Plaza
Siguiendo
Populares
Noticias
Perfil

BlockRider

vip
Antigüedad 1.6años
Nivel máximo 0
Aún no hay contenido
32
Siguiendo
47
seguidor(es)
859
me gusta
#GateStockInsightsChallenge +#NVIDIA
SEMANA DE RESULTADOS DE NVDA: EL REY DE LA IA VOLVIÓ A CUMPLIR, Y LO MEJOR AÚN ESTÁ POR LLEGAR

El momento que llevábamos esperando finalmente llegó. El 26 de agosto de 2026, Nvidia presentó sus resultados del segundo trimestre fiscal, y las cifras no solo cumplieron con las expectativas altísimas, sino que las superaron ampliamente. Este informe es otra clase magistral de ejecución, escala y dominio tecnológico absoluto.

LAS CIFRAS HABLAN POR SÍ SOLAS

El titular más importante: Nvidia generó $96,2 mil millones de ingresos en el trimestre, un impresio
#NVIDIAEarnings
Resultados de NVIDIA: ¿son los 221 dólares el inicio del próximo gran movimiento?
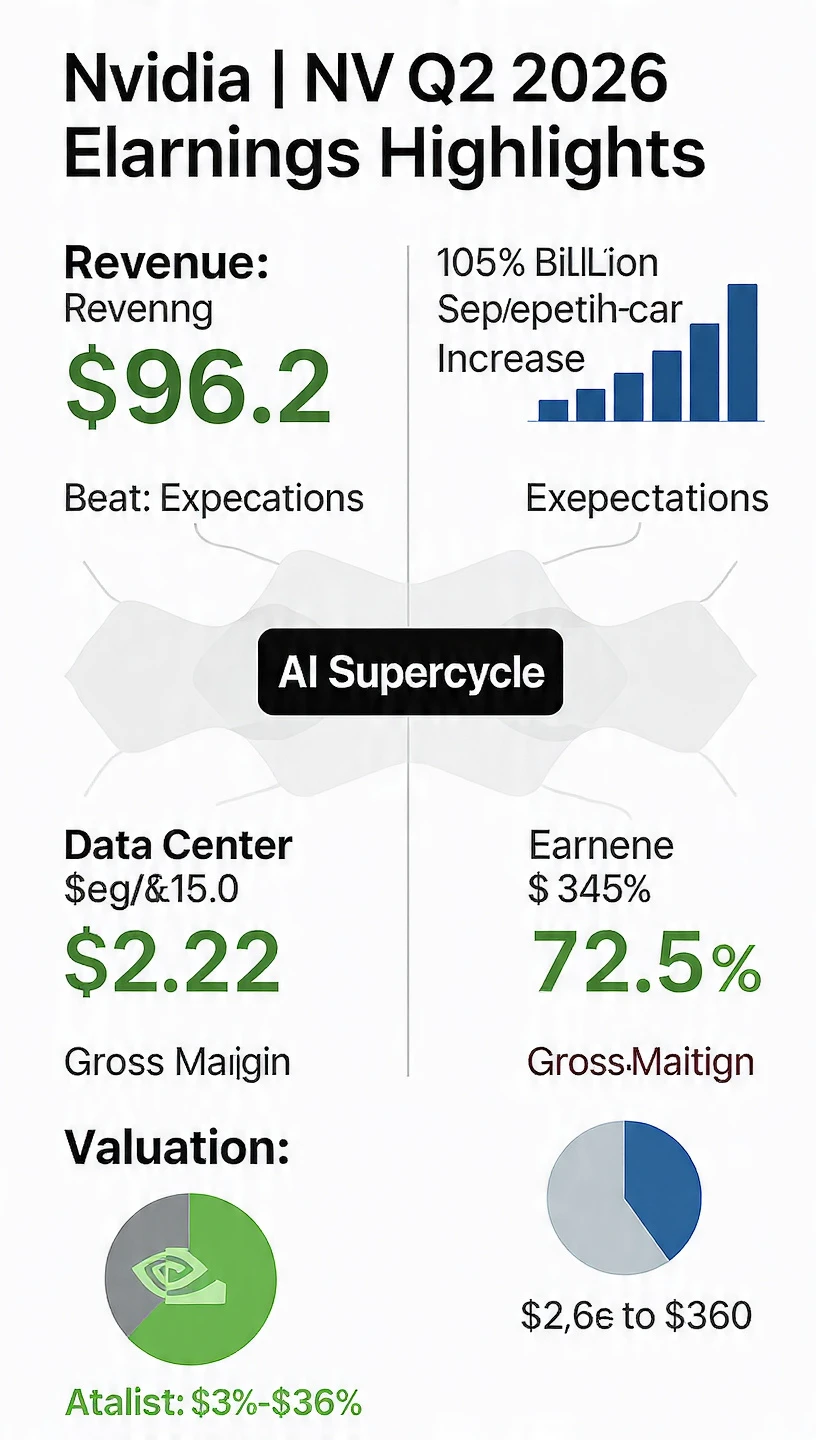
NVIDIA ha presentado otro informe extraordinario, demostrando por qué el auge de la infraestructura de IA sigue siendo uno de los mayores temas de los mercados globales. La compañía registró 96,22 mil millones de dólares en ingresos trimestrales, un 106% más interanual y un 18% más que en el trimestre anterior. El beneficio neto alcanzó aproximadamente 59,69 mil millones de dólares, mientras que el BPA ajustado se situó en 2,22 dólares, superando las expectativas cercanas a 2,09 dólares. El titul
HighAmbition
#NVIDIAEarnings
Resultados de NVIDIA: ¿son 221 dólares el inicio del próximo gran movimiento?
NVIDIA ha presentado otro informe extraordinario, demostrando por qué el auge de la infraestructura de IA sigue siendo uno de los mayores temas de los mercados globales. La compañía reportó 96,22 mil millones de dólares en ingresos trimestrales, un aumento del 106 % interanual y del 18 % respecto al trimestre anterior. El beneficio neto alcanzó aproximadamente 59,69 mil millones de dólares, mientras que el BPA ajustado fue de 2,22 dólares, superando las expectativas cercanas a 2,09 dólares. El titular más importante fueron los ingresos de Data Center, de 89 mil millones de dólares, un aumento del 117 % interanual. Tanto los ingresos como el beneficio superaron las expectativas, convirtiendo este en otro trimestre sólido para NVIDIA.
Si tuviera que calificar el informe, le daría a NVIDIA una A+. Pero para los traders, unos resultados sólidos son solo el principio. La verdadera pregunta es si NVIDIA puede convertir este rendimiento financiero en otro gran movimiento de sus acciones desde el precio de referencia actual de 221 dólares.
La cifra de ingresos de 96,2 mil millones de dólares es extraordinaria porque NVIDIA ya no está creciendo desde una base pequeña. Se aproxima a 100 mil millones de dólares en ingresos trimestrales mientras sigue registrando un crecimiento interanual de tres dígitos. Eso demuestra con qué agresividad las empresas tecnológicas están invirtiendo en computación de IA, centros de datos e infraestructura acelerada.
La cifra de 89 mil millones de dólares de Data Center es aún más importante. Data Center ahora representa aproximadamente el 92 % de los ingresos totales, demostrando que la infraestructura de IA está impulsando el negocio. El segmento creció un 117 % interanual y un 18 % de forma secuencial, superando las expectativas de aproximadamente 86,3 mil millones de dólares.
NVIDIA ya no es simplemente una empresa de GPU. Su ecosistema abarca computación, redes, sistemas y software. Esa plataforma más amplia es una importante ventaja competitiva porque los clientes que construyen infraestructura de IA pueden confiar en NVIDIA en múltiples partes de la pila.
La rentabilidad es otra fortaleza importante. NVIDIA generó aproximadamente 59,7 mil millones de dólares en beneficio neto y mantuvo un margen bruto cercano al 75 %.
Eso significa que la compañía no solo está aumentando sus ventas, sino convirtiendo una enorme cantidad de ingresos en beneficios. La sólida rentabilidad permite a NVIDIA invertir fuertemente en investigación, fabricación, nuevas arquitecturas y futuras plataformas de IA mientras sigue generando un flujo de caja significativo.
Estrategia de trading
El precio de referencia actual es de 221 dólares. Sigo siendo alcista desde el punto de vista fundamental, pero no perseguiría la acción a ciegas. Los fundamentales sólidos crean la base; la acción del precio determina el momento.
El primer soporte importante se encuentra en 218–220 dólares. Si NVDA mantiene esta zona, la estructura alcista a corto plazo sigue siendo atractiva. La primera confirmación importante de ruptura se sitúa en 225 dólares.
Por encima de 225 dólares, vigilaría:
228 → 232 → 236 → 240 → 245 → 250 dólares
Si 225 dólares se rompe con un volumen sólido, 228 dólares se convierte en el primer objetivo. Un movimiento por encima de 228 puede abrir el camino hacia 232–236. Si 236 se rompe decisivamente, 240–245 se convierte en la próxima zona importante.
Por encima de 245 dólares, el nivel psicológico de 250 dólares entra en el foco.
Plan para el retroceso
En lugar de perseguir la acción en 221 dólares, un trader más conservador puede esperar a 214–218 dólares. Si el precio alcanza esa zona, se estabiliza y regresan los compradores, una reversión alcista podría ofrecer una mejor entrada en términos de riesgo-beneficio.
Si NVDA pierde 214–215 dólares con una fuerte presión vendedora, la configuración a corto plazo se debilita. La próxima zona importante se encuentra en 210–211 dólares. Una ruptura decisiva por debajo de 210–211 dólares sería una señal de advertencia seria y podría indicar una corrección más profunda.
Para la gestión del riesgo, el tamaño de la posición debe mantenerse bajo control. Una empresa sólida también puede experimentar una caída pronunciada. Se puede considerar la toma de beneficios alrededor de 225–228 dólares, después en 232–236 dólares y nuevamente alrededor de 240–245 dólares. Si 250 dólares se rompe con un fuerte impulso, una posición restante más pequeña puede gestionarse con un enfoque de seguimiento.
Lo que importa ahora
Los inversores están observando el gasto en infraestructura de IA, el gasto de capital de los hiperescaladores, la demanda de Data Center, la adopción de Blackwell, la demanda de Rubin, los márgenes, los costes de memoria y componentes, la disponibilidad de suministro, China y la competencia de aceleradores de IA alternativos.
La previsión de NVIDIA para el próximo trimestre es especialmente importante. La compañía espera aproximadamente 108 mil millones de dólares en ingresos, mientras que la dirección ha señalado un crecimiento de los ingresos de alrededor del 70 % hasta el ejercicio fiscal 2028.
Los principales riesgos son igualmente claros: las expectativas son extremadamente altas, los costes de memoria y componentes pueden presionar los márgenes y cualquier desaceleración del gasto de capital en IA podría afectar al crecimiento futuro. Las previsiones actuales de NVIDIA tampoco dependen de los ingresos de computación de Data Center procedentes de China, lo que convierte a ese mercado en otra variable importante.
Previsión final
Desde 221 dólares, mi objetivo base es de 232–245 dólares, con 250 dólares como posibilidad si 236 y 245 se rompen con un volumen sólido.
Soporte: 218–220 dólares
Soporte defensivo: 214–215 dólares
Advertencia importante: 210–211 dólares
Ruptura: 225 dólares
Objetivos: 228 → 232 → 236 → 240 → 245 → 250 dólares
NVIDIA merece una A+ por este informe de resultados.
El crecimiento de los ingresos, el beneficio y Data Center demuestra que la demanda de IA sigue siendo sólida, mientras que las previsiones de 108 mil millones de dólares para el próximo trimestre mantienen fuerte la historia de futuro.
En 221 dólares, sigo siendo alcista, pero disciplinado. No perseguiría la acción a ciegas. Vigilaría 218–220 dólares como soporte y 225 dólares como confirmación. Por encima de 225 dólares, el camino hacia 228, 232–236 y después 240–245 se vuelve cada vez más interesante. Una ruptura sólida por encima de 245 dólares pone directamente el foco en 250 dólares.
La verdadera pregunta ya no es si NVIDIA se está beneficiando de la IA. Está claro que sí. La pregunta es si el gasto en infraestructura de IA puede mantenerse lo suficientemente sólido como para que NVIDIA siga generando un crecimiento extraordinario desde una base de ingresos ya enorme.
Si eso ocurre, 221 dólares podría terminar pareciendo otro paso dentro de un movimiento mucho mayor. Si las expectativas se vuelven demasiado altas, los márgenes se debilitan o el gasto en IA se desacelera, la volatilidad podría aumentar considerablemente.
Mi plan es sencillo: respetar los soportes, confirmar las rupturas, tomar beneficios parciales y controlar el riesgo a la baja.
¿Llegará NVDA primero a 230 dólares, primero a 240 dólares o irá directamente a por 250 dólares?Ese es el argumento alcista central aquí.
#GateStockInsightsChallenge +#NVIDIA
repost-content-media
NVDA+0,69%
  • 1
#GateStockInsightsChallenge +#SPCX
¿Puede SPCX recuperarse tras el desbloqueo y volver a $150?
La gran pregunta para las acciones de SpaceX es si SPCX puede recuperar el nivel psicológico de $150 después de superar los recientes desbloqueos del período de bloqueo, o si la recuperación actual es simplemente un repunte temporal de alivio antes de otra caída. La situación está inusualmente equilibrada porque el impulso técnico, la valoración y la futura oferta de acciones están enviando señales contradictorias.
SPCX comenzó a cotizar en Nasdaq el 12 de junio de 2026 a un precio de salida a bolsa
HighAmbition
#GateStockInsightsChallenge +#SPCX
¿Puede SPCX recuperarse tras los desbloqueos y volver a 150 $?
La gran pregunta para las acciones de SpaceX es si SPCX puede recuperar el nivel psicológico de 150 $ después de superar los recientes desbloqueos del periodo de bloqueo, o si el repunte actual es simplemente un rally temporal de alivio antes de otra caída. La situación está inusualmente equilibrada porque el impulso técnico, la valoración y la futura oferta de acciones están enviando señales mixtas.
SPCX comenzó a cotizar en el Nasdaq el 12 de junio de 2026 a un precio de salida a bolsa de 135 $. Subió hasta un máximo histórico de 225,64 $ el 16 de junio, con una ganancia de más del 67 % en solo cuatro sesiones. Posteriormente, el rally se revirtió con fuerza y la acción cayó hasta 104,83 $ el 3 de agosto, lo que representó un descenso aproximado del 53,5 % desde el máximo hasta el mínimo. Al cierre del 25 de agosto, SPCX se había recuperado hasta 137,95 $, un 31,6 % por encima del mínimo de agosto y apenas por encima de su precio de salida a bolsa. Sin embargo, todavía está alrededor de un 38,8 % por debajo de su máximo histórico.
El mayor catalizador ha sido el calendario escalonado de desbloqueos. El 6 de agosto, alrededor de 911 millones de acciones, por un valor aproximado de 100 mil millones de dólares, pasaron a estar disponibles para negociación, más que duplicando el capital flotante negociable. Muchos operadores esperaban fuertes ventas de iniciados y un colapso importante, pero ocurrió lo contrario: SPCX ganó más de un 6 % el día del desbloqueo y casi un 16 % en la sesión siguiente. Un segundo tramo de alrededor de 319 millones de acciones se desbloqueó el 20 de agosto y, de nuevo, no provocó el colapso temido, aunque la acción cayó aproximadamente un 2,6 % ese día.
Sin embargo, el problema de la oferta no ha terminado.
Se espera que en septiembre se desbloqueen alrededor de 700 millones de acciones adicionales, con una cantidad similar en octubre. En última instancia, se prevé que aproximadamente el 88 % de las cerca de 13 mil millones de acciones de SpaceX puedan negociarse de aquí a 2027.
Por tanto, septiembre podría traer un posible evento de desbloqueo de 116 mil millones de dólares. Esto significa que el mercado ha absorbido con éxito dos desbloqueos, pero los tramos futuros, de mayor tamaño, todavía representan un riesgo significativo.
El volumen es otra señal de advertencia importante. SPCX negoció aproximadamente 53 millones de acciones el 25 de agosto, frente a un volumen diario medio de unos 118 millones. Esto significa que la actividad reciente está funcionando a menos de la mitad de la media.
Un rally hacia 150 $ con un volumen decreciente resulta menos convincente que una ruptura respaldada por una fuerte participación institucional. Para un movimiento sostenible por encima de 150 $, me gustaría ver una expansión significativa del volumen, idealmente por encima de la media de 118 millones de acciones.
La volatilidad de la acción también hace que la situación sea especialmente interesante. Con una beta cercana a 6,5, SPCX puede moverse de forma mucho más pronunciada que el mercado general. Esto crea oportunidades para los operadores, pero también hace que la gestión del riesgo sea extremadamente importante. Un solo titular importante puede generar potencialmente un movimiento porcentual de dos dígitos en cualquier dirección.
El interés en corto fue otra fuente importante del reciente repunte. Según se informa, el interés en corto alcanzó alrededor del 34 % del capital flotante público, lo que representaba aproximadamente entre 206 y 208 millones de acciones, antes del primer desbloqueo. A mediados de agosto, había caído hacia el 11 % a medida que el capital flotante se ampliaba y los vendedores en corto cubrían sus posiciones. Esta cobertura creó una presión compradora adicional y ayudó a acelerar el repunte. Sin embargo, gran parte de ese impulso ya ha desaparecido. Por tanto, las futuras ganancias deberán proceder cada vez más de nuevos compradores genuinos, en lugar de la cobertura forzada de posiciones cortas.
El sentimiento de los analistas sigue siendo ampliamente alcista, aunque el enorme rango de objetivos de precio pone de relieve la incertidumbre en torno a SPCX.
Según se informa, alrededor de 33 analistas cubren la acción, y la mayoría mantiene recomendaciones de Compra o Compra fuerte. Los objetivos medios rondan entre 216 y 232 $, mientras que el objetivo más agresivo alcanza los 450 $. Morgan Stanley ha mantenido un objetivo de 300 $, con un escenario alcista cercano a 600 $ basado en gran medida en la posible oportunidad de la IA.
JPMorgan reiteró recientemente una recomendación de Sobreponderar con un objetivo de 240 $, mientras que Bernstein tiene un objetivo de 248 $.
En el lado bajista, Phillip Securities tiene un objetivo de 75 $, DZ Bank mantiene una recomendación de venta con un objetivo de 100 $ y la estimación de valor razonable de Morningstar ronda los 62 $.
La enorme diferencia entre 62 y 450 $ demuestra hasta qué punto está dividido el mercado sobre la futura valoración de SpaceX.
El debate fundamental es sencillo. Los bajistas sostienen que la capitalización bursátil de SPCX, de aproximadamente 1,8 billones de dólares, es extremadamente agresiva en relación con unos ingresos previstos para 2026 de alrededor de 18,7 mil millones de dólares. También se espera que la empresa siga sin ser rentable en 2026, con previsiones que apuntan a pérdidas antes de un posible regreso a la rentabilidad en 2027. Desde esta perspectiva, la acción ya descuenta un crecimiento futuro extraordinario.
Los alcistas miran más allá de los beneficios actuales. Creen que el mercado está infravalorando las ambiciones de SpaceX en materia de IA, la expansión de Starlink, su dominio de los lanzamientos, las oportunidades relacionadas con Grok y sus planes de centros de datos orbitales. La asociación comunicada con Nvidia y la aceleración de los lanzamientos de centros de datos orbitales impulsados por IA hacia finales de 2027 han reforzado la narrativa alcista a largo plazo. El interés institucional también ofrece respaldo: según se informa, Harvard y la Universidad de California mantienen posiciones sustanciales, mientras que ARK Invest también ha estado comprando.
Entonces, ¿puede SPCX volver a 150 $?
A 137,95 $, la acción solo necesita una ganancia de aproximadamente el 8,7 % para alcanzar los 150 $. Dada su extrema volatilidad, ese movimiento es totalmente posible, potencialmente en una sola sesión fuerte. SPCX ya ha cotizado en la zona de 146–148 $ durante intentos de recuperación anteriores, lo que demuestra que la zona de 150 $ está al alcance.
El problema es que 150 $ no es simplemente otro nivel de precio. Es una zona significativa de resistencia psicológica y técnica. Los intentos anteriores de acercarse al máximo $140s han fracasado, y el repunte actual está perdiendo algo de impulso porque el volumen sigue siendo débil. Por tanto, un movimiento temporal por encima de 150 $ no implicaría automáticamente una ruptura confirmada.
Mi opinión es que el repunte posterior a los desbloqueos es real y más fuerte de lo que muchos operadores esperaban. El hecho de que SPCX haya superado dos grandes eventos de desbloqueo sin colapsar es una señal alentadora de que las ventas de iniciados podrían estar más controladas de lo temido. Sin embargo, los desbloqueos de septiembre y octubre siguen sin resolverse, y el rally actual carece de la confirmación de volumen necesaria para una ruptura potente y sostenida.
En mi opinión, el escenario más probable a corto plazo es una volatilidad y consolidación continuas entre aproximadamente los mínimos $130s y la zona de resistencia de 150–152 $. Una ruptura clara por encima de 152 $ podría abrir la puerta hacia 160 $ y potencialmente más arriba. Por otro lado, un rechazo alrededor de 150 $ podría enviar a SPCX de vuelta hacia 135 $, con un soporte más profundo que podría aparecer en los bajos de la zona de 130 $.
Para una configuración alcista más sólida, vigilaría de cerca tres aspectos: primero, si el volumen al alza se expande por encima de la media aproximada de 118 millones de acciones; segundo, si SPCX supera con éxito el desbloqueo de septiembre manteniéndose por encima del precio de salida a bolsa de 135 $; y tercero, si SpaceX logra avances tangibles en IA, Starlink y la monetización de los centros de datos orbitales, en lugar de depender únicamente de anuncios.
Los operadores a corto plazo dispuestos a aceptar una volatilidad extrema podrían considerar la fortaleza por encima de 140 $, con objetivos en 150–152 $ y después potencialmente 160 $, manteniendo estrictos controles de riesgo. Los inversores a largo plazo podrían preferir esperar a que pase limpiamente el desbloqueo de septiembre o a que haya pruebas más claras de que la oportunidad de la IA y los centros de datos orbitales puede traducirse en ingresos significativos.
En conclusión, el repunte de SPCX es real y el mercado parece haber sido demasiado pesimista sobre el impacto inmediato de los desbloqueos. Volver a 150 $ es sin duda posible desde 137,95 $, pero recuperar 150 $ de forma convincente requerirá un volumen más fuerte y catalizadores fundamentales continuos. Los desbloqueos de septiembre y octubre siguen siendo los mayores obstáculos.
Por tanto, SPCX es una configuración atractiva, pero extremadamente arriesgada. El escenario alcista tiene un potencial enorme, pero no se pueden ignorar los riesgos de valoración y de oferta de acciones. Por ahora, 150–152 $ es el campo de batalla clave: un rechazo podría provocar otro retroceso, mientras que una ruptura con un volumen elevado podría señalar el inicio de una recuperación mucho mayor hacia 160 $ y más allá.
repost-content-media
SPCX+1,91%
#CandyDrop1BTCForOldUsers
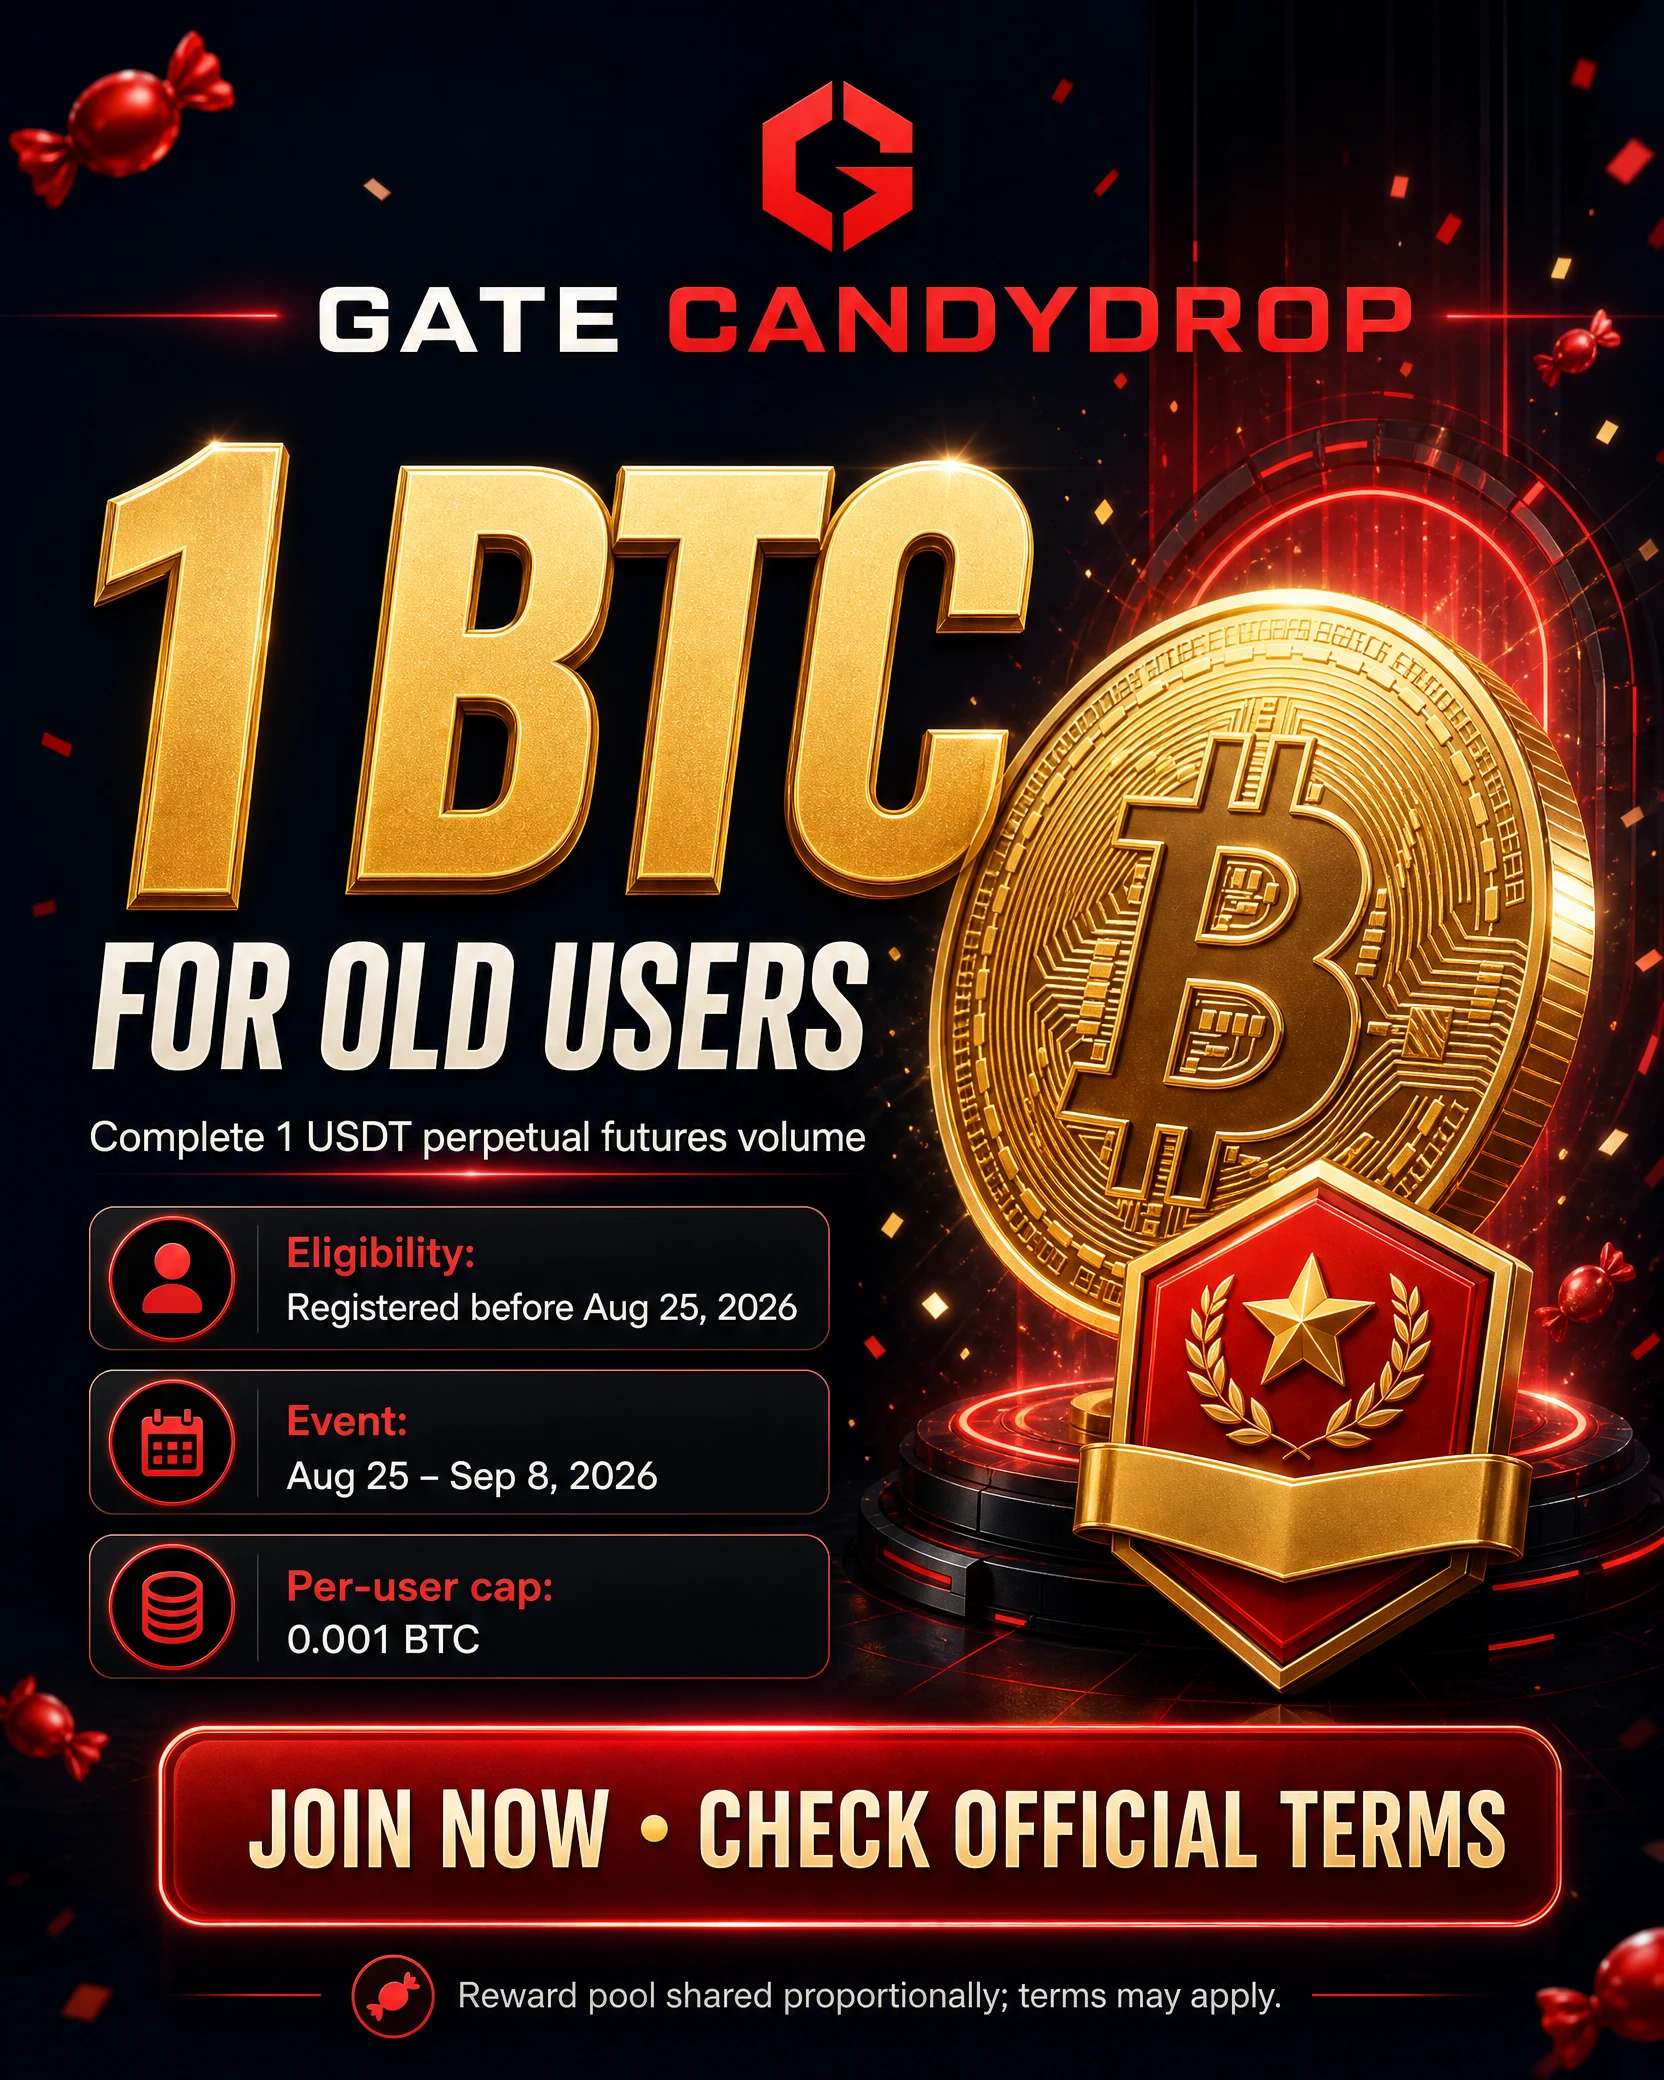
Gate ha lanzado una campaña especial de CandyDrop para usuarios existentes, ofreciendo un fondo total de recompensas de 1 BTC. La campaña está atrayendo atención porque el requisito de calificación es extremadamente pequeño en comparación con el tamaño del fondo de recompensas. Los usuarios elegibles solo deben cumplir un requisito mínimo de trading de futuros perpetuos durante el periodo de la campaña. En mi opinión, es una oportunidad interesante para los antiguos usuarios de Gate, pero el valor real depende de la participación y de la distribución final del fondo
HighAmbition
#CandyDrop1BTCForOldUsers
Gate ha lanzado una campaña especial de CandyDrop para usuarios existentes, con un fondo de recompensas total de 1 BTC. La campaña está atrayendo atención porque el requisito de participación es extremadamente pequeño en comparación con el tamaño del fondo de recompensas. Los usuarios elegibles solo deben cumplir un requisito mínimo de trading de futuros perpetuos durante el periodo de la campaña. En mi opinión, es una oportunidad interesante para los antiguos usuarios de Gate, pero el valor real depende de la participación y de la distribución final del fondo de 1 BTC.
CandyDrop es el sistema de recompensas basado en tareas de Gate, en el que los usuarios completan actividades específicas y reciben caramelos que pueden hacerlos elegibles para recompensas promocionales. Según la campaña, las tareas pueden incluir trading, depósitos u otras actividades de la plataforma. Cada campaña tiene sus propias reglas de elegibilidad, periodo y mecanismo de recompensas, por lo que los usuarios siempre deben consultar los términos oficiales antes de participar.
Para la campaña «1 BTC para usuarios antiguos», el requisito clave es que la cuenta de Gate se haya registrado antes de 2026-08-25 00:00 UTC+8. Esto significa que la promoción está dirigida específicamente a usuarios que ya tenían una cuenta antes del límite indicado. Los usuarios que se registraron después de ese momento no son elegibles para esta campaña concreta. Solo cumple los requisitos la cuenta principal, mientras que la actividad de las subcuentas no se combina automáticamente con la cuenta principal. La creación de múltiples cuentas o el abuso de recompensas también pueden provocar la descalificación.
El evento se desarrolla desde 2026-08-25 18:00 hasta 2026-09-08 18:00 UTC+8, lo que ofrece a los usuarios elegibles aproximadamente dos semanas para cumplir el requisito. Uno de los detalles más importantes es que los usuarios deben unirse a la campaña antes de completar la operación que cumpla los requisitos. Si operas primero y haces clic en «Join Now» después, es posible que esa actividad no se contabilice. La secuencia más segura es sencilla: abrir la campaña de CandyDrop, unirse al evento y después completar la actividad de futuros perpetuos que cumpla los requisitos dentro del periodo oficial del evento.
El requisito mínimo de elegibilidad es solo un volumen de trading de futuros perpetuos de 1 USDT. En comparación con muchas promociones de trading que exigen cientos o miles de dólares de volumen, esta cantidad es extremadamente pequeña. Sin embargo, el requisito se refiere al volumen de trading y no simplemente a depositar 1 USDT. Los usuarios deben comprobar igualmente el tamaño mínimo de la orden y las condiciones exactas de la campaña antes de realizar cualquier operación.
Ahora viene la parte más importante: el fondo de recompensas de 1 BTC no significa que cada participante reciba 1 BTC. Es el fondo total de premios que se comparte entre los usuarios elegibles de acuerdo con el mecanismo de asignación de caramelos de la campaña. Si Bitcoin se sitúa alrededor de $78.700, todo el fondo de 1 BTC tendría un valor aproximado de $78.700. También existe una recompensa máxima de 0,001 BTC por usuario, que con BTC a $78.700 equivaldría aproximadamente a $78,70.
Sin embargo, el equivalente máximo de $78,70 no está garantizado. Tu asignación final depende del mecanismo de distribución de la campaña y del número de participantes que cumplan los requisitos. Si la participación aumenta mucho, la recompensa media puede ser considerablemente menor. Por lo tanto, los usuarios deben considerar la cifra de 1 BTC como un fondo promocional total, no como un pago individual garantizado.
El momento de recibir la recompensa es otro aspecto importante. Después de completar la actividad elegible, los caramelos pueden tardar aproximadamente entre 1 y 3 horas en aparecer. Se espera que la recompensa final en BTC se distribuya en un plazo de 14 días laborables después de que termine la campaña. Por tanto, completar la operación no significa que los BTC llegarán inmediatamente. Los usuarios deben esperar al cálculo final y a la distribución oficial.
El entorno del mercado también hace interesante esta campaña. Bitcoin ha estado cotizando recientemente alrededor de $78.700, mientras que el sentimiento general del mercado cripto se ha orientado hacia unas condiciones de fuerte apetito por el riesgo. El Índice de Miedo y Codicia se ha situado alrededor de 80, lo que indica una fuerte Codicia, mientras que la capitalización total del mercado cripto ha rondado los $2,75 billones. Bitcoin también ha ganado aproximadamente un 13,6 % durante los siete días anteriores en la instantánea de mercado mencionada.
Una dominancia de Bitcoin de alrededor del 59,6 % indica que una gran cantidad del capital del mercado sigue concentrada en BTC. Ethereum ha estado cotizando cerca de $2.490, mientras que Solana se ha situado alrededor de $101. Estos precios pueden cambiar rápidamente porque los mercados cripto operan continuamente, pero el panorama general sugiere una mejora del apetito por el riesgo y una renovada participación de los traders.
Desde la perspectiva de Gate, la campaña tiene sentido estratégico. Cuando aumenta la actividad del mercado, los exchanges quieren que los usuarios inactivos regresen, que crezca el volumen de trading y que mejore la liquidez. Al ofrecer un fondo de recompensas de 1 BTC específicamente para usuarios antiguos, Gate está dando a los usuarios existentes una razón para regresar e interactuar con la plataforma.
Para los usuarios elegibles, esto crea una oportunidad de ganar BTC mientras cumplen un requisito de participación muy pequeño.
Mi opinión personal es positiva, pero realista. Considero que es una promoción interesante y de bajos requisitos para los usuarios elegibles de Gate. El mayor atractivo no es que todos vayan a recibir una gran cantidad de BTC, porque eso claramente no está garantizado. El atractivo es el umbral de elegibilidad extremadamente bajo. Si ya entiendes los futuros perpetuos y puedes cumplir el requisito de manera responsable, hay pocas razones para ignorar la oportunidad simplemente porque la recompensa individual pueda ser modesta.
Al mismo tiempo, no consideraría que la campaña esté completamente libre de riesgos. Los futuros perpetuos implican riesgo de mercado, y el apalancamiento puede convertir incluso una operación pequeña en una pérdida significativa. Los usuarios nunca deben aumentar el tamaño de su posición simplemente porque haya una recompensa promocional disponible. Si el requisito es solo 1 USDT de volumen elegible, no hay ninguna razón sensata para crear una exposición innecesaria o utilizar un apalancamiento excesivo solo para perseguir una bonificación.
Otra consideración importante es la participación.
El fondo de 1 BTC es fijo. Si participan relativamente pocos usuarios elegibles, la asignación potencial podría ser más atractiva. Pero si cumplen los requisitos miles de usuarios o más, los mismos 1 BTC deberán distribuirse entre una base de participantes mucho mayor. Esto significa que la recompensa final podría ser considerablemente menor de lo que la cifra destacada podría sugerir inicialmente.
Mi enfoque sería sencillo. Primero, confirma que tu cuenta de Gate se registró antes del límite de 2026-08-25 00:00 UTC+8. Segundo, entra en la campaña de CandyDrop y haz clic en «Join Now» antes de operar. Tercero, completa únicamente el volumen de futuros perpetuos necesario para cumplir los requisitos. Cuarto, comprueba si los caramelos han aparecido después de la actividad elegible. Por último, espera a la distribución oficial de BTC en lugar de esperar un pago inmediato.
También evitaría firmemente generar grandes volúmenes de trading solo porque creas que un volumen mayor producirá automáticamente una recompensa mucho mayor. La campaña tiene un mecanismo de recompensas definido y una asignación máxima de 0,001 BTC por usuario. Operar en exceso puede generar comisiones adicionales, exposición al mercado y posibles pérdidas sin proporcionar un beneficio proporcional.
La mentalidad más segura es considerar esto como una oportunidad de bonificación y no como una estrategia de trading. No abras una posición que normalmente no abrirías solo porque existe una campaña de CandyDrop. No utilices un apalancamiento agresivo ni generes un volumen innecesario. Cumplir responsablemente el requisito mínimo es mucho más sensato que asumir riesgos adicionales por una recompensa incremental incierta.
Con BTC a aproximadamente $78.700, todo el fondo de premios de 1 BTC representa alrededor de $78.700, mientras que la asignación individual máxima teórica de 0,001 BTC equivale aproximadamente a $78,70. Esto pone la promoción en perspectiva. El objetivo debería ser obtener una posible bonificación, no esperar un pago que cambie la vida.
La campaña es especialmente interesante para los usuarios antiguos de Gate que ya tienen una cuenta, pero han permanecido inactivos. En lugar de exigir un depósito grande o un compromiso de trading significativo, Gate está dando a estos usuarios una razón relativamente sencilla para volver. Al mismo tiempo, Gate se beneficia mediante un mayor nivel de interacción, actividad de trading y liquidez. En ese sentido, la campaña puede ser beneficiosa para ambas partes cuando se aborda de manera responsable.
Mi opinión final es positiva, pero mantendría las expectativas bajo control. Si eres elegible, creo que vale la pena revisar la campaña porque el requisito mínimo de participación es extremadamente pequeño en comparación con el fondo total de recompensas de 1 BTC. Pero no perseguiría la recompensa de forma agresiva. Únete primero, completa cuidadosamente la actividad mínima elegible, evita el apalancamiento y el volumen innecesarios, y después espera a la asignación final.
En resumen, el CandyDrop «1 BTC para usuarios antiguos» de Gate es una oportunidad promocional de fácil acceso, no un pago grande garantizado. La recompensa destacada es atractiva, el requisito de participación es muy pequeño y el actual entorno alcista de las criptomonedas hace que la promoción sea más interesante. Pero la recompensa real depende de la participación y del mecanismo de distribución de la campaña, con un máximo individual de 0,001 BTC.
Si te registraste en Gate antes del límite de elegibilidad, sin duda es un evento que vale la pena revisar. Completa la actividad requerida de forma responsable, acepta la asignación de BTC para la que cumplas los requisitos y considérala una bonificación, no una razón para asumir riesgos de trading innecesarios. En mi opinión, esa es la forma más inteligente de abordar esta campaña.
repost-content-media
#EventContracts1%Reward
🔥 El Carnaval de Contratos de Eventos de Gate ESTÁ EN VIVO: ¡premio total de 200.000 USDT disponible! 🚀
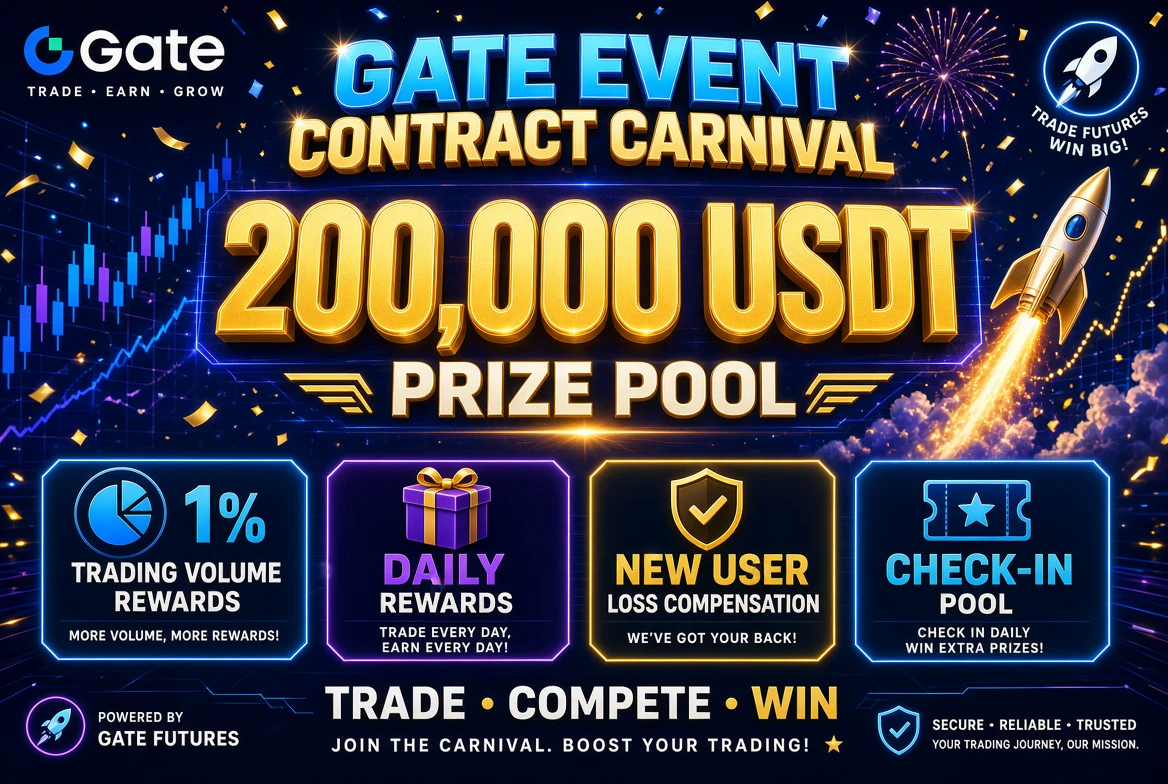
Gate ha lanzado oficialmente su Competición del Carnaval de Contratos de Eventos, y esta campaña ofrece a los traders varias formas diferentes de ganar recompensas en lugar de depender de una sola tabla de clasificación. Desde la compensación por pérdidas en la primera orden para nuevos usuarios hasta recompensas del 1% por volumen de trading, incentivos diarios de trading y recompensas por registro diario, hay múltiples oportunidades disponibles durante el periodo
HighAmbition
#EventContracts1%Reward
🔥 ¡El evento de contratos de Gate ya está EN VIVO! ¡Premio total de 200.000 USDT disponible! 🚀
Gate ha lanzado oficialmente su Competición del Carnaval de Contratos de Eventos, y esta campaña ofrece a los traders varias formas diferentes de obtener recompensas, en lugar de depender de una sola clasificación. Desde la compensación por pérdidas en la primera orden para nuevos usuarios hasta recompensas del 1% del volumen de trading, incentivos diarios de trading y recompensas por check-in, hay múltiples oportunidades disponibles durante el periodo del evento.
📅 Periodo del evento: 26 de agosto, 14:00 – 2 de septiembre, 08:00 (UTC+8)
La campaña se basa en una idea sencilla: cuanto más constantemente participes y cumplas las condiciones requeridas, más oportunidades tendrás de reclamar una parte de las recompensas. Sin embargo, los traders siempre deben recordar que las recompensas nunca deben ser una razón para asumir riesgos de trading innecesarios.
🌟 Incentivo 1 — Los nuevos usuarios reciben compensación por pérdidas en la primera orden
Para los nuevos usuarios, Gate ofrece un incentivo especial de protección para la primera orden. Los primeros 2.000 nuevos usuarios elegibles cuya primera orden resulte en una pérdida pueden recibir una compensación basada en su pérdida real, con un pago máximo de 5 USDT por persona.
Esta puede ser una oportunidad útil para los recién llegados que prueban los Contratos de Eventos por primera vez.
En lugar de centrarse inmediatamente en un gran volumen de trading, los nuevos usuarios pueden empezar por entender cómo funcionan los Contratos de Eventos, realizar su primera operación con cuidado y recibir potencialmente una compensación si esa primera orden termina con una pérdida que cumpla los requisitos.
🏆 Incentivo 2 — Recompensas del 1% del volumen de trading
El mayor atractivo de la campaña es la Competición de Trading Máximo, que ofrece un enorme fondo de premios de 100.000 USDT. Las recompensas se distribuyen mediante diferentes niveles de volumen de trading, lo que significa que los traders con un volumen elegible más alto pueden competir por recompensas mayores.
Un objetivo especialmente importante es el nivel de 1.000.000 USDT de volumen de trading. Según las reglas de la campaña, los usuarios que alcancen al menos 1 millón de USDT en volumen de trading elegible tienen garantizada una recompensa del 1%.
También hay un fondo separado de 50.000 USDT para repartir según el volumen de trading. Los usuarios elegibles que no reciban recompensas de la clasificación aún pueden participar en este fondo, y su recompensa se determinará según su proporción del volumen de trading elegible. La recompensa máxima es de 500 USDT por persona.
💰 Incentivo 3 — Recompensas diarias por volumen de trading
Gate también recompensa a los traders que mantienen una actividad diaria constante.
El nivel A requiere al menos 500 USDT de volumen de trading diario y ofrece una recompensa diaria de 2,5 USDT.
El nivel B requiere al menos 1.000 USDT de volumen de trading diario y ofrece una recompensa diaria mucho mayor, de 10 USDT.
El punto importante es que los usuarios deben cumplir los requisitos durante al menos 3 días para reclamar las recompensas correspondientes. Si logras cumplir el requisito del nivel B todos los días durante la campaña, la recompensa potencial puede alcanzar hasta 70 USDT.
Esto hace que la constancia sea más importante que tener simplemente un día de trading con un volumen extremadamente alto. Los traders que ya planeen participar con regularidad pueden considerar más fácil estructurar su actividad en torno a estos umbrales diarios.
🎁 Incentivo 4 — Recompensas diarias por check-in
También existe una opción de participación con menor volumen mediante check-ins diarios.
Para completar un check-in válido, debes realizar al menos 3 operaciones y alcanzar un volumen de trading diario mínimo de 20 USDT. Si completas check-ins válidos durante al menos 3 días acumulados, puedes participar en el reparto de un fondo de premios de 10.000 USDT.
Esto resulta especialmente interesante para los traders que quizá no puedan o no quieran competir por la clasificación de gran volumen. En lugar de perseguir millones en volumen de trading, los participantes pueden centrarse en cumplir los requisitos de actividad diaria relativamente menores y mantener la constancia durante todo el evento.
🔥 Mi opinión sobre la campaña
En mi opinión, la mayor fortaleza de esta promoción es que Gate ha creado varias vías de recompensa para distintos tipos de usuarios. Los traders de gran volumen pueden optar al fondo de 100.000 USDT de la clasificación y a la recompensa del 1% del volumen de trading, mientras que otros participantes pueden centrarse en el fondo de 50.000 USDT repartido según el volumen, las recompensas diarias de trading o el fondo de 10.000 USDT por check-in.
Si participara, me centraría primero en cumplir los requisitos con constancia, en lugar de aumentar el volumen solo para perseguir recompensas. Por ejemplo, un trader que apunte al nivel B podría organizarse en torno al requisito diario de 1.000 USDT, mientras que un participante más pequeño podría centrarse en el requisito de check-in de 20 USDT más 3 operaciones.
Lo importante es comprender las condiciones de la campaña, la actividad de trading elegible, los cálculos de las recompensas y los requisitos para reclamarlas antes de participar. Hacer más trading simplemente para optar a una recompensa puede exponerte a pérdidas innecesarias, por lo que la gestión del riesgo debe seguir siendo la prioridad.
🚀 Resumen rápido
💰 Fondo total de premios: 200.000 USDT
🏆 Fondo de la competición máxima: 100.000 USDT
🔥 Fondo repartido según el volumen: 50.000 USDT
🎁 Fondo de check-in: 10.000 USDT
💵 Compensación para nuevos usuarios por la primera orden: hasta 5 USDT
📈 Nivel A: 500 USDT de volumen diario → recompensa de 2,5 USDT
🚀 Nivel B: 1.000 USDT de volumen diario → recompensa de 10 USDT
💎 Nivel B todos los días: hasta 70 USDT
🎯 Check-in: 3 operaciones + 20 USDT de volumen diario
🏅 Volumen de 1 millón de USDT: garantía de recompensa del 1% según las reglas de la campaña
⏰ El evento termina: 2 de septiembre, 08:00 (UTC+8)
👉 Regístrate y participa aquí: https://
gate.onelink.me/7pdk/830fdf479a8a6a77
Este es sin duda un evento que merece la atención de los usuarios de Gate que ya operan con Contratos de Eventos.
Los múltiples mecanismos de recompensa significan que no necesariamente tienes que ser el mayor trader de la clasificación para tener la oportunidad de ganar algo con la campaña.
Opera estratégicamente, mantén el riesgo bajo control y realiza cada operación con un plan claro. 🚀
repost-content-media
#TopFiveLeaguesPreMatchPredictor
⚽ PREDICCIÓN PREVIA AL PARTIDO · EDICIÓN 09 | BARCELONA vs ATHLETIC BILBAO
🔥 Barcelona vs Athletic Bilbao — ¿Puede el Barça mantener su inicio perfecto?
Aquí está uno de los partidos más interesantes de La Liga, y no es simplemente otro encuentro de liga. El Barcelona se prepara para su primer partido liguero en casa de la nueva campaña, mientras que el Athletic Bilbao llega buscando recuperarse de una decepcionante derrota en la primera jornada. El partido está programado para el 28 de agosto a las 03:00 (UTC+8) y, en mi opinión, el Barcelona afronta este du
HighAmbition
#TopFiveLeaguesPreMatchPredictor
⚽ PREDICCIÓN PREVIA AL PARTIDO · EDICIÓN 09 | BARCELONA vs ATHLETIC BILBAO
🔥 Barcelona vs Athletic Bilbao — ¿Puede el Barça mantener su inicio perfecto?
Uno de los partidos más interesantes de La Liga ya está aquí, y no se trata simplemente de otro encuentro de liga. El Barcelona se prepara para su primer partido de liga como local de la nueva campaña, mientras que el Athletic Bilbao llega con la intención de recuperarse de una decepcionante derrota en la primera jornada. El partido está programado para el 28 de agosto a las 03:00 (UTC+8), y en mi opinión, el Barcelona afronta este duelo con una clara ventaja, aunque el Athletic Bilbao tiene la calidad suficiente para dificultar ciertos tramos del partido al vigente campeón.
Mi predicción es que el Barcelona GANARÁ, y creo que una victoria por 3-1 o 3-0 es el rango más realista. Sin embargo, no subestimaría por completo al Athletic, especialmente si el Barcelona permite que los visitantes encuentren espacios a la espalda de la línea defensiva.
🔵🔴 BARCELONA — UN INICIO MUY FUERTE
El Barcelona difícilmente podría haber pedido un mejor comienzo para la defensa de su título. El equipo de Hansi Flick viajó a Elche y consiguió una dominante victoria por 5-0, demostrando de inmediato que su poderío ofensivo sigue siendo un arma importante.
El resultado fue impresionante no solo por los cinco goles, sino también por la forma en que el Barcelona controló el partido. Generó presión, movió el balón con rapidez, atacó desde varias zonas y demostró que cuenta con varios jugadores capaces de decidir un encuentro.
Raphinha fue una de las grandes estrellas del partido inaugural, marcando dos goles, mientras que Fermín López también vio puerta dos veces y Karim Adeyemi marcó en su debut. Anthony Gordon también tuvo un impacto inmediato con dos asistencias.
Eso le da a Flick una situación ofensiva extremadamente interesante, pero es un buen problema que tener.
El Barcelona cuenta ahora con velocidad, creatividad y múltiples combinaciones ofensivas. Lamine Yamal puede crear peligro desde la derecha, Raphinha puede moverse hacia el centro u operar desde la izquierda, Fermín puede atacar los espacios entre el centro del campo y la defensa, mientras que las nuevas incorporaciones aportan velocidad adicional e imprevisibilidad.
Y la gran pregunta es si el Athletic podrá frenar el movimiento ofensivo del Barcelona durante 90 minutos.
Personalmente, creo que será extremadamente difícil.
🏟️ LA VENTAJA DE JUGAR EN CASA PODRÍA SER ENORME
Este es el primer partido de liga del Barcelona como local en la nueva campaña, y el ambiente en casa debería proporcionar otra ventaja importante.
Históricamente, el Barcelona ha disfrutado de un registro muy sólido contra el Athletic como local. Su balance reciente en los enfrentamientos directos le favorece ampliamente, y no se puede ignorar esa ventaja psicológica.
El Barcelona también llega a este partido después de una victoria visitante por 5-0, mientras que el Athletic sufrió una derrota por 3-1 contra el Sevilla.
Así que el Barcelona llega con confianza y dinamismo ofensivo, mientras que el Athletic debe enfrentarse inmediatamente a uno de los equipos más fuertes de España después de perder su primer partido.
Desde mi punto de vista, eso somete al Athletic a una enorme presión desde el pitido inicial.
🔴⚪ ATHLETIC BILBAO — PELIGROSO, PERO ANTE UNA PRUEBA MAYÚSCULA
El Athletic Bilbao no debería ser juzgado únicamente por su derrota por 3-1 ante el Sevilla.
Su primer partido estuvo muy condicionado por la temprana tarjeta roja de Yuri Berchiche, que dejó al Athletic jugando con diez hombres desde el minuto 11. Eso cambió por completo la situación táctica y dificultó enormemente que el Athletic compitiera con normalidad.
Por eso no creo que el marcador de 3-1 cuente toda la historia.
El Athletic tiene jugadores talentosos que pueden causar problemas al Barcelona, especialmente cuando atacan con rapidez.
Nico Williams es el peligro evidente. Su velocidad puede ser extremadamente valiosa contra un equipo del Barcelona que a menudo adelanta mucho su línea defensiva. Iñaki Williams también aporta velocidad y carreras directas, mientras que Oihan Sancet puede ofrecer creatividad entre líneas.
El regreso de jugadores importantes también podría darle al Athletic más equilibrio y confianza.
Eso significa que el Barcelona no puede simplemente asumir que este será un partido fácil.
Si el Athletic sobrevive a la presión inicial del Barcelona y encuentra oportunidades al contraataque, puede marcar perfectamente.
⚔️ LA BATALLA PRINCIPAL — EL ATAQUE DEL BARCELONA vs LA DEFENSA DEL ATHLETIC
Para mí, aquí es probablemente donde se decidirá el partido.
Es probable que el Barcelona domine la posesión e intente mover el bloque defensivo del Athletic de un lado a otro. El objetivo será crear espacios y después explotarlos con combinaciones rápidas.
Lamine Yamal será uno de los jugadores más importantes en este sentido.
Si Yamal recibe el balón en un uno contra uno ante un defensor, el Barcelona puede crear peligro de inmediato. Su capacidad para recortar hacia dentro, combinar con los centrocampistas y dar el último pase significa que el Athletic no puede concentrarse únicamente en Raphinha.
Y precisamente por eso es difícil defender al Barcelona.
Si el Athletic se centra demasiado en Yamal, Raphinha puede atacar el lado contrario.
Si se concentra en Raphinha, Yamal tendrá más espacio.
Si adelanta su línea defensiva, el Barcelona puede atacar el espacio a su espalda.
Si se repliega, el Barcelona tiene suficiente calidad técnica para mover pacientemente el balón alrededor del área.
Este es el rompecabezas táctico que el Athletic debe resolver.
⚡ RAPHINHA PODRÍA SER EL HOMBRE CLAVE
Mi jugador personal a seguir es Raphinha.
Ya marcó dos goles en la victoria inicial del Barcelona por 5-0, y sus movimientos hacia zonas centrales lo hacen especialmente peligroso.
Con el Barcelona operando con una flexibilidad considerable en ataque, la capacidad de Raphinha para moverse hacia el centro podría convertirse en una parte importante del sistema ofensivo de Flick.
No tiene que permanecer fijo en la banda.
Puede retrasarse, combinar, atacar el área y aparecer en posiciones de gol.
Eso dificulta que los centrales del Athletic decidan si deben seguirlo o mantener su estructura defensiva.
Si Raphinha disfruta de la misma libertad que tuvo contra el Elche, no me sorprendería que consiguiera otro gol o asistencia.
🧠 PEDRI Y LA BATALLA DEL CENTRO DEL CAMPO
Otro factor importante será el centro del campo del Barcelona.
Pedri sigue siendo uno de los jugadores más importantes del sistema de Flick porque el Barcelona necesita a alguien capaz de controlar el ritmo, en lugar de jugar rápido todo el tiempo.
Contra el Athletic, la paciencia será importante.
El Barcelona no necesita atacar inmediatamente en cada posesión.
Puede controlar el partido, mover al Athletic, esperar el momento adecuado y después acelerar.
También se espera que Marc Bernal tenga un papel importante en el centro del campo, mientras que la posible participación de Rodri añade otra dimensión fascinante al partido.
Si Rodri entra en el partido, aunque sea durante un periodo limitado, su experiencia y su capacidad para controlar la posesión podrían ayudar al Barcelona a dominar los minutos finales.
🚨 EL MAYOR RIESGO DEL BARCELONA
A pesar de mi confianza en el Barcelona, hay un peligro importante que no ignoraría: el espacio a la espalda de su línea defensiva.
El Barcelona suele jugar con una línea adelantada, y eso puede resultar peligroso contra los delanteros rápidos del Athletic.
Nico Williams e Iñaki Williams tienen la velocidad necesaria para castigar incluso un pequeño error defensivo.
Si el Barcelona pierde el balón en el centro del campo mientras sus laterales están adelantados, el Athletic podría lanzar inmediatamente un contraataque.
Esa es la principal vía que veo hacia un gol del Athletic.
Por lo tanto, el Barcelona necesita mantener la concentración defensiva incluso si domina la posesión.
🎯 CÓMO ESPERO QUE SE DESARROLLE EL PARTIDO
Espero que el Barcelona empiece con agresividad.
Los primeros 15–20 minutos podrían ser extremadamente importantes.
Probablemente el Barcelona intentará encerrar al Athletic, mantener la posesión y crear ocasiones tempranas. Si marca pronto, creo que el partido podría volverse muy difícil para el Athletic.
Mi mayor preocupación para el Athletic es lo que suceda si el Barcelona marca antes del descanso.
Si el Athletic se ve obligado a abrirse, el Barcelona puede explotar los espacios.
Eso podría convertir rápidamente un partido de 1-0 en uno de 2-0 o 3-0.
Por otro lado, si el Athletic consigue mantener al Barcelona en 0-0 durante mucho tiempo, su confianza aumentará. El Barcelona podría impacientarse ligeramente, y eso podría generar oportunidades para Nico Williams e Iñaki Williams al contraataque.
Por eso el primer gol es extremadamente importante.
Si el Barcelona marca primero, favorezco firmemente al Barcelona.
Si el Athletic marca primero, toda la predicción cambia porque el Barcelona tendría que ir a buscar el partido.
📊 MI PROBABILIDAD DE VICTORIA
Después de considerar el estado de forma, la ventaja de jugar en casa, la calidad de la plantilla, la potencia ofensiva y los resultados recientes en los enfrentamientos directos, mi estimación personal de probabilidades es:
Victoria del Barcelona — 72%
Empate — 17%
Victoria del Athletic Bilbao — 11%
Estas son mis propias estimaciones de probabilidades, no resultados garantizados.
En cuanto a los goles, espero que el Barcelona tenga una producción ofensiva superior. Es totalmente posible que haya tres o más goles si el partido se abre después del primer tanto.
⭐ JUGADOR A SEGUIR: RAPHINHA
Si tengo que elegir a un jugador que podría marcar la mayor diferencia, me quedo con Raphinha.
Ya comenzó la temporada con dos goles y parece preparado para continuar con su gran estado de forma ofensivo. Si el Athletic no puede impedir que encuentre posiciones centrales, podría volver a aparecer en el marcador.
Pero Lamine Yamal es el otro jugador al que seguiría muy de cerca.
Su capacidad en el uno contra uno podría ser decisiva, especialmente contra una defensa que podría tener dificultades para cubrir todo el ancho del campo.
🚨 ¿PUEDE EL ATHLETIC DAR LA SORPRESA?
Sí, el fútbol siempre brinda una oportunidad al menos favorecido.
Si el Athletic defiende de forma compacta, frustra al Barcelona, gana las disputas físicas y explota la línea defensiva adelantada del Barcelona mediante Nico e Iñaki Williams, puede crear un problema serio.
Pero al observar el panorama completo, no creo que la probabilidad sea lo bastante alta como para convertir al Athletic en favorito.
El Barcelona tiene demasiadas armas ofensivas, juega en casa, comenzó la temporada con una victoria por 5-0 y su registro reciente contra el Athletic es extremadamente sólido.
Así que mi confianza sigue estando con el vigente campeón.
🏁 PREDICCIÓN FINAL
El Barcelona GANARÁ.
Mi predicción principal: Barcelona 3-1 Athletic Bilbao.
Predicción alternativa: Barcelona 3-0 Athletic Bilbao.
Desarrollo esperado del partido: posesión del Barcelona + presión sostenida + contraataques del Athletic.
Jugadores clave del Barcelona: Raphinha, Lamine Yamal, Pedri y Fermín López.
Amenazas clave del Athletic: Nico Williams, Iñaki Williams y Oihan Sancet.
Mi principal expectativa es que el Barcelona acabará superando la resistencia defensiva del Athletic y, una vez que llegue el primer gol, el equipo local debería tener la calidad suficiente para controlar el partido.
⚽ Mi predicción final es victoria del Barcelona, pero respetaría la amenaza del Athletic Bilbao al contraataque y no diría que este sea un partido completamente exento de riesgos.
#SKHynixSurgesOver5%
SK Hynix cotiza actualmente alrededor de 1.262 USDT en Gate, y la acción del precio más reciente muestra una estructura alcista a medio plazo, pero una consolidación a corto plazo tras una fuerte recuperación. El precio se movió recientemente de aproximadamente 1.201 a 1.281 USDT, creando un rango intradía de casi el 6,7%. El activo registra alrededor de un +1,3% en 24 horas y aproximadamente un +3,2% en siete días, según los datos de referencia. Esta volatilidad es importante: los compradores siguen activos, pero el precio se aproxima ahora a una importante zona de resis
HighAmbition
#SKHynixSurgesOver5%
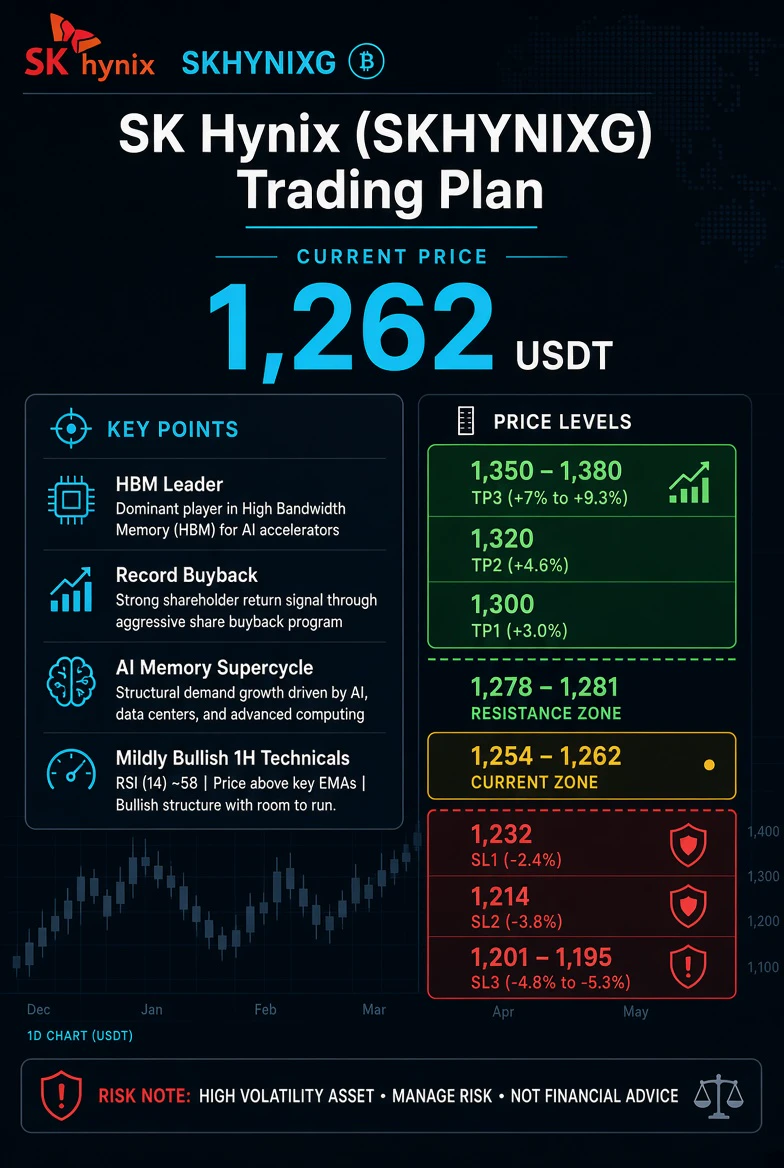
SK Hynix cotiza actualmente alrededor de 1.262 USDT en Gate, y la última acción del precio muestra una estructura alcista a medio plazo, pero una consolidación a corto plazo tras una fuerte recuperación. El precio se movió recientemente de aproximadamente 1.201 a 1.281 USDT, creando un rango intradía de casi el 6,7%. El activo registra alrededor de un +1,3% en 24 horas y aproximadamente un +3,2% en siete días, según los datos de referencia. Esta volatilidad es importante: los compradores siguen activos, pero el precio se aproxima ahora a una zona de resistencia importante donde puede aumentar la toma de beneficios. La pregunta inmediata es si SK Hynix puede superar 1.280–1.281 y continuar hacia 1.300 y más allá, o si primero retrocederá hacia 1.230–1.240.
La historia fundamental sigue siendo muy alcista. SK Hynix ha anunciado un enorme programa de retorno a los accionistas de 40 billones de wones surcoreanos, aproximadamente 28–29 mil millones de dólares, que incluye recompras y cancelación de acciones, además de fijar como objetivo destinar más del 50% del flujo de caja libre acumulado de 2025–2027 a los retornos para los accionistas. El mercado reaccionó con fuerza y las acciones cotizadas en Corea ganaron aproximadamente un 12% tras el anuncio. Una recompra tan grande puede respaldar el beneficio por acción, reducir el número de acciones en circulación y mejorar la confianza de los inversores. Más importante aún, se produce mientras SK Hynix se beneficia de la fuerte demanda de memoria relacionada con la IA.
El mayor catalizador estructural es la memoria de alto ancho de banda, o HBM. SK Hynix sigue siendo uno de los principales proveedores de HBM del mundo, con una cuota estimada de alrededor del 56–60%, dependiendo del segmento y del periodo de medición. La HBM es esencial para los aceleradores avanzados de IA, lo que convierte a SK Hynix en uno de los principales beneficiarios de la continua expansión de los centros de datos de IA. Nvidia y otras empresas de chips de IA necesitan cantidades cada vez mayores de memoria de alto rendimiento, y los modelos de IA más grandes están generando una mayor demanda de ancho de banda y de memoria energéticamente eficiente.
Esto proporciona a SK Hynix una exposición directa a una de las áreas de mayor crecimiento de la industria de los semiconductores.
Las perspectivas para el ciclo de la memoria también siguen siendo favorables. Bank of America ha descrito el entorno actual como un posible superciclo de la memoria y ha identificado a SK Hynix como una empresa preferida del sector. Las previsiones apuntan a un crecimiento interanual de aproximadamente el 51% en los ingresos de DRAM y de alrededor del 45% en los ingresos de NAND, junto con incrementos significativos en los precios medios de venta. Si se cumplen estas expectativas, SK Hynix podría beneficiarse de mayores volúmenes, precios más sólidos, mejores márgenes y una mayor generación de efectivo. La empresa también está invirtiendo fuertemente en capacidad futura, incluida una inversión prevista en memoria de aproximadamente 54 billones de wones, mientras continúa desarrollando tecnologías avanzadas de NAND, como productos de 375 capas.
Sin embargo, los traders no deberían ignorar los riesgos. SK Hynix ya ha ganado aproximadamente un 200–235% en lo que va de año, dependiendo de la cotización de referencia. Después de un repunte tan masivo, las correcciones bruscas son normales. La toma de beneficios, las preocupaciones sobre la valoración, los cambios en los precios de la memoria, un aumento de la oferta de los competidores, un menor gasto en IA o una venta generalizada de valores tecnológicos podrían desencadenar una caída significativa, incluso si los fundamentales a largo plazo siguen siendo sólidos. El mayor peligro es asumir que unos fundamentales sólidos significan que el precio solo puede subir. Con las valoraciones actuales, las expectativas ya son elevadas, por lo que la empresa podría necesitar seguir superando las expectativas para mantener un impulso fuerte.
Desde el punto de vista técnico, el gráfico de 1 hora sigue siendo constructivo. El precio está por encima de las principales medias móviles a corto plazo, con la media de 7 periodos alrededor de 1.254–1.262, la media de 30 periodos cerca de 1.232, la media de 120 periodos alrededor de 1.219 y la media de 200 periodos cerca de 1.214. Esta alineación favorece a los alcistas porque las medias más cortas se mantienen por encima de las más largas.
Mientras el precio se mantenga por encima de la zona de 1.214–1.220, la estructura a medio plazo seguirá siendo saludable.
El RSI se sitúa alrededor de 58, lo que muestra un impulso positivo sin condiciones extremas de sobrecompra. Esto significa que todavía hay margen para otro movimiento alcista. Un movimiento hacia 60–65 combinado con una ruptura por encima de 1.280 reforzaría la configuración alcista. El MACD es ligeramente positivo, en línea con una consolidación más que con un cambio de tendencia confirmado. La banda superior de Bollinger se encuentra alrededor de 1.278–1.280, mientras que la banda media está cerca de 1.231. Por tanto, el precio se encuentra cerca de la parte superior de su rango reciente, lo que hace que perseguir el mercado sea menos atractivo que esperar una ruptura confirmada o un retroceso controlado. Un ADX alrededor de 19 también sugiere que todavía no se ha desarrollado plenamente una tendencia direccional más fuerte.
La primera resistencia importante se sitúa en 1.278–1.281. Desde 1.262, un movimiento hasta 1.281 representa aproximadamente un +1,5%. Una ruptura confirmada por encima de esta zona podría abrir el camino hacia el nivel psicológico de 1.300. De 1.262 a 1.300 hay aproximadamente un +3,0%. Si los compradores convierten 1.300 en soporte, el siguiente objetivo sería 1.320, lo que representa aproximadamente un +4,6%. Una continuación más fuerte podría apuntar entonces a 1.350, alrededor de un +7,0%, mientras que un movimiento extendido hacia 1.380 representaría aproximadamente un +9,3%.
A la baja, 1.254–1.262 es el pivote inmediato. El primer soporte importante se encuentra en 1.231–1.232, alrededor de un -2,4% desde 1.262. Este nivel combina la media móvil de 30 periodos y la banda media de Bollinger, lo que lo convierte en una zona importante para los compradores. Por debajo, 1.214–1.220 es la zona de soporte estructural crítica. Una caída hasta 1.214 representa aproximadamente un -3,8%. Si esta zona aguanta y regresan los compradores, la estructura alcista permanece intacta. Si 1.214 se rompe de forma decisiva, aumenta la probabilidad de una corrección más profunda.
La siguiente zona de caída es 1.201–1.185. Un movimiento hasta 1.201 representaría aproximadamente un -4,8%, mientras que 1.185 supondría alrededor de un -6,1% desde la referencia de 1.262. Perder 1.185 debilitaría seriamente la tesis alcista actual a corto plazo y podría indicar que la recuperación reciente ha fracasado.
Para la estrategia de trading, evitaría perseguir ciegamente el precio cerca de la resistencia superior. La configuración de ruptura preferida es un movimiento confirmado por encima de 1.280–1.281 con un fuerte impulso y una consolidación exitosa por encima de ese nivel. En ese escenario, TP1 es 1.300 (+3,0%), TP2 es 1.320 (+4,6%) y TP3 es 1.350–1.380 (+7,0% a +9,3%). Los beneficios deberían tomarse progresivamente en lugar de esperar al objetivo final. Si el precio retrocede, la zona de 1.231–1.240 es la primera que debe vigilarse en busca de una reversión alcista. Una prueba más profunda de 1.214–1.220 también puede convertirse en una oportunidad si los compradores defienden claramente el nivel.
En cuanto a la gestión del riesgo, SL1 es 1.232, aproximadamente un -2,4% desde la referencia de 1.262.
Esto es adecuado para operaciones agresivas a corto plazo, pero puede ser vulnerable a la volatilidad normal. SL2 es 1.214, aproximadamente un -3,8%, y es más adecuado para una operación de swing porque se sitúa por debajo del grupo de medias móviles principales. SL3 es 1.201–1.195, aproximadamente un -4,8% a -5,3%. Debido a que este stop es más amplio, el tamaño de la posición debería ser menor. El trader debería seleccionar un stop adecuado en lugar de tratar los tres como salidas simultáneas.
La relación entre riesgo y recompensa explica por qué es importante el momento de entrada. Entrar en 1.262 con SL2 en 1.214 implica un riesgo aproximado del 3,8%, mientras que TP1 en 1.300 ofrece solo alrededor de un 3,0% de potencial alcista. TP2 mejora la recompensa hasta aproximadamente un 4,6%, y TP3 en 1.350 ofrece alrededor de un 7,0%. Por lo tanto, la configuración resulta más atractiva si el trader espera una entrada con un mejor retroceso o confirma una ruptura antes de entrar. Una posición más pequeña con un stop estructuralmente significativo es preferible a una posición grande con un stop extremadamente ajustado, porque SK Hynix puede moverse fácilmente varios puntos porcentuales durante la volatilidad normal.
Hay tres escenarios probables a partir de ahora. El escenario alcista es una ruptura por encima de 1.280–1.281, seguida de 1.300 y después de 1.320–1.350.
Si el impulso sigue siendo fuerte, 1.380 se vuelve posible. El escenario neutral es una consolidación entre aproximadamente 1.230 y 1.280 mientras el mercado asimila el repunte reciente. Esto no sería necesariamente bajista; una consolidación lateral puede crear una base más sólida para una ruptura posterior.
El escenario bajista comienza con una ruptura sostenida por debajo de 1.214, lo que abre la posibilidad de alcanzar 1.201 y 1.185. Por debajo de 1.185, la estructura de recuperación a corto plazo quedaría seriamente dañada.
Durante los próximos 6–12 meses, mantengo una visión constructiva debido al liderazgo de SK Hynix en HBM, su exposición a la infraestructura de IA, la demanda relacionada con Nvidia, el desarrollo de memoria avanzada, sus grandes planes de inversión y sus agresivos retornos para los accionistas. Si el gasto en IA continúa expandiéndose y la oferta de HBM sigue siendo relativamente limitada, los beneficios y los márgenes podrían mantenerse sólidos. Los principales riesgos a largo plazo son una menor inversión de capital en IA, la caída de los precios de la memoria, un exceso de oferta, una competencia más fuerte y una compresión de las valoraciones.
Mi sesgo general es alcista, pero disciplinado en lugar de agresivo. Por encima de 1.280–1.281, el caso de ruptura se vuelve mucho más sólido, con 1.300, 1.320 y 1.350–1.380 como principales objetivos alcistas. Un retroceso hacia 1.231–1.240 seguido de una fuerte reversión podría ofrecer una entrada aún mejor. El soporte más importante es 1.214–1.220. Mientras 1.214 se mantenga, seguiría considerando la debilidad principalmente como una corrección dentro de una estructura alcista más amplia. Una ruptura decisiva por debajo de 1.214 obligaría a adoptar un enfoque más defensivo.
Hoja de ruta final: TP1 1.300 (+3,0%), TP2 1.320 (+4,6%), TP3 1.350–1.380 (+7,0% a +9,3%). SL1 1.232 (-2,4%), SL2 1.214 (-3,8%), SL3 1.201–1.195 (-4,8% a -5,3%). Mi estrategia preferida es esperar una ruptura confirmada por encima de 1.280 o un retroceso controlado hacia un soporte sólido. No persigas cada vela verde, especialmente después de un repunte superior al 200% en lo que va de año. Deja que el mercado confirme la dirección, mantén controlado el tamaño de la posición y toma beneficios por etapas.
Veredicto final: SK Hynix sigue siendo estructuralmente alcista y continúa siendo una de las apuestas más sólidas en memoria para IA, pero el mercado se encuentra actualmente en un punto de decisión técnica crítico. Los fundamentales respaldan precios más altos, mientras que el gráfico exige paciencia. Una ruptura exitosa por encima de 1.280–1.281 podría iniciar el siguiente tramo hacia 1.300, 1.320 y potencialmente 1.350–1.380.
Un retroceso saludable hacia 1.231–1.240 podría ofrecer una entrada con una mejor relación entre riesgo y recompensa, mientras que 1.214 sigue siendo el nivel clave que los alcistas deben defender.
La tendencia sigue siendo favorable, pero la gestión del riesgo debe ser lo primero porque este activo puede moverse un 5–7% con mucha rapidez.
Este es un marco de análisis de mercado, no una predicción garantizada. La referencia de 1.262 USDT se utiliza para los cálculos porcentuales, mientras que los precios en tiempo real pueden cambiar rápidamente. Noticias inesperadas de la empresa, resultados, sentimiento sobre los semiconductores, gasto en IA, acontecimientos macroeconómicos y condiciones de liquidez pueden invalidar cualquier configuración técnica.
repost-content-media
Gate Social | Reclutando streamers y creadores
Una publicación reveladora, un livestream: haz que se reconozca tu experiencia y que se recompense tu creatividad.
🎁 Recompensas de crecimiento para nuevos creadores
Los nuevos streamers pueden desbloquear beneficios de prueba de VIP5 al transmitir en directo, mientras que los streamers destacados pueden ganar hasta 100 dólares en GT en recompensas. Los creadores de contenido también pueden ganar hasta un 60 % de comisión mediante la minería de contenido.
🔥 Temas destacados, recompensas adicionales
Crea publicaciones y organiza livestreams sobre
HighAmbition
Gate Social | Reclutando streamers y creadores
Una publicación ingeniosa, una transmisión en directo: haz que se reconozca tu experiencia y se recompense tu creatividad.
🎁 Recompensas de crecimiento para nuevos creadores
Los nuevos streamers pueden desbloquear beneficios de prueba de VIP5 al transmitir en directo, mientras que los streamers destacados pueden ganar hasta 100 dólares en GT en recompensas. Los creadores de contenido también pueden ganar hasta un 60 % de comisión mediante la Minería de Contenido.
🔥 Temas en tendencia, recompensas extra
Crea publicaciones y realiza transmisiones en directo sobre los resultados de NVIDIA para tener la oportunidad de ganar Recompensas para Creadores de NVDA y el Premio Lucky Copy Trader. Únete al Desafío para Creadores de Contratos de Eventos de Gate para ganar hasta 80 USDT en efectivo, con más campañas temáticas y recompensas para creadores que se lanzan periódicamente.
Convierte tus análisis en influencia y tu creatividad en valor duradero.
👉 Transmite en directo ahora: https://www.gate.com/zh/live
👉 Crea una publicación: https://www.gate.com/post
repost-content-media
GT+2,21%
NVDA+0,69%
#BitcoinETFNetInflow4038BTC
Título: Flujo de 4.038 BTC de los ETF de Bitcoin — Lo que realmente significa para el próximo movimiento
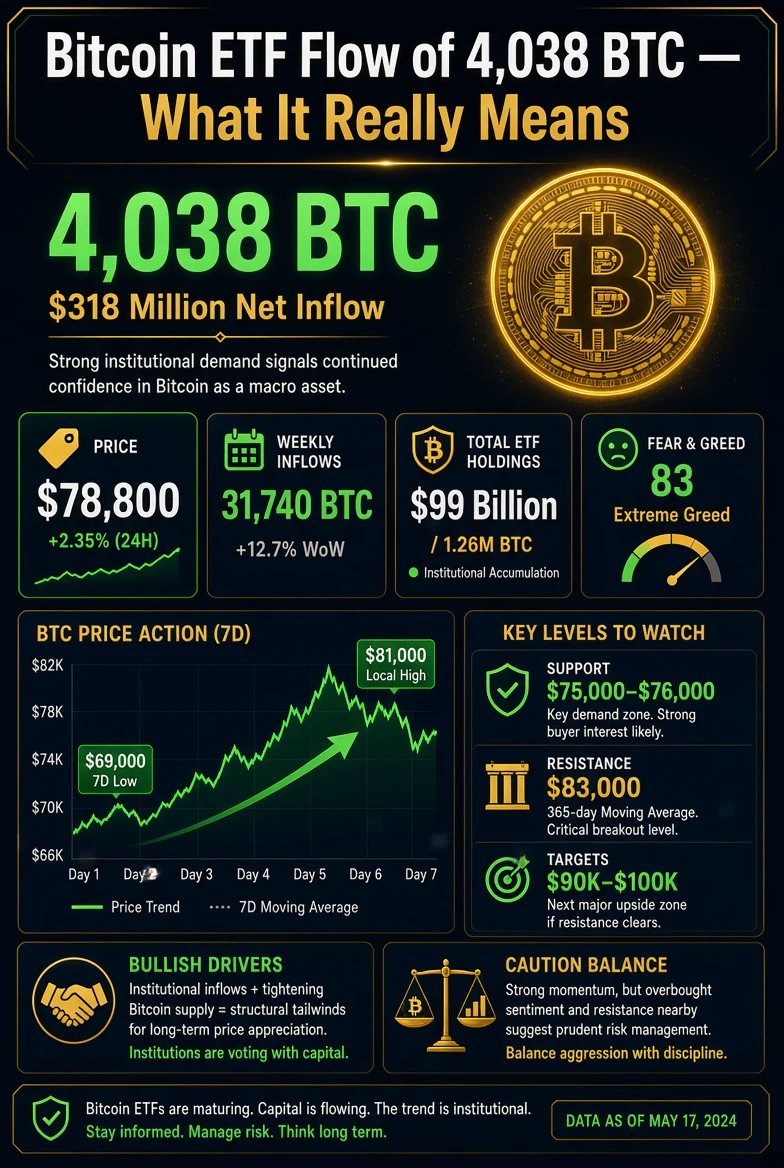
Primero, asegurémonos de entender correctamente la cifra, porque mucha gente confunde las compras brutas con el flujo neto. Cuando decimos que los ETF de Bitcoin al contado de EE. UU. registraron una entrada neta de 4.038 BTC, eso no significa que entrara dinero nuevo por valor de 4.038 BTC y que no saliera nada. Significa que, después de restar todas las amortizaciones y salidas de los fondos ese día, el cambio neto en sus tenencias de Bitcoin fue de más 4.038
HighAmbition
#BitcoinETFNetInflow4038BTC
Título: Flujo de 4.038 BTC en los ETF de Bitcoin — Lo que realmente significa para el próximo movimiento
Primero, asegurémonos de entender correctamente la cifra, porque mucha gente confunde las compras brutas con el flujo neto. Cuando decimos que los ETF de Bitcoin al contado de EE. UU. registraron una entrada neta de 4.038 BTC, eso no significa que entraran 4.038 BTC en dinero nuevo y que no saliera nada. Significa que, después de restar todos los reembolsos y salidas de los fondos de ese día, el cambio neto en sus tenencias de Bitcoin fue de más 4.038 BTC. Al precio al contado actual, de alrededor de 78.800 dólares, eso equivale aproximadamente a 318 millones de dólares de nueva demanda neta hacia el producto. El último dato oficial de las instituciones que sigo muestra una entrada neta de aproximadamente 314 millones de dólares, que en términos de BTC equivale a unas 3.990 monedas —muy cerca de tu cifra de 4.038—, por lo que la historia es coherente se mire como se mire.
¿Por qué importa esto? Porque los ETF de Bitcoin al contado no son productos apalancados; poseen Bitcoin real. Cuando un emisor de ETF recibe nuevas suscripciones netas, debe acudir al mercado abierto y comprar Bitcoin para respaldar esas participaciones. Es demanda al contado real y sin cobertura que reduce físicamente la oferta disponible para todos los demás. Por eso, un día de entrada neta sólida como este no es solo sentimiento: es presión compradora directa en el mercado al contado. Esa es la razón por la que las cifras de flujos tienen más peso que un tuit aleatorio o la billetera de una sola ballena.
Ahora, la perspectiva general. No estamos hablando de un solo día aislado. La perspectiva semanal es mucho más sólida. Las entradas netas en los ETF de Bitcoin al contado fueron de aproximadamente 31.740 BTC durante la semana pasada, lo que supuso la mayor entrada semanal desde octubre de 2025. Para poner la magnitud en contexto, los activos totales gestionados por el conjunto de ETF de Bitcoin al contado de EE. UU. ascienden ahora a aproximadamente 99.000 millones de dólares, es decir, alrededor de 1,26 millones de Bitcoin. Se trata de un enorme y estable conjunto de capital institucional que solo crece cuando los flujos se vuelven positivos. Frente a eso, una entrada diaria de 4.000 monedas es significativa, pero no enorme: representa aproximadamente el 0,3 % del total de tenencias de los ETF. El mensaje no es que un solo día sea explosivo; el mensaje es que la dirección de los flujos ha cambiado claramente, pasando de las fuertes salidas que vimos en mayo y junio a entradas sostenidas.
¿Dónde está el precio y qué han conseguido ya los flujos? Bitcoin cotiza ahora mismo justo alrededor de 78.800 dólares, con una caída de aproximadamente el 0,2 % en el día, pero con una subida cercana al 13,9 % en los últimos siete días. Permíteme ser específico sobre la secuencia, porque explica muchas cosas. Hace poco más de una semana, Bitcoin se encontraba cerca de 69.000 dólares. Después, subió por encima de 69.000 dólares, superó los 72.000 y los 75.000 dólares, y llegó a tocar aproximadamente los 81.000 dólares esta semana antes de retroceder al rango actual de 78.800 dólares. Eso supone un movimiento de aproximadamente entre el 15 % y el 17 % desde los mínimos, y más de 8.000 a 9.000 dólares en términos monetarios en aproximadamente una semana: una de las mayores ganancias semanales en dólares registradas. El movimiento a corto plazo ha sido drástico, y el retroceso desde el máximo de 81.000 dólares hasta los 78.800 actuales es de solo alrededor del 2,7 %, una pausa normal y saludable, no un quiebre.
¿Qué está impulsando todo esto? Los flujos no aparecieron de la nada; están reaccionando a un catalizador macroeconómico. El gran detonante fue el anuncio del Tesoro de EE. UU. de que aproximadamente duplicaría sus operaciones de recompra de bonos a largo plazo: esencialmente, una señal de que el Tesoro está dispuesto a intervenir en el mercado para presionar a la baja los rendimientos a largo plazo. Eso es significativo para Bitcoin por dos razones. Primero, cuando los rendimientos de la deuda pública a largo plazo están limitados y el dólar se debilita, el dinero tiende a rotar hacia activos escasos y duros. Segundo, es una respuesta directa al hecho de que los rendimientos a 30 años han estado en su nivel más alto desde 2007, lo que ha presionado a los activos de riesgo durante todo el primer semestre de este año. Bitcoin pasó meses rindiendo por debajo del mercado precisamente por ese estrangulamiento de liquidez; la señal de recompra revierte parte de esa presión. Si a eso añadimos el impulso regulatorio positivo —una norma propuesta por la SEC para facilitar las ofertas de criptomonedas y el avance de la Clarity Act hacia una votación en el Senado en septiembre—, tenemos un claro viento de cola macroeconómico y político.
Permíteme darte ahora mi opinión honesta sobre lo que realmente cambia la entrada de 4.038 BTC en los ETF y lo que no cambia. Sí cambia el balance de oferta y demanda a corto plazo: más dólares institucionales están comprometidos con mantener Bitcoin físico, lo que reduce la oferta flotante que no está ya bloqueada en exchanges o en manos de tenedores a largo plazo. Refuerza la configuración técnica porque las entradas sostenidas tienden a absorber las ventas y establecer un suelo para los retrocesos. Pero, por sí sola, no garantiza una subida en línea recta. Hay que sopesarla frente a varios obstáculos muy reales. El mercado está sobrecalentado a corto plazo. Los márgenes de ganancias no realizadas de los operadores han subido hasta alrededor del 20,5 %, el nivel más alto desde junio de 2025, y, históricamente, una lectura así lleva a algunos tenedores a recoger beneficios. Los tenedores a corto plazo y las ballenas más recientes ya han empezado a recoger beneficios: registraron aproximadamente 1.200 millones de dólares en ganancias realizadas durante unos días la semana pasada, incluida una cifra récord en un solo día de alrededor de 614 millones de dólares. Las entradas en los exchanges también se han disparado, lo que normalmente indica intención de distribución y no de acumulación.
Esta es, por tanto, la imagen equilibrada. El escenario a medio plazo ha mejorado de verdad: los flujos se volvieron positivos, el sentimiento pasó a Codicia Extrema (el Índice de Miedo y Codicia se sitúa alrededor de 83), la demanda mensual está creciendo al ritmo más rápido desde finales del año pasado y Bitcoin ha recuperado sus medias móviles clave en solo cuatro días, un patrón observado históricamente cerca del inicio de mercados alcistas cíclicos, con ecos de octubre de 2015, abril de 2020 y octubre de 2023. Es una señal realmente constructiva, y me inclino por la opinión de que estamos en la fase inicial de algo que podría convertirse en un nuevo mercado alcista, en lugar de un rebote de gato muerto.
Pero, siendo honestos sobre el corto plazo: un solo dato no cambia el clima. El único nivel crítico que hay que vigilar es la media móvil de 365 días, situada alrededor de 83.000 dólares. En ciclos anteriores, cerrar por encima de esa línea ha sido la confirmación «oficial» de que una tendencia bajista ha cambiado. Ahora mismo, Bitcoin está aproximadamente un 5 % por debajo, en 78.800 dólares. Hasta que superemos y mantengamos los 83.000 dólares con un cierre diario por encima, debemos considerar el movimiento actual como un cambio de tendencia alentador, pero no confirmado, y estar preparados para una posible corrección temprana de mercado alcista. El rango realista a corto plazo que veo es aproximadamente de 76.000 a 83.000 dólares: soporte alrededor de 76.000 a 75.500 dólares, después el nivel psicológico de 80.000 dólares y, por encima, la zona de confirmación de 83.000 dólares.
Ahora, la pregunta sobre la previsión: ¿hasta dónde puede llegar? En el escenario sólido, si el programa de recompra del Tesoro se mantiene, si los datos de PCE e IPC de septiembre son moderados y si se aprueba la Clarity Act, la tesis de una liquidez más flexible, un dólar en descenso y una demanda institucional real podría llevar a Bitcoin mucho más allá de la línea de confirmación de 83.000 dólares. En ese escenario, situaría las próximas áreas de resistencia importantes aproximadamente en 90.000 dólares, después entre 95.000 y 100.000 dólares, y los alcistas hablarían de un desafío a la zona del máximo histórico, entre 120.000 y 124.000 dólares, en un horizonte más largo. Recuerda que Bitcoin todavía está aproximadamente un 36 % por debajo de su máximo histórico, lo que significa que, desde 78.800 dólares, volver a los máximos supondría un movimiento de aproximadamente el 55 %: es una exigencia muy grande y requeriría que el contexto macroeconómico siguiera siendo favorable durante meses, no semanas. En el escenario débil, si la recompra resulta ser algo puntual, si la inflación se mantiene persistente o si la situación entre EE. UU. e Irán se intensifica hasta convertirse en un evento de aversión al riesgo, Bitcoin podría volver a poner a prueba fácilmente el soporte cercano a 75.000-72.000 dólares, y una tendencia quebrada volvería a poner sobre la mesa la zona de 69.000 a 70.000 dólares. Mi escenario base es una subida gradual con consolidación: veo a Bitcoin pasando las próximas semanas digiriendo el movimiento entre la franja media de los 70.000 dólares y la franja baja de los 80.000 dólares antes de intentar una ruptura real de los 83.000 dólares.
Sobre la estrategia de trading, que es donde la mayoría de la gente pierde la disciplina, permíteme ser práctico. Si ya estás manteniendo o acumulando Bitcoin mediante DCA, lo saludable es no perseguir el repunte. El mercado está sobrecalentado a corto plazo, y comprar justo en la cima de un movimiento semanal del 14 % es la forma de que te expulsen en el primer retroceso. Dale al precio espacio para establecer una nueva base. La configuración táctica más limpia es esperar una de dos cosas: o bien un cierre diario decisivo por encima de la media móvil de 83.000 dólares —esa es tu confirmación para añadir en fortaleza con el impulso— o bien un retroceso hacia la banda de soporte de 75.000 a 76.000 dólares, que es tu entrada de menor riesgo si la tendencia se mantiene. Si quieres ser más conservador, entra de forma escalonada: añade una posición pequeña por encima de 80.000 dólares solo si se mantiene, y añade más durante una caída en lugar de hacerlo todo de una vez. Evita el apalancamiento en el entorno actual de financiación y liquidaciones, porque la volatilidad brusca en ambas direcciones es precisamente lo que liquida las posiciones excesivamente apalancadas; la presión sobre los cortos ha agotado gran parte de ese combustible, y lo que queda está principalmente del lado de la recogida de beneficios, así que no querrás ser la liquidez de salida.
Mi opinión, expresada claramente: la entrada de 4.038 BTC es un dato alcista que refuerza un escenario que ya estaba mejorando, pero es la confirmación de una tendencia que todavía no ha demostrado su validez en la línea de 83.000 dólares, no una luz verde para entrar con todo en la cima del movimiento semanal. Considera el repunte actual como constructivo y propio de una fase inicial del ciclo, no como un mercado alcista terminado. Posiciónate en consecuencia: respeta el riesgo, conserva liquidez disponible y deja que el precio te dé la confirmación antes de otorgarle tu convicción. La verdadera prueba llegará durante las próximas dos a cuatro semanas, con los datos de inflación y el contexto de liquidez posterior al Día del Trabajo, y eso nos dirá mucho más que la cifra de flujo de un solo día. Vigila los 83.000 dólares, vigila el dato de PCE de septiembre y vigila si el Tesoro cumple realmente con la ampliación de las recompras a partir del 9 de septiembre. Esas tres cosas decidirán si esto es el comienzo de algo grande o simplemente otro repunte de un mercado bajista.#BTC
repost-content-media
#TopFiveLeaguesPreMatchPredictor
Barcelona vs Athletic Bilbao — Mi predicción del partido
Barcelona vs Athletic Bilbao es uno de esos partidos en los que la ventaja de jugar en casa, el estado de forma reciente y el historial de enfrentamientos directos apuntan en la misma dirección. En mi opinión, Barcelona tiene más posibilidades de llevarse los tres puntos en el Camp Nou, y mi predicción es que Barcelona ganará 3-1.
Barcelona comenzó su campaña 2026/27 de La Liga de manera excelente, con una contundente victoria por 5-0 sobre el Elche. Su fútbol ofensivo se mostró brillante, con Raphinha,
HighAmbition
#TopFiveLeaguesPreMatchPredictor
Barcelona vs Athletic Bilbao — Mi predicción del partido
Barcelona vs Athletic Bilbao es uno de esos partidos en los que la ventaja de jugar en casa, la forma reciente y el historial de enfrentamientos directos apuntan en la misma dirección. En mi opinión, Barcelona tiene mayores probabilidades de llevarse los tres puntos en el Camp Nou, y mi predicción es que Barcelona ganará por 3-1.
Barcelona comenzó su campaña 2026/27 de La Liga de una manera excelente, con una contundente victoria por 5-0 sobre el Elche. Su fútbol ofensivo se mostró muy preciso, con Raphinha, Fermín López y Karim Adeyemi teniendo un gran impacto. Athletic Bilbao, por su parte, sufrió una derrota por 3-1 contra el Sevilla en su partido inaugural. Aunque ese encuentro estuvo muy condicionado por una expulsión temprana, Athletic aún debe enfrentarse a un equipo ofensivo mucho más fuerte como Barcelona.
La principal razón detrás de mi predicción sobre Barcelona es su dominio reciente en este enfrentamiento. Barcelona ha ganado los últimos seis duelos entre estos equipos, marcando 17 goles y encajando solo uno. Athletic también ha tenido dificultades para marcar contra el Barça, al no encontrar la red en cinco de sus últimos seis enfrentamientos. Además, Barcelona está invicto en sus últimos 15 partidos de La Liga como local contra Athletic, lo que convierte al Camp Nou en un lugar muy difícil para que los visitantes obtengan un resultado positivo.
También espero que Lamine Yamal y Raphinha sean grandes amenazas. Barcelona tiene suficiente calidad ofensiva para crear ocasiones desde ambas bandas, mientras que su centro del campo puede controlar la posesión y someter continuamente a Athletic a presión. Otro factor interesante es Rodri, ya que Hansi Flick confirmó que el plan es que juegue.
Aunque no sea titular, su presencia podría añadir otro nivel de control al centro del campo de Barcelona.
Sin embargo, no creo que se deba subestimar al Athletic Bilbao. Tiene jugadores peligrosos como Nico Williams, capaces de causar problemas al contraataque, y su nuevo entrenador, Edin Terzic, querrá que su equipo reaccione después de la decepcionante derrota inaugural. Athletic también tiene la fuerza física y la intensidad necesarias para dificultar el partido, especialmente si Barcelona se vuelve demasiado agresivo y deja espacios a la espalda de su defensa.
El guion de partido que espero es que Barcelona controle la posesión desde el principio, cree varias ocasiones y finalmente rompa la estructura defensiva de Athletic. Espero que Athletic tenga momentos en los que amenace a Barcelona, pero durante los 90 minutos creo que la superior calidad ofensiva del Barça y la ventaja de jugar en casa marcarán la diferencia.
Mi predicción final: Barcelona 3-1 Athletic Bilbao
Ganador: Barcelona 🔵🔴
Mi confianza: 8/10
Para mí, Barcelona es el claro favorito en este enfrentamiento. Athletic puede luchar y crear problemas, pero teniendo en cuenta el impulso actual de Barcelona, su dominio reciente en este enfrentamiento y su excepcional historial como local, espero que los campeones defensores comiencen su campaña en casa con otra victoria importante.
repost-content-media
#GateStockInsightsChallenge +#NVIDIA
Resultados del segundo trimestre del ejercicio fiscal 2027 de NVIDIA: ¿el auge de la IA apenas está comenzando?
El último informe de resultados del segundo trimestre del ejercicio fiscal 2027 de NVIDIA ha dado al mercado de la IA otra razón importante para prestar atención. El 27 de agosto, hora de Pekín, NVIDIA (NASDAQ: NVDA) comunicó unos ingresos trimestrales de 96,22 mil millones de dólares, lo que representa un enorme aumento del 106% frente al mismo periodo del año pasado y un crecimiento del 18% respecto al trimestre anterior. El negocio de Data Cen
HighAmbition
#GateStockInsightsChallenge +#NVIDIA
Resultados del segundo trimestre fiscal de 2027 de NVIDIA: ¿el auge de la IA apenas está comenzando?
El último informe de resultados del segundo trimestre fiscal de 2027 de NVIDIA le ha dado al mercado de la IA otra razón importante para prestar atención. El 27 de agosto, hora de Pekín, NVIDIA (NASDAQ: NVDA) informó de unos ingresos trimestrales de 96,22 mil millones de dólares, lo que representa un enorme aumento del 106% respecto al mismo periodo del año pasado y un crecimiento del 18% frente al trimestre anterior. El negocio de centros de datos siguió siendo el motor indiscutible de la empresa, al generar aproximadamente 89 mil millones de dólares en ingresos, un 117% más interanual y alrededor del 92,5% de los ingresos totales. Las acciones de NVIDIA cerraron inicialmente la sesión regular en 209,66 dólares, un 1,59% menos, pero después de la publicación de resultados la acción subió un 4,71% en las operaciones posteriores al cierre, hasta 219,53 dólares. Sin embargo, en mi opinión, la parte más importante de este informe no fue la propia superación de las expectativas trimestrales. Fue la señal de crecimiento futuro mucho más sólida de NVIDIA.
El mercado se ha acostumbrado a que NVIDIA presente cifras espectaculares, por lo que otro trimestre sólido por sí solo ya no basta para cambiar por completo el sentimiento de los inversores. Lo que diferencia a este informe es la indicación de la empresa de que los ingresos del ejercicio fiscal 2028 podrían crecer aproximadamente un 70%. Esta cifra es especialmente importante porque el mercado esperaba anteriormente un crecimiento cercano al 45%. La diferencia entre ambas expectativas es enorme. Esto sugiere que la dirección de NVIDIA cree que el actual ciclo de inversión en infraestructura de IA tiene mucho más margen de expansión del que muchos inversores suponían anteriormente.
La estructura del negocio de NVIDIA también cuenta una historia importante. Los ingresos de centros de datos, de aproximadamente 89 mil millones de dólares, representan ahora cerca del 92,5% de los ingresos trimestrales totales, lo que demuestra hasta qué punto la IA se ha integrado en el desempeño financiero de la empresa. Los negocios de videojuegos y visualización profesional juntos aportaron solo alrededor de 7,2 mil millones de dólares. NVIDIA ya no se beneficia simplemente de la IA como una parte de su negocio; la infraestructura de IA se ha convertido efectivamente en el núcleo de toda la empresa. Esto hace que los resultados de NVIDIA sean cada vez más importantes no solo para los inversores de semiconductores, sino también para el sector tecnológico mundial en general.
Otra señal alentadora proviene de la composición de la demanda de centros de datos.
Los clientes hiperescaladores generaron aproximadamente 48,71 mil millones de dólares, mientras que los clientes de servicios de IA en la nube, industriales y empresariales aportaron alrededor de 40,31 mil millones de dólares. Según se informa, la segunda categoría creció un 138% interanual. Esto es extremadamente significativo porque indica que el gasto en IA se está extendiendo gradualmente más allá de las mayores empresas de la nube. Si las empresas de los sectores de salud, finanzas, manufactura, software y otras industrias continúan construyendo infraestructura de IA, NVIDIA podría beneficiarse de una base de clientes mucho más amplia durante los próximos años.
La previsión para el próximo trimestre añade aún más fuerza a esta historia. NVIDIA espera unos ingresos de aproximadamente 108 mil millones de dólares en el tercer trimestre fiscal, con un margen de variación del 2% al alza o a la baja. Esto se compara con unas expectativas del mercado de aproximadamente 104,2 mil millones de dólares. Una vez más, NVIDIA está fijando un objetivo de ingresos superior al que los inversores ya habían descontado. Sin embargo, la empresa también se enfrenta a limitaciones del lado de la oferta. La escasez de memoria y el aumento de los costes de memoria siguen siendo restricciones importantes. Esto crea una situación interesante: la demanda parece extremadamente sólida, pero la capacidad de NVIDIA para capturarla plenamente depende en parte de la capacidad de la cadena de suministro de semiconductores en general. Si estos cuellos de botella mejoran, podría haber un potencial alcista adicional para los ingresos futuros.
Los márgenes son un área que los inversores deberían vigilar atentamente. NVIDIA espera un margen bruto ajustado de aproximadamente el 74% para el tercer trimestre, ligeramente por debajo de la expectativa del mercado del 74,77%. El aumento de los costes de componentes y memoria podría ejercer cierta presión incluso mientras los ingresos siguen expandiéndose rápidamente. Otra incertidumbre es China, porque la previsión actual no incluye los ingresos de computación de centros de datos del mercado chino.
Por lo tanto, cualquier cambio en las condiciones regulatorias podría influir en las estimaciones futuras.
La perspectiva de valoración también está cambiando. El cierre de NVIDIA en la sesión regular, en 209,66 dólares, otorgó a la empresa una capitalización de mercado de aproximadamente 5,07 billones de dólares. Sin embargo, a pesar de esta enorme valoración, el múltiplo de beneficios se ha contraído a medida que los beneficios han crecido a un ritmo extraordinario.
Un ratio P/E inferior a 27x, basándose en las cifras presentadas, se ve muy diferente del entorno de valoración de las primeras etapas del repunte de la IA. Esto recuerda que el rápido crecimiento de los beneficios puede reducir los múltiplos de valoración incluso cuando el precio de la acción continúa subiendo.
Aun así, los inversores no deberían interpretar el múltiplo más bajo como una garantía de que NVIDIA sea barata.
El mercado está prestando cada vez más atención al retorno de la inversión. Los hiperescaladores están gastando cientos de miles de millones de dólares en chips de IA, centros de datos, redes e infraestructura energética. Con el tiempo, los inversores querrán pruebas claras de que estas inversiones están generando ingresos y beneficios suficientes. Si la monetización de la IA continúa acelerándose, la historia de crecimiento de NVIDIA podría seguir siendo sólida. Si los clientes terminan reduciendo el gasto de capital porque los retornos decepcionan, todo el ciclo de los semiconductores para IA podría verse sometido a presión.
La competencia es otro factor que no se puede ignorar. NVIDIA ocupa actualmente una posición extraordinaria en la computación de IA, pero AMD, los aceleradores de IA personalizados desarrollados por grandes empresas tecnológicas y las futuras arquitecturas de semiconductores compiten por una parte del mercado. Por lo tanto, NVIDIA debe seguir ofreciendo plataformas más rápidas, eficientes y potentes, al tiempo que mantiene su ventaja en el ecosistema de software. A su escala actual, incluso una pequeña desaceleración en la ejecución podría tener un impacto significativo en las expectativas de los inversores.
Para mí, el mensaje más importante de Jensen Huang y del último informe de resultados es que la IA se está convirtiendo cada vez más en un ciclo fundamental de infraestructura informática, en lugar de ser una tendencia tecnológica temporal. Las empresas necesitan enormes cantidades de potencia informática para entrenar y operar modelos de IA cada vez más sofisticados, y NVIDIA sigue siendo una de las principales beneficiarias de esa demanda.
Mi perspectiva sigue siendo alcista, pero evitaría tratar el informe de resultados como una garantía de subidas ininterrumpidas. La zona de 219-220 dólares es ahora un nivel importante a corto plazo después del salto posterior al cierre. Si los compradores logran establecer un soporte sólido por encima de 220 dólares, los siguientes objetivos psicológicos podrían situarse alrededor de 225 y 230 dólares. Por otro lado, si el entusiasmo posterior a los resultados se desvanece, la zona de 209-210 dólares se convierte en un área de soporte importante, seguida del nivel psicológico de 200 dólares.
En general, creo que este informe de resultados refuerza la historia de inversión a largo plazo de NVIDIA. Los 96,22 mil millones de dólares de ingresos trimestrales, los 89 mil millones de dólares de ingresos de centros de datos, el crecimiento del 117% de los centros de datos y una tasa estimada de crecimiento del 70% en el ejercicio fiscal 2028 demuestran que el ciclo de gasto en IA todavía tiene un impulso considerable. La mayor pregunta ya no es si NVIDIA puede crecer rápidamente; es si la empresa puede mantener este ritmo extraordinario mientras las limitaciones de suministro, la competencia, las expectativas de valoración y los retornos de la inversión en IA adquieren una importancia cada vez mayor.
Mi opinión personal: NVIDIA sigue siendo una de las inversiones en infraestructura de IA más sólidas del mercado.
El informe de resultados ofrece a los alcistas otro argumento contundente, pero con una valoración superior a 5 billones de dólares, los inversores deberían esperar una ejecución excepcional. En mi opinión, la verdadera importancia de este informe es que NVIDIA ha dado al mercado una razón más sólida para creer que la historia de crecimiento de la IA podría prolongarse mucho más hacia el futuro.
#NVIDIAEarnings
repost-content-media
NVDA+0,69%
AMD+1,40%
#WarshJacksonHolePreviewMarketsFocusOnRates
Jackson Hole 2026: el discurso debut de Warsh tiene a todo el mercado centrado en los tipos de interés
El Simposio de Política Económica de Jackson Hole comienza esta semana en Wyoming, del 27 al 29 de agosto, bajo el tema «Innovación financiera: implicaciones para los pagos y la política». Pero el tema oficial no es lo que los mercados están observando. El verdadero foco es el presidente de la Reserva Federal, Kevin Warsh, quien pronunciará su primer gran discurso en Jackson Hole el viernes 28 de agosto. Los operadores de acciones, bonos, divisas,
HighAmbition
#WarshJacksonHolePreviewMarketsFocusOnRates
Jackson Hole 2026: el discurso inaugural de Warsh tiene a todo el mercado pendiente de los tipos de interés
El Simposio de Política Económica de Jackson Hole comienza esta semana en Wyoming y se celebrará del 27 al 29 de agosto bajo el tema «Innovación financiera: implicaciones para los pagos y la política». Pero el tema oficial no es lo que los mercados están observando. El verdadero foco es el presidente de la Reserva Federal, Kevin Warsh, quien pronunciará su primer gran discurso en Jackson Hole el viernes 28 de agosto. Los operadores de acciones, bonos, divisas, oro y criptomonedas esperan una sola cosa: una señal más clara sobre la futura dirección de los tipos de interés estadounidenses.
Warsh asumió el cargo de presidente de la Fed el 22 de mayo de 2026, sucediendo a Jerome Powell. Su aparición en Jackson Hole se produce apenas unas semanas antes de la reunión del FOMC del 15 de septiembre, lo que hace que el discurso sea especialmente importante. Actualmente, los mercados asignan aproximadamente una probabilidad de una entre tres, alrededor del 33%, a una subida de tipos en septiembre.
Eso significa que los inversores están realmente divididos, y que incluso un pequeño cambio en el lenguaje de Warsh podría desencadenar una gran reevaluación de precios en los mercados globales.
El problema central es la inflación. Los últimos datos del PCE de julio, la medida de inflación preferida de la Reserva Federal, mostraron una inflación general de alrededor del 3,7% interanual, mientras que la inflación subyacente se mantuvo cerca del 3,3%. Ambas siguen estando significativamente por encima del objetivo del 2% de la Fed. Esto deja a Warsh ante un difícil acto de equilibrio: la inflación sigue siendo obstinadamente alta, pero el crecimiento económico está mostrando señales de perder impulso.
El tipo de los fondos federales se sitúa actualmente entre el 3,50% y el 3,75%, después de que la Fed mantuviera los tipos sin cambios a finales de julio con una votación de 9-3. Los tres funcionarios disidentes favorecieron una subida de tipos, lo que pone de relieve lo dividido que se ha vuelto el comité. Al mismo tiempo, los datos del mercado laboral se han debilitado, con un informe reciente de nóminas que mostró una contracción significativa del empleo. El PIB sigue siendo positivo, pero cada vez es más difícil que los inversores ignoren las preocupaciones sobre un crecimiento más lento e incluso una posible recesión leve.
Por tanto, el mercado de bonos del Tesoro es el campo de batalla más importante de cara a Jackson Hole. El rendimiento del bono del Tesoro a 10 años ronda el 4,67%, mientras que el rendimiento a 2 años se acerca al 4,23%. El rendimiento a 30 años sigue por encima del 5%, alrededor del área del 5,18%-5,23%. Estos elevados rendimientos a largo plazo afectan directamente a las hipotecas, el endeudamiento empresarial, los préstamos al consumo y las condiciones financieras generales.
El secretario del Tesoro, Scott Bessent, también ha entrado en escena. El Tesoro anunció un aumento de las recompras de bonos a largo plazo alrededor del 20 de agosto en un esfuerzo por mejorar la liquidez y reducir la presión en el extremo largo del mercado de bonos del Tesoro. La medida impulsó a la baja los rendimientos a largo plazo y contribuyó a la debilidad del dólar, al tiempo que respaldó al oro y al bitcoin. Los inversores interpretaron la intervención como un intento de relajar las condiciones financieras en un momento en que el mercado de bonos se estaba volviendo cada vez más incómodo.
Los mercados de predicción siguen siendo escépticos respecto a que la presión desaparezca. Los operadores de Kalshi han situado en aproximadamente un 56% la probabilidad de que el rendimiento a 10 años termine 2026 en el 4,75% o más, mientras que los operadores de Polymarket ven una probabilidad aproximada de dos entre tres de que el rendimiento supere el 4,8% en algún momento de este año. El mensaje es claro: aunque los rendimientos caigan temporalmente, los inversores siguen esperando que persista la presión estructural.
Eso nos lleva al dólar y al oro. El dólar estadounidense ha recuperado parte de sus pérdidas recientes, pero sigue bajo presión en agosto. Las preocupaciones sobre la sostenibilidad de la deuda estadounidense, los rendimientos del Tesoro y las dudas en torno a la independencia de la Fed han reforzado lo que los operadores describen cada vez más como la «operación de depreciación monetaria»: alejarse del efectivo y de la exposición tradicional al dólar para dirigirse hacia activos escasos o duros.
El oro ha sido uno de los mayores beneficiarios. El oro al contado cotiza alrededor de 4.653 dólares por onza y ha ganado más del 8% en 2026, mientras que solo agosto ha generado una subida de más del 14%. Tras caer con fuerza desde su máximo anterior por encima de 5.300 dólares, el oro se recuperó desde aproximadamente 4.000 dólares en junio hasta el área de 4.650 dólares. Los menores rendimientos reales y la debilidad del dólar han ayudado a impulsar el rebote.
Ahora Jackson Hole podría determinar si ese repunte del oro se acelera o se revierte. Un Warsh agresivo probablemente empujaría al alza los rendimientos y el dólar, ejerciendo presión sobre el oro. Un mensaje moderado podría tener el efecto contrario, alentando a los operadores a aumentar su exposición al oro a medida que las expectativas de una política monetaria más flexible y las preocupaciones sobre la sostenibilidad fiscal vuelvan a ocupar el primer plano.
El bitcoin está respondiendo a las mismas fuerzas macroeconómicas, pero con una volatilidad mucho mayor. Recientemente, el bitcoin ha cotizado alrededor de 78.694 dólares, después de acercarse a 79.500 dólares y poner a prueba el nivel psicológicamente importante de 80.000 dólares. Ha ganado aproximadamente un 23% durante la última semana y alrededor de un 20,5% durante el último mes. Sin embargo, el panorama general sigue siendo volátil: el bitcoin todavía está muy por debajo de su máximo anterior de ciclo, cercano a 124.753 dólares, y sufrió una gran caída hacia el área de los 60.000 dólares antes de este último rebote.
El reciente repunte del bitcoin estuvo estrechamente relacionado con el anuncio del Tesoro, la caída del dólar y los menores rendimientos a largo plazo. Los ETF de bitcoin al contado también atrajeron aproximadamente 1,6 mil millones de dólares en entradas semanales, mientras que las posiciones cortas apalancadas sufrieron un cierre forzoso al subir los precios. Ethereum también ha participado en la recuperación y cotiza alrededor de 2.486 dólares.
Por eso Jackson Hole importa tanto para las criptomonedas. El bitcoin cotiza cada vez más como un activo macroeconómico, en lugar de estar impulsado exclusivamente por la adopción, la tecnología o los flujos de los ETF. Los rendimientos del Tesoro, la fortaleza del dólar y la política de la Reserva Federal ahora pueden mover BTC con extrema rapidez.
Si Warsh ofrece un mensaje moderado y sugiere que las bajadas de tipos siguen siendo posibles, el bitcoin y el oro podrían recibir otro fuerte impulso. Un mensaje agresivo podría producir la reacción contraria, enviando al alza los rendimientos y el dólar, mientras presiona a los activos de riesgo. Dado que el bitcoin ya ha subido con fuerza en un corto periodo, la reacción podría ser especialmente agresiva.
Entonces, ¿qué deberían esperar realmente los inversores de Warsh?
El consenso parece favorecer un discurso relativamente neutral. Alrededor del 69% de los gestores de fondos encuestados espera que Warsh evite anunciar directamente la decisión de septiembre y se centre, en cambio, en la inflación, el objetivo del 2% de la Fed, los principios de política a largo plazo y la independencia del banco central. Si eso ocurre, la reacción inmediata podría ser limitada, porque el mercado ya ha descontado un resultado neutral.
La verdadera oportunidad —y el riesgo— reside en la sorpresa.
Un Warsh agresivo podría enfatizar que una inflación superior al 3% es inaceptable y que la Fed debe seguir preparada para subir los tipos si fuera necesario. Ese lenguaje podría impulsar al alza los rendimientos del Tesoro, fortalecer el dólar y presionar a las acciones, el oro y el bitcoin.
Un Warsh moderado podría argumentar que los elevados rendimientos a largo plazo ya están endureciendo las condiciones financieras y realizando parte del trabajo de la Fed. Si sugiere que el debilitamiento del impulso de la economía merece mayor atención, los mercados podrían retirar rápidamente parte del riesgo de subida de tipos previsto. Eso probablemente significaría menores rendimientos, un dólar más débil y una renovada fortaleza del oro y las criptomonedas.
Mi opinión es que probablemente Warsh mantendrá deliberadamente abierta la decisión de septiembre. Tiene fama de ser duro con la inflación, por lo que no puede permitirse parecer complaciente mientras la inflación siga por encima del objetivo. Pero el debilitamiento del mercado laboral y el enfriamiento de las condiciones económicas le dan motivos para evitar comprometerse con otra subida.
También existe un importante contexto político. La administración Trump ha presionado abiertamente a favor de tipos más bajos, mientras que la intervención del Tesoro en el mercado de bonos ha añadido otra capa de complejidad. Con las elecciones de mitad de mandato acercándose, una subida inmediata de tipos tendría una importante sensibilidad política. El economista Jeremy Siegel también ha argumentado que no espera que Warsh suba los tipos antes de las elecciones de mitad de mandato.
Para los operadores, eso significa que el discurso debe tratarse como un evento de expectativas y no como una decisión de política monetaria. La decisión real llega el 15 de septiembre. Jackson Hole es la señal que podría reformular las expectativas antes de esa reunión.
Los niveles clave serán importantes. Para el bitcoin, los 80.000 dólares son la resistencia psicológica inmediata. Una ruptura limpia y una consolidación por encima de ese nivel después de un discurso moderado podrían prolongar al alza el actual cierre forzoso de posiciones cortas. Una reacción agresiva podría enviar BTC de vuelta hacia el área de 74.000-75.000 dólares.
El oro presenta una configuración similar. El soporte alrededor de 4.050-3.960 dólares y después 3.930 dólares podría adquirir importancia si los rendimientos suben con fuerza. Al alza, una sorpresa moderada podría impulsar el oro hacia nuevos máximos por encima de 4.700 dólares.
El dólar también debe vigilarse de cerca. Una señal moderada de la Fed podría debilitar el dólar y respaldar al EUR/USD, mientras que una sorpresa agresiva podría producir un fuerte rebote del dólar. El USD/JPY es especialmente sensible a los cambios en las expectativas sobre los tipos estadounidenses, por lo que la volatilidad allí podría ser significativa.
El mayor error sería operar únicamente basándose en el titular. La primera reacción del mercado después de un importante discurso de la Fed puede ser extremadamente emocional. El movimiento más importante suele desarrollarse después, una vez que los operadores han tenido tiempo de asimilar el mensaje completo y compararlo con lo que ya estaba descontado en los bonos y futuros.
Por eso importa el tamaño de las posiciones. En un evento tan sensible, las posiciones más pequeñas y la paciencia pueden ser más valiosas que intentar predecir la primera vela de un minuto. El mercado no necesita que Warsh diga «bajada» o «subida». A veces, una sola frase sobre la inflación, las condiciones financieras o el mercado laboral basta para cambiar por completo las expectativas.
Mi sesgo se inclina ligeramente hacia el lado moderado, principalmente porque el mercado ya está cada vez más preocupado por la posibilidad de una subida mientras el crecimiento económico muestra señales de tensión. Un mercado laboral más débil, una menor actividad inmobiliaria y unos elevados rendimientos a largo plazo dan a Warsh motivos para mantener la paciencia. Sin embargo, sus credenciales en materia de inflación significan que no ignoraría el escenario agresivo.
En términos simples, espero que Warsh intente mantener abiertas ambas puertas. Podría enfatizar que la inflación sigue siendo un problema grave, al tiempo que reconoce que las condiciones financieras son restrictivas y que han aumentado los riesgos para el crecimiento. Ese enfoque dejaría septiembre sin decidir y mantendría elevada la volatilidad.
Para los operadores de bitcoin y oro, esto crea una configuración fascinante. Si Warsh suena moderado, el dólar podría debilitarse, los rendimientos podrían caer y la operación de depreciación monetaria podría acelerarse. Si suena agresivo, los rendimientos podrían subir, el dólar podría fortalecerse y las recientes ganancias de BTC y el oro podrían sufrir una fuerte corrección.
La lección clave es que Jackson Hole no consiste en predecir las palabras exactas que utilizará Warsh. Consiste en entender la diferencia entre las expectativas y la realidad. Un discurso neutral podría apenas mover los mercados, porque la neutralidad ya se espera. Sin embargo, una pequeña sorpresa agresiva o moderada podría generar una reacción mucho mayor.
Por tanto, un solo discurso en Wyoming tiene el potencial de influir en la dirección de los bonos, el dólar, el oro, las acciones y las criptomonedas durante el resto de 2026. Con la inflación todavía por encima del 3%, el rendimiento a 10 años cerca del 4,67%, el rendimiento a 30 años por encima del 5%, el oro cerca de 4.653 dólares y el bitcoin poniendo a prueba los 80.000 dólares, el mercado ya está posicionado para una gran reacción.
Para mí, el mensaje es sencillo: hay que respetar ambos lados de la operación, vigilar los rendimientos del Tesoro y el dólar junto con el bitcoin y el oro, y no confundir Jackson Hole con la decisión real sobre los tipos. El discurso del viernes es el aperitivo. El 15 de septiembre es el plato principal.
El mercado no está esperando que Warsh le dé certeza. Está esperando un pequeño cambio en su tono que pueda indicar a los operadores en qué dirección es más probable que se mueva la Fed a continuación.
repost-content-media
#NVIDIAEarnings
Resultados del T2 de NVIDIA: el trimestre de 96,2 mil millones de dólares que demostró que la IA apenas está comenzando
Jensen Huang lo ha vuelto a hacer. El 26 de agosto de 2026, NVIDIA (NASDAQ: NVDA) presentó uno de los trimestres más enormes que cualquier empresa haya registrado, y las acciones apenas se movieron. Ese único hecho demuestra hasta qué punto se ha elevado el listón para esta máquina de 5,25 billones de dólares. Permíteme desglosar las cifras, explicar en qué se equivocó el mercado, trazar hacia dónde se dirigen las acciones y ofrecerte un plan de trading hones
HighAmbition
#NVIDIAEarnings
Resultados del Q2 de NVIDIA: el trimestre de 96,2 mil millones de dólares que demostró que la IA apenas está empezando
Jensen Huang lo ha vuelto a hacer. El 26 de agosto de 2026, NVIDIA (NASDAQ: NVDA) presentó uno de los trimestres más extraordinarios que haya registrado jamás una empresa, y las acciones apenas se movieron. Ese solo hecho demuestra lo extremadamente alto que se ha vuelto el listón para esta máquina de 5,25 billones de dólares. Analizaré las cifras, explicaré en qué se equivocó el mercado, trazaré el rumbo de las acciones y ofreceré un plan de trading honesto que aplicaría a partir de ahora.
Las cifras que hicieron historia
NVIDIA comunicó unos ingresos de 96,2 mil millones de dólares en su segundo trimestre fiscal, que terminó el 26 de julio de 2026. Esto supone un aumento del 106% frente a los 46,7 mil millones de dólares registrados un año antes y del 18% en términos secuenciales. Para ponerlo en perspectiva, NVIDIA añadió en un solo trimestre más ingresos de los que la mayoría de los gigantes tecnológicos genera en todo un año. Wall Street esperaba aproximadamente 92,2 mil millones de dólares, por lo que NVIDIA superó el consenso en unos 4 mil millones de dólares, una mejora de algo más del 4%.
El motor de toda la máquina es el negocio de centros de datos, que generó 89,0 mil millones de dólares en ingresos, un aumento extraordinario del 117% interanual y del 18% en términos secuenciales. Esto significa que aproximadamente el 92,5% de los ingresos totales de la empresa proviene ahora de la infraestructura de IA. Los chips Blackwell siguen teniendo una demanda extraordinaria y los hiperescaladores sencillamente no pueden comprar suficientes unidades.
La rentabilidad es donde NVIDIA realmente se distancia de todos sus pares. El beneficio por acción ajustado fue de 2,22 dólares, frente a 1,05 dólares un año antes, un salto de aproximadamente el 111%. Esta cifra superó la estimación de consenso de 2,09 dólares en alrededor del 6%. Sobre una base GAAP, el BPA fue de 2,46 dólares. Los márgenes brutos se mantuvieron en un saludable 75,0% tanto sobre una base GAAP como no GAAP, demostrando que NVIDIA no está cediendo poder de fijación de precios ni siquiera a una escala masiva.
Además de todo ello, la empresa devolvió aproximadamente 26 mil millones de dólares a los accionistas mediante recompras y dividendos durante el trimestre. En un momento en que muchas empresas vinculadas a la IA están consumiendo efectivo a ritmos alarmantes, NVIDIA lo genera y lo devuelve simultáneamente. El beneficio neto también casi se duplicó interanualmente, reforzando que se trata de un crecimiento profundamente rentable, no de ingresos por el mero hecho de generar ingresos.
Por qué las acciones apenas se movieron
Esta es la parte honesta y ligeramente frustrante. NVIDIA ha caído como reacción a sus resultados en seis de los últimos ocho trimestres, incluidos los últimos cuatro consecutivos. A pesar de esta enorme superación de las expectativas y de unas previsiones sólidas, la reacción fuera de horario fue moderada y las acciones retrocedieron ligeramente. La razón es sencilla y crucial: el mercado ya había descontado la perfección. Cotizando cerca de 213 a 216 dólares antes de la publicación de resultados, los inversores ya habían incorporado un trimestre enorme. Cuando registras un crecimiento de los ingresos del 106% y las acciones no suben, no es porque las noticias fueran malas, sino porque todo el mundo ya lo sabía. No quedaba ninguna prima por sorpresa que capturar.
También existe un debate legítimo que pesa sobre el mercado en torno a la financiación circular, la sostenibilidad del gasto de capital y si los hiperescaladores pueden seguir gastando sin una desaceleración. NVIDIA también redujo sus perspectivas para China y no asumió ningún envío de H20 en sus previsiones, lo que añadió un lastre geopolítico. Pero el punto central sigue siendo el mismo: que una acción se mantenga plana después de una superación de expectativas tan enorme es, en realidad, una configuración positiva a largo plazo, porque el múltiplo se ha comprimido mientras los beneficios se han disparado.
La valoración es el regalo del que nadie habla
Aquí es donde la tesis se vuelve realmente interesante. NVIDIA cotiza a aproximadamente 23,6 veces los beneficios futuros, basándose en un BPA de consenso de alrededor de 9,02 dólares para el ejercicio fiscal 2027. Esto está esencialmente en línea con el múltiplo del S&P 500, pese a que la empresa está aumentando sus ingresos más de un 100% interanual. Una empresa que duplica sus ingresos no debería cotizar con un múltiplo promedio del mercado. Históricamente, NVIDIA vuelve a valorarse en aproximadamente 35 a 40 veces los beneficios futuros a finales de año.
Si NVIDIA vuelve a un múltiplo de 35 veces los beneficios futuros a finales de 2026, eso implicaría un precio cercano a 315 dólares. Con 40 veces los beneficios futuros, las acciones valdrían alrededor de 360 dólares, aproximadamente un 67% por encima de los niveles actuales. El analista de UBS Tim Arcuri ve un camino hacia un BPA superior a 15 dólares en el ejercicio fiscal 2027 y superior a 20 dólares en el ejercicio fiscal 2028. El objetivo promedio de Wall Street a doce meses se sitúa alrededor de 305 a 317 dólares, aproximadamente entre un 43% y un 49% de potencial alcista. Los objetivos de los analistas van desde un mínimo bajista cercano a 180 dólares hasta máximos alcistas de 500 e incluso 743 dólares. El consenso sigue siendo claramente de compra, con esencialmente cero recomendaciones de venta.
¿Hasta dónde puede subir realmente?
Si los hiperescaladores cumplen sus planes de gasto en centros de datos, que se prevé que superen 1 billón de dólares en 2027 y se acerquen a entre 3 y 4 billones de dólares para 2030, la oportunidad de NVIDIA podría multiplicarse aproximadamente por cinco desde los niveles de 2026, respaldando una capitalización bursátil de entre 6 y 8 billones de dólares en un plazo de dos a tres años. A corto plazo, volver a 35 veces los beneficios futuros situaría a NVDA cerca de 315 dólares. Una capitalización bursátil de 6 billones de dólares requiere aproximadamente una ganancia del 14%. El extremo agresivo de Wall Street apunta a 500 dólares, alrededor de un 135% de potencial alcista. La previsión de 108 mil millones de dólares para el Q3, un aumento secuencial de aproximadamente el 12,3% y por encima de la estimación de unos 104,2 mil millones de dólares, demuestra que el motor no se está desacelerando.
Mi perspectiva honesta: NVDA cotizará significativamente más alto durante los próximos seis a doce meses, con 300 dólares como primer gran objetivo realista y 360 dólares como una cifra alcanzable si el mercado vuelve a valorarla conforme a sus promedios históricos. El escenario base es una subida gradual en lugar de un repunte vertical, porque a este tamaño cada movimiento requiere un capital enorme.
La estrategia de trading que tiene sentido
Para los traders, la moderada reacción posterior a los resultados crea una oportunidad. Las acciones se consolidaron en los niveles bajos $210s después de caer aproximadamente un 5% desde la publicación de mayo. Si NVDA mantiene la zona de soporte de 207 a 210 dólares, esa sería una entrada razonable para una operación de varias semanas, con un objetivo de 240 a 250 dólares durante las próximas semanas a medida que se deshacen las posiciones cortas, mientras que un stop por debajo de 205 dólares mantiene definido el riesgo.
Para los inversores a largo plazo, conviene construir posiciones durante las debilidades y mantenerlas pese a la volatilidad. Con 23,6 veces los beneficios futuros frente a un crecimiento superior al 100%, la infraestructura de IA de calidad está en oferta. Las caídas hacia 200 a 210 dólares parecen zonas de acumulación. Si el Q3 confirma la previsión de 108 mil millones de dólares y continúa el impulso de los centros de datos, la relación riesgo-recompensa se inclina firmemente al alza. El riesgo evidente: si el gasto de capital de los hiperescaladores decepciona este otoño o se endurecen las restricciones sobre China, NVDA podría volver a probar los 190 a 200 dólares pese a unos fundamentales sólidos.
Mi veredicto personal
Seré directo: NVIDIA es ahora mismo la empresa más importante del sector tecnológico, y sus resultados son un referéndum sobre toda la operación relacionada con la IA. Este trimestre demostró que la demanda es real, los márgenes se mantienen y el crecimiento se está acelerando. Que las acciones caigan como reacción a los resultados en seis de ocho ocasiones es una peculiaridad de comportamiento de un mercado que descuenta la perfección, no una señal de que la empresa esté rota. Los fundamentales son más sólidos de lo que sugiere la evolución del precio. Compraría durante las debilidades, tendría paciencia y mantendría la posición hasta el próximo año, con un objetivo de 300 a 360 dólares. El despliegue de la IA es un superciclo de infraestructura de varios años, y NVIDIA es la autopista de peaje que debe atravesar cada dólar de gasto de capital. Esto no es asesoramiento financiero, pero poseer NVIDIA a 23 veces los beneficios futuros es una de las oportunidades estructurales más atractivas de los últimos años. Los próximos uno, tres y cinco años favorecen al inversor paciente.
#GateStockInsightsChallenge +#NVIDIA
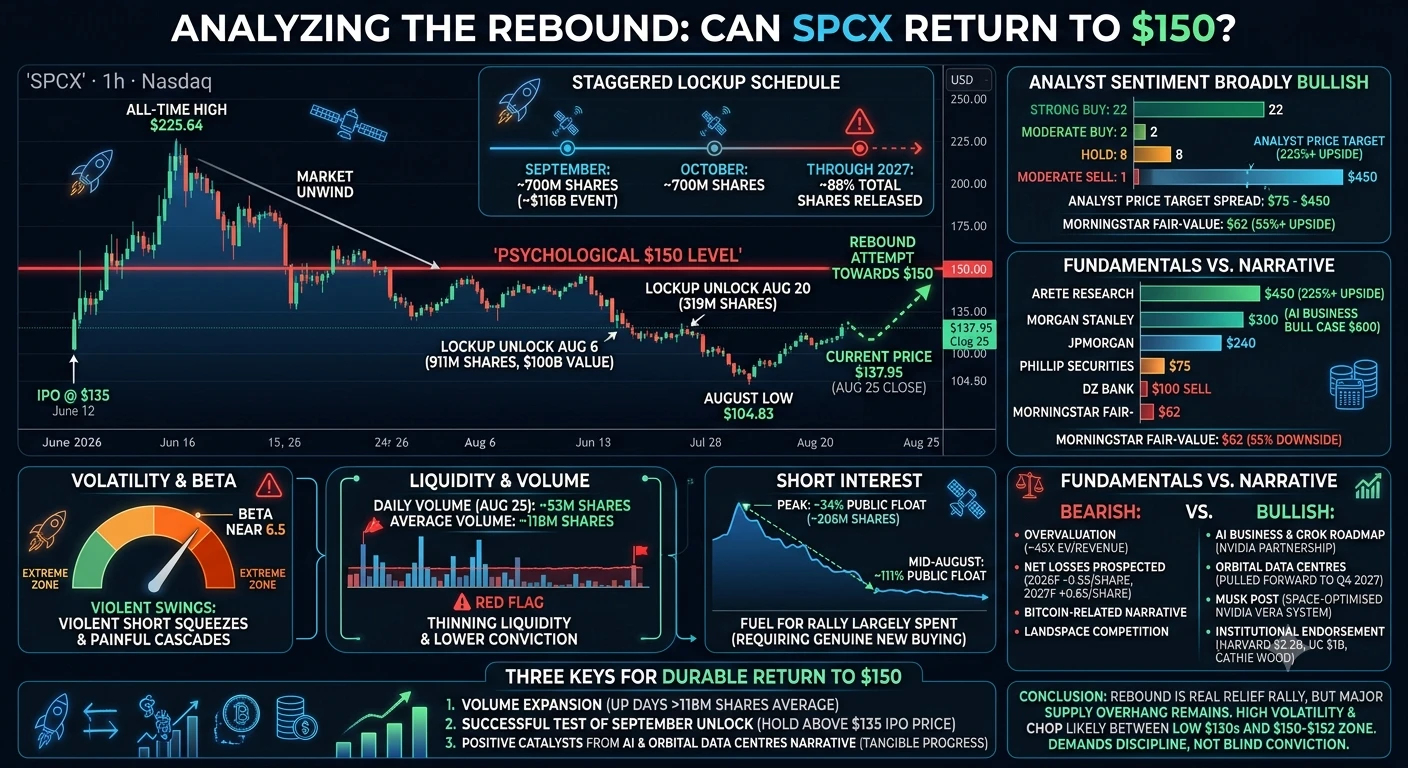
repost-content-media
#GateStockInsightsChallenge +#MRVL
Se acercan los resultados de MRVL: ¿puede durar el repunte de los chips de IA? Análisis completo

Marvell Technology (NASDAQ: MRVL) se encamina a la presentación de sus resultados del segundo trimestre fiscal de 2027 el 27 de agosto, después del cierre del mercado, con una de las configuraciones más explosivas del sector de los semiconductores. La acción ya ha registrado un impresionante repunte del 195,8 % desde principios de año y una ganancia del 253,2 % en los últimos doce meses, impulsada por aceleradores de IA personalizados, redes ópticas y una de la
HighAmbition
#GateStockInsightsChallenge +#MRVL
Se acercan los resultados de MRVL: ¿puede durar el repunte de los chips de IA? Análisis completo

Marvell Technology (NASDAQ: MRVL) se encamina a presentar su informe de resultados del segundo trimestre fiscal de 2027 el 27 de agosto, después del cierre del mercado, con una de las configuraciones más explosivas del sector de los semiconductores. La acción ya ha registrado un impresionante repunte del 195,8% en lo que va de año y una ganancia del 253,2% en los últimos doce meses, impulsada por aceleradores de IA personalizados, redes ópticas y una de las mayores nuevas alianzas del sector. La verdadera pregunta es si el impulso puede superar unas expectativas que se han vuelto muy exigentes. Estos son el precio actual, las cifras importantes, los niveles que hay que vigilar y los escenarios realistas.

PRECIO ACTUAL Y OSCILACIONES RECIENTES

En la última sesión antes de los resultados, MRVL cotiza en el rango bajo-medio de 230 a 240 dólares, tras cerrar cerca de 240 dólares en una jornada alcista sólida de aproximadamente un 4,8% en las últimas operaciones de agosto, con un ligero retroceso previo a la apertura hacia los 237-238 dólares antes de la publicación. El rango de 52 semanas va desde un mínimo de 61,44 dólares hasta un máximo intradía de 329,88 dólares, lo que significa que la acción se ha cuadruplicado con creces desde sus mínimos, aunque todavía se sitúa aproximadamente un 27% por debajo de su máximo histórico. Por el camino ha sido extremadamente volátil: en un momento llegó a devolver cerca del 50% desde los máximos durante una sacudida del sentimiento hacia los chips de IA, antes de protagonizar una potente recuperación. Durante el último mes, MRVL ha subido aproximadamente un 23% y, tras el anuncio del acuerdo con Google el 19 de agosto, la acción se disparó más de un 12% en las operaciones previas a la apertura, alcanzó un máximo cercano a 252 dólares y luego retrocedió hasta alrededor de 230 dólares, mientras los inversores vendían tras la noticia y esperaban directrices concretas.

EL ACUERDO CON GOOGLE QUE CAMBIÓ LA HISTORIA

El mayor catalizador es la expansión de la relación de Marvell con Google en materia de chips de IA. A mediados de agosto, Marvell reveló que había emitido a Google un warrant para comprar hasta 58,97 millones de acciones a un precio de ejercicio de 206,58 dólares, aproximadamente el 6,7% de las acciones en circulación y por valor de unos 12,2 mil millones de dólares si se ejerciera en su totalidad. El warrant se consolida en función de los ingresos que Marvell genere por trabajos de chips personalizados para Google hasta el ejercicio fiscal de 2033, incluidos aceleradores de IA, hardware de redes y productos de memoria; a partir del tercer trimestre fiscal de 2027, se desbloquean tramos adicionales por cada 500 millones de dólares en ingresos de productos personalizados registrados con Google. Rick Shafer, de Oppenheimer, afirma que esto valida la opinión de la dirección de que las ventas de ASIC o XPU de IA personalizados podrían duplicarse el próximo año hasta superar los 4 mil millones de dólares y superar los 10 mil millones de dólares en 2028 natural. UBS elevó su objetivo a 310 dólares y luego lo recortó a 300 dólares, mientras que Susquehanna elevó su objetivo de 230 a 265 dólares pocos días antes de los resultados.

LO QUE WALL STREET ESPERA DE LOS RESULTADOS

El consenso para el segundo trimestre fiscal prevé unos ingresos de aproximadamente 2,71 mil millones de dólares, un 35% más interanual, y un BPA no conforme a los PCGA de alrededor de 0,93 dólares, un 39% más. La previsión de la dirección se sitúa en ese rango, con 2,70 mil millones de dólares más o menos un 5% y 0,93 dólares más o menos 0,05 dólares; además, y esto es crucial, la empresa ha apuntado a unos ingresos trimestrales de aproximadamente 3 mil millones de dólares en el tercer trimestre fiscal, un trimestre completo por delante de las previsiones internas anteriores. La empresa ha superado las expectativas en cinco de sus últimos seis informes y no ha registrado ningún incumplimiento. Para todo el ejercicio fiscal 2027, los analistas prevén un BPA cercano a 3,07 dólares, aproximadamente un 42% más que los 2,16 dólares registrados en el ejercicio fiscal 2026. El segmento de centros de datos, motor de la historia, representa ahora aproximadamente entre el 74% y el 76% de los ingresos totales, y es ahí donde se concentra la demanda de silicio personalizado e interconexión óptica.

EL MOVIMIENTO DEL PRECIO QUE EL MERCADO DE OPCIONES ESTÁ DESCONTANDO

El mercado de opciones está descontando un gran movimiento en cualquier dirección, de alrededor del 12,4%, lo que se traduce en una oscilación de aproximadamente 31 dólares. Con una base cercana a 251 dólares, eso implica un alza próxima a 282 dólares y una baja cercana a 220 dólares. En el lado alcista, una fuerte superación de las expectativas acompañada de una mejora de las previsiones podría llevar la acción hacia la zona de 280-285 dólares. En el lado bajista, una superación modesta, unos márgenes más débiles o una aceleración más lenta del silicio personalizado podrían desencadenar un fuerte retroceso hacia los 220 dólares o menos, porque tras un repunte de casi el 200% en lo que va de año, la valoración deja prácticamente ningún margen para la decepción.

NIVELES CLAVE, SOPORTE Y RESISTENCIA

Para los operadores que quieran analizar esto con cifras concretas, los niveles técnicos a corto plazo están claros. El soporte inmediato se sitúa en la zona de 234-235 dólares, que ha actuado como suelo a corto plazo durante el retroceso desde el máximo de 252 dólares. Por debajo, el siguiente soporte está en la zona de 222-220 dólares, en línea con la caída que sugiere el mercado de opciones ante unos resultados decepcionantes. La zona de 206-208 dólares, justo alrededor del precio de ejercicio del warrant de Google, constituye un suelo psicológico y estructural ante cualquier venta masiva más profunda. Al alza, la primera resistencia es el máximo de 252-253 dólares alcanzado tras el repunte por el acuerdo con Google; una ruptura decisiva por encima abriría la puerta a la zona de 265-268 dólares, donde se concentran el objetivo medio de los analistas y una resistencia anterior. Más allá, la zona de 282-288 dólares es el objetivo de resultados del escenario alcista, y el horizonte más lejano es el máximo histórico cercano a 329,88 dólares, que varios modelos optimistas consideran alcanzable en un horizonte de varios años si la aceleración de la IA personalizada se produce según lo previsto.

PREVISIONES Y OBJETIVOS DE PRECIO DE LOS ANALISTAS

La comunidad de analistas es decididamente alcista. La cobertura incluye aproximadamente 38 calificaciones de compra o compra fuerte, frente a solo cinco de mantener y ninguna de venta, con un objetivo medio de precio en el rango de 256-268 dólares, lo que implica un alza aproximada de entre el 11% y el 14%. Entre los objetivos más agresivos están los 300 dólares de UBS y los aproximadamente 288 dólares del modelo de 24/7 Wall Street, mientras que el objetivo consensuado a un año se sitúa cerca de 266 dólares. La valoración es elevada, con un PER histórico cercano a 82 y un PER futuro de aproximadamente entre 58 y 62, pero el mercado está dispuesto a pagar una prima porque el recorrido de crecimiento es excepcional. La acción cotiza con prima frente a sus comparables, con un múltiplo futuro muy superior a las aproximadamente 20 veces de Broadcom y las aproximadamente 26 veces de NVIDIA; sin embargo, su menor base de ingresos significa que cada nuevo zócalo de chip conseguido proporciona un impulso desproporcionado al crecimiento.

ESTRATEGIA DE OPERACIÓN Y PRÓXIMOS PLANES

Esta es una acción de beta alta y de evento binario, y el informe de resultados es realmente un lanzamiento de moneda a corto plazo, aunque la tesis a largo plazo sea favorable. Para los inversores a largo plazo, promediar el coste en MRVL ante cualquier caída posterior a los resultados hacia el soporte de 220 dólares o menos ha sido históricamente una forma eficaz de construir una posición en un ganador estructural de la IA, dadas las previsiones de crecimiento del BPA del 42% para todo el año y el canal propiedad de Google. Para los operadores de corto plazo, lo prudente es esperar a que transcurra la primera hora después de los resultados para ver dónde se estabiliza la acción, en lugar de perseguir los fuegos artificiales iniciales, y respetar el nivel bajista de 220 dólares como stop ante una decepción. Para quienes ya tienen la acción, recoger beneficios parciales ante cualquier repunte hacia la zona de resistencia de 280-288 dólares es una forma razonable de asegurar ganancias mientras se mantiene una posición principal para el potencial alcista a más largo plazo.

¿HASTA DÓNDE PUEDE SUBIR?

Si la dirección cumple su trayectoria declarada y los ingresos de chips personalizados de Google se aceleran según lo previsto, las cuentas respaldan un camino de regreso hacia la marca de 300 dólares y potencialmente por encima durante los próximos doce meses, con los modelos más optimistas de los analistas apuntando a 310-330 dólares en un horizonte de varios años. Hay tres escenarios. El escenario alcista, con unos ingresos que alcancen los 3 mil millones de dólares en el tercer trimestre fiscal, una previsión de BPA elevada por encima de 3,30 dólares y una fortaleza sostenida de los centros de datos, podría llevar la acción hacia la zona de 280-300 dólares en unos meses. El escenario base, con una sólida superación en línea con las expectativas y unas previsiones estables, probablemente mantendría la acción en un rango de cotización de 240-265 dólares mientras consolida unas ganancias enormes. El escenario bajista, con márgenes más débiles o una aceleración más lenta del silicio personalizado, podría devolver fácilmente la acción a la franja de 220-235 dólares, y una decepción grave podría poner a prueba la zona del warrant de 206-208 dólares. En todos los escenarios, la acción será volátil, por lo que el tamaño de la posición y contar con un plan claro importan más que cualquier predicción individual.

CONSEJOS FINALES Y RIESGOS QUE HAY QUE VIGILAR

Hay que vigilar la tendencia del margen bruto, porque los acuerdos de silicio personalizado suelen tener márgenes inferiores a los de los productos estándar, y el mercado penalizará el deterioro incluso aunque se superen las expectativas de ingresos. Hay que vigilar la tasa de crecimiento de los centros de datos y cualquier información sobre la aceleración de los ingresos procedentes de Google. Hay que estar atentos a nuevos contratos de diseño más allá de la base de hiperescaladores, porque la diversificación reduce el riesgo de concentración. En cuanto a los riesgos, la beta de la acción es de aproximadamente 2,25, cerca del doble que la del mercado, por lo que las oscilaciones generales del sector de los semiconductores y de la macroeconomía afectarán duramente a MRVL. Una gran parte de la ganancia acumulada en lo que va de año ya refleja el optimismo, y una reacción binaria a los resultados puede borrar un mes de ganancias en un solo día. Con un movimiento implícito del 12,4%, cualquiera que mantenga la posición durante la publicación de resultados debe estar preparado para oscilaciones significativas en cualquier dirección. Mi lectura sincera es que la historia estructural de la IA a largo plazo para Marvell sigue intacta y es favorable, con un potencial alcista real hacia la zona de 280-300 dólares si los resultados son sólidos, pero el periodo inmediato es arriesgado y conviene gestionarlo con disciplina en el tamaño de la posición.
repost-content-media
#GateStockInsightsChallenge +#MRVL
$MRVL Avance de resultados: ¿Puede continuar el repunte de los chips de IA tras el acuerdo con Google?
$MRVL Los resultados por fin han llegado, y este es uno de los eventos de chips de IA más seguidos de la semana. Está previsto que Marvell Technology presente sus resultados fiscales del segundo trimestre del ejercicio fiscal 2027 después del cierre del mercado estadounidense el 27 de agosto. El mercado ya no busca simplemente superar las previsiones de ingresos. Los operadores quieren saber si Marvell puede convertir la enorme oportunidad de la IA, especia
HighAmbition
#GateStockInsightsChallenge +#MRVL
$MRVL Avance de resultados: ¿Puede continuar el repunte de los chips de IA tras el acuerdo con Google?
$MRVL Los resultados finalmente han llegado, y este es uno de los eventos de chips de IA más seguidos de la semana. Está previsto que Marvell Technology publique sus resultados fiscales del Q2 del FY2027 después del cierre del mercado estadounidense el 27 de agosto. El mercado ya no busca simplemente superar las previsiones de ingresos. Los operadores quieren saber si Marvell puede convertir la enorme oportunidad de la IA, especialmente su relación en expansión con Google, en un crecimiento y unas previsiones futuras más sólidos.
En el momento de este análisis, estoy utilizando el precio actual de MRVL, de alrededor de $257. Esto es importante porque la acción ya ha experimentado un enorme movimiento este año. Marvell ha subido aproximadamente un 180% en lo que va de año, según la cobertura reciente del mercado, lo que significa que las expectativas ya son extremadamente altas. La gran pregunta ya no es simplemente «¿Está creciendo Marvell?». La verdadera pregunta es «¿Puede Marvell crecer lo suficientemente rápido como para justificar la valoración de $257?»
Pregunta clave 1: ¿Puede continuar el repunte de los chips de IA?
Mi respuesta: Sí, pero el siguiente tramo alcista necesita confirmación por parte de los resultados y las previsiones.
Marvell está directamente posicionada dentro de la expansión de la infraestructura de IA mediante silicio personalizado, redes, conectividad óptica, soluciones relacionadas con la memoria e infraestructura de centros de datos. Su negocio de centros de datos ya representa una parte muy importante de los ingresos, mientras que los proveedores de servicios en la nube a hiperescala siguen invirtiendo fuertemente en infraestructura de IA. Esto proporciona a MRVL una sólida historia fundamental más allá de simplemente seguir el ciclo de las GPU de Nvidia.
El último acuerdo con Google hace que la historia sea aún más interesante. Marvell y Google tienen un acuerdo comercial relacionado con los productos de semiconductores personalizados de Google. Google recibió warrants para adquirir hasta 58,97 millones de acciones de Marvell a $206,58, mientras que el acuerdo podría generar hasta 120 mil millones de dólares en ingresos por productos personalizados hasta el ejercicio fiscal 2033 si se cumplen las condiciones pertinentes.
Este es un catalizador importante a largo plazo, pero los operadores deben recordar un punto importante: los ingresos futuros no son lo mismo que los ingresos inmediatos. El mercado puede valorar el crecimiento futuro de forma muy agresiva antes de que lleguen los resultados reales.
Pregunta clave 2: ¿Las noticias positivas ya están descontadas?
Mi respuesta: Probablemente una gran parte ya está descontada, pero no necesariamente toda.
Aquí es donde MRVL se vuelve interesante.
La acción ya ha subido de forma drástica, y el anuncio de Google elevó aún más las expectativas de los inversores. La cotización reciente de opciones sugería que los operadores se estaban preparando para un movimiento de aproximadamente el 10% en cualquier dirección alrededor de los resultados, con niveles potenciales de alrededor de $261 al alza y por debajo de $214 a la baja.
Esto nos dice algo muy importante: el mercado espera una gran reacción.
Si Marvell publica exactamente lo que los inversores ya esperan, la acción podría tener dificultades para seguir subiendo porque las buenas noticias ya están reflejadas en el precio. Sin embargo, si los ingresos, el BPA y especialmente las previsiones futuras superan las expectativas, los operadores de momentum a corto plazo podrían llevar rápidamente a MRVL hacia nuevos máximos.
Por eso no consideraría el acuerdo con Google por sí solo como una razón para perseguir la acción a $257.
Pregunta clave 3: ¿Qué esperan los operadores de los resultados?
Las expectativas de consenso actuales se sitúan en torno a 2,71 mil millones de dólares de ingresos y un BPA ajustado de $0,93 para el Q2 fiscal del FY2027. La propia previsión de Marvell era de aproximadamente 2,7 mil millones de dólares de ingresos, más o menos un 5%, y un BPA ajustado de $0,93, más o menos $0,05.
Eso significa que simplemente cumplir las previsiones podría no ser suficiente para generar un potente movimiento alcista.
El mercado observará tres aspectos con mucha más atención:
1. Superación de ingresos y BPA: Una superación clara reforzaría el escenario alcista.
2. Crecimiento del centro de datos: Los inversores quieren pruebas de que la demanda de infraestructura de IA se está acelerando, en lugar de simplemente mantenerse fuerte.
3. Previsiones futuras: Este podría ser el factor más importante. Un trimestre sólido seguido de unas previsiones conservadoras aún podría provocar una reacción de vender con la noticia.
El trimestre anterior de Marvell generó aproximadamente 2,42 mil millones de dólares de ingresos, con unos ingresos del centro de datos de alrededor de 1,83 mil millones de dólares, un 27% más interanual.
Panorama técnico de MRVL en $257
A $257, la acción está entrando en una zona extremadamente importante.
La primera resistencia psicológica importante es $260. Esto es importante porque el posicionamiento en opciones y las expectativas del mercado ya están concentrados alrededor de esta zona. Una ruptura decisiva por encima de $260 podría abrir la puerta hacia $270, seguida de $280-$285.
Por encima de $280, el siguiente objetivo importante pasa a ser el nivel psicológico de $300.
Y si el momentum se vuelve extremo después de los resultados, no se puede descartar un movimiento hacia $315-$330. El máximo anterior de 52 semanas/de todos los tiempos de Marvell se ha situado alrededor de $329, por lo que esa zona representa una importante zona de oferta y no un objetivo fácil.
Por tanto, mi hoja de ruta alcista sería:
$260 → $270 → $280 → $300 → $315 → $329
Pero estas son zonas de resistencia/objetivo, no precios garantizados.
Niveles de soporte clave
A la baja, vigilaría las siguientes zonas:
$250: Primer soporte a corto plazo. Mantenerse por encima de este nivel mantendría intacta la estructura alcista inmediata.
$240-$245: Zona de soporte técnico importante. Un movimiento de vuelta hacia aquí después de los resultados podría representar simplemente una toma de beneficios, en lugar de una reversión completa de la tendencia.
$230-$235: Soporte más sólido. Perder esta zona indicaría que la reacción posterior a los resultados se está volviendo más seria.
$215-$220: Zona importante a la baja. Los mercados de opciones también han apuntado hacia la zona baja de $210s como posible área de reacción a los resultados.
$200-$205: Soporte psicológico y estructural importante. Un movimiento hasta estos niveles dañaría considerablemente la configuración alcista a corto plazo.
El mercado técnico mostraba una estructura generalmente constructiva antes de los resultados, con varias medias móviles proporcionando señales alcistas, aunque los indicadores a corto plazo eran más mixtos.
RSI: ¿Está MRVL sobrecomprada?
Este es otro punto importante.
Las lecturas técnicas recientes sobre MRVL han situado el RSI(14) cerca de la parte baja-media de los 50, dependiendo de la fuente de datos y del momento del cálculo. Eso significa que el momentum es positivo/neutro, en lugar de encontrarse en una condición extrema de sobrecompra por encima de 70.
En realidad, esta es una configuración saludable si el informe de resultados proporciona otro catalizador fundamental.
Si el RSI supera 60-70 junto con una ruptura por encima de $260, los operadores de momentum podrían volverse más agresivos.
Sin embargo, si el precio sube mientras el RSI no confirma el movimiento, los operadores deberían vigilar una divergencia bajista y la toma de beneficios.
Por eso no utilizaría el RSI por sí solo para comprar o vender MRVL. Las previsiones de resultados, la acción del precio y la confirmación del volumen son mucho más importantes esta noche.
¿Qué está diciendo el sentimiento del mercado?
El sentimiento es claramente alcista, pero también está saturado.
Esa distinción importa.
El sentimiento de los analistas sigue siendo positivo, y la cobertura reciente muestra que la mayoría de los analistas seguidos mantienen recomendaciones de compra y un objetivo medio en la parte baja de los $270. UBS también ha mantenido una visión positiva mientras reducía su objetivo de $340 a $300.
Al mismo tiempo, la valoración se está convirtiendo en un factor serio. Un análisis reciente destacó que MRVL cotiza con una valoración premium después de su enorme repunte.
Esto crea una situación clásica de resultados:
Buenos resultados + previsiones sólidas = posible ruptura.
Buenos resultados + previsiones sin cambios = posible reacción de vender con la noticia.
Resultados débiles o previsiones débiles = corrección potencialmente pronunciada.
Mi estrategia de trading para MRVL
Personalmente, evitaría invertir toda la posición en MRVL justo antes de los resultados.
¿Por qué?
Porque los resultados pueden provocar una brecha que ignore los niveles normales de soporte y resistencia.
Si ya tuviera MRVL desde precios más bajos, consideraría proteger parte de los beneficios en lugar de intentar predecir el máximo exacto.
Para una nueva posición, mi enfoque preferido sería esperar a la reacción.
Escenario alcista
Si MRVL supera las expectativas y las previsiones son más sólidas de lo esperado, observaría primero $260.
Una ruptura limpia y una consolidación por encima de $260 podrían apuntar a:
$270 → $280 → $300
Si $300 se rompe con un volumen fuerte, el máximo anterior de alrededor de $329 se convierte en el objetivo alcista mayor.
La palabra clave es confirmación. Preferiría comprar una ruptura confirmada antes que perseguir un repunte temporal.
Escenario neutral
Si los resultados son buenos, pero la acción abre alrededor de $255-$265 y no logra establecer un nuevo máximo, esperaría consolidación.
En esa situación, la mejor estrategia podría ser esperar un retroceso hacia $245-$250 y observar si los compradores defienden la zona.
Escenario bajista
Si los resultados decepcionan o las previsiones son más débiles de lo esperado, la primera zona que vigilaría sería $240-$245.
Si falla, las siguientes zonas serían $230-$235 y después $215-$220.
Una ruptura por debajo de $215 debilitaría considerablemente la estructura alcista a corto plazo y podría crear un retroceso más profundo hacia la zona de $200.
¿Hasta dónde puede llegar MRVL?
Mi previsión alcista a corto plazo es:
Objetivo alcista base: $270-$280
Objetivo alcista fuerte: $300
Objetivo de momentum extremo: $315-$330
Un movimiento de $257 a $300 representaría aproximadamente un 17% al alza.
Un movimiento de $257 a $330 representaría aproximadamente un 28% al alza.
Pero la misma volatilidad funciona en ambas direcciones. Una caída hacia $230 supondría aproximadamente un descenso del 10,5%, mientras que un movimiento hacia $215 sería una corrección de alrededor del 16% desde $257.
Por eso el tamaño de la posición importa más que intentar adivinar una cifra exacta.
Conclusión
MRVL tiene actualmente una de las historias de infraestructura de IA más sólidas del sector de los semiconductores. La asociación con Google añade una oportunidad de ingresos potencialmente enorme a largo plazo, mientras que la exposición de Marvell al silicio personalizado para IA, las redes, la conectividad óptica y la infraestructura de centros de datos ofrece a los inversores múltiples formas de beneficiarse del gasto continuado en IA.
Pero la acción ya ha protagonizado un repunte enorme, y las expectativas son ahora extremadamente altas.
A $257, clasificaría MRVL como alcista, pero de alto riesgo alrededor de los resultados.
Mi nivel más importante es $260.
Por encima de $260 con resultados y previsiones sólidos: $270 → $280 → $300 se convierte en la hoja de ruta alcista.
Fallo alrededor de $260 seguido de una ruptura por debajo de $250: vigilar $240-$245.
Ruptura por debajo de $235: el riesgo aumenta hacia $215-$220.
Un RSI alrededor de la parte baja-media de los 50 no sugiere actualmente una condición extrema de sobrecompra, pero la volatilidad de los resultados puede cambiar por completo el momentum en cuestión de minutos.
La mayor lección para los operadores es sencilla: no operen únicamente con el titular. Operen con la reacción al titular.
La asociación con Google ya es conocida. Ahora el mercado quiere pruebas a través de los ingresos, los márgenes, la demanda de IA, las reservas y las previsiones futuras.
Si Marvell proporciona esas pruebas, el repunte de la IA podría tener otro tramo alcista.
Si las expectativas son demasiado altas y la dirección no logra elevar el listón, incluso unas cifras sólidas podrían desencadenar una toma de beneficios.
Para mí, el plan es, por tanto, alcista por encima de $260, prudente entre $245-$260 y defensivo por debajo de $240.
repost-content-media
#GateStockInsightsChallenge + #NVIDIA
NVIDIA entra en una de las semanas más importantes del año, con la acción cotizando alrededor de la zona de $210–$215 antes de su informe de resultados del Q2, programado para el 26 de agosto. NVDA retrocedió recientemente desde su máximo de 52 semanas cercano a $236.54 y cerró alrededor de $214.72, dejando la acción aproximadamente un 9%–10% por debajo de su máximo, aunque todavía mantiene una ganancia de alrededor del 30% desde el mínimo de 52 semanas de $164.07. El retroceso actual no indica automáticamente una reversión de tendencia. En cambio, la acc
HighAmbition
#GateStockInsightsChallenge + #NVIDIA
NVIDIA entra en una de las semanas más importantes del año, con la acción cotizando alrededor de la zona de 210–215 dólares antes de su informe de resultados del segundo trimestre programado para el 26 de agosto. NVDA retrocedió recientemente desde su máximo de 52 semanas cercano a 236,54 dólares y cerró alrededor de 214,72 dólares, dejando a la acción aproximadamente un 9%–10% por debajo de su máximo, aunque todavía mantiene una ganancia de alrededor del 30% desde el mínimo de 52 semanas de 164,07 dólares. El retroceso actual no indica automáticamente una reversión de tendencia. En cambio, la acción del precio parece más una consolidación después de un fuerte avance, mientras el mercado espera el próximo catalizador importante.
El contexto fundamental sigue siendo sólido.
NVIDIA continúa beneficiándose de la demanda excepcional de infraestructura de IA, computación acelerada, sistemas Blackwell y la próxima plataforma Vera Rubin. La posibilidad anunciada de que NVIDIA aumente los precios de los sistemas de servidores de IA en más de un 15% debido a los mayores costes de memoria es particularmente importante, ya que sugiere que la empresa sigue teniendo un fuerte poder de fijación de precios mientras la demanda de infraestructura de IA se mantiene elevada. Los precios más altos de los sistemas también podrían ayudar a proteger los márgenes si los costes de los componentes continúan aumentando.
ESTRUCTURA TÉCNICA
El gráfico diario muestra actualmente una corrección a corto plazo desde 236,54 dólares. El precio se encuentra cerca de una zona técnica crítica porque la media móvil de 200 días está alrededor de 211,79 dólares. Mantener este nivel conservaría intacta la estructura alcista general. Mientras tanto, la media móvil de 20 días está alrededor de 217,14 dólares, la de 50 días alrededor de 221,25 dólares y la de 100 días alrededor de 219,97 dólares. Estas medias móviles crean un grupo de resistencia significativo justo por encima del precio actual.
Los indicadores de impulso están relativamente equilibrados. Un RSI alrededor de 51–54 es neutral, lo que significa que NVDA no está ni profundamente sobrecomprada ni sobrevendida. El MACD se mantiene por encima de la línea cero, pero ha perdido algo de impulso. El estocástico alrededor de 54 y el CCI alrededor de 17 también indican un mercado neutral.
Esta combinación sugiere que la acción está esperando un catalizador, en lugar de mostrar una ruptura bajista a largo plazo confirmada.
NIVELES CLAVE DE SOPORTE
S1: 211–212 dólares. Esta es la primera y más importante zona de soporte inmediato porque está estrechamente alineada con la media móvil de 200 días, cerca de 211,79 dólares. Si los compradores defienden este nivel y el precio comienza a recuperarse, la estructura alcista permanecerá intacta.
S2: 205–206 dólares. Esta es la siguiente zona de soporte importante. Un cierre diario decisivo por debajo de 205 dólares indicaría que los vendedores están ganando el control y podría aumentar la probabilidad de una corrección más profunda.
S3: 194–196 dólares. Esta es la principal zona de soporte más profunda. Un descenso hacia esta región representaría una corrección sustancial desde los niveles actuales y debilitaría significativamente la configuración alcista a corto plazo.
NIVELES CLAVE DE RESISTENCIA
R1: 218–219 dólares. Este es el primer obstáculo importante. Se sitúa alrededor de la media móvil de 20 días y representa el primer nivel de confirmación de una recuperación. Un cierre diario fuerte por encima de 219 dólares sería una señal alcista.
R2: 224–225 dólares. Esta es la siguiente zona de resistencia.
Superarla con un volumen fuerte podría confirmar que los compradores han recuperado el control a corto plazo y potencialmente enviar a NVDA hacia los 230 dólares o más.
R3: 236–237 dólares. Este es el principal nivel de ruptura y el máximo reciente de 52 semanas. Una ruptura decisiva por encima de 236,54 dólares podría abrir la puerta hacia nuevos máximos y objetivos de precio sustancialmente más altos.
ESCENARIO ALCISTA
La configuración más sólida sería que NVDA mantuviera 211–212 dólares, recuperara 218–219 dólares y después rompiera 224–225 dólares. Si esa secuencia se produce con un volumen fuerte después de los resultados, el siguiente objetivo importante pasa a ser 228–230 dólares, seguido de 236–242 dólares.
Una ruptura limpia por encima de 236,54 dólares sería especialmente significativa porque eliminaría el máximo reciente como resistencia y establecería una nueva fase alcista de descubrimiento de precios. En ese escenario, 250 dólares podría convertirse en el siguiente objetivo psicológico, seguido de la región de 260–270 dólares.
ESCENARIO BAJISTA
La principal señal de advertencia es un cierre diario sostenido por debajo de 211,79 dólares. Si la media móvil de 200 días no logra mantenerse, NVDA podría avanzar hacia 205–206 dólares. Perder 205 dólares aumentaría la probabilidad de un retroceso más profundo hacia 194–196 dólares.
Por lo tanto, 211 dólares es la línea clave entre la continuación alcista a corto plazo y un aumento del riesgo bajista. Los operadores deberían evitar asumir que cada retroceso es una oportunidad de compra si se rompe la estructura principal de soporte.
PLAN DE OPERACIONES
Para una configuración alcista, los operadores pueden observar la región de 212–215 dólares en busca de soporte, pero la confirmación más sólida llega con un cierre diario por encima de 218–219 dólares. Una vez recuperados los 219 dólares, el primer objetivo alcista es 228 dólares, seguido de 236–242 dólares.
Para una estrategia de ruptura más agresiva, un movimiento confirmado por encima de 224–225 dólares puede proporcionar una confirmación adicional de que el impulso está regresando. La confirmación de ruptura principal se mantiene por encima de 236,54 dólares.
SL1: 210,50 dólares. SL2: 204,50 dólares. SL3: 194,00 dólares.
TP1: 228 dólares. TP2: 236–242 dólares. TP3: 255–260 dólares.
OBJETIVO ALCISTA AMPLIADO
Si los resultados, las previsiones y las expectativas de demanda de IA siguen siendo excepcionalmente sólidos, NVDA podría desafiar finalmente los 260–270 dólares durante los próximos meses. Más allá de eso, el rango de objetivos de los analistas, alrededor de 300 dólares o más, adquiere relevancia. Sin embargo, estos objetivos a más largo plazo no deberían tratarse como niveles garantizados porque la valoración y las expectativas de la acción ya son elevadas.
PERSPECTIVAS DE RESULTADOS
El informe de resultados del 26 de agosto es el mayor catalizador inmediato. Un fuerte crecimiento de los ingresos, una sólida demanda de Blackwell, unas previsiones positivas y evidencias de un gasto sostenido en infraestructura de IA podrían cambiar rápidamente el sentimiento de nuevo a favor de los compradores. Una reacción sólida a los resultados podría impulsar a NVDA por encima de 219, 225 y potencialmente hacia 236 dólares.
Por otro lado, incluso si las cifras principales son sólidas, unas previsiones débiles, preocupaciones sobre los márgenes, restricciones de suministro o una demanda futura inferior a la esperada podrían desencadenar una toma de beneficios. En ese caso, 211 dólares se convierte en la primera defensa crítica, seguida de 205 y después de 194–196 dólares.
VISIÓN FINAL
Mi visión general es cautelosamente alcista por encima de 211 dólares.
El gráfico a corto plazo se encuentra actualmente en modo de consolidación correctiva, pero la estructura a medio y largo plazo sigue siendo constructiva. Los niveles de confirmación más importantes son 219, 225 y finalmente 236,54 dólares.
Por encima de 219 → el impulso alcista mejora.
Por encima de 225 → el avance hacia 230–236 dólares se vuelve más probable.
Por encima de 236,54 → son posibles nuevos máximos y niveles de 250 dólares o más.
Por debajo de 211 → aumenta la cautela.
Por debajo de 205 → aumenta el riesgo de una corrección más profunda.
Por debajo de 194–196 → la estructura alcista actual afrontaría una presión técnica seria.
Por lo tanto, las próximas sesiones son extremadamente importantes. NVDA no necesita alcanzar inmediatamente los 250 dólares para seguir siendo alcista; el requisito clave es que los compradores defiendan la zona de 211–212 dólares y finalmente recuperen el grupo de resistencias de 218–225 dólares. Si los resultados proporcionan un catalizador sólido, el camino hacia 228, 236–242 y finalmente 255–260 dólares se vuelve cada vez más atractivo.
repost-content-media
NVDA+0,69%
#GateStockInsightsChallenge +#BMNR
ANÁLISIS DE MERCADO DE BMNR | PRECIO ACTUAL: $23,54
BitMine Immersion Technologies (BMNR) muestra un fuerte impulso alcista, pero después de un repunte pronunciado, el próximo movimiento debe gestionarse con cuidado. Al precio actual de $23,54, BMNR cotiza cerca de una zona de ruptura importante, mientras que el repunte general de Ethereum sigue siendo el mayor catalizador fundamental. La empresa informó de tenencias de 5,85 millones de ETH por un valor aproximado de 14,3 mil millones de dólares al precio de ETH divulgado, lo que representa aproximadamente e
HighAmbition
#GateStockInsightsChallenge +#BMNR
ANÁLISIS DE MERCADO DE BMNR | PRECIO ACTUAL: $23,54
BitMine Immersion Technologies (BMNR) muestra un fuerte impulso alcista, pero después de un repunte pronunciado, el próximo movimiento debe gestionarse con cuidado. Al precio actual de $23,54, BMNR cotiza cerca de una importante zona de ruptura, mientras que el repunte general de Ethereum sigue siendo el mayor catalizador fundamental. La empresa informó de unas tenencias de 5,85 millones de ETH por valor aproximado de 14,3 mil millones de dólares al precio de ETH divulgado, lo que representa aproximadamente el 4,8% del suministro total de ETH. El total de sus tenencias de criptomonedas, efectivo, valores negociables y otros activos estratégicos alcanzó aproximadamente 14,9 mil millones de dólares.
BitMine también informó de más de 5,06 millones de ETH en staking, con unos ingresos anualizados proyectados por staking de aproximadamente 330 millones de dólares.
La tesis fundamental está, por tanto, fuertemente vinculada a ETH. Si Ethereum continúa subiendo, BMNR puede beneficiarse tanto del aumento del valor de su tesorería como de la mejora del sentimiento del mercado hacia las acciones centradas en ETH. BitMine también se acerca a su objetivo declarado de controlar el 5% del suministro de Ethereum, y la dirección afirma que ETH ha ganado alrededor del 30% durante la última semana.
Esto crea un potente catalizador, aunque también significa que BMNR puede experimentar una volatilidad mucho mayor que la propia ETH.
Desde una perspectiva técnica, BMNR ha logrado una recuperación significativa. La acción se movió recientemente desde la zona de $18–$20 hacia $23,50+, con un impulso respaldado por el repunte general del mercado de criptomonedas. Los datos técnicos anteriores mostraban la EMA de 200 días alrededor de $21,91, lo que significa que el movimiento por encima de $22 es importante porque cambia la estructura a corto plazo hacia una fase más alcista. El RSI también era alcista, en lugar de estar profundamente sobrecomprado durante la ruptura inicial, mientras que el MACD se mantuvo positivo.
NIVELES CLAVE DE SOPORTE:
$22,00–$22,20 — Primer soporte importante. Mantener esta zona mantendría saludable la estructura de ruptura.
$20,80–$21,30 — Soporte más sólido y zona de resistencia anterior. Un retroceso hacia esta región podría convertirse en una mejor entrada con riesgo controlado si los compradores la defienden.
$19,50–$20,00 — Soporte importante a la baja. Perder esta zona debilitaría la estructura alcista actual y sugeriría que el repunte reciente está perdiendo impulso.
NIVELES CLAVE DE RESISTENCIA:
$23,90–$24,20 — Resistencia inmediata. BMNR está probando actualmente esta región, por lo que una ruptura limpia con un volumen fuerte sería una señal alcista importante.
$25,00–$26,00 — Zona de resistencia psicológica y técnica. Un movimiento sostenido por encima de $25 podría acelerar el impulso.
$28,00–$30,00 — Zona de objetivo alcista importante. Si ETH se mantiene fuerte y BMNR rompe $26 de forma convincente, esta se convierte en la siguiente zona de expansión importante.
$32,00–$35,00 — Objetivo alcista extendido. Esto requeriría una fortaleza continuada de ETH, un volumen de negociación elevado y una demanda sostenida de los inversores.
PLAN DE TRADING:
El enfoque más seguro es no perseguir una gran vela verde. Si BMNR se mantiene por encima de $22 y luego rompe con éxito los $24 con un volumen fuerte, la configuración de continuación alcista se fortalece. Un movimiento confirmado por encima de $24 puede abrir el camino primero hacia $25–$26, seguido de $28–$30.
Para una estrategia de retroceso, la región de $21–$22 resulta más atractiva porque ofrece una estructura de riesgo/recompensa más clara. Si el precio alcanza esa zona y los compradores intervienen, la configuración se fortalece.
Si BMNR pierde $20,80 y no logra recuperarlo rápidamente, sería más prudente reducir la exposición.
PRONÓSTICO:
Escenario alcista base: $25–$26.
Escenario fuertemente alcista: $28–$30.
Escenario alcista extendido: $32–$35 si ETH continúa su potente avance y BMNR mantiene un fuerte impulso.
Una reversión bajista sería más preocupante por debajo de $20,80, y $19,50–$20,00 se convertiría en la siguiente zona importante que defender.
NIVELES DE TRADING:
SL1: $21,80
SL2: $20,80
SL3: $19,40
TP1: $25,00
TP2: $28,00
TP3: $32,00
La línea clave que hay que vigilar ahora es $24. Si BMNR rompe y se mantiene por encima de $24, el impulso puede expandirse hacia $25–$26 y potencialmente $28–$30. Si fracasa repetidamente alrededor de $24 y cae por debajo de $22, se puede esperar una consolidación o un retroceso hacia $21–$20,80 antes de otro intento.
En general, BMNR sigue siendo alcista por encima de $22, mientras que $20,80 es el nivel estructural principal. El catalizador más fuerte sigue siendo Ethereum: la enorme tesorería de ETH de BitMine significa que una fortaleza sostenida de ETH puede mejorar directamente el valor de los activos de la empresa y la narrativa para los inversores.
repost-content-media
BMNR+1,77%
ETH+0,52%
#GOOG
GOOG cotiza cerca de $344,5, tras retroceder desde su máximo de 52 semanas de $408,61. En las últimas semanas, la acción ha caído aproximadamente un 3,8% con un volumen elevado, rompiendo por debajo de sus medias móviles de corto plazo. El precio se sitúa por debajo de las EMA de 20 y 50 días, pero permanece cómodamente por encima de la EMA de 200 días, cerca de $323,6, lo que significa que la tendencia alcista de largo plazo sigue técnicamente intacta, mientras que el impulso de corto plazo se ha revertido. Actualmente, la acción cotiza con un PER de aproximadamente 17,9x, el nivel más
HighAmbition
#GOOG
GOOG cotiza cerca de 344,5 dólares, tras retroceder desde su máximo de 52 semanas de 408,61 dólares. En las últimas semanas, la acción ha caído aproximadamente un 3,8% con un volumen elevado, rompiendo por debajo de sus medias móviles de corto plazo. El precio se sitúa por debajo de las EMA de 20 y 50 días, pero sigue cómodamente por encima de la EMA de 200 días, cerca de 323,6 dólares, lo que significa que la tendencia alcista a largo plazo sigue técnicamente intacta, mientras que el impulso a corto plazo se ha debilitado. Actualmente, la acción cotiza con un PER de aproximadamente 17,9 veces, el nivel más bajo desde 2019, frente a un negocio cuyos ingresos crecen alrededor de un 24% interanual. Esta brecha de valoración es la razón por la que la mayoría de los analistas de Wall Street siguen siendo favorables.
Factores fundamentales y previsión de precio
El escenario alcista está impulsado por Google Cloud. Los ingresos de la nube aumentaron más de un 60% interanual en el primer trimestre, hasta 20,03 mil millones de dólares, con una cartera de pedidos masiva de aproximadamente 514 mil millones de dólares y un margen operativo superior al 32%. Alphabet también elevó su previsión de gasto de capital para 2026 a 195–205 mil millones de dólares, desde 180–190 mil millones de dólares, lo que inquietó al mercado porque el margen de flujo de caja libre se contrajo del 21% a aproximadamente un 9,2%. El mercado está vendiendo parcialmente por esta preocupación relacionada con el gasto de capital, ante el temor de que el gasto en infraestructura de IA supere la monetización. Sin embargo, los analistas señalan que el gasto de capital está respaldado por infraestructura comprometida por los clientes, incluido el acuerdo del campus de Anthropic por 15 mil millones de dólares.
Los objetivos de precio de Wall Street son optimistas. El consenso se sitúa alrededor de 413–427 dólares, con objetivos individuales que van desde los 475 dólares de TD Cowen hasta los 370 dólares de Bank of America. Las firmas alcistas consideran que GOOG superará los 400 dólares durante el cuarto trimestre de 2026 o a comienzos de 2027, con una proyección a 12 meses de aproximadamente 461 dólares, lo que implica una subida de alrededor del 29% desde los mínimos recientes. La trayectoria realista a corto plazo apunta primero a un movimiento hacia 364 dólares antes de cualquier ruptura significativa, con una consolidación probablemente cerca de ese nivel debido a las lecturas de RSI de sobrecompra en marcos temporales más cortos.
Patrón del gráfico diario y niveles clave
En el gráfico diario, GOOG está formando un rango de consolidación cada vez más estrecho tras un retroceso, con una volatilidad reducida y el precio comprimiéndose por encima de un grupo de soportes cerca de 329–330 dólares. Este patrón suele preceder a un intento de ruptura. El pivote diario se sitúa cerca de 345 dólares, con un RSI alrededor de 54 (neutral) y un MACD ligeramente alcista, mientras que los indicadores estocásticos muestran señales de sobrecompra: un panorama mixto que favorece la operativa dentro del rango hasta que se produzca una ruptura clara.
Niveles de soporte clave:
- Soporte S1 en 338,5 dólares (aproximadamente un 1,74% por debajo)
- Soporte S2 en 333,0 dólares (aproximadamente un 3,34% por debajo)
- Soporte S3 en 329,4 dólares (aproximadamente un 4,38% por debajo)
Niveles de resistencia clave:
- Resistencia R1 en 353,8 dólares (aproximadamente un 2,70% por encima)
- Resistencia R2 en 364,2 dólares (aproximadamente un 5,72% por encima)
- Resistencia R3 en 376,0 dólares (aproximadamente un 9,14% por encima)
Estrategia y plan de trading
Dados los indicadores mixtos, la estrategia es comprar tras una recuperación confirmada por encima de 346,5 dólares (justo por encima de la media de 10 días), en lugar de perseguir el precio, con una entrada stop de ruptura cerca de 373,6 dólares para los operadores de momentum. Para los operadores conservadores, acumular cerca de S1–S2, alrededor de 338–333 dólares, ofrece una mejor relación riesgo-recompensa siempre que se mantenga la EMA de 200 días en 323,6 dólares.
Marco de riesgo sugerido con tres stops y tres objetivos:
- SL1 (stop protector) en 338,5 dólares, aproximadamente un 1,74% de riesgo por debajo de los niveles actuales
- SL2 en 333,0 dólares, aproximadamente un 3,34% de riesgo
- SL3 en 329,4 dólares, aproximadamente un 4,38% de riesgo (su activación cierra la operación si se rompe)
Objetivos de beneficios:
- TP1 en 353,8 dólares, aproximadamente un 2,70% de subida
- TP2 en 364,2 dólares, aproximadamente un 5,72% de subida
- TP3 en 376,0 dólares, aproximadamente un 9,14% de subida
#GateStockInsightsChallenge
GOOG-1,04%
#GateStockInsightsChallenge +#usdjpy
USD/JPY cotiza alrededor de 159,60, manteniendo al par extremadamente cerca de la zona psicológicamente importante de 160,00. La estructura a corto plazo sigue siendo neutral a alcista, pero esta también es una zona de alto riesgo porque las preocupaciones sobre una intervención japonesa y las expectativas de un mayor endurecimiento del Banco de Japón pueden generar reversiones bruscas. El análisis técnico reciente ha identificado 159,54–159,65 como una zona de ruptura importante, mientras que 160,50–160,85 es la siguiente región de resistencia principal.
HighAmbition
#GateStockInsightsChallenge +#usdjpy
USD/JPY cotiza alrededor de 159,60, manteniendo al par extremadamente cerca de la zona psicológicamente importante de 160,00. La estructura a corto plazo sigue siendo neutral a alcista, pero esta también es una zona de alto riesgo porque las preocupaciones por una intervención japonesa y las expectativas de un mayor endurecimiento del Banco de Japón pueden generar reversiones bruscas. Los análisis técnicos recientes han identificado 159,54–159,65 como una zona de ruptura importante, mientras que 160,50–160,85 es la próxima región de resistencia principal.
ESTRUCTURA Y SENTIMIENTO DEL MERCADO
En 159,60, los alcistas del USD/JPY aún tienen la ventaja mientras el precio se mantenga por encima de la región de 158,50. Una ruptura sostenida por encima de 159,65 fortalecería la configuración alcista y podría abrir el camino hacia 160,50–160,85. Por encima de 160,85, los próximos objetivos alcistas podrían extenderse hacia 161,60–162,00 y potencialmente hacia 162,70+ si el impulso se vuelve fuerte.
Sin embargo, los traders no deberían perseguir ciegamente al par cerca de 160. El yen ha recibido recientemente apoyo por una mayor inflación japonesa y por el aumento de las expectativas de que el BOJ podría volver a subir los tipos. La inflación japonesa de julio reforzó el argumento a favor de una posible subida en septiembre, mientras los mercados también siguen las señales de la Reserva Federal de EE. UU. y los rendimientos de los bonos del Tesoro.
PANORAMA FUNDAMENTAL
El USD/JPY sigue respaldado por el todavía amplio diferencial de tipos de interés entre EE. UU. y Japón, lo que mantiene vigente el argumento del carry trade. Al mismo tiempo, la brecha fundamental se está volviendo menos unilateral porque la inflación japonesa ha aumentado y están creciendo las expectativas de un endurecimiento adicional del BOJ. El BOJ mantuvo su tipo de interés oficial alrededor del 1,0% en su reunión de julio, mientras que un miembro del organismo prefirió un tipo más alto.
En EE. UU., el dólar ha sufrido recientemente presión por las preocupaciones relacionadas con el endeudamiento del Tesoro, las recompras y los cambios en las expectativas sobre la futura política de la Reserva Federal. Reuters informó hoy de que el dólar tenía dificultades para mantener sus ganancias recientes, mientras que el yen se fortaleció ligeramente. Los inversores también esperan el discurso del presidente de la Reserva Federal, Kevin Warsh, en Jackson Hole, en busca de pistas sobre la futura trayectoria de la política monetaria.
NIVELES CLAVE DE SOPORTE
Soporte 1: 159,00–158,90
Esta es la primera zona que los alcistas deben defender si el par comienza a retroceder desde 159,60.
Soporte 2: 158,50
Este es el principal soporte estructural a corto plazo. Múltiples análisis recientes identifican 158,45–158,50 como un pivote importante. Un movimiento sostenido por debajo de este nivel debilitaría considerablemente la configuración alcista.
Soporte 3: 157,30–157,40
Una ruptura por debajo de 158,50 podría poner esta zona en el foco. Por debajo de ella, el mercado podría avanzar hacia 156,70 y potencialmente hacia 155,50.
NIVELES CLAVE DE RESISTENCIA
Resistencia 1: 159,65
Esta es la línea de ruptura inmediata. Un cierre fuerte de H1/H4 por encima de ella sería una señal alcista.
Resistencia 2: 160,50–160,85
Esta es la zona objetivo principal. Los análisis técnicos anteriores han señalado repetidamente aproximadamente 160,50–160,85 como una resistencia significativa.
Resistencia 3: 161,60–162,00
Si 160,85 se rompe de forma decisiva, el impulso podría acelerarse hacia esta zona.
Resistencia 4: 162,70–163,00
Este se convierte en un objetivo alcista superior si la fortaleza del dólar sigue siendo agresiva. Sin embargo, el riesgo de intervención adquiere una importancia cada vez mayor en niveles elevados.
ESCENARIO ALCISTA
La configuración alcista preferida NO consiste en perseguir ciegamente el precio en 159,60. En su lugar, los traders pueden vigilar de cerca 159,65. Si el USD/JPY rompe por encima de 159,65 y mantiene ese nivel sobre una base de H1/H4, la continuación alcista resulta más atractiva.
El primer objetivo alcista sería 160,50, seguido de 160,85. Si 160,85 se rompe con un impulso fuerte, 161,60–162,00 se convierte en la próxima zona potencial.
Por tanto, una ruptura exitosa podría producir aproximadamente un 0,6%–1,5% de subida adicional desde la zona actual de 159,60, dependiendo del impulso.
ESCENARIO BAJISTA / DE RETROCESO
Si el precio fracasa repetidamente alrededor de 159,65–160,00 y luego cae por debajo de 158,90, el impulso alcista a corto plazo se debilitaría. Una ruptura decisiva por debajo de 158,50 sería mucho más importante porque podría indicar que los vendedores están tomando el control.
Por debajo de 158,50, la próxima zona bajista se sitúa aproximadamente en 157,30–157,40. Una recuperación más profunda del yen podría exponer entonces 156,70 y finalmente 155,50.
PLAN DE TRADING
COMPRA agresiva: Considerarla solo después de una ruptura confirmada por encima de 159,65. Evitar entrar simplemente porque el precio ya está cerca de 160.
COMPRA en retroceso: Un retroceso controlado hacia 159,00–158,90, seguido de una acción del precio alcista, podría ofrecer una entrada con una mejor relación riesgo/beneficio.
COMPRA profunda: 158,50 es el nivel estructural principal. Si los compradores lo defienden con fuerza, otro intento alcista se vuelve posible.
Configuración de VENTA: Un rechazo desde 160,00–160,85, seguido de una ruptura confirmada por debajo de 158,90, puede crear una oportunidad bajista a corto plazo. Una señal de venta más fuerte aparecería por debajo de 158,50.
SL1: 158,90 — protección para una operación alcista agresiva
SL2: 158,45 — protección estructural más segura
SL3: 157,30 — protección más amplia para una configuración de movimiento más profundo
TP1: 160,50
TP2: 160,85
TP3: 161,60–162,00
PREVISIÓN
Caso base: El USD/JPY sigue siendo alcista por encima de 158,50 e intenta otra prueba de 160,00.
Caso de ruptura alcista: Por encima de 159,65 → 160,50 → 160,85 → 161,60/162,00.
Caso de reversión bajista: Rechazo alrededor de 160,00–160,85 → por debajo de 158,90 → 158,50 → 157,30.
Las últimas previsiones técnicas también apuntan a 160,68–160,85 como objetivo alcista a corto plazo si el par supera la zona de resistencia de 159,54–159,65.
¿QUÉ ESTÁN PENSANDO LOS TRADERS?
El mercado está esencialmente dividido entre dos fuerzas. Los alcistas del USD vigilan el diferencial de tipos de interés y buscan una ruptura de 160. Mientras tanto, los alcistas del yen siguen la inflación japonesa, un posible endurecimiento del BOJ y el riesgo de otra intervención si la debilidad del yen se vuelve excesiva. Esto convierte a 160 en uno de los campos de batalla psicológicos más importantes del mercado actual del USD/JPY.
MI OPINIÓN
En 159,60, calificaría el sentimiento a corto plazo como NEUTRAL A ALCISTA, en lugar de agresivamente alcista. La configuración alcista se vuelve mucho más fuerte por encima de 159,65, mientras que 160,50–160,85 es la prueba principal.
El mejor plan es tener paciencia: esperar la confirmación en lugar de entrar emocionalmente en 159,60. Por encima de 159,65, buscar la continuación hacia 160,50–160,85. Por debajo de 158,50, adoptar una postura defensiva/bajista y vigilar 157,30.
Lo más importante es que los traders deberían reducir el apalancamiento alrededor de 160, porque los titulares sobre una intervención pueden provocar movimientos extremadamente rápidos. La zona de 160 debe tratarse como una zona de alta volatilidad, no como un nivel de resistencia ordinario.
Perspectiva general: ALCISTA POR ENCIMA DE 159,65
NEUTRAL ENTRE 158,50–159,65
BAJISTA POR DEBAJO DE 158,50.
repost-content-media
USDJPY+0,27%
#GateStockInsightsChallenge +#US500
US500 se encuentra en una zona de decisión crítica alrededor de 7.650, tras retroceder aproximadamente un 2,5% desde su reciente máximo histórico por encima de 7.700. La tendencia general sigue siendo alcista, pero el impulso a corto plazo se ha debilitado y el índice está entrando ahora en un periodo muy condicionado por los eventos. La inflación PCE, los resultados de Nvidia y el simposio de Jackson Hole de la Reserva Federal tendrán lugar en cuestión de días, lo que significa que la volatilidad puede aumentar bruscamente en cualquier dirección.
La pregun
HighAmbition
#GateStockInsightsChallenge +#US500
US500 se encuentra en una zona de decisión crítica alrededor de 7.650, después de retroceder aproximadamente un 2,5% desde su reciente máximo histórico por encima de 7.700. La tendencia general sigue siendo alcista, pero el impulso a corto plazo se ha debilitado y el índice está entrando ahora en un periodo muy condicionado por los acontecimientos. La inflación PCE, los resultados de Nvidia y el simposio de la Reserva Federal en Jackson Hole llegarán en cuestión de días, lo que significa que la volatilidad puede aumentar considerablemente en cualquier dirección.
La pregunta clave ahora es si US500 puede recuperar la región de 7.750–7.785 y reanudar la ruptura hacia nuevos máximos históricos, o si los vendedores empujarán al índice por debajo de la zona de soporte de 7.460–7.400 y desencadenarán una corrección más profunda.
SENTIMIENTO DEL MERCADO
El sentimiento actual es PRUDENTEMENTE ALCISTA.
Los inversores a largo plazo mantienen una visión constructiva porque la tendencia general del índice sigue siendo alcista, los beneficios empresariales continúan siendo relativamente sólidos y el gasto de capital relacionado con la IA sigue respaldando al sector tecnológico. Sin embargo, los operadores a corto plazo están adoptando una postura más defensiva porque las valoraciones son elevadas, los rendimientos de los bonos del Tesoro han estado subiendo y se aproximan varios catalizadores importantes.
Por lo tanto, el mercado no está mostrando el tipo de confianza que justificaría que los operadores persiguieran posiciones largas ciegamente. En su lugar, muchos operadores están esperando confirmación mediante la acción del precio y los próximos datos económicos. Un informe PCE favorable podría reavivar las expectativas de una política monetaria más flexible y respaldar a la renta variable, mientras que una inflación más elevada podría impulsar al alza los rendimientos y aumentar la presión sobre US500.
ESTRUCTURA TÉCNICA
La primera resistencia importante es 7.600. Dado que el precio actual ya se encuentra alrededor de 7.650, el índice necesita mantenerse por encima de esta región en lugar de limitarse a tocarla.
La siguiente resistencia importante es 7.750–7.785. Esta es la zona de ruptura más importante. Un cierre diario decisivo por encima de 7.785 fortalecería significativamente la estructura alcista y podría abrir el camino hacia 7.830 y posteriormente hacia el nivel psicológico de 8.000.
Por encima de 8.000, la siguiente zona de proyección importante se sitúa aproximadamente en 8.025–8.030. Si el impulso se mantiene excepcionalmente fuerte, no se puede descartar una extensión hacia 8.100+, aunque eso requeriría una potente continuación del repunte liderado por la IA y la tecnología.
A la baja, 7.578 es el primer soporte importante. Por debajo de este nivel, 7.460–7.475 adquiere mucha más importancia porque esta región representa una zona importante de convergencia técnica.
Si 7.460 se rompe de forma decisiva, 7.400 se convierte en el siguiente objetivo. Un movimiento sostenido por debajo de 7.400 debilitaría la estructura a medio plazo y aumentaría la probabilidad de un movimiento hacia 7.250.
El soporte profundo principal se encuentra alrededor de 7.080–7.100. Esta es la zona en la que los compradores a más largo plazo podrían volverse mucho más agresivos si se desarrolla una corrección de mayor magnitud.
NIVELES CLAVE DE RESISTENCIA
R1: 7.700
R2: 7.750–7.785
R3: 7.830
R4: 8.000–8.030
Objetivo ampliado: 8.100+
NIVELES CLAVE DE SOPORTE
S1: 7.600
S2: 7.578
S3: 7.460–7.475
S4: 7.400
S5: 7.250
Soporte principal: 7.080–7.100
ESCENARIO ALCISTA
La configuración alcista más sólida sería un movimiento sostenido por encima de 7.750–7.785. Si US500 cierra firmemente por encima de esta región y los compradores mantienen el impulso, el máximo anterior podría volver a estar en el foco.
La hoja de ruta alcista sería entonces:
7.785 → 7.830 → 8.000 → 8.030.
Un movimiento de 7.650 a 8.000 representa aproximadamente un potencial alcista del 4,6%. Un movimiento hacia 8.030 representaría aproximadamente un 5,0% desde el nivel actual.
Si 8.030 se rompe con un volumen fuerte y una mejora del sentimiento del mercado, el siguiente objetivo psicológico podría ser 8.100+, pero los operadores deberían evitar asumir que esto ocurrirá de inmediato.
ESCENARIO BAJISTA
La configuración bajista comienza si US500 pierde 7.578 y los vendedores ganan impulso.
Una señal de advertencia más fuerte sería una ruptura decisiva por debajo de 7.460. Eso podría enviar al índice hacia 7.400 y potencialmente hacia 7.250.
Si 7.400 también falla sobre una base de cierre diario, la corrección podría ser considerablemente más profunda, con 7.080–7.100 convirtiéndose en la principal zona bajista.
Por lo tanto, 7.460–7.400 es el campo de batalla clave entre bajistas y alcistas. Mantenerse por encima mantiene viva la estructura alcista general; perderlo cambiaría materialmente las perspectivas a corto plazo.
ESTRATEGIA DE TRADING
La mejor estrategia en 7.650 es la paciencia, no comprar emocionalmente.
Para los operadores agresivos, solo se puede considerar una configuración de continuación alcista después de una confirmación por encima de 7.750–7.785.
Para los operadores que buscan retrocesos, la zona de 7.600–7.578 puede vigilarse en busca de señales del regreso de los compradores.
Para obtener oportunidades con una mejor relación riesgo/beneficio, 7.460–7.475 es una zona de soporte mucho más importante, siempre que la acción del precio confirme que los compradores la están defendiendo.
Si el precio alcanza 7.750–7.785 pero fracasa repetidamente al intentar romper al alza, los operadores deberían actuar con cautela, ya que un rechazo podría producir otro retroceso hacia 7.600 y 7.578.
SL1: 7.575 — configuración larga agresiva
SL2: 7.455 — protección estructural de la posición larga
SL3: 7.385 — protección más amplia para el movimiento
TP1: 7.750
TP2: 7.830
TP3: 8.000–8.030
En una operación de ruptura, los operadores deberían considerar mover el stop hacia el punto de equilibrio después de TP1, en lugar de permitir que una posición rentable se convierta en una pérdida.
CATALIZADORES MACROECONÓMICOS
El mayor catalizador a corto plazo es la inflación. Una lectura del PCE más suave podría reducir la presión sobre los rendimientos y respaldar a los activos de riesgo, mientras que una cifra superior a la esperada podría aumentar las preocupaciones sobre una política restrictiva de la Fed.
Los resultados de Nvidia son otro factor importante.
Dado que Nvidia y otras empresas tecnológicas de megacapitalización tienen un peso considerable en el índice, unos resultados sólidos y unas previsiones futuras positivas podrían proporcionar un fuerte impulso a US500. Por el contrario, unas perspectivas débiles podrían presionar a todo el sector tecnológico y acelerar potencialmente la corrección del índice.
Jackson Hole es el tercer catalizador importante. Cualquier cambio significativo en la comunicación de la Reserva Federal con respecto a la inflación, los tipos de interés o la futura política monetaria podría provocar un movimiento importante en los rendimientos de los bonos del Tesoro y la renta variable.
¿QUÉ ESTÁN VIGILANDO LOS OPERADORES?
En esencia, los operadores están vigilando tres cosas: los rendimientos, las acciones tecnológicas y la zona de resistencia de 7.750–7.785.
Si los rendimientos se estabilizan, Nvidia presenta unos resultados sólidos y US500 rompe 7.785, la probabilidad de un nuevo movimiento alcista aumenta significativamente.
Si los rendimientos suben, Nvidia decepciona y US500 pierde 7.460–7.400, es probable que los operadores adopten una postura mucho más defensiva.
PREVISIÓN
Mi previsión base es prudentemente alcista mientras US500 se mantenga por encima de 7.400.
Rango esperado a corto plazo: 7.400–7.785.
Objetivo de ruptura alcista: 7.830.
Objetivo alcista principal: 8.000–8.030.
Objetivo alcista ampliado: 8.100+.
Objetivos de corrección: 7.250 y posteriormente 7.080–7.100.
El nivel más importante que hay que vigilar es 7.750–7.785 al alza y 7.460–7.400 a la baja.
MI VISIÓN DE TRADING
En 7.650, no perseguiría agresivamente el mercado en ninguna dirección. La relación riesgo/beneficio se vuelve mucho más clara después de la confirmación.
Por encima de 7.785: la continuación alcista se convierte en la configuración preferida, con objetivos en 7.830 y potencialmente en 8.000–8.030.
Entre 7.578 y 7.785: se espera consolidación y volatilidad impulsada por los titulares.
Por debajo de 7.460: la cautela aumenta considerablemente.
Por debajo de 7.400: una corrección bajista hacia 7.250 se vuelve más probable.
Alrededor de 7.080–7.100: el soporte principal a largo plazo vuelve a resultar interesante si el mercado experimenta una venta masiva de mayor magnitud.
Sentimiento general: PRUDENTEMENTE ALCISTA.
La tendencia general no ha sido destruida por el reciente retroceso. El mercado simplemente está poniendo a prueba si los compradores tienen suficiente fuerza para llevar a US500 de nuevo hacia máximos históricos. El próximo movimiento importante debería decidirse por la combinación de la inflación PCE, los resultados de Nvidia, los rendimientos de los bonos del Tesoro y la comunicación de la Reserva Federal.
La lección clave para los operadores esta semana es sencilla: no operen el titular, operen la confirmación. Dejen que el precio demuestre la dirección, controlen el apalancamiento, protejan el capital y eviten posiciones excesivamente grandes justo antes de importantes publicaciones económicas.
US500 sigue siendo alcista por encima de 7.400, se vuelve significativamente más fuerte por encima de 7.785 y entra en una fase de corrección mucho más seria por debajo de 7.400.
repost-content-media
US500+0,17%
NVDA+0,69%