Este artículo parte de la contracción de la oferta de stablecoins como definición y marco de emisión neta. Se centra en la diferencia entre pagos y trading, que a menudo confunde a quienes consultan paneles que muestran «cadenas activas» junto a una línea de capitalización de mercado total de las stablecoins que se reduce o se mantiene estable. El objetivo es explicar por qué el volumen de transacciones y el uso cotidiano para pagos pueden aumentar, mientras que la proporción de dólares en circulación bloqueados en USDT, USDC y otros emisores no tiene por qué expandirse al mismo ritmo.
Puntos clave
- La oferta en circulación es un stock, mientras que el volumen de pagos es un flujo. Unas redes activas no requieren un float mayor si los mismos tokens circulan más rápido en el uso diario.
- La emisión y los reembolsos brutos pueden ser elevados al mismo tiempo que la emisión neta se aproxima a cero. Por tanto, el float total apenas cambia aunque los servicios primarios sigan teniendo mucha actividad.
- La demanda de trading de nueva liquidez en stablecoins en los exchanges puede disminuir aunque los consumidores, comerciantes y empresas amplíen el uso de pagos.
- El coste de oportunidad y los productos de liquidez en cadena que no son stablecoins pueden limitar el interés por mantener dólares inactivos que no generan un rendimiento similar al bancario.
- Interpreta las métricas de volumen de pagos y de oferta como estimaciones complementarias, no como señales de adopción intercambiables para todo el mercado de las criptomonedas.
La oferta es un stock, mientras que los pagos son un flujo
La oferta en circulación plantea la siguiente pregunta: ¿cuántos tokens de stablecoins están en circulación ahora mismo? El volumen de pagos y el número de transacciones preguntan cuántas veces se movió el valor durante un periodo determinado. Lo que mide realmente la oferta de stablecoins es el float en circulación de tokens similares al efectivo, no la intensidad del trading, el valor total bloqueado en DeFi ni el «polvo seco» mantenido únicamente en los exchanges. Una misma cartera puede pagar a muchas contrapartes con los mismos dólares en USDC sin que se produzca una nueva emisión. En ese sentido, la velocidad sustituye a la expansión del float y permite que el uso de pagos aumente sobre un inventario relativamente fijo.
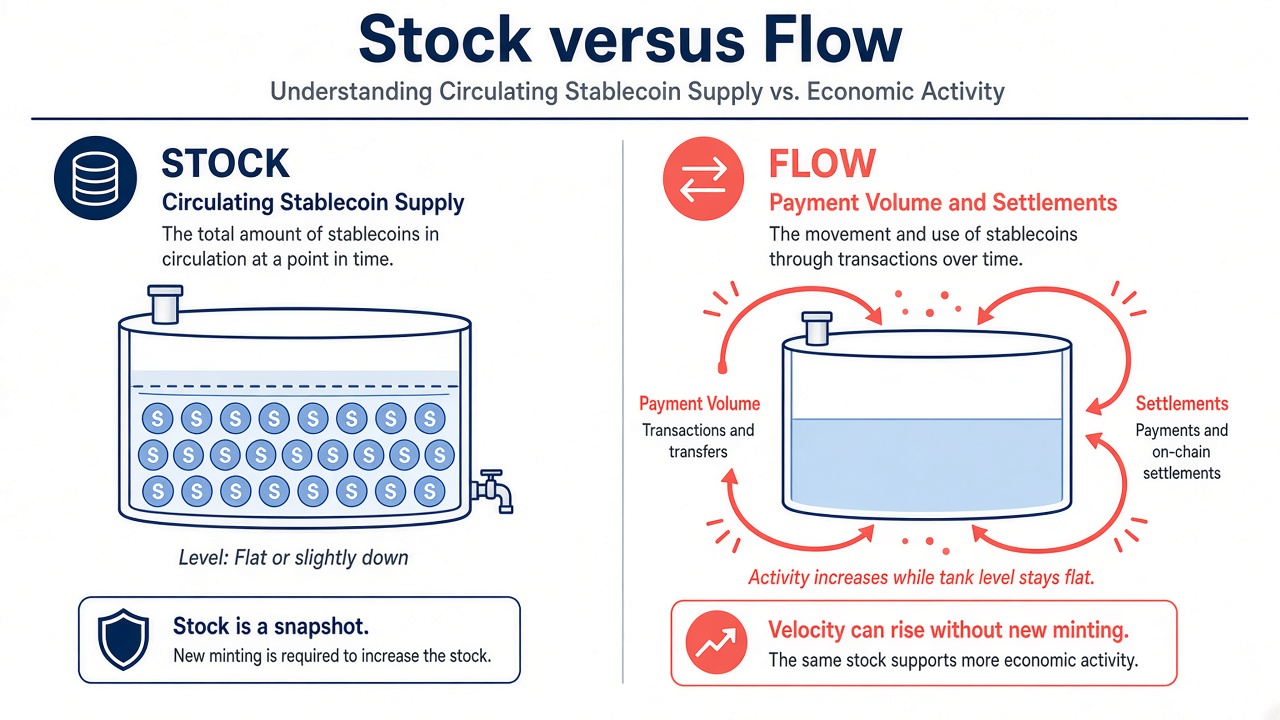
Figura 1. Izquierda: la oferta en circulación (stock) puede mantenerse estable o disminuir. Derecha: los flujos de pagos y liquidación pueden seguir aumentando gracias a una mayor velocidad.
La cobertura mediática hasta 2026 ha destacado periodos en los que el valor de mercado agregado de las stablecoins, es decir, la capitalización de mercado total de las stablecoins que citan muchos paneles, apenas cambió, mientras que el valor nominal de los pagos y el volumen de transacciones notificados aumentaron considerablemente. Las estimaciones de las empresas de datos de blockchain y las divulgaciones de los emisores pueden diferir en cuanto a los dólares exactos, pero el mecanismo detrás de esos titulares es coherente cuando se separan el stock y el flujo: la actividad puede crecer sobre un inventario de tokens prácticamente fijo.
Las metodologías de volumen ajustado son importantes en este contexto. El volumen bruto de transferencias en cadena puede contabilizar dos veces los movimientos que pasan por puentes, exchanges o mezcladores. Por eso, los investigadores suelen publicar estimaciones filtradas del volumen de pagos «económico» o «ajustado». Estas estimaciones más precisas también pueden aumentar mientras la oferta en circulación se mantiene estable. Por tanto, el seguimiento del volumen de transacciones responde a una pregunta sobre la utilidad, es decir, con qué intensidad se usan las stablecoins, y no a una pregunta sobre el float, es decir, cuál es el tamaño de la proporción de dólares que se ha convertido en stablecoins y permanece en circulación.
Las empresas que liquidan facturas, pagan a proveedores o gestionan sistemas de aceptación de criptomonedas similares a los puntos de venta pueden aumentar el volumen de pagos sin pedir a los emisores que creen más tokens si los saldos existentes ya están en manos de tesorerías, procesadores o servicios de cartera. El uso minorista para remesas sigue la misma lógica: las transferencias pequeñas y repetidas reciclan el mismo float. Por tanto, las tendencias globales del volumen de transacciones con stablecoins reflejan tanto la actividad de liquidación y la elección de la red como la nueva emisión. Entre los factores que suelen impulsar el crecimiento del volumen se encuentran unas redes más económicas, las herramientas para comerciantes y los pagos transfronterizos, en lugar de un almacén mayor de tokens inactivos.
Demanda de liquidez para trading frente a rotación en pagos
Gran parte de la demanda histórica de emisión procedía de traders que necesitaban tokens denominados en dólares como activo cotizado para pares al contado, como garantía o como polvo seco en los exchanges. Cuando el volumen de trading en los principales exchanges de criptomonedas se enfría, la demanda autorizada de nuevas emisiones puede disminuir aunque los tokens existentes permanezcan en las carteras o circulen a través de servicios de pago. El uso de los libros de órdenes de los exchanges y el uso de pagos por parte de los consumidores son vías relacionadas para mover dólares, pero no comparten una única curva de demanda.
Los casos de uso de pagos y liquidación, como las remesas, la liquidación para comerciantes, las pruebas de pago de nóminas y las transferencias entre carteras, pueden crecer siguiendo una curva diferente. Estos flujos suelen reciclar saldos existentes. Las divulgaciones de entidades como Circle han mostrado trimestres en los que la emisión y el reembolso fueron muy elevados y prácticamente se compensaron, por lo que la cantidad de USDC en circulación apenas cambió pese a la intensa actividad primaria. Este patrón es compatible con un auge de los pagos y una mayor adopción de los servicios de liquidación sin que se expanda el float neto.
La concentración también es importante. Una proporción creciente del volumen de pagos en unas pocas cadenas o con unos pocos emisores puede parecer una «adopción de los pagos con criptomonedas» en los titulares, mientras que la oferta total en circulación de todos los emisores se mantiene estable. La cuota de USDT en la capitalización de mercado total de las stablecoins incluso puede aumentar durante una contracción si otros emisores realizan reembolsos más rápidamente. Esta es otra razón para no interpretar un solo ticker como una representación del mercado completo. Pregunta siempre si la serie de volumen es global o específica de una plataforma, y si la serie de oferta es agregada o corresponde a un ticker concreto. Además de la definición de contracción, la emisión neta de stablecoins desglosa la emisión y el reembolso para mostrar el cambio neto que puede comprobarse.
Las empresas y los procesadores de pagos pueden preferir mantener reducido el capital circulante. Utilizan las stablecoins como una capa de tránsito hacia la moneda local o las cuentas bancarias, en lugar de mantener una gran reserva inactiva. Este modelo operativo aumenta el volumen de pagos y el número de liquidaciones registrados sin que se produzca un aumento equivalente de los dólares en circulación contabilizados como oferta de stablecoins.
Emisión y reembolso compensados: mercados primarios activos y float estable
Los mercados primarios pueden tener una actividad muy intensa sin modificar el float al final del periodo. Si las instituciones autorizadas emiten una cantidad elevada en dólares y reembolsan aproximadamente la misma cantidad durante el mismo trimestre, la actividad bruta es prácticamente el doble, mientras que la emisión neta se aproxima a cero. Los paneles que solo representan la oferta en circulación parecerán «congelados», aunque los procesos operativos del emisor y los servicios de reembolso conectados con los bancos hayan estado ocupados moviendo dólares hacia y desde las redes de criptomonedas.
El trading en el mercado secundario de la paridad también puede mantener una elevada actividad sin nuevas emisiones. La defensa de la paridad y el arbitraje suelen implicar inventario que ya está en circulación en exchanges, mesas OTC y carteras de creadores de mercado. La rotación de ese inventario puede aumentar el volumen de transferencias observado sin modificar la proporción total de tokens en circulación, es decir, el lado secundario de los mercados primario y secundario de stablecoins.
Cuando los analistas publican estimaciones de la «utilidad», a veces comparan el volumen de pagos ajustado con la capitalización de mercado, en una proporción similar a la velocidad. Esta proporción puede aumentar mientras la capitalización de mercado, es decir, el total de dólares representado por la oferta en circulación, disminuye o se estanca. La divergencia es esperable si los hogares, las empresas y los servicios en cadena utilizan el mismo float con mayor frecuencia.
Los reembolsos que envían dólares de vuelta a una cuenta bancaria reducen el float. En cambio, los pagos que mantienen los dólares dentro de las carteras de criptomonedas no lo reducen. Confundir estas dos vías es una razón habitual por la que se asume que cada semana de intensa actividad de pagos debe ampliar la oferta.
Por qué los titulares pueden preferir no ampliar el float inactivo
Cuando los rendimientos de la deuda pública a corto plazo son atractivos, mantener grandes saldos para pagos que no generan intereses puede parecer costoso frente a las letras del Tesoro, los fondos del mercado monetario o los productos de efectivo tokenizado. Parte del capital puede salir de la categoría contabilizada como «oferta de stablecoins» sin abandonar las finanzas digitales. Las tesorerías de las empresas y los fondos nativos de las criptomonedas pueden mantener los dólares en instrumentos que no forman parte del total de stablecoins y seguir utilizando stablecoins como una capa de tránsito ligera para los pagos.
Los marcos regulatorios que limitan los pagos de intereses de los emisores a los titulares pueden reforzar esta dinámica del coste de oportunidad para los saldos inactivos, aunque las redes de pago y los servicios para comerciantes sigan creciendo. En este contexto, el uso de pagos puede aumentar mientras disminuye la disposición a mantener grandes saldos de stablecoins. Ninguno de estos puntos constituye una recomendación de trading. Su objetivo es explicar por qué el crecimiento del volumen de pagos y el crecimiento del float pueden desvincularse, y por qué el efectivo bancario, los saldos en los exchanges y la oferta en circulación pueden evolucionar de forma diferente durante el mismo mes.
El uso ilícito y los controles de cumplimiento también afectan a la forma en que los investigadores interpretan el volumen. Los equipos de cumplimiento de los exchanges y los servicios de pago pueden filtrar o retrasar los flujos. Por tanto, las estimaciones de volumen publicadas ya incorporan supuestos sobre qué transferencias cuentan como uso económico. Una oferta estable junto con un volumen filtrado creciente sigue siendo compatible con una explicación basada en la velocidad, no constituye una contradicción. De cara al futuro, la liquidación en cadena puede seguir ampliando la actividad de pagos sobre un float de crecimiento lento si las carteras, las vías de entrada de los bancos y los servicios para comerciantes continúan reciclando los mismos dólares de forma más eficiente.
Cómo interpretar la divergencia
- Representa mentalmente la oferta en circulación (stock) y el volumen de pagos y transferencias (flujo) en ejes separados. Nunca trates un gráfico como sustituto del otro.
- Comprueba la emisión neta del emisor, no solo los titulares sobre la emisión bruta o el pico de volumen de un solo día en los exchanges.
- Compara las tendencias del volumen de trading con las del volumen de pagos cuando ambas estimaciones estén disponibles, y observa si la serie de pagos está dominada por el uso empresarial o minorista.
- Pregunta si el capital se trasladó a productos de efectivo que no son stablecoins y que algunos índices excluyen de la proporción total de dólares en stablecoins.
- Utiliza cómo interpretar la liquidez de las stablecoins para los saldos en exchanges como una tercera serie, junto con las señales de reembolso bancario y el volumen de pagos en cadena.
- Da preferencia a las metodologías que publican estimaciones de volumen ajustado cuando el volumen bruto de transferencias de criptomonedas parezca inflado por movimientos circulares o servicios internos.
Resumen
Los pagos pueden aumentar mientras la oferta de stablecoins se estanca o se contrae porque el float no es lo mismo que la rotación. La demanda de emisión impulsada por el trading en los exchanges, la velocidad del uso cotidiano de pagos, los flujos primarios compensados a través de servicios conectados con los bancos y el coste de oportunidad de los dólares inactivos ayudan a explicar esta diferencia. Las empresas pueden aumentar el volumen de liquidación y la adopción de las redes de pago sin ampliar la proporción total de stablecoins en circulación. Interpreta la diferencia entre pagos y float junto con la definición de contracción antes de considerar una sola línea de un panel como una conclusión sobre el mercado de las criptomonedas.
Preguntas frecuentes
¿Por qué pueden aumentar los pagos con stablecoins mientras disminuye la oferta?
Porque la oferta contabiliza los tokens en circulación y los pagos contabilizan los movimientos. Los mismos tokens pueden liquidar una mayor actividad si aumenta la velocidad, o la emisión y los reembolsos pueden compensarse de modo que el float no crezca aunque aumenten el uso y el volumen de pagos.
¿Un mayor volumen de pagos requiere una mayor emisión de stablecoins?
No necesariamente. La emisión amplía el float cuando la emisión neta es positiva. Una alta rotación puede facilitar más pagos para hogares y empresas con un float similar, especialmente cuando los dólares se reciclan a través de carteras, procesadores y exchanges sin volver a un banco mediante un reembolso.
¿Cuál es la diferencia entre la emisión bruta y la emisión neta?
La emisión bruta son los nuevos tokens creados. La emisión neta resta los reembolsos. Una emisión bruta elevada acompañada de reembolsos equivalentes puede dejar prácticamente sin cambios la oferta en circulación y el total de dólares contabilizado en las estimaciones de capitalización de mercado, aunque los servicios primarios sigan teniendo mucha actividad.
¿Una oferta de stablecoins estable siempre es una señal bajista para las criptomonedas?
No. Una oferta estable puede reflejar el reciclaje de saldos, el crecimiento de los pagos sin una nueva demanda de liquidez para trading en los exchanges o la rotación hacia productos de efectivo que no forman parte de la proporción de dólares en cadena representada por las stablecoins. Es un elemento contextual para las narrativas sobre la adopción de las criptomonedas, no una señal independiente de una caída del mercado.
¿Por dónde deberían empezar los lectores si solo quieren conocer la definición?
Empieza por la definición y el marco de emisión neta de la contracción de la oferta de stablecoins. Después, utiliza esta página para comprender la diferencia entre pagos y float, las recomendaciones para interpretar el volumen y la forma en que las empresas utilizan stablecoins sin ampliar el float inactivo.