Esa diferencia es relevante cuando unos segundos o minutos pueden cambiar por completo una configuración. Un trader de rupturas puede centrarse sobre todo en que el precio alcance el máximo de la sesión, mientras que un trader de retrocesos puede esperar a que vuelva a la línea VWAP. Comprender qué mide realmente cada referencia ayuda a los scalpers a no utilizar la misma señal para dos objetivos distintos.
Puntos clave
-
El máximo/mínimo de la sesión establece límites de precio estáticos y muestra los precios más alto y más bajo negociados durante una sesión de trading definida.
-
VWAP es un precio medio dinámico ponderado por volumen que cambia a medida que se acumulan el precio y el volumen de operaciones durante la sesión.
-
Los máximos y mínimos de la sesión suelen ser más adecuados para localizar niveles de ruptura. VWAP resulta más útil para analizar el valor razonable, confirmar la tendencia e identificar retrocesos.
-
Que el precio se mantenga por encima de VWAP puede respaldar una interpretación alcista intradía, mientras que permanecer por debajo de VWAP puede indicar presión bajista.
-
Combinar el máximo/mínimo de la sesión con VWAP puede ofrecer a los scalpers información tanto sobre la estructura del mercado como sobre la confirmación del volumen, pero ninguna de las dos señales garantiza resultados futuros.
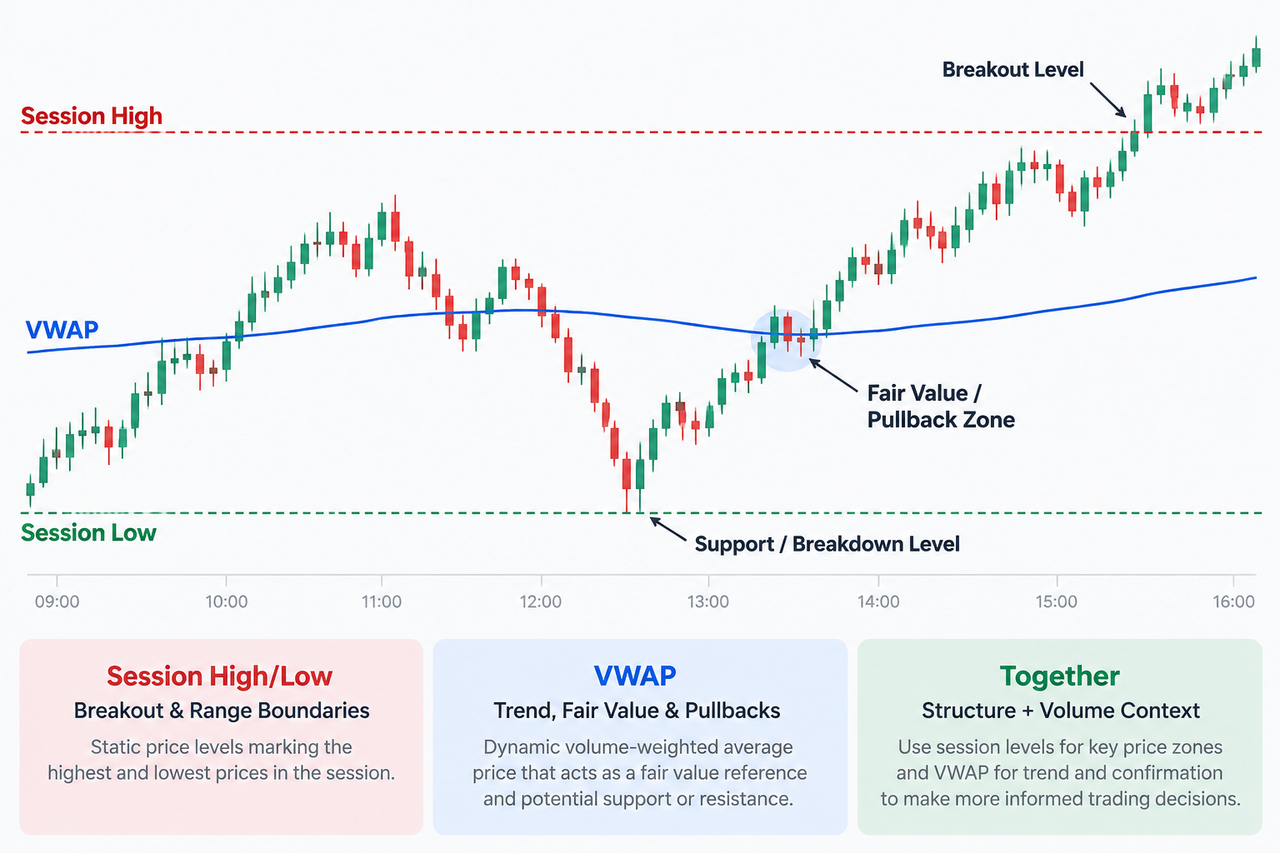
Máximo/mínimo de la sesión frente a VWAP: diferencia principal
La diferencia esencial es límite de precio frente a precio medio.
El máximo/mínimo de la sesión registra los precios más alto y más bajo alcanzados dentro de una sesión elegida. Una vez establecidos, estos niveles se convierten en referencias visibles de soporte y resistencia. Una ruptura por encima del máximo de la sesión puede señalar un impulso comprador agresivo, mientras que una ruptura por debajo del mínimo de la sesión puede reflejar una mayor presión vendedora.
VWAP funciona de forma diferente. El indicador VWAP calcula un precio medio y concede más peso a los precios en los que se negoció un volumen mayor. Por ello, VWAP responde tanto a la acción del precio como a la participación del mercado.
| Característica |
Máximo/mínimo de la sesión |
VWAP |
| Dato principal |
Precio |
Precio + volumen |
| Tipo de nivel |
Límite estático de la sesión |
Media dinámica |
| Uso principal en scalping |
Rupturas y rechazos |
Tendencia, valor razonable, retrocesos |
| Restablecimiento |
Nueva sesión definida |
Normalmente, cada sesión de trading |
| Soporte/resistencia |
Referencia horizontal |
Soporte/resistencia dinámica |
| Confirmación del volumen |
No |
Integrada en el cálculo |
| Debilidad habitual |
Rupturas falsas |
Retraso en mercados rápidos o erráticos |
Los niveles de sesión también se diferencian del máximo/mínimo diario. Un máximo o mínimo diario cubre toda la jornada de trading, mientras que un máximo o mínimo de la sesión puede centrarse en una ventana concreta del mercado.
Cómo calcula VWAP el precio medio y el valor razonable
VWAP significa Volume Weighted Average Price, es decir, precio medio ponderado por volumen. Su fórmula básica es:
VWAP = Σ(Precio × volumen) / Σ(volumen)
Los gráficos suelen utilizar un precio típico obtenido a partir del máximo, el mínimo y el cierre de cada intervalo. Después, multiplican esa cifra por el volumen. El valor acumulado de precio por volumen se divide a continuación entre el volumen acumulado.
Esta ponderación por volumen es importante. Una media móvil simple solo utiliza precios históricos, mientras que VWAP también incorpora el volumen de operaciones. En consecuencia, dos movimientos de precio del mismo tamaño no necesariamente influyen en VWAP por igual.
La SEC de Estados Unidos incluye el precio medio ponderado por volumen (VWAP) en su glosario para inversores, mientras que CME Group utiliza cálculos basados en VWAP para varios precios de liquidación del mercado. Esto demuestra que la valoración ponderada por volumen también se emplea en la infraestructura profesional de los mercados.
A diferencia de una media móvil convencional, el VWAP de sesión normalmente se restablece al inicio de cada sesión de trading. Un VWAP anclado cambia ese punto de partida y permite a los traders calcular la media ponderada desde un evento elegido, un máximo relevante, un mínimo relevante u otra referencia.
¿Es VWAP mejor para el trading intradía y para identificar tendencias del mercado?
VWAP es principalmente una herramienta de trading intradía porque su restablecimiento por sesión hace que la actividad de trading del día actual sea el elemento central del cálculo.
Si el precio se mantiene por encima de la línea VWAP, los traders suelen interpretar que la sesión tiene un sesgo alcista. Si se mantiene por debajo, la interpretación suele ser bajista. Que el precio cruce VWAP repetidamente sin una continuación clara puede indicar, en cambio, un mercado errático.
Por eso, VWAP es útil como herramienta de confirmación de tendencia, aunque sigue siendo un indicador retrasado porque se calcula a partir de operaciones que ya se han producido.
Por ejemplo, imagina que BTC supera VWAP poco después de que el mercado se active, retrocede y después rebota en VWAP con un volumen creciente. Un scalper puede interpretar ese rebote en VWAP de forma distinta a un simple toque porque la acción del precio y la confirmación del volumen apuntan en la misma dirección.
Un trader que pruebe esta configuración en un par activo como el mercado BTC/USDT en Gate.com puede comparar la línea VWAP con el precio actual, los datos de volumen y los niveles de sesión cercanos, en lugar de evaluar el indicador de forma aislada.
Por qué el máximo/mínimo de la sesión es importante para el scalping y el trading de Forex
El máximo/mínimo de la sesión indica a un scalper dónde el precio ya no ha logrado avanzar durante una sesión de trading.
Estos niveles resultan especialmente útiles en torno a las rupturas. Si el precio sube hacia el máximo de la sesión varias veces antes de romperlo finalmente con un volumen creciente, los compradores pueden estar actuando de forma más agresiva. Una ruptura del mínimo de la sesión puede mostrar la dinámica opuesta.
Los máximos y mínimos de sesiones anteriores también pueden seguir siendo importantes. Los participantes del mercado suelen vigilarlos como posibles niveles de soporte y resistencia porque los extremos anteriores son referencias de precio evidentes donde pueden concentrarse stop-loss, órdenes de ruptura o liquidez pendiente.
Este concepto también es habitual en el trading de Forex, donde los participantes del mercado distinguen entre las sesiones de trading asiática, londinense y neoyorquina. Las criptomonedas se negocian durante todo el día, por lo que la definición exacta de la sesión depende de la configuración del gráfico y de la estrategia del trader.
No es necesario utilizar ninguna de las dos herramientas de forma aislada.
Una configuración práctica de máximo/mínimo de la sesión frente a VWAP utiliza el límite de la sesión para definir dónde está ocurriendo algo importante y VWAP para evaluar la condición intradía general.
Supón que el precio se mantiene por encima de VWAP y se acerca gradualmente al máximo de la sesión. Una ruptura por encima de ese nivel proporciona una información diferente de la de una ruptura que se produce mientras el precio cae repetidamente por debajo de VWAP. La primera configuración está alineada con la tendencia. La segunda presenta señales contradictorias.
Lo contrario se aplica cerca de un mínimo de la sesión. Que el precio rompa el mínimo mientras permanece por debajo de VWAP puede respaldar una interpretación de tendencia bajista. Si rompe brevemente el mínimo y después recupera con rapidez tanto el nivel como VWAP, la ruptura aparente puede haber fracasado.
Este enfoque complementario es similar al uso de SuperTrend con VWAP: una referencia ayuda a establecer la dirección, mientras que la otra aporta contexto sobre la ubicación del precio.
¿Funciona VWAP como soporte y resistencia dinámicos?
VWAP puede comportarse como soporte o resistencia dinámicos, especialmente cuando los participantes del mercado ya respetan la tendencia intradía predominante.
Durante un movimiento alcista, los retrocesos del precio hacia VWAP pueden atraer a compradores. Durante un movimiento bajista, las subidas hacia la línea VWAP pueden encontrarse con presión vendedora. Una estrategia de retroceso hacia VWAP suele esperar a que el precio alcance VWAP y después busca una reacción, en lugar de entrar simplemente porque la línea haya sido tocada.
Algunos traders trazan bandas de VWAP por encima y por debajo de la línea central. Estas zonas de precio pueden ayudar a identificar movimientos extendidos o posibles áreas de reversión a la media, de forma similar a los canales de volatilidad. Sin embargo, la lógica difiere de la de las Bandas de Bollinger: las Bandas de Bollinger se derivan del historial de precios y la desviación estándar, mientras que VWAP está anclado a la actividad de la sesión ponderada por volumen.
Los traders que comparan herramientas intradía dinámicas también pueden utilizar VWAP frente a EMA, ya que una EMA da más importancia a las observaciones de precio recientes, pero no las pondera según el volumen negociado.
Incorporación de VWAP como referencia de ejecución
VWAP no se utiliza únicamente para generar señales en los gráficos. Los inversores institucionales, los fondos de cobertura y otros traders profesionales pueden utilizar VWAP como referencia de ejecución para evaluar si las órdenes de gran tamaño se han completado de manera eficiente.
En términos conceptuales, un comprador que obtiene un precio medio de ejecución inferior al VWAP relevante ha ejecutado por debajo de la referencia ponderada por volumen correspondiente a ese periodo de medición. Un vendedor suele analizar la referencia desde la perspectiva opuesta.
CME Group utiliza explícitamente VWAP en los cálculos de precios de mercado y reconoce VWAP como una metodología de cobertura predefinida para determinadas operaciones. La metodología de Nasdaq también demuestra el principio de cálculo subyacente: los precios negociados se multiplican por su volumen correspondiente antes de dividir el total entre el volumen total negociado.
Este uso institucional no significa que VWAP revele exactamente cuánto pagaron los traders institucionales ni que garantice un valor razonable institucional. Significa que la valoración ponderada por volumen puede servir como referencia práctica para la calidad de ejecución y el impacto en el mercado.
Riesgos y limitaciones
El máximo/mínimo de la sesión puede generar señales de ruptura falsas. El precio puede negociarse brevemente más allá de un límite de sesión, activar órdenes de ruptura o stops y después volver al rango anterior.
VWAP presenta un problema diferente: el retraso. Como cada nuevo valor incorpora los datos acumulados de la sesión, la línea puede reaccionar lentamente cuando el precio se mueve con fuerza. En mercados erráticos, los cruces repetidos de VWAP pueden generar varias señales aparentes sin una tendencia sostenida.
La calidad del volumen también es importante. En los mercados de criptomonedas centralizados, el VWAP calculado en una plataforma refleja las operaciones de esa plataforma, no todo el volumen global de trading de criptomonedas. Las plataformas de Forex pueden utilizar el volumen de ticks en lugar del volumen consolidado de los exchanges.
Los scalpers también se enfrentan al diferencial, el deslizamiento, las comisiones, la liquidez y el riesgo de ejecución. Los indicadores técnicos describen el comportamiento histórico y actual del mercado, pero no garantizan resultados futuros.
Conclusión
Para el scalping, el máximo/mínimo de la sesión suele ser la herramienta más clara para localizar rupturas, mientras que VWAP proporciona un contexto más sólido sobre el precio medio intradía, el valor razonable y la dirección de la tendencia.
Ambos resultan más informativos cuando se combinan. Un máximo o mínimo de la sesión muestra dónde está poniendo a prueba el mercado un límite establecido. VWAP ayuda a determinar si la acción del precio circundante cuenta con un respaldo más amplio de la tendencia ponderada por volumen.
Por tanto, un scalper puede utilizar el máximo/mínimo de la sesión para definir el nivel de precio y después recurrir a VWAP, el volumen y la reacción real del precio para evaluar la configuración. Ninguna de estas herramientas debe sustituir a los controles de riesgo ni a la disciplina de ejecución.
Preguntas frecuentes
¿Es VWAP un indicador adelantado o retrasado?
VWAP es un indicador retrasado porque su valor actual se calcula a partir del precio y el volumen que ya se han negociado. Aun así, puede ser útil para tomar decisiones intradía en tiempo real, ya que la línea VWAP se actualiza cuando se producen nuevas operaciones.
¿VWAP se restablece cada día de trading?
El VWAP de sesión estándar normalmente se restablece cuando comienza una nueva sesión de trading. El VWAP anclado es diferente porque el trader selecciona un punto de partida específico desde el que continúa el cálculo.
¿Qué es mejor para el scalping de rupturas: el máximo/mínimo de la sesión o VWAP?
El máximo/mínimo de la sesión suele ser más directo para identificar niveles de ruptura porque marca extremos de precio reales. VWAP puede ayudar después a determinar si la ruptura coincide con la tendencia intradía general.
¿Qué ocurre cuando el precio alcanza VWAP?
Que el precio alcance VWAP no crea automáticamente una señal de compra o venta. Los traders suelen observar si el precio rebota, rompe el nivel, cierra al otro lado de la línea o fluctúa repetidamente a su alrededor antes de interpretar la reacción.
¿Se pueden utilizar conjuntamente el máximo/mínimo de la sesión y VWAP?
Sí. Muchas configuraciones de trading utilizan el máximo o mínimo de la sesión como referencia estática de soporte o resistencia y VWAP como referencia dinámica de tendencia y valor razonable. El volumen, la liquidez y la reacción del precio pueden aportar una confirmación adicional.
¿Es VWAP mejor que una media móvil para el scalping?
VWAP puede ser más informativo para el trading intradía cuando la actividad ponderada por volumen es importante, ya que incorpora tanto el precio como el volumen y normalmente se restablece en cada sesión. Las medias móviles pueden seguir siendo útiles cuando los traders quieren una medida de tendencia calculada de forma continua a lo largo de varias sesiones, como la EMA 9, la EMA 20 y la EMA 50.
Aviso legal: Este contenido se proporciona únicamente con fines educativos y no constituye asesoramiento financiero. Operar con criptomonedas implica riesgos de mercado, liquidez y ejecución. Los indicadores técnicos y el comportamiento histórico del precio no garantizan resultados futuros.