Para los traders que comparan SuperTrend frente a VWAP, la elección práctica depende de lo que quieran confirmar. VWAP aporta información sobre el valor intradía y el contexto direccional. SuperTrend puede ayudar a determinar si un movimiento ya iniciado sigue intacto. Utilizados conjuntamente, estos indicadores pueden ofrecer una visión más completa de las tendencias del mercado, pero ninguno sustituye al dimensionamiento de posiciones, las reglas de stop-loss ni a otras formas de controlar el riesgo.
Puntos clave
-
VWAP mide el precio intradía medio ponderado por volumen, por lo que resulta útil para evaluar el sesgo del mercado, el valor y posibles niveles de soporte o resistencia.
-
SuperTrend utiliza el rango verdadero medio (ATR) para identificar la dirección de la tendencia predominante y posibles puntos de giro.
-
SuperTrend funciona bien en mercados tendenciales, pero puede retrasarse y generar señales falsas cuando el precio se mueve lateralmente.
-
VWAP normalmente se restablece al inicio de cada sesión de trading y está diseñado principalmente para el análisis intradía.
-
Una estrategia que combine VWAP y SuperTrend puede filtrar algunas señales débiles, pero los traders aún deben incorporar estrategias de gestión del riesgo y gestión monetaria.
SuperTrend frente a VWAP de un vistazo
| Característica |
SuperTrend |
VWAP |
| Objetivo principal |
Confirmación de tendencias y señales de reversión |
Valor intradía y sesgo direccional |
| Datos principales |
Precio y ATR |
Precio y volumen |
| ¿Incluye el volumen? |
No |
Sí |
| ¿Incluye la volatilidad? |
Sí |
No directamente |
| Señal habitual |
Cambio del estado de la tendencia |
Precio por encima o por debajo de VWAP |
| Entorno más favorable |
Mercados direccionales |
Mercados intradía líquidos |
| Principal desventaja |
Retraso y señales falsas en mercados laterales |
Cruces repetidos en condiciones de alta fluctuación |
| Restablecimiento de la sesión |
No hay un restablecimiento diario fijo |
Normalmente diario |
| Uso para el riesgo |
Posible referencia para un stop dinámico |
Normalmente requiere una lógica de stop independiente |
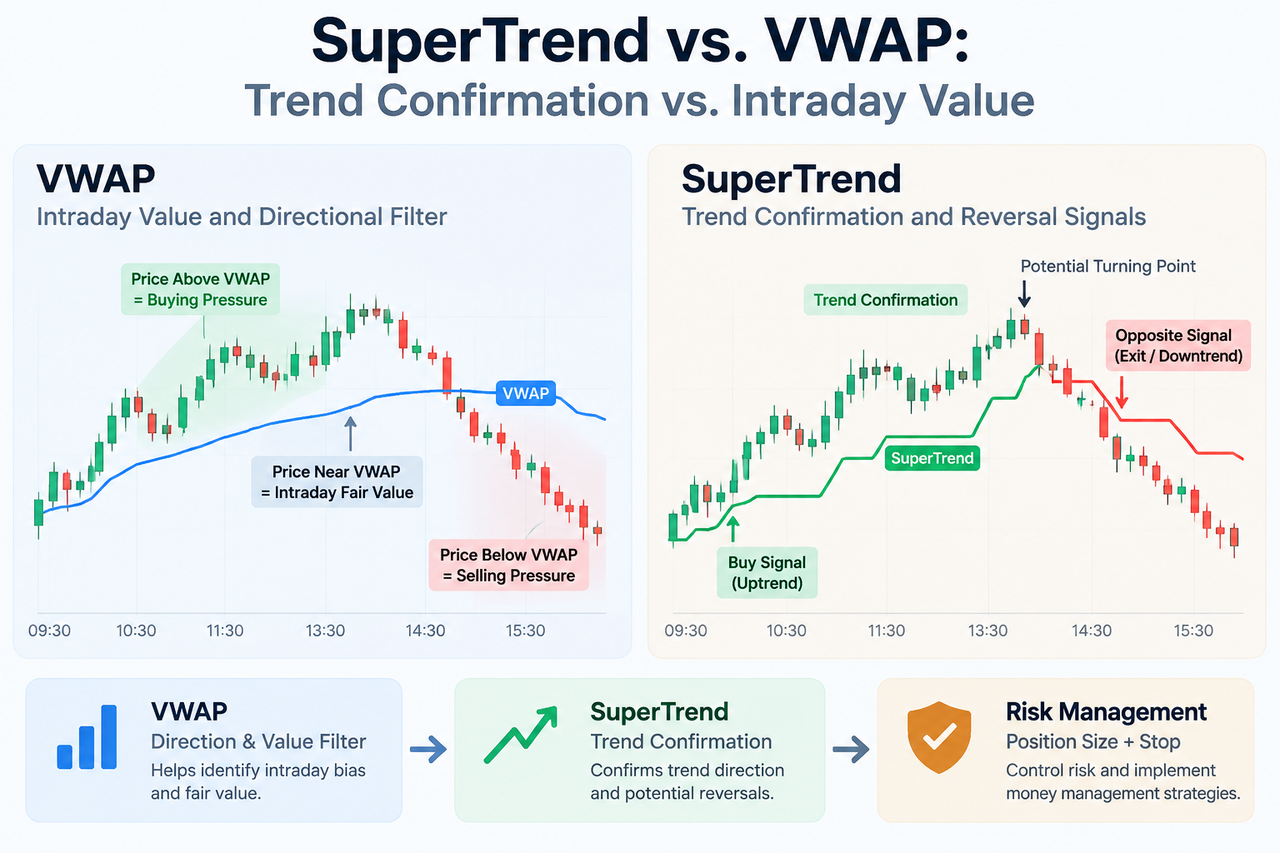
El indicador VWAP mide el valor intradía ponderado por volumen, mientras que el indicador SuperTrend sigue la dirección de la tendencia ajustada a la volatilidad. Sus diferentes principios de cálculo explican por qué a menudo funcionan mejor juntos que como alternativas.
Cómo funciona VWAP en el trading intradía
El principio de la estrategia en el que se basa VWAP consiste en calcular el valor acumulado del precio multiplicado por el volumen y dividirlo entre el volumen acumulado:
VWAP = Acumulado (precio típico × volumen) / volumen acumulado
Como el indicador VWAP tiene en cuenta el volumen, los periodos de gran volumen influyen más en el resultado que los periodos de menor actividad. El cálculo suele reiniciarse al comienzo de cada sesión de trading.
Un precio por encima de VWAP suele interpretarse como presión compradora o sesgo alcista intradía. Un precio por debajo de VWAP puede indicar presión vendedora. La línea también puede actuar como soporte o resistencia dinámica cuando los participantes del mercado reaccionan repetidamente cerca del precio medio.
Una regla de señal básica podría definir una condición de compra cuando el precio cruza VWAP al alza y se mantiene por encima, y determinar una condición de venta cuando el precio lo cruza a la baja y permanece por debajo. En la práctica, una regla sencilla basada en cruces es vulnerable al ruido del mercado. Durante periodos de tendencia poco definida, el precio puede cruzar VWAP varias veces sin desarrollar un movimiento significativo.
Esta es una de las razones por las que resulta relevante la comparación entre VWAP y EMA para el trading intradía: VWAP incorpora el volumen, mientras que una EMA solo responde al precio y da más peso a las observaciones recientes.
Cómo funciona el indicador SuperTrend
SuperTrend utiliza el precio junto con el rango verdadero medio, una medida de la volatilidad. Un cálculo habitual comienza con:
Banda superior = (máximo + mínimo) / 2 + multiplicador × ATR
Banda inferior = (máximo + mínimo) / 2 − multiplicador × ATR
Un periodo de ATR de 10 y un multiplicador de 3 son parámetros iniciales habituales, aunque los traders pueden optimizar la selección de parámetros para distintos activos, marcos temporales y condiciones de volatilidad.
El principio de la estrategia es sencillo. Cuando el precio se mantiene por encima de la línea activa de SuperTrend, el indicador generalmente representa una tendencia alcista. Cuando el precio cae por debajo de la línea y la señal actual difiere del estado de la tendencia anterior, el indicador puede cambiar a una condición bajista.
Este diseño basado en el estado de la señal ofrece útiles características de filtrado de las oscilaciones, ya que evita generar una señal completamente nueva con cada pequeño movimiento del precio. Muchas estrategias también evitan señales consecutivas en la misma dirección hasta que aparece una señal opuesta.
Aun así, SuperTrend reacciona después de que el precio se haya movido. Este retraso puede ayudar a filtrar fluctuaciones menores, pero también puede retrasar las entradas cerca de posibles puntos de giro. Los mercados laterales plantean otro problema, ya que las reversiones repetidas pueden generar señales falsas.
Cuándo puede ser más útil SuperTrend
SuperTrend suele ser más útil cuando un trader quiere saber si un movimiento direccional ya establecido sigue intacto.
Supongamos que BTC rompe al alza, se mantiene por encima de un nivel intradía clave y continúa formando máximos y mínimos crecientes. SuperTrend puede proporcionar un mecanismo visible de confirmación de tendencia y una posible referencia dinámica de seguimiento ajustada a la volatilidad.
Esto lo hace útil para captar tendencias importantes en lugar de reaccionar a cada fluctuación. La comparación entre EMA 9, EMA 20 y EMA 50 ofrece otra forma de evaluar la dirección intradía a corto, medio y largo plazo mediante medias móviles en lugar de ATR.
Los riesgos de la estrategia son más evidentes en condiciones de rango. El precio puede atravesar repetidamente el umbral de SuperTrend, generando varias señales perdedoras o de baja calidad antes de que aparezca una dirección sostenida.
Cuándo puede ser más útil VWAP
VWAP se adapta mejor a las cuestiones relacionadas con el valor intradía, el sesgo del mercado y la posición del precio respecto a la actividad de la sesión.
Imagina que ETH se mantiene por encima de VWAP durante la mayor parte de la sesión de trading. Los retrocesos se acercan a la línea, pero los compradores defienden repetidamente esa zona. Esta estructura puede indicar una presión compradora persistente incluso cuando no aparece ninguna señal nueva de SuperTrend.
Por tanto, VWAP puede ayudar a los traders a determinar si una posible entrada está alineada con el contexto general de la sesión. Se utiliza con frecuencia en marcos temporales intradía cortos, como gráficos de 1, 5 o 15 minutos, aunque la liquidez y el estilo de trading también son importantes.
Por ejemplo, un trader que utilice el mercado spot de BTC/USDT en Gate.com puede comparar la evolución del precio en tiempo real, el volumen, el comportamiento de VWAP y otros indicadores técnicos en el mismo mercado, en lugar de depender de un ejemplo histórico estático.
Estrategia que combina VWAP y SuperTrend
Una estrategia que combina VWAP y SuperTrend separa el contexto del mercado de la confirmación de la tendencia.
En una configuración alcista, el principio de la estrategia podría exigir:
-
Que el precio se mantenga por encima de VWAP.
-
Que SuperTrend muestre un estado alcista.
-
Que no se genere una nueva señal de compra si el estado de la señal anterior ya es alcista.
-
Que solo se tome una nueva decisión de trading cuando la señal actual difiera del estado almacenado o se restablezca la configuración.
La lógica bajista invierte esas condiciones. El precio se mantiene por debajo de VWAP, mientras que SuperTrend confirma una tendencia bajista. De este modo, la estrategia puede determinar la condición de venta basándose tanto en la dirección como en el estado de la señal, en lugar de hacerlo a partir de un único cruce.
La principal ventaja de la estrategia es que combina el contexto del mercado ponderado por volumen de VWAP con la confirmación de tendencia basada en ATR de SuperTrend. Esto puede filtrar aún más las señales que entren en conflicto con el contexto general de la sesión.
Por ejemplo, un cambio alcista de SuperTrend que se produzca mientras el precio permanece claramente por debajo de VWAP puede tratarse con más cautela que una señal alcista que aparezca por encima de VWAP. La estrategia combina dos fuentes de información independientes en lugar de depender de un único indicador para hacerlo todo.
Aun así, la combinación no puede eliminar las señales falsas. En condiciones de alta fluctuación, ambos indicadores pueden responder mal porque ninguno puede saber de antemano si el siguiente movimiento se convertirá en una tendencia sostenida.
Gestión del riesgo y optimización de la estrategia
Cualquier configuración utilizable debería implementar medidas de gestión del riesgo por separado de su lógica de señales. Ni VWAP ni SuperTrend determinan un tamaño de posición adecuado, una pérdida máxima aceptable, un nivel de apalancamiento ni la exposición total de la cartera.
SuperTrend puede proporcionar una posible referencia dinámica para el stop porque sus bandas responden al ATR, pero los traders aún deben incorporar reglas de gestión del riesgo, como un riesgo fijo por operación, la colocación del stop y los límites de exposición. Incorporar estrategias de gestión monetaria es especialmente importante cuando las señales falsas repetidas aumentan la frecuencia de trading.
Se pueden considerar varias direcciones de optimización de la estrategia:
-
Ajustar el periodo de ATR y el multiplicador de SuperTrend.
-
Probar distintos parámetros de VWAP y SuperTrend.
-
Exigir una distancia mínima respecto a VWAP antes de aceptar una señal.
-
Añadir la estructura del precio u otros indicadores técnicos para filtrar aún más las señales.
-
Probar distintas reglas de stop-loss y salida.
-
Comparar los resultados en condiciones tendenciales, volátiles y laterales.
Estas direcciones de optimización implican ciertas ventajas y desventajas. Un SuperTrend más ajustado puede reaccionar antes, pero también puede generar más señales falsas. Los ajustes más amplios reducen la frecuencia de las señales, pero pueden aumentar el retraso. Un filtrado más estricto puede mejorar la selectividad, aunque puede hacer que la estrategia no aproveche las primeras fases de un movimiento.
El backtesting de datos históricos es una forma de evaluar una optimización adicional. Los traders pueden comparar la frecuencia de las señales, el drawdown (caída), los costes de transacción, la distribución de ganancias y pérdidas y el rendimiento en distintas condiciones de mercado. La optimización de parámetros debería utilizar más de una muestra histórica breve, ya que un ajuste adaptado a un periodo puede no comportarse de forma similar más adelante.
Un marco más completo también debería evaluar si el rendimiento de la estrategia depende en gran medida de un único régimen de mercado. Si los resultados solo parecen sólidos durante tendencias prolongadas, la estrategia corre el riesgo de deteriorarse cuando la volatilidad disminuye o el precio se mueve lateralmente.
Uso de otros indicadores técnicos para la confirmación
VWAP y SuperTrend no tienen que funcionar de forma aislada. Otros indicadores técnicos pueden proporcionar información que no miden directamente.
Por ejemplo, la EMA 50 puede ayudar a identificar tendencias intradía más amplias, mientras que el ATR mide la volatilidad del mercado. Los indicadores de impulso, como el RSI, pueden aportar información sobre la fuerza y la velocidad de un movimiento.
El objetivo no es acumular indicadores hasta que todas las señales coincidan. Demasiados indicadores estrechamente relacionados pueden duplicar la información. La optimización adicional debería centrarse en determinar si cada herramienta mide algo suficientemente diferente como para mejorar la decisión.
SuperTrend frente a VWAP: ¿cuál es mejor?
No existe un ganador universal en SuperTrend frente a VWAP para el trading intradía.
VWAP suele ser más útil para el valor intradía, el sesgo direccional y la evaluación de si el precio cotiza por encima o por debajo de una referencia ponderada por volumen. SuperTrend resulta más útil para identificar la tendencia predominante, seguir movimientos importantes y señalar cuándo pueden haber cambiado las condiciones de la tendencia.
Una estrategia que combine ambos puede captar las tendencias del mercado de forma más completa, utilizando VWAP como filtro de valor y dirección, y SuperTrend como mecanismo de confirmación de tendencia. La combinación puede reducir algunas señales de baja calidad, pero los traders aún deben controlar el riesgo de cada operación, incorporar estrategias de gestión monetaria y probar el comportamiento de la configuración en distintas condiciones de mercado.
Preguntas frecuentes
¿Es SuperTrend mejor que VWAP para el trading intradía?
No de forma universal. SuperTrend se adapta mejor a la confirmación de tendencias y a posibles señales de reversión, mientras que VWAP es más adecuado para evaluar el valor intradía, el contexto del volumen de trading y el sesgo direccional.
¿Se pueden utilizar SuperTrend y VWAP conjuntamente?
Sí. Una estrategia puede utilizar VWAP para establecer la dirección intradía y SuperTrend para confirmar si la tendencia se mueve en la misma dirección. Esto puede filtrar algunas señales contradictorias, pero no elimina las señales falsas.
¿Cuáles son los ajustes habituales de SuperTrend?
Un periodo de ATR de 10 y un multiplicador de 3 son ajustes iniciales utilizados habitualmente. Los traders pueden optimizar la selección de parámetros en función del marco temporal, la volatilidad, la liquidez del activo y la estrategia de trading.
¿VWAP proporciona señales de compra y venta?
Un movimiento del precio por encima de VWAP puede interpretarse como alcista, mientras que un movimiento por debajo de VWAP puede interpretarse como bajista. Los cruces directos de VWAP pueden generar señales falsas en mercados oscilantes, por lo que los traders suelen combinarlos con confirmaciones de tendencia, impulso o estructura del precio.
¿Cómo pueden los traders controlar el riesgo con SuperTrend y VWAP?
Pueden implementar medidas de gestión del riesgo, como niveles de stop-loss predeterminados, dimensionamiento de posiciones, pérdida máxima por operación y límites de exposición. Ninguno de los dos indicadores calcula automáticamente estos controles.
¿Pueden otros indicadores técnicos mejorar la estrategia?
En algunos casos. El ATR, las medias móviles, el RSI, la estructura del precio o las herramientas de volumen pueden aportar información diferente y filtrar aún más las señales. Los indicadores adicionales deben probarse cuidadosamente, ya que las herramientas superpuestas pueden añadir complejidad sin mejorar los resultados.
Aviso legal: Este contenido se proporciona únicamente con fines educativos y no constituye asesoramiento financiero, de inversión ni de trading. Los indicadores técnicos y las estrategias sometidas a backtesting pueden generar señales falsas, y el rendimiento histórico no garantiza resultados futuros.