سكوير
متابعة
رائج
أخبار
نظرة عامة على المركز الشخصي

fatimanoor

vip
العمر 0.2سنة
الطبقة القصوى 0
محلل سوق العملات الرقمية يشارك رؤى حول البيتكوين والعملات البديلة وDeFi وWeb3. تحليل فني مباشر، تحديثات السوق، علم نفس التداول ومحتوى تعليمي. انضم إلى البث وتداول بذكاء أكبر.
23
متابعة
353
المتابعون
1.4k
أُعجب به
مستويات سعر واضحة + عدم اليقين + تحليل مباشر، أنت مذهل
Crypto_Buzz_with_Alex
#Share عوائد حيازتي
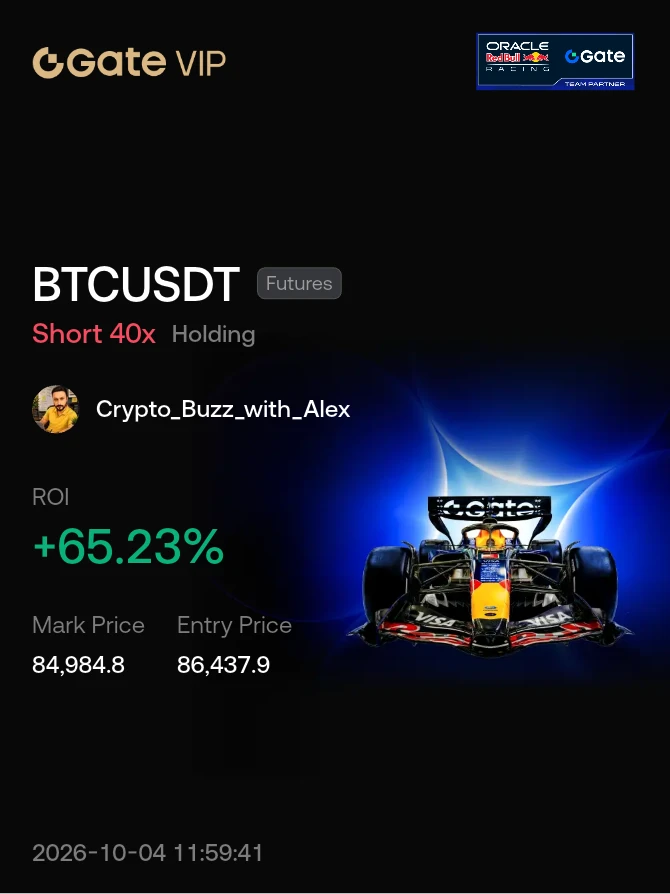
صفقة بيع BTC على المكشوف من 86,460 تسير كما هو مخطط: إليك مستوى انعكاسي، ولماذا يمثل 81,139 المستوى الذي يهمني
قبل يومين شاركت صفقة بيع على المكشوف بمنطقة دخول من 86,450 إلى 88,890، ووقف عند 93,000 وستة أهداف، ودخلت بنفسي عند 86,460. ولا تزال الصفقة مفتوحة. كان BTC هذا الصباح عند نحو 84,940 عندما أعددت الرسم البياني. تحقق TP1 عند 85,585 وTP2 عند 84,721، وبلغ القاع حتى الآن نحو 83,900. السعر يتحرك لمصلحتي بنحو 1.7%. ويظهر العائد غير المحقق على الاستثمار عند 66.94% لأنني أستخدم رافعة 40x في هذه الصفقة، بينما كانت الإشارة التي شاركتها برافعة 10x. وعند 10x تبلغ الحركة نفسها نحو 17%. أذكر ذلك مقدماً لأن الرافعة أهم من النسبة المئوية، ويرجى عدم تقليد استخدامي لرافعة 40x.
سبب دخولي صفقة البيع على المكشوف أساساً هو أن الارتفاع نحو 87,000 لم يبدُ لي طلباً جديداً. وقبل صدور بيانات الوظائف، ارتفعت الفائدة المفتوحة بنحو 27,000 BTC، وقفز معدل التمويل من نحو 3% إلى 10% سنوياً، وكانت نحو 91% من عمليات التصفية خلال اليوم السابق تخص مراكز بيع على المكشوف. هذا ضغط تصفية، وضغوط التصفية تميل إلى التلاشي. لامس BTC مستوى 87,250 عند صدور الرقم، وعاد إلى قرب 84,000 خلال يوم واحد. كما أن مسار أسعار الفائدة لم يتغير بما يكفي لتبرير مطاردته، مع بقاء احتمال رفع الفائدة في ديسمبر مسعّراً عند نحو 86%.
والآن إلى الرسم البياني، وهو عرض على إطار 5 دقائق رسمته أمس. يمثل القاع عند 87,383.6 المستوى الذي يعتمد عليه الهيكل بأكمله. وتحته مباشرة حددت كتلة رفض تقريباً بين 86,900 و87,200، مع تجمع من أوامر وقف الخسارة فوقها. وأسفل ذلك توجد كتلة كسر حول 85,650 إلى 86,000. وبعد أن كسر السعر إلى الأسفل، سجل تغيراً في السلوك قرب 83,150، ومنذ ذلك الحين يتحرك BTC في نطاق ضيق. المهم هو ما يوجد في الأسفل: أوامر وقف خسارة تحت قاع 82,468 وتحت خط الاتجاه الصاعد، ثم منطقة طلب من نحو 80,800 إلى 81,139.
الخط السماوي على الرسم البياني يوضح المسار الذي أتوقعه. دفعة أخيرة صعوداً نحو 85,300 إلى 85,400، من شأنها اقتناص أوامر وقف الخسارة فوق النطاق الصغير، ثم هبوط حاد عبر 82,468 إلى منطقة الطلب تلك. لن أضيف إلى صفقة البيع على المكشوف عند ذلك الارتفاع، كما أن التحرك فوق 86,000 سيجعلني أتوقف عن الثقة بهذا المسار. يقع TP3 عند 82,992 فوق قاع 82,468 مباشرة، بينما يبعد TP4 عند 81,263 نحو 124 نقطة فقط عن منطقة الطلب. وهذا مقصود: أخطط للانتقال من البيع على المكشوف إلى الشراء عند النقطة التي تنتهي فيها الصفقة الأولى.
إدارة صفقة البيع على المكشوف من هنا بسيطة. بعد TP2، تقضي قاعدتي بنقل وقف الخسارة إلى نقطة الدخول عند 86,460، حتى لا تتحول الصفقة إلى خسارة، وجني معظم المتبقي بحلول TP4. وسيظل TP5 عند 78,670 وTP6 عند 76,076 جزءاً صغيراً ممتداً، ولن تكتسب أهميتهما إلا إذا فشلت صفقة الشراء. ويؤدي الإغلاق على إطار 5 دقائق تحت 80,521.7 إلى إبطال فكرة الشراء وتحويل الجزء الممتد إلى الصفقة الرئيسية.
خطة الشراء هي الدخول عند 81,139.1، ووقف الخسارة عند 80,521.7، والهدف عند 86,146.9، وهو قاعدة منطقة العرض التي توجد فيها كتلة الكسر. ويمثل ذلك مخاطرة قدرها 0.76% مقابل عائد قدره 6.17%، أي نحو 8.1 إلى 1. لكنني لا ألتقط سكيناً هابطة. أريد أن أرى السعر يكتسح المنطقة ثم يغلق مجدداً فوق 81,139.1 على إطار 5 دقائق، أو يسجل تغيراً في السلوك داخل النطاق. وهذا يقلل العائد قليلاً، لكنه يرفع معدل النجاح كثيراً.
والآن إلى الجزء الذي يتجاهله معظم الناس، وهو المخاطر. عند استخدام رافعة 40x، تكلفني كل حركة بنسبة 1% ضدي 40% من هامشي، وتقع نقطة التصفية على بعد نحو 2.5% فقط فوق الدخول، أي تقريباً بين 88,200 و88,600 تبعاً للرسوم. وهذا أقل بكثير من وقف الخسارة عند 93,000 الذي نشرته، لذلك فإن وقف الخسارة الحقيقي عند استخدامي لهذه الرافعة هو التصفية، وقد اقترب القاع عند 87,383.6 منها بنحو 1,000 نقطة. وهذا بالضبط سبب أهمية نقل وقف الخسارة إلى نقطة الدخول. إذا اتبعت الإشارة، فاستخدم رافعة 10x أو أقل، وحدد حجم الصفقة انطلاقاً من مسافة وقف الخسارة، لا من زر الرافعة. يقع وقف الخسارة عند 93,000 على بعد 7.56% فوق 86,460، لذا فإن المخاطرة بنسبة 1% من حسابك تعني مركزاً يعادل نحو 13.2% من الحساب، وهو ما لا يتجاوز 1.3% من الحساب كهامش عند استخدام رافعة 10x. وبالنسبة إلى صفقة الشراء، فإن مخاطرة بنسبة 1% مع وقف خسارة عند 0.76% تعني مركزاً يعادل نحو 1.3 مرة من حسابك، وهذا ليس تداولاً برافعة عالية على الإطلاق.
ما الذي سيثبت خطئي؟ إغلاق ساعي واضح فوق 87,383.6. استقطبت صناديق المؤشرات المتداولة الفورية الأمريكية نحو 6.34 مليار دولار في الربع الثالث، منها 2.65 مليار دولار في سبتمبر، لذلك يوجد طلب حقيقي داعم في الأسفل، كما أن أسواق صناديق المؤشرات المتداولة مغلقة حتى يوم الاثنين. وكان أكتوبر تاريخياً أيضاً شهراً قوياً لـ BTC. أحترم كل ذلك، وإذا انكسر الهيكل فسأفضل تحمل وقف الخسارة على مجادلة الرسم البياني.
إلى أين تعتقد أن يتجه BTC أولاً هذا الأسبوع: دفعة أخرى نحو 85,400، أم هبوط مباشر لاكتساح 82,468؟
هذه ليست نصيحة مالية. أجرِ دائماً أبحاثك الخاصة قبل اتخاذ أي قرار تداول أو استثمار. قد يؤدي التداول بالرافعة إلى خسائر تتجاوز توقعاتك.
#ShareWeekly #OneGateWitnessProgram #HYPETreasuryHoldingsTop$3.2B
repost-content-media
  • 3
مستويات سعر واضحة + عدم اليقين + تحليل لحظي، أنت مذهل
Crypto_Buzz_with_Alex
#AnthropicDiscloses$84.5BComputeDealWithSpaceX $ANTHROPIC
عنوان بقيمة 84.5 مليار دولار، وسوق مشتقات بقيمة 2.9 مليون دولار: ما الذي يقوله العقد الدائم لما قبل الاكتتاب فعلاً
لنبدأ بفارق الحجم. تبلغ قيمة اتفاقية الحوسبة المعلنة مع SpaceX ما يصل إلى 84.5 مليار دولار حتى عام 2029، وتشير نشرة الإصدار إلى ما لا يقل عن $518B من الإنفاق على البنية التحتية للذكاء الاصطناعي خلال العقد المقبل. ويبلغ حجم العقود المفتوحة في العقد الدائم لما قبل الاكتتاب، الذي يعبّر المتداولون من خلاله عن رؤيتهم لكل ذلك، 1.41 ألف عقد، أي نحو 2.9 مليون دولار عند سعر 2,088.90، مع تداول على مدار 24 ساعة لا يتجاوز 938 ألف دولار. ويبلغ التمويل 0.0000%. وهذا مقياس ضئيل وثابت للمشاعر: لا أحد يدفع علاوة للدخول في مركز شراء أو بيع.
والآن إلى حسابات العقد. كان الرقم السابق البالغ نحو $45B يعادل قرابة 1.25 مليار دولار شهرياً حتى مايو 2029، أي على مدى 36 شهراً. وعند توزيع 84.5 مليار دولار على الفترة نفسها، تحصل على نحو 2.35 مليار دولار شهرياً، بزيادة تقارب 88%. وبما أن معظم الاتفاقيات يمكن إنهاؤها بإشعار مدته 90 يوماً، فإن التعرض القابل للإلغاء على المدى القريب بهذا المعدل يبلغ نحو 7 مليارات دولار. هذا تقديري التقريبي، وليس رقماً مقدماً في ملف رسمي، كما أن عبارة «ما يصل إلى» تعني أن الاستخدام الفعلي قد يكون أقل. وقارن ذلك بنحو $161B من التزامات استئجار المعدات المعلنة على أنها غير قابلة للإلغاء في موضع آخر من الإيداع. تبدو صفقة SpaceX كأنها الجزء المرن، في حين أن الجزء الصارم أكبر بأكثر من عشرين مرة. وأرى أن 84.5 مليار دولار تمثل خياراً على الطاقة الاستيعابية أكثر من كونها التزاماً صلباً.
ويظهر الأثر المادي لهذا الإنفاق بالفعل في الذاكرة. قالت Micron في 30 سبتمبر إن معظم إمداداتها من HBM لعام 2027 متعاقد عليها بأسعار أعلى بكثير، وتوقعت إيرادات الربع المقبل عند 61.5 مليار دولار، مقابل نحو 56.6 مليار دولار متوقعة. ولا تكون عقود استئجار الحوسبة منطقية إلا إذا كانت وحدات معالجة الرسومات والذاكرة متاحة، ومصنّعو الذاكرة يقولون لنا إنهم محجوزون إلى حد كبير. وارتفع SPCX بنسبة 2.59% إلى 149.24 دولاراً بصفته المؤجر، وهي أوضح قراءة للسهم بشأن هذا العنوان.
أما العقد الدائم، فسعره 2,088.90، ويتراوح خلال 24 ساعة بين 2,069.01 و2,127.51، أي تذبذب بنحو 2.8%، ولا يتجاوز السعر المنخفض إلا بنسبة 0.9%. وقد اخترق مقاومة الساعة عند 2,101.58 خلال الجلسة ثم تخلى عن مكاسبه، في نمط الارتفاع الحاد ثم التراجع نفسه الذي شهده تسجيل 2,139 في 30 سبتمبر. ويستقر السعر المرجعي عند 2,086.90 تقريباً فوق مستوى الدعم 2,086.19 مباشرة.
انحيازي محايد بين 2,069.01 و2,127.51، وأتداول عند الاختراق. ويستهدف الإغلاق الساعي فوق 2,127.51 مستوى 2,139 ثم 2,193، مع وضع وقف خسارة تحت 2,086.19. وإذا فشل مستوى 2,069.01، فسيكون قاع 27 سبتمبر قرب 2,029 هو التالي. ومع تداول يومي لا يتجاوز $938K ، سأجعل حجم المركز صغيراً، لأن الانزلاق السعري في دفتر أوامر بهذه السيولة الضئيلة قد يكون أكبر من مسافة وقف الخسارة.
هل يُعد بند الخروج خلال 90 يوماً علامة على الثقة في الطلب، أم تحوطاً من تحوّل دورة الذكاء الاصطناعي؟
هذه ليست نصيحة مالية. احرص دائماً على إجراء بحثك الخاص قبل اتخاذ أي قرار تداول أو استثمار.
@Gate_Square
  • 2
مستويات سعرية واضحة + عدم يقين + تحليل لحظي، أنت مذهل
Crypto_Buzz_with_Alex
#ETHEarningsUpTo5%BonusAPR
مكافأة ETH مقارنة بالتخزين وصناديق ETF والاحتفاظ به فقط: ما الذي ينافسه قفل لمدة 7 أيام فعلياً؟
لكل ETH بسعر يقارب 2,710، تبلغ قيمة معدل APR الإضافي البالغ 3% على مدى 7 أيام نحو 1.56 دولار، بينما تبلغ قيمة النسبة المعلنة الكاملة البالغة 5% نحو 2.59 دولار. قارن ذلك بجلسة الجمعة، عندما افتتح ETH قرب 2,705 وبلغ 2,746، أي نطاقاً قدره 41 دولاراً، وهو ما يعادل نحو 16 ضعفاً للعائد الأسبوعي الأقصى. لذلك، لا يزال القفل في الأساس قراراً متعلقاً بالسعر. والسؤال الأكثر إثارة للاهتمام هو: ما الذي يمكن أن يفعله ETH الخاص بك بدلاً من ذلك؟
يوفر التخزين الأصلي عائداً يقارب 3% إلى 4% سنوياً، من دون حماية من تحركات السعر ومع وجود قائمة انتظار للخروج. وتُعد صناديق ETF الفورية لـ ETH في الولايات المتحدة مساراً آخر، فمنذ 5 يناير يوزع ETHE التابع لـ Grayscale دخل التخزين على المساهمين. وما يهم أكثر من العائد هو التدفقات: استقبلت صناديق ETF نحو $690M خلال أسبوع 21 إلى 25 سبتمبر، في سلسلة امتدت 7 جلسات بنحو $850M وانتهت في 29 سبتمبر بتدفق خارج قدره 2.8 مليون دولار. وتشكل التدفقات المحرك الأكبر لـ ETH مقارنة بأي معدل كسب، فيما يقع أجل ثابت مدته أسبوع واحد في الطرف ذي الالتزام المنخفض والمكافأة المنخفضة من هذا الطيف.
والآن إلى ما يتضمنه التقويم خلال فترة القفل. يبدأ اشتراك اليوم ويستمر حتى نحو 10 أكتوبر. وهو يشمل ترقية Glamsterdam على شبكة الاختبار Sepolia في 6 أكتوبر، وهي شبكة اختبار فقط ولم يُؤكد أي موعد للشبكة الرئيسية، كما يشمل افتتاح أسواق الأسهم يوم الاثنين بعد ارتفاع S&P بنسبة 0.7% يوم الجمعة. لكنه لا يشمل قرار الاحتياطي الفيدرالي في 28 أكتوبر ولا تقرير نفقات الاستهلاك الشخصي في 29 أكتوبر. وبعبارة أخرى، إنه أسبوع أحداث خفيف نسبياً، ما يلائم قفلاً قصير الأجل، والمخاطرة الحقيقية هي كسر النطاق، لا صدمة مقررة.
الأرقام على الرسم البياني: يقل ETH بنحو 45% عن أعلى مستوى قياسي له البالغ 4,946. وتقع المقاومة الأولى عند 2,720، فيما تمتد منطقة العرض من 2,750 إلى 2,800، ويمثل مستوى 2,807 المستوى الذي يريد المحللون رؤيته مكسوراً، أي أعلى بنحو 4% من السعر الفوري. وعلى الجانب الهابط، يمثل 2,550 محفزاً هبوطياً، بينما يمثل 2,500 مستوى الدعم الأكبر. ورفعت Citi هدفها لـ 12 شهراً إلى 3,028.
هناك تفصيل واحد بشأن الحافز. بالنسبة إلى 3 ETH، أي نحو 8,130 دولاراً، تبلغ قيمة مكافأة تجربة العقود الآجلة البالغة 10 USDT أكثر من فائدة الأسبوع نفسها، التي تبلغ نحو 4.67 دولار عند 3% و7.77 دولار عند 5%. وإذا استخدمتها كما هو مقصود، فإن الحافز الإضافي أهم من معدل APR.
ميولي إيجابية ما دام ETH يحافظ على مستوى الدعم الساعي عند 2,676.07. وسأرغب في الشراء عند 2,690 إلى 2,695، مع اعتبار الإغلاق اليومي دون 2,635 نهايةً للنطاق، و2,550 مؤشراً على تغير الاتجاه. ويفتح الإغلاق اليومي فوق 2,807 الطريق إلى 2,900 ثم 3,000. ولن أقفل سوى ETH الذي لا أمانع في عدم لمسه هذا الأسبوع، لأن المركز غير السائل هو تكلفة اختراق لا أستطيع التداول عليه.
هل تفضل قفل ETH لمدة أسبوع لتحصيل المكافأة، أم إبقاءه سائلاً تحسباً لاختراق ETH مستوى 2,807 صعوداً؟
هذه ليست نصيحة مالية. أجرِ دائماً أبحاثك الخاصة قبل اتخاذ أي قرار تداول أو استثمار.
$ETH
repost-content-media
  • 3
مستويات سعر واضحة + عدم اليقين + تحليل مباشر، أنت مذهل
Crypto_Buzz_with_Alex
#MicronReportQ4Earnings $MU
سعّرت عقود الخيارات تحركاً بنسبة 8% إلى 10%، بينما تحركت Micron بأقل من 1% بعد ساعات التداول: السؤال الذي لم يطرحه أحد كان الإنفاق الرأسمالي
تركز الجدل السابق لإعلان الأرباح على أمرين: التقدم في HBM4 وتوقعات 2027. وقد أُجيب عن كليهما، فيما بالكاد تفاعل السهم. كان سوق الخيارات قد سعّر تحركاً بنسبة 8% إلى 10%. بعد الإعلان، تراجع MU بنسبة 0.78% إلى 1,056.75 بعد ساعات التداول، ثم ارتفع بنحو 3% في الجلسة التالية. ويشير تحرك يعادل ثلث الحد الأدنى لما جرى تسعيره إلى أن الإجابات كانت محسوبة بالفعل في السعر. أما ما تفاعل معه السوق فعلياً فكان عنصراً ثالثاً.
فيما يتعلق بـ HBM4، قالت الإدارة إن زيادة الإنتاج تسير على نحو جيد، وإن إيرادات HBM نمت بوتيرة أسرع من إيرادات الشركة خلال الربع. وقد جرى بالفعل الاتفاق على الغالبية العظمى من إمدادات وحدات HBM لعام 2027 بأسعار أعلى بكثير، كما يجري تطوير منتج HBM4E مخصص بالتعاون مع NVIDIA. وما لم يُكشف عنه لا يقل أهمية: فلا يوجد تحديث لحجم سوق HBM ولا هدف واضح للحصة السوقية، بل مجرد إشارة غامضة إلى أن الحصة تقترب من حصتها الأوسع في DRAM. لذلك تبدو قصة المنتج قوية، لكن المستثمرين ما زالوا يفتقرون إلى أرقام تتيح لهم بناء نماذج لها.
بالنسبة إلى 2027، تتوقع Micron عاماً قياسياً آخر مع نمو الإيرادات على أساس متسلسل في كل ربع. وقد جرى الالتزام بالفعل بأكثر من 75% من الشحنات المخطط لها للسنة المالية 2027، وبدأت محادثات تخصيص إمدادات 2028، ومن المتوقع أن تظل الإمدادات شحيحة حتى نهاية 2028 بالتوقيت التقويمي. وتستهدف إيرادات الربع الأول 61.5 مليار دولار، مقابل نحو 56.6 مليار دولار متوقعة، كما وصفت الإدارة الربع الأول بأنه الحد الأدنى لهامش الربح الإجمالي هذا العام.
الجزء الذي لم يسأل عنه أحد هو الإنفاق. يبلغ الإنفاق الرأسمالي 11.5 مليار دولار في الربع الأول ونحو $25B في النصف الأول، على أن يكون أعلى في النصف الثاني. وقد صاغ أحد المحللين السنة المالية 2027 على أنها تتجاوز 50 مليار دولار، مقارنة بنحو $27B في السنة المالية 2026، أي ما يقارب الضعف. كما ترتفع النفقات التشغيلية بنحو 2.5 مليار دولار، مقابل زيادة قدرها $1B جرى التنبيه إليها في وقت سابق. وهذا هو البند الذي دفع السهم إلى الانخفاض أثناء الاتصال، وهو الحجة الجديدة للمراهنين على الهبوط: إذ إن أولى رقائق Idaho لن تكون جاهزة قبل منتصف 2027، ما يعني أن الإمدادات الناتجة عن هذا الإنفاق ستصل بعد أن تكون السوق قد سعّرت الدورة بالفعل على أنها شحيحة. كما تقلص حجم تفوق ربحية السهم على التوقعات من نحو 39% قبل ربعين إلى نحو 7%.
في الرسم البياني الساعي ليوم الجمعة، يبلغ سعر MU مستوى 1,098.01، ويضغط على مقاومة 1,101.30، ويتداول أعلى بنحو 2.7% من منطقة تجمع متوسطاته عند 1,069، مع وجود دعم عند 1,042.16. وقد رُفع أحد الأهداف السعرية بالفعل إلى 1,200 من 1,100.
أميل إلى الصعود ما دام MU يحافظ على التداول فوق 1,069. والخط الذي سيشير لي إلى أن القلق بشأن الإنفاق الرأسمالي ينتصر هو الإغلاق اليومي دون 1,042.16. ويستهدف الاختراق الواضح فوق 1,101.30 مستوى 1,125 ثم 1,200. وحتى ذلك الحين، أتعامل مع أي تحرك ناتج عن قصة HBM على أنه محسوب مسبقاً في السعر، وأراقب الإنفاق باعتباره المتغير الحاسم.
عندما توجّه شركة إلى نتائج أعلى بكثير من الإجماع، ثم لا يتحرك السهم رغم ذلك، هل تقرأ هذا على أنه بناء لقاعدة قوية أم دليل على أن الأخبار الجيدة محسوبة بالكامل في السعر؟
أجرِ بحثك الخاص، وليس نصيحة مالية
@Gate_Square
مستويات سعر واضحة + عدم اليقين + تحليل مباشر، أنت مذهل
Crypto_Buzz_with_Alex
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 $TLT
السندات لأجل 30 عاماً لا تسعّر تحركات الاحتياطي الفيدرالي، بل تسعّر مدة الاستحقاق: قراءة للعرض وراء موجة بيع سندات الخزانة
لنبدأ بالمنحنى، لأنه يناقض الرواية السهلة. اتسع الفارق بين عائد السندات لأجل 10 سنوات ولأجل عامين من 32 نقطة أساس في 28 سبتمبر إلى 45 نقطة أساس يوم الجمعة. لو كانت موجة البيع مدفوعة بالكامل بالاحتياطي الفيدرالي، لكان الطرف القصير هو المتصدر ولكان المنحنى قد تسطح. لكن الطرف الطويل هو الذي يشهد عمليات البيع، وهذا ما تبدو عليه إعادة بناء علاوة الأجل. وحتى يوم الجمعة ينسجم مع هذا النمط: جاءت بيانات الوظائف دون التوقعات بفارق كبير، وتراجع عائد السندات لأجل 10 سنوات نحو 5.18%، ثم أغلق عند 5.28%، مرتفعاً 4 نقاط أساس خلال اليوم.
تجدر الإشارة بوضوح إلى حجم التحرك. كان عائد السندات لأجل 10 سنوات عند 4.96% في 22 سبتمبر، وهو الآن عند 5.28%، بارتفاع قدره 32 نقطة أساس خلال 9 جلسات، بما في ذلك ارتفاع 15 نقطة أساس في 23 سبتمبر وحده. وأغلق عائد السندات لأجل 30 عاماً يوم الخميس عند 5.61% بعد بلوغه ذروة خلال الجلسة قرب 5.69%، مرتفعاً نحو 34 نقطة أساس خلال شهر و75 نقطة أساس منذ بداية العام.
فمن الذي يطرح هذه المدة في السوق؟ يتجاوز الدين العام 40 تريليون دولار، مع عجز يقترب من 2 تريليون دولار. وفوق ذلك، ارتفع إصدار السندات من شركات البنية التحتية السحابية العملاقة من نحو $44B في 2024 إلى $160B في 2025، وهو يسير هذا العام نحو تسجيل نحو $400B . وتقدر وول ستريت أن إصدارات الدرجة الاستثمارية المرتبطة بالذكاء الاصطناعي تقترب من 300 مليار دولار، وهو ما يعادل نحو $360B من السندات المكافئة لأجل 10 سنوات. وتبلغ فروق العائد لدى الجهات المصدرة المرتبطة بالذكاء الاصطناعي نحو 115 نقطة أساس، مقابل نحو 78 نقطة أساس للسوق الأوسع للدرجة الاستثمارية، لذا يطالب المشترون بتعويض إضافي. وتقدر BofA أن إصدارات الشركات والرهن العقاري أضافت نحو 0.3 نقطة مئوية إلى عائد السندات لأجل 10 سنوات هذا العام. ولهذا واصلت العوائد ارتفاعها حتى بعد صدور قراءة ضعيفة لمؤشر PCE وتعليقات تميل إلى التيسير من Williams وJefferson، لأن العرض ليس أمراً يستطيع الاحتياطي الفيدرالي تهدئته بالكلام.
ومن الإنصاف القول إن هذا ليس سوقاً مضطربة. فقد وضع نموذج بنك الاحتياطي الفيدرالي في نيويورك علاوة الأجل للسندات لأجل 10 سنوات قرب 0.75% في نهاية أغسطس، وهو ما لا يزال يعادل نحو نصف متوسطها طويل الأجل، وفقاً لإحدى المؤسسات، كما كانت آليات المزادات مستقرة، ووسعت الخزانة دعمها لإعادة الشراء إلى ما لا يقل عن 4 مليارات دولار لكل عملية. لا يتمثل الخطر في انهيار، بل في تراجع بطيء تتنافس فيه كل صفقة شركات ضخمة مع الخزانة على المشترين أنفسهم في الطرف الطويل.
بالنسبة إلى TLT، الذي استقر عند 77.53 في التداول الساعي يوم الجمعة، تبدو الصورة بسيطة. سأظل متشائماً ما دام يتداول دون 77.96، ولن أغير موقفي إلا عند الإغلاق فوق 78.61. ويعيد كسر مستوى 77.16 أدنى مستوى عند 76.2 إلى الواجهة. ومقياس العائد الذي أراقبه هو عودة السندات لأجل 30 عاماً لاختبار قمة 5.69%، كما أن استمرار اتساع المنحنى إلى ما يتجاوز 50 نقطة أساس سيؤكد رواية العرض. وتظل مخاطر العناوين الإخبارية خلال عطلة نهاية الأسبوع حقيقية، لأن سوق السندات مغلقة حتى يوم الاثنين.
هل تقرأون موجة البيع هذه باعتبارها حكماً على الاحتياطي الفيدرالي، أم على الكم الهائل من الديون طويلة الأجل، العامة والشركات، التي يتعين استيعابها؟
هذه ليست نصيحة مالية. أجروا دائماً أبحاثكم الخاصة قبل اتخاذ أي قرار تداول أو استثمار.
@Gate_Square
مستويات سعر واضحة + عدم اليقين + تحليل مباشر، أنت رائع
Crypto_Buzz_with_Alex
#BrentTops$106USTalksStall $XTIUSD $XBRUSD
صمام أمان النفط يغطي نحو 17 يوماً: إطلاق الاحتياطيات يشتري وقتاً قبل 3 نوفمبر، لا إمدادات
العنوان الأبرز هو أن خام برنت تجاوز 106 دولارات في وقت سابق من الأسبوع مع تعثر المحادثات بين الولايات المتحدة وإيران، لكن ما حدث يوم الجمعة أكثر أهمية. تراجعت عقود النفط الآجلة نحو 3% إلى قرابة 100 دولار لخام برنت ونحو 91 دولاراً لخام WTI بعد أن وافقت حكومات أوروبية على طلب واشنطن إطلاق الديزل من احتياطياتها. واقترحت فرنسا أيضاً إطلاق 50 مليون برميل من الديزل إضافة إلى 50 مليون برميل من الخام من أعضاء وكالة الطاقة الدولية، فيما تقرض الولايات المتحدة ما يصل إلى 40 مليون برميل من مخزونها الطارئ. ومع ذلك، اتجه برنت إلى تسجيل خسارة أسبوعية بنحو 3%.
لنضع هذه البراميل في سياقها الآن. قبل الحرب، كان نحو خُمس إمدادات النفط العالمية يمر عبر هرمز، أي قرابة 20 مليون برميل يومياً. وتغطي حزمة كاملة من 100 مليون برميل نحو خمسة أيام من ذلك التدفق. وتعافت صادرات الخليج إلى 12.8 مليون برميل يومياً في سبتمبر، لكنها لا تزال أقل بنحو 6 ملايين برميل من مستويات فبراير. وبمقارنة ذلك العجز، تغطي 100 مليون برميل نحو 17 يوماً، فيما يُفترض إطلاق كمية الديزل على مدى نحو 20 يوماً. وتفصلنا 31 يوماً عن انتخابات التجديد النصفي في 3 نوفمبر. إطلاق الاحتياطيات جسر مؤقت، لكنه أقصر من المدة المتاحة.
كما أن جانب التصعيد في المعادلة حقيقي أيضاً. رفض ترامب اقتراح إيران بشأن هرمز لمدة سبعة أيام باعتباره غير مقبول، وأفادت تقارير بأن روبيو طلب من الوفد الإيراني مغادرة نيويورك، وتتجه حاملة طائرات ثالثة وما يصل إلى 10,000 جندي إضافي إلى المنطقة، وقال ترامب إن تجدد الضربات بعد انتخابات التجديد النصفي أمر ممكن. وفي المقابل، علّقت الصين صادرات المنتجات المكررة لشهر أكتوبر، ما يبقي سوق المنتجات شحيحاً حتى مع تعافي تدفقات الخام.
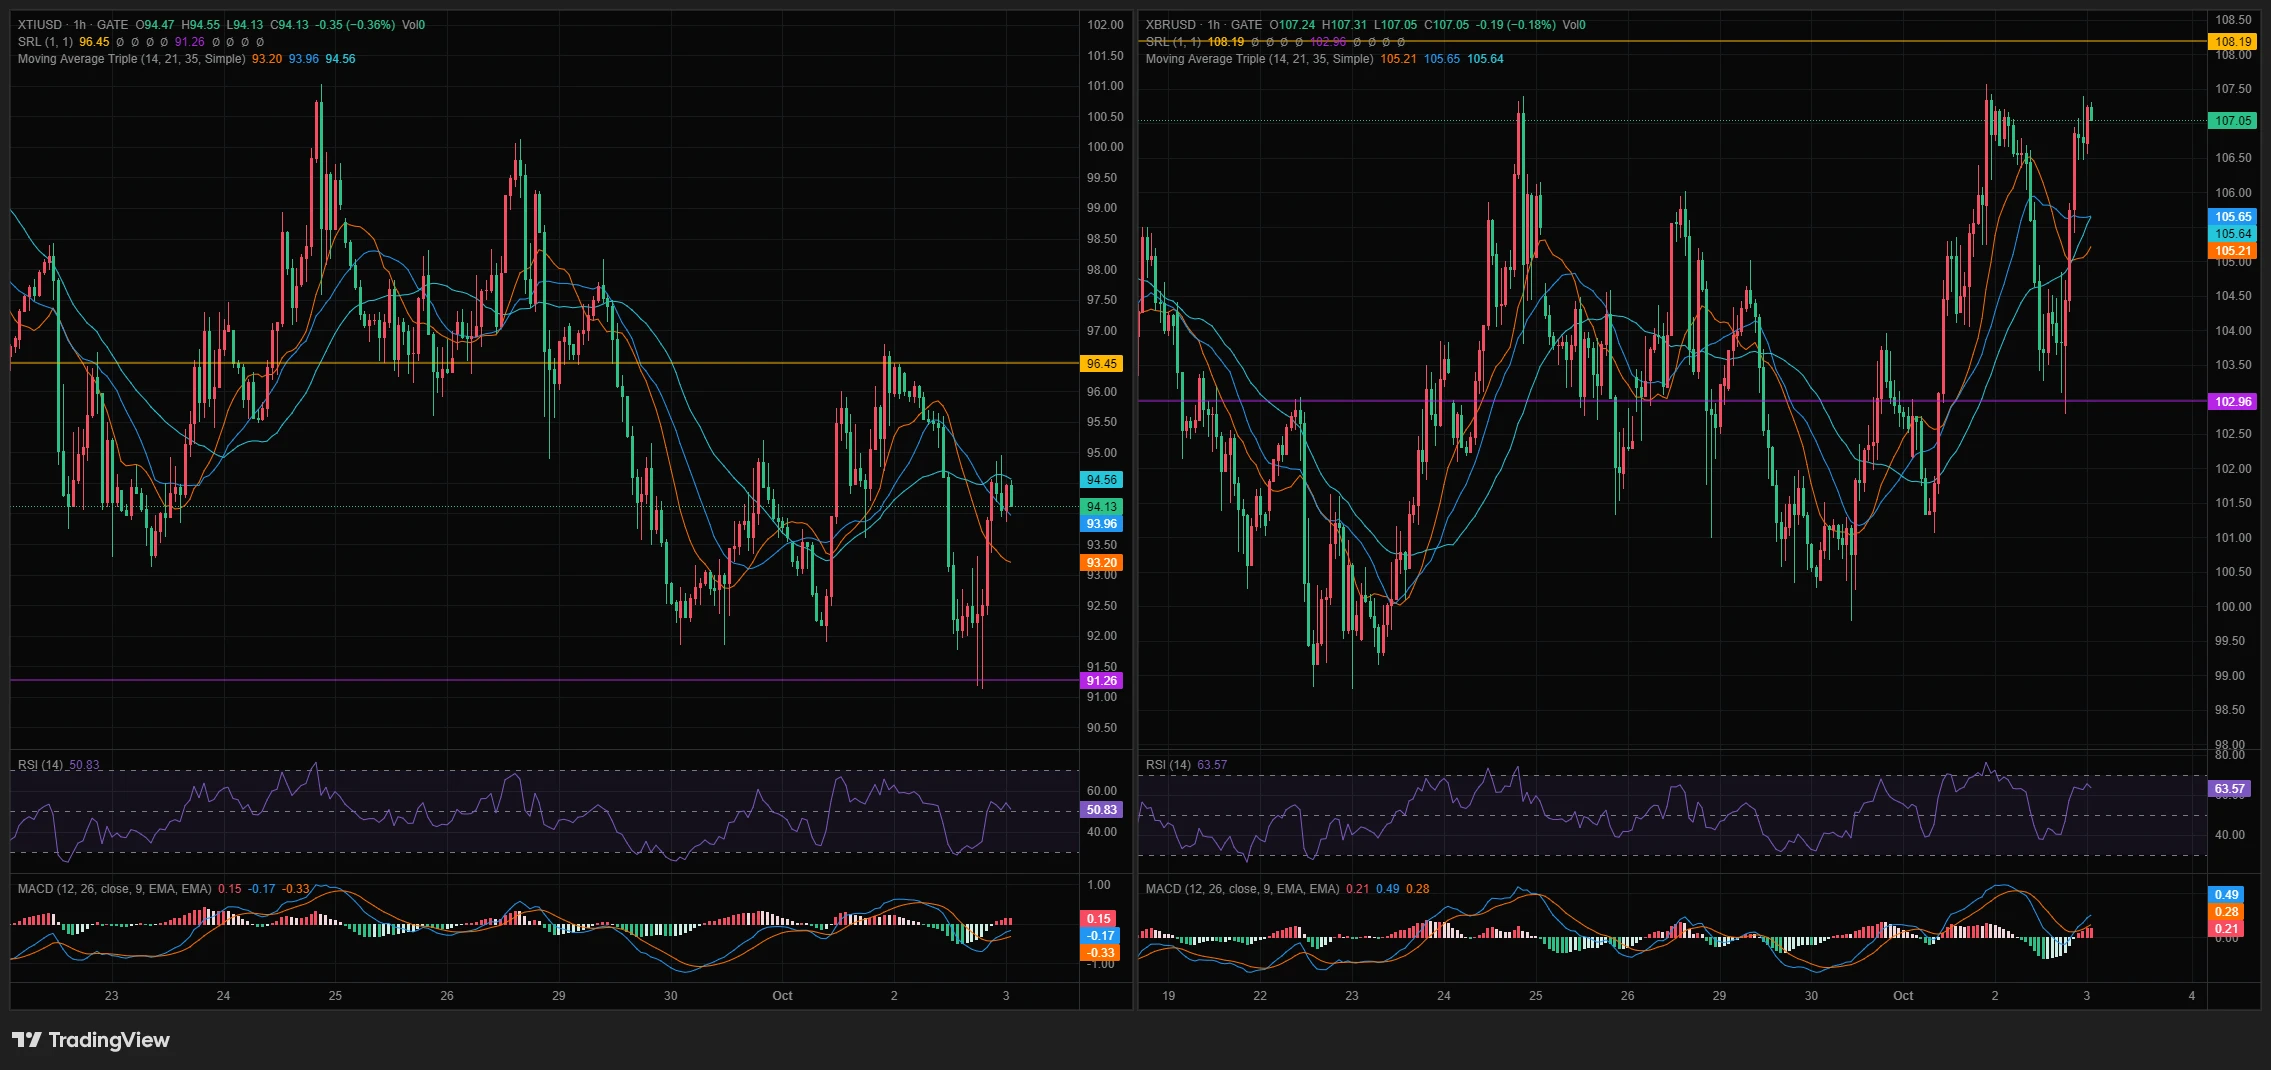
في أسعار Gate، سجل برنت هبوطاً إلى مستوى الدعم 102.96 يوم الجمعة، ثم تعافى إلى 107.05، مستعيداً متوسطاته الساعية لـ14 و21 و35 ساعة عند 105.21 و105.65 و105.64. ويبلغ مؤشر RSI مستوى 63.57، فيما تقع المقاومة عند 108.19. أما WTI فتراجع لفترة وجيزة إلى دعم 91.26، ويستقر عند 94.13، ولا يزال دون متوسطه لـ35 ساعة عند 94.56، مع مقاومة عند 96.45 وRSI عند 50.83. يتقدم برنت بينما يتخلف WTI، وهو ما يتوافق مع سوق يتركز الضغط فيه على البراميل المنقولة بحراً. كما أن الذهب لا يتداول باعتباره تحوطاً من الحرب، إذ يتجه إلى تسجيل ثاني انخفاض أسبوعي له.
انحيازي تجاه برنت صعودي ما دامت الإغلاقات الساعية تحافظ على مستوى أعلى من 105.65. أريد شراء التراجعات عند نطاق 105.20 إلى 105.65، مع إبطال السيناريو عند الإغلاق دون 102.96. الهدف الأول هو 108.19، واختراقه بوضوح يفتح الطريق إلى 110.00. أما في WTI فأبقى محايداً بين 91.26 و96.45 إلى أن يستعيد 94.56. تذكروا أن الأسواق مغلقة خلال عطلة نهاية الأسبوع، لذا فإن أي خبر من المنطقة سيظهر أولاً في عقود الفروقات هذه.
إذا كانت الاحتياطيات لا تغطي سوى نحو 17 يوماً من العجز، فهل تتداولون التراجعات باعتبارها انفراجاً مؤقتاً، أم تعتقدون أن اتفاقاً بشأن هرمز سيُبرم قبل نفاد الوقت؟
هذه ليست نصيحة مالية. أجروا دائماً أبحاثكم الخاصة قبل اتخاذ أي قرار تداول أو استثمار.
repost-content-media
مستويات سعر واضحة + عدم اليقين + تحليل مباشر، أنت مذهل
Crypto_Buzz_with_Alex
#OpenAIAnnualRecurringRevenueNears$70B $OPENAI
معدل التشغيل لدى OpenAI $70B يضيف نحو 2.2 مليار دولار من الإيرادات السنوية أسبوعيًا: ما الذي يتعين على مضاعف 12 مرة إثباته
لنبدأ بما يوحي به العنوان. إن معدل تشغيل يقترب من 70 مليار دولار، مرتفعًا بنحو 70% منذ بداية الربع الثالث، يعني أن معدل التشغيل في 1 يوليو كان نحو 41 مليار دولار. وهذا يعادل تقريبًا إضافة 29 مليار دولار إلى الإيرادات السنوية خلال نحو 13 أسبوعًا، أو نحو 2.2 مليار دولار كل أسبوع. وإذا كان الرقم قد حُسب بتحويل إيرادات الشهر الأخير إلى معدل سنوي، كما ورد، فإن إيرادات ذلك الشهر تبلغ نحو 5.8 مليار دولار. وهذا شهر قوي جرى extrapolate نتائجه، وليس عامًا حُجزت إيراداته بالفعل.
والآن إلى حسابات التقييم. قدرت جولة التمويل في مارس الشركة عند 852 مليار دولار، أي ما يعادل نحو 12.2 مرة من معدل التشغيل الجديد. أما المحادثات المبكرة المبلغ عنها حول تقييم قدره 1.2 تريليون دولار فتعادل نحو 17 مرة. وبالوتيرة الحالية لإضافة الإيرادات، لا بمعدل النمو، يستغرق الوصول إلى 140 مليار دولار، أي مضاعفة الرقم، نحو 7 أشهر، بينما سيُبلَغ مستوى 85 مليار دولار تقريبًا في منتصف نوفمبر. بعبارة أخرى، ينخفض المضاعف بسرعة إذا استمرت الإضافات الأسبوعية، ويظل مرتفعًا إذا تراجعت. والفجوة المهمة هي أن Axios لم يتمكن من معرفة أي شيء عن النفقات، لذلك فهذا مضاعف للإيرادات، وليس للأرباح.
ويهم مزيج الإيرادات بقدر أهمية إجماليها. فقد نمت إيرادات قطاع المؤسسات بأكثر من 100% منذ يوليو، كما أن الإيرادات الاستهلاكية المضافة في الربع الثالث تتجاوز بالفعل كل ما أضيف خلال 2025. لكن الشركة خفضت أيضًا أسعار النماذج، ما يعني أن الحجم يجب أن ينمو بوتيرة أسرع من انخفاض الأسعار لمجرد إبقاء معدل التشغيل في مسار صاعد. ويشير ارتفاع معدل التشغيل في بيئة خفض الأسعار إلى تسارع الاستخدام، كما يشير إلى تقلص الإيرادات لكل وحدة من القدرة الحاسوبية.
وقد اختار السوق العام بالفعل مؤشره البديل. ارتفع سهم Oracle بنسبة 5.3% بعد التقرير، مسجلًا ارتفاعًا خلال جلسة التداول بلغ نحو 8.2%، فيما يقدر أحد المحللين أن OpenAI تمثل نحو نصف الطلبات المتراكمة على القدرة الحاسوبية لدى Oracle. وهذه إشارة إلى التركّز بقدر ما هي إشارة إلى النمو. وفي الوقت نفسه، لم تعد OpenAI تتوقع طرحًا عامًا أوليًا هذا العام، بينما قد تُدرج مختبرات منافسة أسهمها هذا الخريف، لذا قد تأتي أول نظرة مدققة على هوامش الربح الإجمالية في هذه المجموعة من جهة أخرى. وتشير نشرة الإصدار المبلغ عنها للمنافس إلى إنفاق لا يقل عن 518 مليار دولار على البنية التحتية على مدى عقد، وهو تذكير بأن الإيرادات والإنفاق في هذه الصناعة يتوسعان معًا.
رأيي: أنا متفائل بشأن الطلب، لكنني لم أحسم موقفي بشأن المضاعف. سأصبح أكثر تفاؤلًا إذا تجاوز معدل التشغيل 85 مليار دولار بالوتيرة المسجلة في منتصف نوفمبر، وأظهر إفصاح تحسنًا في هامش الربح الإجمالي. وسأصبح حذرًا إذا تراجع سهم Oracle عن مكاسبه البالغة 5.3% خلال أسبوع، مع استمرار ورود عناوين عن معدل التشغيل، لأن ذلك سيعني أن السوق يخصم جانب التكاليف، أو إذا تباطأت الإيرادات المضافة إلى أقل من نحو 1.5 مليار دولار أسبوعيًا.
هل تقيّم مختبرًا للذكاء الاصطناعي بناءً على مضاعف معدل تشغيله، أم تنتظر هوامش الربح قبل دفع أي مضاعف على الإطلاق؟
هذه ليست نصيحة مالية. احرص دائمًا على إجراء أبحاثك الخاصة قبل اتخاذ أي قرار بشأن التداول أو الاستثمار.
@Gate_Square
"أقدّر الملخص السريع. سأراقب كيفية تفاعل السوق."
Crypto_Buzz_with_Alex
مذكرة مراجعتي للربع الثالث: قرار أصبت فيه، وآخر ما زلت أراجعه، وما أراقبه مع دخول الربع الرابع
يدفعني اليوم الأخير من الربع دائماً إلى مراجعة ملاحظاتي والصدق فعلياً مع نفسي بشأن ما نجح وما لم ينجح. إليكم سجلي للربع الثالث.
القرار الذي أسعدني أكثر أنني اتخذته
التحلي بالصبر خلال تذبذب منتصف الربع بدلاً من فرض صفقات. كانت هناك فترات متعددة هذا الربع تحرك فيها السعر ضمن نطاقات ضيقة لأيام، وكانت كل غريزة تدفعني إلى «فعل شيء». الصفقات التي أبقيت فيها يدي ساكنة وانتظرت حتى يتأكد مستوى ما فعلياً، بدلاً من التخمين بحدوث اختراق مبكر، كانت الأكثر نجاحاً وسلاسة. أما الصفقات التي دخلت فيها لأنني مللت من مراقبة النطاق، فقد كلفتني أكثر مما كلفني السوق نفسه.
المثال المحدد الذي ما زال عالقاً في ذهني هو التعامل مع المستويات المستعادة باعتبارها أموراً تحتاج إلى إثبات نفسها، لا أموراً ينبغي الاحتفال بها فوراً. لا تصبح استعادة مستوى بعد فقدانه ذات معنى إلا بعد أن يصمد فعلياً عند إعادة الاختبار. لقد تعرضت لخسارة في وقت سابق من العام عندما اشتريت الاستعادة نفسها بدلاً من انتظار إعادة الاختبار، وفي هذا الربع طبقت ذلك الدرس أخيراً باستمرار. وقد أحدث ذلك فرقاً حقيقياً.
الأمر الذي يستحق المراجعة بصدق
التحمس لتحرك مدفوع بسردية قبل التحقق من قدرة الأساسيات الكامنة وراءه فعلياً على دعم السعر. شهد الربع الثالث لحظات عدة تحركت فيها قصة رمز أو قطاع بسرعة، فجذبتني القصة وحدها قبل أن أنجز الفحص الأساسي لأرقام الاستخدام، وهيكل المعروض، أو الجهات التي كانت تشتري فعلياً. وبالنظر إلى الوراء، كانت الصفقات الناجحة هي التي فصلت فيها بين «هذه قصة رائعة» و«هذه نقطة دخول رائعة»، أما الصفقات غير الناجحة فكانت تلك التي سمحت فيها للقصة بأن تفكر نيابة عني.
لن أتظاهر بأنني أصلحت هذا الأمر بالكامل. إنه أكثر ما أضبط نفسي وأنا أفعله، وهو العادة التي أريد أن أعمل بنشاط على مقاومتها مع التوجه إلى الربع الرابع.
ما سأبقيه تحت المراقبة في الربع الرابع
تبدو بعض المسارات من هذا الربع وكأنها لم تنته بعد. كان تراكم BTC في خزائن الشركات أقل انتظاماً مما توحي به الإجماليات الرئيسية، إذ تولى عدد قليل من المشترين المهيمنين معظم العمل، بينما يحاول الداخلون الجدد بناء المصداقية. وسأواصل متابعة ما إذا كان ذلك سيتوسع أم سيظل متركزاً لدى عدد محدود من الأسماء، بدلاً من افتراض أي من الاحتمالين.
كما أراقب استمرار نمو الأصول الحقيقية المرمّزة، والأسهم خصوصاً، من حيث حجم التداول على السلسلة. نما هذا الاتجاه خلال الربع الثالث، ولا يبدو كأنه مجرد موجة عابرة، بل كأنه بنية تحتية يجري استخدامها فعلياً. ويستحق الأمر متابعة دقيقة لمعرفة أين سيتركز ذلك الحجم في الربع المقبل، وما إذا كان الداخلون الجدد سيتمكنون من المنافسة عليه بشكل مؤثر، بدلاً من افتراض بقاء القادة الحاليين في مواقعهم.
وعلى الصعيد الاقتصادي الكلي، أريد أن أواصل التمييز بين «تصفية الرافعة المالية» و«تغير الاتجاه الحقيقي» في كل مرة يحدث فيها تراجع حاد. ذكّرني هذا الربع بأن بيانات التصفية تخبرك بالكثير عن الجهات التي تضررت، لكنها لا تخبرك بالضرورة إلى أين سيتجه السعر تالياً. وهذا تمييز أريد أن أصبح أكثر دقة فيه، لا أقل، مع التوجه إلى الربع الرابع.
خلاصتي الصادقة
علّمني الربع الثالث عن الصبر أكثر مما علّمني عن التنبؤ. لم تكن أفضل القرارات هي تلك التي توقعت فيها تحركاً مبكراً، بل تلك التي انتظرت فيها التأكيد ولم أسمح لقصة جيدة بأن تحل محل البحث الفعلي. ومع التوجه إلى الربع الرابع، هذا هو الانضباط الذي أريد أن أحمله معي باستمرار أكبر مما فعلت هذا الربع.
النقاش
ما مذكرة مراجعتك للربع الثالث؟ هل كانت قراراً تفخر به، أم صفقة ما زلت تراجعها، أم أمراً ستحمله معك إلى الربع الرابع على أي حال؟ شارك ملخصك أدناه، فأنا أرغب حقاً في رؤية ما يستخلصه الآخرون من هذا الربع.
هذه ليست نصيحة مالية. احرص دائماً على إجراء بحثك الخاص قبل اتخاذ أي قرار تداول أو استثمار.
@Gate_Square@Gate 广场
repost-content-media
  • 3
"أقدّر الملخص السريع. سأراقب كيفية تفاعل السوق."
Crypto_Buzz_with_Alex
#OneGateWitnessProgram $GT
أنا الشاهد رقم 2,157: رأيي في تحول Gate نحو شعار «احتفظ بأي شيء»
أطلقت Gate للتو برنامج One Gate للشهود، وانتهى بي الأمر شاهداً رقم 2,157. وقبل الدخول في ما يقدمه الحدث فعلياً، أريد التحدث عن الفكرة التي تقف وراءه، لأن شعار «احتفظ بأي شيء، منصة واحدة» ينطوي على دلالة أكبر مما قد يبدو للوهلة الأولى.
ما هو البرنامج فعلياً
يمتد الحدث من 30 سبتمبر، الساعة 12:00، إلى 15 أكتوبر، الساعة 12:00 (UTC+8)، ويتمحور حول 3 موضوعات: الاحتفاظ بحرية، والدفع أثناء التنقل، والتداول في أي وقت. وتتمثل الفكرة الأساسية المطروحة في أن الحساب الواحد يجب أن يكون قادراً على التعامل مع أنواع مختلفة جداً من الأصول، مثل العملات المشفرة، وما يعادل النقد، والتعرض المرمّز لأصول مثل الأسهم، من دون الحاجة إلى اعتبارها أنظمة منفصلة.
لا تتطلب المشاركة الإيداع أو التداول. ما عليك سوى تسجيل الدخول، واختيار موضوع للمشاركة، ونشر مشاركة صالحة، لتحصل على رقم شاهد إلى جانب مكافأة مرتبطة بذلك الرقم. وتتيح أرقام خاصة معينة، وهي 1 و11 و111 و1,111 و11,111 و111,111، الحصول على جوائز أكبر تشمل GT وتذاكر سباقات F1 وبضائع موقعة من السائقين.
لماذا يمثل شعار «احتفظ بأي شيء» الجزء المثير للاهتمام
ما يلفت انتباهي ليس آلية الهدايا، بل طريقة طرح الفكرة. فما زالت الكثير من المنصات في هذا المجال تتعامل مع أنواع الأصول المختلفة باعتبارها منتجات منفصلة ذات مسارات منفصلة. أما الطرح هنا فهو أنك لا ينبغي أن تضطر إلى التفكير بهذه الطريقة؛ فمحفظتك هي محفظتك ببساطة، سواء كانت تحتوي على BTC أو رصيد من عملة مستقرة أو مركز في سهم مرمّز.
لا أعتقد أن هذه الفكرة قد ثبتت صحتها بالكامل لمجرد أن حملة ترويجية تقول ذلك. والاختبار الحقيقي هو ما إذا كان الانتقال بين أنواع الأصول تلك يبدو سلساً فعلاً في الحياة اليومية، وليس فقط ما إذا كانت مدرجة تقنياً في الحساب نفسه. فهذا هو الجانب الذي أود تقييمه مع مرور الوقت، لا من خلال لافتة الإطلاق.
رأيي الصريح بصفتي مشاركاً
كوني الشاهد رقم 2,157 يعني أنني لست من أوائل المختبرين ذوي الأرقام الأحادية، لكنني انضممت مبكراً بما يكفي ليظل هذا بمثابة لقطة حقيقية لتبني البرنامج في ساعاته الأولى. وما أجده أكثر إثارة للاهتمام من الرقم نفسه هو ما يمثله: عداد عام تقريبي لعدد الأشخاص الذين يختارون التفاعل مع هذا الطرح في اليوم الأول. وإذا واصل الرقم ارتفاعه سريعاً خلال الحملة، فسيخبرك ذلك بشيء عن مدى صدى فكرة «كل شيء في مكان واحد». وإذا استقر سريعاً، فسيخبرك ذلك بشيء أيضاً.
كيفية المشاركة، إذا كنت تفكر في ذلك
لا يُطلب أي إيداع أو تداول. سجّل الدخول، واختر موضوعاً يناسب محاور «الاحتفاظ والدفع والتداول»، واكتب مشاركة صادقة، ثم انشرها خلال فترة الحدث. وتكون المكافأة الخاصة بأرقام الشهود العادية أصغر وأقرب إلى تقدير للمشاركة، بينما تحمل الأرقام الخاصة الجوائز الأكبر، مع أنها بطبيعة الحال أقل شيوعاً بكثير وتعتمد على التوقيت.
ما سأراقبه فعلياً بدلاً من الجوائز
بالنسبة إليّ، تمثل الهدايا إضافة لطيفة، لكنها ليست جوهر الأمر. وما سأراقبه خلال الأسابيع المقبلة هو ما إذا كانت عبارات «احتفظ بأي شيء، وادفع أثناء التنقل، وتداول في أي وقت» ستظهر في صورة سلوك فعلي للمنتج، مثل تسريع الانتقال بين أنواع الأصول، وتقليل الخطوات المنفصلة، والحد من الاحتكاك عند الانتقال من الاحتفاظ إلى الإنفاق ثم التداول، بدلاً من بقائها مجرد شعار مرتبط بحملة تستمر أسبوعين. فإعادة العلامة التجارية أو إطلاق برنامج ذي اسم كبير لا يعنيان الكثير إذا لم تتغير التجربة الأساسية فعلياً.
رأيي
يعجبني أن هذا الحدث يتمحور حول الاستخدام الفعلي بدلاً من المضاربة البحتة، أي مشاركة تجربتك بدلاً من مجرد إيداع الأموال. لكنني أفضل تقييم شعار «Gate واحدة، وكل المال» بناءً على أدائه بعد 3 أشهر، لا بناءً على أرقام الإطلاق هذا الأسبوع. فالإعلانات عن التحولات الكبرى للمنصات تتكرر باستمرار في هذه الصناعة، وما يندر حدوثه هو إطلاق تحول يبسّط الأمور فعلاً بدلاً من إضافة طبقة أخرى.
النقاش
إذا كنت ستنضم بصفة شاهد، فما الرقم الذي حصلت عليه، وما انطباعك الأول الصريح عن طرح «الاحتفاظ بأي شيء»؟ هل تعتقد أن تجميع كل شيء في حساب واحد يجعل الأمور أبسط فعلاً، أم أنه ينقل التعقيد إلى مكان آخر فحسب؟
هذه ليست نصيحة مالية. أجرِ دائماً أبحاثك الخاصة قبل اتخاذ أي قرار تداول أو استثمار.
@Gate_Square
repost-content-media
  • 4
"أقدّر الملخص السريع. سأتابع كيفية تفاعل السوق."
Crypto_Buzz_with_Alex
#CorePCEandGDPFinalReading $XAUT $BTC $ETH $US500
يوم صدور بيانات Core PCE: لماذا أراقب ردود الفعل المتعاكسة لـ XAUT وBTC أكثر من الرقم نفسه
اليوم هو الأخير من الربع الثالث، ويُختتم بمحفز فعلي: ستصدر بيانات Core PCE لشهر أغسطس والقراءة النهائية لناتج Q2 المحلي الإجمالي عند 12:30 UTC. يسعّر السوق Core PCE عند +0.3% على أساس شهري و+3.3% على أساس سنوي، فيما تُقدَّر قراءة PCE العام عند +3.7% على أساس سنوي. كل ذلك يتجاوز بكثير هدف الاحتياطي الفيدرالي البالغ 2%، وظل كذلك لبعض الوقت. لا يتمثل السؤال الحقيقي في ما إذا كان التضخم مرتفعاً، فهذا واضح، بل في ما إذا كانت هذه القراءة ستعزز سردية «ارتفاع الفائدة لفترة أطول»، أم ستمنح السوق مجالاً لمواصلة الميل نحو التيسير.
لماذا لا أراقب الرقم العام فحسب
من المرجح أن تُعامل قراءة تطابق التوقعات تماماً، عند 0.3% و3.3%، على أنها حدث غير مؤثر، لأنها لن تغير شيئاً مما سبق تسعيره. يكمن خطر رد الفعل الحقيقي في حدوث مفاجأة في أي من الاتجاهين. فقراءة أعلى من المتوقع، عند 0.4% أو أكثر على أساس شهري مثلاً، ستدفع توقعات خفض الفائدة الأخيرة إلى التراجع، ومن المرجح أن تضغط على الأصول عالية المخاطر مع دعم الدولار. أما القراءة الأقل، والأقرب إلى 0.2%، فستفعل العكس، إذ ستعزز فكرة أن تراجع التضخم لا يزال مستمراً رغم بقائه فوق الهدف.
نظراً إلى مدى تجاوز هذه القراءة للهدف، أعتقد أن آلية رد فعل السوق غير متوازنة حالياً. فمن المرجح أن تكون المفاجأة الساخنة أشد تأثيراً من الفائدة التي قد تقدمها المفاجأة الضعيفة، لأن سيناريو «ارتفاع الفائدة لفترة أطول» مسعّر جزئياً بالفعل، في حين أن مفاجأة تضخمية هبوطية حقيقية ستكون تحديثاً جديداً إلى حد كبير وغير مسعّر.
قراءة الذهب وBTC باعتبارهما جانبي هذه الصفقة
بالنظر إلى مخطط XAUT، فقد تراجع الذهب بقوة فعلاً قبيل صدور هذه البيانات. ارتفع السعر من نحو $4,080 إلى قمة قاربت $4,680، ثم انعكس بحدة، فكسر خطي الإشارة عند $4,390 و$4,435، ويستقر الآن عند $4,183، مع وصول RSI إلى 36.07 واقترابه من منطقة التشبع البيعي، بينما يبلغ MACD مستوى سلبياً عميقاً عند -49.4. هذا تراجع مهم قبيل صدور بيانات عادة ما تدعم الذهب عندما يأتي التضخم مرتفعاً.
ما أجده مثيراً للاهتمام هو أن بيع الذهب قبيل إعداد تضخمي ساخن يوحي بأن السوق ربما يميل بالفعل إلى توقع صدور قراءة متوافقة مع التوقعات أو منخفضة، أو أن مراكز المتداولين أصبحت مفرطة بعد صعود الذهب الكبير، وأن ما يحدث هو جني أرباح بغض النظر عن البيانات. وفي كلتا الحالتين، سيخبرني رد فعل الذهب بعد 12:30 UTC بالكثير: فإذا استقر وارتد رغم صدور قراءة ساخنة، فذلك يعني أن الطلب على التحوط من التضخم يعاود الظهور. أما إذا واصل الهبوط حتى مع قراءة ساخنة، فسيعني ذلك أن تراجع الذهب يمتلك زخماً خاصاً به منفصلاً عن بيانات الاقتصاد الكلي.
أما BTC، فيبدو حالياً أقوى مخططات المجموعة. فقد ارتفع بوضوح من مستويات تقارب $60,000 إلى $88,482 عند أحدث قمة، ويبلغ حالياً $83,151، مستقراً أعلى بكثير من متوسطه المتحرك لـ50 يوماً عند $77,286 وفوق خط الدعم عند $74,127. ويبلغ RSI مستوى صحياً عند 58.98 من دون أن يكون مفرطاً، ولا يزال MACD إيجابياً، رغم أن المدرج البياني هدأ مقارنة بذروته في سبتمبر. إن تراجع BTC بشكل معتدل عن قممه مع بقائه أعلى بكثير من دعم الاتجاه يمثل وضعاً مختلفاً تماماً عن الانهيار الأشد للذهب.
يحكي ETH قصة مشابهة لـBTC: صعود قوي من نحو $1,600 إلى $2,831، ثم تماسك حالياً قرب $2,666، مع بقائه فوق متوسطه المتحرك لـ50 يوماً عند $2,436، وبلوغ RSI مستوى 60.22، ولا يزال في الجانب الصعودي من المنطقة المحايدة.
ما يخبرني به هذا التباين
إن صمود العملات المشفرة الرئيسية جيداً بينما ينهار الذهب قبيل صدور هذه البيانات يمثل إشارة محددة؛ فهو يوحي بأن رأس المال انتقل من أداة التحوط التقليدية من التضخم إلى الأصول عالية المخاطر، وهو ما يحدث عادة عندما يركز السوق على ظروف السيولة وتوقعات خفض الفائدة أكثر من تركيزه على التضخم نفسه باعتباره الموضوع المهيمن. وإذا كانت هذه هي القراءة الصحيحة، فإن صدور بيانات PCE ساخنة تدفع توقعات خفض الفائدة إلى التراجع سيكون السيناريو الأكثر إضراراً بـBTC وETH مما قد يتوقعه البعض، تحديداً لأنهما يتداولان مؤخراً كأصول عالية المخاطر أكثر من كونهما أدوات تحوط من التضخم.
وبالنظر إلى مخطط US500 من جانب الأسهم، يبلغ المؤشر $7,688، ويتماسك أسفل قمته الأخيرة عند $7,810 بقليل، بعد صعود قوي من قاع أبريل قرب $6,300. ويقع RSI عند 51.95، أي في المنطقة المحايدة تماماً، فيما يحافظ السعر على بقائه فوق المتوسط الأسي لـ50 يوماً عند $7,633 والمتوسط الأسي لـ200 يوم عند $7,273. يبدو هذا سوقاً في اتجاه صعودي صحي يأخذ استراحة قبيل محفز للبيانات، وليس سوقاً يشعر بالقلق مسبقاً من النتيجة.
خطتي للتداول قبيل صدور البيانات
لا أتمركز بقوة قبيل حدث ثنائي للبيانات كهذا، إذ إن نسبة المخاطرة إلى العائد الناتجة عن تخمين قراءة واحدة ليست جذابة بالنسبة إليّ. ما أفعله هو تحديد خطة رد فعلي مسبقاً لكل أصل.
بالنسبة إلى BTC، أريد أن أرى منطقة $77,286 إلى $78,000 تصمد أمام أي تراجع بعد صدور البيانات إذا جاءت القراءة ساخنة. أما كسر مستوى $74,127 مع صدور قراءة ساخنة، فسيكون المستوى الذي يغير قراءتي فعلياً من «تماسك صحي» إلى «شيء أكثر خطورة».
بالنسبة إلى الذهب، ونظراً إلى أنه يبدو في منطقة تشبع بيعي بالفعل مع RSI عند 36، فسأراقب فعلياً احتمال حدوث ارتداد مع صدور قراءة ساخنة باعتباره فرصة التداول الأكثر إثارة للاهتمام، عبر شراء القوة بالتزامن مع محفز داعم بعد هذا التراجع الكبير، بدلاً من ملاحقة مزيد من الهبوط. أما القراءة الضعيفة التي تُبقي الذهب في مسار هابط، فستخبرني بأن عملية التراجع لم تنتهِ بعد.
وبالنسبة إلى US500، سأراقب ما إذا كان سيحافظ على $7,633، أي المتوسط الأسي لـ50 يوماً، عند حدوث أي رد فعل على القراءة الساخنة. وسيؤدي الثبات الواضح هناك مع بداية قوية للربع الرابع إلى إبقاء الاتجاه الصعودي الأوسع سليماً.
ما أراقبه في الأرقام الفعلية
ما إذا كانت قراءة Core PCE ستأتي عند توافق 0.3% على أساس شهري، أو أعلى منه، أو دونه. وما إذا كانت القراءة النهائية لناتج Q2 المحلي الإجمالي ستُعدَّل بشكل ملموس مقارنة بالقراءات السابقة، إذ إن التعديل الحقيقي أهم من مجرد تأكيد رقم معروف مسبقاً. كما أراقب سرعة تباعد ردود فعل الذهب وBTC أو تقاربهما في الساعات التي تلي صدور البيانات، لأن ذلك سيخبرني ما إذا كان التحول الذي أراه حالياً على المخططات يمثل اتجاهاً مستداماً أم مجرد ضوضاء حديثة.
رأيي الصريح قبيل الصدور
لا أعتقد أن هذه القراءة وحدها ستعيد تشكيل الجدل حول بقاء الفائدة مرتفعة لفترة أطول، ما لم تكن هناك مفاجأة حقيقية في أي من الاتجاهين. ما أركز عليه أكثر هو استخدام هذا الإصدار باعتباره اختبار ضغط للتباين الذي أراه بالفعل بين انهيار الذهب والقوة النسبية للعملات المشفرة. فإذا صمد هذا التباين أمام مفاجأة ساخنة، فسيخبرني ذلك بشيء مستدام عن الوجهة التي يريد رأس المال التوجه إليها حالياً. وإذا لم يصمد، وباعت كل الأصول معاً عند صدور قراءة ساخنة، فستكون تلك أيضاً معلومة مفيدة؛ إذ ستعني أن السوق لم يفصل فعلياً شهية المخاطرة عن بيانات التضخم بالطريقة التي توحي بها المخططات حالياً.
النقاش
هل تعتقد أن صدور قراءة ساخنة لـCore PCE سيضر بـBTC وETH أكثر مما سيفيد الذهب حالياً، بالنظر إلى طريقة تداول كل منها قبيل صدور هذه البيانات؟ وهل تتخذ مراكز قبل صدور البيانات، أم تنتظر رؤية الرقم ثم تتفاعل معه؟
هذه ليست نصيحة مالية. أجرِ دائماً أبحاثك الخاصة قبل اتخاذ أي قرار تداول أو استثمار.
repost-content-media
  • 2
"أقدّر الملخص السريع. سأراقب كيفية تفاعل السوق."
Crypto_Buzz_with_Alex
#MarvellJumps4.5% $MRVL $ARM $COHR $MU
لم يعد صعود أسهم أجهزة الذكاء الاصطناعي متعلقاً بالرقائق، بل بكل ما يحيط بها
سجلت أسهم أجهزة الذكاء الاصطناعي أداءً قوياً على نطاق واسع اليوم: ارتفع Lumentum بأكثر من 5%، وCorning وMarvell بأكثر من 4%، وARM وCoherent بأكثر من 3%، وSK Hynix بأكثر من 2%، وMicron وBroadcom بأكثر من 1%. ما يهمني فعلياً هنا ليس حجم أي تحرك منفرد، بل تركيبة الأسهم التي تقود الصعود. هذا ليس يوماً يرتفع فيه «مصنعو الرقائق» فحسب. فالأسهم المرتبطة بالبصريات والزجاج والاتصال تتصدر، وهذا يروي قصة أكثر تحديداً من مجرد القول إن «أسهم الذكاء الاصطناعي جيدة».
لماذا أرى أن هذا الأمر أهم من يوم صعود اعتيادي
تُعد Marvell وARM وMicron الأسماء التي يربطها معظم الناس بأجهزة الذكاء الاصطناعي والمعالجات والذاكرة. لكن تصدر Lumentum بأكثر من 5%، مع اقتراب Corning وCoherent أيضاً من القمة، يشير إلى أمر أكثر تحديداً: السوق يكافئ البنية التحتية المادية التي تنقل البيانات بين الرقائق ومراكز البيانات، مثل أجهزة الإرسال والاستقبال البصرية والزجاج المتخصص والفوتونيات، وليس الرقائق التي تنفذ عمليات الحوسبة فحسب.
ويهم هذا التمييز لأنه يشير إلى أن الصعود لا يستند فقط إلى أرباح شركة واحدة أو خبر واحد. يبدو أن السوق يعيد تقييم طبقة كاملة من عملية بناء الذكاء الاصطناعي، وهي طبقة لا تحظى بالقدر نفسه من الاهتمام الذي تحظى به معالجات الرسوميات: البنية التحتية المادية للاتصال والربط البيني، التي يجب أن تتوسع بالتوازي مع الطلب على الحوسبة.
ما تظهره الرسوم البيانية أمامي فعلياً
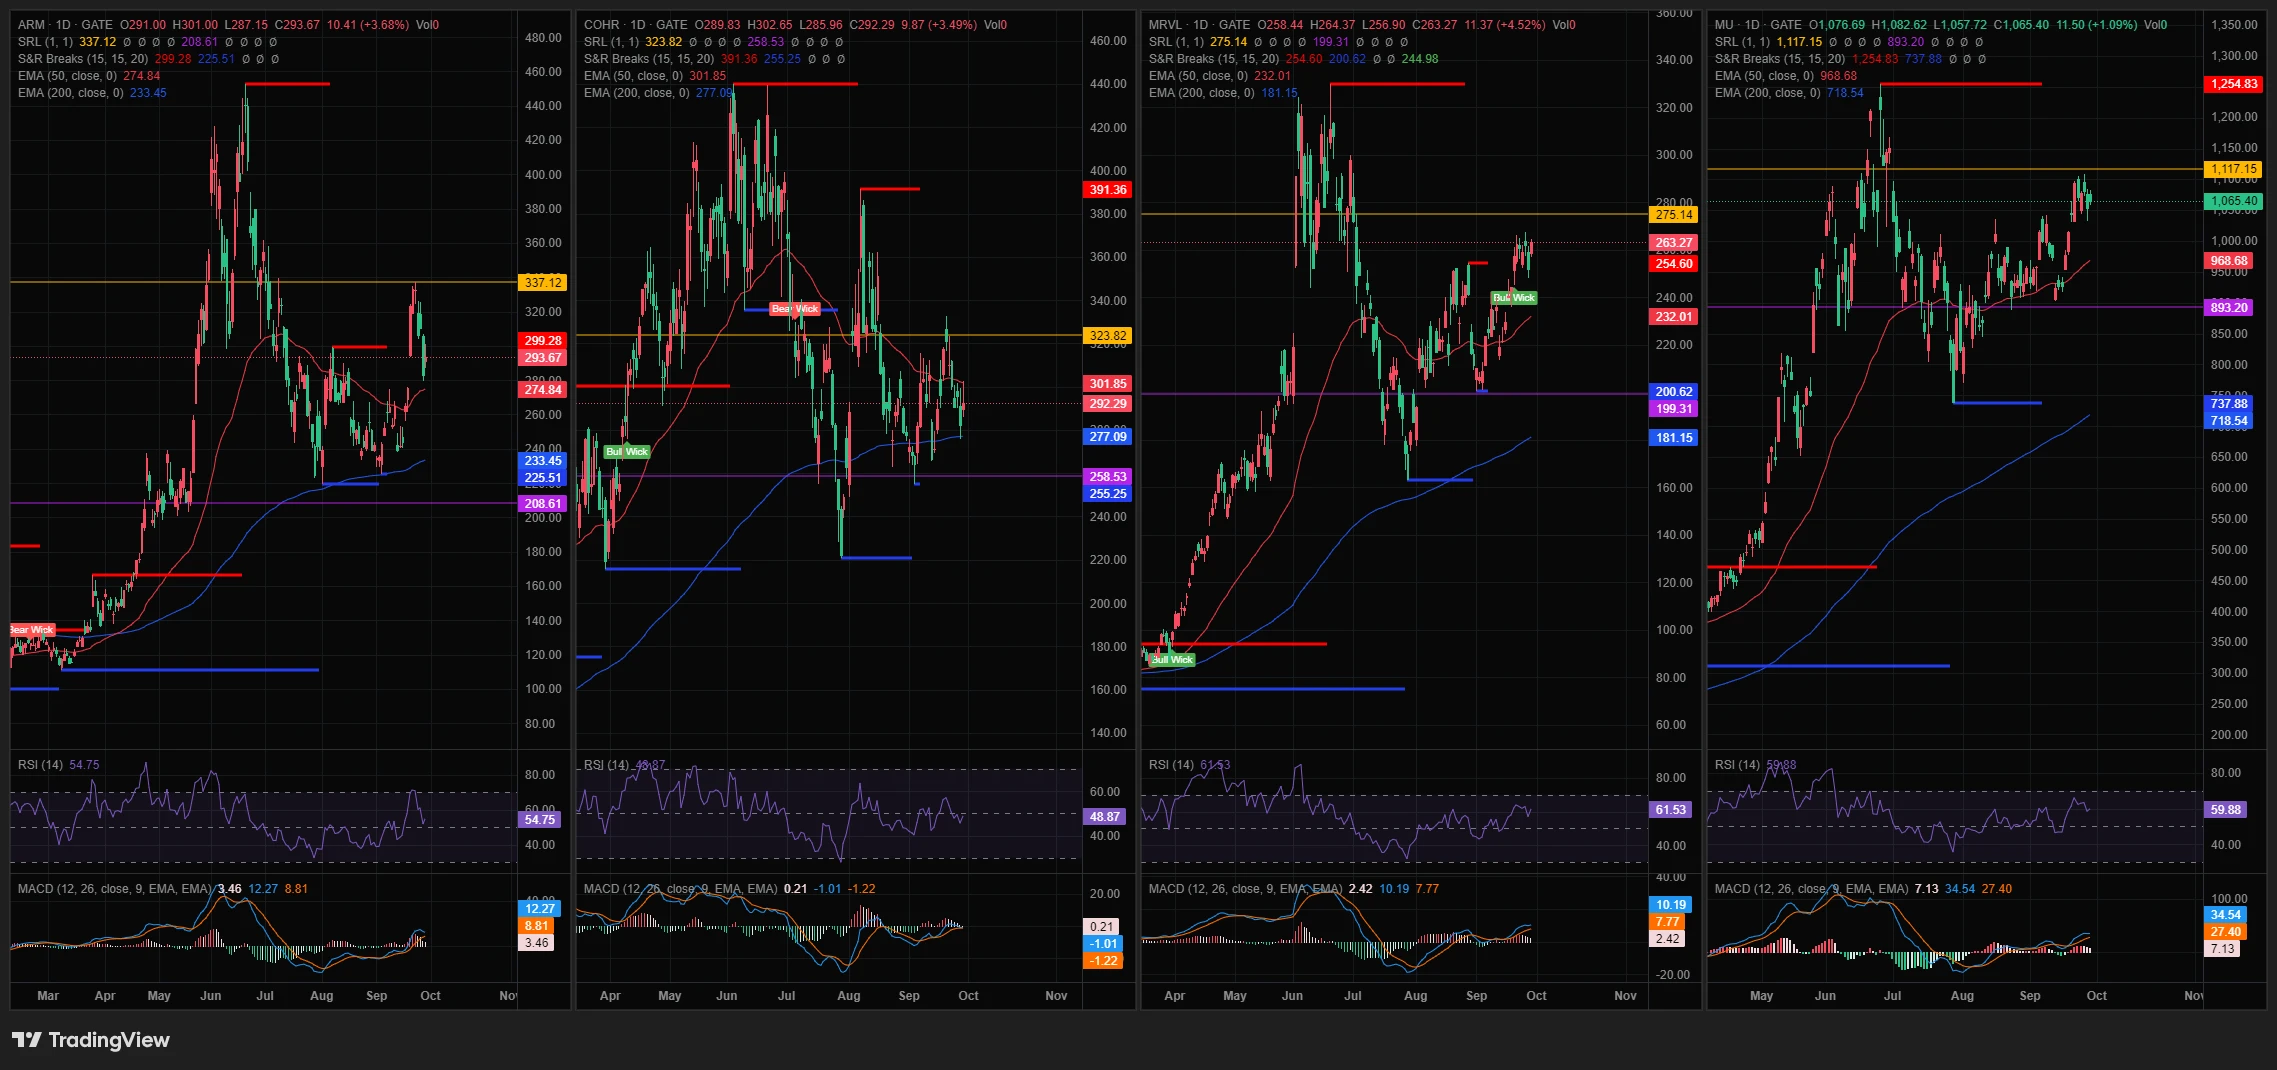
عند النظر إلى ARM وMRVL وMU معاً، تبدو الصورة متمثلة في مجموعة من الأسهم الممتدة، لكن مواقعها ليست متطابقة.
يبلغ سعر ARM مستوى $293.67، مرتفعاً 3.68% اليوم، لكنه لا يزال يتداول دون مستواه المرتفع السابق بكثير، قرب $440 إلى $460، وقد أمضى الشهر الماضي في التماسك ضمن نطاق $260 إلى $300 بعد تصحيح حاد. ويبدو مؤشر RSI عند 54.75 صحياً لكنه غير لافت، في حين أن MACD إيجابي بشكل محدود فقط. يبدو هذا السهم كأنه يتعافى من تراجع فعلي، لا كأنه يسجل ارتفاعات جديدة.
أما MRVL فقصة مختلفة تماماً. يبلغ سعره $263.27، مرتفعاً 4.52%، وقد بنى اتجاهاً صاعداً واضحاً منذ قيعان يونيو قرب $160، مع سلسلة من القيعان الأعلى خلال أغسطس وسبتمبر. ويظهر مؤشر RSI عند 61.53 قوة فعلية من دون أن يكون ممتداً، كما أنه يدفع الآن باتجاه قمته الأخيرة قرب $275. وهذا هو الرسم البياني الذي يبدو الأقوى في المجموعة، إذ يتحرك السهم ضمن اتجاه حقيقي، لا يكتفي بالارتداد من قاع.
يبلغ سعر MU مستوى $1,065.40، مرتفعاً 1.09%، ويقع مباشرةً دون قمته الأخيرة قرب $1,117، بعد صعود طويل ومستقر من نحو $500 في مايو. ويشير RSI عند 59.88 وMACD الذي لا يزال في ارتفاع إلى أن هذا الاتجاه الصاعد لديه مجال للاستمرار، وعلى عكس ARM، لم يشهد MU انهياراً حاداً قط، بل واصل الارتفاع تدريجياً وبسلاسة طوال الفترة.
يخبرني هذا التباين، بين تعافي ARM من تصحيح، وMRVL في اتجاه قوي وواضح، وMU في صعود تدريجي مستقر، بأن صعود اليوم يرفع أسهماً تنطلق من أوضاع فنية مختلفة جداً. وهذه في الواقع إشارة أكثر صحة مما لو كانت جميع الأسهم تتحرك بوتيرة متطابقة انطلاقاً من الوضع نفسه، إذ تشير إلى طلب حقيقي على القطاع بأكمله، وليس إلى سهم واحد يجر الأسهم المرتبطة به صعوداً.
هل يمثل ذلك تحولاً نحو البصريات والبنية التحتية لمراكز البيانات، أم مجرد إقبال واسع على الذكاء الاصطناعي؟
أميل إلى اعتبار هذا تحولاً حقيقياً، لا مجرد إقبال واسع على كل ما يرتبط بالذكاء الاصطناعي، وتحديداً بسبب هوية الأسهم التي تقود الصعود. لو كان هذا شراءً مدفوعاً بالمشاعر فحسب، لتوقعت أن تقود الأسماء الأكبر والأكثر متابعة بفارق واسع. لكن أكبر سهم من حيث نسبة الارتفاع هو سهم مرتبط بالفوتونيات والبصريات، ما يشير إلى توجيه محدد لرأس المال نحو الطبقة المادية من البنية التحتية للذكاء الاصطناعي، بدلاً من إعادة تقييم شاملة لأي سهم يحمل صلة بالذكاء الاصطناعي.
ومع ذلك، لا يؤكد يوم قوي واحد تحولاً يمتد لأسابيع عدة. وما سيؤكده بالنسبة إليّ هو أن تستمر الأسهم المرتبطة بالبصريات والربط البيني في التفوق على أسهم الرقائق البارزة خلال الأسبوع أو الأسبوعين المقبلين، بدلاً من أن تعود القيادة اليوم إلى السهم الذي يملك محفز الأرباح التالي.
رأيي وما سأراقبه فعلياً
من بين الرسوم البيانية الثلاثة التي أتابعها، يبدو MRVL الأكثر إيجابية من الناحية الفنية حالياً، مع اتجاه صاعد واضح ومساحة للتحرك قبل أن يصبح ممتداً. ويبدو أن ARM لا يزال يثبت ما إذا كان لتعافيه من التصحيح أساساً متيناً، نظراً إلى المسافة الكبيرة التي لا يزال يبتعد بها عن قممه السابقة. أما MU فيبدو مستقراً، لكنه قريب بما يكفي من قمته الأخيرة بحيث أريد أن أراه يتجاوز ذلك المستوى بقوة واقتناع، بدلاً من أن يتوقف عنده.
وبالنسبة إلى موضوع البصريات والربط البيني تحديداً، وهو ما برز أكثر من غيره في قائمة المتصدرين اليوم، أريد أن أرى ما إذا كان هذا التفوق سيستمر خلال الجلسات المقبلة. فمن السهل أن يكون تصدر سهم أصغر من حيث القيمة السوقية ليوم واحد ناتجاً عن محفز منفرد أو ضغط شراء لتغطية مراكز البيع على المكشوف، لا بداية تحول حقيقي لرأس المال.
ما أراقبه تالياً
ما إذا كان MRVL سيتمكن من تجاوز قمته الأخيرة عند $275 والثبات فوقها مع ارتفاع حجم التداول، وهو ما سيؤكد أن أقوى رسم بياني في المجموعة يخرج من نطاقه بدلاً من اختبار المقاومة مجدداً فحسب. وما إذا كان ARM سيتمكن من البناء فوق مستوى $300، وهو مستوى واجه صعوبة متكررة في تجاوزه منذ تصحيحه. وكذلك ما إذا كانت الأسهم المرتبطة بالبصريات والفوتونيات ستواصل تصدرها أمام أسهم الرقائق في الجلسات المقبلة، وهي الإشارة الحقيقية التي ستخبرني بأن هذا تحول وليس مجرد يوم صعود واسع.
المخاطر
لا يؤكد يوم قوي واحد وجود اتجاه، كما أن العديد من هذه الأسهم، وMRVL وMU خصوصاً، ممتدة بالفعل بعد مسارات صعود طويلة، ما يرفع سقف المتطلبات اللازمة لاستمرارها. وإذا اتضح أن هذا التحرك جاء استجابةً لمحفز محدد واحد، وليس نتيجة قصة أوسع نطاقاً للبنية التحتية، فقد يتلاشى تصدر الأسهم المرتبطة بالبصريات بالسرعة نفسها التي ظهر بها.
النقاش
هل تقرأون تحرك اليوم باعتباره تحولاً حقيقياً نحو طبقة البنية التحتية المادية للذكاء الاصطناعي، أي البصريات والزجاج والربط البيني، أم باعتباره يوماً واسعاً من التفاؤل بالذكاء الاصطناعي صادف أنه رفع تلك الأسهم بأكبر قدر؟ وبين ARM وMRVL وMU، أي رسم بياني يبدو لكم الإعداد الأفضل حالياً؟
هذا ليس نصحاً مالياً. أجروا دائماً أبحاثكم الخاصة قبل اتخاذ أي قرار يتعلق بالتداول أو الاستثمار.
repost-content-media
  • 2
"أقدّر هذا الملخص السريع. سأراقب كيف يتفاعل السوق."
Crypto_Buzz_with_Alex
#ثلاثة_مجمعات_إطلاق_تعمل_في_وقت_واحد،_وتتشارك_ملايين_الدولارات_في_توزيعات_مجانية
‍$XAUT $FOLD $LAPTOP
اليوم الثالث لمجمعات FOLD وLAPTOP وXAUT: تصحيح وما أراقبه فعلياً الآن
أريد أن أبدأ هذه المقالة بتصحيح، لأن الدقة أهم من سرعة النشر. أمس، أشرت إلى رمز LAPTOP في مجمع الإطلاق هذا باسم "حاسوب هانتر بايدن المحمول"، وهو رمز ميمي أُطلق على Base في أوائل سبتمبر. كان ذلك خطأً. فقد انهار ذلك الرمز المحدد بأكثر من 99% خلال ساعات من إطلاقه، ويتداول الآن عند جزء ضئيل جداً من السنت مع سيولة شبه معدومة، بعيداً تماماً عن نطاق 0.07 إلى 0.08 دولار الذي يتداول فيه LAPTOP الخاص بمجمع الإطلاق. هذان رمزان منفصلان تصادف أنهما يتشاركان الرمز نفسه، وما كان ينبغي أن أربط بينهما من دون التحقق أولاً. استوعبت الدرس، ولننتقل إلى ما يهم فعلاً هنا.
معدلات العائد السنوي اليوم
لم تتغير أرقام معدلات العائد السنوي المباشرة عما ظهر خلال اليومين الماضيين: FOLD عند 590.76%، وLAPTOP عند 263.05%، بينما يتشارك مجمع XAUT توزيع 34 XAUT. وبما أن هذه الأرقام يُعاد احتسابها بناءً على حجم رأس المال المراهن به حالياً، فإن ثباتها تقريباً يشير إلى استقرار المشاركة بدلاً من استمرار ارتفاعها الحاد، ما يعني أننا دخلنا مرحلة مختلفة عن الاندفاع الأولي الذي يحدث فور افتتاح المجمع.
ما أعتقد أنه يهم أكثر في هذه المرحلة من الفعالية
عند إطلاق مجمع الإطلاق للمرة الأولى، يكون السؤال المثير للاهتمام عادةً هو: "ما مدى ارتفاع معدل العائد السنوي، ومدى سرعة تراجعه؟". وبعد مرور بضعة أيام مع استقرار الأرقام، يصبح السؤال الأكثر فائدة: "هل هذا مجمع سأستمر فيه، أم أن حركة سعر رمز المكافأة نفسه ستلتهم أي مكاسب؟". هذا تحول في طبيعة ما يستحق الاهتمام فعلاً، وهو المنظور الذي سأتبناه مع دخول النصف الثاني من هذه الفعالية.
بالنسبة إلى من راهنوا بالفعل، لم يعد القرار المطروح الآن متعلقاً فعلياً بمعدل العائد السنوي عند الدخول، لأنه يُحدد بناءً على وقت انضمامك. بل يتعلق بما إذا كنت تخطط للاحتفاظ برموز المكافآت التي تراكمها، أو بيعها عند توزيعها، أو الانتظار حتى انتهاء الفعالية لاتخاذ القرار. هذا قرار يستحق أن يُتخذ عن قصد لا بشكل تلقائي، لأن FOLD وLAPTOP وXAUT تمثل ثلاثة أنواع مختلفة جداً من الأصول التي قد تحتفظ بها: رمز بنية تحتية للعقود الذكية، ورمز مشروع أصغر، وأصل مدعوم بالذهب على التوالي.
كيف أنظر إلى كل منها في هذه المرحلة
بالنسبة إلى مجمع XAUT، وبما أنه يوزع مكافآت في صورة رمز مدعوم بالذهب، فإن المتغير الرئيسي هو حركة سعر الذهب نفسه، وليس مخاطر المشروع الخاصة. فإذا واصل الذهب تعرضه للضغط كما حدث مؤخراً، فإن قيمة ما تكسبه تنكمش حتى لو ظل عدد الرموز كما هو. وإذا استقر الذهب أو ارتد، فسيحدث العكس. سأتعامل مع هذا المجمع باعتباره رهاناً على اتجاه الذهب على المدى القريب أكثر من أي شيء آخر.
أما FOLD، فيحمل الرمز نفسه مخاطر خاصة بالمشروع بدرجة أكبر، إذ تعتمد قيمته على تبني البروتوكول الأساسي، لا على أصل اقتصادي كلي أوسع مثل الذهب. ومعدل العائد السنوي هنا هو الأعلى بين المجمعات الثلاثة، لكنه يمثل جزئياً تعويضاً عن حالة عدم اليقين الإضافية.
أما LAPTOP، فلا أعتزم، في غياب هوية مؤكدة وموثقة للمشروع المحدد الذي يقف وراء رمز مجمع الإطلاق هذا، التكهن بأساسياته بالطريقة التي أخطأت بها أمس. ما يمكنني قوله هو أن معدل العائد السنوي له يقع في منتصف المجمعات الثلاثة، وينبغي لأي شخص يراهن هنا أن يبحث عن تفاصيل المشروع الفعلية مباشرة عبر صفحة مجمع الإطلاق، بدلاً من الاعتماد على افتراضات، بما في ذلك افتراضاتي.
رأيي الصريح بعد مرور ثلاثة أيام
لقد تلاشت جِدة فكرة "تشغيل ثلاثة مجمعات في وقت واحد مع أرقام كبيرة لمعدلات العائد السنوي" بحلول اليوم الثالث، وما تبقى هو سؤال عملي أكثر: هل تشعر بالارتياح للاحتفاظ بأي رمز تكسبه، ولأي مدة تخطط للاحتفاظ به؟ لطالما كان هذا هو السؤال الحقيقي في فعاليات مجمعات الإطلاق، أما معدل العائد السنوي عند الدخول فيستحوذ فقط على الاهتمام الأولي.
ما أراقبه خلال بقية الفعالية
ما إذا كانت معدلات العائد السنوي الثلاثة ستظل مستقرة تقريباً أو ستبدأ في التحرك مع دخول قدر أكبر أو أقل من رأس المال إلى كل مجمع. وكيف سيتصرف الذهب في ضوء صدور بيانات PCE اليوم، لأن ذلك يؤثر مباشرة في القيمة الفعلية لمجمع XAUT بغض النظر عن عدد الرموز. وما إذا كان FOLD سيظهر أي رد فعل سعري تجاه تحولات المعنويات الأوسع، لأنه المجمع الذي يحمل أكبر قدر من الانكشاف الخاص بالمشروع بين المجمعات الثلاثة.
النقاش
بالنسبة إلى كل من راهن في هذه المجمعات، هل تغيرت خطتكم بشأن رموز المكافآت منذ اليوم الأول؟ هل تخططون للاحتفاظ بها، أو بيعها عند استلامها، أو اتخاذ القرار لاحقاً؟ وأقدر كل من نبه إلى خطأ الأمس، فمن المفيد دائماً التحقق مرة أخرى من هوية الرمز قبل الكتابة عنه.
هذه ليست نصيحة مالية. أجروا أبحاثكم الخاصة دائماً قبل اتخاذ أي قرار تداول أو استثمار.
repost-content-media
"أقدّر الملخص السريع. سأراقب كيف يتفاعل السوق."
Crypto_Buzz_with_Alex
#AnthropicDiscloses$84.5BComputeDealWithSpaceX $ANTHROPIC
اقتربت فاتورة Anthropic لدى SpaceX من الضعف لتصل إلى 84.5 مليار دولار، والقصة الحقيقية هي مصدر قدرات الحوسبة هذه فعلياً
كشف طلب الاكتتاب العام السري لشركة Anthropic عن اتفاقية حوسبة مع SpaceX تصل قيمتها إلى 84.5 مليار دولار حتى عام 2029، أي ما يقارب ضعف الرقم البالغ نحو 45 مليار دولار الذي كُشف عنه في مايو. وتفاعلت أسهم SpaceX إيجاباً، مرتفعةً بنسبة 2.59% إلى 149.24 دولار. وما أجده أكثر إثارة للاهتمام من الرقم الرئيسي هو تفصيل يسهل تفويته إذا اكتفيت بقراءة الملخص: إذ إن هذه الصفقة تمر فعلياً عبر xAI، الشركة التابعة لـ SpaceX، باستخدام البنية التحتية لمركز بيانات Colossus، وليس عبر نشاط منفصل للحوسبة مرتبط بصواريخ SpaceX.
ما الذي تتضمنه الاتفاقية فعلياً
كانت الشروط الأصلية التي كُشف عنها في مستندات الاكتتاب العام الخاصة بـ SpaceX هي 1.25 مليار دولار شهرياً حتى مايو 2029، مقابل الوصول إلى نحو 325,000 وحدة معالجة رسومات من Nvidia في منشأة Colossus، وهو ما يعادل قرابة 45 مليار دولار طوال مدة الاتفاقية، مع تضمين بند إلغاء بإشعار مدته 90 يوماً. أما الرقم الجديد، البالغ 84.5 مليار دولار كحد أقصى، فهو ما كشفت عنه Anthropic نفسها في طلبها، ووُصف بأنه يغطي في معظمه النوع نفسه من الاتفاقية، مع الإبقاء على فترة إنهاء مدتها 90 يوماً لمعظم البنود.
قد يعني هذا الاقتراب من مضاعفة القيمة، من 45 مليار دولار إلى 84.5 مليار دولار، عدة أمور: توسيع نطاق الوصول إلى الحوسبة، أو الالتزام بسعة إضافية، أو ببساطة عرض Anthropic للحد الأقصى المحتمل الكامل للعقد بدلاً من الحالة الأساسية. وبما أنني لا أملك التفصيل المحدد لما تغير بين الإفصاحين، فلن أخمّن أي تفسير ينطبق، لكن الفجوة نفسها تستحق الملاحظة باعتبارها مؤشراً على سرعة توسع التزامات الحوسبة حتى ضمن العلاقة نفسها.
لماذا يهم بند الإنهاء البالغ 90 يوماً أكثر من الرقم الرئيسي
يركز الجميع على رقم 84.5 مليار دولار، لكن التفصيل الذي أعود إليه باستمرار هو أن معظم هذه الاتفاقية يمكن إلغاؤه بإشعار مدته 90 يوماً من أي من الطرفين. وهذا بند مرونة مهم في صفقة بهذا الحجم. وهو يعني بالنسبة إليّ أن أياً من الطرفين لا يضمن عقداً من الإيرادات أو الإمدادات، بل يضعان مخرجاً في حال تغيرت افتراضات الطلب، أو تبدل توافر وحدات معالجة الرسومات، أو تحركت الأسعار. وبالنسبة إلى سوق اعتاد التعامل مع صفقات الحوسبة الضخمة هذه باعتبارها التزامات ثابتة ومضمونة، تذكرنا فترة الـ90 يوماً بأن اليقين الملزم الفعلي هنا أقصر بكثير مما يوحي به الرقم الرئيسي.
الصورة الأكبر: 518 مليار دولار عبر ستة شركاء
تُعد صفقة SpaceX هذه جزءاً من شيء أكبر بكثير. كشفت Anthropic أنها تتوقع إنفاق ما لا يقل عن 518 مليار دولار خلال العقد المقبل عبر ستة شركاء في البنية التحتية، يُقال إنهم يشملون Google وAmazon وMicrosoft إلى جانب SpaceX. كما ذكرت الشركة أن النمو المستقبلي قد تحده أساساً إتاحة الحوسبة، وليس الطلب على نماذجها. وهذا إقرار لافت، إذ تقول الشركة إن عنق الزجاجة أمام نمو Anthropic لا يتمثل في رغبة العملاء في استخدام Claude، بل في وجود بنية تحتية كافية قائمة على Nvidia لخدمتهم.
لقد تناولت أرقام الاكتتاب العام لشركة Anthropic بمزيد من التفصيل في مادة منفصلة، بما في ذلك نمو الإيرادات، ورقم صافي الخسارة المدفوع بالمحاسبة، والإنفاق النقدي التشغيلي الفعلي. ويندرج إفصاح SpaceX هذا ضمن الصورة نفسها: شركة تنمو بسرعة هائلة من ناحية الإيرادات، بينما تلتزم بإنفاق على البنية التحتية على نطاق يفوق تقريباً أي شيء في تاريخ الشركات، باستثناء عدد قليل من شركات البنية التحتية السحابية العملاقة.
ماذا يعني هذا بالنسبة إلى SpaceX وسباق الحوسبة
تعمقت SpaceX في تأجير قدرات الحوسبة للذكاء الاصطناعي بعد ضم xAI إلى مظلتها في وقت سابق من هذا العام، ويعزز هذا الإفصاح احتمال أن تصبح حوسبة الذكاء الاصطناعي الأرضية أحد أسرع خطوط أعمالها نمواً، إلى جانب عملياتها الفضائية. وهذا تحول لافت في طريقة النظر إلى SpaceX كشركة: فهي أقل اعتماداً على كونها شركة إطلاق وأقمار صناعية فحسب، وأكثر شبهاً بمشروع بنية تحتية متنوع، يشكل تأجير قدرات الحوسبة للذكاء الاصطناعي محرك نمو حقيقياً له. ويشير رد فعل السوق الأولي، البالغ 2.59%، وتصنيف شراء جديد من محلل واحد على الأقل في اليوم نفسه، إلى أن هذه الرؤية تكتسب زخماً.
وعلى نطاق سباق الحوسبة للذكاء الاصطناعي عموماً، يؤكد هذا الاتجاه القائم بدلاً من أن يخلق اتجاهاً جديداً. إذ تعمل كل مختبرات الذكاء الاصطناعي الكبرى حالياً على إبرام اتفاقيات بنية تحتية ضخمة تمتد لسنوات وتبلغ قيمتها مليارات الدولارات، وكون صفقة كُشف عنها مسبقاً يمكن أن تتضاعف تقريباً من حيث النطاق خلال بضعة أشهر يوضح مدى سرعة رفع هذه الشركات لافتراضاتها بشأن احتياجات الحوسبة. وقد يكون ذلك علامة على ثقة شديدة في توقعات الطلب، أو علامة على أن لا أحد يريد أن يجد نفسه عاجزاً عن الوصول إلى وحدات معالجة الرسومات إذا استمر منحنى النمو.
رأيي
لا أرى أن الانتقال من 45 مليار دولار إلى 84.5 مليار دولار مقلق بحد ذاته؛ فتوسيع التزامات البنية التحتية مع نمو الشركة أمر طبيعي، كما أن شروط الإنهاء المرنة البالغة 90 يوماً تشير إلى أن الطرفين يديران حالة من عدم اليقين الحقيقي بدلاً من المراهنة بكل شيء على رقم ثابت طويل الأجل. وما أجده أكثر دلالة هو إقرار Anthropic نفسها بأن توافر الحوسبة، وليس الطلب، يمثل قيداً على نموها. ويقول هذا التصريح عن موقع عنق الزجاجة الحقيقي في هذه الصناعة حالياً أكثر مما يقوله أي رقم منفرد بالدولار.
وبالنسبة إلى SpaceX تحديداً، يعزز هذا أن تأجير قدرات الحوسبة للذكاء الاصطناعي عبر البنية التحتية التابعة لـ xAI يتحول إلى مصدر إيرادات مشروع وقابل للتوسع، وليس مجرد مشروع جانبي. ويتوقف استمرار ذلك على قيام Anthropic والعملاء الآخرين فعلياً باستخدام كامل المبالغ الملتزم بها، بدلاً من الاكتفاء بالأرقام القصوى المستخدمة في هذه الإفصاحات.
ما أراقبه تالياً
ما إذا كانت مختبرات الذكاء الاصطناعي الأخرى ستفصح عن التزامات حوسبة موسعة مماثلة مع تقدم عمليات الاكتتاب العام أو التمويل الخاصة بها، وهو ما سيؤكد أن هذا نمط توسع على مستوى الصناعة وليس قصة خاصة بـ Anthropic. وكيف سيتطور سهم SpaceX وتغطية المحللين مع ظهور مزيد من التفاصيل حول الاستخدام الفعلي لقدرة الحوسبة هذه. وما إذا كان نشرة اكتتاب Anthropic، بعد نشرها للعامة بدلاً من بقائها سرية، ستكشف مزيداً من التفاصيل حول كيفية توزيع رقم 518 مليار دولار بين شركائها الستة في البنية التحتية.
النقاش
هل تشير مضاعفة صفقة الحوسبة هذه تقريباً لتصل إلى 84.5 مليار دولار إلى طلب أقوى فعلياً من المتوقع، أم أن الأمر يتعلق أكثر بحجز السعة تحسباً لتشدد إمدادات وحدات معالجة الرسومات؟ وهل ترون دخول SpaceX إلى مجال تأجير قدرات الحوسبة للذكاء الاصطناعي عبر xAI نشاط نمو مستداماً، أم رهاناً يعتمد بشدة على بقاء عدد قليل من مختبرات الذكاء الاصطناعي الكبيرة ملتزماً؟
ليست هذه نصيحة مالية. أجروا دائماً أبحاثكم الخاصة قبل اتخاذ أي قرار تداول أو استثمار.
repost-content-media
"أقدّر الملخص السريع. سأراقب كيفية تفاعل السوق."
Crypto_Buzz_with_Alex
#ETHEarningsUpTo5%BonusAPR $ETH
يحل معدل APR الإضافي لـ ETH في اليوم الأخير من Q3، قبيل صدور بيانات التضخم اليوم
لا يزال عرض ETH Simple Earn الإضافي من Gate سارياً بالشروط نفسها: يتيح إيداع صافٍ لا يقل عن 0.3 ETH في المنتج ذي الأجل الثابت لمدة 7 أيام الحصول على معدل APR إضافي قدره 3%، كما يتيح الإيداع الصافي لما لا يقل عن 3 ETH الحصول على مكافأة تجريبية للعقود الآجلة بقيمة 10 USDT لأول 1,000 مشارك. ما يجعل اليوم جديراً بإلقاء نظرة جديدة ليس شروط الحملة، بل توقيتها. فهذا هو اليوم الأخير من Q3، ويتزامن مع صدور بيانات PCE الأساسي لشهر أغسطس، وهي من بيانات الاقتصاد الكلي الأكثر تأثيراً خلال الربع.
لماذا يغير اليوم تحديداً طريقة تفكيري في هذا الأمر
يتداول ETH حالياً عند نحو $2,666، ويحافظ على أداء جيد نسبياً بعد ارتفاعه من مستويات 1,600 دولار في وقت سابق من العام. لكن بيانات PCE اليوم تمثل محفزاً حقيقياً، إذ يراقب السوق ما إذا كان التضخم سيعزز سردية «ارتفاع الفائدة لفترة أطول» أو يتيح قراءة معاكسة. وقد تضغط قراءة أعلى من المتوقع على ETH في الساعات التي تلي صدورها، بينما قد يدعم رقم أقل من المتوقع مزيداً من الصعود.
تؤثر هذه الخلفية في طريقة تفكيري بشأن الالتزام بمنتج الأجل الثابت لمدة 7 أيام تحديداً. فتثبيت ETH في أجل مدته 7 أيام في يوم يشهد محفزاً اقتصادياً كلياً من هذا النوع يعني الالتزام طوال رد الفعل الذي سيحدث اليوم وخلال الأسبوع التالي، من دون مرونة للتصرف إذا حركت البيانات السوق بقوة في أي من الاتجاهين.
آلية المكافأة، من دون تغيير عن السابق
لا يزال الهيكل الأساسي كما هو: إيداع صافٍ قدره 0.3 ETH للحصول على معدل APR إضافي أساسي قدره 3% فوق المعدل القياسي الساري في ذلك اليوم، وإيداع صافٍ قدره 3 ETH للحصول على المكافأة التجريبية الإضافية للعقود الآجلة بقيمة 10 USDT، بحد أقصى لأول 1,000 مستخدم. كما لم يتغير مجموع المكافآت أو فترة الحملة الممتدة حتى 7 أكتوبر، لذا لا يوجد إلحاح جديد يتجاوز ما كان قائماً خلال الأيام القليلة الماضية.
كيف سأفكر في هذا الأمر اليوم فعلياً
إذا كنت تمتلك ETH بالفعل وكنت تخطط لتجاوز مرحلة التراجع إلى التماسك هذه بغض النظر عن بيانات اليوم، فلا يزال تثبيت جزء من حيازتك في أجل 7 أيام منطقياً، لأن قرار الاحتفاظ كان قد اتُّخذ أصلاً بمعزل عن حدث الاقتصاد الكلي اليوم. فالمكافأة تضيف عائداً إضافياً بسيطاً إلى مركز كنت ستحتفظ به على أي حال.
أما الجانب الذي سأكون أكثر حذراً بشأنه فهو إذا كنت متردداً بشأن رغبتك في الحفاظ على المرونة للتفاعل مع نتيجة PCE اليوم. فإذا جاءت قراءة PCE الأساسي مرتفعة بشكل ملحوظ ودفعت ETH نحو مناطق دعمه الأخيرة، فإن تثبيته في أجل 7 أيام يعني تحمل ذلك بدلاً من امتلاك خيار التعديل. وهذه مفاضلة حقيقية يجدر بك أن تكون صريحاً مع نفسك بشأنها قبل الالتزام.
رأيي الصريح في التوقيت
لا أعتقد أن الحملة نفسها تغيرت بطريقة تجعلها أكثر أو أقل جاذبية اليوم مقارنة بما كانت عليه قبل بضعة أيام، فالشروط متطابقة. المختلف هو البيئة التي تلتزم فيها. فتثبيت الأموال في يوم هادئ قرار مختلف تماماً عن تثبيتها قبل ساعات من صدور بيانات قد تحرك السوق بقوة. أفضل أن أرى أولاً كيف سيتفاعل ETH مع بيانات PCE، ثم أقرر ما إذا كان أجل 7 أيام لا يزال مناسباً لخطتي، بدلاً من الالتزام وسط حالة عدم اليقين مباشرة.
ما أراقبه اليوم
كيفية تفاعل ETH مع صدور بيانات PCE الأساسي عند 12:30 UTC، لأن رد الفعل هذا سيخبرني عن الاتجاه على المدى القريب أكثر من أي شيء آخر في الوقت الحالي. وما إذا كان ETH سيحافظ على منطقة تماسكه الأخيرة أو سيخترقها بوضوح في أي من الاتجاهين. وكذلك ما إذا كانت مراكز نهاية Q3 الأوسع نطاقاً في أسواق العملات المشفرة ستضيف تقلباً إضافياً فوق رد فعل البيانات، إذ يمكن لتدفقات نهاية الربع أن تضخم تحركات كانت ستظل أكثر احتواءً لولا ذلك.
النقاش
في ظل صدور بيانات PCE اليوم، هل تفضل تثبيت ETH في هذا الأجل لمدة 7 أيام الآن، أم الانتظار لرؤية كيفية تفاعل السوق مع البيانات قبل الالتزام؟ وكيف تحتفظ بـ ETH عموماً قبيل صدور بيانات اليوم: هل تلتزم بمركزك، أم تنتظر على الهامش، أم تعدّل موقفك بناءً على ما ستظهره البيانات؟
هذه ليست نصيحة مالية. أجرِ دائماً أبحاثك الخاصة قبل اتخاذ أي قرار تداول أو استثمار.
repost-content-media
"أقدّر الملخص السريع. سأراقب كيفية تفاعل السوق."
Crypto_Buzz_with_Alex
#MicronReportQ4Earnings $MU
تعلن Micron الليلة نتائج الربع الرابع من السنة المالية 2026 بعد إغلاق السوق، وقد أصبحت الصورة أوضح منذ أن نظرت في الأمر آخر مرة قبل يومين. يبلغ الإجماع حالياً نحو 51 مليار دولار من الإيرادات ونحو 31.5 دولاراً من ربحية السهم، فيما تسعّر الخيارات تحركاً بنسبة 8% إلى 10% عند إعلان النتائج. وهذا نطاق تحرك متوقع كبير فعلاً لسهم ارتفع بالفعل عدة مئات بالمئة خلال العام الماضي، ما يغير طريقة تفكيري في بناء المراكز حول هذا الحدث تحديداً.
لماذا يهم التحرك المتوقع أكثر من التقدير نفسه
يشير التحرك المتوقع بنسبة 8% إلى 10% إلى أن سوق الخيارات يرى أن هذه النتائج تنطوي على مخاطر ثنائية حقيقية، وليست مجرد تأكيد روتيني لقصة نمو معروفة بالفعل. وللمقارنة، فهذا تحرك ضمني أكبر بكثير مما نراه عادةً لدى شركة ناضجة وبطيئة النمو تعلن نتائج متوافقة مع التوقعات. وهو يعكس مقدار ما يجب أن يسير على نحو صحيح لتبرير التقييم الحالي لسهم Micron، ومدى حساسية السهم لأي انحراف عن سردية ذكريات الذكاء الاصطناعي التي قادت هذا الصعود.
ما يلفت انتباهي هو أن هذا الحجم من التحرك المتوقع يمكن أن يسير في كلا الاتجاهين بقوة. فقد يدفع تجاوز التوقعات بوضوح، مع توسع قوي في الهوامش وتوجيهات واثقة للسنة المالية 2027، السهم بسهولة نحو الحد الأعلى من هذا النطاق. لكن إعلان نتائج تكتفي بتلبية التوقعات، من دون مفاجأة إيجابية حقيقية، قد يدفع السهم مع ذلك نحو الحد الأدنى من هذا التحرك، ببساطة لأن النتائج «المتوافقة مع التوقعات» لم تعد كافية لسهم مسعّر بهذا القدر من الارتفاع.
ما أراقبه تحديداً في أرقام الليلة
إن تطابق الإيرادات وربحية السهم أو تجاوزهما التوقعات البالغة نحو 51 مليار دولار و31.5 دولاراً للسهم ليس أكثر من شرط الدخول في هذه المرحلة. أما الرقم الذي يخبرني فعلياً بما إذا كانت قصة ارتفاع أسعار الذكريات تسير على نحو سليم فهو هامش الربح الإجمالي، الذي كان موجهاً نحو 86% في آخر مرة راجعت فيها هذه الصورة، ارتفاعاً من نطاق منتصف 84%. وإذا جاء الهامش عند ذلك المستوى أو فوقه بالتزامن مع إيرادات قوية، فستكون تلك أوضح إشارة إلى أن القوة التسعيرية تتدفق فعلاً إلى صافي الأرباح بدلاً من أن تلتهمها التكاليف المتزايدة.
وبعيداً عن الربع الحالي، يمكن القول إن توجيهات السنة المالية 2027 أهم من أرقام الربع الرابع نفسها. وسيحدد التقدم في زيادة إنتاج HBM4 وكيف تصوغ الإدارة صورة العرض والطلب للعام المقبل ما إذا كان السوق سيتعامل مع هذا باعتباره دورة لا تزال تتعزز أو دورة تقترب من بلوغ ذروتها. ونظراً إلى أن جزءاً كبيراً من صعود Micron قادته توقعات الطلب المستقبلي على ذكريات الذكاء الاصطناعي، لا النتائج السابقة، فقد تكون نبرة تلك التوجيهات أهم من تجاوز نتائج الربع الرابع للتوقعات ببضعة سنتات.
كيف أفكر في بناء المركز بالنظر إلى حجم التحرك المتوقع
بالنظر إلى تحرك متوقع بنسبة 8% إلى 10%، لن أرغب في الدخول في مركز ذي رهان اتجاهي قوي قبل إعلان النتائج، ما لم تكن لدي قناعة عالية فعلاً، لأن سوق الخيارات يخبرك بالفعل بأن تحركاً بهذا الحجم متوقع في كلتا الحالتين. فهذا ليس سوقاً يوفر فيه الميل الاتجاهي المعتدل نسبة جيدة بين المخاطر والعائد؛ إذ إن حجم التحرك المحتمل يعمل ضدك إذا أخطأت، ولا يكافئك إلا بشكل متواضع إذا أصبت، نظراً إلى أن قدراً كبيراً منه مسعّر بالفعل.
إذا كنت أمتلك مركزاً بالفعل منذ ما قبل هذا الصعود، فسيتمثل إطاري في تحديد النتيجة التي ستجعلني أخفض المركز مقابل زيادته مسبقاً، بدلاً من التفاعل عاطفياً مع فجوة سعرية ليلية بنسبة 8% في أي من الاتجاهين. فعلى سبيل المثال، قد يكون تجاوز التوقعات مع هوامش ضعيفة تجاوزاً أرغب فعلياً في البيع عنده، إذا أشار ذلك إلى أن قصة القوة التسعيرية ليست متماسكة بالقدر الذي توحي به أرقام العناوين الرئيسية.
أما إذا لم أكن أمتلك مركزاً بالفعل، فسأميل إلى انتظار رد فعل السوق بدلاً من تخمين النتيجة. فالتحرك بنسبة 8% إلى 10% المصحوب بتوسع حقيقي في الهوامش ولغة واثقة بشأن السنة المالية 2027 يمثل إعداداً مختلفاً تماماً للدخول عن تحرك مماثل في حجمه ناتج فقط عن بيع نتائج «متوافقة مع التوقعات» لأن التوقعات سبقت الواقع بفارق كبير.
السياق الأوسع الذي أعود إليه باستمرار
ارتفع سهم Micron بنحو 700% خلال الاثني عشر شهراً الماضية، ويعني هذا النوع من التحرك أن معيار «الأخبار الجيدة» ارتفع بشدة. فقد يُعامل ربع كان سيُعد استثنائياً قبل عام على أنه مجرد تأكيد لما هو مسعّر بالفعل الآن. وهذا هو التوتر الأساسي الليلة: يبدو أن الأعمال الأساسية تستفيد فعلاً من اختلال حقيقي في توازن العرض والطلب على الذكريات، لكن تقييم السهم يفترض بالفعل استمرار قدر كبير من هذه الفائدة بسلاسة حتى العام المقبل.
ما أراقبه بعد إعلان النتائج
ما إذا كان هامش الربح الإجمالي سيبلغ الهدف البالغ نحو 86% أو يتجاوزه فعلاً، إذ إن ذلك هو الاختبار الأوضح للقوة التسعيرية الحقيقية. وكيف ستصوغ الإدارة توجيهات الإيرادات والهوامش للسنة المالية 2027، ولا سيما في ما يتعلق بالتزامات العملاء تجاه HBM4. وما إذا كان التحرك الفعلي للسهم سيقترب من الحد الأعلى أو الأدنى من النطاق المتوقع البالغ 8% إلى 10%، وما الذي دفع هذا التفاعل تحديداً في الأرقام. وكيف ستتفاعل الشركات النظيرة في قطاع الذكريات بالتبعية، إذ تميل نتائج Micron القوية أو الضعيفة إلى الانتقال عبر القطاع الأوسع.
رأيي الصريح قبل الليلة
أعتقد أن هذه الصورة تعكس سوقاً منقسماً فعلاً بشأن مقدار المساحة المتبقية أمام هذه الدورة. فالتحرك المتوقع بهذا الحجم ليس علامة على ارتباك بشأن الأعمال؛ إذ إن مسار النمو واضح بما يكفي، بل هو علامة على أن السوق لم يتفق بعد على مستوى السقف الذي يمكن أن يبلغه هذا النمو، وعلى مقدار ما انعكس منه بالفعل في السعر. أفضل أن أرى رد الفعل الفعلي بدلاً من محاولة استباق إعلان النتائج مع وجود هذا القدر من المخاطر الثنائية.
نقاش
في ظل تحرك متوقع بنسبة 8% إلى 10%، هل تبنون مراكز قبل إعلان النتائج، أم تنتظرون رؤية الأرقام الفعلية وتوجيهات الهوامش قبل اتخاذ القرار؟ وهل تعتقدون أن هامش الربح الإجمالي أم توجيهات السنة المالية 2027 سيكون العامل الأهم في تحديد تداول السهم غداً؟
هذه ليست نصيحة مالية. أجروا دائماً أبحاثكم الخاصة قبل اتخاذ أي قرار تداول أو استثمار.
repost-content-media
"أقدّر الملخص السريع. سأتابع كيف سيتفاعل السوق."
Crypto_Buzz_with_Alex
#OpenAIAnnualRecurringRevenueNears$70B $OPENAI
قفز معدل إيرادات OpenAI السنوي 70% في ربع واحد، والرسم البياني يعكس بالفعل سباقها مع Anthropic
يقترب معدل إيرادات OpenAI السنوي من 70 مليار دولار، بزيادة تتجاوز 70% منذ بداية الربع الثالث، فيما زادت مبيعات الشركات بأكثر من الضعف منذ يوليو، ونمت إيرادات B2B بأكثر من 100% خلال الفترة نفسها. وعلى جانب المستهلكين، أضافت OpenAI في الربع الثالث وحده إيرادات جديدة تفوق ما أضافته طوال عام 2025. يمثل ذلك تسارعاً حاداً بالفعل، ويأتي في لحظة محددة جداً: بالتزامن مع استعداد OpenAI وAnthropic لطرح أسهمهما للاكتتاب العام الأولي.
لماذا تهم المقارنة مع Anthropic هنا؟
قبل أسابيع قليلة فقط، أفادت تقارير بأن معدل إيرادات Anthropic السنوي بلغ نحو 65 مليار دولار، متقدماً على OpenAI وفق هذا المقياس تحديداً، ومعززاً الرواية القائلة إن Claude تجاوزها في تبني الشركات. وأظهرت أرقام Anthropic المدققة لعام 2025 نمو الإيرادات بمقدار 12 ضعفاً إلى 4.59 مليار دولار للعام بأكمله. أما الآن، فتقلص OpenAI هذه الفجوة بسرعة، إذ أسهمت طفرة B2B في هذا الربع في معظم هذا التقدم. هذه هي القصة الحقيقية هنا؛ فالأمر لا يقتصر على أن «إيرادات OpenAI ارتفعت»، بل إن «الفجوة بين أكبر مختبرين للذكاء الاصطناعي وفق المقياس الذي سيستخدمه المستثمرون للحكم على طرح أسهمهما للاكتتاب العام الأولي تقلصت بشدة».
الرقم الذي تغفله معظم العناوين
أشارت Axios نفسها إلى ذلك مباشرة: إذ لم تتمكن من تحديد تفاصيل نفقات OpenAI، وهو سياق أساسي مفقود من قصة الإيرادات هذه. وللمقارنة، سجلت OpenAI خسارة صافية قدرها 38.5 مليار دولار في 2025، مقابل إيرادات بلغت 13.07 مليار دولار في ذلك العام. وعليه، ارتفع معدل الإيرادات السنوي من نحو 13 مليار دولار إلى قرابة 70 مليار دولار خلال بضعة أشهر، وهو تسارع استثنائي، لكن لا نعرف حالياً ما إذا كان الإنفاق قد نما بنسبة مماثلة، أو بوتيرة أسرع، أو أبطأ من نمو الإيرادات. ونظراً إلى كثافة رأس المال التي تتطلبها البنية التحتية للذكاء الاصطناعي المتقدم، وإلى خطة Anthropic المعلنة لإنفاق ما لا يقل عن 518 مليار دولار على القدرة الحاسوبية خلال العقد المقبل، أفترض أن إنفاق OpenAI يتوسع بقوة أيضاً، لكن الافتراض لا يساوي المعرفة، وهذه هي الفجوة الحقيقية في هذه القصة حالياً.
ما يخبرنا به الرسم البياني بالفعل
بالنظر إلى OPENAIUSDT على Gate، يجري تداول الأداة المرمزة عند 1,616.64 دولار بعد أن لامست أعلى مستوى عند 1,689.36 دولار اليوم، في حركة صعود حادة من المتوسط المتحرك لـ50 يوماً عند 1,379.40 دولار. ويبلغ مؤشر RSI مستوى 64.86، وهو قوي ويميل نحو التشبع الشرائي من دون أن يكون في مستوى متطرف، بينما يأتي MACD إيجابياً بقوة عند 71.29 على خط الإشارة، في واحدة من أوسع القراءات الإيجابية على هذا الرسم البياني منذ الربيع.
يتميز الهيكل هنا بوضوح: فقد تحرك السعر بشكل جانبي وتراجع حتى خلال الفترة من يونيو إلى أغسطس، مع اختبار منطقة 1,100 إلى 1,200 دولار عدة مرات، قبل أن يخترقها بقوة في سبتمبر ويتسارع أكثر اليوم، في رد فعل واضح من السوق على تقرير Axios هذا. وهذا يمثل تقريباً أوضح نموذج لـ«تفاعل الرسم البياني مع محفز أساسي» يمكن رؤيته: أشهر من التماسك، ثم اختراق حاسم في اللحظة نفسها التي تحولت فيها قصة الإيرادات الأساسية إلى منحى أكثر إيجابية بكثير.
هل رد فعل التقييم مبرر أم سابق لأوانه؟
أعتقد أن هناك حجة حقيقية لكلا الاحتمالين. فالحجة الصعودية واضحة: شركة تضاعف قاعدة مبيعاتها للشركات بأكثر من الضعف خلال ربع واحد، بينما تتجاوز إيرادات المستهلكين في ربع واحد كامل إيرادات عام سابق بأكمله، تحقق نمواً نادراً بالفعل حتى في هذه الصناعة. وإذا كان من الممكن استمرار هذه الوتيرة ولو بشكل معقول، فإن إعادة تسعير السوق للسهم إلى مستويات أعلى تبدو منطقية.
أما التحذير فهو نفسه الذي ينطبق على كل شركة تقريباً في هذا القطاع حالياً: فنمو الإيرادات من دون وضوح بشأن نمو الإنفاق يخبرك بوجود طلب، لكنه لا يخبرك ما إذا كان نموذج الأعمال ينجح فعلياً على نطاق واسع. وبما أن أرقام OpenAI لعام 2025 أظهرت خسارة تقارب 39 مليار دولار على قاعدة إيرادات أصغر بكثير، فإن السؤال الحقيقي الذي سيحتاج المستثمرون إلى إجابة عنه قبل أي طرح عام أولي ليس «ما مدى سرعة نمو الإيرادات؟»، بل «إلى أي حد أصبحت الفجوة بين الإيرادات وإجمالي الإنفاق أضيق الآن مما كانت عليه قبل عام؟». وهذا هو الرقم الذي لم تتمكن Axios صراحةً من الحصول عليه.
ما يعنيه ذلك لسباق الطروحات العامة الأولية الأوسع في مجال الذكاء الاصطناعي
ليس من قبيل المصادفة أن توقيت كشف OpenAI وAnthropic عن أكثر أرقام إيراداتهما إثارة للإعجاب جاء بالتزامن تقريباً مع الاستعداد للطرح العام الأولي؛ فهذا بالضبط ما تتوقعه من شركة تريد عرض أفضل قصة نمو لديها أمام المستثمرين. وهذا ليس انتقاداً، بل مجرد سياق مفيد: إذ تستحق أرقام معدل الإيرادات السنوي التي يُكشف عنها قبل الطرح العام الأولي القدر نفسه من التدقيق الذي تحظى به أي إفصاحات أخرى قبل الإدراج، لأنها تُطرح بشكل انتقائي في اللحظة التي سيكون لها فيها أقصى تأثير على النقاشات المتعلقة بالتقييم.
رأيي
أنا معجب فعلاً بمعدل النمو هنا؛ فتجاوز مبيعات الشركات ضعفها خلال ربع واحد يمثل إشارة حقيقية إلى أداء الأعمال، وليس مجرد رواية. لكنني سأمتنع عن اعتبار ذلك تأكيداً على أن تقييم OpenAI مبرر، إلى أن يُكشف عن جانب النفقات بالوضوح نفسه الذي كُشف به عن جانب الإيرادات. لقد حسم الرسم البياني قراره بالفعل، إذ اخترق صعوداً بقوة عقب هذه الأخبار، لكن الرسوم البيانية تسعّر القصص بسرعة، ويمكنها التراجع بالسرعة نفسها إذا كشف طلب الطرح العام الأولي النهائي أن الإنفاق تجاوز الإيرادات بفارق أوسع مما كان متوقعاً.
ما أراقبه تالياً
ما إذا كان طلب الطرح العام الأولي الخاص بـ OpenAI، متى أصبح متاحاً للعامة، سيفصح عن أرقام للنفقات تدعم قصة تسارع الإيرادات هذه أو تقوضها. وما إذا كانت وتيرة نمو الشركات هذه ستستمر حتى الربع الرابع، أم أن الربع الثالث كان ربع تعويض لمرة واحدة. وكيف ستقارن إفصاحات Anthropic المرتقبة، إذ بات السوق يقارن بوضوح بين الشركتين. وما إذا كان OPENAIUSDT سيحافظ على هذا الاختراق فوق 1,600 دولار، أم سيتخلى عن مكاسبه إذا انتهت قراءة مؤشر RSI في منطقة التشبع الشرائي بتراجع.
النقاش
هل يغير ارتفاع معدل الإيرادات السنوي بنسبة 70% من ربع إلى آخر طريقة تقييمك لـ OpenAI، أم أنك تريد رؤية جانب النفقات قبل استخلاص أي استنتاج؟ وبين OpenAI وAnthropic، أي مسار للإيرادات يبدو لك أكثر استدامة مع اقتراب طرح كل منهما للاكتتاب العام الأولي؟
هذه ليست نصيحة مالية. أجرِ دائماً أبحاثك الخاصة قبل اتخاذ أي قرار تداول أو استثمار.
repost-content-media
"أقدّر الملخص السريع. سأراقب كيفية تفاعل السوق."
Crypto_Buzz_with_Alex
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 $TLT
بلغ عائد سندات الخزانة لأجل 30 عاماً أعلى مستوى له في 24 عاماً، والجزء الأكثر إثارة للقلق ليس الرقم، بل سبب حدوث ذلك
لامس عائد سندات الخزانة لأجل 30 عاماً 5.612% أمس، قبل أن يتراجع قليلاً إلى نحو 5.553% اليوم، ولا يزال عند أعلى مستوى يسجله هذا السند منذ 2002. ما يقلقني فعلياً أكثر من المستوى نفسه هو السبب الكامن وراءه. فهذه ليست قصة تتعلق أساساً بمحاربة الاحتياطي الفيدرالي للتضخم عبر رفع أسعار الفائدة، بل تتعلق بمن يشتري ديون الحكومة الأمريكية، ومن توقف عن شرائها.
ما الذي يقود هذه الحركة فعلياً
تتضافر هنا عدة عوامل. فقد تجاوز الدين العام الأمريكي للتو 40 تريليون دولار. وارتفعت إصدارات سندات الشركات ذات التصنيف الاستثماري بنحو 30% على أساس سنوي إلى 1.5 تريليون دولار، ما يعني أن الحكومة ليست المقترض الكبير الوحيد الذي ينافس حالياً على جذب المشترين. كما أن البنوك المركزية الأجنبية، التي كانت تاريخياً من أكبر مشتري سندات الخزانة طويلة الأجل، بدأت تتراجع عن الشراء، حسبما أُفيد. وعندما تجتمع إصدارات حكومية قياسية، وإصدارات قياسية للشركات، وتقلص قاعدة المشترين التقليديين في الوقت نفسه، تكون النتيجة بالضبط ما تتوقعه: لا بد أن ترتفع العوائد لجذب الطلب المطلوب.
وقد صاغ أحد مسؤولي الاحتياطي الفيدرالي الأمر بطريقة وجدتها مفيدة: «منافسة بين الائتمان التجاري والائتمان العام»، مدفوعة جزئياً بالاستثمار المرتبط بالذكاء الاصطناعي. فالشركات تقترض بكثافة لتمويل توسعات البنية التحتية للذكاء الاصطناعي، في الوقت الذي تحتاج فيه الحكومة إلى تمويل عجزها، ويتنافس الطرفان على مجموعة رأس المال نفسها.
لماذا لا تمثل زاوية التضخم القصة كاملة
تضيف أسعار الطاقة المرتفعة المرتبطة بالتوترات في الشرق الأوسط إلى توقعات التضخم، وكان ذلك جزءاً من العوامل المذكورة تحديداً في حركة اليوم. لكن لو كانت هذه قصة تضخم بحتة، لتوقعت أن تكون تحركات الاحتياطي الفيدرالي نفسه هي المحرك المهيمن. بدلاً من ذلك، تسعّر الأسواق حالياً احتمالاً قدره 45% لرفع آخر لأسعار الفائدة في اجتماع أكتوبر، وليس خفضها، ما يشير إلى أن الاحتياطي الفيدرالي نفسه ربما لا يزال يتعامل مع ضغوط التضخم نفسها، بدلاً من أن يكون هو السبب في عمليات بيع السندات طويلة الأجل بمفرده.
وهذا تمييز مهم. فارتفاع العائد المدفوع أساساً بتوقعات رفع أسعار الفائدة أمر يستطيع الاحتياطي الفيدرالي معالجته مباشرة. أما ارتفاع العائد المدفوع باختلال هيكلي بين العرض والطلب، حيث يطارد إصدار الديون المفرط عدداً قليلاً جداً من المشترين، فمن الأصعب بكثير إصلاحه بالسياسة النقدية وحدها. وبناءً على ما أراه، يبدو هذا أقرب إلى النوع الثاني، مع إضافة التضخم وأسعار النفط مزيداً من الوقود، بدلاً من كونهما السبب الوحيد.
ما الذي فعله ذلك بالسندات طويلة الأجل
كان الضرر الذي لحق بمالكي السندات الفعليين شديداً وفقاً لأي مقياس تاريخي. ويُقال إن مؤشر سندات الخزانة لأجل 30 عاماً انخفض بنحو 60% منذ 2020، في ما وُصف بأنه محو لمكاسب العقدين السابقين، وهو أسوأ من التراجع البالغ 35% الذي شهدته هذه الفئة من الأصول خلال الأزمة المالية في 2008. كما انخفض صندوق TLT المتداول لسندات الخزانة طويلة الأجل بنحو 44% منذ 2020، ولا يزال يتراجع هذا العام. هذه هي الحقيقة العملية الكامنة وراء رقم العائد البارز في العناوين: فأي شخص احتفظ بديون حكومية طويلة الأجل طوال هذه الفترة تكبد خسائر بحجم سوق هابطة حقيقية، وليس مجرد فترة صعبة عابرة.
رأيي تحديداً في صفقة TLT
أعتقد أن هناك طريقتين مختلفتين تماماً للنظر إلى TLT في الوقت الراهن، ولا أعتقد أن أياً منهما خاطئ بوضوح.
السيناريو الهبوطي واضح: إذا لم تتغير العوامل الهيكلية هنا، وهي الإصدارات الحكومية الكثيفة، وإصدارات الشركات الكثيفة، وانخفاض الطلب من البنوك المركزية الأجنبية، فقد تستمر العوائد في الارتفاع تدريجياً، ما يعني استمرار تراجع TLT. ومخاطر المدة تعمل في الاتجاهين، لكنها في الوقت الراهن ظلت تضغط بشدة على حاملي السندات طويلة الأجل لسنوات متتالية.
أما السيناريو المخالف للاتجاه السائد، فيتمثل في أن عائداً بهذا الارتفاع على سند انخفض بالفعل إلى هذا الحد، يبدأ في الظهور كفرصة جذابة فعلاً للمشترين الذين يركزون على الدخل ولم يكونوا مهتمين به عند عائد 3% أو 4%. فعائد يتجاوز 5.5% على أكثر الأصول طويلة الأجل أماناً في العالم هو رقم حقيقي، وتاريخياً، جذبت مستويات كهذه المشترين في نهاية المطاف، حتى لو كان من المستحيل تحديد توقيت هذا التحول بدقة.
لا أطرح هنا رأياً اتجاهياً، لأن هذه بالضبط نوعية الحركة المدفوعة بعوامل الاقتصاد الكلي التي أفضل فيها فهم الآلية بدلاً من تخمين القاع. وما أستطيع قوله هو أن أي شخص يفكر في TLT الآن يحتاج إلى تصور واضح عما إذا كان اختلال العرض والطلب هيكلياً ومستمرًا، أم أنه يقترب من نقطة يبدأ فيها العائد نفسه بحل المشكلة عبر جذب المشترين.
ما أراقبه تالياً
ما إذا كان الطلب من البنوك المركزية الأجنبية على سندات الخزانة سيظهر أي علامة على الاستقرار أو سيواصل التراجع. وكيف ستؤثر نتيجة اجتماع الاحتياطي الفيدرالي في أكتوبر، سواء كان رفعاً للفائدة أو إبقاءً عليها أو تحولاً غير متوقع، في الجزء طويل الأجل تحديداً، إذ إن قراراً يتعلق بأسعار الفائدة قصيرة الأجل لا يصلح تلقائياً مشكلة العرض الخاصة بالأصول طويلة المدة. وما إذا كانت إصدارات سندات الشركات ستواصل النمو بهذه الوتيرة، لأنها تنافس سندات الخزانة مباشرة على قاعدة المشترين نفسها. وما إذا كان التراجع الطفيف في العوائد اليوم، من 5.612% إلى 5.553%، يمثل بداية مرحلة تجميع أم مجرد توقف مؤقت قبل الموجة التالية من الارتفاع.
رؤيتي العامة
لا أعتقد أن هذه قصة بسيطة من نوع «ارتفاع العوائد وانخفاض الأسهم»، ولا أعتقد أنها ستُحل سريعاً. فالاختلال الهيكلي بين المعروض من الديون وطلب المشترين لا يُصلح بصدور بيان اقتصادي واحد أو بقرار واحد من الاحتياطي الفيدرالي. وما سأراقبه عن كثب هو ما إذا كانت العوائد ستستقر حول المستويات الحالية، ما قد يشير إلى أن السوق وجد سعراً يعود عنده المشترون، أم أن هذا الارتفاع سيستمر نحو منطقة مجهولة فعلاً بالنسبة إلى كل من لم يتداول خلال أوائل العقد الأول من القرن الحالي.
النقاش
هل ترون أن هذا ارتفاع مؤقت مدفوع بالتضخم سيتراجع بمجرد اتضاح مسار أسعار الطاقة والتحرك المقبل للاحتياطي الفيدرالي، أم تحولاً هيكلياً مرتبطاً بكمية الديون التي تحاول الحكومة والشركات طرحها في الوقت نفسه؟ وبالنسبة إلى من يراقبون TLT تحديداً، هل يبدو لكم العائد الذي يتجاوز 5.5% جذاباً الآن، أم تعتقدون أن سندات المدة الطويلة لا تزال معرضة لمزيد من الهبوط قبل أن يستقر الوضع؟
هذه ليست نصيحة مالية. احرص دائماً على إجراء أبحاثك الخاصة قبل اتخاذ أي قرار تداول أو استثمار.
repost-content-media
"أقدّر الملخص السريع. سأراقب كيف يتفاعل السوق."
Crypto_Buzz_with_Alex
#BrentTops$106USTalksStall $XTIUSD $XBRUSD
عودة علاوة المخاطر الجيوسياسية لخام Brent، والمخططات تُظهر أن النفط لم يُسعّر بالكامل بعد عبارة «استئناف الحرب بعد انتخابات التجديد النصفي»
يتداول خام Brent حالياً ضمن نطاق 105 إلى 107 دولاراً على معظم منصات المؤشرات المرجعية، رغم أن مخطط XBRUSDT الخاص بـ Gate يُظهره أقرب إلى 100.64 دولاراً، في تذكير بأن المنصات والأدوات المختلفة قد تتأخر قليلاً عن المؤشر المرجعي الأوسع أو تتقدمه. وفي كل الأحوال، الاتجاه واحد: عادت علاوة مخاطر جيوسياسية حقيقية إلى النفط، والسبب محدد. فلم تُفضِ وساطة قطر بين الولايات المتحدة وإيران إلى انفراجة، وتشير تقارير إلى أن الرئيس ترامب أبلغ مساعديه بأنه يتوقع استئناف الضربات الأمريكية بعد انتخابات التجديد النصفي في نوفمبر.
ما الذي حدث دبلوماسياً فعلياً
تدير قطر محادثات غير مباشرة بين واشنطن وطهران، لكن لا توجد تسوية معلنة، وتشير أحدث التقديرات إلى أن المحادثات «لم تحرز، على نحو غير مفاجئ، تقدماً يُذكر». وأفادت تقارير بأن ترامب رفض عرضاً مشروطاً من إيران لإعادة فتح مضيق هرمز، وأشار إلى أن مزيداً من التحرك العسكري الأمريكي مرجح بعد انقضاء انتخابات التجديد النصفي. وفي الوقت نفسه، قال علناً أيضاً إن الصراع الأوسع سينتهي «قريباً جداً» من دون تقديم تفاصيل، بينما يحث الحرس الثوري الإيراني علناً الناخبين الأمريكيين على رفض سياساته قبيل انتخابات التجديد النصفي. وهذه مجموعة إشارات متباينة فعلاً: تفاؤل علني بانتهاء الصراع، مقترناً بتوقعات خاصة باستئناف الضربات، وتميل الأسواق إلى تسعير الإشارة الأكثر تحديداً وملموسية، وهي حالياً «استئناف الضربات بعد انتخابات التجديد النصفي».
لماذا تهم هذه التفاصيل المحددة لتسعير النفط
تحدد انتخابات التجديد النصفي إطاراً زمنياً واضحاً. فإذا اعتقد السوق أن التحرك العسكري متوقف فعلاً حتى ما بعد الانتخابات، وأنه مرجح أن يُستأنف بعدها، فهذه ليست مخاطرة مفتوحة النهاية، بل مخاطرة ذات موعد تقريبي لانتهاء فترة الهدوء. وهذا في الواقع نوع من علاوة المخاطر الجيوسياسية أكثر قابلية للتداول من عدم اليقين المحض، لأنه يمنح أسواق النفط نافذة زمنية محددة لمراقبتها بدلاً من انتظار غير محدد المدة.
قراءة المخططين معاً
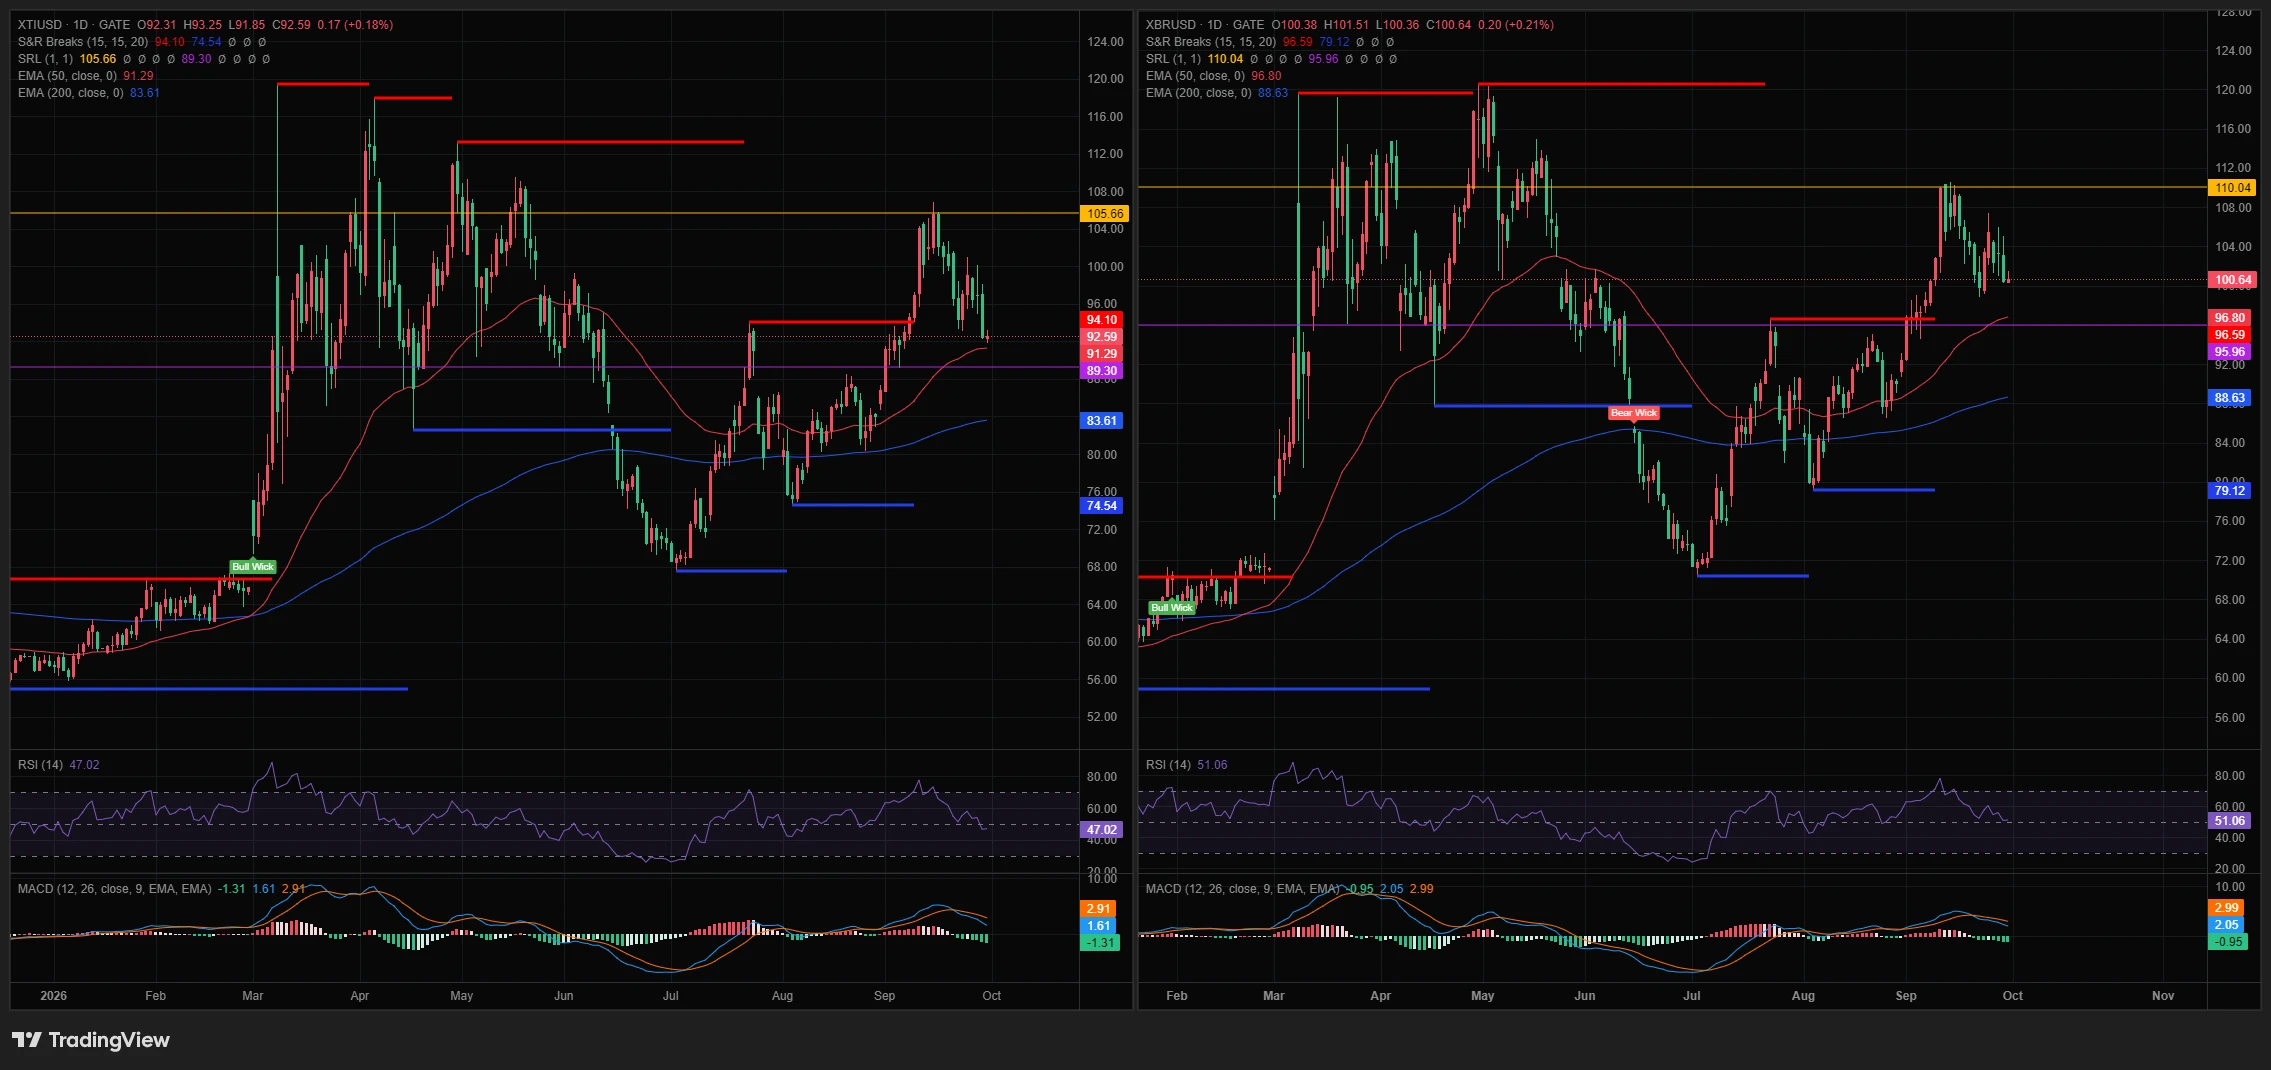
بالنظر إلى XTIUSD (WTI)، يبلغ السعر 92.59 دولاراً، وهو أدنى بكثير من قمة 2026 القريبة من 116 إلى 120 دولاراً، وقد ظل يتماسك ضمن نطاق يقارب 88 إلى 96 دولاراً منذ نحو يوليو، مع مؤشر RSI عند مستوى محايد يبلغ 47.02، وMACD سلبياً بشكل طفيف فقط. ويُظهر مخطط WTI سوقاً قفز بقوة في وقت سابق من العام مع التصعيد الأولي للصراع، ثم هدأ بشكل كبير، وأمضى أشهراً في استيعاب تلك الحركة ضمن نطاق واسع بدلاً من اتخاذ اتجاه واضح في أي من الاتجاهين.
ويروي XBRUSDT (خام Brent على Gate) قصة هيكلية مشابهة على مقياس مختلف: يبلغ السعر 100.64 دولاراً، منخفضاً من قمم قريبة من 120 دولاراً في وقت سابق من العام، ويتماسك ضمن نطاق 95 إلى 110 دولارات منذ منتصف العام، مع مؤشر RSI عند 51.06، أي عند المستوى المحايد تماماً، وMACD إيجابياً بالكاد. ويُظهر المخططان أن النفط قفز بفعل صدمة الحرب الأولية، ثم تراجع بقوة، وظل يتحرك ضمن نطاق لأشهر بدلاً من الحفاظ على اتجاه واضح.
ما أراه مثيراً للاهتمام هو أن أخبار اليوم، أي تعثر المحادثات وتوقعات استئناف الضربات بعد انتخابات التجديد النصفي، هي بالضبط نوعية العناوين التي دفعت النفط إلى قممه السابقة. لكن كلا المخططين يُظهران أن السعر لا يزال ضمن نطاقاتهما الممتدة لأشهر، من دون اختراق نحو قمم جديدة. وهذا يخبرني بأن السوق لم يحسم بعد ما إذا كان هذا العنوان يمثل تصعيداً حقيقياً أم مجرد تكرار لنمط «تعثر المحادثات واستمرار التوتر» الذي تكرر طوال هذا العام من دون أن يؤدي إلى صدمة جديدة في الإمدادات.
السيناريو الصعودي للنفط
إذا استؤنف التحرك العسكري فعلياً بعد انتخابات التجديد النصفي، كما يُتوقع، وإذا استهدف ذلك التحرك طرق الشحن أو حركة الناقلات أو البنية التحتية للطاقة كما حدث في المراحل السابقة من هذا الصراع، فقد يخترق كل من WTI وBrent نطاقي التماسك الحاليين، متجهين إلى إعادة اختبار قمم هذا العام. وسيؤكد تجاوز Brent مستوى 110 إلى 115 دولاراً، أو عودة WTI إلى 100 دولار أو أكثر، أن السوق يسعّر اضطراباً حقيقياً في الإمدادات مجدداً، لا مجرد مخاطر عناوين الأخبار.
السيناريو الهبوطي للنفط
إذا مرت انتخابات التجديد النصفي من دون استئناف الضربات، أو إذا أسفرت وساطة قطر في نهاية المطاف عن خفض جزئي للتصعيد، فقد تتلاشى علاوة المخاطر الجيوسياسية هذه سريعاً. وبما أن كلا المخططين يقعان في منتصف النطاق، لا عند المستويات القصوى، فمن المرجح أن يؤدي سيناريو خفض التصعيد إلى انجراف النفط نحو الطرف الأدنى من نطاقه الأخير، مع توجه WTI نحو 85 إلى 88 دولاراً وBrent نحو 95 إلى 96 دولاراً، بدلاً من انهياره، إذ لا يبدو أن أياً من السوقين يسعّر حالياً تصعيداً حاداً على المدى القريب.
ما يعنيه ذلك لتقلبات الذهب
تبدو متابعة تقلبات الذهب إلى جانب النفط منطقية، بالنظر إلى طريقة تداولهما معاً. فارتفاع أسعار الطاقة يغذي توقعات التضخم مباشرة، وهو جزء من العوامل التي ضغطت على عوائد السندات ودَفعتها إلى أعلى مستوياتها في عقود مؤخراً. وعادةً ما تدعم قناة التضخم نفسها الذهب باعتباره أداة تحوط. لكن مخطط الذهب نفسه شهد في الواقع تراجعاً حاداً خلال الجلسات القليلة الماضية، ما يشير إلى أن قوى أخرى، يُرجح أن تكون ديناميكيات الديون والعوائد نفسها التي تحرك سندات الخزانة، تفوق حالياً حجة التحوط من التضخم بالنسبة إلى الذهب. وإذا تصاعد النفط أكثر بسبب تجدد الصراع، فسيكون من المفيد مراقبة ما إذا كان الذهب سيستجيب بالطريقة التي توحي بها العلاقة التقليدية مع التحوط من التضخم، أم سيواصل انفصاله الأخير عن هذه العلاقة.
وجهة نظري
لا أعتقد أن أخبار اليوم مسعّرة باعتبارها تصعيداً جديداً بعد؛ فكلا مؤشري النفط يقعان بشكل مريح ضمن نطاقين حافظا عليهما لأشهر، من دون اختراق نحو قمم جديدة. وهذا يتيح لي قراءتين: إما أن السوق أصبح أقل حساسية إلى حد ما لعناوين «تعثر المحادثات واستمرار التوتر» بعد أشهر من تكرار هذا النمط، أو أنه ينتظر تحديداً مرور انتخابات التجديد النصفي قبل إعادة تسعير المخاطر بشكل أكثر حدة، نظراً إلى أن هذا هو الإطار الزمني الملموس قيد النقاش.
ما أراقبه لاحقاً
ما إذا كان WTI أو Brent سيخترق فعلاً نطاقاته الحالية الممتدة لأشهر بفعل هذه الأخبار، أم سيواصل استيعابها ضمن النطاق القائم. وأي مزيد من الوضوح بشأن الأهداف الفعلية لعبارة «استئناف الضربات بعد انتخابات التجديد النصفي»، إذ إن تعطيل البنية التحتية أو الشحن سيحرك الأسواق بطريقة مختلفة تماماً عن تحرك أكثر محدودية. وكذلك ما إذا كان تراجع الذهب الأخير سيستمر حتى مع ترسخ توقعات التضخم المدفوعة بالنفط، وهو ما سيخبرنا بشيء عن القوة الاقتصادية الكلية المهيمنة حالياً.
النقاش
هل تعتقدون أن النفط يقلل من تسعير مخاطر تجدد الصراع بعد انتخابات التجديد النصفي، أم أن السوق أصبح غير مبالٍ بهذا النمط من المحادثات المتعثرة والتحرك المؤجل بعد أشهر من تكراره؟ وهل تراقبون WTI وBrent بحثاً عن اختراق لنطاقاتهما الحالية، أم تتوقعون مزيداً من التحركات الجانبية المتذبذبة إلى أن يحدث تطور ملموس فعلياً؟
هذه ليست نصيحة مالية. أجروا دائماً أبحاثكم الخاصة قبل اتخاذ أي قرار تداول أو استثمار.
repost-content-media
#SECApprovesLimitedOnChainTradingOfTokenizedStocks
‍الأسهم – مسار جديد للأسهم المرمّزة جون وو غير مصنّف | اترك تعليقاً وافقت SEC على التداول المقيّد للأسهم المرمّزة على السلسلة 7 سبتمبر 2023، بواسطة المسؤول عملتان بديلتان مشفرتان سنغافوريتان تهويان كل منهما بأكثر من 30% خلال 24 ساعة SEC: شركة سنغافورية تتكبد خسارة قانونية بشأن الأسماء سندات Evergrande: خارج السلسلة! 4 مليار من NFTs: اتجاه صاعد في عالم العملات المشفرة لتمكينك من الاقتراب من سوق العمل وافقت SEC على التداول المقيّد للأسهم المرمّزة على السلسلة – مسار جديد للأسهم المرمّزة للمرة الأولى على الإطلاق، من المقرر أن يتداول نظام تداول مق
  • 1
#SECApprovesLimitedOnChainTradingOfTokenizedStocks
‍الأسهم – تقترب الأسهم المُرمّزة خطوة من القبول التنظيمي الكامل أعلنت هيئة الأوراق المالية والبورصات الأمريكية اليوم أنها منحت إعفاءً ابتكاريًا مؤقتًا ومشروطًا يسمح لبعض منصات الأوراق المالية المُرمّزة (TSVs) بتمكين التداول المحدود على السلسلة لأسهم NMS المُرمّزة، من خلال صناع سوق آليين ومجمعات سيولة خاضعين للتصريح. صدر الأمر في 17 سبتمبر 2026، ويتاح هذا الإعفاء لمدة خمس سنوات. الإعفاء: 5 سنوات نموذج التداول: صناع سوق آليون خاضعون للتصريح + مجمعات سيولة النطاق: رموز وأحجام تداول محدودة الحقوق: الاحتفاظ بأرباح الأسهم + حقوق التصويت الأسهم الاص
  • 1