سكوير
متابعة
رائج
أخبار
نظرة عامة على المركز الشخصي

tiezhu

vip
العمر 2.8سنة
الطبقة القصوى 2
لا يوجد محتوى حتى الآن
11
متابعة
14
المتابعون
69
أُعجب به
هذه البيانات، ولا سيما مشكلة مؤشر أسعار المستهلك الأساسي، مقلقة للغاية. وسيؤدي ذلك إلى مزيد من تضييق هامش تصريحات هؤلاء الأعضاء العلنية السابقة بأنهم «ليسوا مستعجلين».
توفي Perry Mehrling، وأود أن أخلّد ذكراه بشكل خاص.
قد يكون هذا الأستاذ ممن لا يستطيع كل من يدرس الاقتصاد الكلي والنقود والسيولة تجنّب المرور بهم؛ وأعتقد أن كثيرين شاهدوا دورة الاقتصاد النقدي والمصرفي على Bilibili أكثر من مرة. كما أن حواراته مع Zoltan تستحق القراءة المتأنية للغاية.
أثّر Perry Mehrling بعمق في العديد من زوايا تحليلي، ولا سيما اعتبار الميزانية العمومية أداة تحليل أساسية، كما أن مفهوم تدرّج النقود يتخلّل جميع تحليلاتي للسيولة.
ترتبط كثير من التناقضات في النظام المالي الحديث، بما في ذلك التدخل المتزايد والمتكرر للبنوك المركزية في الأسواق، بالآليات الذاتية للنقود والائتمان. وفي هذا
غداً سأذهب لإلقاء محاضرة للطلاب في جامعة هونغ كونغ المعمدانية.
طلبت من الأستاذ الذي سيلقي المقرر أن يجمع مسبقاً معلومات عن اهتمامات الطلاب، لكن للأسف كانت التعليقات الواردة أن طلاب الدراسات العليا لا يعرفون شيئاً على الإطلاق عن Web3. في الواقع، شعرت بالدهشة إلى حد ما؛ إذ يبدو لي دائماً أن الفوارق بين مواليد ما بعد 2010 كبيرة جداً أيضاً. وقد سبق أن تواصلت مع مجموعات من الطلاب في عدة جامعات في هونغ كونغ.
هناك من تشعر بأنهم مفعمون بالطموح لتجربة كل جديد، وهناك من تشعر بأن اهتمامهم بالأمور الناشئة محدود، وبعد الحديث معهم يتضح أن جلّ ما يشغلهم هو القلق بشأن العثور على عمل في الواقع، وغالباً ما يكون
كنت مشغولاً مؤخراً بأمور أخرى، وقد انتهت هذه المرحلة، والآن أعود إلى x لأستأنف التحديثات!
شكراً لـ@moonkim على الدعوة!
إنه عام 2049 الجديد، لكن بعد إجراء الحساب، يتبقى 23 عاماً حتى عام 2049، ولا أدري حقاً كيف سيكون المشهد بعد 20 عاماً.
رددتُ للتو على استفسار من وسيلة إعلام أجنبية، وتطرقنا خلاله إلى تراجع ضغوط رفع أسعار الفائدة في السوق، وكان موقف والر مهماً للغاية.
والر، بالمعنى الموضوعي، لا ينتمي إلى معسكر الصقور أو الحمائم التقليدي، بل هو وسطي. وخلال السنوات الأربع أو الخمس الماضية، كادت كل تصريحاته تتطابق مع القرار النهائي لـFOMC.
تكمن الأهمية في أنه عضو دائم يتمتع بحق التصويت، وهو محافظ يمتلك فعلياً سلطة التصويت. وجاءت تصريحاته هذه المرة بعد الموقف المتشدد بوضوح من جانب وارش. وهذا يعني أن معسكر التوقف بين أعضاء FOMC المصوتين لم يتحول بالكامل إلى معسكر الصقور الداعي إلى رفع الفائدة بسبب تصريحات وارش.
وبعبارة أخرى، لم يتشك
قرأت تقرير كيفن ليو، وهناك عبارة فيه أتفق معها بشدة:
لو كان باول هو من ألقى هذه التصريحات المتشددة في Jackson Hole، لكان رفع أسعار الفائدة في سبتمبر مؤكداً.
لكن وورش ليس باول. فقد شدد مراراً على ضرورة عدم إدارة التوقعات. ومع ذلك، ستُفسَّر هذه التصريحات على أنها قد تعني رفع الفائدة في سبتمبر.
تكمن إحدى الحقائق المناقضة للحدس في أنه إذا كان وورش/ترامب/بيسنِت سيحتاجون إلى بيئة تيسيرية مستقبلاً، فعليهم الآن الحفاظ على موقف متشدد للغاية.
لكن عند النظر بصورة أعمق إلى الاحتمالات التي يطرحها السوق، يبدو الأمر دقيقاً للغاية أيضاً. فمن الناحية النظرية، وبالنظر إلى هذه التصريحات المتشددة، ينبغي أن تتجه ا
لنتحدث عن ارتفاع قيمة اليوان.
1、يرجع ارتفاع قيمة اليوان هذا العام بشكل رئيسي إلى فائض تسوية وبيع العملات الأجنبية. وبحلول النصف الأول من عام 2026، تجاوز الفائض بالفعل إجمالي العام الماضي.
يُقدَّر أن بعض حائزي الدولار انتهزوا ضعف الدولار وقاموا أيضاً بتسوية أرصدتهم الدولارية، وفي الوقت نفسه لا يمكن تجاهل أن شراء السكان للعملات الأجنبية والاستثمار في الخارج وتدفقات رؤوس الأموال إلى الخارج تخضع لرقابة صارمة.
بعبارة أخرى، كان ضغط خروج رؤوس الأموال في السابق كبيراً نسبياً.
2、يشير ذلك أساساً إلى أن البنك المركزي يتوقع ارتفاع قيمة اليوان ويتسامح معه، لأنه يفيد الواردات، فضلاً عن أنه يخفف من أثر الصدم
حقاً، لا تعودوا إلى الإيمان بخرافة استقلالية الاحتياطي الفيدرالي.
الاستقلالية سردية، وليست حقيقة. فاستقلالية Fed نسبية، وليست انفصالاً حقيقياً عن السياسة المالية أو عملاً مستقلاً عنها.
إنها تعني فقط امتلاكه سلطة استخدام أدوات السياسة النقدية بشكل مستقل، لكن هذا لا يعني أن ممارسة سلطته لن تخضع لقيود واقعية، ولا سيما القيود المالية.
إن تنسيق السياسة المالية والسياسة النقدية أمر حتمي لتطور الاقتصاد الحديث. في الظروف الطبيعية، يتخذ الجميع قراراتهم بشكل مستقل، كلٌّ ضمن صلاحياته. لكن هل الاقتصاد العالمي الآن في ظروف طبيعية؟ وهل وضع الولايات المتحدة الآن طبيعي؟
ثانياً، تُظهر البيانات أن متوسط مستوى ا
تبادل الحديث في المجموعة مساء أمس. لنتوسع في تسعير الذهب، ولماذا تغيرت العلاقة بين الذهب وأسعار الفائدة الحقيقية.
1、ترتبط أسعار الذهب والفائدة عكسياً في التحليل التقليدي. والمنطق وراء ذلك من شقين: أولهما أن الذهب أصل لا يدر فائدة، لذلك عندما ترتفع أسعار الفائدة، ينبغي بيع الذهب من حيث تكلفة الفرصة البديلة للاحتفاظ به نسبياً. وثانيهما أن ارتفاع أسعار الفائدة الحقيقية غالباً ما يترافق مع قوة الدولار، كما يضغط أيضاً على الذهب.
كان هذا على الأرجح إطار التحليل الرئيسي لمستثمري القطاع المالي كافة قبل اندلاع الصراع الروسي الأوكراني، وكان هؤلاء المشترون في الغالب من رؤوس الأموال الأوروبية والأمريكية.
GLDX%⁦2.31⁩-
PAXG%⁦1.64⁩-
BLK%⁦1.84⁩+
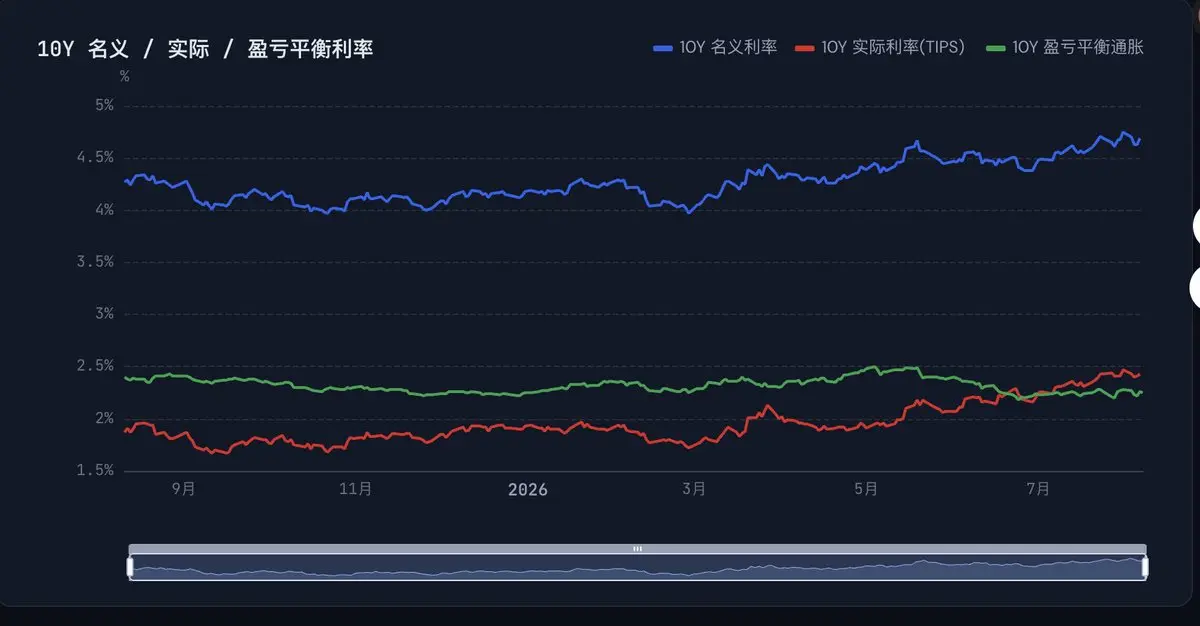
إن ارتفاع عائد سندات 10 سنوات في هذه الموجة نتج أساساً عن ارتفاع أسعار الفائدة الحقيقية، وليس عن ارتفاع توقعات التضخم.
وهذا يعبّر بوضوح عن اعتقاد السوق بأنه حتى إذا عاد التضخم إلى 2% مستقبلاً، فستظل الولايات المتحدة تواجه معدل فائدة محايداً أعلى، بل إن هناك أيضاً مخاطر ذيلية لرفع أسعار الفائدة.
وإذا أخذنا في الحسبان المعروض الناجم عن المالية العامة، فستتضح المشكلة تماماً: فبينما يؤدي الاستثمار في الذكاء الاصطناعي إلى طلب قوي على رأس المال من الشركات والقطاع الخاص، تحتاج الحكومة الأمريكية أيضاً إلى التنافس على التمويل طويل الأجل عبر إصدار كميات ضخمة من الديون. ويتنافس القطاعان العام والخاص معاً
post-image
من المرجح أن تأتي بيانات الوظائف غير الزراعية الليلة دون التوقعات، مع تزامن ضعف التوظيف والتضخم الأساسي.
هذا الشهر نستعدّ لإطلاق تغريدات مكثّفة، حول تحرّكات السوق وFOMC؛ ولماذا لا يمكن ببساطة اعتماد تصنيف “متشدد/متسامح”؟ كذلك، لماذا لا تكون نفقات رأس المال للذكاء الاصطناعي Ai capex أعلى طالما أننا في هذه المرحلة؟
وأيضًا، فإن النصف شهر القادم سيشكّل مرحلة مهمّة للتحوّل من الدفاع إلى الهجوم. فكل شيء يجري في ظل انقسام على شكل K؛ ومن الناحية الفنية، فهذا لا يتعدّى كونه بداية إدخال/اختراق تقني.
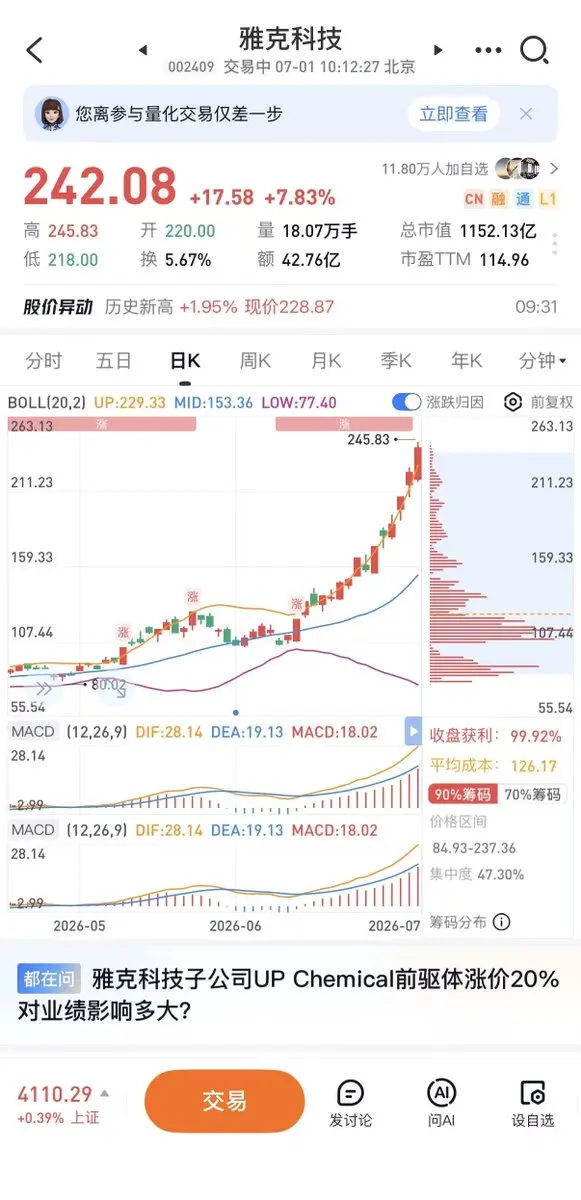
لا يوجد شيء مثل "السوق مخطئ" في استئجار Meta للقوة الحاسوبية. كل ذلك هو مجرد دفاع عن مراكزهم الخاصة. لقد ارتفع كثيرًا، لذا سينخفض قليلاً.
طالما هناك ارتفاعات متتالية بالحد الأقصى، فسيكون هناك بشكل طبيعي انخفاض بالحد الأقصى. الشيء الوحيد الذي يجب التمييز بينه هو المدى القصير والمدى الطويل والمراكز.
السؤال هو: هل انتهت سردية الذكاء الاصطناعي؟ وهل تحول السردية إلى أداء مالي قد تحقق بالكامل؟
بالعكس، عدم انتهاء السردية طويلة المدى لا يعني أنه لا يجب أخذ الربح على المدى القصير. يجب أخذ الربح عندما يحين الوقت. نقطة البيع تحددها المراكز.
ولكن العودة إلى جوهر كل شيء هي ما إذا كنت لا تزال تؤمن به. سواء
META%⁦2.09⁩-
لا أستطيع الرد، وفقًا للمنشور الذي تم إرساله في 27 مايو. حقق جاك حتى الآن أرباحًا تقترب من 90%+. تم فتح المركز في بداية العام، برافعة مالية 3.5x.
لقد ذكرت خطة جني الأرباح عدة مرات. لا ترسلوا لي رسائل خاصة تسألوني عنها بعد الآن.
لتسهيل المناقشة، سأنشئ مجموعة في وقت فراغي قريبًا، لنتحدث معًا عن الاقتصاد الكلي وأشباه الموصلات.
ستظل مجانية. لا تصدقوا أي حسابات مزيفة تطلب منكم الدفع.
post-image
يبدو أن هذه الفترة، من المتوقع أن يتم ضبط اليوان الصيني، وتخفيض قيمته قليلاً، لتحقيق استقرار في الصادرات، وقد زادت جميع الصناديق العامة بشكل أساسي من حصصها في صناديق الاستثمار الدولية (QDII).
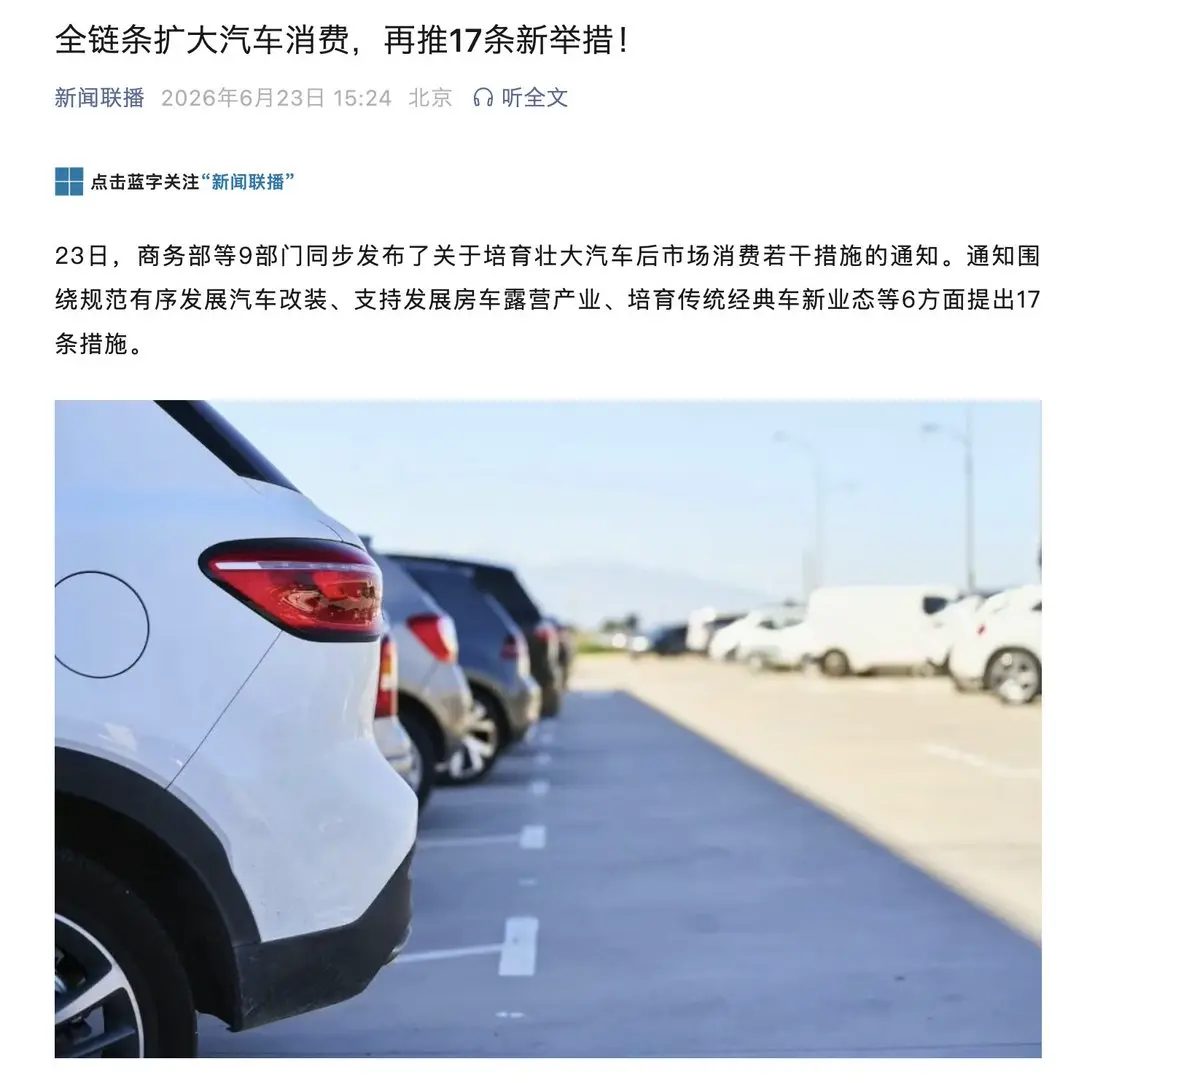
لقد كان لدي قانون سياسات سابق ينص على أن أي سياسة تكشف عن نية تنفيذ شيء مثل "توسيع الاستهلاك من خلال التوجه إلى الريف" فإن الأسهم ذات الصلة ستبدأ في الانخفاض على الفور.
سواء كانت سياسة التوجه إلى الريف للطاقة الجديدة أو للأجهزة المنزلية، لا يوجد استثناء.
لأن ذلك يعني بشكل أساسي أن سباق الإقصاء على نطاق واسع سيدخل المرحلة النهائية من التنافس.
من منظور مالي، يمكن فهم جميع الإجراءات التحفيزية على أنها زيادة في الرافعة المالية.
تحفيز الاستهلاك يعني زيادة الرافعة للمقيمين، وتحفيز شراء المنازل بنفس المنطق.
لذلك، بمجرد التوقف عن التحفيز، فإن الانحدار سيكون حادًا جدًا.
النتيجة الوحيدة التي
post-image