لماذا يكرر المستثمرون ارتكاب الأخطاء نفسها؟
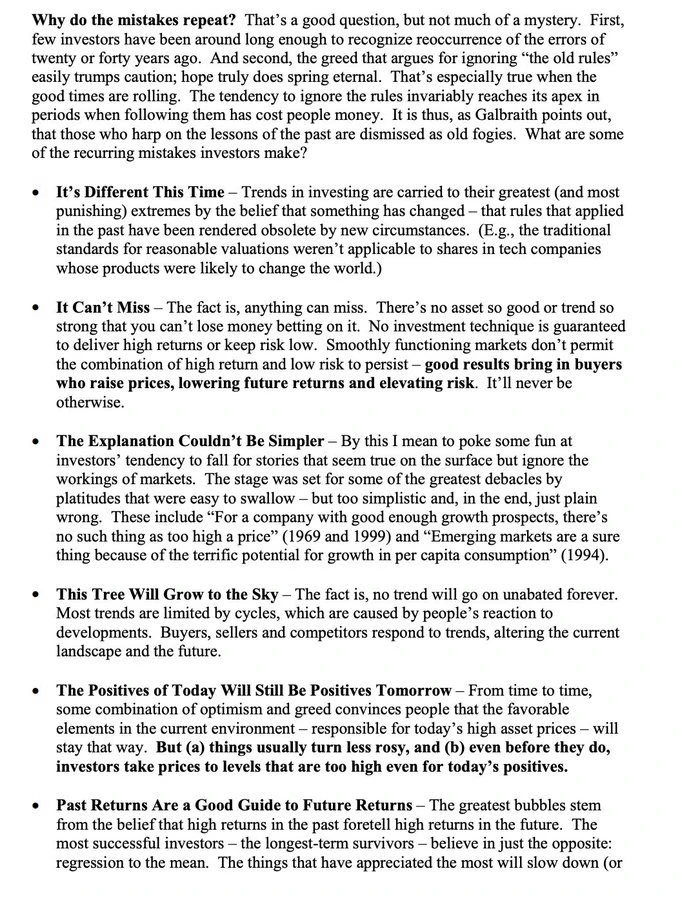
هذا سؤال وجيه، لكن الإجابة ليست غامضة.
أولاً، لا يوجد كثير من المستثمرين الذين خاضوا دورات استثمارية طويلة بما يكفي ليدركوا تكرار أخطاء ارتُكبت قبل عشرين أو ثلاثين عاماً.
ثانياً، كثيراً ما يتغلب الطمع بسهولة على الحذر، فيدفع الناس إلى تجاهل «القواعد القديمة»؛ ويبدو أن الأمل لا ينفد أبداً.
ويتضح ذلك بوجه خاص خلال ازدهار الأسواق. ومن المفارقات أن ميل الناس إلى تجاهل القواعد يبلغ ذروته غالباً عندما يؤدي الالتزام بها إلى تكبيدهم خسائر. وكما أشار جالبريث، فإن من يكررون التشديد على دروس التاريخ يُنظر إليهم بدلاً من ذلك على أنهم متقادمون فكرياً وعاجزون عن مواكبة العصر.
فما الأخطاء التي يكرر المستثمرون ارتكابها؟
1. «هذه المرة مختلفة» («الأمر مختلف هذه المرة»)
غالباً ما تُدفع الاتجاهات الاستثمارية إلى أقصى حدودها، وتستند هذه العملية عادةً إلى الاعتقاد بأن شيئاً ما قد تغير جذرياً، ولذلك لم تعد القواعد التي كانت سارية في الماضي صالحة في البيئة الجديدة.
فعلى سبيل المثال، يُعتقد أن معايير التقييم المعقولة التقليدية لم تعد تنطبق على أسهم شركات التكنولوجيا التي قد تغير منتجاتها العالم.
2. «هذه الاستثمارات لا يمكن أن تخفق» («لا يمكن أن تفشل»)
الحقيقة أن أي استثمار يمكن أن يخفق.
فلا يوجد أصل جيد إلى حد يستحيل معه أن تخسر المال، ولا اتجاه سوقي قوي إلى حد يزيل المخاطر تماماً.
ولا تضمن أي استراتيجية استثمارية تحقيق عوائد مرتفعة باستمرار مع مخاطر منخفضة.
ولا يمكن لسوق تعمل على نحو سليم أن تتيح استمرار الجمع بين العوائد المرتفعة والمخاطر المنخفضة على المدى الطويل.
تجذب العوائد الاستثمارية الجيدة مزيداً من المشترين، فيواصلون دفع الأسعار إلى الارتفاع، ما يخفض العوائد المستقبلية المتوقعة ويرفع مخاطر الاستثمار في الوقت نفسه.
ولا يمكن للسوق أن تسير إلى الأبد وفق منطق معاكس.
3. «التفسير أبسط من أن يُصدّق» («لا يمكن أن يكون التفسير أبسط من ذلك»)
أود هنا أن أسخر من نزعة لدى المستثمرين، وهي سهولة تصديقهم سرديات تبدو معقولة ظاهرياً، لكنها تتجاهل في الواقع آليات عمل السوق.
فقد تسببت بعض أشد الكوارث الاستثمارية في التاريخ في هذه الكليشيهات التي تبدو بسيطة وسهلة القبول، لكنها مفرطة في التبسيط أو خاطئة تماماً.
على سبيل المثال:
«لا يمكن أن يكون سعر سهم شركة مرتفعاً أكثر من اللازم إذا كانت آفاق نموها جيدة بما يكفي.» (1969 و1999)
«تتمتع الأسواق الناشئة بإمكانات نمو هائلة، لأن استهلاك الفرد فيها قابل للارتفاع كثيراً، لذا فإن الاستثمار فيها رهان مضمون لا خسارة فيه.» (1994)
4. «ستنمو هذه الشجرة حتى تبلغ السماء» («هذه الشجرة ستبلغ عنان السماء»)
الحقيقة أنه لا يوجد اتجاه يستمر إلى الأبد.
وتخضع الغالبية العظمى من الاتجاهات للدورات، وتنشأ هذه الدورات تحديداً من استجابة الناس للتغيرات في السوق.
فالمشترون والبائعون والمنافسون جميعاً يعدّلون سلوكهم وفقاً للاتجاه، ما يغيّر أوضاع السوق الراهنة ويبدّل كذلك مسار تطورها في المستقبل.
5. «العوامل الإيجابية اليوم ستظل إيجابية غداً» («إيجابيات اليوم ستظل إيجابيات غداً»)
من حين إلى آخر، يتضافر التفاؤل والطمع ليدفعا المستثمرين إلى الاعتقاد بأن:
العوامل الإيجابية في البيئة الراهنة، التي تدفع أسعار الأصول إلى الارتفاع، ستستمر إلى الأبد.
لكن الحقيقة هي:
(أ) تتدهور ظروف السوق المواتية عادةً تدريجياً، وترتفع المخاطر معها.
(ب) حتى إن لم تختفِ هذه العوامل الإيجابية بعد، يكون المستثمرون غالباً قد دفعوا أسعار الأصول إلى مستويات متطرفة، بحيث يصعب تبريرها حتى في ضوء أكثر الأساسيات الحالية تفاؤلاً.
6. «العوائد السابقة دليل جيد على العوائد المستقبلية» («العوائد السابقة ترشد إلى العوائد المستقبلية»)
غالباً ما تنشأ أشد فقاعات الأصول في التاريخ من الاعتقاد بأن الأصول التي حققت عوائد مرتفعة في الماضي ستواصل حتماً تحقيق عوائد مرتفعة في المستقبل.
لكن أنجح المستثمرين، القادرين على البقاء في السوق على المدى الطويل، يؤمنون بالعكس تماماً:
العودة إلى المتوسط.
فالأصول التي حققت أكبر المكاسب في الماضي ستتباطأ وتيرة ارتفاعها مستقبلاً، بل قد تتراجع.
هذا سؤال وجيه، لكن الإجابة ليست غامضة.
أولاً، لا يوجد كثير من المستثمرين الذين خاضوا دورات استثمارية طويلة بما يكفي ليدركوا تكرار أخطاء ارتُكبت قبل عشرين أو ثلاثين عاماً.
ثانياً، كثيراً ما يتغلب الطمع بسهولة على الحذر، فيدفع الناس إلى تجاهل «القواعد القديمة»؛ ويبدو أن الأمل لا ينفد أبداً.
ويتضح ذلك بوجه خاص خلال ازدهار الأسواق. ومن المفارقات أن ميل الناس إلى تجاهل القواعد يبلغ ذروته غالباً عندما يؤدي الالتزام بها إلى تكبيدهم خسائر. وكما أشار جالبريث، فإن من يكررون التشديد على دروس التاريخ يُنظر إليهم بدلاً من ذلك على أنهم متقادمون فكرياً وعاجزون عن مواكبة العصر.
فما الأخطاء التي يكرر المستثمرون ارتكابها؟
1. «هذه المرة مختلفة» («الأمر مختلف هذه المرة»)
غالباً ما تُدفع الاتجاهات الاستثمارية إلى أقصى حدودها، وتستند هذه العملية عادةً إلى الاعتقاد بأن شيئاً ما قد تغير جذرياً، ولذلك لم تعد القواعد التي كانت سارية في الماضي صالحة في البيئة الجديدة.
فعلى سبيل المثال، يُعتقد أن معايير التقييم المعقولة التقليدية لم تعد تنطبق على أسهم شركات التكنولوجيا التي قد تغير منتجاتها العالم.
2. «هذه الاستثمارات لا يمكن أن تخفق» («لا يمكن أن تفشل»)
الحقيقة أن أي استثمار يمكن أن يخفق.
فلا يوجد أصل جيد إلى حد يستحيل معه أن تخسر المال، ولا اتجاه سوقي قوي إلى حد يزيل المخاطر تماماً.
ولا تضمن أي استراتيجية استثمارية تحقيق عوائد مرتفعة باستمرار مع مخاطر منخفضة.
ولا يمكن لسوق تعمل على نحو سليم أن تتيح استمرار الجمع بين العوائد المرتفعة والمخاطر المنخفضة على المدى الطويل.
تجذب العوائد الاستثمارية الجيدة مزيداً من المشترين، فيواصلون دفع الأسعار إلى الارتفاع، ما يخفض العوائد المستقبلية المتوقعة ويرفع مخاطر الاستثمار في الوقت نفسه.
ولا يمكن للسوق أن تسير إلى الأبد وفق منطق معاكس.
3. «التفسير أبسط من أن يُصدّق» («لا يمكن أن يكون التفسير أبسط من ذلك»)
أود هنا أن أسخر من نزعة لدى المستثمرين، وهي سهولة تصديقهم سرديات تبدو معقولة ظاهرياً، لكنها تتجاهل في الواقع آليات عمل السوق.
فقد تسببت بعض أشد الكوارث الاستثمارية في التاريخ في هذه الكليشيهات التي تبدو بسيطة وسهلة القبول، لكنها مفرطة في التبسيط أو خاطئة تماماً.
على سبيل المثال:
«لا يمكن أن يكون سعر سهم شركة مرتفعاً أكثر من اللازم إذا كانت آفاق نموها جيدة بما يكفي.» (1969 و1999)
«تتمتع الأسواق الناشئة بإمكانات نمو هائلة، لأن استهلاك الفرد فيها قابل للارتفاع كثيراً، لذا فإن الاستثمار فيها رهان مضمون لا خسارة فيه.» (1994)
4. «ستنمو هذه الشجرة حتى تبلغ السماء» («هذه الشجرة ستبلغ عنان السماء»)
الحقيقة أنه لا يوجد اتجاه يستمر إلى الأبد.
وتخضع الغالبية العظمى من الاتجاهات للدورات، وتنشأ هذه الدورات تحديداً من استجابة الناس للتغيرات في السوق.
فالمشترون والبائعون والمنافسون جميعاً يعدّلون سلوكهم وفقاً للاتجاه، ما يغيّر أوضاع السوق الراهنة ويبدّل كذلك مسار تطورها في المستقبل.
5. «العوامل الإيجابية اليوم ستظل إيجابية غداً» («إيجابيات اليوم ستظل إيجابيات غداً»)
من حين إلى آخر، يتضافر التفاؤل والطمع ليدفعا المستثمرين إلى الاعتقاد بأن:
العوامل الإيجابية في البيئة الراهنة، التي تدفع أسعار الأصول إلى الارتفاع، ستستمر إلى الأبد.
لكن الحقيقة هي:
(أ) تتدهور ظروف السوق المواتية عادةً تدريجياً، وترتفع المخاطر معها.
(ب) حتى إن لم تختفِ هذه العوامل الإيجابية بعد، يكون المستثمرون غالباً قد دفعوا أسعار الأصول إلى مستويات متطرفة، بحيث يصعب تبريرها حتى في ضوء أكثر الأساسيات الحالية تفاؤلاً.
6. «العوائد السابقة دليل جيد على العوائد المستقبلية» («العوائد السابقة ترشد إلى العوائد المستقبلية»)
غالباً ما تنشأ أشد فقاعات الأصول في التاريخ من الاعتقاد بأن الأصول التي حققت عوائد مرتفعة في الماضي ستواصل حتماً تحقيق عوائد مرتفعة في المستقبل.
لكن أنجح المستثمرين، القادرين على البقاء في السوق على المدى الطويل، يؤمنون بالعكس تماماً:
العودة إلى المتوسط.
فالأصول التي حققت أكبر المكاسب في الماضي ستتباطأ وتيرة ارتفاعها مستقبلاً، بل قد تتراجع.