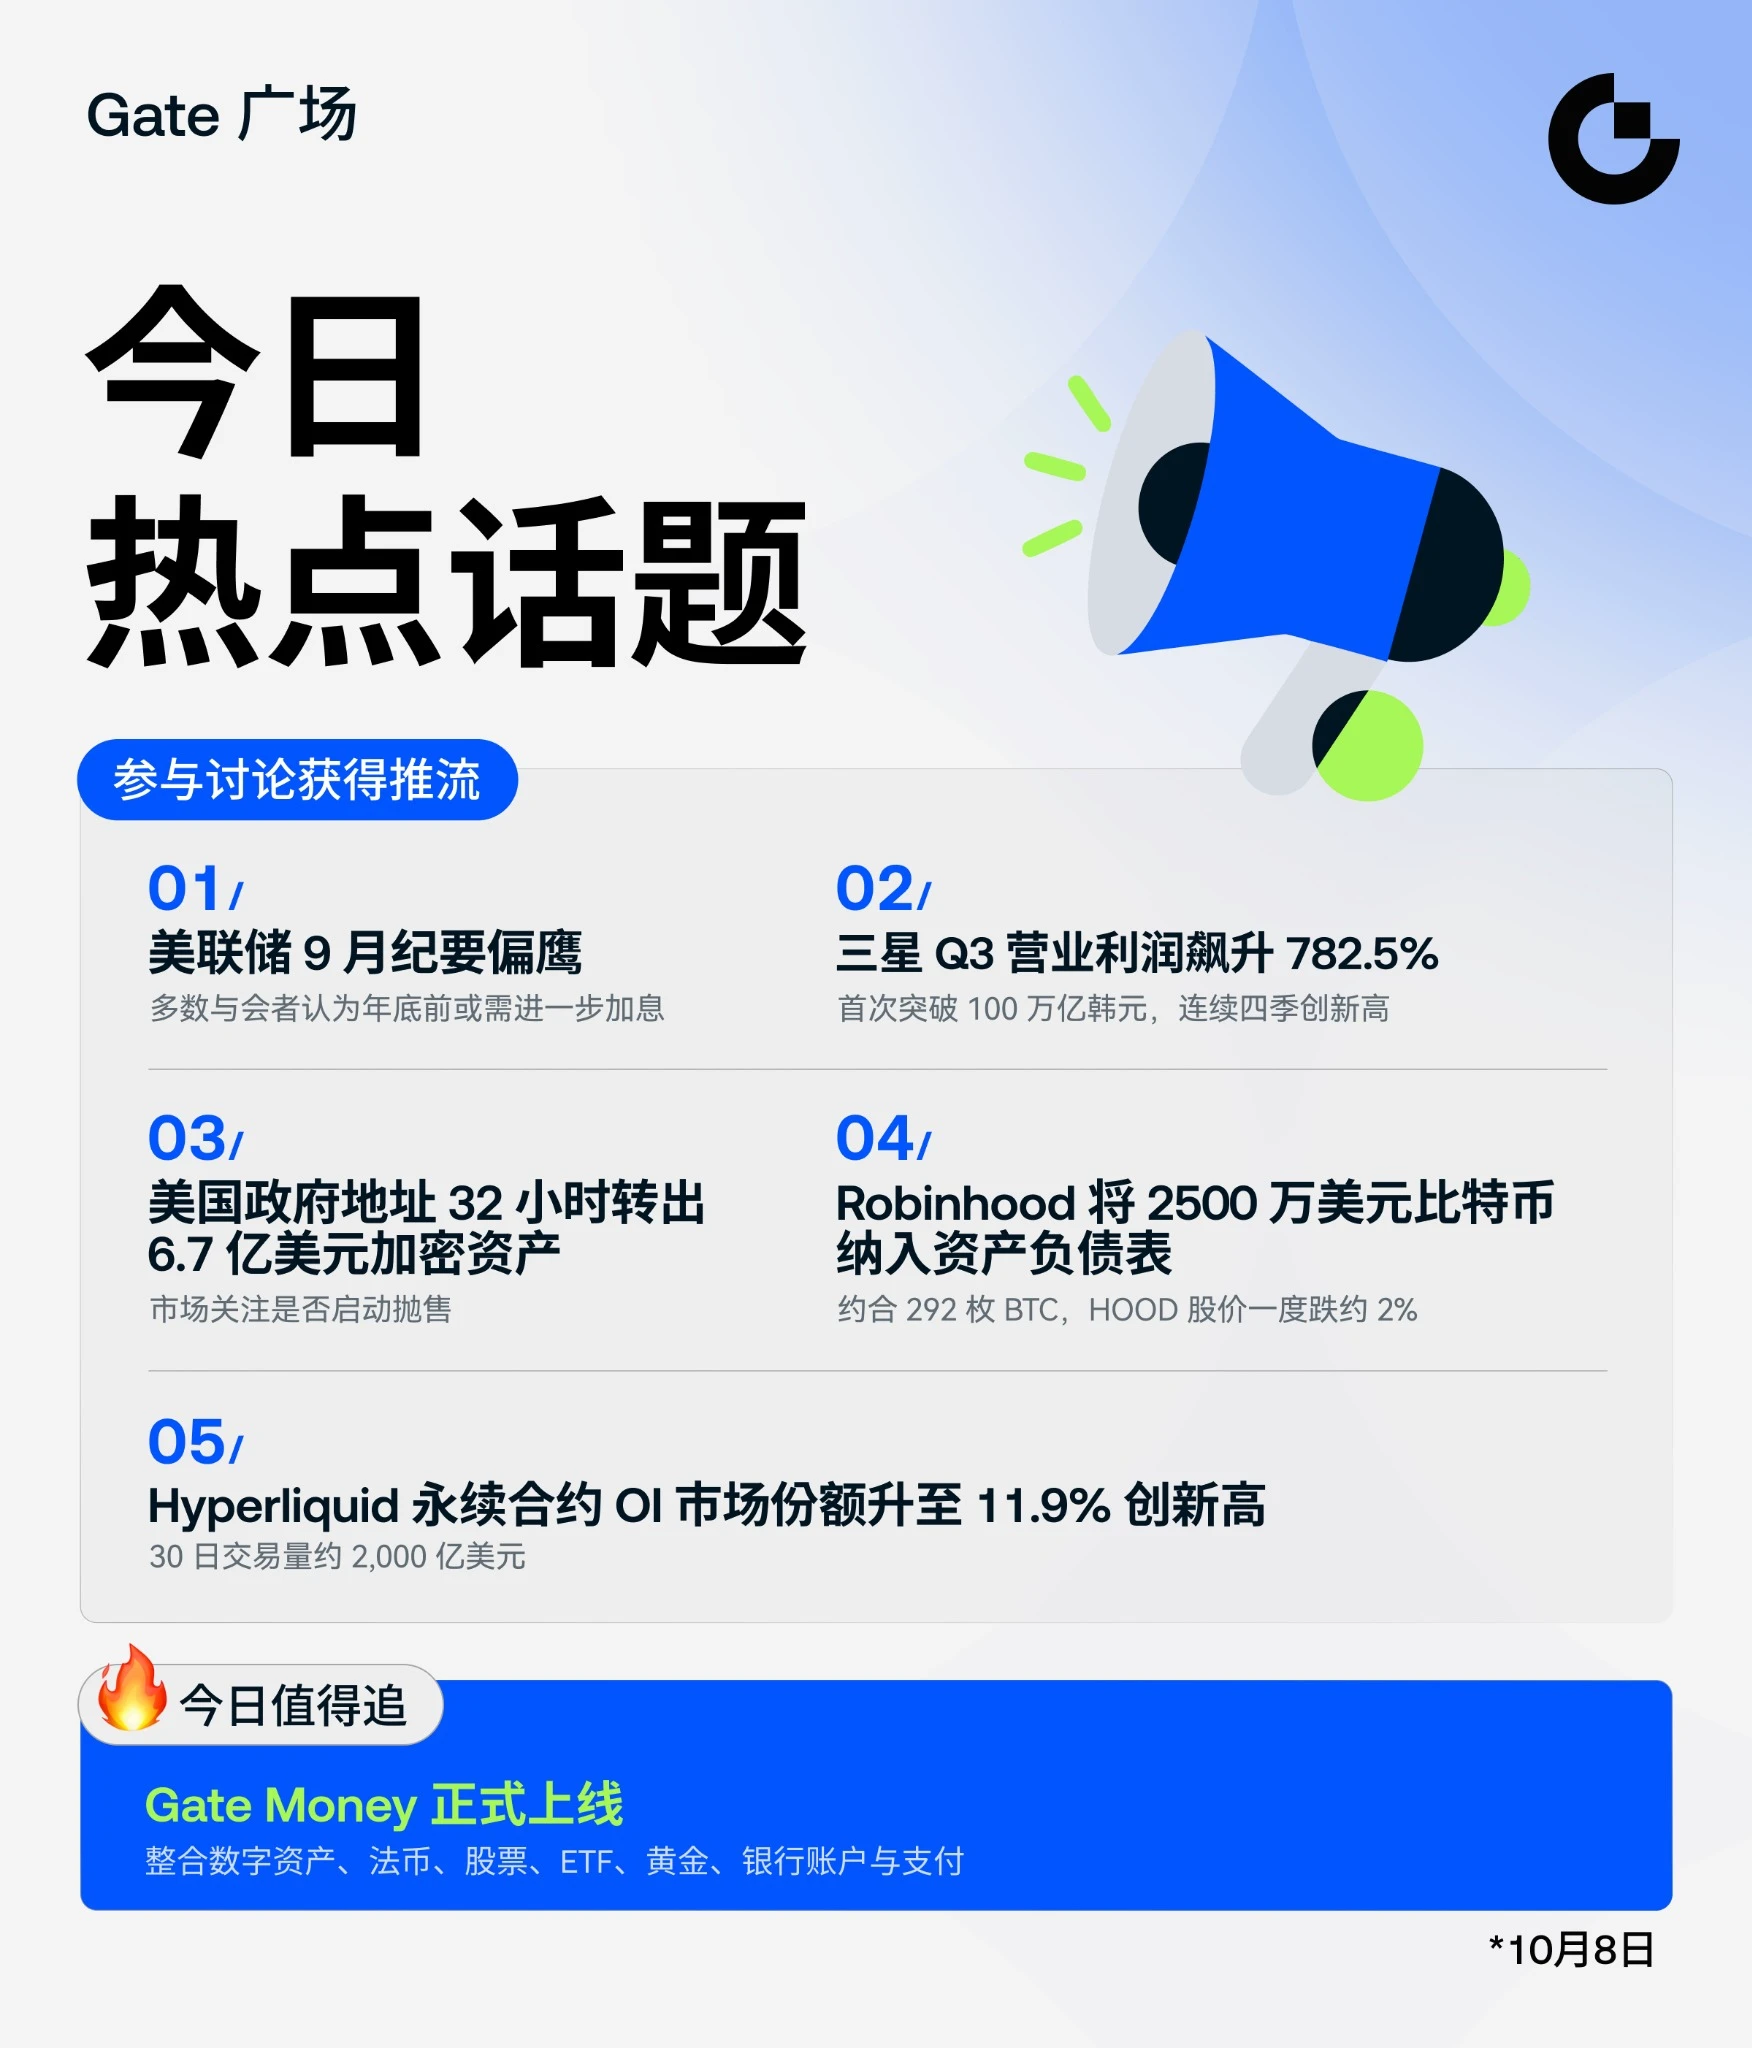
أصدر الاحتياطي الفيدرالي محضر اجتماعه المنعقد يومي 15 و16 سبتمبر في 7 أكتوبر، وحمل المحضر رسالة أمضى السوق الأيام التالية في محاولة تفسيرها. والعنوان واضح: أيد المسؤولون الـ19 جميعاً الزيادة البالغة ربع نقطة مئوية، التي رفعت سعر الفائدة على الأموال الفيدرالية إلى 3.75%–4.00%، وهي أول زيادة منذ 2023. ورأى معظم المشاركين أن زيادة أخرى قبل نهاية العام قد تكون مناسبة. لكن رد فعل السوق منذ صدور المحضر يشير إلى أن المستثمرين لا يتعاملون معه باعتباره إشارة إلى أن التحرك وشيك.
يكمن موضع النقاش الآن في الفرق بين «قبل نهاية العام» و«في الاجتماع المقبل». أظهر المحضر أن معظم المشاركين رأوا أن زيادة إضافية قد تكون مناسبة، لكنهم شددوا أيضاً على أن القرارات ستظل معتمدة على البيانات، ولم يقدموا أي مؤشر إلى أن اجتماع 27–28 أكتوبر هو الموعد المقصود. وينعكس هذا الغموض في العقود الآجلة لأسعار الفائدة، إذ تراجعت احتمالية زيادة أكتوبر إلى نحو 17%–25%، بحسب المقياس المستخدم، انخفاضاً من نحو 70% قبل أن يبدأ المسؤولون في التحدث علناً في أواخر سبتمبر. ولا تزال احتمالات التحرك في ديسمبر أعلى بكثير.
ويضيف النقاش الداخلي الذي كشفه المحضر طبقة أخرى. فقد رأى بعض المشاركين أن سعر الفائدة الحالي للسياسة النقدية غير تقييدي أو تقييدي بدرجة طفيفة فقط، وهو رأي من شأنه خفض العتبة أمام المزيد من التشديد. ورفع اثنان منهم تقديراتهما لسعر الفائدة المحايد، أي المستوى الذي لا يحفز الاقتصاد ولا يقيده. ووُصفت مخاطر التضخم بأنها تميل إلى الجانب الصعودي، إذ أعرب بعض المشاركين عن قلقهم من أن التوقعات وسلوك تحديد الأجور والأسعار قد يبدآ في التحول بعد أكثر من خمس سنوات من التضخم الذي يتجاوز المستهدف. وفي ما يتعلق بسوق العمل، قيّم معظم المسؤولين المخاطر على أنها أصبحت متوازنة على نطاق واسع، وقالت الأغلبية إن سوق العمل تعزز قليلاً في الآونة الأخيرة.
وكان رد فعل Bitcoin على المحضر لافتاً بسبب محدوديته. فقد ارتفع السعر نحو 0.18% خلال خمس دقائق من صدور المحضر، منتقلاً من حوالي 83,159 دولاراً إلى 83,306 دولارات على إحدى المنصات، وهي مكاسب تجاوزت التحركات في الأسهم أو الذهب خلال الفترة نفسها. ويُعد ذلك رد فعل متواضعاً بأي مقياس، وجاء بعد تراجع سبق صدور المحضر. وتشير الاستجابة الفاترة إلى أن السوق كان قد سعّر بالفعل نبرة متشددة، وكان يبحث عن شيء أكثر حسماً لتحريك الاتجاه.
يكمن المتغير الأهم الآن في جدول البيانات. ومن المقرر صدور مؤشر أسعار المستهلك لشهر سبتمبر في 14 أكتوبر، أي قبل أسبوعين من القرار المقبل للاحتياطي الفيدرالي. وتشير التوقعات إلى زيادة شهرية بنحو 0.4% ومعدل سنوي قريب من 3.4%، لكن بعض المحللين يرون مخاطر صعودية ناجمة عن ارتفاع أسعار النفط وتأثيرها على تكاليف الغذاء والنقل. وأشار المحضر نفسه إلى أنه كلما طال بقاء أسعار الطاقة مرتفعة، زاد خطر اتساع ضغوط الأسعار. وإذا جاءت قراءة مؤشر أسعار المستهلك أعلى من التوقعات، تعززت مبررات رفع الفائدة في أكتوبر. أما إذا أكدت تباطؤ التضخم، فستحظى رواية التوقف بدعم أكبر.
وبالنسبة إلى الأصول المحفوفة بالمخاطر، تمر قناة انتقال الأثر عبر الدولار وعوائد سندات الخزانة. ولا يزال عائد السندات لأجل 10 سنوات قريباً من 5.3%، كما حافظ الدولار على قوته. وعندما يكون سعر الفائدة الخالي من المخاطر مرتفعاً إلى هذا الحد، ترتفع تكلفة الفرصة البديلة لحيازة الأصول التي لا تدر عائداً، وقد أبقى هذا الضغط Bitcoin محصوراً في نطاق سعري خلال الأسابيع الأخيرة. وستؤدي قراءة أضعف لمؤشر أسعار المستهلك إلى تخفيف هذا الضغط عبر خفض احتمالية المزيد من التشديد. أما القراءة الأعلى من المتوقع فستفعل العكس.
وتطرق المحضر أيضاً إلى سوق الخزانة، إذ وصفه بعض المشاركين بأنه يعمل بسلاسة، مع التأكيد على ضرورة الاستعداد لاحتمال حدوث ضغوط. ويعكس هذا الحذر حجم احتياجات الاقتراض الحكومي وحساسية السوق للتحولات في توقعات أسعار الفائدة. وفي الوقت الحالي، تتمثل رسالة الاحتياطي الفيدرالي في أنه يراقب البيانات ولم يلتزم بمسار محدد. ويُعد تقرير مؤشر أسعار المستهلك في 14 أكتوبر نقطة البيانات التالية التي قد تغير هذا التقييم.
هذه المقالة ليست نصيحة استثمارية. ويستند التحليل إلى معلومات متاحة للعامة ولا يضمن النتائج المستقبلية.
$BTC $GT $ETH
#FedSeptemberMinutesLeanHawkish
$NAS100 $USDJPY