سكوير
متابعة
رائج
أخبار
الإشعارات
نظرة عامة على المركز الشخصي

SoominStar

vip
لا يوجد محتوى حتى الآن
التداول المباشرأعلى مستوى VIP 51.8 سنة(سنوات)
110
متابعة
1.8k
المتابعون
22.5k
أُعجب به
تحديث السوق المباشر
live-replay-cover
⁦561⁩ عملية عرض11-12 17:07
00:59:32
تحديث السوق المباشر
live-replay-cover
⁦575⁩ عملية عرض11-12 15:36
01:03:31
#StockTalkSeason #MSFT
#WCTCS9
وجهة نظري بشأن Microsoft (MSFT): لماذا ما زلت متفائلًا على المدى الطويل رغم التقلبات الأخيرة

ما زلت أميل حاليًا إلى التفاؤل بشأن Microsoft على مدى 12–24 شهرًا، مع توخي الانتقائية في توقيت الدخول على المدى القريب بعد تقلبات السوق الحادة خلال الأسبوع الماضي.

أغلق السهم عند نحو $530–531 في November 6, 2026، بعد تراجعه بنحو 3.6% في November 5 مقارنة بإغلاق اليوم السابق قرب $556. وبذلك أصبح أقل بنحو 5% من أعلى مستوى له خلال 52 أسبوعًا مؤخرًا، والبالغ $559.15، والذي سجله في November 4. وما زالت الأسهم مرتفعة منذ بداية العام بنسب من خانتين منخفضة، كما أنها أعلى بنحو
HighAmbition
#StockTalkSeason #MSFT
#WCTCS9
وجهة نظري بشأن Microsoft (MSFT): لماذا ما زلت متفائلاً على المدى الطويل رغم التقلبات الأخيرة
ما زلت متفائلاً إجمالاً بشأن Microsoft على مدى 12–24 شهراً، مع انتقائي في توقيت الدخول على المدى القريب بعد التقلبات الحادة التي شهدتها السوق خلال الأسبوع الماضي.
أغلق السهم عند نحو $530–531 في 6 نوفمبر 2026، بعد تراجعه بنحو 3.6% في 5 نوفمبر مقارنة بإغلاق اليوم السابق قرب $556. وبذلك أصبح أقل بنحو 5% من أعلى مستوى له في الآونة الأخيرة خلال 52 أسبوعاً، والبالغ $559.15، والذي سجله في 4 نوفمبر. وما زالت الأسهم مرتفعة منذ بداية العام بنسبة من خانتين منخفضة، كما أنها أعلى بنحو 50%+ من أدنى مستوى لها خلال 52 أسبوعاً، قرب $349.
وتكشف هذه الأرقام بالفعل جانباً من الصورة: كانت Microsoft أكثر صموداً من شركات أشباه الموصلات الخالصة خلال موجة البيع الأخيرة المرتبطة بالذكاء الاصطناعي، لكنها ليست بمنأى عن المعنويات العامة في قطاع التكنولوجيا.
مؤشرات تدفعني إلى التفاؤل
هناك عدة عوامل ملموسة تبقيني متفائلاً بشأن السهم.
أولاً، تواصل Azure تحقيق نمو قوي ومتسارع. ففي الربع الأول من السنة المالية 2027 (المنتهي في 30 سبتمبر 2026)، نمت إيرادات Azure بنحو 48% على أساس سنوي، وبلغت قرابة $33.2 مليار. وارتفعت إيرادات الشركة الإجمالية بنسبة 19% إلى $92.3 مليار، متجاوزة التوقعات. كما زاد الدخل التشغيلي بنسبة 21% إلى $45.9 مليار. وهذه ليست تجاوزات طفيفة للتوقعات؛ بل تظهر أن الطلب على البنية التحتية السحابية والذكاء الاصطناعي لا يزال قوياً، حتى في ظل نقاش السوق حول وتيرة الإنفاق على مراكز البيانات.
ثانياً، قفز التزام الأداء المتبقي التجاري (RPO) — وهو، عملياً، الإيرادات المستقبلية المتعاقد عليها — بنسبة 73% إلى $677 مليار. ومن المتوقع تسجيل نحو 30% من هذا المبلغ خلال الأشهر الـ12 المقبلة. ويوفر هذا الرصيد المتراكم دعماً واضحاً للإيرادات المستقبلية، ويقلل من خطر التلاشي المفاجئ للنمو.
ثالثاً، تتمتع Microsoft بمكانة واسعة ومتعددة الطبقات في مجال الذكاء الاصطناعي. فهي مشترٍ رئيسي لرقائق الذكاء الاصطناعي (ما يدعم Nvidia وغيرها)، كما أنها منصة تحقق إيرادات من الذكاء الاصطناعي عبر Azure وMicrosoft 365 Copilot وخدمات المؤسسات. واستمر انتشار Copilot في التوسع، فيما تتجه الشركة أكثر نحو التسعير القائم على الاستخدام، ما قد يحسن اقتصاديات الوحدة على المدى الطويل. وهذا الدور المزدوج (الإنفاق على البنية التحتية + تحقيق الإيرادات من البرمجيات) يجعل Microsoft أقل اعتماداً على مسار واحد من شركات تصنيع الرقائق الخالصة، التي تعتمد تقريباً بالكامل على الإنفاق الرأسمالي لمقدمي الخدمات السحابية فائقة النطاق.
رابعاً، تظل الميزانية العمومية والقدرة على توليد النقد استثنائيتين.
تحقق Microsoft عشرات المليارات من الدولارات من التدفق النقدي الحر سنوياً، حتى مع استثماراتها الضخمة في قدرات الذكاء الاصطناعي. وتقترب القيمة السوقية من $3.9–4.0 تريليون، ومع ذلك لا يزال تقييم الشركة المستقبلي يُعد معقولاً في نظر كثير من المحللين مقارنة بنموها (بلغ مكرر الربحية الطبيعي في البيانات الأخيرة أواخر العشرينات).
وتشير الأسعار المستهدفة للمحللين، عند مستوى $600، إلى ارتفاع بنحو 13% مقارنة بالمستويات الأخيرة حول $530.
خامساً، أظهر السهم تاريخياً قوة نسبية خلال تصحيحات قطاع التكنولوجيا الواسعة. ففي موجة البيع في 5 نوفمبر، عندما تراجع Nasdaq بأكثر من 5.5% وهبط مؤشر أشباه الموصلات بأكثر من 12%، انخفضت Microsoft بنسبة أكثر اعتدالاً تراوحت بين 3.5–4%. وتكتسب هذه القدرة النسبية على الصمود أهمية عند بناء مركز استثماري أساسي.
مخاوف تدفعني إلى الحذر
لست متفائلاً بلا تحفظ. فهناك عدة مخاطر حقيقية تدفعني إلى إبقاء أحجام المراكز الاستثمارية محدودة.
التقييم هو الخطر الأول. فحتى بعد التراجع الأخير، لا يُعد السهم رخيصاً من حيث القيمة المطلقة. ويترك مكرر الربحية المستقبلي، الواقع بين أواخر العشرينات وأوائل الثلاثينات، مجالاً محدوداً لخيبة الأمل إذا تباطأ نمو Azure أكثر من المتوقع أو إذا استمر الإنفاق الرأسمالي في الضغط على التدفق النقدي الحر. وقد انخفض التدفق النقدي الحر بالفعل بشكل ملحوظ في الربع الأخير، مع ارتفاع الإنفاق على مراكز البيانات والبنية التحتية للذكاء الاصطناعي (إذ بقيت النفقات الرأسمالية والمصروفات المرتبطة بها مرتفعة).
ثانياً، تؤثر حالة عدم اليقين السياسي والتنظيمي نفسها التي طالت قطاع الذكاء الاصطناعي الأوسع في 5 نوفمبر على Microsoft، وإن بدرجة أقل. وقد تؤدي المخاوف من تباطؤ إجراءات الموافقة على مراكز البيانات أو تشديد القواعد بعد نتائج انتخابات التجديد النصفي إلى خفض وتيرة توسيع قدرات Azure. وتعمل Microsoft بنشاط على بناء القدرات واستئجارها؛ وأي تباطؤ ملموس في دورة البنية التحتية للذكاء الاصطناعي ككل سيظهر في نهاية المطاف في معدلات النمو.
ثالثاً، لا تزال المنافسة وضغوط الهوامش من التحديات القائمة.
كما تستثمر Google وAmazon وغيرهما بكثافة في الذكاء الاصطناعي والخدمات السحابية. ويعني الإنفاق الرأسمالي الكبير من Microsoft (إذ أشارت التوجيهات إلى استمرار الإنفاق المرتفع) أن التدفق النقدي الحر والهوامش على المدى القريب قد يظلان تحت الضغط، حتى لو ظل نمو الإيرادات قوياً. ويراقب المستثمرون عن كثب ما إذا كانت عوائد هذا الاستثمار في الذكاء الاصطناعي ستتحقق بالحجم والسرعة اللذين تعكسهما الأسعار حالياً.
رابعاً، ترتفع مخاطر التحليل الفني والمعنويات على المدى القصير. فبعد التحرك السريع من أعلى مستوى في 4 نوفمبر قرب $559، نزولاً عبر $536 ووصولاً إلى أوائل نطاق $530، قد يظل السهم متقلباً بينما تستوعب السوق سردية الذكاء الاصطناعي بعد الانتخابات. وقد يؤدي فك المراكز ذات الرافعة المالية والتحول بعيداً عن أسهم الذكاء الاصطناعي عالية الزخم إلى مزيد من الضوضاء التي لا ترتبط بالنتائج الفعلية لـMicrosoft.
التقييم العام والتموضع
عند جمع الأرقام معاً، فإن نمو Azure بنسبة +48%، ونمو الإيرادات الإجمالية بنسبة +19%، وارتفاع RPO بنسبة +73% إلى $677 مليار، إلى جانب استمرار متانة هوامش التشغيل، تمنحني الثقة بأن النشاط الأساسي للشركة يسير على نحو جيد. ويشير تراجع السهم بنحو 5% عن قمته الأخيرة، وانخفاضه بمعدل أكثر اعتدالاً مقارنة بأسهم شركات الرقائق الخالصة في 5 نوفمبر، إلى أن السوق ما زالت تنظر إلى Microsoft باعتبارها شركة مركبة عالية الجودة، لا مجرد رهان مضاربي على الذكاء الاصطناعي.
نهجي العملي هو التعامل مع Microsoft بوصفها حيازة أساسية طويلة الأجل، لا أداة تداول قصيرة الأجل. وأفضل زيادة حيازتي عند التراجعات الملموسة (على سبيل المثال، باتجاه منتصف $500s أو أقل إذا استمر ضعف السوق الأوسع) بدلاً من ملاحقة الارتفاع مباشرة بعد إعلان الأرباح أو عقب موجات الصعود القصيرة. وأحافظ على انضباطي في تحديد حجم المركز بسبب التقييم وكثافة الإنفاق الرأسمالي. كما أحرص على موازنة الحيازة ضمن محفظة أوسع تضم منصات تقنية أخرى وبعض الأصول الدفاعية.
وخلاصة القول، يستند الرأي المتفائل إلى استدامة الطلب على Azure والذكاء الاصطناعي، وضخامة الرصيد المتراكم من العقود، وقدرة Microsoft على تحقيق إيرادات من الذكاء الاصطناعي عبر البرمجيات والبنية التحتية.
أما الجانب الحذر فيتمحور حول التقييم، وارتفاع الإنفاق الرأسمالي، واحتمال أن تؤدي العراقيل السياسية أو التنظيمية إلى إبطاء التوسع الإجمالي في البنية التحتية للذكاء الاصطناعي أكثر مما هو متوقع حالياً. وتُوجد تحركات الأسعار الأخيرة — من قمة قرب $559 إلى أدنى $530s مع هبوط يومي بنسبة 3.5%+ — فرصة أكثر جاذبية من حيث المخاطر والعوائد لرأس المال الصبور، شريطة أن يظل المسار الأساسي للأعمال سليماً.
سأواصل متابعة بيانات النمو المقبلة لـAzure، وأي تحديثات بشأن خطط الإنفاق الرأسمالي، وتطورات أخبار الموافقات على مراكز البيانات. وفي الوقت الحالي، تظل Microsoft إحدى الشركات الكبرى ذات القناعة الاستثمارية العالية التي أستعد للاحتفاظ بها رغم التقلبات.
#GateStockTalkSeason
repost-content-media
MSFT%⁦0.31⁩+
NVDA%⁦5.64⁩-
NDAQ%⁦0.46⁩-
GOOGL%⁦2.06⁩+
AMZN%⁦0.61⁩+
#MicrosoftEndsOracleLeaseExits3Sites #USTechSelloff بيع البنية التحتية للذكاء الاصطناعي، فهل يأتي دور التطبيقات؟ ماذا تكشف إغلاقات 5 نوفمبر عن تناوب الاستثمارات

أظهر إغلاق يوم الخميس مدى حدة تراجع تداولات الذكاء الاصطناعي. تكبدت أسهم الرقائق ومراكز البيانات أكبر الخسائر، بينما صمدت أسهم البرمجيات والمنصات بشكل أفضل. والسؤال الآن هو ما إذا كان هذا التباين بداية تناوب من البنية التحتية للذكاء الاصطناعي إلى تطبيقاته، حيث الإيرادات أسرع تحققًا ومخاطر الإنفاق الرأسمالي أقل.

ما تكشفه أسعار الإغلاق

وفقًا لبيانات موجز Gate لإغلاقات 5 نوفمبر: أغلقت Alphabet عند $282.57، منخفضةً 2.20%. وأغلقت Microso
BeautifulGirl
#MicrosoftEndsOracleLeaseExits3Sites #USTechSelloff بيع البنية التحتية للذكاء الاصطناعي، فهل يأتي دور التطبيقات؟ ماذا تكشف إغلاقات 5 نوفمبر عن تحول الاستثمارات
أظهر إغلاق يوم الخميس مدى حدة التراجع في تداولات الذكاء الاصطناعي. تكبدت أسهم الرقائق ومراكز البيانات أكبر الخسائر، بينما صمدت أسهم البرمجيات والمنصات على نحو أفضل. والسؤال الآن هو ما إذا كان هذا الفارق يشير إلى بداية تحول من البنية التحتية للذكاء الاصطناعي إلى تطبيقاته، حيث تكون الإيرادات أقرب إلى التحقق ومخاطر النفقات الرأسمالية أقل.
ما تكشفه أسعار الإغلاق
وفقًا لأسعار الإغلاق في موجز Gate ليوم 5 نوفمبر: أغلقت Alphabet عند $282.57، منخفضةً 2.20%. وأغلقت Microsoft عند $535.93، منخفضةً 3.58%. وأغلقت Amazon عند $260.21، منخفضةً 2.19%. وأغلقت Meta عند $605.08، منخفضةً 3.96%. وتراجع Palantir بنسبة 9.73% إلى $154.99، مسجلًا أكبر هبوط بين هذه المجموعة. وانخفض Oracle بنسبة 6.93% إلى $115.16، فيما لا تزال أسهمه أدنى بكثير من أعلى مستوى لها خلال 52 أسبوعًا، البالغ $248.46.
تُظهر هذه الأرقام أن أسهم المنصات لم تسلم من التراجع. فقد هبط Palantir وOracle بشدة، وهما اسمان يرتبطان غالبًا بالذكاء الاصطناعي في الشركات. وهذا يجعل رواية التحول أقل وضوحًا مما يأمله المتفائلون.
Google: تحقيق الإيرادات من البحث والإعلانات
تُعد Alphabet الاختبار الأوضح لتطبيقات الذكاء الاصطناعي على نطاق واسع. فالبحث والإعلانات هما محرك الإيرادات لديها، ويمكن لميزات الذكاء الاصطناعي فيهما أن تضيف قيمة من دون الحاجة إلى قاعدة جديدة من العملاء. وأغلق السهم قرب أدنى مستوى له خلال الجلسة، فيما يبلغ أعلى مستوى له خلال 52 أسبوعًا $408.10، ما يعني أنه يتداول عند مستوى أدنى بنحو 31% من تلك القمة. ويبلغ مضاعف السعر إلى الأرباح (P/E) المتأخر نحو 14.8، وهو الأدنى بين الشركات العملاقة في موجز البيانات، ما يعني أن السوق يبدي حذرًا أكبر إزاء تحقيقها إيرادات من الذكاء الاصطناعي مقارنةً بتوليدها للنقد.
Microsoft وAmazon: الحوسبة السحابية وتحقيق الإيرادات من الذكاء الاصطناعي
تُعد Microsoft وAmazon الخيارين الأكثر مباشرة للاستثمار في الذكاء الاصطناعي عبر الحوسبة السحابية. ويتداول سهم Microsoft قرب أعلى مستوى له خلال 52 أسبوعًا، البالغ $559.15، وبمضاعف يقارب 28 مرة للأرباح المتأخرة. أما Amazon فيتداول بمضاعف يقارب 21 مرة للأرباح المتأخرة، فيما يبلغ أعلى مستوى له خلال 52 أسبوعًا $287.20. وتخصص الشركتان ميزانيات ضخمة للنفقات الرأسمالية المتعلقة بالذكاء الاصطناعي، وهي تحديدًا النفقات التي يشكك المستثمرون فيها الآن. وتعتمد جاذبية الاستثمار فيهما على قدرة خدمات الحوسبة السحابية والذكاء الاصطناعي على تحقيق عوائد من هذه النفقات.
Meta وPalantir وOracle: الذكاء الاصطناعي في الشركات والمنتجات
تقترب Meta أكثر من كونها شركة ذكاء اصطناعي موجهة للمستهلكين، وقد تراجع سهمها 3.96% إلى $605.08 رغم الزخم القوي للإعلانات في وقت سابق من العام. أما Palantir فهي الشركة البرمجية الأكثر تخصصًا في الذكاء الاصطناعي ضمن هذه المجموعة، وتتداول بمضاعف يقارب 109 مرات للأرباح المتأخرة، فيما يبلغ أعلى مستوى لها خلال 52 أسبوعًا $212.94. ويُظهر هبوطها بنحو 10% أن أسهم البرمجيات ذات التقييمات المرتفعة ليست بمنأى عن التراجع عندما تهتز رواية الذكاء الاصطناعي. أما Oracle، التي يبلغ مضاعف السعر إلى الأرباح المتأخر لديها نحو 18، فهي الأرخص بين شركات المؤسسات في موجز البيانات، لكن أسهمها هبطت بشدة من أعلى مستوى لها خلال 52 أسبوعًا، البالغ $248.46، ومن ذروتها التاريخية التي بلغت نحو $340.
هل التحول حقيقي؟
الأدلة مختلطة. فقد تراجعت أسهم التطبيقات بأقل من أسهم الرقائق يوم الخميس، لكنها تراجعت هي الأخرى. وكان التحول الحقيقي سيظهر في دخول المشترين إلى أسهم التطبيقات مع استمرار ضعف أسهم الرقائق. ولم يحدث ذلك حتى الآن على نحو يمكنني التحقق منه اعتمادًا على بيانات الإغلاق وحدها. وفي الوقت الحالي، يبدو أن السوق يتجه إلى تقليص المخاطر على نطاق واسع في استثمارات الذكاء الاصطناعي، لا إلى انتقال واضح من قطاع إلى آخر.
ما الذي سيدعم فرضية التحول
ثمة ثلاثة عوامل من شأنها أن تعزز هذه الفرضية. أولًا، أن تصمد أسهم التطبيقات عند أدنى مستوياتها يوم الخميس، بينما تسجل أسهم الرقائق مستويات منخفضة جديدة. ثانيًا، أن تُظهر توجيهات إيرادات الحوسبة السحابية والذكاء الاصطناعي نمو تحقيق الإيرادات بوتيرة أسرع من النفقات الرأسمالية. ثالثًا، أن تظهر صفقات الذكاء الاصطناعي في الشركات ضمن النتائج المعلنة، لا في التوقعات فحسب. وإذا ظهرت هذه المؤشرات، فقد تقود أسهم التطبيقات التعافي.
ما الذي قد يضعفها
إذا امتدت رواية تأخر مراكز البيانات إلى خطط السعة الخاصة بمزودي الحوسبة السحابية، فلن تكون أسهم التطبيقات بمنأى عن الخطر أيضًا. فالشركات الكبرى في الحوسبة السحابية تعتمد على التوسع نفسه الذي بات موضع تساؤل الآن. وإذا واصل Palantir وOracle الهبوط بينما صمدت Alphabet وMicrosoft، فسيشير ذلك إلى أن السوق يميز بين الجودة والمضاربة، وهذه رواية مختلفة عن التحول.
قراءتي للمشهد
أرى أن أسهم التطبيقات تمثل الجزء الأكثر صمودًا في تداولات الذكاء الاصطناعي، لكنها لم تصبح بعد المحرك الرئيسي للتعافي. تمتلك Alphabet وMicrosoft أقوى قواعد الإيرادات لتمويل استثماراتهما في الذكاء الاصطناعي دون الاعتماد على مشروع توسع واحد. أما Palantir وOracle، فتحملان مخاطر تقييم أعلى. وستكون الإشارة الأهم هي ما إذا كانت أسهم التطبيقات قادرة على الصمود عند أدنى مستوياتها فيما تواصل أسهم الرقائق معاناتها. وحتى ذلك الحين، أفضل الجودة وتوليد النقد على روايات الذكاء الاصطناعي ذات التقييمات المرتفعة.
أي سهم سيقود التعافي؟
لدى Google أوضح مسار لتحقيق إيرادات من الذكاء الاصطناعي عبر منتجاتها الحالية، كما أن تقييمها يتيح مجالًا للصعود إذا استقر السوق. أما Microsoft فلديها الانكشاف الأوضح على الحوسبة السحابية، إلى جانب أرباح أكثر استقرارًا. ولمن يبحث عن رهان أعلى مخاطرة، يوفر Palantir أكبر إمكانية للصعود إذا استمر الطلب على الذكاء الاصطناعي في الشركات، لكنه ينطوي أيضًا على أكبر احتمال للهبوط.
أي شركة تعتقد أنها ستقود التعافي المقبل، وما المستوى الذي قد يجعلك تغير رأيك؟ شاركنا وجهة نظرك.
GOOGL%⁦2.06⁩+
MSFT%⁦0.31⁩+
AMZN%⁦0.61⁩+
PLTR%⁦0.59⁩-
ORCL%⁦1.12⁩-
#MicrosoftEndsOracleLeaseExits3Sites $MSFT $ORCL
يُفسَّر عدم تجديد مايكروسوفت عقد استئجار للذكاء الاصطناعي من أوراكل وتراجعها عن بعض مشاريع Nscale على أنه «تباطؤ في الإنفاق على الذكاء الاصطناعي». لكنني أقرأ الأمر بطريقة مختلفة. فمايكروسوفت لا تزال ملتزمة باستئجار قدرات حوسبة تزيد قيمتها على $80 billion، لذا يبدو الأمر وكأن الشركة أصبحت أكثر انتقائية، لا أنها تنسحب. والسؤال المفيد هو: من سيتضرر أولاً؟ ولهذا سأقسم المورّدين إلى ثلاثة أنواع.

ما الذي حدث فعلياً

تركت مايكروسوفت عقد استئجار سعة من أوراكل أُبرم في 2023 ينتهي من دون تجديد. وقد وُقّع العقد في الأصل لتشغيل مزايا الذكاء الاصطناعي في B
Crypto_Buzz_with_Alex
#MicrosoftEndsOracleLeaseExits3Sites $MSFT $ORCL
يُفسَّر عدم تجديد Microsoft عقد استئجار للذكاء الاصطناعي من Oracle وتراجعها عن بعض مشاريع Nscale على أنه «تباطؤ في الإنفاق على الذكاء الاصطناعي». لكنني أقرأ الأمر بشكل مختلف. لا تزال Microsoft ملتزمة باستئجار قدرة حوسبة تزيد قيمتها على 80 مليار دولار، لذا يبدو أن الشركة أصبحت أكثر انتقائية، لا أنها تنسحب. والسؤال المفيد هو: من سيتضرر أولاً؟ ولهذا، سأقسم الموردين إلى ثلاثة أنواع.
ما الذي حدث فعلياً
تركت Microsoft عقد استئجار سعة أبرمته مع Oracle في 2023 ينتهي دون تجديد. وكان العقد قد وُقّع في الأصل لتشغيل ميزات الذكاء الاصطناعي في Bing، واعتمد على شرائح Nvidia أقدم، يُقال إنها لم تعد تلبي احتياجات Microsoft. وقالت Oracle إن الطلب على بنيتها التحتية للذكاء الاصطناعي لا يزال قوياً، بما في ذلك الطلب على وحدات معالجة الرسومات من أجيال سابقة. أما بخصوص Nscale، فتصف التقارير ثلاثة تحركات منفصلة: انسحبت Microsoft من اتفاق تبلغ قيمته نحو $3 مليار لموقع مخطط له في المملكة المتحدة، بعد أن أفاد مسؤولون عن شبكة الكهرباء بأن الطاقة لن تصل، وفقاً للتقارير، قبل ثلاثينيات هذا القرن؛ وتراجعت عن خطاب نوايا بخصوص 1.35 gigawatts في فرجينيا الغربية؛ كما رفضت استخدام خيار لمضاعفة صفقتها في تكساس أكثر من مرة. ويظل العقد القائم في تكساس ساري المفعول. ويُقال أيضاً إن Microsoft تشدد رقابتها على المشاريع التي تديرها عدة شركات سحابية أحدث، بسبب التأخيرات والتكاليف.
النوع الأول، مؤجّرو السعة القديمة
هؤلاء مزودون يؤجرون وحدات معالجة رسومات أقدم بموجب عقود توشك على الانتهاء. والخطر هو الوصول إلى حافة التجديد، إذ قد لا يعود العميل بحاجة إلى أجهزة الجيل السابق. وتُعد Oracle أوضح مثال. فقد قالت في سبتمبر إن العملاء جددوا عقود وحدات معالجة الرسومات التي مضى عليها أربع سنوات بعلاوة قدرها 20%، ما يشير إلى وجود طلب على الشرائح الأقدم لدى بعض المشترين. لكن رفض عميل كبير يصبح أكثر أهمية عندما يقدّر أحد التقارير عجز التدفق النقدي الحر السنوي لدى Oracle بأكثر من $23 مليار. فعندما يكون التدفق النقدي سلبياً، تصبح خسارة كل عقد إيجار أكثر تأثيراً.
النوع الثاني، شركات الحوسبة السحابية الأحدث التي تواجه مخاطر التسليم
تبني هذه الشركات سعةً وتوقّع العقود قبل أن تصبح المواقع جاهزة. والخطر هنا هو التوقيت. فقد أجّلت إحداها بالفعل موعد توفير قدرة إيرادات سنوية تزيد قيمتها على $4 مليار، من نهاية العام إلى يناير، مع احتمال تأخرها إلى أواخر فبراير. ويجب أن تتوافق إتاحة الطاقة وأعمال البناء والتمويل جميعاً. ومع ذلك، فإن Microsoft ليست عميلها الوحيد. ويُظهر إيداع Nscale نفسها قيمة تعاقدية تتجاوز $100 مليار، لذا فإن تراجع عميل واحد أمر خطير، لكنه ليس مميتاً.
النوع الثالث، صانعو الشرائح
يشعر هؤلاء بالأثر لاحقاً. فما زالت Microsoft بحاجة إلى عدد هائل من وحدات معالجة الرسومات لمواقعها الخاصة، ويُقال إنها أنفقت نحو $45 مليار على النفقات الرأسمالية وعقود استئجار التمويل في الربع الماضي، وفقاً لأحد التقارير. أما الخطر الأبطأ، فهو أن Microsoft تخطط بمرور الوقت لتشغيل مزيد من عمليات الاستدلال لديها على شرائحها الداخلية. وهذا مسار أطول من أحداث هذا الأسبوع.
ترتيبي لمن سيشعر بالضغط أولاً
أولاً، شركات الحوسبة السحابية الأحدث التي تتأخر في التسليم. ثانياً، مؤجّرو الأجهزة القديمة الذين تنتهي عقودهم ويعانون من ضعف التدفق النقدي. ثالثاً، مورّدو الشرائح. هذا ترتيبي الشخصي بناءً على المعلومات المنشورة، وليس توقعاً.
ما الذي يعنيه ذلك للأسعار
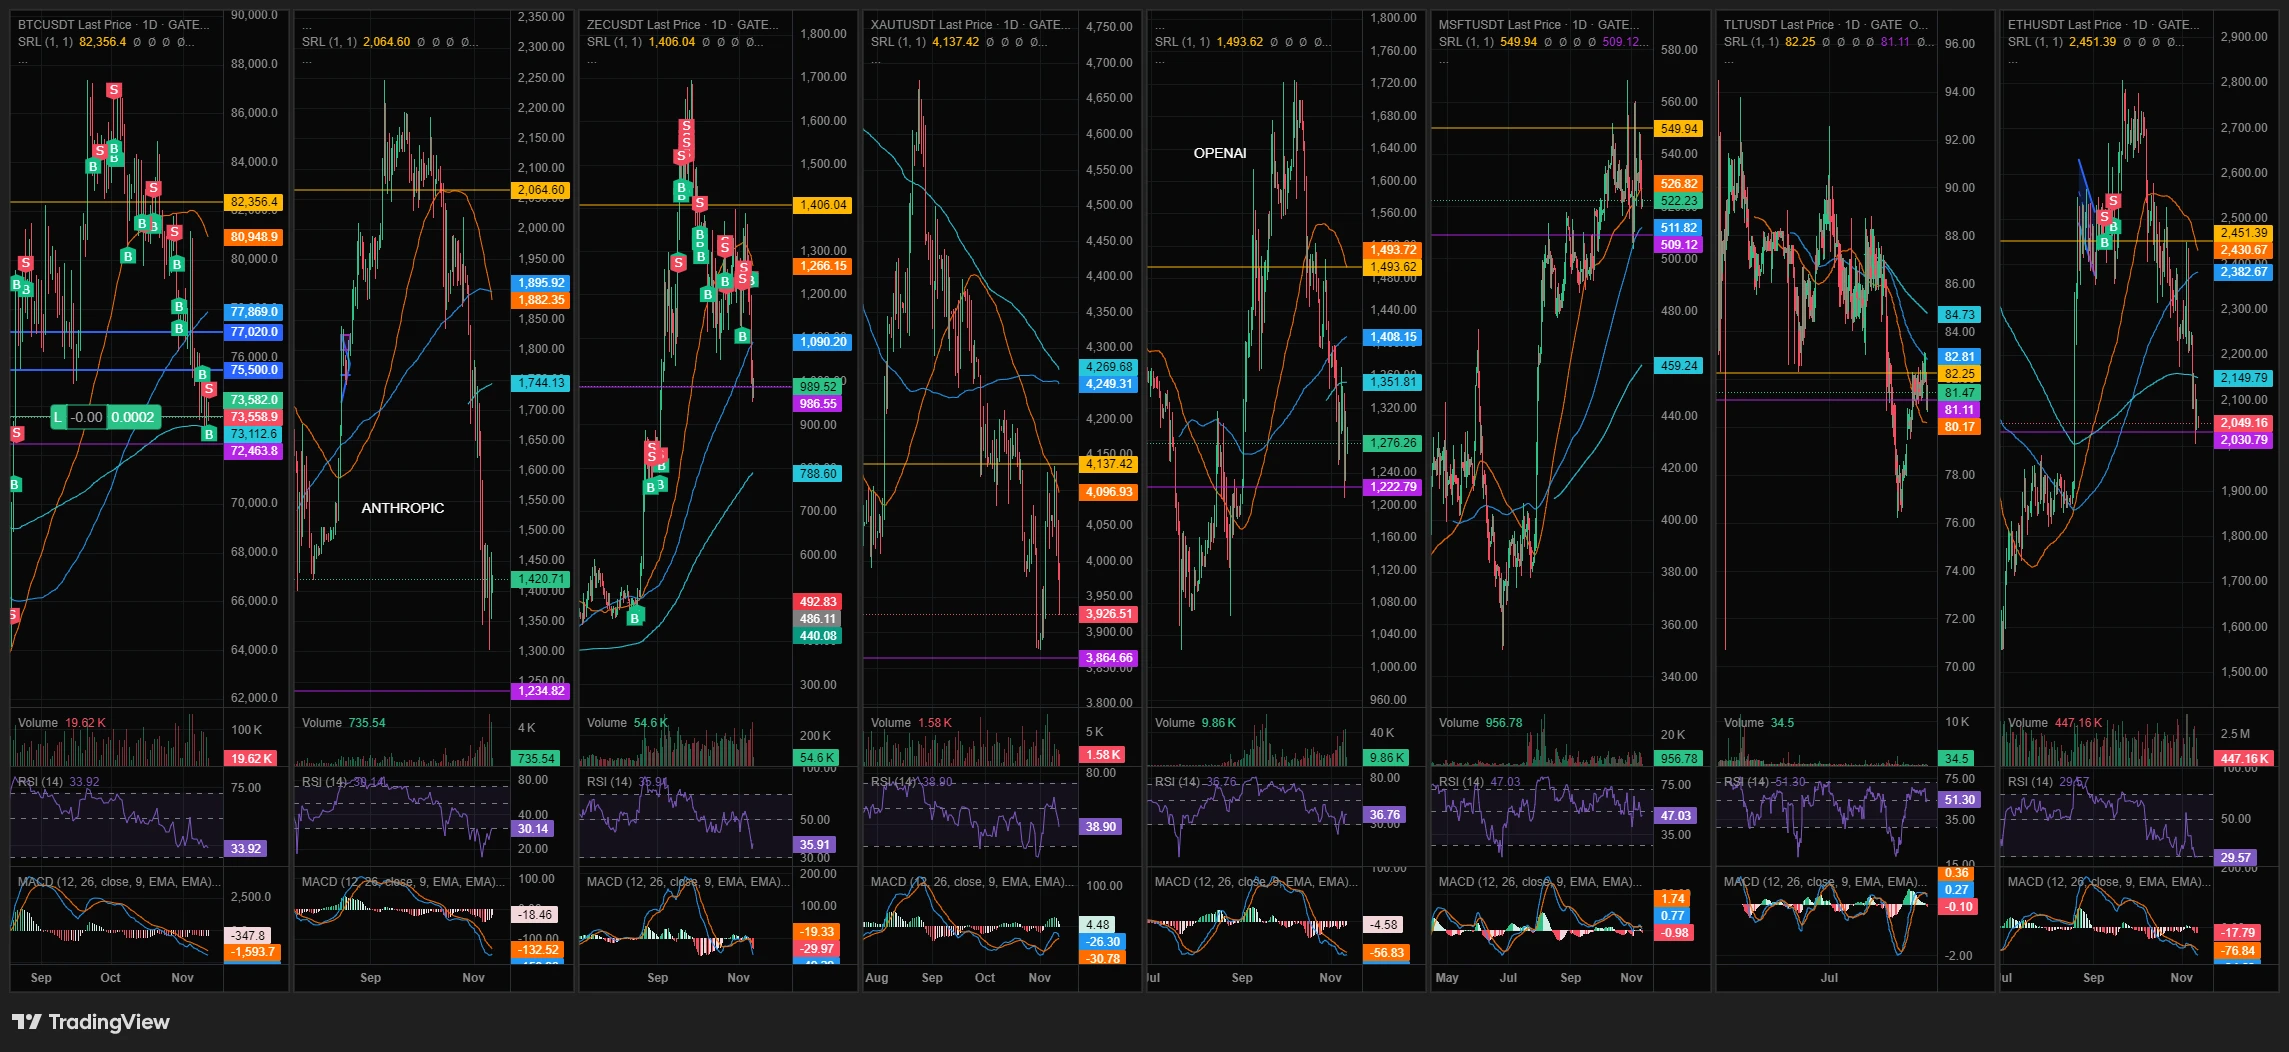
يبلغ سعر Microsoft على مخططي نحو 522، مع دعم عند 509.12، أي أقل بنسبة 2.5%، ثم عند 459.24، أي أقل بنسبة 12.1%. وتقع المقاومة عند 526.82، أي أعلى بنسبة 0.9%، وعند 549.94، أي أعلى بنسبة 5.3%. ويبلغ مؤشر القوة النسبية نحو 47، وهو مستوى محايد. ليست هذه مشكلة تخص Microsoft، بل إنها تقلل مخاطر مورّديها.
يبلغ سعر Oracle نحو 124.66، مع دعم عند 113.79، أي أقل بنسبة 8.7%. وتقع المقاومة عند 125.38 و126.64 و131.39، ثم عند 138.76، أي أعلى بنسبة 11.3%. ويبلغ مؤشر القوة النسبية نحو 47. وعلى مخططي، يعادل السعر نحو نصف ذروته في الصيف، لذا ربما يكون كثير من الأخبار السيئة قد انعكس بالفعل في السعر.
خلاصة رأيي: هذا انضباط، لا تراجع، لكن الانضباط له خاسرون أيضاً. سأراقب ظهور النمط نفسه لدى مشترين كبار آخرين، لأن اختيار مشترٍ واحد يُعد خبراً، أما اختيار عدة مشترين فيمثل اتجاهاً. أراقب ما إذا كان أي عميل كبير آخر سيحذو حذوه، وما إذا كانت Oracle ستصمد عند 113.79.
هذه ليست نصيحة مالية.
أي نوع من الموردين تعتقد أنه الأكثر عرضة للخطر: المؤجّرون التقليديون، أم شركات البناء الأحدث، أم صانعو الشرائح؟ وهل تقرأ هذا على أنه توخٍ للحذر، أم بداية تباطؤ؟
‍#DailyStandouts #ShareWeekly #WCTCS9 @Gate_Square
repost-content-media
MSFT%⁦0.31⁩+
ORCL%⁦1.12⁩-
NVDA%⁦5.64⁩-
مايكروسوفت تنسحب من عدة مشاريع لمراكز بيانات الذكاء الاصطناعي! فهل تضغط فجأة على المكابح في خطتها لبناء قدرات حوسبة بقيمة 80 مليار دولار؟

كانت مايكروسوفت في السابق داعمًا متحمسًا للاستثمار في البنية التحتية للذكاء الاصطناعي، إذ استأجرت قدرات حوسبة خارجية كبيرة لتوسيع خدماتها في مجال الذكاء الاصطناعي بسرعة.
لكن السوق يشهد الآن صورة مختلفة: تعيد مايكروسوفت تقييم شراكاتها في مجال الحوسبة الخارجية، وتقلّص بعض مشاريع مراكز البيانات، وتبدأ تدريجيًا في الاستغناء عن بعض موارد الحوسبة التي توفرها أوراكل.
وتفيد تقارير إعلامية بأن مايكروسوفت كانت قد التزمت سابقًا بعقود استئجار لقدرات حوسبة تزيد قيمتها ع
EarnMoneyAndEatMeat
مايكروسوفت تنسحب من عدة مشاريع لمراكز بيانات الذكاء الاصطناعي! هل تضغط فجأة على المكابح في خطتها للحوسبة بقيمة 80 مليار دولار؟
كانت مايكروسوفت من الداعمين النشطين للاستثمار في البنية التحتية للذكاء الاصطناعي، إذ استأجرت قدرات حوسبة خارجية على نطاق واسع، على أمل توسيع قدرتها على تقديم خدمات الذكاء الاصطناعي بسرعة.
لكن السوق يرى الآن صورة مختلفة: إذ تعيد مايكروسوفت النظر في شراكاتها بشأن قدرات الحوسبة الخارجية، وتشدّد شروط بعض مشاريع مراكز البيانات، وتوقف تدريجيًا استخدام بعض موارد الحوسبة التي توفرها أوراكل.
وبحسب تقارير إعلامية، كانت مايكروسوفت قد تعهدت لمزودي الخدمات السحابية الخارجيين باستئجار قدرات حوسبة تتجاوز قيمتها 80 مليار دولار، لكنها باتت تولي اهتمامًا أكبر بتكاليف المشاريع، ومواعيد التسليم، والمواصفات التقنية.
لا يعني ذلك أن مايكروسوفت لم تعد بحاجة إلى قدرات الحوسبة، بل إنها بدأت تحرص أكثر على الإنفاق.
فمراكز البيانات ليست مكعبات يمكن رصّها؛ إذ تتطلب الرقائق والطاقة والشبكات وأنظمة التبريد جميعها أموالًا.
في السابق، كان المستثمرون يخشون نقص قدرات الحوسبة اللازمة للذكاء الاصطناعي، أما الآن فعليهم أن يقلقوا أيضًا من ضخ استثمارات مفرطة وبطء العوائد.
يشهد قطاع الذكاء الاصطناعي انتقالًا من التوسع المحموم إلى الاختيار العقلاني.
فهل تضغط مايكروسوفت على المكابح هذه المرة، أم تعيد اختيار المسار الأفضل؟$SNDK ‌#微软终止甲骨文算力租赁并退出3个项目
repost-content-media
MSFT%⁦0.31⁩+
ORCL%⁦1.12⁩-
SNDK%⁦4.99⁩-
$ORCL ‌$MSFT ‌#MicrosoftEndsOracleLeaseExits3Sites

يبدو للوهلة الأولى أن قرار Microsoft عدم تجديد اتفاقية استئجار خدمات الحوسبة السحابية للذكاء الاصطناعي مع Oracle وانسحابها من مشاريع Nscale يشير بقوة إلى أن فقاعة الذكاء الاصطناعي بدأت بالانفجار. لكن عند النظر إلى ما وراء الكواليس، نجد أن الصورة أكثر تعقيدًا بكثير، وأن الشركة لا تزال واثقة بالطلب على الذكاء الاصطناعي، لكنها تعيد تشكيل تفضيلاتها للمورّدين.

السبب الأكثر وضوحًا وراء خطوة Microsoft هو تقادم أجهزتها. فقد أُنهيت الاتفاقية مع Oracle الخاصة بنسخة من Bing مدعومة بالذكاء الاصطناعي، والموقعة في عام 2023، لأن وحدات معالجة الرسوميات م
User_any
$ORCL ‌$MSFT ‌#MicrosoftEndsOracleLeaseExits3Sites
يبدو للوهلة الأولى أن قرار Microsoft عدم تجديد اتفاقية استئجار الحوسبة السحابية للذكاء الاصطناعي مع Oracle وانسحابها من مشاريع Nscale إشارة قوية إلى أن فقاعة الذكاء الاصطناعي بدأت بالانفجار. لكن عند النظر إلى ما وراء الكواليس، تتضح صورة أكثر تعقيدًا، ونرى أن الشركة ما زالت واثقة بالطلب على الذكاء الاصطناعي، لكنها تعيد تشكيل تفضيلاتها للمورّدين.
يرجع السبب الأكثر وضوحًا وراء خطوة Microsoft إلى تقادم أجهزتها. فقد أُنهي الاتفاق مع Oracle، الموقّع في 2023 لتوفير نسخة من Bing مدعومة بالذكاء الاصطناعي، لأن وحدات معالجة الرسومات من Nvidia من الجيل الأقدم في خوادم Oracle لم تعد تلبي المتطلبات التقنية لشركة Microsoft. لذا، فالأمر لا يتعلق بـ«الانسحاب من الذكاء الاصطناعي»، بل بالتخلّص من مورد غير فعّال. غير أن Oracle تؤكد أن الطلب على وحدات معالجة الرسومات الأقدم هذه لا يزال قويًا، بل إنها تمدد عقود هذه البطاقات بعلاوة قدرها 20%.
يختلف الوضع قليلًا بالنسبة إلى Nscale. فالسبب الرئيسي للانسحاب من المشروع البريطاني هو التأخيرات المتوقعة في ربط المنطقة بشبكة الكهرباء، والتي ستمتد إلى ثلاثينيات القرن الحالي. أما قرار عدم تجديد الاتفاق في تكساس، فيعني ببساطة أن الشركة تفي بالتزاماتها الحالية ولا تمارس خيار التوسّع. وتتزايد إحباطات Microsoft بسبب التأخيرات والتكاليف المرتفعة المرتبطة بمزوّدي خدمات السحابة من الجيل الجديد، ما يدفعها إلى التركيز على مراكز البيانات الخاصة بها.
كيف أثّر ذلك في أسعار السوق؟ كما يظهر في الصورة، تراجعت أسهم Microsoft (MSFT) بنحو 2.28% خلال اليوم، بينما شهدت أسهم Oracle (ORCL) ارتفاعًا حادًا بنسبة 8.86%. ويعكس هذا التباين اللافت كيفية استيعاب السوق للخبر: إذ تركز Oracle على نمو أعمالها السحابية والطلب المتزايد على الذكاء الاصطناعي، بينما تتبنى Microsoft نهجًا أكثر حذرًا.
في الواقع، تؤكد البيانات الأساسية أن الطلب على الذكاء الاصطناعي لا يزال قويًا للغاية. فقد سجلت خدمة Azure السحابية التابعة لـMicrosoft نموًا تجاوز التوقعات، بلغ 48%، فيما ارتفعت التزامات الشركة المتعلقة بالأداء، التي تمثل إيرادات العقود المستقبلية، بنسبة 73% لتصل إلى $677 مليار. من الآمن القول إن شركة لديها دفتر طلبات بهذا الحجم لا تتسامح مع أخطاء المورّدين.
باختصار، لا تمثل خطوة Microsoft توقفًا عن الإنفاق على الذكاء الاصطناعي، بل تحولًا استراتيجيًا يركز على «كسب الثقة» وتعزيز الكفاءة. ومن خلال الاستثمار في بنيتها التحتية الخاصة بدلًا من الاستعانة بمصادر خارجية، تقدم الشركة التكاليف إلى وقت أقرب، لكنها في المقابل تزيد من سيطرتها التشغيلية وموثوقيتها.
في هذه المعادلة، ما أولويتك؟
ميزة التكلفة أم موثوقية المورّد؟
قم بأبحاثك الخاصة 🔎 ليس نصيحة مالية ✔️
#Gate股票畅聊季 #GateStockTalkSeason #ShareWeekly
repost-content-media
ORCL%⁦1.12⁩-
MSFT%⁦0.31⁩+
NVDA%⁦5.64⁩-
#AICommercializationEntersThePayoffPhase

يتجاوز الذكاء الاصطناعي مرحلة الابتكار — والعوائد التجارية الحقيقية بدأت تتضح أخيرًا

يدخل قطاع الذكاء الاصطناعي مرحلة مفصلية. لسنوات، انصبّ الحديث على تطوير نماذج أكثر قوة، وجذب الاستثمارات، وتوسيع البنية التحتية للحوسبة، وإظهار ما يمكن للذكاء الاصطناعي تحقيقه. أما الآن، فيتحول التركيز إلى سؤال أهم: ما مقدار القيمة الاقتصادية الحقيقية التي يمكن للذكاء الاصطناعي توليدها؟

تشير أبحاث حديثة في القطاع إلى تسارع وتيرة التسويق التجاري. وأفادت شركة مينلو فنتشرز بأن الإنفاق على نشر الذكاء الاصطناعي في المؤسسات بلغ نحو 177 مليار دولار بحلول سبتمبر 2026، مقارن
BeautifulDay
#AICommercializationEntersThePayoffPhase
يتجاوز الذكاء الاصطناعي مرحلة الابتكار — وأصبحت العوائد التجارية الحقيقية تتضح أخيرًا
يدخل قطاع الذكاء الاصطناعي مرحلة حاسمة. فطوال سنوات، تمحور النقاش حول تطوير نماذج أكثر قوة، وجذب الاستثمارات، وتوسيع البنية التحتية الحاسوبية، وإثبات ما يمكن للذكاء الاصطناعي تحقيقه. أما الآن، فيتحول التركيز إلى سؤال أكثر أهمية: ما مقدار القيمة الاقتصادية الحقيقية التي يمكن للذكاء الاصطناعي توليدها؟
تشير أبحاث حديثة في القطاع إلى أن تسويق الذكاء الاصطناعي تجاريًا يكتسب زخمًا. فقد أفادت Menlo Ventures بأن الإنفاق على نشر الذكاء الاصطناعي في الشركات بلغ نحو 177 مليار دولار بحلول سبتمبر 2026، مقارنةً بـ33 مليار دولار قبل عام. ويمثل ذلك توسعًا كبيرًا في طلب الشركات، ويشير إلى أن الذكاء الاصطناعي أصبح جزءًا متزايد الأهمية من عملياتها.
ويظهر هذا التحول أيضًا في اعتماد الشركات. إذ تدمج الشركات الذكاء الاصطناعي في تطوير البرمجيات، وخدمة العملاء، والتحليل المالي، والأبحاث، والأتمتة، واتخاذ القرارات. وتتيح وكلاء الذكاء الاصطناعي فرصة أخرى، إذ تتجاوز مرحلة تقديم التوصيات إلى إنجاز المهام العملية وتنفيذ سير العمل.
لكن التسويق التجاري لا يضمن الربحية تلقائيًا. فعلى الشركات الموازنة بين نفقات الحوسبة، والاستثمار في البنية التحتية، وأمن البيانات، والمتطلبات التنظيمية، وموثوقية النتائج التي يولدها الذكاء الاصطناعي. وستتمتع الشركات القادرة على إثبات تحسن ملموس في الإنتاجية، وزيادة الإيرادات، واستدامة تكاليف التشغيل بميزة تنافسية كبيرة.
ومن التطورات المهمة أيضًا تغير منظور الاستثمار. إذ يتجه رأس المال بصورة متزايدة نحو التطبيقات العملية بدلًا من الوعود التكنولوجية وحدها. وقد يفيد ذلك الشركات التي تطور البنية التحتية الأساسية، وبرمجيات المؤسسات، وتطبيقات الذكاء الاصطناعي المتخصصة، والخدمات التي تسهّل على الشركات الاستفادة من الذكاء الاصطناعي.
أما المستثمرون، فعليهم متابعة المرحلة المقبلة عن كثب. إذ ستصبح مؤشرات نمو الإيرادات، والاحتفاظ بالعملاء، وهوامش التشغيل، وكفاءة البنية التحتية، ومعدلات التبني الفعلية أكثر دلالة من الإعلانات عن قدرات النماذج وحدها.
وقد لا تقتصر الفرصة الأكبر على الشركات التي تطور أكثر نماذج الذكاء الاصطناعي تقدمًا. بل قد تشمل أيضًا الشركات التي تنجح في تحويل تقنيات الذكاء الاصطناعي إلى منتجات وخدمات يرغب الناس في دفع ثمنها.
لقد أرست مرحلة الابتكار في الذكاء الاصطناعي الأساس. أما مرحلة تسويقه تجاريًا فستحدد من سيتمكن من تحويل هذا الابتكار إلى قيمة اقتصادية مستدامة.
#ArtificialIntelligence #AIInvestment
#AICommercializationEntersThePayoffPhase من النفقات الرأسمالية إلى التدفقات النقدية: لماذا دخل تسويق الذكاء الاصطناعي تجاريًا رسميًا مرحلة جني العوائد
على مدى السنوات الثلاث الماضية، تعاملت الأسواق المالية العالمية مع الذكاء الاصطناعي أساسًا بوصفه قصة بناء البنية التحتية، تتسم بالتوسع الهائل في إنشاء مراكز البيانات، واختناقات إمدادات وحدات معالجة الرسوميات، والنفقات الرأسمالية المقدمة. واليوم، تؤكد بيانات القطاع الجديدة الصادرة في نوفمبر 2026 حدوث تحول هيكلي حاسم: فقد انتقل تسويق الذكاء الاصطناعي تجاريًا من البحث والتطوير المضاربي إلى تحقيق إيرادات قابلة للقياس وبوتيرة متسارعة.
ووفقًا لتوقعات
Falcon_Official
#AICommercializationEntersThePayoffPhase من الإنفاق الرأسمالي إلى التدفقات النقدية: لماذا دخل تسويق الذكاء الاصطناعي رسميًا مرحلة جني العوائد
على مدى السنوات الثلاث الماضية، تعاملت الأسواق المالية العالمية مع الذكاء الاصطناعي بالدرجة الأولى باعتباره قصة بناء للبنية التحتية، تحددها عمليات التوسع الضخمة في مراكز البيانات، واختناقات إمدادات وحدات معالجة الرسومات، والإنفاق الرأسمالي المقدم. واليوم، تؤكد بيانات صناعية حديثة لشهر نوفمبر 2026 حدوث تحول هيكلي حاسم: انتقل تسويق الذكاء الاصطناعي من البحث والتطوير القائم على التكهنات إلى تحقيق إيرادات ملموسة بوتيرة متسارعة.
ووفقًا لتوقعات السوق التي أصدرتها شركة الأبحاث Omdia، من المتوقع أن تتجاوز إيرادات برمجيات الذكاء الاصطناعي العالمية $200 billion (€179.6 billion) في 2026، أي ما يعادل فعليًا ضعف مستواها الأساسي في 2024. وبدلًا من أن تشهد تباطؤًا معتادًا في النمو كالذي يصيب أسواق البرمجيات الناضجة، يتسارع اعتماد الشركات على الذكاء الاصطناعي، إذ تقفز إيرادات برمجيات الذكاء الاصطناعي التوليدي بنسبة 139% على أساس سنوي، مع دمج الشركات للمساعدين المستقلين، ووكلاء البرمجة، وأتمتة سير العمل مباشرةً في عملياتها الأساسية.
📈 إعادة تخصيص ميزانيات الشركات: إلى أين تتجه الأموال
يستند الانتقال إلى مرحلة جني العوائد إلى التزامات فعلية من الشركات بالإنفاق، لا إلى برامج تجريبية محدودة. وتكشف بيانات المشتريات الحديثة للشركات عن تحول هيكلي في كيفية تخصيص شركات فورتشن 500 والشركات المتوسطة لرأس المال:
• هيمنة ميزانيات تكنولوجيا المعلومات: يخصص نحو 74% من مشتري التكنولوجيا في الشركات الآن أكثر من 10% من إجمالي ميزانيات تكنولوجيا المعلومات لديهم مباشرةً لمبادرات الذكاء الاصطناعي، وهي قفزة هائلة مقارنةً بنسبة 23% فقط في 2025.
• الشراء بدلًا من البناء: تعطي نحو 42% من الجهات المشترية في الشركات الأولوية لشراء حلول تجارية جاهزة للنشر في مجال الذكاء الاصطناعي، بدلًا من بناء نماذج داخلية من الصفر، ما يسرّع تحقيق موردي البرمجيات للإيرادات فورًا.
• الإنتاجية وسير العمل القائم على الوكلاء: تشير نحو 60% من الجهات المشترية في الشركات إلى أدوات إنتاجية الموظفين ومساعدي الذكاء الاصطناعي المستقلين بوصفها أولويتها القصوى للنشر الفوري، ما يدفع إلى توسع بثلاثة أرقام في قطاعات الحوسبة السحابية لدى كبرى الشركات فائقة التوسع.
🏆 اقتصاديات النماذج الرائدة: وتيرة إيرادات مؤكدة
يتمثل أقوى دليل على دخول الذكاء الاصطناعي دورة جني العوائد التجارية في الإفصاحات المالية المدققة لكبار مطوري النماذج الرائدة ومزودي البنية التحتية:
1. إنجاز Anthropic في مستند S-1: قبيل إدراجها العام البارز، كشفت الإيداعات التنظيمية لـ Anthropic عن إيرادات بلغت $16.29 billion في النصف الأول من 2026 (بارتفاع كبير من $1.16 billion قبل عام)، إلى جانب إيرادات قدرها $11.56 billion في الربع الثاني، وأول ربح تشغيلي فصلي لها بلغ $974 million. ويحقق أكثر من 11,900 عميل من الشركات الآن إيرادات سنوية تتجاوز $100,000 عبر منصتها، منهم 1,900 حساب تتجاوز إيراداته $1 million.
2. مسار نمو OpenAI: بفضل 1.2 billion مستخدم نشط أسبوعيًا والتكامل العميق لواجهات برمجة التطبيقات مع الشركات، يتجه معدل الإيرادات السنوي لـ OpenAI نحو $70 billion بحلول نهاية 2026.
3. الترابط بين الأجهزة والبرمجيات: في حين يواصل رواد أشباه الموصلات، مثل Nvidia (إيرادات ربع سنوية من مراكز البيانات بقيمة $89.0B) وBroadcom (إيرادات أشباه الموصلات للذكاء الاصطناعي بقيمة $16.7B، بزيادة 221% على أساس سنوي)، تلبية الطلب الأساسي على الحوسبة، بدأت البرمجيات أخيرًا تلحق بإنفاق البنية التحتية المادية من حيث تحقيق الإيرادات.
📊 بطاقة تقييم تسويق الذكاء الاصطناعي لعام 2026
مسار التسويق التجاري مؤشر 2026 المؤكد وتيرة النمو الدلالة الهيكلية على السوق
سوق برمجيات الذكاء الاصطناعي العالمي $200+ Billion ضعف مستويات 2024 انتقال نشر الحلول في الشركات من البرامج التجريبية إلى الإنتاج الكامل.
إيرادات الذكاء الاصطناعي التوليدي محرك النمو الأساسي +139% على أساس سنوي أسرع القطاعات نموًا ضمن حزم برمجيات الشركات كخدمة.
تخصيصات تكنولوجيا المعلومات في الشركات >10% من ميزانيات تكنولوجيا المعلومات 74% من المشترين (ارتفاعًا من 23%) التزام هيكلي بالإنفاق المؤسسي غير القابل للتأجيل.
القيمة السوقية لقطاع الذكاء الاصطناعي إجمالي السوق $514.5 Billion معدل نمو سنوي مركب 30% حتى 2031 تدفقات نقدية مركبة طويلة الأجل تحل محل مضاعفات التقييم المدفوعة بالضجة.
🧭 خلاصة السوق: التمييز بين الفائزين بالتدفقات النقدية والضجة
على الرغم من تقلبات السوق قصيرة الأجل مؤخرًا في أسهم أشباه الموصلات، وتشديد التدقيق الائتماني على مشغلي مراكز البيانات الممولة بالديون، فقد نضجت المعادلة التجارية الأساسية نضجًا جوهريًا. فلم تعد السوق تكافئ الخطط العامة الغامضة للذكاء الاصطناعي أو مجرد تراكم القدرة الحاسوبية.
ومع توسع أنظمة الذكاء الاصطناعي القائم على الوكلاء، القادرة على تنفيذ عمليات الأعمال متعددة الخطوات بصورة مستقلة، انطلاقًا من قاعدة أصغر وبالتوازي مع الأدوات التوليدية، يتجه رأس المال بحسم نحو المنصات التي تثبت احتفاظها بعملاء الشركات، وإيجابية اقتصاديات الوحدة، وهوامش البرمجيات المتكررة. لقد شقّ التوسع في البنية التحتية الطريق؛ وفي 2026 تصل الشحنات التجارية.
#ShareWeekly
repost-content-media
NVDA%⁦5.64⁩-
AVGO%⁦5.43⁩+
رغم المشكلة المتعلقة بجنسن هوانغ، لا يزال مؤشر ناسداك يبدو قويًا خلال التداولات اليومية. فهل يمكن أن تكون هناك فرصة للشراء في ناسداك؟
GateUser-33b9aeb2
رغم مشكلة جنسن هوانغ، يبدو مؤشر ناسداك لا يزال قوياً خلال التداول اليومي. هل يمكن أن تتاح فرصة للشراء في ناسداك؟
NDAQ%⁦0.46⁩-
إنفيديا في خضم الاضطرابات، وCBRS ينتهز الفرصة لقلب الموازين!

لا تزال الجدل الدائر حول إقصاء إنفيديا يتكشف.

بعد أن وُصف ذات يوم بأنه «أقوى منافس»، انتعش CBRS عكس الاتجاه قبيل إعلان نتائجه، وبدأ السوق يعيد تقييم حلول الحوسبة البديلة.

يتزايد الغموض بشأن سلاسل الإمداد، ما يسلط الضوء على علاوة ندرة القدرة الحاسوبية.

وبالنسبة إلى عالم العملات المشفرة، يعزز هذا أيضًا القدرة التفاوضية لشركات التعدين التي تتحول إلى استضافة الذكاء الاصطناعي. وقد تجذب سردية الحوسبة اللامركزية انتباه المستثمرين مجددًا!

هل ينبغي أن نترقب استمرار الارتفاع، إلى جانب مخاطر التراجع، بعد إعلان النتائج؟

رأي Army:
القائد مه
MeArmy
اضطرابات داخل إنفيديا، وCBRS تستغل الفرصة للعودة بقوة!
تتواصل تداعيات أزمة الإقالات في إنفيديا،
وارتد سهم CBRS، الذي وُصف سابقًا بأنه «أقوى منافس»، على عكس اتجاه السوق عشية إعلان النتائج المالية، وبدأ السوق يعيد تقييم حلول الحوسبة البديلة.
تتزايد حالة عدم اليقين في سلاسل الإمداد، وتتجلى بوضوح العلاوة الناتجة عن ندرة القدرة الحاسوبية.
وبالنسبة إلى عالم العملات المشفرة، ترتفع تبعًا لذلك القدرة التفاوضية لشركات التعدين التي تتحول إلى استضافة الذكاء الاصطناعي، وقد تعود سردية القدرة الحاسوبية اللامركزية إلى دائرة اهتمام رؤوس الأموال!
هل يجدر بنا الانتباه إلى مدى استمرارية حركة السوق ومخاطر التصحيح بعد صدور النتائج المالية؟
توقعات Army:
إذا اهتزت مكانة المتصدر، ارتفع الثاني أولًا. من غيره في موجة القدرة الحاسوبية هذه يستحق المتابعة؟
NVDA%⁦5.64⁩-
CBRS%⁦0.68⁩-
#PredictionMarketVolumeKeepsGrowing
تقول منصة رائدة لأسواق التنبؤ إن إيراداتها السنوية وفق المعدل الحالي تجاوزت $1.8 billion، وإن بورصتها الأمريكية سجلت حجم تداول اسميًا تجاوز $14.5 billion في أكتوبر، ارتفاعًا من نحو $4 billion في يونيو. والخلاصة الرئيسية هي أن أسواق التنبؤ تدخل إلى التيار العام. لكنني أفضّل اختبار كل ادعاء على حدة.

الادعاء الأول: تضاعف حجم التداول ثلاث مرات

بحسب حساباتي، بلغ رقم أكتوبر 3.6 أضعاف رقم يونيو، وهذا نمو حقيقي. لكن حجم التداول الاسمي يحتسب قيمة كل عقد عند كامل مبلغ العائد، لا المبلغ النقدي الذي دفعه المتداولون فعليًا. فالعقد الذي يدفع $1 واشتُري بـ40 سنتًا يضيف
Crypto_Buzz_with_Alex
#PredictionMarketVolumeKeepsGrowing
تقول إحدى منصات أسواق التنبؤ الرائدة إن إيراداتها السنوية المقدّرة تجاوزت 1.8 مليار دولار، وإن بورصتها الأمريكية عالجت حجم تداول اسميًا تجاوز 14.5 مليار دولار في أكتوبر، مقارنةً بنحو 4 مليارات دولار في يونيو. والخلاصة الرئيسية هي أن أسواق التنبؤ باتت تنتشر بين عامة الناس. لكنني أفضل اختبار كل ادعاء على حدة.
الادعاء الأول: تضاعف حجم التداول ثلاث مرات
بحسب حساباتي، فإن رقم أكتوبر يعادل 3.6 أضعاف رقم يونيو، وهذا نمو حقيقي. لكن حجم التداول الاسمي يحتسب قيمة كل عقد بكامل قيمة عائده، لا المبلغ النقدي الذي دفعه المتداولون فعليًا. فالعقد الذي يدفع دولارًا واحدًا واشتُري بسعر 40 سنتًا يضيف دولارًا إلى الحجم الاسمي، رغم أن 40 سنتًا فقط هي التي انتقلت بين المتداولين. وعلى سبيل الافتراض، إذا كان متوسط السعر نحو 40 سنتًا، فسيكون النقد المقابل لـ14.5 مليار دولار أقرب إلى 5.8 مليارات دولار. لذا فإن الأموال الفعلية المعرضة للخطر أقل مما يوحي به الرقم الرئيسي، رغم أن النمو لا يزال كبيرًا.
الادعاء الثاني: معدل إيرادات سنوي يبلغ 1.8 مليار دولار
يأخذ معدل الإيرادات السنوي الوتيرة الأخيرة ويُسقطها على مدار عام، لذا فهو ليس إيرادًا تحقق بالفعل. وقد أعلنت الشركة هذا الرقم لأعمالها ككل، من دون تقسيمه بين منصاتها الأمريكية والدولية. ويعادل ذلك نحو 150 مليون دولار شهريًا، أو قرابة 1% من الحجم الاسمي الأمريكي في أكتوبر، لكن هذه مقارنة تقريبية لأن الأرقام لا تتطابق تمامًا. كما أن الرقم صادر عن الشركة نفسها وليس مدققًا.
الادعاء الثالث: إنها تتجاوز نطاقًا محدودًا من عالم العملات المشفرة
جاء النمو مدفوعًا بكأس العالم خلال الصيف، وبداية موسم كرة القدم، وعقود الدمج، التي تشبه رهانات التجميع وشكّلت أكثر من 70% من حجم التداول في أحد أيام الأحد. وهذا طلب حقيقي من عامة الناس، لكنه طلب على الرياضة. أرى أن ما يحدث هو وصول جمهور المراهنات الرياضية، لا جمهور التداول المالي بعد. كما أن العقود الرياضية هي الجزء الذي يدور حوله نقاش قانوني.
الادعاء الرابع: الجهات التنظيمية ستسمح لها بالنمو
لم يُحسم الأمر. ويُقال إن الجهة التنظيمية الفيدرالية للمشتقات تحقق في إعلانات المنصة ومدى امتثالها لتسوية سابقة تقيّد وصول المقيمين الأمريكيين إلى موقعها الدولي. ولا تزال القواعد المنظمة للعقود المرتبطة بالرياضة موضع نقاش. قد يحظى المنتج بشعبية، ومع ذلك يواجه قيودًا، لذا فإن الوضوح التنظيمي هو العامل الأكبر الذي قد يرجّح كفة النمو أو يعيقه.
الادعاء الخامس: مستقبل بحجم تريليون دولار
تتوقع مذكرتان بحثيتان صادرتان عن شركتي وساطة حجم تداول سنويًا يتراوح بين نحو 1 تريليون دولار و1.5 تريليون دولار بحلول 2030. وتنطلق إحداهما من نحو 240 مليار دولار في 2026. والانتقال من 240 مليار دولار إلى 1 تريليون دولار خلال أربع سنوات يعني نموًا بنحو 4.2 أضعاف، أو قرابة 43% سنويًا، بحسب حساباتي. وتضع التوقعاتان نحو 45% من ذلك الحجم في الرياضة، والباقي في التمويل والأخبار والثقافة. وتفترض إحداهما أن معدل الاقتطاع الصافي يقترب من 3.25%. هذه مجرد توقعات، وحصة الرياضة تُظهر مدى اعتماد هذه الأطروحة على بقاء المراهنات الرياضية قانونية.
حسابات عقود الدمج التي ينبغي للمتداولين معرفتها
لنفترض أن كل جزء من عقد دمج ثلاثي يُعد رهانًا عادلاً باحتمال 50%، لكن سعر المنصة هو 51 سنتًا لكل جزء. يصبح السعر الإجمالي 0.51 تكعيبًا، أي نحو 13.3%، مقابل احتمال عادل يبلغ 12.5%. وهذا يعني ميزة خفية بنحو 6% ضد المشتري، وترتفع إلى نحو 10% في عقد من خمسة أجزاء. هذه أرقام توضيحية، لكن الفكرة هي أن عقود الدمج تضاعف أي ميزة لدى المنصة.
رأيي: تنمو أسواق التنبؤ بسرعة، وبعض هذا النمو سيستمر، لا سيما في أسواق الاقتصاد الكلي والانتخابات التي تتيح للناس التداول بناءً على توقعاتهم بشأن أسعار الفائدة أو التضخم. لكن الارتفاع الحالي يعتمد على الرياضة والمنتجات الشبيهة برهانات التجميع، وهي الجزء الأكثر عرضة للمخاطر التنظيمية. أرى أنها أصبحت رائجة في الاهتمام، لكن بنيتها لم تصبح كذلك بعد. وما سأراقبه هو مقدار حجم التداول القادم من الأسواق غير الرياضية خلال الأرباع القليلة المقبلة.
هذا ليس نصيحة مالية.
هل ستتداولون عقودًا مرتبطة بالاقتصاد الكلي أو بالأحداث الاقتصادية إذا كان شراؤها سهلًا بقدر شراء الأسهم؟ وهل تعتقدون أن العقود الرياضية ستُقيّد، أم أن الجهات التنظيمية ستسمح بها؟
‍#DailyStandouts #ShareWeekly #WCTCS9
#PredictionMarketVolumeKeepsGrowing
$POLYMARKET
#شارك_أسبوعيًا

أسواق التنبؤ تنمو بسرعة: هل هي مضاربة مؤقتة أم التطور التالي للأسواق المالية؟

تتجاوز أسواق التنبؤ صورتها الأصلية بوصفها منتجًا متخصصًا لهواة العملات المشفرة. ويشير تزايد المشاركة واتساع نطاق العقود المرتبطة بالأحداث إلى أن فئة جديدة من الأنشطة المالية تستقطب اهتمامًا جادًا من السوق.$AMD $AMD

$AMD تُبرز الإيرادات السنوية المقدرة لشركة Polymarket، التي تجاوز معدلها السنوي 1.8 مليار دولار، وحجم التداول الاسمي في أكتوبر، الذي تخطى 14.5 مليار دولار، حجم هذا التوسع. لكن ينبغي تفسير هذه الأرقام بعناية: فمعدل الإيرادات السنوي المقدّر
BeautifulDay
#PredictionMarketVolumeKeepsGrowing
$POLYMARKET
#شاركأسبوعيًا
أسواق التنبؤ تنمو بسرعة: هل هي مضاربة مؤقتة أم التطور التالي للأسواق المالية؟
تتجاوز أسواق التنبؤ صورتها الأصلية كمنتج متخصص لهواة العملات الرقمية. ويشير تزايد المشاركة واتساع نطاق العقود المرتبطة بالأحداث إلى أن فئة جديدة من الأنشطة المالية تحظى باهتمام جاد من السوق.$AMD $AMD
$AMD يسلط معدل الإيرادات السنوي المُسقَط المُعلن لمنصة Polymarket، والذي يتجاوز $1.8 مليار، وحجم تداولها الاسمي في أكتوبر، الذي تخطى $14.5 مليار، الضوء على حجم هذا التوسع. لكن يجدر تفسير هذه الأرقام بحذر: فمعدل الإيرادات السنوي المُسقَط لا يعادل الإيرادات السنوية المحققة، كما أن حجم التداول يقيس نشاط المعاملات، لا مقدار الأموال التي تحتفظ بها المنصة.
1. لماذا تنمو أسواق التنبؤ؟
جاذبيتها واضحة نسبيًا. فبدلًا من المضاربة حصريًا على ارتفاع أو انخفاض سعر البيتكوين أو الأسهم أو السلع، يمكن للمشاركين تداول عقود مرتبطة مباشرة بنتائج مستقبلية محددة.
وتغطي هذه الأسواق نطاقًا متزايدًا من الموضوعات، منها:
- تحركات أسعار العملات الرقمية.
- قرارات البنوك المركزية والمؤشرات الاقتصادية.
- التطورات السياسية والجيوسياسية.
- المنافسات الرياضية والفعاليات العامة الكبرى$AMD .
- التطورات التقنية والمحطات المهمة للشركات.
وهذا يتيح طريقة بديلة للتعبير عن التوقعات بشأن الأحداث غير المؤكدة.$MU
2. هل النمو مستدام؟
لهذا النقاش جانبان.
تستند حجة النمو المؤقت إلى تأثير الانتخابات الكبرى والمنافسات الرياضية وغيرها من الأحداث البارزة. إذ يمكن لهذه المناسبات أن تجذب سيولة استثنائية، لكن المشاركة قد تتراجع عندما يقل عدد الأحداث في التقويم.
ويمثل عدم اليقين التنظيمي عاملًا مهمًا آخر، ولا سيما فيما يتعلق بالعقود المرتبطة بالرياضة والمنصات العاملة في ولايات قضائية مختلفة.
لكن حجة النمو طويل الأمد مثيرة للاهتمام بالقدر نفسه.
فالإعلانات الاقتصادية وبيانات التضخم وقرارات أسعار الفائدة والتطورات المؤسسية تولّد طلبًا متكررًا على المعلومات المتعلقة بالنتائج المستقبلية. وعلى خلاف النشاط المدفوع بالانتخابات، تظل هذه الموضوعات ذات صلة طوال العام.
وإذا تمكنت أسواق التنبؤ من الحفاظ على السيولة واستقطاب مشاركين يعودون إليها باستمرار، فقد تتجاوز فائدتها نطاق الأحداث الإخبارية البارزة المنفردة.
3. أسواق التنبؤ بوصفها بنية تحتية للمعلومات
لعل أهم إسهاماتها قدرتها على ترجمة التوقعات الجماعية إلى أسعار سوق تتغير باستمرار.
فعلى سبيل المثال، يمكن لعقد مرتبط بقرار لمجلس الاحتياطي الفيدرالي أن يقدم مؤشرًا قائمًا على السوق حول كيفية تقييم المشاركين لاحتمالات النتائج المختلفة.
لكن ذلك لا يجعل أسواق التنبؤ أدوات مثالية للتنبؤ. فقد تؤدي محدودية السيولة، وتركّز المشاركين، والتلاعب بالسوق، والتطورات غير المتوقعة إلى تشويه الأسعار.
ومع ذلك، يمكنها تقديم منظور إضافي إلى جانب التوقعات الاقتصادية التقليدية والاستطلاعات ومؤشرات الأسواق المالية.
4. ما الذي ينبغي للمستثمرين متابعته؟
ستعتمد المرحلة التالية من التطور على عدة عوامل:
- استدامة نشاط التداول خارج نطاق الأحداث العالمية الكبرى.
- زيادة السيولة وضيق فروق أسعار العرض والطلب.
- وضوح الأطر التنظيمية في الأسواق المختلفة.
- آليات تسوية شفافة.
- نمو المشاركة المتكررة بدلًا من المضاربة المؤقتة.
ستساعد هذه العوامل على تحديد ما إذا كان بإمكان أسواق التنبؤ أن تتطور لتصبح بنية تحتية مالية راسخة.
منظوري الاستثماري
أرى أسواق التنبؤ مكملًا محتملًا للأسواق المالية التقليدية، لا بديلًا عن الأسهم أو السندات أو العملات الرقمية.
توفر الأسواق التقليدية في المقام الأول فرصًا للتعرض للأصول والأدوات المالية. أما أسواق التنبؤ فتضيف بُعدًا آخر، إذ تتيح للمشاركين التعبير عن آرائهم بشأن نتائج محددة.
لكن ارتفاع حجم التداول وحده لا يثبت الربحية على المدى الطويل أو استدامة الطلب. ففي نهاية المطاف، ستكون اقتصاديات المنصة والامتثال التنظيمي وجودة السيولة عوامل حاسمة.
وقد لا تقتصر الفرصة الأكبر على المراهنة على ما سيحدث لاحقًا، بل قد تتمثل في بناء نظام مالي يصبح فيه عدم اليقين نفسه شيئًا يمكن قياسه وتداوله وتحليله.
سؤال يستحق النقاش: هل ستصبح أسواق التنبؤ في نهاية المطاف أداة معلومات أساسية للمستثمرين، أم سيظل نموها معتمدًا على الأحداث العالمية الكبرى؟
أجرِ بحثك الخاص. ليست نصيحة مالية.
POLYMARKET%⁦0.00⁩+
BTC%⁦0.67⁩-
لماذا يواصل حجم تداول أسواق التنبؤ النمو؟ ثلاثة أسباب تكشف أسرار الضجة التي تحيط بهذا القطاع

لماذا تحظى أسواق التنبؤ فجأة بكل هذا الاهتمام؟ هل بدأ الجميع، جماعيًا، دراسة المستقبل؟
في الواقع، قد تكون هناك ثلاثة عوامل مهمة وراء ذلك.
أولًا، أصبحت المعلومات أكثر وفرة. فوسائل التواصل الاجتماعي والمنصات الإخبارية وأدوات البيانات تساعد المشاركين على معرفة الأحداث الكبرى بسرعة أكبر، ما يتيح مجالًا أوسع للنقاش في أسواق التنبؤ.
ثانيًا، يتزايد عدد سيناريوهات التداول. فمن السياسة والاقتصاد إلى الرياضة والترفيه، يمكن أن تصبح كل أنواع الأحداث المستقبلية محورًا للأسواق، ما يجذب أشخاصًا ذوي اهتمامات مختلفة.
CoinRelyOnUniversal
لماذا يواصل حجم التداول في أسواق التنبؤ الارتفاع؟ ثلاثة أسباب تكشف سر الزخم في القطاع
لماذا تحظى أسواق التنبؤ بهذا القدر من الاهتمام فجأة؟ هل بدأ الجميع بدراسة المستقبل جماعيًا؟
في الواقع، قد تقف وراء ذلك ثلاثة عوامل مهمة.
أولًا، أصبحت المعلومات أكثر وفرة. فوسائل التواصل الاجتماعي والمنصات الإخبارية وأدوات البيانات تتيح للمشاركين الاطلاع على الأحداث الكبرى بسرعة أكبر، ما يمنح أسواق التنبؤ مساحة أوسع للنقاش.
ثانيًا، تعددت مجالات التداول. فمن السياسة والاقتصاد إلى الرياضة والترفيه، يمكن أن تصبح مختلف الأحداث المستقبلية موضع اهتمام الأسواق، ما يجذب مجموعات ذات اهتمامات متنوعة للمشاركة.
ثالثًا، تتطور تجربة السوق باستمرار. ومع تحسّن وظائف المنصات وتجربة المستخدم، قد تنخفض عتبة المشاركة، وقد يتسع نطاق السوق أيضًا.
إن تضافر هذه العوامل يجعل الاهتمام بأسواق التنبؤ ونشاط التداول فيها يحظيان باهتمام متواصل.
لكن تذكّر أن نمو حجم التداول لا يعني أن القطاع يضمن الربح ولا يتكبد الخسائر، كما لا يعني أن جميع المنصات جديرة بالثقة.
قد يكون المستقبل حافلًا بالإثارة، لكن العقلانية هي حقًا مصدر التفوق على المدى الطويل. فالتنبؤ بالمستقبل يتطلب الجرأة، أما إدارة المخاطر فتتطلب الجدية!$MU ‌#预测市场交易量持续增长
repost-content-media
MU%⁦2.42⁩-
$POLYMARKET ‌#PredictionMarketVolumeKeepsGrowing

لطالما استحضر مصطلح «أسواق التنبؤ» صورة ركنٍ متخصص لا يرتاده سوى عشاق العملات المشفرة. لكن أحدث الأرقام التي كشفت عنها Polymarket تبدد هذا التصور تمامًا.

تجاوز معدل الإيرادات السنوي لـ Polymarket 1.8 مليار دولار. والأكثر إثارة للدهشة أن حجم التداول الاسمي على المنصة تخطى 14.5 مليار دولار في أكتوبر وحده، في قفزة هائلة مقارنة بشهر يونيو. ولم يعد الأمر يقتصر على الانتخابات أو الأحداث الرياضية؛ إذ بات الناس يراهنون على كل شيء، من أسعار العملات المشفرة وقرارات البنوك المركزية إلى ظهور تطورات تكنولوجية محددة.

وهذا يقودنا إلى السؤال المحوري الذي ي
User_any
$POLYMARKET ‌#PredictionMarketVolumeKeepsGrowing
لطالما استحضر مصطلح «أسواق التنبؤ» صورًا عن ركن متخصص لا يرتاده سوى المهتمين بالعملات المشفرة. لكن أحدث الأرقام التي أصدرتها Polymarket حطّمت هذا التصور تمامًا.
تجاوز معدل الإيرادات السنوية الجاري لدى Polymarket 1.8 مليار دولار. والأكثر إثارة للدهشة أن حجم التداول الاسمي على المنصة تجاوز 14.5 مليار دولار في أكتوبر وحده، في قفزة هائلة مقارنة بيونيو. لم يعد الأمر يقتصر على الانتخابات أو الأحداث الرياضية؛ فالناس يراهنون الآن على كل شيء، بدءًا من أسعار العملات المشفرة وقرارات البنوك المركزية، وصولًا إلى ظهور تطورات تكنولوجية محددة.
وهذا يقودنا إلى السؤال المحوري الذي يشغل بال الجميع: هل هذا الحجم الهائل مجرد طفرة حماس عابرة أشعلتها الانتخابات والأحداث الرياضية الكبرى، أم أنه يتحول إلى سمة دائمة في المشهد المالي؟
لننظر إلى الأمر من زوايا مختلفة.
إذا كنت تميل إلى نظرية «الفقاعة المؤقتة»، فهناك نقاط وجيهة تستحق النظر. فالأحداث العالمية الاستثنائية التي تحظى بترقب كبير، مثل الانتخابات الأمريكية، تجذب بطبيعتها تدفقًا هائلًا للسيولة. وإذا لم تكن هناك بطولات كبرى (مثل كأس العالم) أو انتخابات بارزة تلوح في الأفق، فقد يتوقع المرء عودة أحجام التداول إلى مستوياتها الطبيعية. علاوة على ذلك، لا تزال هناك تساؤلات مهمة بشأن استدامة هذه الأسواق على المدى الطويل، ولا سيما العقود المرتبطة بالمراهنات الرياضية. فإذا خضع هذا القطاع لرقابة تنظيمية صارمة، فقد يتبخر ببساطة جزء كبير من حجم التداول الحالي.
من ناحية أخرى، يقدم من يرون أن «هذه الأسواق باقية» حججًا مقنعة أيضًا. يزداد اهتمام الناس بتسعير نتائج الأحداث مباشرة، بدلًا من مجرد المضاربة على ارتفاع سعر أصل معين أو انخفاضه. إذا كنت مستثمرًا تتطلع إلى التنبؤ بما إذا كانت بيانات مؤشر أسعار المستهلكين (CPI) ستأتي أعلى من التوقعات أم أدنى منها، فإن أسواق التنبؤ توفر أداة لذلك؛ أداة تعمل كوسيلة مباشرة قائمة على الأحداث، وبأدنى تكاليف للتحوط. وبهذا المعنى، تعمل هذه الأسواق كمخزون ضخم من البيانات، يكشف عما يعتقده «السوق» حقًا، وغالبًا بوضوح أكبر بكثير مما تفعله استطلاعات الرأي أو تعليقات المحللين.
من منظور المستثمر الفرد، لا أرى هذه الأسواق بديلًا للتمويل التقليدي، بل مكملًا له. فبينما تمثل العملات المشفرة أو الأسهم وسائل للاستثمار في أصول محددة، تقدم أسواق التنبؤ طريقة جديدة لتسعير عدم اليقين. وبالطبع، لهذا الأمر محاذير؛ إذ ينبغي للمرء أن يظل واعيًا لمخاطر مثل التعرض للمنصة، وطول فترات التسوية، والرافعة المالية المفرطة.
هل تعتقد أن أسواق التنبؤ، التي تغطي كل شيء من الانتخابات الكبرى إلى الأحداث الرياضية، ستبقى أداة مالية دائمة، أم ترى أننا لا نشهد سوى ذروة مؤقتة في شعبيتها؟
أجرِ بحثك بنفسك 🔎 ليست نصيحة مالية ✔️
#Gate股票畅聊季 #GateStockTalkSeason #ShareWeekly
POLYMARKET%⁦0.00⁩+
PREDICT%⁦13.07⁩+
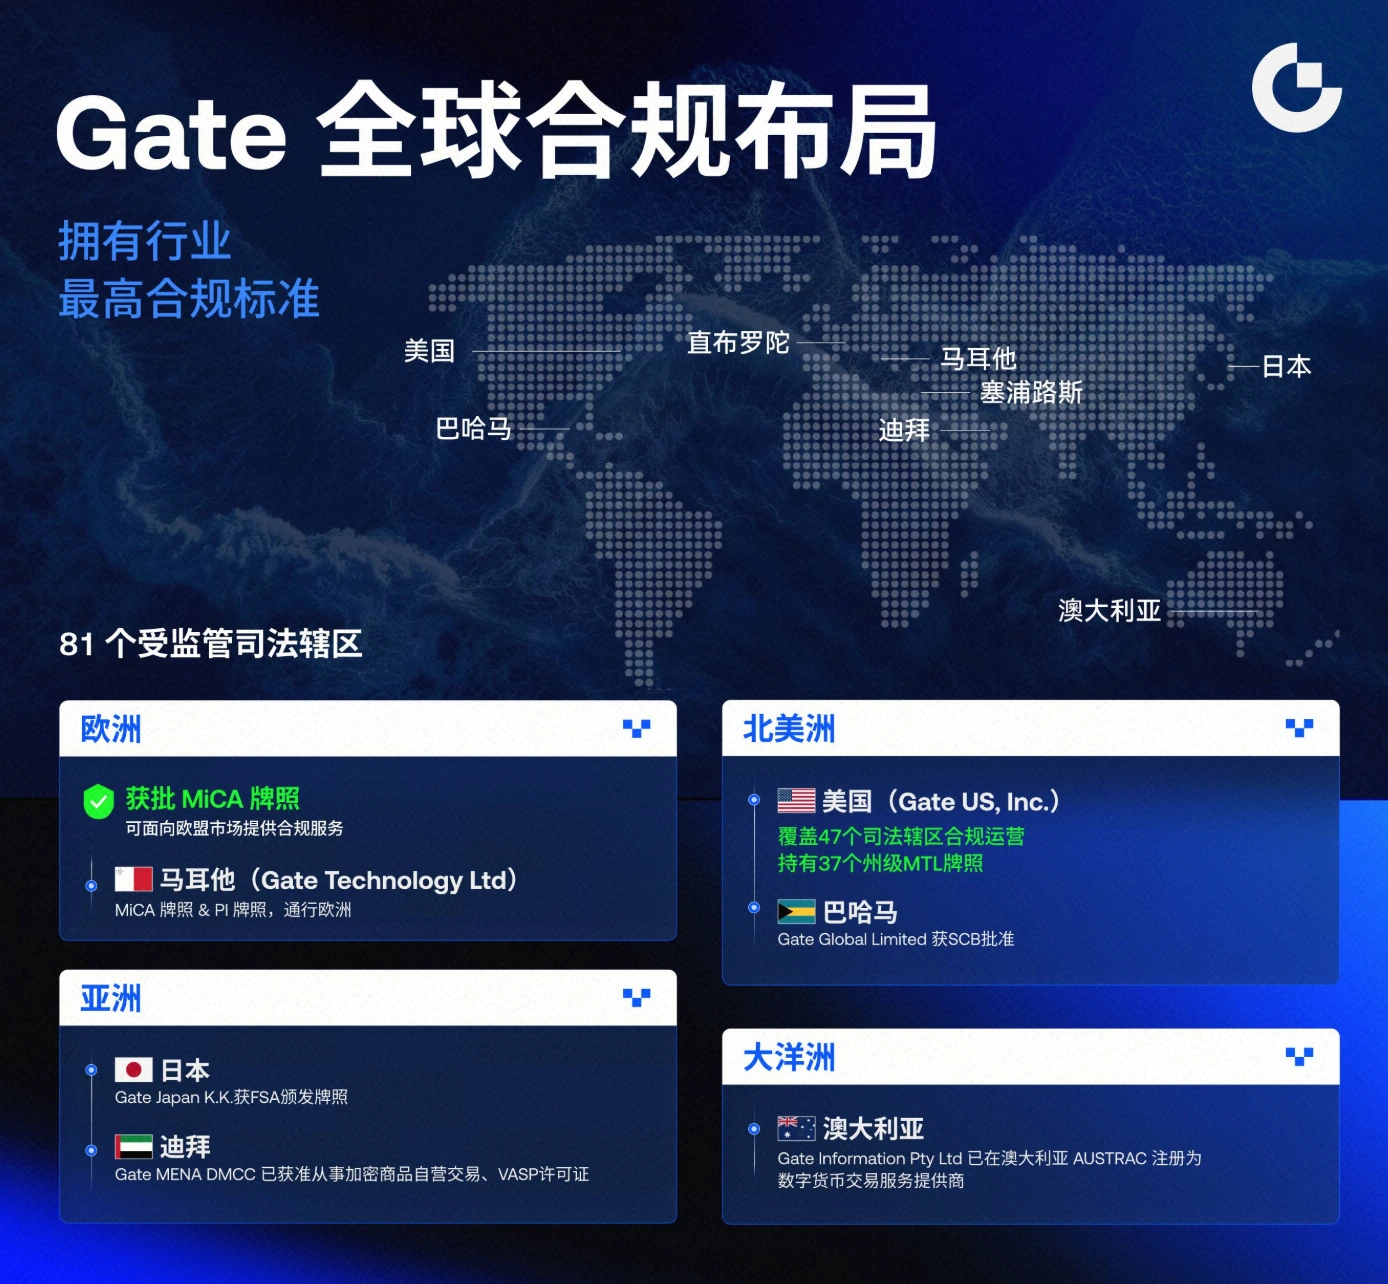
#Gate全球合规版图扩展 أصبحت قدرات الامتثال عائقًا لا يقل أهمية عن السيولة.

لماذا يزداد الامتثال أهمية
لا تدخل الصناديق المؤسسية إلا إلى المنصات المرخّصة: فبدون تراخيص أمريكية وحفظ أصول قابل للتدقيق، لن توافق إدارات الامتثال على ذلك.
تتقلص فرص المراجحة الخارجية: دخل قانون MiCA الأوروبي حيز التنفيذ بالكامل، كما تشدد دول الشرق الأوسط وجنوب شرق آسيا لوائحها.
تُستبعد المنصات الأصغر أولًا: فعلى سبيل المثال، أوقفت AscendEX خدماتها بسبب مشكلات الترخيص والامتثال.

كيفية تقييم حضور Gate

تغطية واسعة: 81 ولاية قضائية تشمل تداول العملات المشفرة وحفظها والمدفوعات ومجالات أخرى.
تكمن قوتها في الحصول على تراخيص عالي
Surrealist5N1K
#Gate全球合规版图扩展 أصبحت قدرات الامتثال عائقًا حاسمًا بقدر السيولة.
لماذا تزداد أهمية الامتثال
لا تدخل الصناديق المؤسسية إلا إلى المنصات المرخصة: فبدون تراخيص أمريكية وخدمات حفظ أصول قابلة للتدقيق، لن توافق إدارات الامتثال على ذلك.
تتقلص فرص المراجحة الخارجية: دخل قانون MiCA للاتحاد الأوروبي حيز التنفيذ بالكامل، كما تشدد اللوائح في الشرق الأوسط وجنوب شرق آسيا.
تُستبعد المنصات الأصغر أولًا: فعلى سبيل المثال، أوقفت AscendEX خدماتها بسبب مشكلات الترخيص والامتثال.
كيف ننظر إلى نطاق حضور Gate
تغطية واسعة: 81 ولاية قضائية تشمل تداول العملات المشفرة والحفظ والمدفوعات ومجالات أخرى.
تكمن قوتها في الحصول على تراخيص عالية القيمة في عدة أسواق رئيسية، مع تراخيص منفصلة في كل ولاية قضائية. وهذا أكثر أهمية من مجرد امتلاك عدد كبير من التراخيص.
تراخيص عالية القيمة: لديها ترخيص MiCA من مالطا وترخيص VARA من دبي، فضلًا عن تسجيلات لدى هيئة الرقابة المالية اليابانية (FSA) وهيئة AUSTRAC الأسترالية.
تراخيص منفصلة في كل منطقة: لديها في أوروبا تسجيل في ليتوانيا وترخيص MiCA من مالطا، ما يوفر مرونة أكبر في مواجهة المخاطر التنظيمية.
تغطية واسعة لتراخيص الولايات الأمريكية: حصلت Gate US على نحو 30 ترخيصًا لتحويل الأموال على مستوى الولايات، تغطي 40 ولاية قضائية.
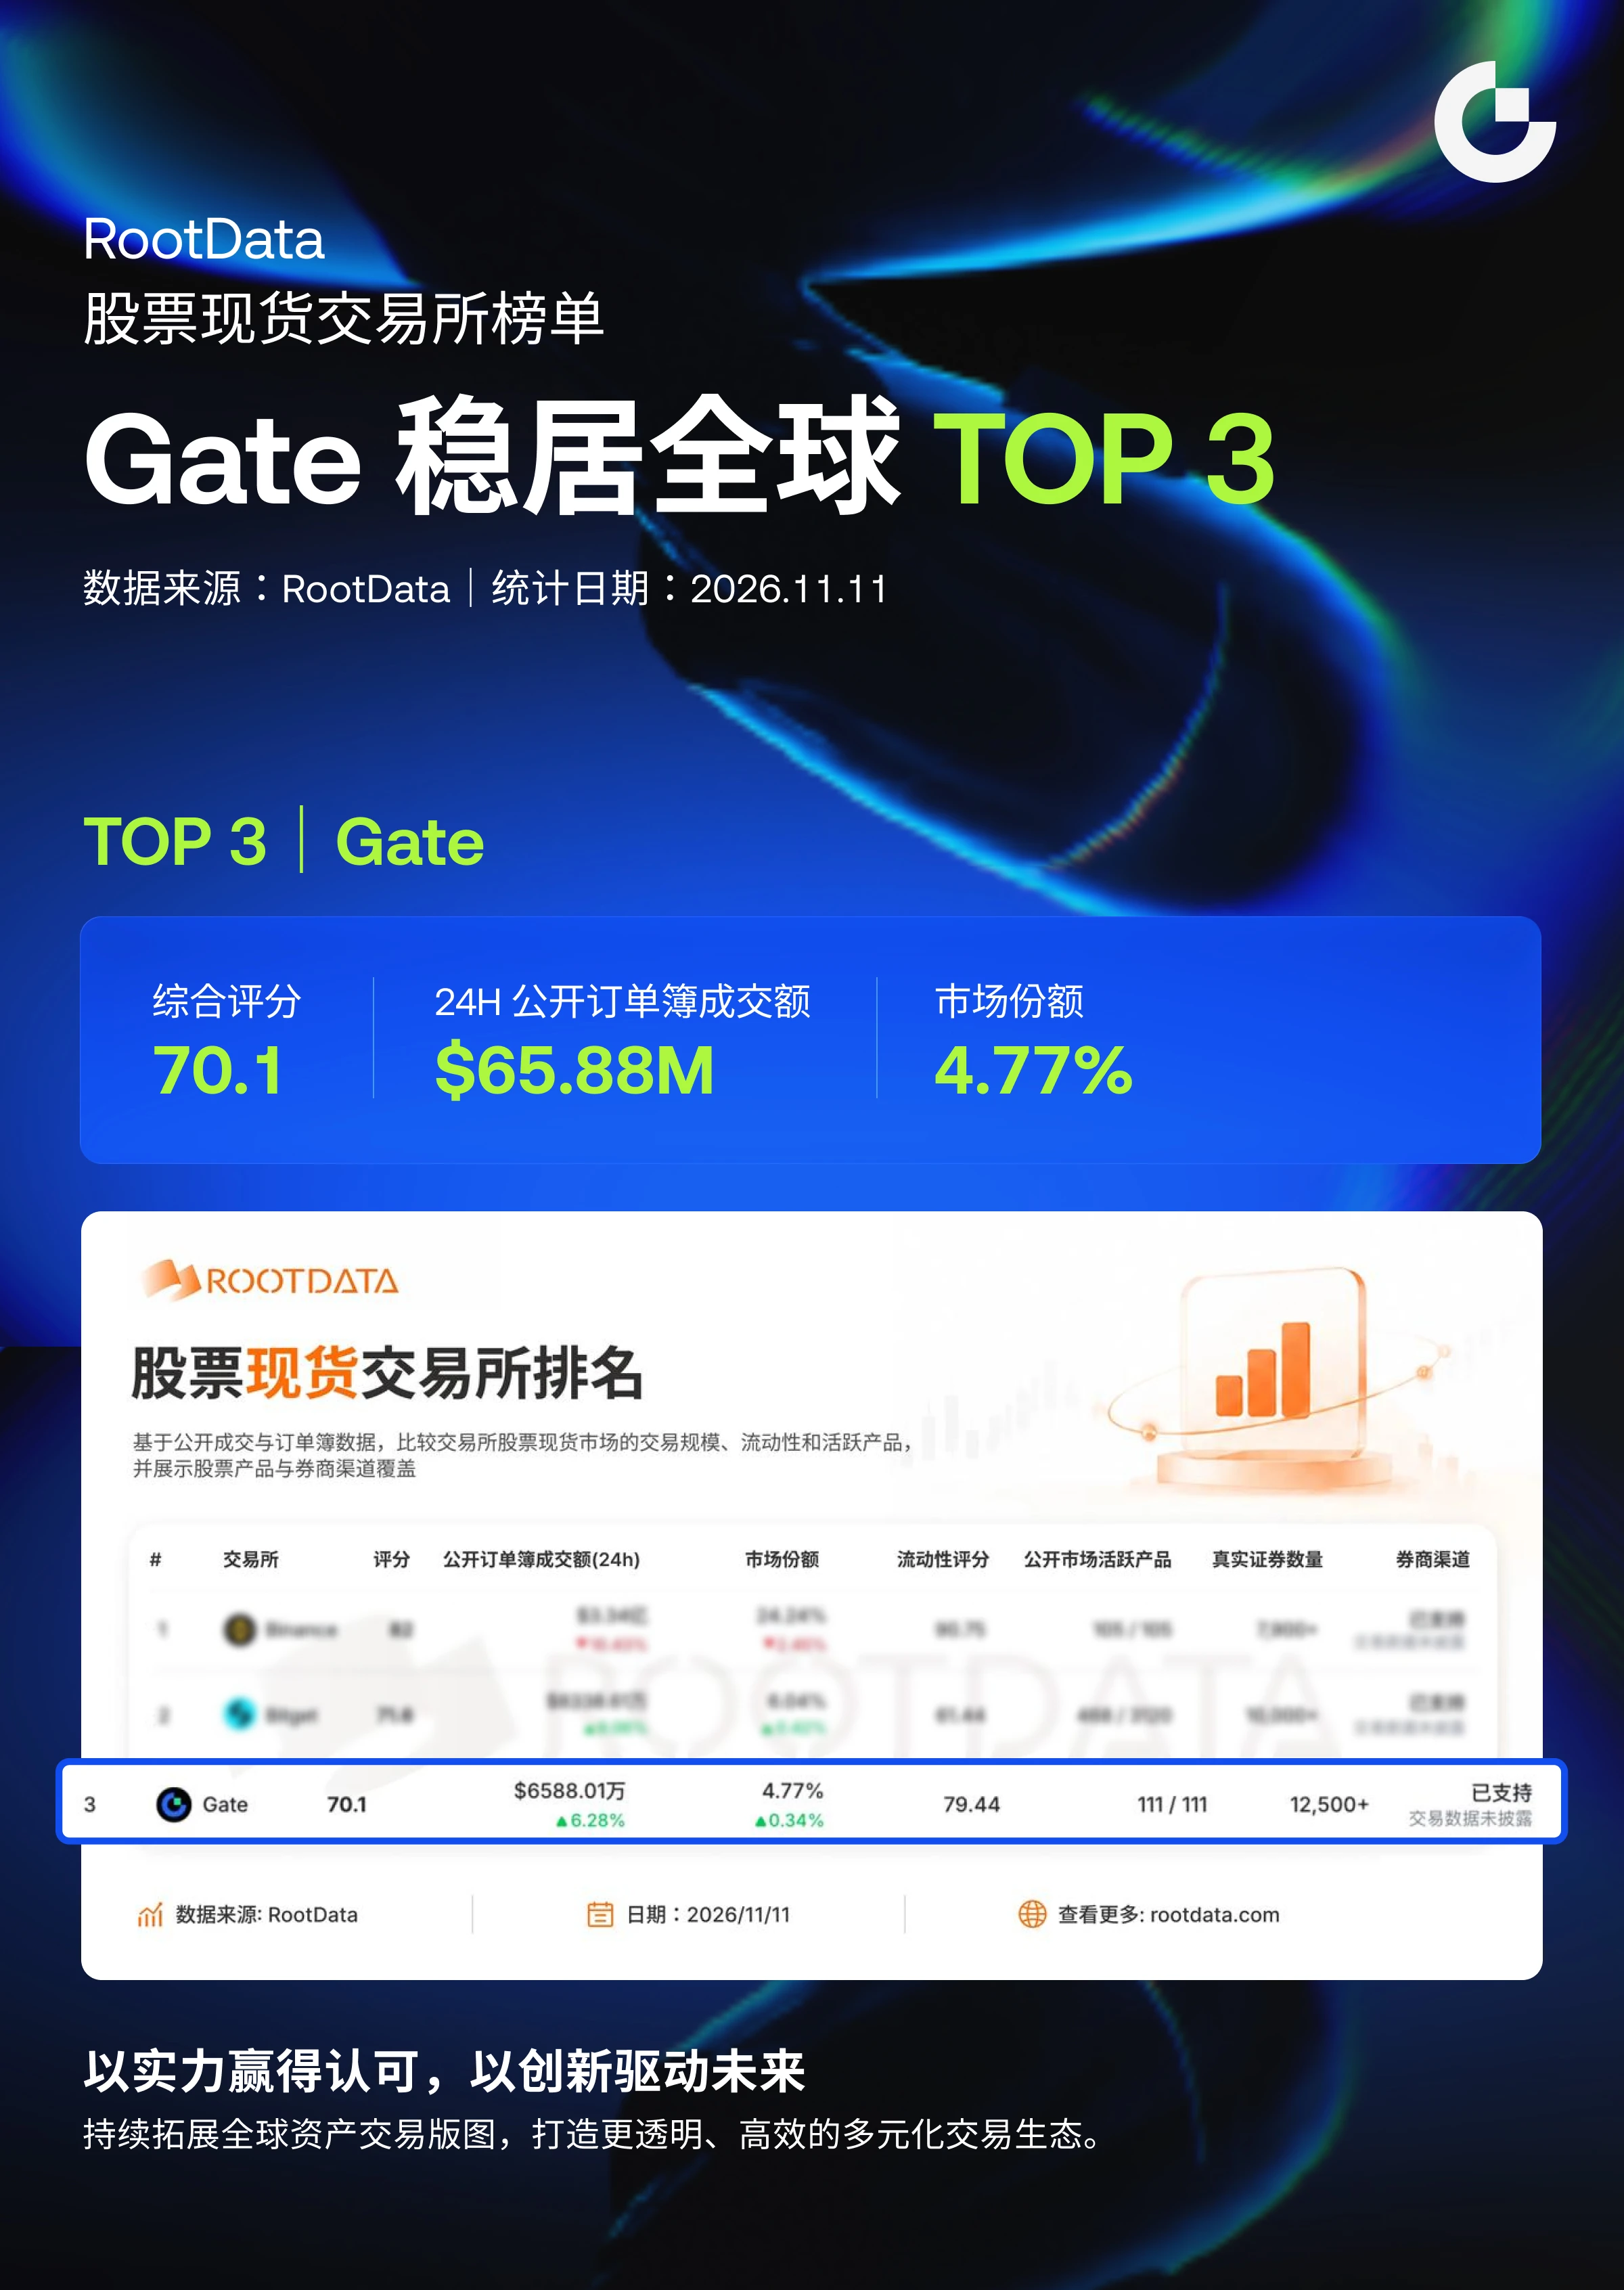
شفافية عالية للاحتياطيات: تبلغ نسبة الاحتياطيات الإجمالية نحو 127%، وقد جرى الإفصاح عنها باستخدام براهين المعرفة الصفرية؛ وتصنفها RootData في المرتبة الثانية عالميًا من حيث الشفافية.
يمكن أن تساعد هذه التراخيص Gate على دخول مزيد من الأسواق وتجعل جذب الصناديق المؤسسية أسهل.
#GateGlobalComplianceExpansion
التوسع العالمي لـ GATE في الامتثال: 81 ولاية قضائية خاضعة للتنظيم وأساس أقوى للأصول الرقمية.

يحتاج أيٌّ من منصات تداول العملات المشفرة العالمية إلى ما هو أكثر بكثير من حجم تداول مرتفع أو تشكيلة واسعة من الرموز أو منتجات جذابة. فهو يحتاج إلى إطار واضح للعمل بمسؤولية عبر الأنظمة القانونية المختلفة، وحماية العملاء، وإدارة المخاطر، والتواصل بشفافية. يمتد النطاق التنظيمي المعلن لـ Gate حاليًا إلى 81 ولاية قضائية خاضعة للتنظيم في أوروبا وأمريكا الشمالية وآسيا وأوقيانوسيا. ويُعد ذلك محطة مهمة في تطور أعمالها الدولية، ويعكس الأهمية المتزايدة للتنظيم في قطاع الأصول الرق
HighAmbition
#GateGlobalComplianceExpansion
التوسع العالمي لـ GATE في مجال الامتثال: 81 ولاية قضائية خاضعة للتنظيم وأساس أقوى للأصول الرقمية.
يحتاج أيٌّ من منصات تداول العملات المشفرة العالمية إلى ما هو أكثر بكثير من حجم تداول مرتفع، أو تشكيلة واسعة من الرموز، أو منتجات جذابة. فهو يحتاج إلى إطار واضح للعمل بمسؤولية عبر أنظمة قانونية مختلفة، وحماية العملاء، وإدارة المخاطر، والتواصل بشفافية. يمتد نطاق الامتثال الذي أعلنت عنه Gate الآن إلى 81 ولاية قضائية خاضعة للتنظيم في أوروبا وأمريكا الشمالية وآسيا وأوقيانوسيا. ويُعد ذلك محطة مهمة في تطور أعمالها الدولية، ويعكس الأهمية المتزايدة للتنظيم في قطاع الأصول الرقمية.
يشمل التقدم الذي أحرزته Gate في مجال الامتثال عدة أطر تنظيمية وتسجيلات مهمة. ففي أوروبا، حصلت Gate Europe على ترخيص الأسواق في الأصول المشفرة (MiCA) وترخيص مؤسسة دفع. وفي الولايات المتحدة، حصلت كيانات Gate على تراخيص تحويل الأموال على مستوى الولايات في ولايات قضائية متعددة. وفي اليابان، تعمل Gate من خلال كيان مسجل محليًا بموجب إطار هيئة الخدمات المالية. وفي دبي، حصلت Gate Technology FZE على ترخيص مزود خدمات الأصول الافتراضية من هيئة تنظيم الأصول الافتراضية، بينما كيان Gate الأسترالي مسجل لدى AUSTRAC بصفته مزودًا لخدمات تداول العملات الرقمية. ولا يمكن اعتبار هذه الموافقات والتسجيلات متبادلة أو متكافئة؛ إذ ينطبق كل منها على كيان قانوني ونشاط وولاية قضائية محددة. فالترخيص في بلد ما لا يمنح تلقائيًا صلاحية تقديم كل منتجات Gate في أي بلد آخر.
يوضح رقم 81 ولاية قضائية اتساع الحضور التنظيمي الذي تعلنه Gate، لكن جودة الامتثال لا تُقاس برقم بارز فحسب. بل تعتمد على الإشراف المستمر، والحوكمة، وإعداد التقارير، والعناية الواجبة تجاه العملاء، ومراقبة المعاملات، والأمن السيبراني، وضوابط حفظ الأصول، والقدرة على الاستجابة للتغييرات التنظيمية. وأرى أن توسع Gate خطوة مهمة، لأن النمو العالمي طويل الأمد يتطلب مساءلة محلية، لا مجرد موقع إلكتروني يمكن الوصول إليه من مختلف أنحاء العالم.
ماذا يعني امتثال منصة التداول للمتداولين يوميًا؟
بالنسبة إلى المستخدمين العاديين، ينبغي أن يترجم الامتثال إلى معايير تشغيل أوضح وضمانات أكثر تنظيمًا للعملاء. تساعد إجراءات اعرف عميلك (KYC) على التحقق من الهويات، بينما تهدف ضوابط مكافحة غسل الأموال (AML) إلى كشف الأنشطة المالية المشبوهة ومنعها. وتساعد مراقبة المعاملات، وفحص العقوبات، وحفظ السجلات، والمراجعات القائمة على المخاطر، المنصات على تحديد الأنماط غير المعتادة والوفاء بالتزاماتها القانونية. وقد تتطلب هذه الإجراءات أحيانًا تحققًا إضافيًا أو تؤخر بعض المعاملات، لكنها جزء من تشغيل خدمة مالية خاضعة للتنظيم.
ويكتسب الامتثال أهمية أيضًا عندما يحتاج المستخدمون إلى معلومات واضحة عن الكيان القانوني الذي يقدم الخدمة، وسبل الحماية المتاحة، وطريقة التعامل مع الشكاوى، والمنتجات المتاحة في مواقعهم. فالتسجيل التنظيمي لا يمثل ضمانًا ضد الاختراق أو خسائر السوق أو الإخفاقات التشغيلية. وقد تظل الأصول المشفرة متقلبة، ويمكن للمستخدمين خسارة بعض استثماراتهم أو كلها. ومن وجهة نظري، يشكل الامتثال أساسًا للثقة، لا وعدًا بانعدام المخاطر. لذا ينبغي للمتداولين الاستمرار في استخدام كلمات مرور قوية، والمصادقة متعددة العوامل، وضوابط السحب، وممارسات حفظ الأصول بعناية.
ما مدى أهمية التراخيص التنظيمية عند اختيار منصة تداول؟
أعتبر الوضع التنظيمي من أول الأمور التي ينبغي للمستخدمين التحقق منها. فالترخيص أو التسجيل قد يدل على أن كيانًا بعينه استوفى متطلبات محددة لأنشطة معينة، وأنه يخضع لقواعد الجهة التنظيمية. كما قد يوفر هيكلًا أوضح للمساءلة مقارنة بالعمل من دون إطار تنظيمي محدد. ومع ذلك، ينبغي للمستخدمين التحقق من الكيان القانوني المعني، ونطاق الترخيص، والبلد، والأنشطة المسموح بها، وأي قيود مفروضة. ولا ينبغي أبدًا اعتبار كلمة «مرخص» ضمانًا شاملًا بأن كل خدمة تخضع للتنظيم بالطريقة نفسها.
إن الحضور الذي تعلنه Gate في 81 ولاية قضائية خاضعة للتنظيم، إلى جانب ترخيص MiCA، وتراخيص تحويل الأموال على مستوى الولايات الأمريكية، وإطار هيئة الخدمات المالية اليابانية، وترخيص VARA في دبي، وتسجيل AUSTRAC في أستراليا، يوفر للمستخدمين معلومات ملموسة للتحقق منها. كما تنشر Gate إفصاحاتها التنظيمية، ما يتيح للمستخدمين مراجعة الكيانات والموافقات ذات الصلة. وأقدّر هذا التركيز على إتاحة معلومات الامتثال بوضوح بدلًا من الاكتفاء باللغة التسويقية. ينبغي لمنصة التداول القوية أن تسهّل على العملاء فهم الجهة التي تدير الخدمة والقواعد التي تخضع لها.
ما الأهم: التراخيص، أم أمن الأصول، أم عمق التداول وتجربة المنتجات؟
أرى أن الأولوية لمزيج من هذه العوامل، على أن يشكل الامتثال وأمن الأصول الأساس، تليهما السيولة وعمق التداول وتجربة المنتجات. فهذه العوامل يعزز بعضها بعضًا. قد توفر المنصة أسواقًا كثيرة وتنفيذًا تنافسيًا، لكن هذه المزايا تقل أهميتها إذا لم يستطع العملاء فهم إطارها القانوني أو كيفية حماية أصولهم. وبالمثل، لا يكفي وجود إطار امتثال وحده إذا افتقرت المنصة إلى تنفيذ موثوق، ورسوم واضحة، وأنظمة مستقرة، أو منتجات مفيدة.
وهنا تعزز إفصاحات Gate الأمنية الصورة العامة. فقد أظهر تقرير إثبات الاحتياطيات الصادر عن Gate بتاريخ October 18, 2026 إجمالي احتياطيات بلغ نحو $8.688 billion مقابل أرصدة صافية للعملاء بلغت نحو $7.333 billion، محققًا نسبة احتياطيات إجمالية قدرها 118.49% وفائضًا في قيمة الاحتياطيات بنحو $1.356 billion. وبالنسبة المئوية، تجاوزت الاحتياطيات صافي أرصدة العملاء بنسبة 18.49%. وشمل التقرير 496 أصلًا، واستخدم تقنية Merkle Tree وتقنية zk-SNARK لدعم تحقق المستخدمين. وتُعد هذه مقاييس مهمة للشفافية، وإن كان ينبغي عدم الخلط بين تقرير الاحتياطيات وضمان شامل ضد كل المخاطر التشغيلية أو مخاطر السوق أو الحفظ.
كما قدمت Gate إثبات الأمن (PoSEC)، الذي يركز على كيفية تخزين الأصول، لا على مجرد كفاية الاحتياطيات المعلنة لتغطية أرصدة العملاء. وفي لقطة البيانات بتاريخ November 4, 2026، أعلنت Gate أن نسبة تغطية التخزين البارد بلغت 104.58%. وشكل التخزين البارد 88.26% من هيكل التخزين المُفصح عنه، في حين شكلت المحافظ الساخنة 11.74%. وتعني نسبة تغطية تتجاوز 100%، وفق المنهجية التي أعلنتها Gate، أن أصول التخزين البارد وحدها كانت كافية لتغطية جميع أصول المستخدمين في لقطة البيانات، حتى في سيناريو افتراضي تُفقد فيه جميع أصول المحافظ الساخنة. وهذا مقياس إضافي مفيد، لأن كفاية الاحتياطيات وأمن التخزين يجيبان عن سؤالين مختلفين.
تستحق الأرقام المئوية وضعها في سياقها. فنسبة الاحتياطيات البالغة 118.49% تزيد بمقدار 18.49 نقطة مئوية على معيار 100%، بينما تتجاوز تغطية التخزين البارد البالغة 104.58% التغطية الكاملة بمقدار 4.58 نقطة مئوية. وينبغي قراءة هذه الأرقام مع مراعاة تواريخ لقطات البيانات ومنهجياتها. وتفيد Gate بأن التحقق المستقل من أحدث لقطة بيانات لـ PoSEC، الذي يجريه طرف ثالث، لا يزال قيد التنفيذ؛ لذا ينبغي للمستخدمين التحقق من التقرير النهائي عند صدوره. وتكون الشفافية أقوى عندما توضح المنصات ليس الأرقام الإيجابية فحسب، بل أيضًا طريقة الحساب وتاريخ التقرير وحالة التحقق.
لماذا يكتسب نهج Gate العالمي أهمية؟
يمضي قطاع الأصول الرقمية نحو مرحلة قد تصبح فيها الثقة والمساءلة التنظيمية والإدارة الشفافة للأصول بأهمية السرعة وابتكار المنتجات. تأسست Gate في 2013، وواصلت تطوير عملياتها الدولية. ويشكل حضورها المعلن في 81 ولاية قضائية خاضعة للتنظيم جزءًا مهمًا من استراتيجيتها طويلة الأمد. ويتيح الجمع بين العمل التنظيمي والتراخيص المنشورة وإثبات الاحتياطيات وإطار إثبات الأمن الأحدث للمستخدمين عدة جوانب منفصلة للتحقق منها، بدلًا من مطالبتهم بالاعتماد على ادعاء واحد.
ومن وجهة نظري الشخصية، تستحق Gate التقدير لإعطائها الأولوية للامتثال والأمن على المدى الطويل، مع مواصلة توسيع منتجاتها وحضورها العالمي. وسأمنح Gate الأولوية عند تقييم مزيج ما تفصح عنه من نطاق تنظيمي وشفافية للاحتياطيات وتقارير أمن التخزين ومنظومة المنتجات. وهذا تقييم للمعلومات المنشورة، وليس ادعاءً بأن أي منصة تداول خالية من المخاطر أو مناسبة لكل مستخدم.
أما بالنسبة إلى المتداولين اليوميين، فالدرس العملي بسيط: لا تختاروا منصة تداول لمجرد عرض ترويجي أو إدراج رمز أو رسوم معلنة منخفضة. تحققوا من إتاحة الخدمة المعنية في ولايتكم القضائية، وحددوا الكيان القانوني، واقرؤوا إفصاحات التراخيص، وافهموا ترتيبات الحفظ والسحب، وقارنوا السيولة والرسوم، وفعّلوا مزايا أمان الحساب. تختلف الأذونات التنظيمية وإتاحة المنتجات بين البلدان وقد تتغير. وتحدد شروط Gate نفسها المواقع والخدمات المحظورة، لذا يجب على كل مستخدم التأكد من أهليته المحلية قبل فتح حساب أو استخدامه.
الخلاصة: يجب بناء الثقة على الأدلة
أعتقد أن المرحلة المقبلة من انتشار العملات المشفرة ستكافئ المنصات التي تجمع بين التنظيم المسؤول والاحتياطيات الشفافة وضوابط تخزين الأصول القوية وبنية التداول الموثوقة والمنتجات المفيدة. ويُظهر توسع Gate إلى 81 ولاية قضائية خاضعة للتنظيم، وإطاراها الأوروبيان المتمثلان في MiCA وترخيص مؤسسة الدفع، وتراخيص تحويل الأموال الأمريكية على مستوى الولايات، والتسجيل المتعلق باليابان، وترخيص VARA في دبي، وتسجيل AUSTRAC الأسترالي، حجم جهودها في مجال الامتثال. كما تضيف نسبة الاحتياطيات البالغة 118.49% وتغطية التخزين البارد البالغة 104.58% معلومات أمنية قابلة للقياس إلى هذه الصورة.
إذا كان عليّ اختيار ما يكتسب الأهمية الأكبر، فسأضع المساءلة التنظيمية وأمن الأصول أولًا، ثم أقيّم السيولة وعمق التداول والرسوم وتجربة المنتجات. فالمنصة الأفضل ليست بالضرورة صاحبة أكبر عدد من الأسواق؛ بل هي التي توضح قواعدها، وتحمي الأصول بمسؤولية، وتنفذ الصفقات بموثوقية، وتحترم متطلبات كل ولاية قضائية. ويمنحني نهج Gate أسبابًا إيجابية لتقدير ما أحرزته من تقدم، مع الاستمرار في حث المستخدمين على التحقق من أحدث الإفصاحات واتخاذ قرارات مستقلة.#ShareWeekly
#Gate全球合规版图扩展
repost-content-media
#Gate全球合规版图扩展
تصل شبكة Gate العالمية للامتثال إلى 81 ولاية قضائية خاضعة للتنظيم!

يتطلب إنشاء منصة تداول عملات رقمية عالمية بحق أكثر من مجرد أحجام تداول مرتفعة ومجموعة واسعة من المنتجات؛ فهو يستلزم التزامًا راسخًا بالامتثال التنظيمي والشفافية وبناء الثقة على المدى الطويل.

تواصل Gate تعزيز حضورها العالمي من خلال توسيع نطاق جهودها في مجال الامتثال في أوروبا وأمريكا الشمالية وآسيا وأوقيانوسيا.

تغطي Gate 81 ولاية قضائية خاضعة للتنظيم، وقد حصلت على التراخيص والتسجيلات التنظيمية اللازمة في أسواق عديدة، منها:

* 🇪🇺 MiCA في أوروبا
* 🇺🇸 تراخيص تحويل الأموال على مستوى الولايات (MTLs) في الولايات
ybaser
#Gate全球合规版图扩展
شبكة الامتثال العالمية لدى Gate تمتد لتشمل 81 ولاية قضائية خاضعة للتنظيم!
يتطلب إنشاء منصة تداول عملات رقمية عالمية بحق ما هو أكثر من مجرد أحجام تداول كبيرة ومجموعة واسعة من المنتجات؛ فهو يستلزم التزامًا راسخًا بالامتثال التنظيمي والشفافية وبناء الثقة على المدى الطويل.
تواصل Gate تعزيز حضورها العالمي من خلال توسيع جهود الامتثال في أوروبا وأمريكا الشمالية وآسيا وأوقيانوسيا.
وتشمل Gate 81 ولاية قضائية خاضعة للتنظيم، وقد حصلت على التراخيص والتسجيلات التنظيمية اللازمة في العديد من الأسواق، بما في ذلك:
* 🇪🇺 MiCA في أوروبا
* 🇺🇸 تراخيص تحويل الأموال على مستوى الولايات (MTLs) في الولايات المتحدة
* 🇯🇵 هيئة الخدمات المالية (FSA) في اليابان
* 🇦🇪 سلطة تنظيم الأصول الافتراضية (VARA) في دبي
* 🇦🇺 AUSTRAC في أستراليا
من تداول العملات الرقمية وإدارة الأصول إلى حلول الدفع العالمية، أصبح الامتثال التنظيمي حجر الزاوية للنمو المستدام لقطاع الأصول الرقمية.
إذًا، ما الذي يعنيه هذا للمستثمرين الأفراد؟
تتجاوز منصة التداول الممتثلة مجرد استيفاء المتطلبات القانونية؛ فهي تعزز الثقة والمساءلة، وتوفر بيئة أكثر أمانًا للمستخدمين.
عند اختيار منصة لتداول العملات الرقمية، ما العامل الأهم بالنسبة إليك؟
🔹 الامتثال التنظيمي والتراخيص
🔹 أمن الأصول وحمايتها
🔹 سيولة التداول وعمق السوق
🔹 تنوع المنتجات وتجربة المستخدم
🔹 الإنصاف والمساواة بين جميع العملاء فيما يتعلق بأنظمة المكافآت وتوزيعها. حتى لو كانت منصة تداول العملات الرقمية حاصلة على جميع التراخيص اللازمة، فإنها لا تكون جديرة بالثقة تمامًا إذا لم تعامل جميع عملائها بإنصاف ومساواة، كأن تفتقر إلى الإنصاف في توزيع المكافآت خلال الحملات الترويجية، أو تمنح الأولوية باستمرار لمواطني بلدها، أو تخصص جميع المكافآت لهم وحدهم. فهذا يشير إما إلى خلل أو قصور جوهري في إدارتها، أو إلى أنها ببساطة لا تستحق الثقة بالكامل.
🔹 في رأيي، ينبغي للإدارة العليا في Gate إجراء مراجعة للتأكد من توزيع جميع المكافآت التي مُنحت خلال الأشهر القليلة الماضية بإنصاف ومن دون أي شكل من أشكال التمييز.
@Dr. Han
repost-content-media
#Gate全球合规版图扩展 أصبحت قدرات الامتثال عائقًا لا يقل أهمية عن السيولة.

لماذا تزداد أهمية الامتثال
لا تدخل الصناديق المؤسسية إلا إلى المنصات المرخصة: فبدون تراخيص أمريكية وحفظ أصول قابل للتدقيق، لن توافق إدارات الامتثال عليها.
تتقلص فرص المراجحة الخارجية: دخلت لائحة MiCA الأوروبية حيز التنفيذ بالكامل، كما تشدد دول الشرق الأوسط وجنوب شرق آسيا لوائحها.
تتعرض المنصات الأصغر للإقصاء أولًا: فعلى سبيل المثال، أوقفت AscendEX خدماتها بسبب مشكلات الترخيص والامتثال.

كيفية تقييم انتشار Gate

تغطية واسعة: 81 ولاية قضائية تشمل تداول العملات المشفرة والحفظ والمدفوعات ومجالات أخرى.
تكمن قوتها في الحصول على تراخ
ThisIsTranslateContent:
#Gate全球合规版图扩展 أصبحت القدرة على الامتثال شرطًا أساسيًا لا يقل أهمية عن السيولة.
لماذا يزداد الامتثال أهمية؟
لا تدخل الأموال المؤسسية إلا المنصات المرخّصة: فبدون ترخيص أمريكي وخدمات حفظ أصول قابلة للتدقيق، لن توافق أقسام الامتثال.
تتقلص فرص المراجحة الخارجية: دخل إطار MiCA الأوروبي حيز التنفيذ بالكامل، كما تشدد دول الشرق الأوسط وجنوب شرق آسيا الرقابة.
تُقصى المنصات الصغيرة والمتوسطة أولًا: فقد أوقفت AscendEX خدماتها بسبب مشكلات تتعلق بالترخيص والامتثال.
كيف يمكن النظر إلى انتشار Gate؟
تغطية واسعة: تشمل 81 ولاية قضائية مجالات مثل تداول العملات المشفرة وحفظ الأصول والمدفوعات.
تتمثل الميزة الأساسية في الحصول على تراخيص عالية القيمة في عدة أسواق رئيسية، مع استخراج ترخيص منفصل في كل ولاية قضائية. وهذا أكثر أهمية من مجرد زيادة عدد التراخيص.
تراخيص عالية القيمة: تشمل ترخيص MiCA في مالطا، وترخيص VARA في دبي، وترخيص FSA في اليابان، والتسجيل لدى AUSTRAC في أستراليا.
ترخيص منفصل في كل منطقة: في أوروبا، لديها تسجيل في ليتوانيا وترخيص MiCA في مالطا، ما يعزز قدرتها على مواجهة المخاطر التنظيمية.
انتشار واسع للتراخيص على مستوى الولايات الأمريكية: حصلت Gate US على نحو 30 ترخيصًا لتحويل الأموال على مستوى الولايات، تغطي 40 ولاية قضائية.
شفافية عالية في الاحتياطيات: يبلغ معدل الاحتياطي الإجمالي نحو 127%، مع الإفصاح باستخدام إثباتات المعرفة الصفرية، وتحتل المرتبة الثانية عالميًا في الشفافية وفقًا لـ RootData.
تساعد هذه التراخيص Gate على دخول مزيد من الأسواق، كما تسهّل عليها جذب الأموال المؤسسية.
repost-content-media
#GateGlobalComplianceExpansion
#توسع_الامتثال_العالمي_لـGate

تشير الخطوات الجديدة التي اتخذتها منصة توسّع نطاق عملها في مجال الامتثال عالميًا إلى مرحلة تعيد صياغة الصلة بين السوق والإطار التنظيمي. وينبغي النظر إلى هذا التوسع بالتوازي مع بناء الثقة، لا باعتباره مسعى للنمو فحسب، إذ يكشف عن مسار يستدعي نظرة متأنية.

تتمثل أبرز ملامح هذا المسار في شبكة امتثال تشكّلت بفضل الحصول على التراخيص في مناطق مختلفة وبناء روابط محلية فيها، لأن الإطار الذي يتوافق مع مجموعة القواعد في كل منطقة يشكل أساسًا أقوى بكثير من نهج ضيق يُدار من مركز واحد.

وتتجلى أبرز المؤشرات الملموسة على هذا التوسع في تعزيز التحقق
discovery
#GateGlobalComplianceExpansion
#توسع_الامتثال_العالمي_لـGate
تشير الخطوات الجديدة التي تتخذها منصة لتوسيع نطاق أعمالها في الامتثال على مستوى العالم إلى مرحلة تعيد تشكيل الصلة بين السوق والإطار التنظيمي. وينبغي النظر إلى هذا التوسع بالاقتران مع بناء الثقة، لا باعتباره مجرد مسعى للنمو، فهو يكشف عن مسار يستدعي نظرة متأنية.
يتمثل العنوان الأبرز في هذا المسار في شبكة امتثال تشكلت بفضل التصاريح التي حصلت عليها المنصة في مناطق شتى والروابط المحلية التي بنتها فيها، إذ إن إطارًا يراعي قواعد كل منطقة يشكل أساسًا أقوى بكثير من نهج ضيق يُدار من مركز واحد.
وتتجلى أبرز المؤشرات الملموسة لهذا التوسع في تعزيز إجراءات التحقق من هويات المستخدمين، وزيادة الضوابط الرامية إلى مكافحة غسل الأموال، ووضع قواعد أوضح لحماية الأصول. وتبرز هذه الخطوات بوصفها عوامل تؤثر مباشرة في الثقة التي يبنيها المستخدم مع المنصة.
كما تبرز خطوات تعزيز الشفافية باعتبارها جزءًا مهمًا من هذا التوسع، إذ يُعد إعداد التقارير بانتظام، والشفافية في أعمال التدقيق، والرسائل الواضحة بشأن إدارة المخاطر من بين التدابير الأساسية التي ينظر إليها المشاركون في السوق عند تقييم المنصة، وتؤدي هذه الشفافية دورًا محوريًا في بناء الثقة على المدى الطويل.
ولا ينبغي النظر إلى هذا التوسع باعتباره واجبًا قانونيًا فحسب، إذ إن تعزيز إطار الامتثال يسهّل دخول مناطق جديدة، ويعزز العلاقات مع الجهات المؤسسية، ويتيح حوارًا أكثر إيجابية بين السوق والهيئات التنظيمية، بما يسهم في بناء علاقة أكثر انفتاحًا.
وبالطبع، لا تتطور القواعد في كل منطقة بالوتيرة نفسها، ويُظهر هذا التفاوت مدى صعوبة تحقيق نتائج متساوية لأعمال الامتثال في كل مكان. لكن هذا الوضع لا يعني ضعف العزم على التوسع؛ بل إن القدرة على التكيف مع أطر متنوعة تبرز بوصفها مهارة أساسية في مسيرة المنصة على المدى الطويل.
ولهذا، عند متابعة هذا التوسع، سيكون من الأجدى تكوين رؤية أشمل وأكثر توازنًا عبر تقييم الأثر الفعلي للعمل على أرض الواقع، والمكاسب التي يلمسها المستخدمون، والمسار المستمر لخطوات تعزيز الشفافية، واتجاه الحوار القائم مع الهيئات التنظيمية، بدلًا من التركيز على عدد التصاريح التي جرى الحصول عليها فحسب.
في نهاية المطاف، ينبغي النظر إلى التوسع العالمي في الامتثال باعتباره عتبة تُرسى عندها الثقة على أساس مؤسسي، لا سببًا للحماس المفرط. وينبغي أن تتشكل الخيارات المتخذة عند هذه العتبة وفق رؤية تدريجية ومنضبطة وطويلة الأمد، لا استنادًا إلى تحركات مفاجئة ردًا على إعلان واحد. وهذا هو النهج الأجدر للحفاظ على سلامة رأس المال وتقييم الفرص المتاحة على نحو سليم.
يكافئ السوق الصبر والهدوء في كل مرحلة قوية، كما هو الحال في هذه المرحلة، ويُرهق من ينجرفون وراء الضجيج، فيما يجعل الطريق أوضح لمن يقرؤون التحركات برؤية شاملة ويتخذون قراراتهم بحكم هادئ لا تحكمه العواطف.
#ShareWeekly $GT ‌ ‌
#WCTCS9
repost-content-media
GT%⁦2.41⁩-
تحميل المزيد