سكوير
متابعة
رائج
أخبار
الإشعارات
نظرة عامة على المركز الشخصي

MHuy_HCCVenture

vip
لا يوجد محتوى حتى الآن
أعلى مستوى VIP 31.4 سنة(سنوات)
0
متابعة
17
المتابعون
148
أُعجب به
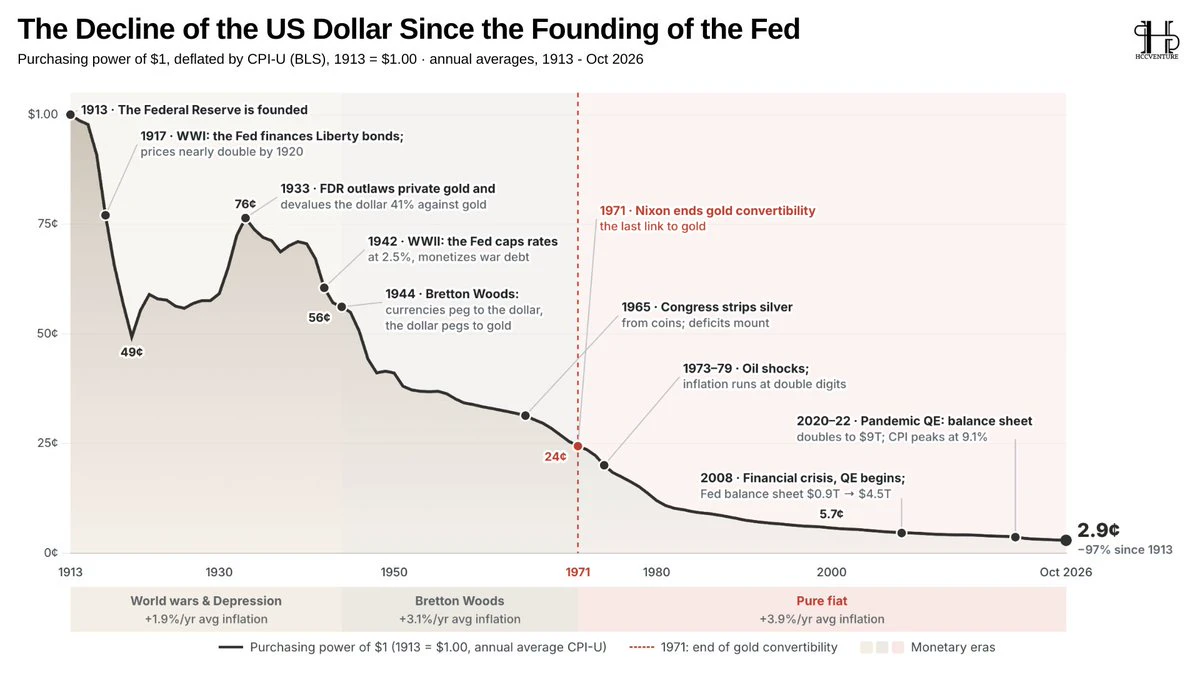
انخفضت القوة الشرائية للدولار الأمريكي بنحو 97% منذ تأسيس الاحتياطي الفيدرالي (Fed).

وفقًا لبيانات مؤشر أسعار المستهلكين لجميع المستهلكين في المناطق الحضرية (CPI-U) الصادرة عن مكتب إحصاءات العمل الأمريكي (BLS) والموضحة في الرسم البياني، فإن الدولار الأمريكي الواحد في عام 1913 لا يعادل اليوم سوى نحو 2.9 سنت من القوة الشرائية، وفقًا لقيمة الدولار في أكتوبر 2026.

فقد الدولار الأمريكي نحو 97% من قوته الشرائية على مدى أكثر من قرن، نتيجة تراكمية للتضخم على مدى عقود، لا لانخفاض حدث في فترة واحدة.

خلال الفترة 1913–1944، تقلبت القوة الشرائية للدولار الأمريكي بشكل ملحوظ في خضم حربين عالميتين والكساد
post-image
US%⁦7.23⁩-
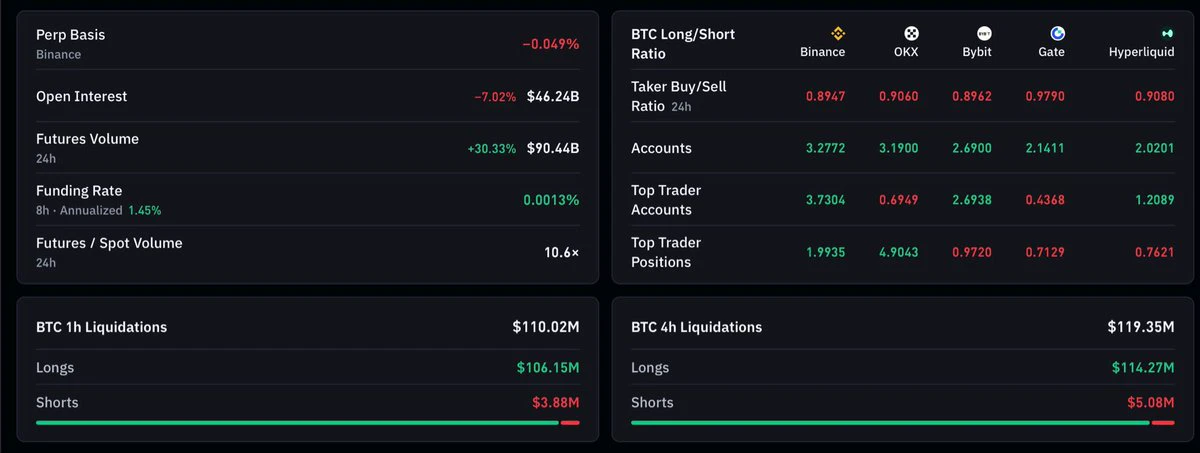
معدلات التمويل في معظم المنصات إيجابية للغاية، ومع ذلك، فتح الناس مراكز شراء ليلة أمس، وانتهى بهم الأمر إلى تصفيتها بخسائر فادحة.

في ليلة واحدة فقط، زادت قيمة مراكز الشراء التي صُفّيت في سوق بيتكوين المعزول بمقدار 89 ضعفًا مقارنةً بمراكز البيع التي صُفّيت.

ما زلت لا أفهم لماذا لا يستطيع الناس، عندما يكون السوق شديد التقلب، التخلي ببساطة عن مراكز الهامش وعقود المشتقات؟ أليس من حقنا إعادة هيكلة محافظنا للاستثمار في السوق الفورية بأسعار مخفضة؟

لكي يواصل السوق نموه، يحتاج دائمًا إلى سيولة كافية وحجم تداول متراكم؛ فلا يمكن خلق ذلك كما حدث في الدورات السابقة.

في الوقت الحالي، لم يعد تدفق الأموال
post-image
BTC%⁦0.65⁩-
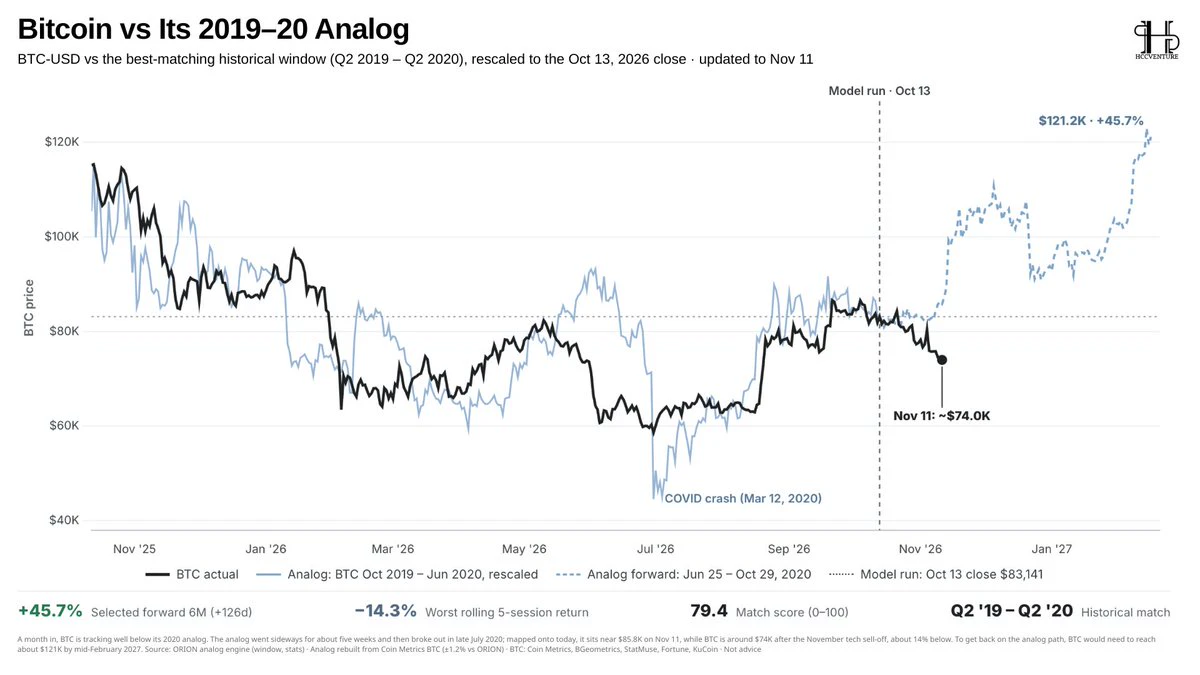
ينحرف #Bitcoin عن مسار دورته في 2019–2020، لكن النظير التاريخي ما زال يرجح سيناريو التعافي.
يُظهر نموذج Bitcoin القياسي الحالي، الذي يقارن فترة Q2/2019–Q2/2020، درجة تشابه مرتفعة نسبيًا، إذ تبلغ درجة التطابق 79.4/100.
لكن التطورات الفعلية بدأت تنحرف عن هذا المسار: فبحلول November 11, 2026، سيكون $BTC متداولًا عند نحو $74,000، أي أقل بنحو 14% من السعر الذي يشير إليه النظير، والبالغ نحو $85,800.
ومن اللافت أن Bitcoin شهد خلال الفترة التاريخية المختارة حركة جانبية استمرت نحو خمسة أسابيع، قبل أن يدخل في اتجاه صعودي قوي في نهاية July 2020. ويفترض النموذج الحالي بنية مماثلة أيضًا: فترة من التجميع
post-image
BTC%⁦0.67⁩-
  • 2
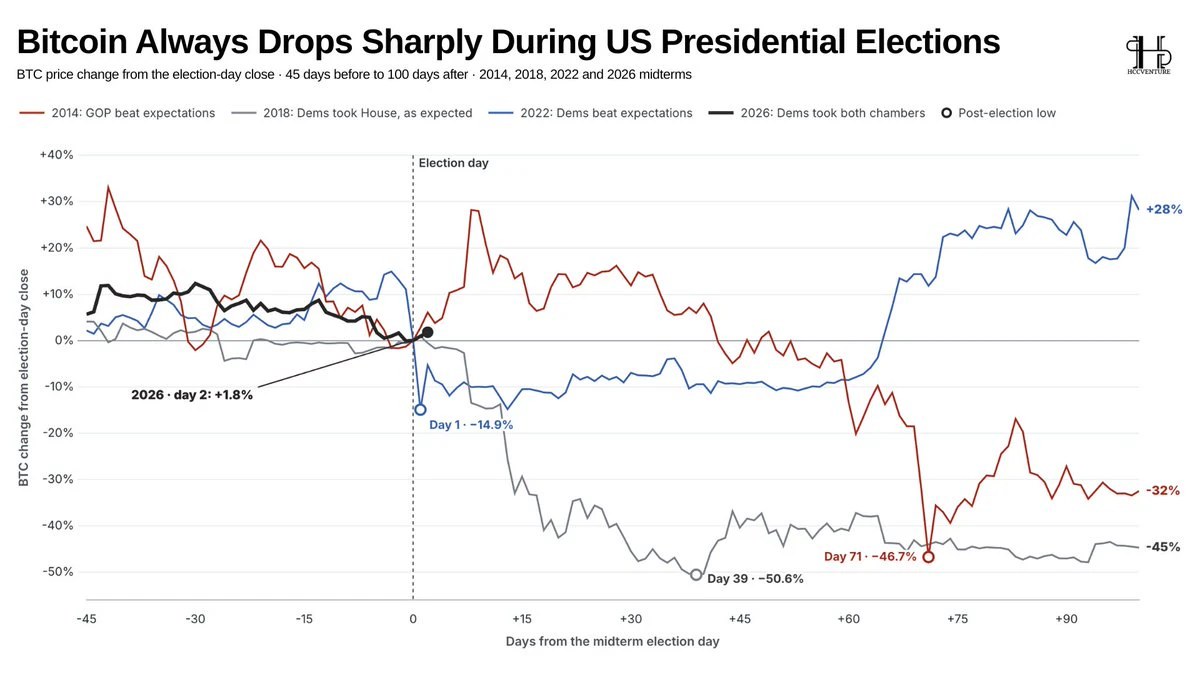
تُظهر البيانات التاريخية أن #Bitcoin شهد تصحيحات كبيرة بعد انتخابات التجديد النصفي الأمريكية.
في عام 2014، سجّل $BTC أعمق انخفاض له، بلغ نحو 46.7% خلال 71 يومًا؛ وفي عام 2018، سجّل انخفاضًا بنحو 50.6% في 39 يومًا فقط. وتُظهر هاتان الحالتان مخاطر التصحيحات المطوّلة والكبيرة بعد الانتخابات.
لكن أحداث عام 2022 تقدم منظورًا مختلفًا. فقد انخفض #Bitcoin بنحو 14.9% في اليوم الأول بعد الانتخابات، لكنه تعافى بقوة بعد ذلك، وأنهى فترة المئة يوم بمكاسب بلغت نحو 28% مقارنة بسعر الإغلاق يوم الانتخابات.
في عام 2026، ارتفع $BTC حاليًا بنحو 1.8% بعد يومين من الانتخابات. وبالمقارنة مع الدورات السابقة، لم يُظهر
post-image
BTC%⁦0.67⁩-
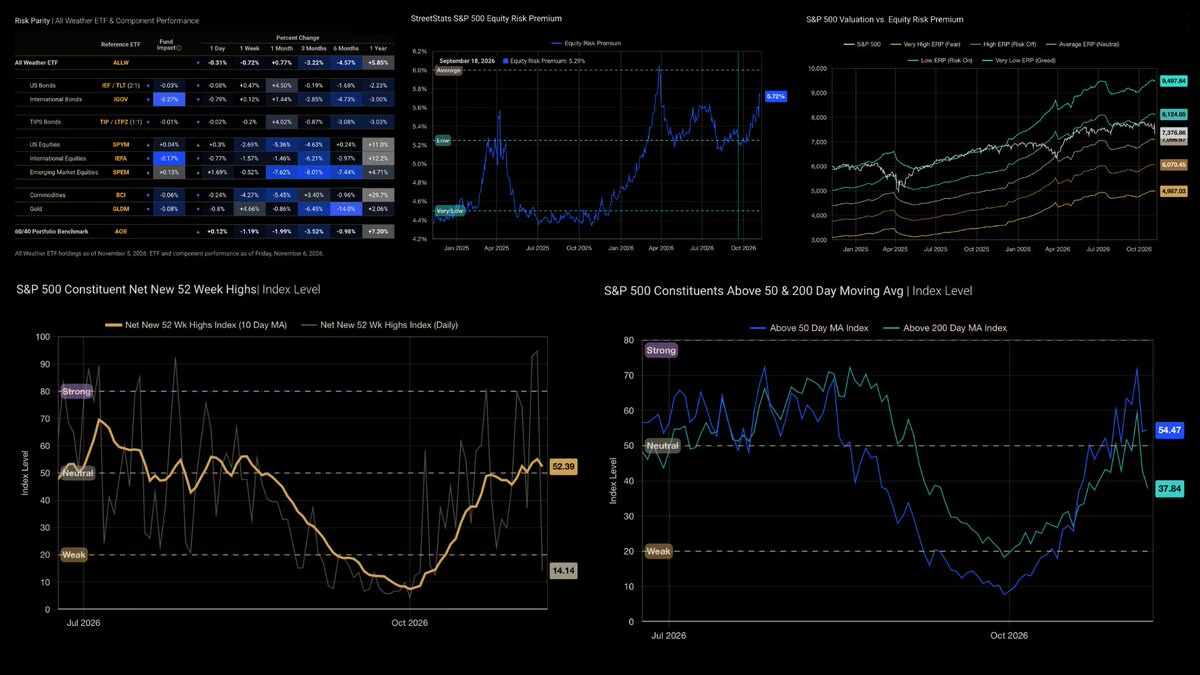
S&P 500: يتعافى اتساع السوق، لكن هيكل المخاطر لم يتحسن فعليًا بعد.

تشير مؤشرات اتساع السوق إلى أن سوق الأسهم الأمريكية تعافى بشكل ملحوظ من الضعف الذي شهده في أوائل أكتوبر. وارتفعت نسبة الأسهم التي تتداول فوق متوسطها المتحرك لـ50 يومًا (MA50) إلى 54.47%، فيما تعافى مؤشر صافي الأسهم التي سجّلت أعلى مستوياتها خلال 52 أسبوعًا (المتوسط المتحرك لـ10 أيام) إلى 52.39 نقطة. ويعكس ذلك اتساع قاعدة الأسهم المشاركة في التعافي.

لكن جودة التعافي لا تزال محدودة. إذ لا تتداول سوى 37.84% من أسهم S&P 500 فوق متوسطها المتحرك لـ200 يوم (MA200)، ما يشير إلى أن غالبية مكونات المؤشر لم تستعد بعد اتجاهًا إيجابيًا طو
post-image
US500%⁦0.00⁩+
صباح الخير يا مدينة دا نانغ.
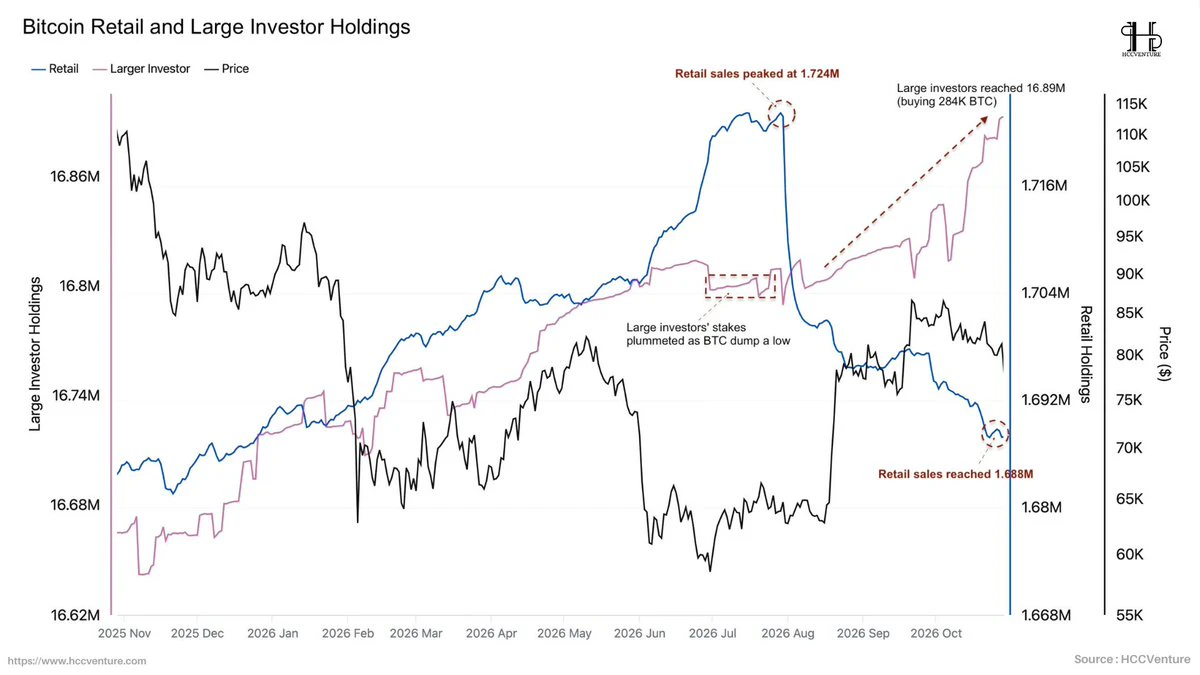
يقلّص المستثمرون الأفراد تعرضهم لـ #Bitcoin، بينما يواصل كبار المستثمرين زيادة مراكزهم، في تحول ملحوظ في $BTC هيكل الملكية.
يتحول المعروض نحو كبار المستثمرين، ما يؤدي إلى تباين متزايد الوضوح بين المجموعتين.
منذ يوليو 2026، انخفضت كمية Bitcoin التي يحتفظ بها المستثمرون الأفراد من ذروة بلغت 1.724 مليون $BTC إلى 1.688 مليون $BTC، أي ما يعادل نحو 36,000 $BTC، أو ما يقارب 2.1%.
يعكس هذا الاتجاه تراجع تعرض المستثمرين الأفراد لـ #Bitcoin ، وربما يرجع ذلك إلى جني الأرباح أو تقليص الحيازات أو إعادة هيكلة المحافظ.
وعلى العكس، يواصل كبار المستثمرين زيادة حيازاتهم، لتصل إلى نحو 16.89 مليون $BTC، مع تسجيل
post-image
BTC%⁦0.67⁩-
  • 1
لا أريد أن أقول المزيد عن هذا السوق، فقد أمضيت أنا وفريقي في #HCCVenture الأشهر التسعة الماضية في دراسته.
والآن، جملة واحدة فقط. فكروا بأنفسكم:
«تتزايد ضغوط الخسائر، لكن المعروض يتحول نحو الحيازات طويلة الأجل».
شكرًا لكم، شكرًا للمستثمرين الأفراد وصغار المستثمرين الذين فرّوا خلال انهيار السوق الأخير. لقد بعتموني أصلًا «رخيصًا» و«واعدًا للغاية».
حان الوقت الآن لصناديق الاستثمار والحيتان وصنّاع السوق لتوجيه السوق بأكمله.
حظًا موفقًا للمستثمرين قصيري الأجل!
#Gold تتعافى تدفقات الذهب من هونغ كونغ إلى الصين بقوة، لتبلغ أعلى مستوى لها في خمسة أشهر.
وفقًا للبيانات حتى سبتمبر 2026، بلغت صادرات الذهب الصافية من هونغ كونغ إلى البر الرئيسي للصين 75 طنًا، بزيادة كبيرة عن 58.4 طنًا في أغسطس، وهو أعلى مستوى لها منذ أبريل 2026، حين بلغت التدفقات ذروتها عند 86.7 طنًا.
والجدير بالذكر أن الصادرات ظلت فوق 46 طنًا شهريًا منذ فبراير 2026، بعد أن سجلت أدنى مستوى لها عند 8 أطنان فقط في أكتوبر 2025.
يشير ذلك إلى استمرار الطلب على الذهب في السوق الصينية، لا إلى أنه ناتج عن معاملة واحدة.
ويكتسب هذا التطور أهمية بالنظر إلى استمرار الدور الكبير الذي يؤديه الذهب في استرات
post-image
XAU%⁦0.38⁩+
#Bitcoin هو الأصل الأسوأ أداءً من حيث العائد المعدّل حسب المخاطر منذ موجة صعود الذكاء الاصطناعي في أبريل 2025.
في حين حققت أسهم السبعة الكبار والبنوك الأوروبية عوائد سنوية تقارب 42% مع تقلبات تقترب من 23%، سجل مؤشر S&P 500 عوائد سنوية تقارب 29% مع تقلبات بلغت 13%.
في المقابل، شهد #Bitcoin تقلبات وصلت إلى 40%، لكنه سجل عوائد سنوية سلبية بلغت نحو 3-4%.
لم يتمكن #Bitcoin من تحويل المخاطر المرتفعة إلى عوائد تتناسب معها خلال الفترة محل المراجعة.
اضطر المستثمرون إلى تقبل تقلبات أكبر بكثير مقارنةً بالأسهم التقليدية، لكن نتائج الاستثمار كانت أسوأ حتى من نتائج الأصول الأقل مخاطرة.
هذه فترة لم يثبت ف
post-image
تبرز #Bitcoin في نموذج جيه بي مورغان لتوزيع الأصول على المدى الطويل.
وفقًا للرسم البياني المرجعي الوارد في توقعات جيه بي مورغان لافتراضات أسواق رأس المال طويلة الأجل لعام 2027، يُقدَّر لـ#Bitcoin عائد هندسي متوقع قدره 10% سنويًا، وارتباط تاريخي لا يتجاوز 33% بالأسهم الأمريكية ذات القيمة السوقية الكبيرة.
في حين يبلغ العائد المتوقع للأسهم الأمريكية ذات القيمة السوقية الكبيرة نحو 7.5%، مع ارتباط بنسبة 100% بمجموعة الأصول المرجعية نفسها، يبلغ ارتباط بيتكوين 33%.
يشهد السوق اختلالًا في تدفقات رأس المال، إذ يمكن للمستثمرين الوصول إلى أصل ذي إمكانات نمو مرتفعة من دون الاعتماد كليًا على ديناميكيات ا
post-image
BTC%⁦0.67⁩-
تواصل أسهم شركات التعدين التفوق على المعادن الأساسية على المدى الطويل.
تُظهر البيانات التي جمعتها أن أسهم شركات تعدين الذهب والفضة تواصل التفوق على أسعار المعادن الأساسية.
على مدى الأشهر الـ12 الماضية، ارتفع #GDX بنسبة 18.2% و#GDX بنسبة 12.3%، في حين لم يرتفع الذهب الفوري سوى بنسبة 2.9%. أما الفضة، فقد ارتفع #GDXJ بنسبة 16.9% و#GDXJ بنسبة 8.9%، مقارنة بارتفاع الفضة الفورية بنسبة 14.7%.
يعكس هذا الفرق الرافعة التشغيلية التي تميز قطاع التعدين.
مع ارتفاع أسعار المعادن، يمكن أن تتحسن إيرادات الشركات بوتيرة أسرع من تكاليف التعدين على المدى القصير، مما يدعم هوامش الأرباح وتقييمات الأسهم.
واللافت
GDX%⁦0.00⁩+
  • 1
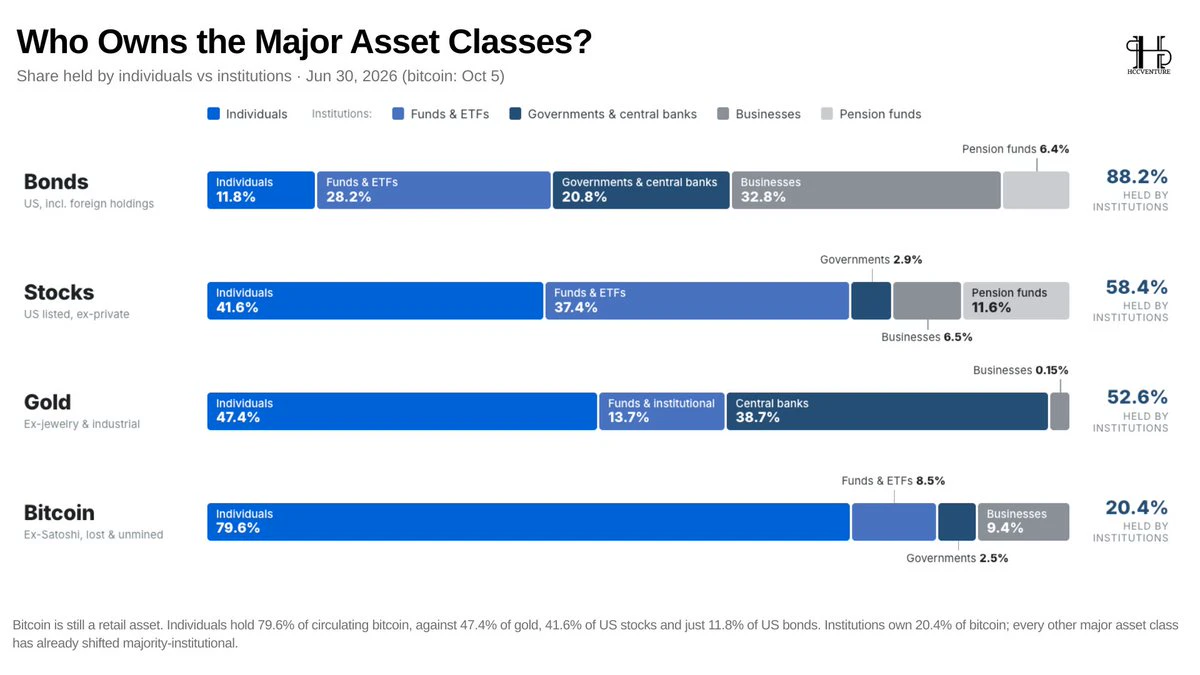
#Bitcoin لا يزال أصلاً يهيمن عليه المستثمرون الأفراد، في حين تحولت الأسواق التقليدية نحو هياكل ملكية مؤسسية.
في حين يحتفظ المستثمرون الأفراد بـ79.6% من معروض #بيتكوين، تبلغ هذه النسبة 47.4% للذهب، و41.6% للأسهم الأمريكية، و11.8% فقط للسندات الأمريكية.
واللافت أن المؤسسات تمتلك حاليًا 88.2% من السندات الأمريكية، و58.4% من الأسهم، و52.6% من الذهب، لكنها لا تمتلك سوى نحو 20.4% من #Bitcoin ، وفقًا لمنهج التصنيف المستخدم في الرسم البياني.
ومع ازدياد اندماج #Bitcoin في النظام المالي من خلال صناديق المؤشرات المتداولة (ETFs)، والمنتجات الاستثمارية المدارة، واستراتيجيات الاحتفاظ بالأصول في الميزانيات
post-image
BTC%⁦0.67⁩-
  • 1
لا يزال كبار المستثمرين يحتفظون بالذهب بمستويات تقل عن التخصيص الأمثل

تُظهر بيانات المسح لعامي 2025-2026 أن الوزن الفعلي للذهب في محافظ العديد من المستثمرين المؤسسيين ومديري الأصول لا يزال أقل بكثير من مستويات التخصيص الأمثل وفقًا للنماذج البحثية.

وتظهر أكبر فجوة لدى المكاتب العائلية ومستشاري الاستثمار في الولايات المتحدة، ما يشير إلى أن الذهب لم يصبح بعد مكونًا كبيرًا بما يكفي في هيكل محافظ العديد من المستثمرين المحترفين.

تعكس فجوة التخصيص هذه مجالًا لإعادة هيكلة المحافظ، لا سيما مع تزايد النظر إلى الذهب كأداة للتحوط من التضخم وتقلبات العملات وعدم الاستقرار الجيوسياسي وتراجع الثقة في الأصو
تجاوز تداول بعض الأسهم التداول في البورصات الأمريكية

يبلغ نشاط تداول الأسهم المُرمّزة على سولانا نطاقًا كبيرًا مقارنةً بحجم التداول في البورصات الأمريكية.

يبلغ حجم التداول التراكمي لشركة VIDA Global على سولانا 7.82 أضعاف حجم التداول في البورصات التقليدية، بينما يبلغ نحو 2.07 ضعفًا لدى شركة Palatin Technologies. أما شركة 1-800-FLOWERS، فتقترب هذه النسبة لديها من التعادل، إذ تعادل 99.7%.

يشير ذلك إلى أن الأسهم المُرمّزة لم تعد تقتصر على وضع الأسهم على البلوك تشين، بل بدأت تشكّل قناة تداول بديلة ذات نطاق عالمي وتشغيل مستمر.

ومع ذلك، من المهم التمييز بين الأسهم المُرمّزة والسيولة الفعلية للسهم
post-image
SOL%⁦0.77⁩-
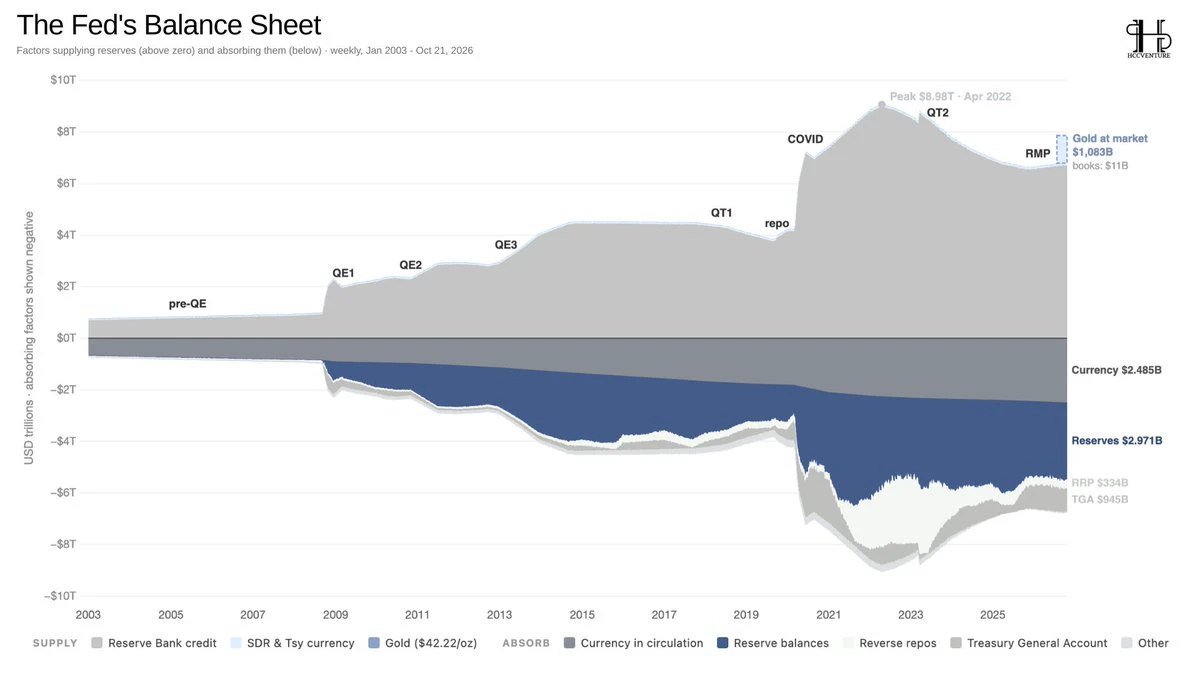
لا تزال السيولة في النظام تحت الضغط حتى بعد نهاية السنة المالية.
تُظهر الميزانية العمومية للاحتياطي الفيدرالي أن هيكل السيولة قد تغيّر بشكل كبير منذ الجائحة. فبعد أن بلغ حجم أصول الاحتياطي الفيدرالي ذروته عند نحو 8.98 تريليون دولار في أبريل 2022، انكمش، في حين لا تزال الأصول التي تمتص الاحتياطيات، مثل النقد المتداول واحتياطيات البنوك وحسابات الخزانة العامة (TGAs)، تشكّل نسبة كبيرة من هيكل الميزانية العمومية.
ومن الجدير بالذكر أن نهاية السنة المالية لا تعني أن السيولة ستتوسع على الفور.
حتى إذا أبطأ الاحتياطي الفيدرالي وتيرة تقليص ميزانيته العمومية أو أوقفه، فستظل الاحتياطيات الفعلية متأثرة بتقل
post-image
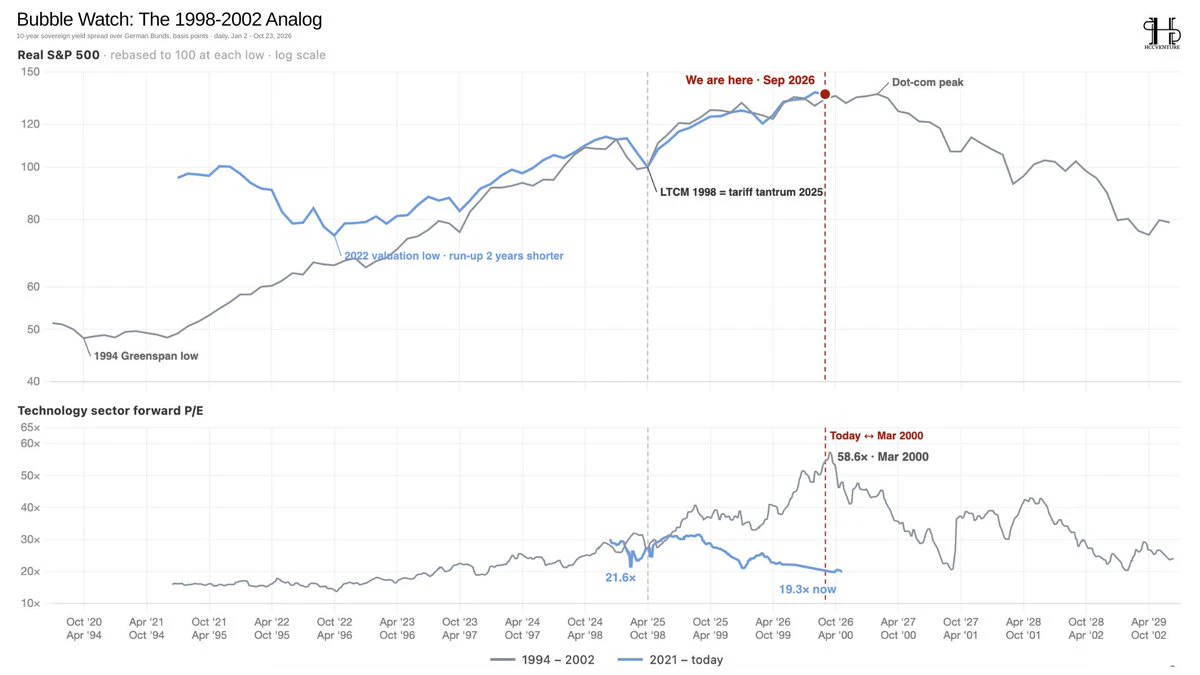
يقترب السوق من مستويات تقييم تذكّر بفقاعة الدوت كوم.

تكشف مقارنة دورة سوق الأسهم الأمريكية بين 2021 و2026 بدورة 1994–2002 عن تشابه لافت: فقد تعافى مؤشر S&P 500 بقوة من أدنى مستوياته التقييمية في 2022، ويقترب من ذروة دورة الدوت كوم، في حين لم تصل تقييمات قطاع التكنولوجيا بعد إلى المستويات القصوى التي بلغتها في مارس 2000.

وفقًا للبيانات الواردة في الرسم البياني، يبلغ مضاعف السعر إلى الأرباح المستقبلي لقطاع التكنولوجيا حاليًا نحو 19.3 مرة، وهو أقل بكثير من مستواه البالغ 58.6 مرة عند ذروة الدوت كوم.

مع ذلك، فإن اقتراب مؤشر الأسهم من ذروته التاريخية يثير تساؤلات بشأن القدرة على مواصلة نمو الأربا
post-image
US500%⁦0.00⁩+
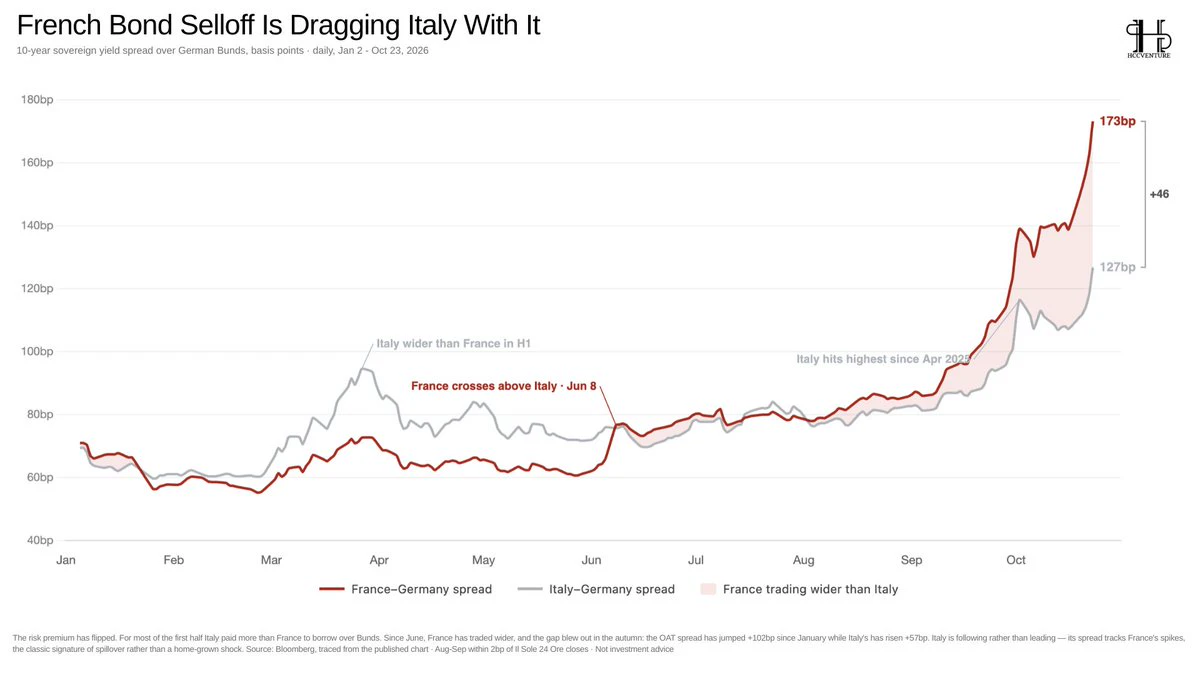
يمتد الضغط على السندات الفرنسية إلى إيطاليا، إذ اتسع فارق العائد بين السندات الحكومية الفرنسية والألمانية لأجل 10 سنوات إلى 173 نقطة أساس، متجاوزًا فارق إيطاليا البالغ 127 نقطة أساس.

ويمثل ذلك انعكاسًا ملحوظًا: ففرنسا، التي كان فارق العائد لديها أقل من إيطاليا خلال معظم النصف الأول من العام، أصبحت الآن مصدر ضغط أكبر على سوق السندات في منطقة اليورو.

ومع مطالبة المستثمرين بعلاوة مخاطر أعلى للاحتفاظ بالسندات الفرنسية، قد ينتقل التقلب إلى إيطاليا عبر إعادة تسعير مخاطر الدين العام، ومعنويات السوق، وتكلفة جمع رأس المال. وتشير الزيادة الحادة في فارق العائد الإيطالي خلال أكتوبر إلى أن الضغط لم يعد م
post-image
BTC%⁦0.67⁩-
  • 1
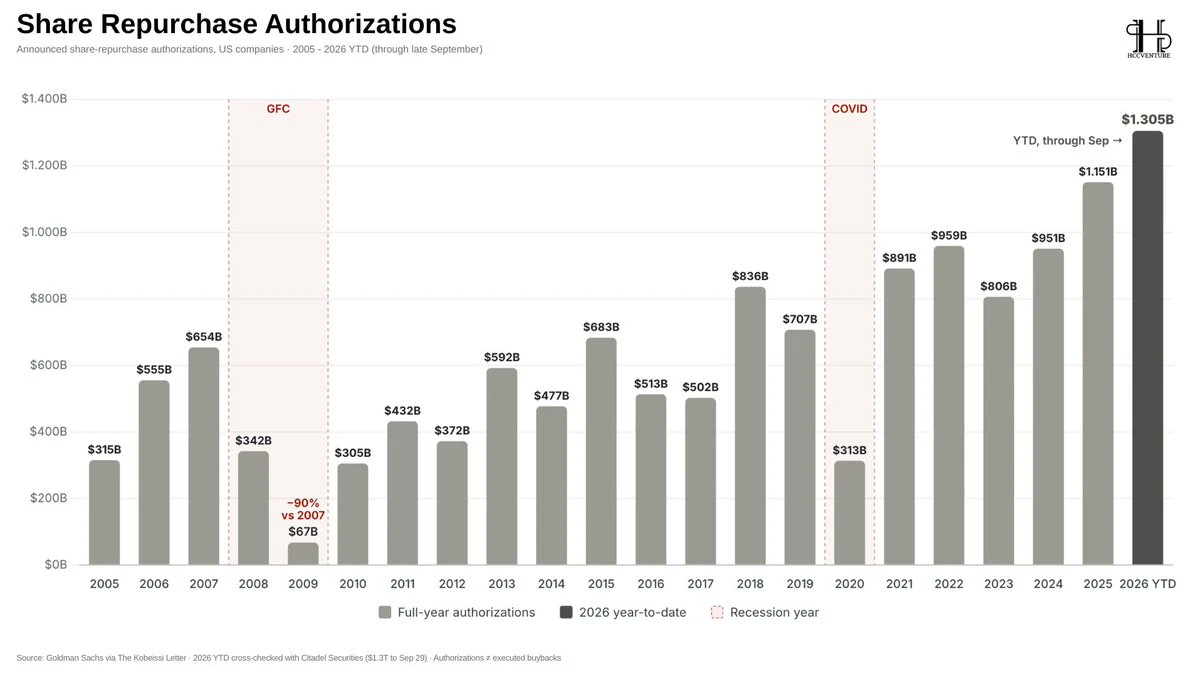
توسّع الشركات الأمريكية برامج إعادة شراء الأسهم، في إشارة إلى التدفقات النقدية والثقة في التقييمات.
تسجّل برامج إعادة شراء الأسهم الأمريكية مستويات قياسية جديدة، إذ بلغ إجمالي التفويضات المعتمدة لإعادة شراء الأسهم لعام 2026 نحو $1.305 trillion حتى نهاية سبتمبر، متجاوزًا $1.151 trillion المسجلة لعام 2025 بأكمله.
-> تواصل الشركات تخصيص موارد كبيرة لإعادة رأس المال إلى المساهمين، رغم أوجه عدم اليقين بشأن أسعار الفائدة وتقييمات الأصول.
ومع ذلك، شهدنا صدمتين كبيرتين في الأسواق المالية:
(1) خلال الأزمة المالية العالمية، انخفضت قيمة عمليات إعادة شراء الأسهم المعتمدة من $654 billion في 2007 إلى $67 bi
post-image
تحميل المزيد