Fermsy

vip
العمر 1.9سنة
الطبقة القصوى 0
مبدع في الويب 3
لا يوجد محتوى حتى الآن
توقف أمين الصندوق عند الدفع عن مسح مشترياتي وأشار إلى الشاشة.
"لم تُقرِّب المبلغ إلى الأعلى للتبرع الخيري."
قلت إنني لن أفعل ذلك اليوم.
قال: "هيا، إنها 68 سنتًا حرفيًا"، بصوت عالٍ بما يكفي ليسمعه الواقفون في الصف خلفي.
قلت إن الشركة أعلنت للتو عن تحقيق أرباح سنوية قدرها $21.9 مليار، وإذا أرادت التبرع بمبلغ أكبر للجمعيات الخيرية، فيمكنها كتابة الشيك بنفسها بدلًا من أن تطلب مني تغطية المبلغ بواقع 68 سنتًا في كل مرة.
أدار عينيه وأكمل المعاملة في صمت.
متى أصبح رفض طلب تبرع يحمل علامة تجارية لشركة أمرًا يتعين على العميل الدفاع عنه؟
شركة تحقق $21.9 مليار سنويًا لا تحتاج إلى فائضي النقد. بل تحتاج إلى
تبلغ قيمة سيارتي حوالي $28,000.
يمكنني بيعها.
ووضع مبلغ $28,000 في حساب توفير عالي العائد يدرّ فائدة بنسبة 4.5%.
وهذا يعادل حوالي $1,260 سنويًا من الفوائد.
واستخدام ذلك لتغطية تكاليف خدمات النقل التشاركي ووسائل النقل العام بدلًا من الوقود والتأمين والصيانة.
بعد 10 سنوات، سيظل لديّ ما يقارب مبلغ $28,000 الأصلي، بدلًا من سيارة قد لا تتجاوز قيمتها $9,000 بعد احتساب انخفاض القيمة والإصلاحات وخمس سنوات من الأقساط لو كنت قد موّلت شراءها.
لذلك، ربما لا يعني امتلاك سيارة تلقائيًا "بناء أصل".
ربما تكون مجرد عملية الشراء الوحيدة التي اتفق الجميع على عدم التشكيك فيها.
تحدثت للتو مع زميل في العمل.
يريد شقيقه استئجار شاحنة جديدة.
الشاحنة الحالية مسددة بالكامل، وتكلفتها $0 شهريًا.
أما الجديدة التي يريدها، فستكلفه $980 شهريًا بنسبة فائدة 9.8% لمدة 72 شهرًا.
أجرى الحسابات، وأطلعه على إجمالي الفائدة، والزيادة في تكلفة التأمين، وانخفاض قيمة الشاحنة في اليوم الأول.
قال شقيقه إنه لا يهتم بالأرقام، بل يريد الشاحنة فقط، وأن وظيفة زميلي هي أن "يجد حلًا للأمر".
هذه هي الحقيقة بالنسبة إلى كثير من الأسر في الوقت الحالي. شخص يجري الحسابات، وشخص يريد ما يريد، وبطريقة ما يُصوَّر الأمر دائمًا على أنه مشكلة الشخص الذي يجري الحسابات وعليه حلها.
قال عمي من جيل طفرة المواليد إن الذهب «أثر من الماضي» وإن سوق الأسهم هو كل ما يهم.
حسبت الأرقام المتعلقة بأول منزل اشتراه بدلاً من ذلك.
متوسط سعر المنزل الجديد في عام 1971: $25,200. سعر الذهب في ذلك العام: $35/oz. أي 720 أونصة للمنزل.
سعر الذهب اليوم: ~$4,300/oz. 720 أونصة = $3,096,000.
متوسط سعر المنزل الجديد اليوم: ~$420,000.
نعم، المنازل أكبر الآن. لكنها ليست أكبر بمقدار 12x.
لم يصبح ثريًا لأنه كان ذكيًا في التعامل مع المال.
بل أصبح ثريًا لأنه اشترى قبل أن تتوقف العملة التي كان يتقاضى أجره بها عن أن تساوي أي شيء.
كنت أنا وأخي نتجادل حول تكلفة تأمين السيارات الآن، فأخرج وثيقته القديمة من عام 2019.
نفس التغطية. نفس السيارة (مدفوعة بالكامل، دون حوادث أو مخالفات).
2019: 89 دولارًا شهريًا.
2026: 214 دولارًا شهريًا.
لم يتغير أي شيء بخصوصه. لا مطالبات. لا مخالفات. لا ترقيات على الوثيقة.
هذا يعني 125 دولارًا إضافية شهريًا مقابل الحماية نفسها تمامًا للسيارة نفسها تمامًا.
قالوا لنا إن السبب هو نقص الرقائق.
ثم قالوا إن السبب هو تكاليف الإصلاح.
ثم قالوا إن السبب هو «المزيد من الظواهر الجوية القاسية».
وفي الوقت نفسه، أعلنت شركات التأمين عن أرباح قياسية لثلاث سنوات متتالية.
من المضحك كيف يستمر العذر في التغير، بينما
تحتاج المدن إلى بناء وحدات استوديو ووحدات بغرفة نوم واحدة فعلية بالقرب من أماكن العمل، حتى يحظى العمال الشباب بفرصة حقيقية للعيش بالقرب من أماكن عملهم.
لكن المطورين يواصلون بناء وحدات «فاخرة» بغرفة نوم واحدة بسعر 2,400 دولار شهريًا، مع مسبح على السطح ومنتجع صحي للكلاب لم يطلبه أحد.
الوحدة الاستوديو بسعر 2,400 دولار ليست إسكانًا ميسور التكلفة. ومنتجع صحي للكلاب ليس من الاحتياجات الأساسية.
ارتفعت تكاليف الأراضي والبناء، هذا صحيح. لكن ارتفع أيضًا قرار السعي وراء هامش الربح بدلًا من زيادة حجم الوحدات، في كل مرة، وفي كل مشروع.
ينبغي أن تكون الشقة مكانًا يستطيع الشخص أن يدخر فيه المال فعلًا، لا سعرً
ارتفعت فاتورة الكهرباء لدي بمقدار $80 هذا العام. لم يتغير شيء في منزلي.
لكن هذا ما تغير: من المتوقع أن تستهلك مراكز البيانات التي تشغّل الذكاء الاصطناعي ما يصل إلى 15% من إجمالي الكهرباء في الولايات المتحدة بحلول 2030، بعد أن كانت تستهلك تقريبًا لا شيء قبل بضع سنوات.
تنفق شركات المرافق مليارات الدولارات على بناء محطات كهرباء وخطوط نقل جديدة لمواكبة الطلب، وتحمل معظم هذه التكلفة على عاتق مشتركي التعرفة العاديين، وليس على شركات التكنولوجيا التي تسببت في هذا الطلب.
وقد حققت شركات المرافق نفسها مجتمعةً أرباحًا قدرها $186 مليار خلال السنوات القليلة الماضية.
أنت لا تدفع أكثر لأنك استخدمت كمية أكبر.
سأقولها مرة أخرى:
يجب أن يكون من غير القانوني فرض رسوم إضافية على شخص لاختياره "الائتمان" بدلاً من "الخصم" عند الدفع.
شبكات البطاقات تحصّل رسومها بالفعل في كلتا الحالتين. كما أن الشركة وفّرت المال بالفعل لعدم تعاملها مع النقد.
لقد عثروا ببساطة على بند في الفاتورة لن تشكك فيه عند الصندوق، وحوّلوه إلى أموال مجانية مع كل عملية تمرير، ملايين المرات يومياً.
رفع مزود الإنترنت فاتورتي بمقدار $40 هذا العام.
السرعة نفسها. جهاز التوجيه نفسه. والانقطاعات نفسها في كل مرة تمطر فيها.
اتصلت وسألت عن سبب الزيادة.
«الاستثمار في البنية التحتية وارتفاع تكاليف التشغيل.»
فسألت إن كان الإنترنت لدي قد أصبح أسرع. لا.
أصبح أكثر موثوقية؟ لا.
معدات جديدة؟ لا.
أنا أدفع $480 إضافية سنويًا مقابل الخدمة نفسها تمامًا، التي تتوقف مؤقتًا أثناء مكالمة على Zoom.
سألت إن كان السعر سيعود إلى الانخفاض بمجرد أن تنخفض «تكاليفهم».
ضحك ممثل خدمة العملاء في وجهي فعلًا. وكأنني سألت سؤالًا غبيًا.
هذا هو الجزء الذي لا يتحدث عنه أحد: ترفع هذه الشركات الأسعار بسبب «ارتفاع التكاليف»، لكن ال
جعلت سوز أورمان أمريكيين أكثر ثراءً عند التقاعد وأقرب إلى التشرد من أي رجل على قيد الحياة.
زميلتي في العمل دينيس استنفدت الحد الأقصى لمساهماتها في 401k لمدة 19 عامًا متتاليًا. لم تفوّت أي مساهمة قط. واتبعت عقيدة «ادفع لنفسك أولًا» بحذافيرها. كان لديها $340,000 في ذلك الحساب عندما بلغت 52 عامًا.
أجرت الشركة تسريحات للموظفين في مارس. وانتهت مستحقات نهاية خدمتها في يونيو. وكان موعد دفع الإيجار في يوليو.
اتصلت بمزوّد 401k وطلبت معلومات عن السحب بسبب hardship. تمت الموافقة على السحب، لكن 30% منه اختفى فورًا. إضافة إلى غرامة سحب مبكر قدرها 10%، وضرائب اتحادية وضرائب على مستوى الولاية، لأنها كانت في
لا أحد يحذّرك من هذا عندما تحصل على أول وظيفة «حقيقية» لك:
•التنقّل يستهلك ساعة في كل اتجاه، من دون أجر، وبطريقة ما أصبح هذا أمرًا طبيعيًا الآن
•تتوقف عن وضع خطط لأمسيات أيام العمل لأنك تعرف أنك ستلغيها على أي حال عندما تحل الساعة 6pm
•إجازتك المدفوعة موجودة على الورق، لكن أخذها يعني العودة إلى ضعف كمية العمل، لذلك أنت فقط... لا تأخذها
•تبدأ في قياس أسبوعك بعدد الأيام المتبقية حتى يوم الجمعة، بدءًا من صباح الاثنين
•تتحول هواياتك إلى أشياء «كنت تفعلها»، ولا تستطيع تحديد متى حدث ذلك
•تحصل على تقييم أداء يصفك بأنك «من أفضل الموظفين» في العام نفسه الذي بكيت فيه داخل سيارتك في موقف السيارات، م
لِنكن صادقين بشأن ما يُفترض أن يكون عليه الإيجار:
مقابل سقفٍ فوق رأسك، وأربعة جدران، وشخصٍ يحافظ على صلاحية المكان للسكن.
لم يكن من المفترض قط أن يكون رهانًا على مقدار ما يعتقد خوارزميةٌ أنك ستتحمله قبل أن ترحل.
لم يُحكِم المُلّاك بناء المبنى هذا العام. لقد وجدوا ببساطة برنامجًا يحدّد سعرًا يقرّبك من نقطة الانهيار، ثم أطلقوا عليه اسم «سعر السوق».
ارتفاع الإيجار ليس السوق وهو يتحدث.
إنه جدول بيانات، يملكه شخص لم يرَ قط التسرب في سقفك، ويقرر ما الذي لا يزال بإمكانك تحمّل خسارته.
إذًا قررت الشركات أن الحد الأدنى للأجور البالغ $20 في عام 2009 يجب أن يظل $7.25 اليوم
وأن الرعاية الصحية التي كانت في السابق ميزة وظيفية ينبغي الآن أن تكلف $12,000 سنويًا إضافةً إلى راتبك
وأن المعاش التقاعدي الذي كان مضمونًا في السابق ينبغي الآن أن يكون خطة 401k تنخفض قيمتها بنسبة 20% كلما احتاجوا إلى "تصحيح"
وأن الإيجار الذي كان يمثل 25% من الدخل ينبغي الآن أن يمثل 45%
والآن يقررون أنه ينبغي لك العمل حتى سن 70 لأن الضمان الاجتماعي "لن يكون موجودًا"؟
ربما ينبغي أن نتوقف عن الوثوق بالحسابات التي يقدمها الأشخاص الذين ظلوا يغيرونها.
رجل في إدارة المركبات انتظر 3 ساعات لتجديد رخصته.
وصل إلى الشباك. فحصت الآلة رخصته القديمة، ووضعت عنوانه في خانة «غير موثّق»، وأحالته إلى طابور مختلف.
الطابور الجديد: ساعتان إضافيتان.
في هذه الأثناء، سُرقت هوية شخص ما واستُخدمت لفتح أربع بطاقات ائتمانية الشهر الماضي، ولم يرصد البنك أيًّا منها حتى اتصل به الرجل بنفسه.
لا يواجه النظام أي مشكلة في إجبار شخص حقيقي على إثبات أنه حقيقي، مرتين.
لكنه ببساطة لا يستطيع معرفة متى لا يكون الشخص حقيقيًا.
قال لي والدي من جيل طفرة المواليد أن أتوقف عن شراء بضعة أكواب من اللاتيه، وسأتمكن من دفع الدفعة المقدمة في وقت قصير.
أكسب 58,000 دولار سنويًا.
سعر المنزل الوسيط هنا: 395,000 دولار. الدفعة المقدمة بنسبة 20%: 79,000 دولار.
أدّخر نحو 350 دولارًا شهريًا عندما لا يحدث أي طارئ.
وهذا يعني 19 عامًا من الأشهر المثالية. لا أعطال في السيارة، ولا علاجات أسنان، ولا زيادة في الإيجار، ولا حياة.
اشترى منزله الأول في سن 26 عامًا بعد ادخار راتب 4 أشهر.
ثم قال لي إنني ببساطة لا أرغب في ذلك بما يكفي.
كان العمال يبقون في الشركة نفسها لمدة 20 أو 30 أو حتى 40 عامًا.
ثم غيّرت الشركات الاتفاق.
حصل التنفيذيون على زيادات بملايين الدولارات.
وحصل المساهمون على مليارات الدولارات من عمليات إعادة شراء الأسهم.
وفي الوقت نفسه، حصل العمال على:
• أجور راكدة
• تكاليف رعاية صحية أعلى
• مزايا أقل
• تسريحات
• ساعات عمل أطول
ثم تساءلت الشركات:
«لماذا لم يعد العمال أوفياء؟»
لأن الولاء طريق ذو اتجاهين.
لا يمكنك الاستمرار في تقليص مزايا شخص ما، وكبح أجوره، واستبدال الأمان الوظيفي لديه بـ«التوظيف حسب الرغبة»…
ثم تتوقع منه أن يعامل شركتك كأنها عائلة.
لم يتوقف العمال فجأة عن الاهتمام.
لقد تغيّر الاتفاق.
لا أحد يهيئك حقًا لما يحدث عندما يتقدم والداك في السن.
ليس الجانب العاطفي، بل الجانب المالي.
قد تكلف دار رعاية المسنين آلاف الدولارات كل شهر.
وقد لا يغطي برنامج Medicare رعاية طويلة الأجل تحتاج إليها عائلتك فعليًا.
لذلك، لا بد أن يدفع أحدهم التكاليف.
قد تأتي الأموال من مدخرات والديك.
وقد تأتي من حساب تقاعدهما.
وقد تأتي من الأموال التي كنت تأمل في وراثتها.
وماذا يحدث إذا نفدت أموالهما؟
تصبح المشكلة مشكلتك.
تبدأ بالمساعدة في دفع الفواتير، ثم شراء البقالة، ثم النفقات الطبية، ثم تكاليف الرعاية التي لم يعد بإمكانهما تحملها.
وفجأة، تجد نفسك تحاول الادخار لتقاعدك، بينما تموّل تقاعد شخص آخر.
هذا هو ال
يمكنك العمل 40 ساعة أسبوعيًا، والحضور كل يوم، وتجنب تناول الطعام خارج المنزل، وإلغاء الاشتراكات، وشراء العروض، ومع ذلك تشعر بأنك مفلس.
إذا كنت تكسب 18 دولارًا في الساعة، فسيكون دخلك الشهري الإجمالي حوالي 3,100 دولار.
والآن اطرح الضرائب.
ثم ادفع أكثر من 1,500 دولار مقابل الإيجار.
أضف قسط السيارة، والتأمين، والوقود، والبقالة، والمرافق، وفاتورة الهاتف، وكل ما يأتي ببساطة مع تكاليف المعيشة.
ولم نتحدث حتى عن رعاية الأطفال، والفواتير الطبية، وقروض الطلاب، وبطاقات الائتمان، أو الادخار للتقاعد.
ثم يقول لك أحدهم:
"ما عليك سوى أن تضع ميزانية أفضل."
إعداد الميزانية مهم. والعيش في حدود إمكانياتك مهم.
لكن
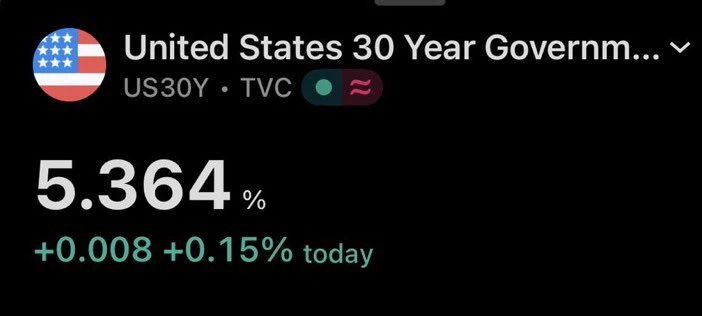
أدركت للتو أنه إذا كان لديك $11m من المال المتاح، فإن سندات الخزانة لأجل 30 عامًا وحدها ستدرّ عليك نحو $600k سنويًا، بشكل مضمون، على مدى السنوات الثلاثين المقبلة.
لا وظيفة. لا توتر. لا حاجة لتوقيت السوق.
لماذا قد يفعل أي شخص لديه هذا القدر من المال أي شيء آخر حرفيًا؟
(وأيضًا، لماذا يُسمح لعبارة «فقط امتلك $11 مليون» بأن تكون نقطة البداية لنصائح مالية لا يستطيع أي شخص آخر استخدامها؟)
post-image