تبدأ مناقشات ترميز الأصول الواقعية (RWA) عادةً بالأصول نفسها: كيفية إدراج السندات على البلوكشين، وكيفية تسجيل حصص الصناديق، وكيفية تمثيل الأسهم، وكيفية تجزئة حصص العقارات. لكن إمكانية وجود أصل في صورة مُرمَّزة لا تعني أن المعاملة تمتلك بالفعل بنية تحتية مالية متكاملة. يحتاج المشترون إلى تقديم المدفوعات، ويحتاج البائعون إلى تسليم الأصول، كما يحتاج كلا الطرفين إلى تأكيد ما إذا كانت التزاماتهما قد نُفذت وفقاً لما تم الاتفاق عليه.
في الأسواق المالية التقليدية، غالباً ما تُنسَّق تسوية المدفوعات والأوراق المالية بواسطة أنظمة ومؤسسات مختلفة. وحتى بعد تأكيد الطرفين للصفقة، قد يتطلب تحويل الأموال والأوراق المالية وتسوية الحسابات عدة خطوات معالجة. وبالنسبة إلى أسواق RWA التي تسعى إلى كفاءة أكبر عبر البلوكشين، إذا كانت الأصول موجودة بالفعل على السلسلة بينما تظل الأموال معتمدة كلياً على عملية منفصلة ومجزأة، فستكون مكاسب الكفاءة الإجمالية من المعاملة محدودة.
لهذا السبب، حظيت الودائع المصرفية المُرمَّزة وأدوات التسوية على السلسلة باهتمام واسع. فمن خلال الحسابات المصرفية وJPM Coin والبنية التحتية لتسوية الأصول الرقمية، تستكشف Kinexys كيفية مشاركة أموال البنوك في المعاملات على السلسلة. ولا تقتصر المسألة التي تسلط الضوء عليها على أي منتج منفرد، بل هي قضية بنية تحتية أساسية ينبغي لسوق RWA بأكمله معالجتها: إذا كان بالإمكان إدراج الأصول على السلسلة، فهل يمكن لأموال الدفع أيضاً أن تدخل تدفق المعاملة نفسه بطريقة قابلة للتحقق والبرمجة والتسليم؟
النقاط الرئيسية
-
لا يتطلب ترميز RWA إصدار الأصول وسجلات الملكية فحسب، بل يتطلب أيضاً آلية تسوية قادرة على إتمام مدفوعات الأموال وتسليم الأصول.
-
يتطلب التسليم مقابل الدفع (DvP) إتمام دفع الأموال وتسليم الأصول في الوقت نفسه وفقاً لما تم الاتفاق عليه، مما يقلل مخاطر عدم وفاء أحد الطرفين بالتزاماته.
-
يمكن أن تمثل الودائع المصرفية المُرمَّزة خياراً للنقد المؤسسي على السلسلة، لكن نطاق استخدامها وقدراتها على التسوية يعتمدان على البنك المُصدر، وإمكانية الوصول إلى الشبكة، والترتيبات بين المؤسسات.
-
أجرت Kinexys اختبارات DvP عبر السلاسل مع Chainlink وOndo Finance، وأظهرت تسوية معاملات تتضمن سندات خزانة أمريكية مُرمَّزة وودائع بالدولار لدى J.P. Morgan.
-
تمثل الأوراق المالية المُرمَّزة مثل Gate gStocks نموذج ترميز جانب الأصول. وهي تؤدي دوراً مختلفاً عن الودائع المصرفية المُرمَّزة، ولا ينبغي الخلط بين رموز الأصول وأموال التسوية.
التحدي التالي لترميز RWA: كيف تُسلَّم الأموال بعد إدراج الأصول على السلسلة؟
تتضمن العملية الأساسية لترميز RWA استخدام البلوكشين أو دفتر أستاذ رقمي آخر لتمثيل الأصول الواقعية والحقوق المرتبطة بها. وقد تشمل هذه الأصول السندات الحكومية، وحصص صناديق أسواق المال، والأسهم، أو غيرها من الأدوات المالية ذات حقوق الملكية المحددة بوضوح. وقد يحسن الترميز تسجيل الأصول وتحويلها وإدارة دورة حياتها، مع توفير أساس تقني للخدمات المؤتمتة والتداول عبر المنصات.
ومع ذلك، فإن ترميز الأصول ليس سوى جزء واحد من سلسلة المعاملة. افترض أن مستثمراً يشتري سنداً مُرمَّزاً. تتضمن المعاملة إجراءين على الأقل: يدفع المشتري المبلغ المتفق عليه، ويسلم البائع أو نظام التسجيل المعني رموز السندات إلى المشتري. وإذا تم دفع الأموال وتحويل الأصول على نظامين منفصلين، فقد تنشأ فجوة زمنية تُخصم خلالها الأموال بالفعل دون تسليم الأصول بعد، أو تُنقل الأصول بالفعل دون وصول الأموال.
تدير الأسواق المالية التقليدية هذه المخاطر عبر مؤسسات المقاصة، وأمناء الحفظ، وأنظمة الدفع، وترتيبات التسوية. وتسعى أسواق البلوكشين إلى استخدام العقود الذكية ودفاتر الأستاذ المشتركة لدمج شروط المعاملة وتحويلات الأصول ومدفوعات الأموال ضمن عملية تنفيذ أكثر ترابطاً. ولا يقتصر الهدف على وضع كل خطوة «على السلسلة»، بل يتمثل في تمكين كلا الطرفين من تأكيد ما إذا كانت التزاماتهما قد نُفذت بموجب مجموعة موحدة من القواعد.
وهذا يجعل النقد على السلسلة عنصراً مهماً في بنية RWA التحتية. تحتاج رموز الأصول إلى وسيلة دفع محددة بوضوح، كما تحتاج منصات التداول إلى القدرة على تحديد ما إذا كانت الأموال متاحة فعلياً، وما إذا كانت شروط التسوية قد استوفيت، وما إذا كان يمكن تسليم الأصول بالتزامن بعد إتمام الدفع. ومن دون هذا العنصر، قد تحقق أسواق RWA درجة عالية من الرقمنة في جانب الأصول مع بقائها مجزأة في جانب التمويل.
كيف يقلل DvP مخاطر التسوية في معاملات الأصول على السلسلة؟
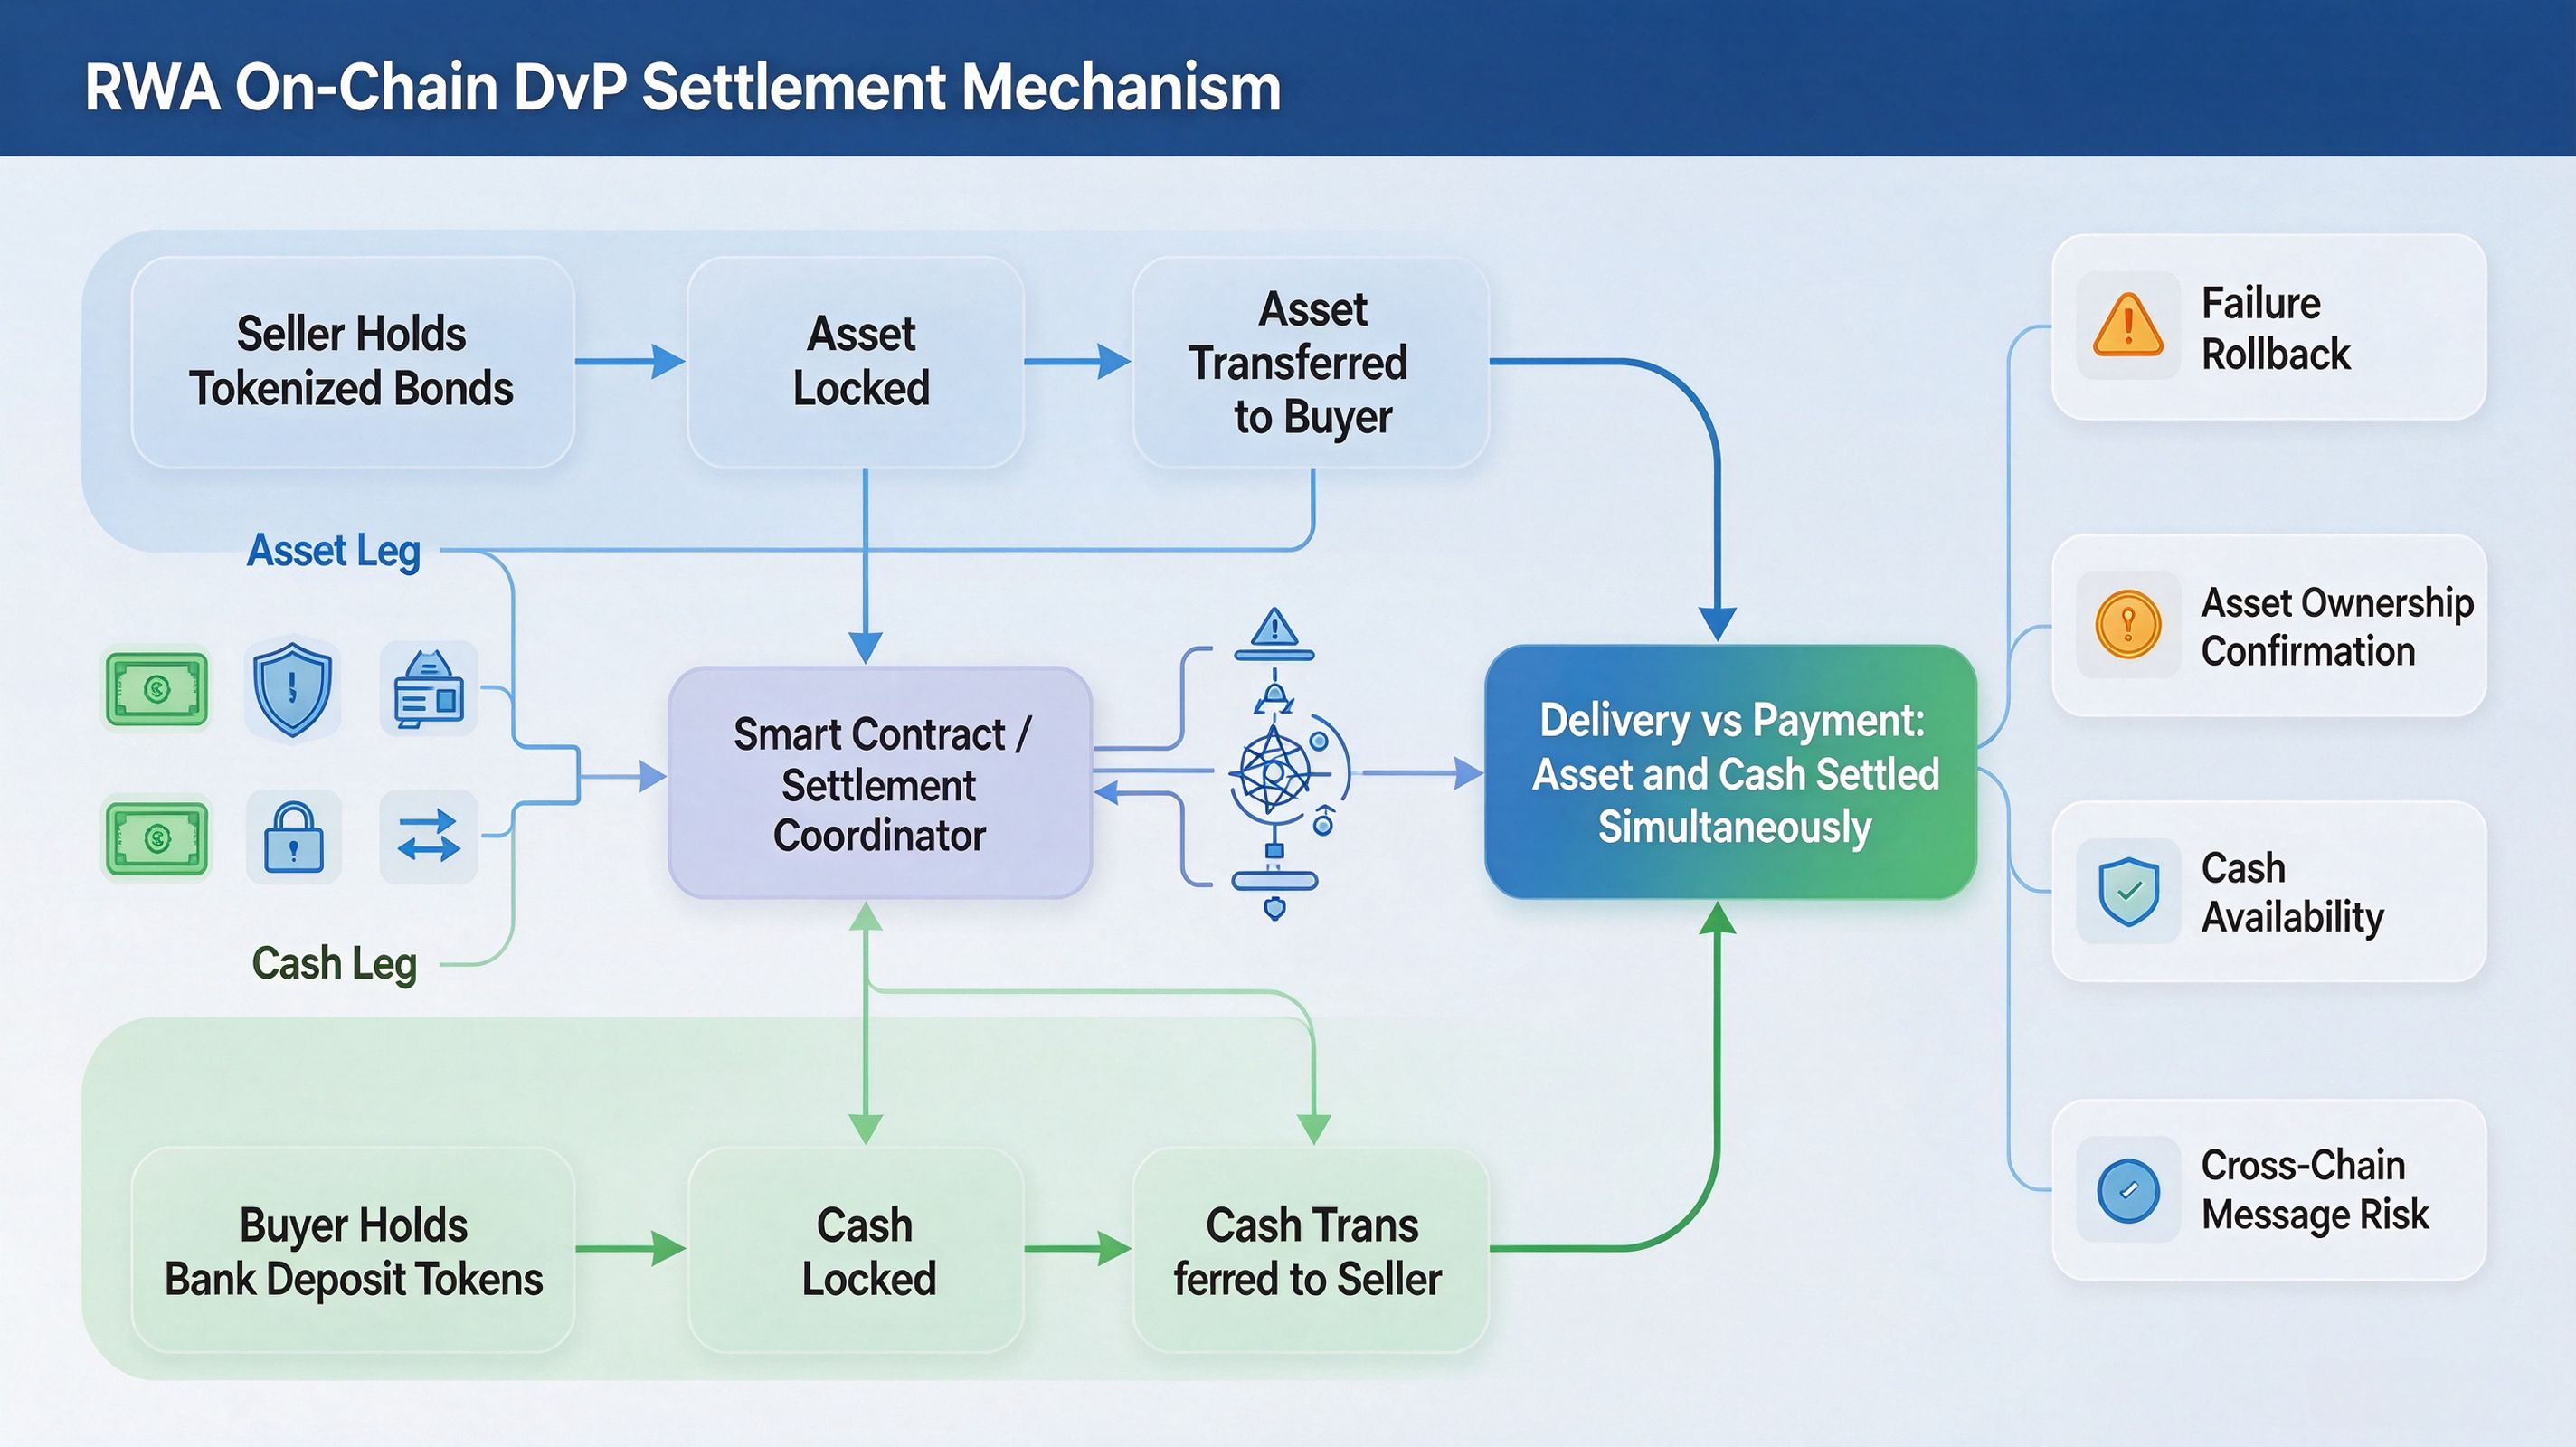
يُعد التسليم مقابل الدفع (DvP) آلية مهمة في تسوية الأوراق المالية. ويتمثل مبدؤه الأساسي في ربط تسليم الأصول بدفع الأموال. ولا تُستكمل المعاملة وفقاً للقواعد إلا عند استيفاء شروط التسوية المتفق عليها. ويقلل ذلك من مخاطر الأصل المتمثلة في وفاء أحد الطرفين بالتزامه بينما لا يفي الطرف الآخر بالتزامه.
في بيئة على السلسلة، يمكن تنفيذ DvP من خلال العقود الذكية وضوابط حالة المعاملة. افترض أن مشترياً يحتاج إلى استخدام الدولار الأمريكي لشراء سند مُرمَّز. يمكن لنظام المعاملة التحقق أولاً من امتلاك المشتري أموالاً كافية ومن امتلاك البائع ما يكفي من رموز الأصول، ثم تنسيق تحويل الأموال والأصول وفقاً لقواعد محددة مسبقاً. وعند استيفاء الشرطين، ينفذ النظام التسوية المقابلة. وإذا لم تُستوفَ الشروط، تُوقف المعاملة أو تُعالج وفقاً للاتفاق.
تكمن قيمة هذه الآلية في تقليل الفجوة الزمنية بين الدفع وتسليم الأصول، وإتاحة تأكيد حالة المعاملة بصورة أكثر مباشرة على دفتر أستاذ مشترك. ومع ذلك، لا يعني DvP أن المعاملة خالية من المخاطر. فقد تؤثر أخطاء العقود الذكية، أو انقطاعات الشبكة، أو عدم القدرة على استرداد أداة تمويل، أو سجلات الملكية غير المكتملة، أو فشل المراسلة عبر السلاسل في نتيجة التسوية. وعلى وجه الخصوص، في بيئة متعددة السلاسل، يحتاج الطرفان أيضاً إلى وضع قواعد واضحة للنهائية ومعالجة حالات الفشل عبر الشبكات المختلفة.
كيف تربط Kinexys الودائع المصرفية بمعاملات RWA؟
لا تكمن أهمية Kinexys في توفير نوع واحد من الرموز على السلسلة، بل في محاولتها الجمع بين الحسابات المصرفية والمدفوعات الرقمية وقدرات تسوية الأصول. يمثل JPM Coin رمز ودائع بالدولار صادر عن بنك، بينما يربط Blockchain Deposit Account الحسابات المصرفية بعمليات الأموال على السلسلة. وبالنسبة إلى العملاء المؤسسيين، يمكن لهذه البنية دعم تحويلات الأموال والمدفوعات وتسوية المعاملات على الشبكات المؤهلة ووفقاً لقواعد الأعمال المعمول بها.
في مايو 2025، أعلنت J.P. Morgan عن اختبار DvP عبر السلاسل أُجري بالتعاون مع Chainlink وOndo Finance. وشمل الاختبار منتج Ondo المُرمَّز لسندات الخزانة الأمريكية، OUSG، وودائع بالدولار لدى J.P. Morgan. وعولج جانب الدفع عبر شبكة البلوكشين المصرح بها التابعة لـKinexys Digital Payments، بينما عولج جانب الأصول عبر شبكة الاختبار Ondo Chain. ونسق بروتوكول التشغيل البيني عبر السلاسل لدى Chainlink، CCIP، تدفق المعاملة بين الشبكات المختلفة.
تمثلت القيمة الأساسية لهذا الاختبار في إظهاره كيفية مشاركة البنية التحتية للمدفوعات المصرفية في معاملات تتضمن أصولاً مُرمَّزة على سلاسل بلوكشين عامة. وليس من الضروري أن يعمل جانبا الأصول والتمويل على البلوكشين نفسها، لكنهما يتطلبان آلية تنسيق موثوقة عبر السلاسل لضمان إتمام الطرفين للتسوية وفقاً للاتفاق. وبالنسبة إلى سوق RWA، تساعد هذه البنية في استكشاف سبل ربط أموال البنوك التقليدية بالأصول على السلسلة.
ومع ذلك، يجب التمييز بين التحقق من الاختبار والنشر التجاري الكامل. توضح الحالة أن المؤسسات المعنية أكملت بنجاح اختبار DvP عبر السلاسل. لكنها لا تعني أن جميع أصول Ondo، أو جميع عملاء Kinexys، أو أي بلوكشين عام يمكنهم بالفعل استخدام حل التسوية نفسه. ولا يزال تحديد إمكانية تنفيذ نشاط تجاري محدد يعتمد على توافر المنتج، ووصول العميل، ودعم الشبكة، والترتيبات القانونية، وتقدم التكامل اللاحق.
ما خيارات النقد على السلسلة؟ الودائع المصرفية المُرمَّزة والعملات المستقرة وأموال البنوك المركزية
تتطلب معاملات RWA أموالاً للتسوية، لكن النقد على السلسلة ليس فئة واحدة. وتشمل أصول التسوية الشائعة التي يناقشها السوق العملات المستقرة، ورموز ودائع البنوك التجارية، وأموال البنوك المركزية المُرمَّزة التي يجري استكشافها لتطبيقات التمويل بالجملة. وقد تؤدي هذه الأصول جميعاً وظائف الدفع أو التسوية، لكن تختلف جهات إصدارها وأسُسها الائتمانية وحدود استخدامها.
تُصمم العملات المستقرة عموماً للحفاظ على ارتباط قيمتها بالعملة الورقية من خلال أصول الاحتياطي وآليات الاسترداد الخاصة بالجهة المُصدرة. ومن مزاياها أنها قد توفر تداولاً واسعاً نسبياً داخل منظومات البلوكشين المدعومة. ومع ذلك، تعتمد المخاطر الفعلية على جودة الاحتياطيات، وترتيبات الحفظ، وقنوات الاسترداد، وحوكمة الجهة المصدرة، والإطار التنظيمي. وبالنسبة إلى المؤسسات، يتطلب تحديد مدى ملاءمة عملة مستقرة كأصل تسوية لمعاملة أوراق مالية معينة أيضاً تقييم ما إذا كان الطرف المقابل يقبلها، وما إذا كان يمكن استرداد الأموال بسرعة، وما إذا كانت العلاقات القانونية ذات الصلة واضحة.
تربط الودائع المصرفية المُرمَّزة ودائع البنوك التجارية بشبكات البلوكشين. ويرتبط أساسها الائتماني بالتزامات الودائع لدى البنك المصدر، ويخضع استخدامها عموماً للعلاقات بين البنك والعميل ومتطلبات إجراءات الامتثال. ويعكس تصميم JPM Coin هذه الخصائص: فهو صادر عن J.P. Morgan، ومتاح للعملاء المؤسسيين المؤهلين، ويجري تحويله واسترداده من خلال إطار حساب مصرفي. وبالمقارنة مع العملات المستقرة المخصصة للتداول في سوق أوسع، قد تركز الودائع المصرفية المُرمَّزة بدرجة أكبر على هوية العميل المؤسسي، وعلاقات الحسابات المصرفية، والتكامل مع أنظمة الدفع القائمة.
تشير أموال البنوك المركزية المُرمَّزة إلى تمثيل أموال البنك المركزي على دفتر أستاذ رقمي، وقد تُستخدم للتسوية بالجملة بين المؤسسات المالية. وفي بحثه لعام 2025 حول دفتر الأستاذ الموحد المُرمَّز، اقترح بنك التسويات الدولية دمج احتياطيات البنوك المركزية المُرمَّزة وأموال البنوك التجارية والسندات الحكومية ضمن إطار بنية تحتية مالية أكثر تنسيقاً. ويعكس هذا التوجه احتمال أن تتطلب الأسواق المالية المستقبلية على السلسلة عمل عدة أشكال من الأموال وأصول التسوية معاً، بدلاً من أن يحل نوع واحد من الرموز محل الأنواع الأخرى بالكامل.
الأوراق المالية للأسهم المُرمَّزة في Gate: كيف يعمل جانبا الأصول والتمويل معاً؟
توفر gStocks من Gate مثالاً محدداً لفهم جانب الأصول في RWA. وفقاً للمواد العامة لـGate، تمثل gStocks الأسهم المدرجة كأوراق مالية مُرمَّزة يمكن تداولها على المنصة، وتستخدم آلية احتياطي تقابل الأسهم الأساسية بنسبة 1:1. وهي تعالج بصورة أساسية كيفية دخول أصول الأسهم إلى بيئة تداول الأصول الرقمية في صورة مُرمَّزة، وكيفية تداول المستخدمين لرموز الأوراق المالية المقابلة على المنصة.
ومن منظور هيكل السوق، لا تُعد gStocks والودائع المصرفية المُرمَّزة لدى Kinexys من النوع نفسه من الأدوات. تقع gStocks في جانب الأصول، وتمثل وحدة من الأوراق المالية المُرمَّزة المرتبطة بسهم محدد. أما JPM Coin فيقع في جانب التمويل، ويمثل رمز ودائع صادر عن بنك يمكن استخدامه في سيناريوهات الدفع والتسوية المؤهلة. وتختلف وظائفهما وعلاقاتهما القانونية وجهات إصدارهما ومصادر مخاطرهما. ولا يعني استخدامهما كلاهما لتكنولوجيا البلوكشين أنه يمكن تبادلهما مباشرة أو أنهما مرتبطان بالفعل على مستوى النظام.
إذا شكلت الأسهم والسندات والصناديق وغيرها من الأصول أسواقاً أوسع على السلسلة مستقبلاً، فسيصبح التنسيق بين جانبي الأصول والتمويل أكثر أهمية. وستحتاج منصات التداول إلى تحديد قواعد إصدار واسترداد رموز الأصول، وكذلك تحديد مصدر أموال الدفع وتوقيت التسوية ووصول الأطراف المقابلة وآليات معالجة حالات الفشل. ويمكن أن تمثل الودائع المصرفية المُرمَّزة خياراً للنقد المؤسسي على السلسلة، لكن تحديد إمكانية استخدامها لمنتجات محددة على Gate أو منصات أخرى يجب أن يستند إلى الشبكات وإعلانات المنتجات وترتيبات الأعمال المدعومة فعلياً من الأطراف.
لذلك، من الأفضل النظر إلى Gate gStocks وKinexys بوصفهما مثالين للبنية التحتية في طبقات مختلفة من منظومة RWA. إذ يوضح أحدهما مساراً لترميز أصول الأوراق المالية التقليدية، بينما يوضح الآخر كيفية دخول أموال البنوك إلى عمليات الدفع والتسوية على السلسلة. ولا يمكن لـRWA تجاوز مرحلة الإصدار المُرمَّز البسيط نحو سوق مالية أكثر اكتمالاً على السلسلة إلا عند إنشاء روابط موثوقة بين الأصول والأموال والحفظ وأنظمة التسوية.
ما القيود العملية التي لا تزال تؤثر في تسوية RWA على السلسلة؟
أولها العلاقة بين الحقوق القانونية والسجلات التقنية. يمكن لدفتر أستاذ البلوكشين تسجيل حيازة الرموز وتحويلها، لكن الحقوق القانونية التي تمثلها تلك الرموز لا تزال بحاجة إلى إثباتها من خلال وثائق الطرح وترتيبات الحفظ والقوانين المعمول بها وقواعد المؤسسات ذات الصلة. ولا يعني تحويل رمز أصل على السلسلة بالضرورة اكتمال التغيير المقابل في الحقوق في نظام التسجيل التقليدي. وقد تختلف تفسيرات الولايات القضائية المختلفة للأوراق المالية وحصص الصناديق ومطالبات الودائع.
والقيد الثاني هو ترتيبات السيولة والاسترداد. فإمكانية تحويل أصل مُرمَّز على مدار الساعة لا تعني إمكانية بيع الأصل الأساسي أو استرداده في أي وقت وبالتكلفة نفسها. وإذا كان السوق الأساسي يخضع لقيود ساعات التداول، أو كان استرداد الأصل يتطلب خطوات متعددة تشمل أمناء الحفظ ومديري الصناديق والبنوك وأطرافاً أخرى، فقد لا تتطابق استمرارية التداول على السلسلة مع سيولة الأصل الأساسي. وينطبق الأمر نفسه على جانب التمويل: إذ لا يمكن لقابلية تحويل رمز على السلسلة أن تحل محل توافر الأموال وقابليتها للاسترداد في حساب مصرفي.
والقيد الثالث هو التشغيل البيني عبر السلاسل ونهائية التسوية. فقد تستخدم الشبكات المختلفة آليات إجماع وقواعد تأكيد معاملات وأنظمة إدارة صلاحيات مختلفة. ويمكن للبروتوكولات عبر السلاسل نقل الرسائل أو تنسيق المعاملات، لكن لا يزال يتعين على الأطراف توضيح تأخيرات الرسائل وأعطال الشبكة وآليات التحقق ومسؤولية معالجة الحالات الاستثنائية. وإذا عمل جانبا الأصول والتمويل على شبكات مختلفة، فقد تؤثر مشكلة في أي نقطة في إتمام المعاملة بأكملها.
أما القيد الأخير فهو المسؤولية التنظيمية والتشغيلية. يشمل سوق RWA المؤسسي جهات الإصدار والبنوك وأمناء الحفظ ومنصات التداول ومقدمي التكنولوجيا والمستثمرين. ويجب تحديد مسؤولية إجراءات انضمام العملاء، والتحقق من احتياطيات الأصول، واسترداد الأموال، ومراقبة المعاملات، وتسوية النزاعات بوضوح في تصاميم المنتجات والوثائق القانونية. ويمكن للبلوكشين تحسين مشاركة البيانات وأتمتة العمليات، لكنه لا يستطيع حل توزيع المسؤوليات تلقائياً بين المؤسسات المشاركة.
الخلاصة
لا يعتمد التطور طويل الأجل لترميز RWA على عدد الأصول التي يمكن تحويلها إلى رموز فحسب، بل يعتمد أيضاً على إمكانية تداول تلك الأصول ضمن نظام دفع وتسوية موثوق. وتُعد آليات DvP والنقد على السلسلة والتنسيق عبر السلاسل جميعها مكونات مهمة لنقل الأصول المُرمَّزة من مرحلة الإصدار إلى أسواق التداول الفعلية.
أظهر اختبار DvP عبر السلاسل الذي أجرته Kinexys مع Chainlink وOndo Finance مساراً محتملاً لتنسيق تسوية الودائع المصرفية وسندات الخزانة المُرمَّزة عبر بيئات بلوكشين مختلفة. وتوفر Gate gStocks مثالاً آخر من جانب الأصول من خلال إظهار ترميز الأسهم التقليدية. ولا يمثل الاثنان النوع نفسه من المنتجات، لكنهما يعكسان معاً اتجاهاً أوسع: ستحتاج البنية التحتية المستقبلية لـRWA إلى تمكين تنسيق أوثق بين الأصول والأموال وآليات التسوية.
الأسئلة الشائعة
لماذا يتطلب ترميز RWA نقداً على السلسلة؟
لأن تداول رموز الأصول لا يزال يتطلب أموالاً للدفع. وإذا كانت الأصول موجودة بالفعل على السلسلة بينما تظل المدفوعات معتمدة على عمليات تقليدية مجزأة، فقد يظل الطرفان يواجهان تأخيرات في الدفع وتسوية يدوية للحسابات ومخاطر التسوية. ويمكن للنقد على السلسلة أن يساعد في دمج الدفع وتسليم الأصول ضمن عملية أكثر ترابطاً.
ما هو DvP؟
يشير DvP إلى التسليم مقابل الدفع، ويُعرف في الصينية عادةً باسم 券款对付. ويتطلب إتمام تسليم الأصول ودفع الأموال بالتزامن وفقاً لما تم الاتفاق عليه، مما يقلل خطر وفاء أحد الطرفين بالتزامه بينما لا يفي الطرف الآخر بالتزامه.
هل يمكن استخدام JPM Coin لشراء جميع أصول RWA؟
لا ينبغي فهم الأمر بهذه الطريقة. يتوفر JPM Coin للعملاء المؤسسيين المؤهلين لدى J.P. Morgan، وتخضع شبكاته المدعومة وأطرافه المقابلة وسيناريوهات أعماله للقواعد المعمول بها. ويعتمد تحديد إمكانية تسوية أصل RWA محدد باستخدام JPM Coin على ما إذا كانت جهة الإصدار ومنصة التداول والبنك قد أنشأوا ترتيب تسوية مدعوماً فعلياً.
هل يعني تعاون Kinexys مع Ondo وChainlink أن التسوية الكاملة عبر السلاسل قد نُفذت بالفعل؟
لا يعني ذلك أن الحل متاح على نطاق واسع. فقد أعلنت J.P. Morgan عن اختبار DvP عبر السلاسل يتضمن سندات خزانة أمريكية مُرمَّزة وودائع بالدولار. وأظهر الاختبار جدوى التنسيق التقني والتجاري، لكنه لا يدعم استنتاج أن جميع الأصول والشبكات والعملاء يدعمون بالفعل حل التسوية هذا.
ما الفرق بين Gate gStocks وJPM Coin؟
Gate gStocks هي ورقة مالية لأسهم مُرمَّزة تمثل وحدة مُرمَّزة مرتبطة بسهم أساسي. أما JPM Coin فهو رمز ودائع صادر عن بنك ويُستخدم بصورة أساسية للمدفوعات والتسوية المؤسسية المؤهلة. يقع الأول في جانب الأصول، بينما يقع الثاني في جانب التمويل. وتختلف علاقاتهما القانونية ووظائفهما.