غالبًا ما تجمع رموز البنية التحتية في سوق الأصول الرقمية بين سردية تقنية وتوقعات السوق. وقد يهتم المستثمرون برمز ما لأن مشروعه دخل قطاعات رائجة مثل DePIN أو AI أو خدمات السحابة اللامركزية. ومع ذلك، فإن قطاع المشروع لا يعني بالضرورة أن رمزه يمتلك آلية واضحة لالتقاط القيمة. فقد تتمتع الشبكة بإمكانات تقنية دون أن تكون قد أنشأت نموذج أعمال ناضجًا بدرجة كافية. وقد تكون للرمز منفعة واضحة ضمن البروتوكول، بينما قد يظل سعره السوقي متأثرًا بالسيولة وتغيرات المعروض ومعنويات السوق.
تُعد Pipe Network حالة تستحق الدراسة من هذا المنظور. يركز المشروع على البنية التحتية الموزعة، وتعرض وثائقه الرسمية الحالية بصورة أساسية Pipe Storage وعُقد Firestarter. يرتبط PIPE بالمشاركة في الشبكة وآليات النظام البيئي، لكن يحتاج الباحثون إلى توضيح الدور المحدد للرمز في النظام الحالي، وكذلك الترتيبات الاقتصادية التي تم تنفيذها بالفعل وتلك التي لا تزال سياسات اختيارية أو تطورات مستقبلية محتملة.
لا تنطلق هذه المقالة من مكاسب الأسعار قصيرة الأجل. بل تضع إطارًا بحثيًا لمراقبة PIPE على المدى الطويل استنادًا إلى تموضع المشروع ومنفعة الرمز وهيكل العرض والطلب وإدارة المخاطر.
النقاط الرئيسية
- PIPE هو رمز النظام البيئي لـ Pipe Network، وتركز وثائقه الرسمية الحالية بصورة أساسية على خدمات تخزين الكائنات الموزعة.
- يجب أن تحتفظ عُقد Firestarter بمركز LovePIPE يمثل ما لا يقل عن 10,000 PIPE، لكن هذا لا يعني أن القائمين بتخزين الرموز للعُقد يحصلون على عوائد ثابتة.
- تنص القواعد الرسمية الحالية على أن العُقد الفردية لا تتلقى مكافآت أو مدفوعات مباشرة. كما أن الخصومات من أرصدة تخزين العملاء لا تشكل إيرادات للعُقد.
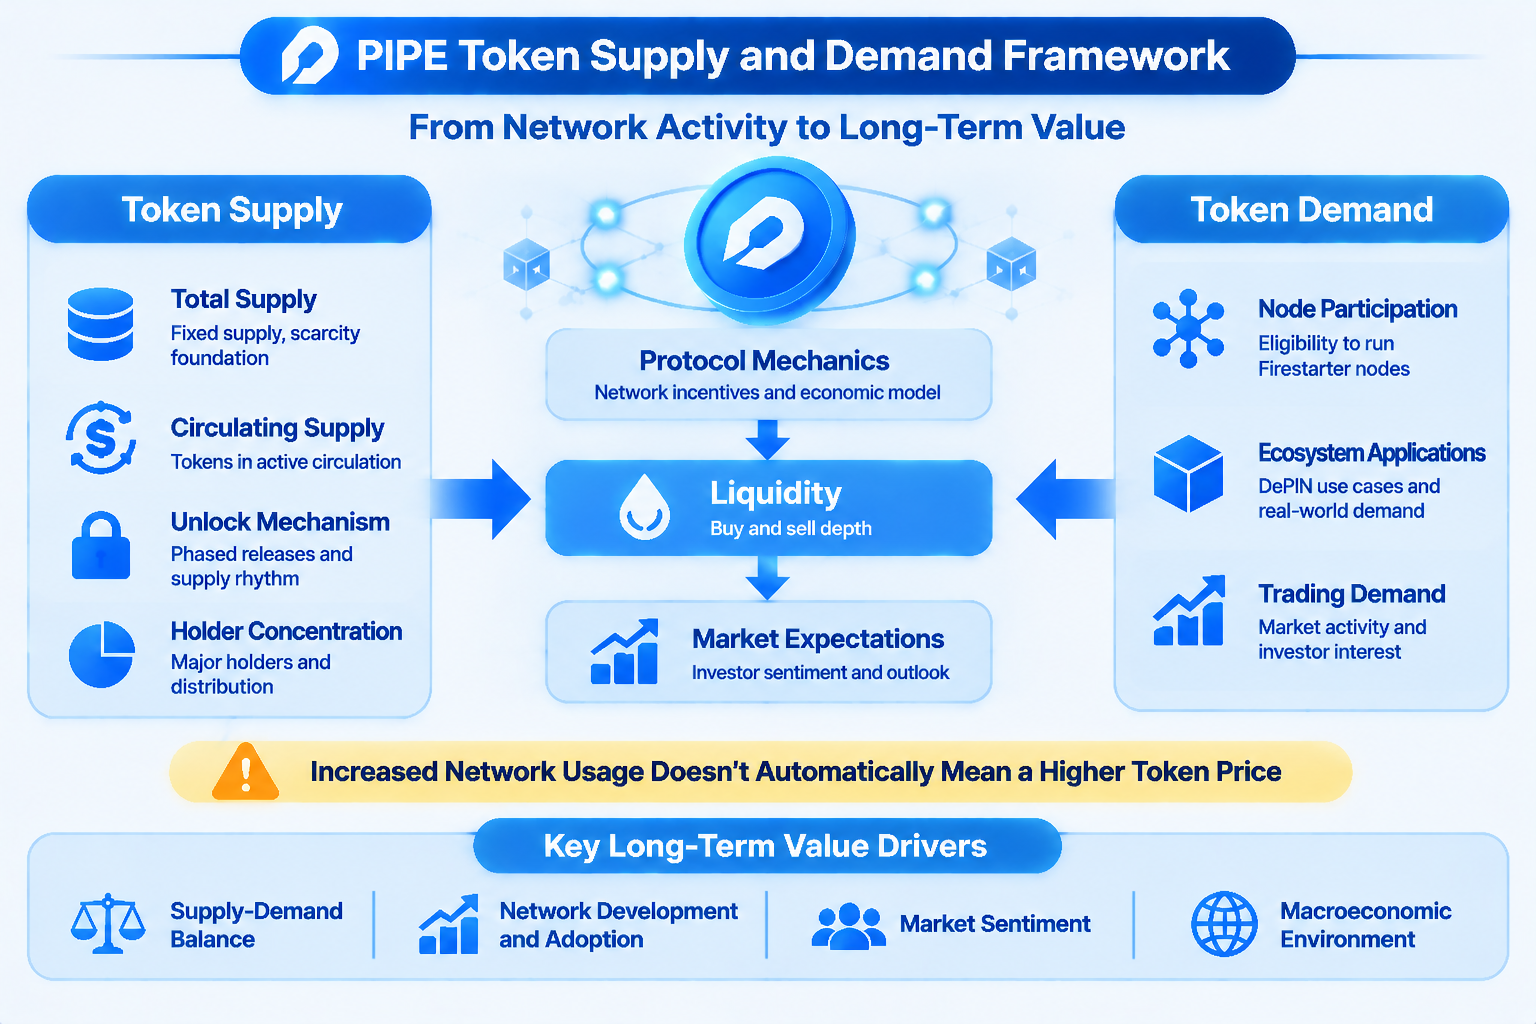
- قد يؤثر معروض الرمز ونسبة تداوله وجداول فتح القفل وعمق السوق والطلب الفعلي جميعها في أداء سعر PIPE.
- لا يعني نمو قطاع DePIN أن قيمة PIPE سترتفع بالضرورة. ويجب تقييم قيمة الرمز بصورة مستقلة استنادًا إلى آلياته الفعلية وبيانات السوق.
PIPE وPipe Network: ما العلاقة بين الرمز والبنية التحتية؟
تهدف Pipe Network إلى تقديم خدمات التخزين من خلال العُقد الموزعة وآليات تنسيق الشبكة. تستخدم Pipe Storage حاليًا بنية تعمل فيها البوابات ومستوى التحكم وعُقد Firestarter معًا. يصل العملاء إلى الخدمة من خلال واجهة متوافقة مع S3، وتعالج البوابات الطلبات، وينسق مستوى التحكم العُقد والمهام، بينما تخزن عُقد Firestarter بيانات الكائنات وتوفر معلومات مرتبطة بالتحقق من سلامتها.
يرتبط PIPE ضمن هذا النظام بآلية مشاركة العُقد. ووفقًا للوثائق الرسمية الحالية، يتطلب تشغيل عقدة Firestarter الاحتفاظ بمركز LovePIPE يمثل ما لا يقل عن 10,000 PIPE واجتياز عمليات التحقق ذات الصلة بالأهلية. ومن المهم التمييز بين ملكية الرمز وقبول العقدة وتشغيلها. فلا يؤدي الاحتفاظ بـ PIPE تلقائيًا إلى جعل الشخص مشغّل عقدة، كما أن استيفاء متطلبات التخزين لا يضمن حصول العقدة على مهام تخزين.
إضافة إلى ذلك، تختلف طريقة الدفع التي يستخدمها العملاء مقابل Pipe Storage عن متطلبات المشاركة في العُقد. تستخدم خدمة التخزين الحالية نموذج الرصيد المدفوع مسبقًا. يستخدم العملاء USDC على شبكة Solana الرئيسية لشراء أرصدة التخزين، ثم يحجز مستوى التحكم الأرصدة ويخصمها للعمليات المصرح بها. لذلك، لا ينبغي فهم مدفوعات العملاء بعملة USDC على أنها طلب مباشر على PIPE، كما لا ينبغي مساواة استهلاك أرصدة التخزين مباشرةً بحرق PIPE أو إيرادات العُقد.
كيف ينبغي فهم منفعة رمز PIPE وآلياته الاقتصادية؟
عند تحليل رمز للبنية التحتية، تتمثل الخطوة الأولى في تأكيد الوظائف التي يؤديها فعليًا في البروتوكول الحالي. يرتبط PIPE بأهلية المشاركة في عُقد Firestarter، ويجب أن تحتفظ محافظ العُقد بمركز LovePIPE مؤهل. يمثل LovePIPE شكلًا من رموز التخزين السائلة المرتبط بمركز PIPE. وتتحقق فحوص أهلية العُقد من حالة الاحتفاظ المؤكدة على بلوكشين Solana.
لكن حد التخزين وآلية المكافآت ليسا الشيء نفسه. تنص الوثائق الرسمية الحالية صراحةً على أن عُقد Firestarter لا تتلقى مكافآت أو مدفوعات منفصلة. يجب أن يستوفي مشغلو العُقد متطلبات الاحتفاظ، وأن يجتازوا فحوص الأهلية، وأن يلبوا شروط التشغيل، لكن هذا لا يدعم الاستنتاج بأن العُقد ستتلقى مكافآت PIPE بصورة مستمرة بناءً على حجم التخزين أو النطاق الترددي أو وقت التشغيل. ويُعد هذا التمييز مهمًا عند دراسة الرمز لأنه يؤثر مباشرةً في كيفية تقييم المستثمرين للطلب على الرمز وتكلفة الاحتفاظ به.
تصف الوثائق الرسمية أيضًا أهلية العُقد ومحاسبة أرصدة العملاء وسياسات الخزينة الاختيارية بشكل منفصل. وإذا نُفذت المعاملات ذات الصلة وكُشف عنها فعليًا، فقد تنظر الخزينة في استخدام إيرادات البروتوكول لدعم PIPE من خلال إجراءات مثل إعادة الشراء أو الحرق أو زيادة دعم LovePIPE. غير أن هذه إجراءات اختيارية. ولا توجد نسبة ثابتة معلنة علنًا لتوزيع صافي الإيرادات أو صيغة تُنفذ تلقائيًا. وينبغي للباحثين الاعتماد على سجلات التنفيذ الفعلية بدلًا من التعامل مع الإجراءات المحتملة بوصفها آلية حرق للرمز مطبقة بالفعل.
هيكل العرض والطلب لـ PIPE: كيف يؤثر تداول الرموز والطلب في السوق على السعر؟
يُعد هيكل معروض الرموز نقطة انطلاق مهمة لتقييم أصل رقمي. وينبغي للمستثمرين النظر إلى إجمالي المعروض والحد الأقصى للمعروض والمعروض المتداول والرموز المفتوح قفلها وجداول فتح القفل المستقبلية معًا. وحتى إذا كان المعروض المتداول للمشروع محدودًا نسبيًا، فقد تؤثر عمليات فتح القفل واسعة النطاق للرموز مستقبلًا في السوق من خلال تغيرات محتملة في المعروض.
وفقًا للبيانات المعروضة على CoinMarketCap، يبلغ الحد الأقصى لمعروض PIPE مليار رمز، بينما يبلغ المعروض المتداول المعروض 100 مليون رمز. وقد تتغير بيانات منصات الجهات الخارجية بمرور الوقت، كما قد تختلف المنهجية المستخدمة لحساب المعروض المتداول. ولأغراض التقييم الرسمي أو تحليل المعروض، ينبغي للمستثمرين التحقق بصورة إضافية من معلومات الرمز الرسمية للمشروع وبيانات البلوكشين وأحدث جدول لفتح القفل، بدلًا من الاعتماد فقط على صفحة واحدة لبيانات السوق.
على جانب الطلب، من المهم التمييز بين الطلب الناتج عن استخدام البروتوكول والطلب الناتج عن التداول في السوق. ينشأ الطلب الناتج عن استخدام البروتوكول من المشاركة في الشبكة وأهلية العُقد والتطبيقات الفعلية الأخرى. وقد يتأثر الطلب الناتج عن التداول في السوق بتغطية منصات التداول وتوقعات المستثمرين والسيولة ومعنويات السوق. وقد يؤثر هذان النوعان من الطلب في بعضهما بعضًا، لكن لا ينبغي الخلط بينهما. وبصورة خاصة، عندما يستخدم العملاء USDC لشراء أرصدة تخزين مدفوعة مسبقًا، لا ينبغي افتراض أن نمو أعمال التخزين سيتحول إلى طلب لشراء PIPE بنسبة ثابتة دون تحقق.
كيف يمكنك تقييم ما إذا كان لدى PIPE إمكانات لالتقاط القيمة على المدى الطويل؟
يُعد التقاط القيمة أحد أكثر الجوانب التي يُغفل عنها بسهولة في أبحاث رموز البنية التحتية. فقد يمتلك المشروع مستخدمين وعُقدًا ومنتجًا تقنيًا، لكن ذلك لا يعني أن جميع إيرادات الأعمال ستتدفق إلى حاملي الرموز. وينبغي للباحثين طرح الأسئلة التالية: هل يتعين على المستخدمين شراء الرمز أو استهلاكه عند استخدام الخدمة؟ هل يحتاج مشغلو العُقد إلى قفل الرمز على المدى الطويل؟ هل توجد آلية واضحة ومطبقة لإعادة توجيه إيرادات البروتوكول إلى الرمز؟ وهل تدعم هذه الترتيبات سجلات قابلة للتحقق على البلوكشين أو إفصاحات رسمية؟
بالنسبة إلى PIPE، تشمل الآليات التي يمكن تأكيدها حاليًا متطلب الاحتفاظ بـ LovePIPE لعُقد Firestarter وعملية التحقق من أهلية العُقد الموصوفة في الوثائق الرسمية. وفي الوقت نفسه، توضح الوثائق الحالية أن العُقد لا تتلقى مكافآت أو مدفوعات منفصلة، وأن محاسبة أرصدة العملاء لا تشكل إيرادات للعُقد. وتبقى تدابير الخزينة المحتملة، مثل إعادة الشراء أو الحرق أو دعم LovePIPE، سياسات اختيارية، ولم تُحدد نسبة ثابتة لتوزيع الإيرادات.
ونتيجة لذلك، لا يزال يتعين تقييم قدرة PIPE على التقاط القيمة على المدى الطويل في ضوء التغييرات اللاحقة في آلياته والتنفيذ الفعلي لها. وإذا طُرحت في المستقبل آليات جديدة لاستهلاك الرمز أو توزيع إيرادات البروتوكول أو تحفيز العُقد، فينبغي للباحثين التحقق من تاريخ تنفيذها ونطاقها وبياناتها الواقعية. وحتى ذلك الحين، لا ينبغي التعامل مع السياسات المحتملة أو النماذج الاقتصادية من الإصدارات السابقة باعتبارها دعمًا حاسمًا للقيمة الحالية للرمز.
لماذا ينبغي تحليل أداء PIPE في السوق إلى جانب السيولة والتقييم؟
لا تتأثر أسعار الأصول الرقمية بأساسيات المشروع فقط، بل تتأثر أيضًا بعمق السوق وهيكل التداول. وبالنسبة إلى الرموز ذات المعروض المتداول المحدود نسبيًا، قد تضخم أوامر البيع والشراء المحدودة أثر الصفقات الفردية، مما يؤدي إلى تحركات سعرية قصيرة الأجل تختلف بشكل كبير عن وتيرة التغيرات في أساسيات المشروع.
عند تحليل PIPE، يمكن للمستثمرين مراقبة حجم التداول وفوارق أسعار الشراء والبيع وعمق دفتر الأوامر وتغطية منصات التداول والقيمة السوقية المتداولة معًا. وقد تشير زيادة حجم التداول إلى اهتمام أكبر من السوق، لكن الصفقات الكبيرة قد تظل تؤدي إلى انزلاق سعري ملحوظ إذا كان عمق السوق محدودًا. ومن ناحية أخرى، قد يجعل انخفاض المعروض المتداول القيمة السوقية المتداولة تبدو صغيرة، في حين يتطلب التقييم المخفف بالكامل أخذ نطاق أوسع من المعروض المحتمل للرموز في الحسبان.
ينبغي للمستثمرين أيضًا التمييز بين أداء السعر قصير الأجل وتقييمات القيمة طويلة الأجل. فقد تعكس الزيادة السريعة في السعر إعادة تسعير السوق لسردية المشروع، أو قد تنتج عن تغيرات السيولة قصيرة الأجل أو تداولات مركزة من قبل رؤوس أموال مضاربية. وتكون تحركات الأسعار أكثر ملاءمة للإدراج في التحليل الأساسي طويل الأجل فقط عندما تدعمها بيانات استخدام المنتج وطلب العملاء وآليات الرمز وهيكل المعروض.
ما المخاطر الرئيسية التي ينبغي مراعاتها عند الاستثمار في PIPE؟
أولها مخاطر تنفيذ المشروع. إذ يجب أن تعالج شبكة التخزين الموزعة بصورة مستمرة جودة العُقد وسلامة البيانات وتوافر الخدمة واستعادة الأعطال. وحتى إذا كان تصميم بنيتها مناسبًا، فقد تظل العمليات الفعلية مقيدة بعدد العُقد وتوزيعها الجغرافي واتصال الشبكة والقدرات التشغيلية.
ثانيها مخاطر اقتصاديات الرمز. تتطلب المشاركة في العُقد الاحتفاظ بكمية معينة من LovePIPE، لكن القواعد الحالية لا توفر مكافآت للعُقد الفردية. وهذا يعني أن المشاركين يحتاجون إلى تقييم تخصيص رأس المال وتقلب سعر الرمز والتغييرات في متطلبات الأهلية، بدلًا من افتراض أن دخل العُقد المتوقع سيعوض تكلفة الاحتفاظ بالرمز. وقد تؤدي تعديلات البروتوكول المستقبلية على المعايير ذات الصلة أيضًا إلى تغيير الطلب على المشاركة بالرمز.
ثالثها مخاطر السوق. قد يتأثر سعر PIPE باتجاهات سوق الأصول الرقمية عمومًا وتغيرات السيولة وفتح قفل الرموز وتركيز الحائزين ومعنويات السوق. وبالنسبة إلى الأصول ذات المعروض المتداول المحدود نسبيًا، قد يكون تقلب السعر والانزلاق السعري في التداول أكثر وضوحًا. وينبغي للمستثمرين تجنب تقييم قيمة الأصل استنادًا فقط إلى مكاسب سعر يوم واحد أو حجم التداول قصير الأجل.
أما الخطر الأخير فهو مخاطر المعلومات والتوقعات. ركزت التعريفات السابقة بـ Pipe Network على خدمات CDN اللامركزية وعُقد الحافة ورؤية أوسع للبنية التحتية، بينما تركز وثائق الشبكة الرئيسية الرسمية الحالية على Pipe Storage وعُقد Firestarter. وينبغي للبحث التمييز بين الرؤية التاريخية والمنتجات العاملة حاليًا والمجالات التي قد تتوسع مستقبلًا. ويساعد ذلك على تجنب تفسير خارطة الطريق أو نموذج اقتصادي سابق بوصفه ميزة جرى تنفيذها بالفعل.
كيف يمكنك إنشاء إطار متابعة طويل الأجل لـ PIPE؟
يمكن للمستخدمين الراغبين في دراسة PIPE على المدى الطويل إنشاء أربعة أبعاد للمراقبة. الأول هو تقدم المنتج، بما في ذلك استخدام العملاء لـ Pipe Storage وسعة التخزين وتجربة الخدمة وعمليات تكامل التطبيقات. والثاني هو عمليات الشبكة، بما في ذلك قبول العُقد والسعة الفعالة والتوافر والتحقق من سلامة البيانات وأداء الاستعادة. والثالث هو آليات الرمز، بما في ذلك متطلبات أهلية LovePIPE وهيكل المعروض وجداول فتح القفل والتنفيذ الفعلي لسياسات الخزينة. والرابع هو ظروف السوق، بما في ذلك السيولة وحجم التداول وعمق دفتر الأوامر وتغيرات التقييم.
ينبغي تحليل هذه المقاييس معًا بدلًا من تحليلها بصورة منفصلة. فعلى سبيل المثال، لا تشير زيادة عدد العُقد بالضرورة إلى نمو طلب العملاء. كما أن زيادة استخدام العملاء لا تؤدي بالضرورة إلى زيادة متناسبة في الطلب على شراء PIPE. وقد يولد حد الاحتفاظ بالرموز طلبًا على المشاركة، لكن إذا لم تتلق العُقد مكافآت مباشرة، فإن أثره الاقتصادي يظل بحاجة إلى تقييم إلى جانب تكاليف المشاركة وسياسات البروتوكول اللاحقة.
يتمثل جوهر البحث طويل الأجل في الاستمرار في التحقق مما إذا كانت القدرات التقنية للمشروع يمكن أن تتحول إلى طلب حقيقي على خدماته، وما إذا كانت آلية الرمز يمكن أن تنشئ ارتباطًا اقتصاديًا واضحًا ومستدامًا مع تطور البروتوكول. وبالنسبة إلى PIPE، فإن هذا أكثر فائدة لفهم خصائصه كأصل رقمي من تتبع حركة سعر معزولة.
Gate وPIPE: نقطة انطلاق لتداول السوق وبحث المشروع
يمكن للمستخدمين الراغبين في إجراء مزيد من الأبحاث حول PIPE مراجعة مواد المشروع وبيانات سوق الرمز ومعلومات تداول Gate PIPE/USDT معًا. نشرت مقالة على Gate Learn مقدمة عن مشروع Pipe Network، وهي مفيدة لفهم التموضع الأساسي للمشروع. ويمكن أيضًا استخدام الوثائق الرسمية لـ Pipe Network للتحقق من بنية التخزين الحالية ومتطلبات المشاركة في العُقد وقواعد اقتصاديات الرمز.
يرجى ملاحظة أن التداول الفوري لـ PIPE يمثل مشاركة في سوق الرمز. ولا يشكل شراءً مباشرًا لخدمات تخزين Pipe Network أو تشغيل عقدة أو تلقي إيرادات البروتوكول. وقبل التداول، ينبغي للمستخدمين تقييم معروض الرمز وسيولة السوق وتقلب السعر والتقدم الفعلي للمشروع بشكل مستقل بناءً على قدرتهم على تحمل المخاطر.
الأسئلة الشائعة
ما نوع الأصل الرقمي الذي يمثله PIPE؟
PIPE هو رمز النظام البيئي لـ Pipe Network. تركز الوثائق الرسمية الحالية لـ Pipe Network بصورة أساسية على خدمات التخزين الموزعة وآلية المشاركة في عُقد Firestarter. يرتبط PIPE بمتطلبات أهلية العُقد والآليات الاقتصادية للنظام البيئي.
هل PIPE رمز DePIN؟
تنظم Pipe Network موارد التخزين من خلال العُقد الموزعة، مما يمنحها خصائص مشروع بنية تحتية من DePIN. وPIPE هو الرمز المرتبط بهذا النظام البيئي، لكن قيمته طويلة الأجل لا تزال بحاجة إلى تقييم استنادًا إلى منفعته الفعلية وآلياته الاقتصادية والطلب على الشبكة.
هل يتيح لي الاحتفاظ بـ PIPE تشغيل عقدة في Pipe Network؟
لا. تستخدم عُقد Firestarter حاليًا عملية قبول قائمة على الدعوات. ويجب أن تحتفظ محافظ العُقد بمركز LovePIPE يمثل ما لا يقل عن 10,000 PIPE، وأن تجتاز أيضًا فحوص الأهلية ذات الصلة وتلبي شروط التشغيل. ولا يمنح الاحتفاظ بالرمز وحده أهلية العُقد تلقائيًا.
هل يمكنني تلقي مكافآت للعُقد بعد تخزين PIPE؟
وفقًا للوثائق الرسمية الحالية، لا تتلقى عُقد Firestarter الفردية مكافآت أو مدفوعات مباشرة. ويرتبط متطلب احتفاظ العُقد بصورة أساسية بالأهلية وشروط المشاركة في الشبكة، ولا ينبغي اعتباره ترتيبًا يحقق عوائد ثابتة.
هل سيؤدي نمو أعمال Pipe Network إلى زيادة الطلب على PIPE مباشرةً؟
ليس بالضرورة. إذ يلزم التأكد مما إذا كانت توجد آلية واضحة للشراء أو الاستهلاك أو إعادة القيمة بين إيرادات الخدمة والرمز. يستخدم العملاء USDC لشراء أرصدة تخزين مدفوعة مسبقًا، ولا يعني ذلك تلقائيًا توليد طلب مكافئ لشراء PIPE.
ما المخاطر التي ينبغي أن أضعها في الاعتبار عند تداول PIPE؟
ينبغي للمستثمرين مراعاة معروض الرمز وعمليات فتح القفل والسيولة وعمق السوق وتنفيذ المشروع والتغييرات في قواعد مشاركة العُقد وآليات التقاط القيمة وتقلبات سوق الأصول الرقمية عمومًا. ولا يمكن لأداء السعر قصير الأجل أن يحل محل البحث المستقل في المشروع وآليات رمزه.