تجمع صناديق المؤشرات المتداولة ذات الرافعة المالية المرمّزة بين التعرّض السوقي لصناديق المؤشرات المتداولة التقليدية وأساليب تداول الأصول الرقمية، ما يوفّر للمستثمرين صيغة منتجات تمتد عبر أسواق التمويل التقليدي والعملات المشفرة. فعلى سبيل المثال، يتضمن Direxion Daily MSCI South Korea Bull 3X Shares (KORU) تعرّضًا بالرافعة المالية لسوق الأسهم الكورية الجنوبية، إلى جانب آليات متعددة تشمل إعادة ضبط العوائد اليومية، وحفظ الأصول الأساسية، وإصدار الرموز، وسيولة منصة التداول. ويتطلب فهم صناديق المؤشرات المتداولة ذات الرافعة المالية المرمّزة أكثر من التركيز على أسعار الرموز أو سهولة التداول. كما يحتاج المستثمرون إلى التمييز بين الصندوق الأساسي والمنتج المرمّز، وإدراك أن الرافعة المالية وتقلبات السوق والهياكل القانونية قد تؤثر جميعها في نتائج الاستثمار.
النقاط الرئيسية
-
تنقل صناديق المؤشرات المتداولة المرمّزة التعرّض الاقتصادي للمنتجات المالية التقليدية إلى بيئات تداول الأصول الرقمية، لكن الرموز لا تمثل بالضرورة ملكية مباشرة للأوراق المالية الأساسية
-
يسعى KORU إلى تحقيق %300 من الأداء اليومي لمؤشر MSCI Korea 25/50، وليس ثلاثة أضعاف مكاسبه التراكمية خلال أي فترة احتفاظ
-
يغيّر الترميز طريقة الوصول إلى الأصول وتداولها وتسويتها، لكنه لا يلغي تلقائيًا مخاطر الرافعة المالية أو السيولة أو السوق المرتبطة بالأصل الأساسي
-
عند تقييم هذه المنتجات، ينبغي للمستثمرين النظر في آليات الصندوق الأساسي، وترتيبات إصدار الرموز وحفظها، وقواعد التداول، وشروط الاسترداد
لماذا بدأت صناديق المؤشرات المتداولة التقليدية وأسواق الأصول الرقمية في التقارب؟
تُعد صناديق المؤشرات المتداولة (ETFs) أدوات استثمارية شائعة في الأسواق المالية التقليدية. وهي توفر عادةً للمستثمرين تعرّضًا لمؤشر أو قطاع أو فئة أصول أو استراتيجية استثمارية محددة، من خلال الاحتفاظ بالأوراق المالية أو استخدام المشتقات أو تطبيق استراتيجيات استثمارية أخرى. وبالمقارنة مع شراء سلة من الأسهم مباشرةً، تجمع صناديق المؤشرات المتداولة المحافظ أو الاستراتيجيات ذات الصلة في حصص صندوقية قابلة للتداول في البورصات، ما يتيح للمستثمرين المشاركة في الأسواق من خلال نهج موحّد نسبيًا.
ومع تطور البنية التحتية للبلوكشين وأسواق تداول الأصول الرقمية، ظهرت روابط أكثر بين المنتجات المالية التقليدية وأسواق الأصول الرقمية. وتسعى المنتجات المالية المرمّزة إلى تمثيل المصالح الاقتصادية المرتبطة بأوراق مالية أو أدوات مالية محددة من خلال رموز رقمية وترتيبات قانونية مقابلة. وقد تُتداول الرموز في أسواق الأصول الرقمية التي تدعم المنتج، وقد تسمح بعض المنتجات أيضًا بالتحويلات على البلوكشين أو بطلبات التحويل وفقًا للشروط المعمول بها. ويوفر هذا الهيكل قنوات وصول جديدة للأصول المالية التقليدية، لكن الحقوق المحددة المعنية تظل معتمدة على الجهة المصدرة والوثائق القانونية وترتيبات الحفظ والقواعد المعمول بها.
تمثل صناديق المؤشرات المتداولة ذات الرافعة المالية المرمّزة فئة منتجات بارزة ضمن هذا التوجه، لأنها تنطوي على آليتين منفصلتين. فمن جهة، يستخدم الصندوق الأساسي استراتيجية رافعة مالية للسعي إلى عوائد مضخمة خلال فترة محددة مقارنةً بمؤشر مرجعي. ومن جهة أخرى، يغيّر الهيكل المرمّز كيفية الاحتفاظ بالمنتج ذي الصلة وتداوله في أسواق الأصول الرقمية. لذلك، يحتاج المستثمرون إلى فهم مستويين: كيفية تحقيق المنتج المالي الأساسي للعوائد، وكيفية نقل صيغة الترميز لتلك العوائد أو عكسها. ولا يكفي فحص مستوى واحد فقط لفهم مخاطر المنتج بشكل كامل.
ما هو صندوق مؤشرات متداول برافعة مالية 3x لسوق الأسهم الكورية الجنوبية؟
يُعد Direxion Daily MSCI South Korea Bull 3X Shares صندوق مؤشرات متداولًا برافعة مالية مُدرجًا في السوق الأمريكية تحت الرمز KORU. ويتمثل هدفه الاستثماري، قبل الرسوم والنفقات، في تحقيق %300 من الأداء اليومي لمؤشر MSCI Korea 25/50. ويعكس المؤشر أداء الشركات المدرجة ذات الصلة في سوق الأسهم الكورية الجنوبية التي تستوفي قواعد المؤشر، بينما يوفر KORU تعرّضًا يوميًا مضخمًا للسوق من خلال الأدوات المالية والاستراتيجيات الاستثمارية المقابلة. ولا يضمن الصندوق تحقيق هدفه الاستثماري، وقد تتأثر النتائج الفعلية أيضًا بالرسوم وتكاليف التداول وظروف السوق.
عند فهم KORU، يتمثل التمييز الأهم بين «3x يوميًا» و«3x على المدى الطويل». فإذا ارتفع المؤشر المرجعي بنسبة %1 في يوم تداول، فقد يرتفع الصندوق الذي يستهدف عوائد يومية بمقدار 3x بنحو %3، بافتراض سيناريو مبسط يستبعد الرسوم والانحرافات الأخرى. وإذا انخفض المؤشر بنسبة %1 في ذلك اليوم، فقد يكون العائد المستهدف المقابل نحو %3 بالسالب. وينطبق هذا الهدف على أداء يوم تداول واحد، ولا يعني أن الاحتفاظ بالصندوق لمدة أسبوع أو شهر أو أكثر سيحقق ثلاثة أضعاف العائد التراكمي للمؤشر خلال الفترة نفسها.
يعني هدف الرافعة المالية اليومية أن الصندوق يحتاج إلى تعديل تعرّضه مع تغير ظروف السوق. ومع تراكم الأرباح والخسائر يوميًا، يمكن لتأثيرات التراكم أن تؤثر في النتيجة النهائية. وبشكل خاص، قد يتكبد الصندوق ذو الرافعة المالية خسائر جوهرية خلال الأسواق المتقلبة بشكل متكرر بسبب مسار العوائد اليومية، حتى إذا عاد المؤشر في نهاية المطاف إلى مستوى قريب من نقطة بدايته. لذلك، عند تقييم هذا النوع من المنتجات، ينبغي للمستثمرين ألا يقيّموا فقط رؤيتهم الاتجاهية لسوق الأسهم الكورية الجنوبية، بل أن يفهموا أيضًا مستوى التقلب خلال فترة الاحتفاظ، وفترة الاحتفاظ نفسها، وآلية إعادة الضبط اليومية.
كما يتمتع سوق الأسهم الكورية الجنوبية بخصائصه الخاصة من حيث القطاعات وهيكل السوق. وقد يتأثر أداء المؤشر بصورة مشتركة بالشركات المدرجة الكبرى، ودورات قطاع التكنولوجيا، والطلب على الصادرات، وتدفقات رأس المال العالمية، وتحركات أسعار الصرف، وسياسات الاقتصاد الكلي. وتعمل صناديق المؤشرات المتداولة ذات الرافعة المالية على تضخيم المكاسب والخسائر اليومية لمؤشراتها المرجعية، ولا تلغي حالة عدم اليقين الناشئة عن هذه العوامل. وينبغي للمستثمرين فهم مصادر المخاطر في المؤشر الأساسي أولًا قبل تحديد ما إذا كانت استراتيجية الرافعة المالية تناسب قدرتهم على تحمل المخاطر.
من KORU إلى صناديق المؤشرات المتداولة ذات الرافعة المالية المرمّزة: مستويان من التعرّض للسوق
لا تُعد صناديق المؤشرات المتداولة ذات الرافعة المالية التقليدية وصناديق المؤشرات المتداولة ذات الرافعة المالية المرمّزة مجرد رموز تداول قابلة للاستبدال. فـKORU هو صندوق مؤشرات متداول تقليدي برافعة مالية 3x تقدمه Direxion، ويسعى، قبل الرسوم والنفقات، إلى تحقيق %300 من الأداء اليومي لمؤشر MSCI Korea 25/50. وينطبق هذا الهدف على العوائد اليومية بدلًا من العوائد التراكمية على فترات أطول. ويمكن أن تؤثر إعادة الضبط اليومية وتقلبات السوق ومسارات التراكم جميعها في الأداء طويل الأجل. لذلك، لفهم صناديق المؤشرات المتداولة ذات الرافعة المالية المرمّزة، ينبغي للمستثمرين أولًا توضيح الهدف الاستثماري وآلية احتساب العوائد للأداة المالية الأساسية، بدلًا من الاعتماد فقط على مضاعف الرافعة المالية في اسم المنتج لتقييم أدائه طويل الأجل.
تضيف صناديق المؤشرات المتداولة ذات الرافعة المالية المرمّزة هيكلًا مرمّزًا يتجاوز التعرّض المالي الأساسي. وقد توفر جهاتها المصدرة لحاملي الرموز تعرّضًا اقتصاديًا مرتبطًا بأداة مالية محددة عبر الاحتفاظ بالأوراق المالية الأساسية، أو ترتيبات الحفظ، أو آليات تعاقدية أخرى. وقد تختلف الهياكل القانونية وطرق دعم الأصول وشروط الاسترداد وحقوق حاملي المنتجات المحددة. ولا يعني ارتباط المنتج بصندوق مؤشرات متداول تقليدي وحده أن كليهما يوفران الملكية نفسها للأصول أو الحقوق القانونية نفسها تمامًا.
وينطوي الهيكل المرمّز أيضًا على إصدار الرموز وحرقها، وحفظ الأصول، وسجلات التداول، وعمليات التحويل التي قد تنطبق. وفي الوقت نفسه، قد تتأثر أسعار سوق الرموز بالعرض والطلب والسيولة وقواعد التداول وتوقعات المستثمرين. وحتى إذا صُمم المنتج ليعكس الأداء الاقتصادي لأداة مالية أساسية، فقد ينحرف سعر تداوله عن أحدث سعر متاح لصندوق المؤشرات المتداول الأساسي خلال فترات معينة. وبشكل خاص، عندما يكون السوق الأساسي مغلقًا بينما يظل سوق الرموز قابلًا للتداول، قد تنعكس توقعات السوق الجديدة أولًا في أسعار الرموز. ومع ذلك، لا يعني ذلك أن هذه الأسعار تعادل بالضرورة القيمة العادلة الفورية للأصول الأساسية.
لذلك، عند تحليل صناديق المؤشرات المتداولة ذات الرافعة المالية المرمّزة، ينبغي للمستثمرين تقييم آلية الاستثمار الأساسية والهيكل المرمّز كلٌّ على حدة. فالأولى تحدد تقلبات السوق وإعادة ضبط الرافعة المالية اليومية ومخاطر التراكم التي يواجهها المنتج. أما الثانية فتحدد كيفية إصدار التعرّض الاقتصادي ذي الصلة والاحتفاظ به وتداوله، فضلًا عن حقوق الحاملين والقواعد المنطبقة عليهم. وقد يتواجد هذان المستويان من المخاطر في الوقت نفسه، ولا يختفيان تلقائيًا لمجرد أن صيغة التداول أصبحت رقمية. وينبغي للمستثمرين تقييم المخاطر الفعلية للمنتج وحالات استخدامه المناسبة استنادًا إلى وثائق المنتج الرسمية وترتيبات دعم الأصول وآليات التسعير وشروط الخروج.
ما التغييرات التي يجلبها الترميز؟
يتمثل التغيير الأكثر مباشرة الذي تقدمه المنتجات المالية المرمّزة في احتمال تغير طريقة وصول المستثمرين إلى المنتجات المالية. ففي الأسواق التقليدية، يحتاج المستثمرون عادةً إلى حسابات أوراق مالية مؤهلة وخدمات وساطة ذات صلة لشراء صناديق المؤشرات المتداولة وبيعها. وقد توفر المنتجات المرمّزة بدلًا من ذلك إمكانية التداول عبر منصات الأصول الرقمية التي تدعم المنتج، وقد تدعم الاحتفاظ بها في المحافظ الرقمية أو التحويلات على البلوكشين في ظل ظروف معينة. وقد يوسّع هذا الترتيب قنوات توزيع المنتجات المالية، لكن الإتاحة الفعلية تظل خاضعة للولاية القضائية وأهلية المستثمر وشروط الإصدار ونطاق دعم المنصة.
ويتعلق تغيير آخر بساعات التداول وآليات اكتشاف الأسعار. إذ يخضع تداول صناديق المؤشرات المتداولة التقليدية عادةً لساعات افتتاح البورصات المُدرجة وجداول العطلات وأنظمة التداول، بينما قد توفر منصات الأصول الرقمية ساعات تداول أطول أو حتى تداولًا على مدار الساعة. ولا يعني ذلك أن أسواق الأوراق المالية الأساسية مفتوحة في جميع الأوقات، كما لا يعني إمكانية تداول الرموز بالمستوى نفسه من السيولة خلال كل فترة. وعندما تكون الأسواق التقليدية مغلقة، قد تعكس أسعار تداول الرموز بدرجة أكبر تغيرات العرض والطلب والمعلومات الجديدة وتوقعات المتداولين في الأسواق الرقمية.
بالإضافة إلى ذلك، يمكن لتقنية البلوكشين توفير سجلات تحويل قابلة للتحقق والتوافق مع محافظ الأصول الرقمية وغيرها من البنية التحتية على البلوكشين. إلا أن وجود سجلات على البلوكشين لا يعني أن جميع معلومات الأصول الأساسية قد تم التحقق منها تلقائيًا، ولا يعني أن حاملي الرموز مسجلون مباشرةً كمساهمين في الأوراق المالية الأساسية. ولا يزال دعم الأصول والحفظ والاسترداد بحاجة إلى أن تستند إلى الوثائق القانونية ذات الصلة والعمليات التشغيلية والترتيبات المؤسسية.
لذلك، من الأفضل فهم الترميز باعتباره طريقة أخرى للوصول إلى المنتجات المالية وتوزيعها، وليس بديلًا كاملًا للأنظمة المالية التقليدية. فقد يحسن سهولة التداول والتكامل الرقمي، لكن المخاطر الفعلية للمنتج تظل معتمدة على الأصول الأساسية واستراتيجية الرافعة المالية وهيكل الإصدار وسيولة السوق والحقوق التي يمكن للحاملين ممارستها فعليًا.
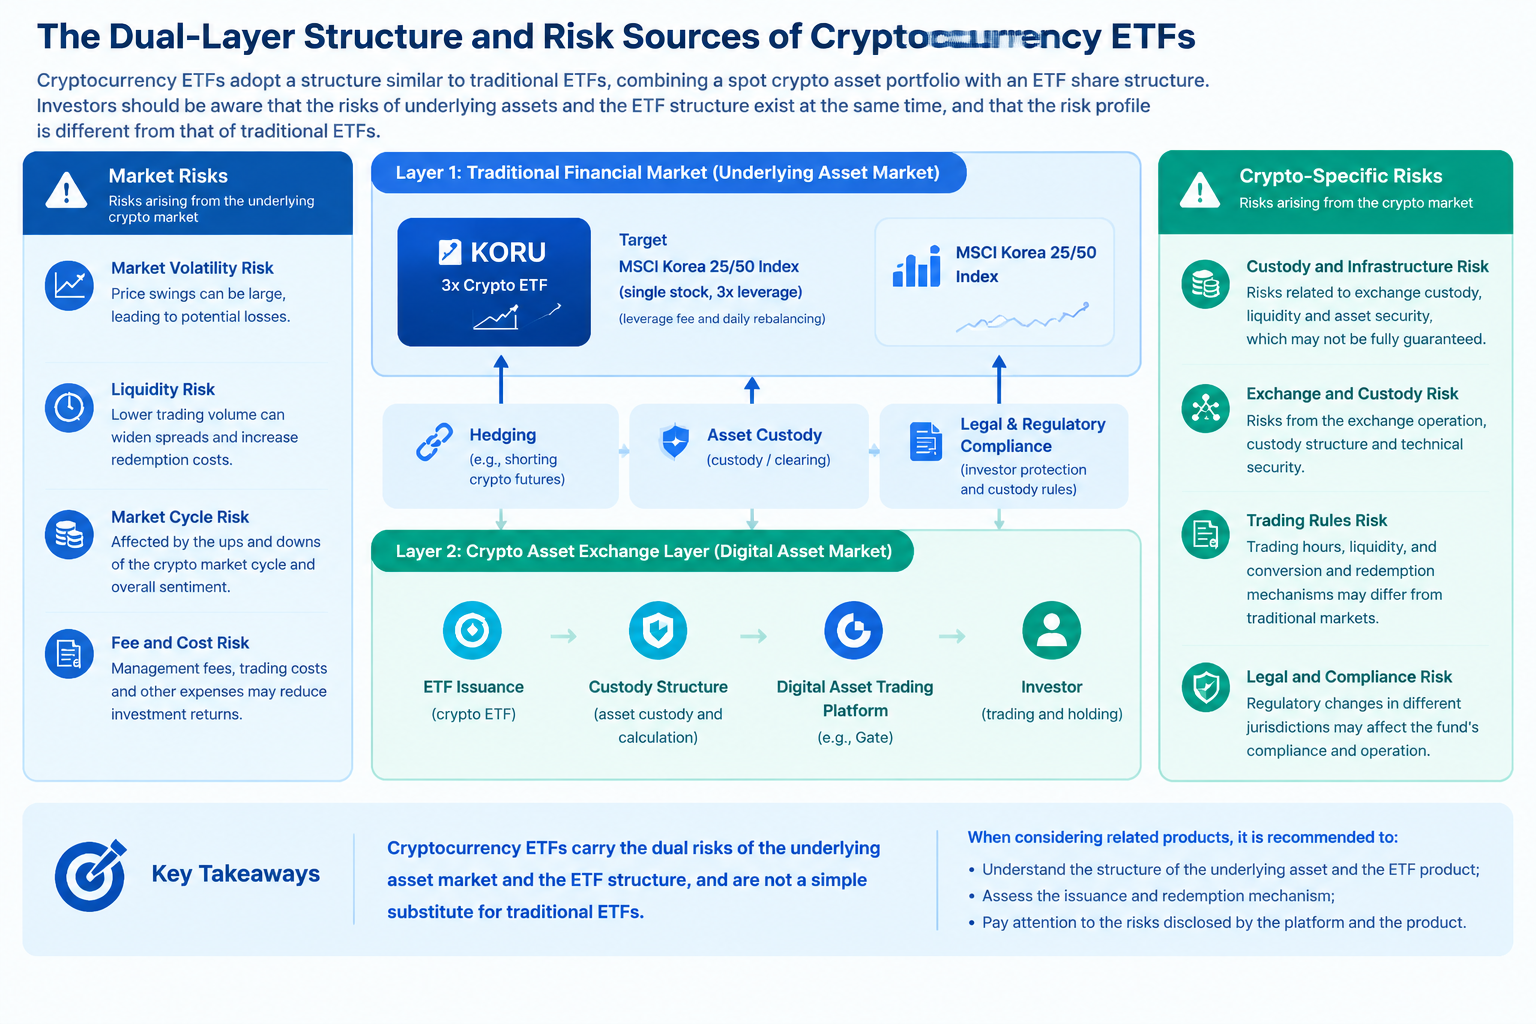
المخاطر الرئيسية التي يحتاج المستثمرون إلى فهمها
تأتي الفئة الأولى من المخاطر من صندوق المؤشرات المتداول الأساسي ذي الرافعة المالية. إذ يضخم هدف 3x اليومي التقلبات اليومية في المؤشر المرجعي، بينما قد يؤدي تراكم العوائد اليومية إلى انحراف الأداء طويل الأجل عن ثلاثة أضعاف العائد التراكمي للمؤشر. وقد تؤدي تقلبات السوق الحادة أو الانعكاسات المتكررة في الاتجاه أو فترات الاحتفاظ الأطول إلى تغيير النتيجة النهائية. وينبغي للمستثمرين ألا يفترضوا أن صندوق المؤشرات المتداول ذا الرافعة المالية سيحقق بالضرورة عوائد مرغوبة لمجرد رؤيتهم للاتجاه طويل الأجل لسوق الأسهم الكورية الجنوبية.
تأتي الفئة الثانية من المخاطر من الهيكل المرمّز. ويحتاج حاملو الرموز إلى فهم هوية الجهة المصدرة، والجهة التي تحتفظ بالأوراق المالية الأساسية، والمسؤوليات التي يتحملها أمين الحفظ، وكيفية التحقق من دعم الأصول، والظروف التي يمكن فيها طلب الاسترداد أو التحويل. وإذا عرّفت الوثائق القانونية الرمز بأنه حق تعاقدي محدد أو شهادة أوراق مالية، فينبغي فهم حقوق الحامل وفقًا لهذا التعريف بدلًا من تطبيق جميع حقوق حاملي صناديق المؤشرات المتداولة التقليدية مباشرةً.
وتتمثل الفئة الثالثة في مخاطر التداول والسيولة. فقد تختلف الأسعار وعمق دفتر الأوامر وأسعار التنفيذ في منصات الأصول الرقمية عنها في البورصات التقليدية. وعندما يكون السوق الأساسي مغلقًا، قد تستمر الرموز في التداول، لكن أحدث سعر مرجعي متاح للأصل الأساسي قد يكون قديمًا بالفعل. وخلال تحركات السوق السريعة أو عدم كفاية عمق التداول أو القيود التشغيلية للمنصة، قد يواجه المستثمرون فروقًا أوسع بين سعري الشراء والبيع، أو انحرافات سعرية، أو عدم القدرة على تنفيذ الصفقات بالأسعار المتوقعة.
وتنشأ الفئة الرابعة من المخاطر عن القواعد والتكنولوجيا والعمليات. فقد تتأثر ترتيبات إصدار الرموز وحفظها بالولاية القضائية وأهلية المستثمر وقيود التحويل والأمن السيبراني وسياسات المنصة. وحتى إذا كان المنتج مدعومًا بأصول أساسية، فلا يعني ذلك أن الاسترداد سيكون متاحًا فورًا في جميع الظروف أو أن كل منصة تداول يمكنها توفير خدمات التداول والتحويل نفسها. وينبغي للمستثمرين قراءة الشروط المعمول بها وتأكيد إتاحة المنتج والحدود المحددة لحقوقهم.
كيفية بناء إطار تقييم أكثر شمولًا
عند تحليل صناديق المؤشرات المتداولة ذات الرافعة المالية المرمّزة، يمكن للمستثمرين البدء بالمنتج المالي الأساسي. وينبغي لهم تأكيد المؤشر الذي يتتبعه الصندوق، ومضاعف الرافعة المالية، وفترة إعادة الضبط المستهدفة، وهيكل الرسوم، ومخاطر الاستثمار الرئيسية. وبالنسبة إلى صناديق المؤشرات المتداولة ذات الرافعة المالية 3x اليومية مثل KORU، ينبغي للمستثمرين أن يفهموا على وجه التحديد أن الهدف ينطبق على الأداء اليومي، وأن يدرسوا كيفية تأثير التقلبات والتراكم في النتائج عبر فترات احتفاظ مختلفة.
بعد ذلك، ينبغي للمستثمرين تقييم الهيكل القانوني والتشغيلي للمنتج المرمّز بصورة مستقلة. ويتعين عليهم تأكيد الجهة المصدرة وطريقة دعم الأصول الأساسية وترتيبات الحفظ وقواعد تحويل الرموز وشروط الاسترداد وأي قيود أهلية قد تنطبق. وقد تستخدم ترتيبات الترميز المختلفة للمنتج المالي الأساسي نفسه هياكل إصدار مختلفة. لذلك، ينبغي للمستثمرين ألا يفترضوا أن حقوقهم ومخاطرهم متطابقة لمجرد تشابه أسماء المنتجات أو رموز التداول.
تتمثل الخطوة الثالثة في فحص بيئة التداول الفعلية. إذ يمكن أن تؤثر جميعًا في تجربة التداول الفعلية: ما إذا كانت منصة التداول توفر سيولة كافية، وكيفية ترتيب ساعات التداول، والبيانات المستخدمة كمراجع للأسعار، وكيفية تكوين الأسعار عند إغلاق الأسواق، والقيود التي تنطبق في ظروف السوق غير المعتادة. كما ينبغي للمستثمرين تأكيد ما إذا كانوا يتداولون رموزًا فورية أو أوراقًا مالية تقليدية أو عقودًا تستخدم هياكل الهامش أو المشتقات، لأن آليات الربح والخسارة لهذه المنتجات تختلف.
وأخيرًا، ينبغي النظر في مخاطر المنتج إلى جانب الأهداف الاستثمارية الفردية. فقد تناسب الأدوات ذات الرافعة المالية استراتيجيات تداول محددة للمستثمرين الذين يمتلكون المعرفة ذات الصلة والقدرة على تحمل تقلبات كبيرة. ومع ذلك، لا ينبغي اعتبارها خيارات استثمارية طويلة الأجل مناسبة على نطاق واسع لمجرد أنها تحقق مكاسب كبيرة في الأسواق قصيرة الأجل. وينبغي أن يأخذ التقييم الكامل في الحسبان الرؤية للسوق الأساسية، وفترة الاحتفاظ، وإدارة رأس المال، ومتطلبات السيولة، وأقصى خسارة محتملة.
Gate وصناديق المؤشرات المتداولة ذات الرافعة المالية المرمّزة: التعرّض للأسواق التقليدية وتداول الأصول الرقمية
تربط صناديق المؤشرات المتداولة ذات الرافعة المالية المرمّزة بين التعرّض للأسواق المالية التقليدية وصيغ تداول الأصول الرقمية، لكن هياكلها المحددة تعتمد على ترتيبات الإصدار والأصول الأساسية أو التعرّض الاقتصادي وآليات التسعير وحقوق الحاملين. ويتطلب البحث في هذه المنتجات فهمًا لكل من آليات العائد لصناديق المؤشرات المتداولة التقليدية ذات الرافعة المالية والاختلافات في التداول والسيولة والهياكل القانونية التي قد تقدمها الصيغ المرمّزة. وتوفر صفحات المنتجات والتداول ذات الصلة في Gate للمستخدمين نقاط انطلاق لإجراء مزيد من البحث في هذه الأسواق، لكن ينبغي تحديد العلاقة بين المنتجات المختلفة وفقًا للأوصاف الرسمية الخاصة بكل منها.
يمكن للمستخدمين المهتمين بسوق الأسهم الكورية الجنوبية عرض صفحة تداول KORUG/USDT على Gate لمراجعة أسعار السوق ومعلومات التداول ذات الصلة المعروضة لهذا الزوج. وفي الوقت نفسه، يُعد KORU صندوق مؤشرات متداولًا تقليديًا برافعة مالية 3x تقدمه Direxion، ويسعى، قبل الرسوم والنفقات، إلى تحقيق %300 من الأداء اليومي لمؤشر MSCI Korea 25/50. وينطبق هذا الهدف على العوائد اليومية، ولا يعني أن الاحتفاظ به لمدة أسبوع أو شهر أو سنة سيحقق ثلاثة أضعاف العائد التراكمي للمؤشر خلال الفترة نفسها. وقد تؤثر إعادة الضبط اليومية وتقلبات السوق ومسارات التراكم جميعها في النتائج طويلة الأجل. لذلك، عند تحليل منتجات التداول ذات الصلة، ينبغي للمستثمرين النظر في أداء السوق الأساسي والتحقق من هيكل الأصل الفعلي الذي يتم تداوله. ولا ينبغي لهم افتراض أن KORU وKORUG هما الأصل نفسه أو أن لهما آلية العائد نفسها لمجرد تشابه اسميهما.
قد تخلق المنتجات المرمّزة أيضًا مسائل اكتشاف أسعار مستقلة عن أداء المؤشر الأساسي. إذ تخضع صناديق المؤشرات المتداولة التقليدية عمومًا لقيود ساعات التداول، بينما قد تختلف ترتيبات التداول في أسواق الأصول الرقمية. وعندما يكون السوق الأساسي مغلقًا، قد تستمر الأسواق الرقمية في تكوين أسعار جديدة استنادًا إلى العرض والطلب والسيولة وتوقعات المستثمرين. لذلك، قد لا يتطابق سعر السوق لمنتج مرمّز دائمًا مع السعر المرجعي لصندوق المؤشرات المتداول الأساسي. وبالنسبة إلى صناديق المؤشرات المتداولة ذات الرافعة المالية المرمّزة، يحتاج المستثمرون إلى تقييم آلية الرافعة المالية الأساسية وهيكل تسعير الرمز وتداوله بصورة منفصلة. ولا ينبغي التعامل مع تحركات المؤشر، وأداء عوائد صناديق المؤشرات المتداولة التقليدية، وتغيرات الأسعار في أزواج التداول الرقمية على أنها الشيء نفسه.
يمكن أن يكون تقديم منتج gStocks من Gate مرجعًا للتعرف على ترميز الأصول المالية التقليدية. ويمكن للمستخدمين أيضًا مراجعة تقديم منتج Gate ETF للاطلاع على المعلومات وإفصاحات المخاطر المتعلقة بمنتجات صناديق المؤشرات المتداولة على المنصة. ومع ذلك، لا ينبغي اعتبار منتجات gStocks المرمّزة، وصناديق المؤشرات المتداولة التقليدية ذات الرافعة المالية، وصناديق المؤشرات المتداولة ذات الرافعة المالية المرمّزة، ومنتجات الرموز ذات الرافعة المالية التي تقدمها Gate متماثلة في الهيكل لمجرد أن أسماءها تتضمن «أوراق مالية» أو «ETF». وينبغي التحقق مما إذا كان منتج محدد يمثل صندوق مؤشرات متداولًا برافعة مالية مرمّزًا استنادًا إلى وثائق المنتج الرسمية، بما في ذلك ارتباطه بالأصل الأساسي وآلية الرافعة المالية وترتيبات دعم الأصول وحقوق الحاملين.
بشكل عام، ينبغي تقييم المنتجات ذات الصلة على ثلاثة مستويات. أولًا، تحليل السوق الأساسي وأهداف العائد ومخاطر التراكم لصناديق المؤشرات المتداولة التقليدية ذات الرافعة المالية. ثانيًا، التحقق من هيكل الإصدار وآلية التسعير وقواعد التداول والحقوق ذات الصلة بالمنتجات المرمّزة. وأخيرًا، تأكيد قواعد وإفصاحات Gate للمنتج المحدد الذي يتم تداوله، وتقييم السيولة والانحرافات السعرية وشروط الخروج. ويمكن لتحليل الرؤى السوقية وهياكل المنتجات وبيئات التداول كلٌّ على حدة أن يساعد المستثمرين على فهم خصائص صناديق المؤشرات المتداولة ذات الرافعة المالية المرمّزة بدقة أكبر، وتجنب الخلط بين موضوعات السوق المتشابهة ومخاطر الاستثمار المتطابقة.
الأسئلة الشائعة
هل صناديق المؤشرات المتداولة ذات الرافعة المالية المرمّزة وصناديق المؤشرات المتداولة التقليدية ذات الرافعة المالية هما المنتج نفسه؟
ليس بالضرورة. فصناديق المؤشرات المتداولة التقليدية ذات الرافعة المالية هي صناديق متداولة في البورصة تديرها جهات إصدار الصناديق، بينما قد توفر المنتجات المرمّزة تعرّضًا اقتصاديًا مرتبطًا بتلك الصناديق من خلال جهة إصدار وهيكل قانوني مختلفين. وقد تختلف صيغ الاحتفاظ والحقوق القانونية وأماكن التداول وآليات الاسترداد.
هل تنطبق رافعة KORU البالغة 3x على العوائد طويلة الأجل؟
يسعى KORU إلى تحقيق %300 من الأداء اليومي للمؤشر المرجعي، وليس ثلاثة أضعاف أدائه التراكمي طويل الأجل. ويؤثر تراكم العوائد اليومية في النتائج طويلة الأجل، وقد تختلف العوائد الفعلية بشكل كبير عن حساب بسيط لثلاثة أضعاف العوائد التراكمية.
هل يمكن لصناديق المؤشرات المتداولة المرمّزة التداول على مدار الساعة؟
قد تستمر بعض المنتجات المرمّزة في التداول على منصات الأصول الرقمية الداعمة عندما تكون الأسواق التقليدية مغلقة. ومع ذلك، تعتمد ساعات التداول والسيولة وآليات تكوين الأسعار على المنتج المحدد وقواعد المنصة. ولا يعني التداول على مدار الساعة توافر المستوى نفسه من السيولة في جميع الأوقات.
هل يعني صندوق المؤشرات المتداول المرمّز أن الحاملين يمتلكون الأوراق المالية الأساسية مباشرةً؟
ليس في جميع الحالات. فالحقوق التي يمتلكها المستثمرون تعتمد على الهيكل القانوني للمنتج وشروط إصداره. وتوفر بعض المنتجات المرمّزة تعرّضًا اقتصاديًا مرتبطًا بالأوراق المالية الأساسية بدلًا من الملكية المباشرة لتلك الأوراق المالية.
ما الأمر الأهم عند تقييم هذه المنتجات؟
ينبغي للمستثمرين تقييم آلية الرافعة المالية الأساسية، وترتيبات الإصدار والحفظ، ودعم الأصول، وشروط الاسترداد، وسيولة منصة التداول، والقواعد القانونية المعمول بها. ولا يمكن للنظر إلى أسعار الرموز أو المكاسب قصيرة الأجل فقط أن يعكس مخاطر المنتج بشكل كامل.