على من يقارنون بين صناديق الدخل التمييز بين نتيجتين: النقد الموزع، والتغير في صافي قيمة الأصول. خلال الفترة نفسها، قد تتحرك النتيجتان في اتجاهين متعاكسين. لا يعوض العائد الأعلى انخفاض السعر. فالعائد ليس سوى نسبة التوزيعات إلى السعر، لذا قد تبدو النسبة قوية بينما تكون نتيجة السعر سلبية. الفروقات بين معايير الفرز هي ما تفصل بينها قواعد صناديق ETF ذات توزيعات الأرباح المرتفعة. تعرض تلك الصفحة القواعد، ولا ترتب الصناديق بحسب الأفضلية.
النقاط الرئيسية
- يختار صندوق ETF ذو توزيعات الأرباح المرتفعة الأسهم وفق قاعدة منشورة لتوزيعات الأرباح؛ ويُعد العائد اللاحق ونمو توزيعات الأرباح وعلاوة خيارات الشراء المغطاة ثلاث قواعد مختلفة.
- غالبًا ما يزيد معيار الفرز حسب العائد اللاحق المرتفع من وزن القطاعات المالية والطاقة والسلع الاستهلاكية الأساسية، ولذلك تؤثر صدمات هذه القطاعات في صافي قيمة الأصول أولًا.
- يجيب كل من تواتر التوزيعات والرسوم والطابع الضريبي عن سؤال مختلف.
- لا يعوض العائد الأعلى انخفاض صافي قيمة الأصول، كما أن التعرض السعري عبر العقود مقابل الفروقات ليس هو التوزيع النقدي الذي يتلقاه المساهم.
ما القواعد التي يستخدمها صندوق ETF ذو توزيعات الأرباح المرتفعة لاختيار الأسهم واحتساب عائد توزيعات الأرباح؟
يضيف صندوق ETF ذو توزيعات الأرباح المرتفعة الأسهم ويزيلها وفق قاعدة منشورة لتوزيعات الأرباح، تُصمم عادةً لتوليد تدفق نقدي منتظم، ثم يعدل المحفظة وفق تلك القاعدة بدلًا من جمع الأسماء ذات العائد الأعلى في يوم واحد. عمليًا، يعني ذلك أن صندوق ETF ذو توزيعات الأرباح المرتفعة هو صندوق متداول في البورصة يتبع منهجية محددة لاختيار الدخل —مثل العائد اللاحق المرتفع أو نمو توزيعات الأرباح أو علاوة خيارات الشراء المغطاة— ويوزع الدخل استنادًا إلى تلك المنهجية. وترد القاعدة ضمن منهجية المؤشر أو وثائق الصندوق، وتتبع إعادة التكوين ذلك النص.
يتتبع Vanguard High Dividend Yield ETF (VYM) مؤشر FTSE High Dividend Yield Index، ويحتفظ بمكونات المؤشر من خلال النسخ الكامل السلبي. ويشمل المؤشر الأسهم العادية ذات توزيعات الأرباح الأعلى من المتوسط خلال الأشهر الـ12 السابقة، ويستبعد صناديق الاستثمار العقاري.
يتتبع Schwab US Dividend Equity ETF (SCHD) مؤشر Dow Jones U.S. Dividend 100 Index. وينظر ذلك المؤشر إلى جودة توزيعات الأرباح واستدامتها، ويختار الشركات بناءً على القوة الأساسية مقارنةً بنظيراتها، باستخدام النسب المالية. ولا تقتصر قاعدة SCHD على فرز الأسهم حسب العائد اللاحق وحده.
كيف يختلف العائد ونمو توزيعات الأرباح ودخل خيارات الشراء المغطاة؟
تختلف القواعد الثلاث في موضعين في الوقت نفسه: الأسهم التي يحتفظ بها معيار الفرز، ومكونات التوزيع. ولا يمكن التعامل مع العائد اللاحق المرتفع ونمو توزيعات الأرباح وعلاوة خيارات الشراء المغطاة باعتبارها رقم عائد واحدًا.
| فئة القاعدة |
ما الذي يفحصه المؤشر |
مكونات التوزيع |
أمثلة على الرموز |
| العائد اللاحق المرتفع |
توزيعات أرباح لاحقة أعلى من المتوسط، أو اختيار موزون بالعائد |
توزيعات أرباح الأسهم المكونة للمؤشر |
VYM، HDV، SPYD |
| نمو توزيعات الأرباح |
زيادات متتالية في توزيعات الأرباح، أو سجل نمو طويل |
توزيعات أرباح الأسهم المكونة للمؤشر |
VIG، DGRO، NOBL |
| دخل خيارات الشراء المغطاة |
محفظة أسهم إضافة إلى خيارات شراء مكتوبة |
توزيعات أرباح إضافة إلى علاوة الخيارات |
JEPI، JEPQ |
يحتفظ الصف الأول بالأسهم التي سجلت توزيعات أرباح مرتفعة بالفعل، ويتكون التوزيع أساسًا من توزيعات أرباح تلك الأسهم. ومن أمثلته VYM وHDV وSPYD. ويتطلب الصف الثاني سجل نمو أو سلسلة من الزيادات. وعادةً ما تظهر VIG وDGRO وNOBL عائدًا معلنًا أقل، ويظل التوزيع عبارة عن توزيعات أرباح الأسهم. ويضيف الصف الثالث خيارات شراء مكتوبة فوق محفظة أسهم. ويمزج التوزيع بين توزيعات الأرباح وعلاوة الخيارات، بينما تتنازل خيارات الشراء المكتوبة عن جزء من الارتفاع المحتمل. يسعى JPMorgan Equity Premium Income ETF (JEPI) إلى دخل شهري قابل للتوزيع، ويطبق هذه الطبقة عبر خيارات شراء خارج نطاق السعر على S&P 500. وينتمي JEPQ إلى الفئة نفسها لدخل خيارات الشراء المغطاة.
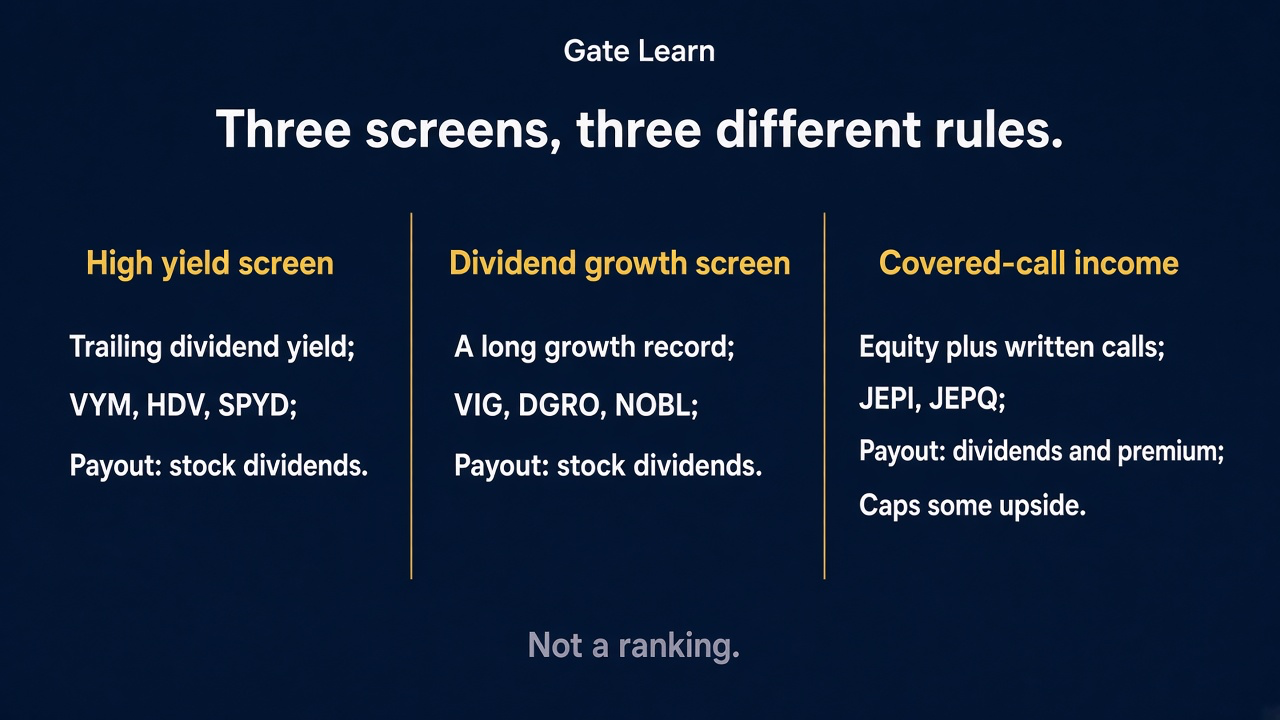
الشكل 1. يتبع العائد ونمو توزيعات الأرباح ودخل خيارات الشراء المغطاة ثلاثة معايير فرز مختلفة.
كيف يؤثر الميل القطاعي في المخاطر؟
يغير الميل القطاعي الصدمات التي تصل إلى صافي قيمة الأصول أولًا. يركز معيار الفرز حسب العائد اللاحق المرتفع الوزن في القطاعات التي تدفع أكثر، وتعيد كل عملية إعادة تكوين الوزن نحو تلك القطاعات.
غالبًا ما تزيد معايير الفرز حسب العائد اللاحق المرتفع، مثل VYM وHDV وSPYD، من وزن القطاعات المالية والطاقة والسلع الاستهلاكية الأساسية. وتظهر تحركات أسعار الفائدة وأسعار النفط والطلب الدفاعي مبكرًا في صافي قيمة الأصول.
تأتي قواعد نمو توزيعات الأرباح أو الزيادات المتتالية، بما في ذلك VIG وDGRO وNOBL، عادةً بعائد أقل ومزيج قطاعات يختلف عن معيار الفرز حسب العائد المرتفع. وتوضع طبقة خيارات الشراء المغطاة فوق محفظة الأسهم، وتبقى مخاطر القطاع في تلك المحفظة. ولأن مزيج القطاعات يميل إلى الطابع الدفاعي، غالبًا ما تُظهر صناديق ETF ذات توزيعات الأرباح المرتفعة تقلبًا سعريًا أقل خلال تراجعات السوق، إلا أن ذلك ليس ضمانًا.
لماذا ينبغي الفصل بين تواتر التوزيعات والرسوم والمعاملة الضريبية؟
يتطلب تواتر التوزيعات والرسوم والطابع الضريبي قراءات منفصلة. يوضح التواتر موعد وصول النقد، وقد تُدفع توزيعات الأرباح نقدًا أو على شكل أسهم إضافية بحسب الترتيب. ويوضح الرسم التكلفة المقتطعة من أصول الصندوق. ويوضح الطابع الضريبي فئة الدخل التي يندرج ضمنها التوزيع في المكان الذي يخضع فيه الحامل للضريبة.
يغير الدفع الشهري والدفع ربع السنوي جدول الوصول. يسعى JEPI إلى دخل شهري قابل للتوزيع، بينما تُدفع توزيعات كثير من الصناديق كل ثلاثة أشهر، لذلك يحدد الجدول موعد وصول النقد، بينما تظل العلاوة دخل خيارات.
يُخصم الرسم من أصول الصندوق، وهو رقم مختلف عن عائد التوزيع. وقد يصنف التوزيع على أنه توزيعات أرباح مؤهلة أو دخل عادي أو عائد رأس مال، وقد تصنف علاوة الخيارات داخل منتج خيارات الشراء المغطاة بصورة مستقلة. وتعتمد التسمية النهائية على مصدر التوزيع ونوع الحساب والقواعد الضريبية في مكان إقامة الحامل.
هل يعوض ارتفاع العائد أو نسبة التوزيع انخفاض صافي قيمة الأصول؟
لا. لا يعوض العائد الأعلى انخفاض صافي قيمة الأصول. فالعائد هو توزيعات فترة ما مقسومة على السعر، ويُسجل التوزيع النقدي وتغير السعر بصورة منفصلة.
عندما ينخفض السعر ولا يتغير التوزيع النقدي كثيرًا، يرتفع العائد اللاحق لأن المقام انخفض. لاحتساب عائد توزيعات الأرباح، اقسم توزيعات الأرباح السنوية على سعر السوق: سهم بسعر $100 وتوزيعات أرباح سنوية قدرها $5 يحقق عائدًا بنسبة %5. هذا الرقم توضيح للنسبة وليس سعرًا مباشرًا. وقد يكون العائد الأعلى أثرًا يتركه الانخفاض.
يجمع العائد الإجمالي بين تغير السعر والتوزيعات. وعندما يكون نقد فترة واحدة أقل من انخفاض صافي قيمة الأصول، يبقى الانخفاض في صافي قيمة الأصول. كما أن العلاوة المتلقاة في استراتيجية خيارات الشراء المغطاة هي نقد أيضًا، وتتخلى خيارات الشراء المكتوبة عن جزء من الارتفاع المحتمل.
لماذا لا تُعد صناديق سندات الائتمان وصندوق قطاع المرافق من صناديق ETF للأسهم ذات توزيعات الأرباح المرتفعة؟
تقع صناديق سندات الائتمان وصندوق قطاع المرافق خارج فئة صناديق ETF للأسهم ذات توزيعات الأرباح المرتفعة. يحتفظ صندوق ETF للأسهم ذات توزيعات الأرباح المرتفعة بأسهم مختارة وفق قاعدة لتوزيعات الأرباح. ويحتفظ صندوق سندات الائتمان بالسندات. ويحتفظ صندوق قطاع المرافق بأسهم من قائمة قطاعات، وتأتي العضوية من التصنيف القطاعي.
إن سندات الشركات عالية العائد، وسندات الشركات من الدرجة الاستثمارية، وأسهم قطاع المرافق ليست صناديق ETF للأسهم ذات توزيعات الأرباح المرتفعة: يتمثل التعرض لسندات الشركات عالية العائد في سندات الشركات عالية العائد من iShares (HYG)، ويتمثل التعرض لسندات الشركات من الدرجة الاستثمارية في سندات الشركات من الدرجة الاستثمارية من iShares (LQD)، وتمثل أسهم قطاع المرافق (XLU) أسهم قطاع المرافق. وفائدة السندات هي الكوبون على الائتمان. ويقبل XLU المقتنيات بناءً على التصنيف الصناعي. ولا يحول دفع شركة لتوزيعات أرباح كبيرة ذلك الصندوق القطاعي إلى صندوق ETF للأسهم ذات توزيعات الأرباح المرتفعة.
كيف يختلف العقد مقابل الفروقات عن تلقي توزيع صندوق ETF؟
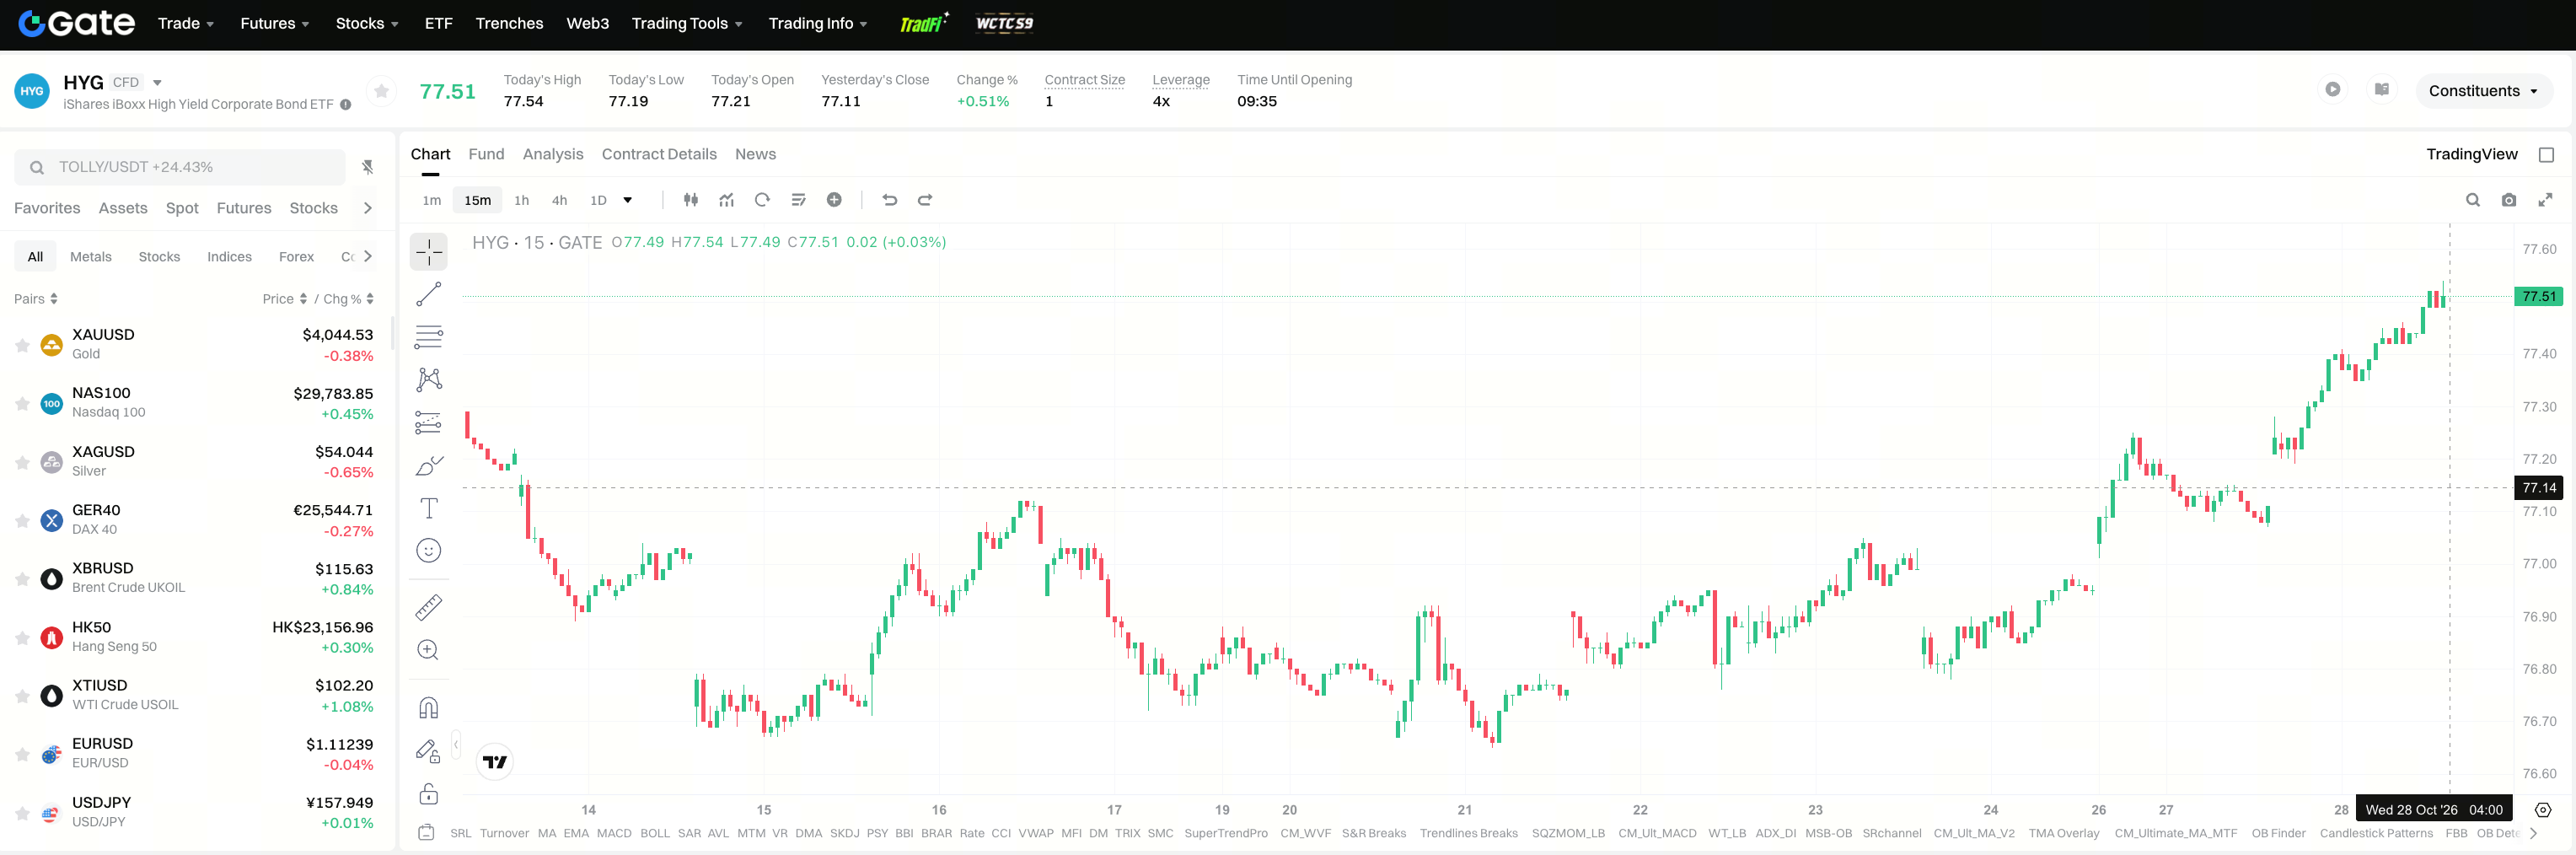
يوفر العقد مقابل الفروقات تعرضًا سعريًا لسعر السوق لصندوق ETF. وهذا التعرض والتوزيع النقدي الذي يتلقاه مساهم الصندوق سجلان منفصلان. ويُسجل تغير السعر في العقد. ويُسجل توزيع الصندوق في حساب الأسهم.
يتلقى المساهم التوزيع وفق قواعد الصندوق والحساب الذي يحتفظ بالأسهم. يجب على المستثمرين امتلاك الأسهم قبل تاريخ استحقاق الأرباح السابق للحصول على توزيعات الأرباح. ولا يزال بإمكانهم البيع بعد تاريخ استحقاق الأرباح السابق والبقاء مؤهلين لهذا التوزيع. يتتبع مركز العقد مقابل الفروقات السعر، ولا يصبح حامل المركز مساهمًا في VYM أو SCHD أو JEPI بسبب ذلك المركز. تضيف بعض العقود تسوية نقدية حول التوزيع. ويُعد وجود التسوية وكيفية احتسابها بندًا في مواصفات ذلك العقد.
الخلاصة
يتميز صندوق ETF ذو توزيعات الأرباح المرتفعة بمعيار الفرز الخاص به: فالعائد اللاحق المرتفع ونمو توزيعات الأرباح وعلاوة خيارات الشراء المغطاة تختار أسهمًا مختلفة، ويُبنى التوزيع بطريقة مختلفة. العائد الأعلى هو نسبة التوزيعات إلى السعر، ولا تعوض هذه النسبة انخفاض صافي قيمة الأصول.
يحتفظ كل من تواتر التوزيعات والرسوم والطابع الضريبي بسجله الخاص. وتقع صناديق سندات الائتمان وصندوق قطاع المرافق خارج معيار فرز توزيعات أرباح الأسهم. ويعرض العقد مقابل الفروقات حامله للسعر. أما النقد الذي يتلقاه المساهم فهو توزيع الصندوق. ويُذكر في مواصفات العقد ما إذا كان العقد يضيف تسوية نقدية منفصلة.
الأسئلة الشائعة
هل يحتفظ صندوق ETF ذو توزيعات الأرباح المرتفعة ببساطة بالشركات ذات أعلى عائد؟
لا. يختار صندوق ETF ذو توزيعات الأرباح المرتفعة الأسهم وفق قاعدة منشورة، والعائد اللاحق المرتفع ليس سوى إحدى هذه القواعد. وتنظر قاعدة نمو توزيعات الأرباح إلى سجل النمو، بينما يحتسب منتج خيارات الشراء المغطاة علاوة خيارات الشراء المكتوبة ضمن التوزيع. ويفحص SCHD جودة توزيعات الأرباح واستدامتها والنسب المالية، لذا فهو ليس أيضًا قائمة في اليوم نفسه بأعلى العوائد.
كيف يختلف صندوق ETF لنمو توزيعات الأرباح عن صندوق ETF للعائد المرتفع؟
يحتفظ صندوق ETF للعائد المرتفع بالأسهم التي تكون توزيعات أرباحها اللاحقة أعلى من المتوسط بالفعل. ويتكون التوزيع أساسًا من توزيعات أرباح تلك الأسهم، وغالبًا ما تميل المحفظة نحو القطاعات المالية والطاقة والسلع الاستهلاكية الأساسية. ويتطلب صندوق ETF لنمو توزيعات الأرباح استمرار إطالة سجل النمو. ويكون العائد المعلن أقل عادةً، ويظل التوزيع آتيًا من توزيعات أرباح الأسهم. تجيب القاعدتان عن سؤالين مختلفين للفرز، لذلك لا يمثل رقم عائد واحد الأخرى.
هل يُعد التوزيع من منتج خيارات الشراء المغطاة مثل JEPI توزيعات أرباح؟
ليس بالكامل. يكتب JEPI خيارات شراء خارج نطاق السعر على S&P 500 إلى جانب محفظة الأسهم، ويسعى إلى دخل شهري قابل للتوزيع، لذلك يحتوي التوزيع على كل من توزيعات أرباح الأسهم وعلاوة الخيارات. والعلاوة هي النقد المرتبط بالارتفاع المحتمل الذي تتخلى عنه خيارات الشراء المكتوبة. لا يمثل النقد من JEPI وJEPQ التوزيع نفسه للنقد من صندوق ETF للعائد المرتفع الذي يمرر توزيعات أرباح الأسهم فقط.
هل يمنع العائد الأعلى صافي قيمة الأصول من الانخفاض؟
لا. العائد يساوي التوزيعات مقسومة على السعر. عندما ينخفض السعر ويظل التوزيع النقدي كما هو تقريبًا، يرتفع العائد لأن المقام أصبح أصغر، لذلك قد يكون الرقم الأعلى نتيجة للانخفاض. وعندما يكون نقد فترة واحدة أقل من انخفاض صافي قيمة الأصول، يبقى الانخفاض. ولا تعوض العلاوة انخفاض السعر أيضًا.
هل يدفع العقد مقابل الفروقات على سعر صندوق ETF توزيع الصندوق إلى الحساب؟
ليس عبر مسار المساهم، وليس تلقائيًا. يتتبع العقد مقابل الفروقات سعر صندوق ETF. وحامل المركز ليس مساهمًا في الصندوق، لذلك لا يصل التوزيع الذي يدفعه الصندوق للمساهمين إلى حساب العقد مقابل الفروقات باعتباره دفعة المساهم نفسها. وقد يضيف عقد معين تسوية نقدية منفصلة. ويجب قراءة ما إذا كان يعدل وعلى أي أساس من مواصفات ذلك العقد. ولا يوفر جدول توزيعات صندوق ETF الإجابة.