بخلاف النهج السابق، الذي كانت الحكومة بموجبه تحتفظ بالعملات المشفرة أساسًا عبر إجراءات المصادرة القضائية وحفظ الأصول والتصرف فيها، تُعد هذه السياسة الأولى التي تقترح صراحةً على المستوى الفيدرالي إدراج جزء من BTC ضمن نظام احتياطي طويل الأجل.
في 6 مارس 2025، وقّع Trump الأمر التنفيذي 14233، مؤسسًا رسميًا إطارين للإدارة: احتياطي Bitcoin الاستراتيجي ومخزون الأصول الرقمية الأمريكي. ويُلزم الأمر بالاحتفاظ بعملة BTC المدرجة ضمن احتياطي Bitcoin الاستراتيجي، مع السماح لوزارة الخزانة ووزارة التجارة باستكشاف استراتيجيات استحواذ لا تفرض تكاليف إضافية على دافعي الضرائب. ومع ذلك، فإن إنشاء إطار السياسة لا يعني أن الحكومة الأمريكية حصلت على تفويض كامل لاستخدام الأموال العامة لشراء Bitcoin مباشرةً.
مع دخول عام 2026، لا يزال التشغيل الفعلي لاحتياطي Bitcoin الاستراتيجي الأمريكي يواجه تساؤلات تتعلق بالسلطة القانونية ومسؤوليات الجهات الحكومية ومصادر التمويل. كما تحول اهتمام السوق من مسألة استعداد الولايات المتحدة للاحتفاظ بـBTC إلى ما إذا كانت الحكومة قادرة بالفعل على تنفيذ مشتريات إضافية. تحلل هذه المقالة كيفية عمل احتياطي Bitcoin الاستراتيجي الأمريكي، وما المقصود بالاستحواذ المحايد للميزانية، وما القضايا التي لا تزال بحاجة إلى حل قبل أن تنتقل السياسة من أمر تنفيذي إلى عمليات شراء فعلية في السوق.
النقاط الرئيسية
-
أنشأت الولايات المتحدة سياسة احتياطي Bitcoin الاستراتيجي، لكن هذا لا يعني بدء عمليات شراء واسعة النطاق من السوق. فإقامة الاحتياطي وتوحيد أصول الحكومة وإجراء عمليات شراء جديدة تمثل مراحل منفصلة.
-
يتكون الاحتياطي الأولي أساسًا من BTC التي صادرتها الحكومة قانونيًا وانتقلت ملكيتها إليها في نهاية المطاف. ولا يؤدي تحويل هذه الأصول إلى الاحتياطي بالضرورة إلى خلق طلب جديد في السوق.
-
تُعد الحيادية للميزانية شرطًا مهمًا لعمليات الشراء الجديدة. إذ يشترط الأمر التنفيذي ألا تفرض الاستراتيجيات ذات الصلة تكاليف إضافية متزايدة على دافعي الضرائب الأمريكيين.
-
تختلف الأوامر التنفيذية عن التشريعات التي يقرها الكونغرس. وقد يتطلب برنامج شراء واسع النطاق تفويضًا ماليًا وسلطة قانونية وقواعد تنفيذ أكثر وضوحًا.
-
تختلف الأوضاع السياسية لـBTC والأصول الرقمية الأخرى. إذ يركز احتياطي Bitcoin الاستراتيجي على الاحتفاظ طويل الأجل، بينما يتبع مخزون الأصول الرقمية نهجًا مختلفًا في الإدارة.
-
يعتمد تأثير الاحتياطي في سعر BTC على التنفيذ الفعلي. فتقليل ضغوط البيع الحكومية المحتملة وإضافة طلب شراء فوري نشط هما آليتان مختلفتان في السوق.
ما هو احتياطي Bitcoin الاستراتيجي الأمريكي؟ ولماذا تريد الحكومة الاحتفاظ بـBTC على المدى الطويل؟
احتياطي Bitcoin الاستراتيجي الأمريكي هو إطار سياسي للإدارة المركزية لعملة BTC المؤهلة التي تحتفظ بها الحكومة الفيدرالية، والاحتفاظ بها كأصل احتياطي طويل الأجل.
قبل ذلك، كانت الحكومة الأمريكية تحتفظ بالفعل بأصول رقمية كبيرة من خلال التحقيقات الجنائية ومصادرة الأصول المدنية وإجراءات إنفاذ القانون. وربما ارتبطت هذه الأصول بمعاملات غير مشروعة أو جرائم مالية أو قضايا قضائية أخرى. ويخضع التصرف النهائي فيها عمومًا لقوانين مصادرة الأصول والإجراءات القضائية ولوائح إدارة الحكومة.
ويتمثل التغيير الذي أدخله احتياطي Bitcoin الاستراتيجي في أن الحكومة لم تعد تتعامل مع BTC المؤهلة باعتبارها أصولًا مصادرة بانتظار التصرف فيها فحسب، بل تمنحها صراحةً وظيفة احتياطي طويل الأجل.
نص الأمر التنفيذي الصادر في مارس 2025 على أن العرض المحدود لـBitcoin وخصائص ندرتها يبرران دراسة قيمتها كأصل احتياطي استراتيجي للولايات المتحدة. وبموجب الأمر، تتولى وزارة الخزانة مسؤولية إنشاء إطار الإدارة ذي الصلة وإدراج BTC المؤهلة التي تحتفظ بها الحكومة ضمن احتياطي Bitcoin الاستراتيجي. ولا يجوز عمومًا بيع BTC المدرجة بالفعل في الاحتياطي، ويجب استخدامها لأغراض حكومية وفقًا للقوانين المعمول بها.
ومع ذلك، لا تعني صفة الاحتياطي طويل الأجل أن الحكومة يمكنها الاحتفاظ بجميع الأصول المصادرة أو نقلها دون قيود. فقد تخضع بعض الأصول لتعويض الضحايا أو رد الحقوق بأمر قضائي أو صناديق إنفاذ القانون أو التزامات قانونية أخرى. ولذلك، لا يمكن اعتبار كل BTC التي تسيطر عليها الحكومة أصولًا يجوز إدراجها بحرية في الاحتياطي.
ويعني ذلك أن احتياطي Bitcoin الاستراتيجي الأمريكي هو في المقام الأول سياسة لإدارة الأصول الحكومية، ولا ينطوي إلا بصورة ثانوية على عمليات شراء مستقبلية محتملة.
لماذا لا يعني إنشاء الاحتياطي الاستراتيجي أن الولايات المتحدة بدأت شراء BTC؟
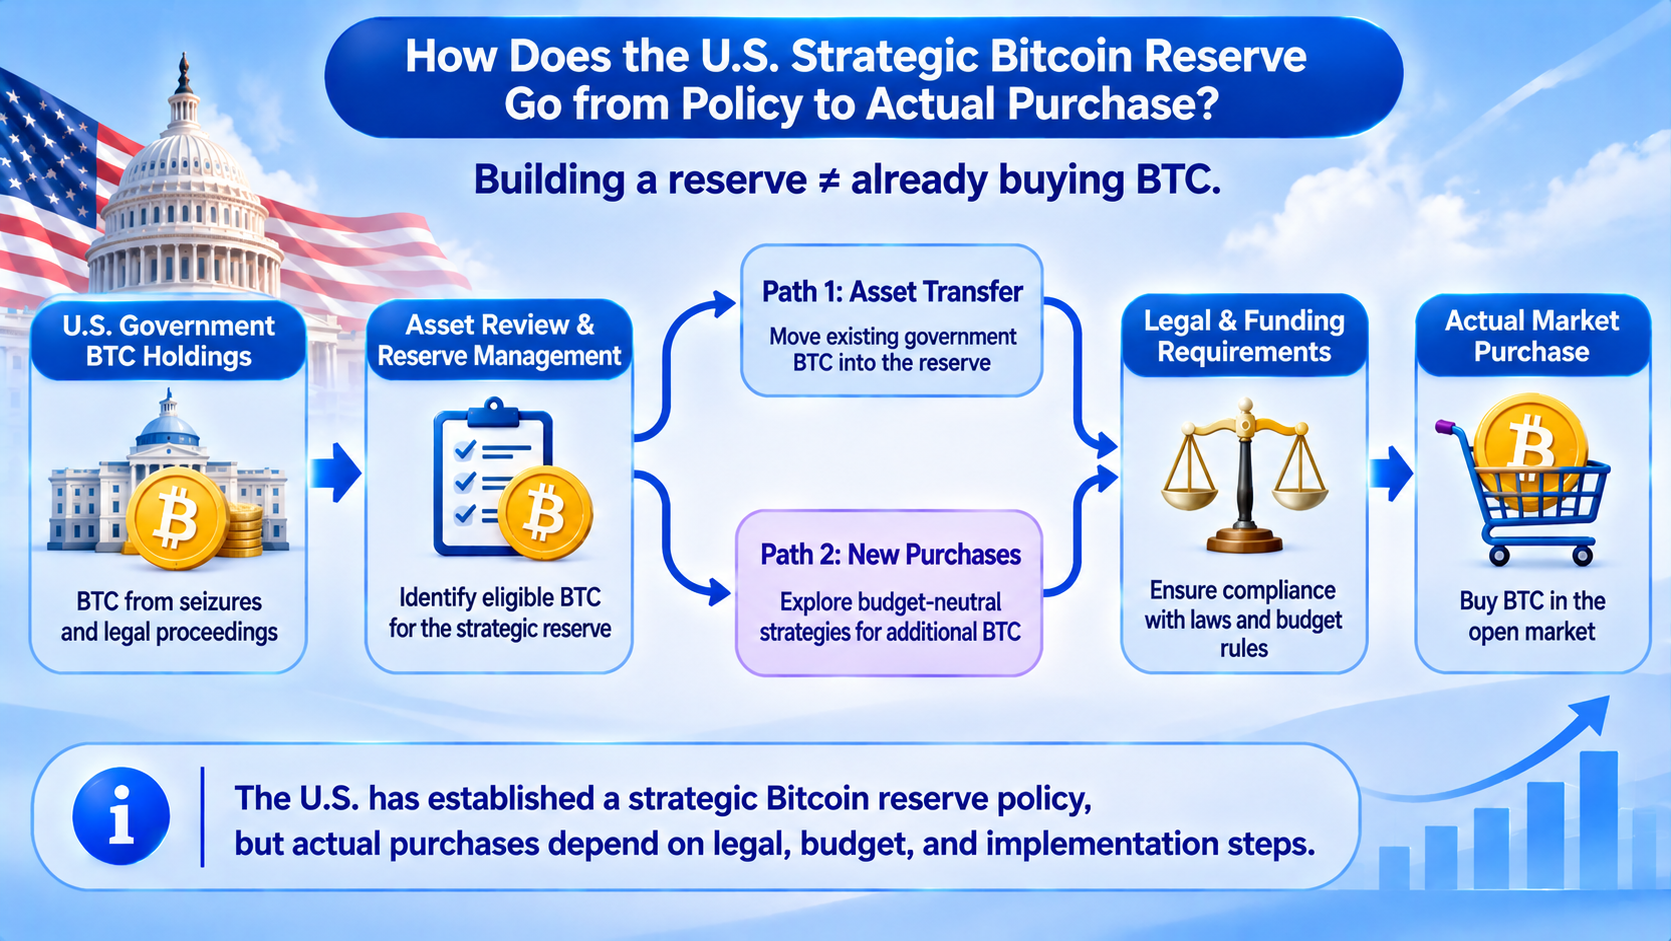
يتطلب فهم سياسة احتياطي Bitcoin الأمريكية التمييز بين ثلاث مراحل: إنشاء إطار السياسة، وتوحيد الأصول القائمة، وتنفيذ عمليات شراء جديدة.
تتمثل المرحلة الأولى في تحديد توجه السياسة من خلال أمر تنفيذي. وقد استكمل الأمر التنفيذي الموقّع في مارس 2025 هذه المرحلة من خلال تحديد أهداف السياسة ومتطلبات الإدارة الأساسية لاحتياطي Bitcoin الاستراتيجي.
وتتمثل المرحلة الثانية في جرد وتوحيد BTC التي تمتلكها الحكومة بالفعل. ويجب على الوكالات الفيدرالية تأكيد الكمية المحتفظ بها وملكية الأصول وحسابات الحفظ والقيود القانونية ذات الصلة، وتحديد الأصول التي يمكن نقلها إلى احتياطي Bitcoin الاستراتيجي.
ولا تشمل المرحلة الثالثة وحدها عمليات الشراء الجديدة. إذ يتعين على الحكومة توضيح مصدر التمويل وسلطة الشراء والجهة المنفذة والترتيبات المحاسبية والقانونية ذات الصلة قبل أن تتمكن من تحويل نية السياسة إلى مشتريات فعلية.
وتختلف الآثار السوقية لهذه المراحل الثلاث بدرجة كبيرة. فإذا نقلت الحكومة فقط BTC التي تحتفظ بها بالفعل من الحسابات القائمة إلى احتياطي Bitcoin الاستراتيجي، فإن ذلك لا يخلق عادةً طلبًا فوريًا جديدًا بصورة مباشرة. إذ لم تتغير ملكية الأصول ذات الصلة تغيّرًا جوهريًا؛ بل تغير فقط غرض الإدارة وترتيبات الاحتفاظ.
وإذا قررت الحكومة التوقف عن بيع بعض BTC التي ربما كان سيجري التصرف فيها لولا ذلك، فقد يقلل هذا من العرض المحتمل في المستقبل، لكنه لا يمثل شراءً جديدًا من السوق.
ولا ينشأ طلب جديد بصورة مباشرة إلا عندما تستخدم الحكومة أموالًا فعلية لشراء BTC من السوق.
حتى يوليو 2026، لا تزال المناقشات مستمرة بشأن مسؤوليات الجهات الحكومية والسلطة القانونية ضمن هيكل إدارة احتياطي Bitcoin الاستراتيجي الأمريكي. كما جذبت أدوار وزارة الخزانة ووزارة التجارة في الترتيبات ذات الصلة الاهتمام. ويشير هذا إلى أن المسائل التشغيلية والقانونية المحددة لا تزال بحاجة إلى حل بعد إنشاء السياسة. لذلك، لا يمكن للسوق أن يستنتج من إعلان الولايات المتحدة عن إنشاء احتياطي وحده أن الحكومة بدأت إجراء مشتريات مستمرة من BTC.
ما هو الاستحواذ المحايد للميزانية؟ ولماذا أصبح شرطًا رئيسيًا لزيادة حيازات BTC؟
يُعد الاستحواذ المحايد للميزانية مفهومًا مهمًا في سياسة احتياطي Bitcoin الاستراتيجي الأمريكي.
يلزم الأمر التنفيذي 14233 وزارة الخزانة ووزارة التجارة بوضع استراتيجيات لزيادة حيازات الحكومة من BTC، لكنه ينص صراحةً على أن هذه الاستراتيجيات يجب أن تلتزم بمبدأ الحيادية للميزانية وألا تفرض تكاليف إضافية متزايدة على دافعي الضرائب الأمريكيين. وببساطة، لا يمكن للحكومة الاعتماد على هذا الأمر التنفيذي وحده لتفويض إنفاق جديد ممول من دافعي الضرائب لشراء Bitcoin.
ولا تعني الحيادية للميزانية أن شراء BTC لا ينطوي على أي تكلفة على الإطلاق. بل تعني أن المقترح ذي الصلة يجب أن يستوفي قيود السياسة المتعلقة بأثره في الميزانية. فعلى سبيل المثال، قد تستكشف الحكومة الحصول على BTC من خلال تعديل تخصيصات الأصول القائمة، أو استخدام مصادر إيرادات قانونية محددة، أو اعتماد أساليب أخرى متوافقة مع قواعد الميزانية. وهذه ليست سوى اتجاهات محتملة لتصميم السياسة، ولا تعني اعتماد تلك الأساليب أو تنفيذها.
وتوجد أيضًا تكاليف الفرصة البديلة. لنفترض أن الحكومة تبيع أصلًا قائمًا للحصول على أموال ثم تستخدم تلك الأموال لشراء BTC. حتى إذا لم يؤد ذلك إلى زيادة الإنفاق الحكومي الاسمي، فإنه يعني أن الحكومة تخلت عن عوائد محتملة أو استخدامات أخرى مرتبطة بالأصل الأصلي.
وقد تخضع الأصول ومصادر التمويل المختلفة لقيود قانونية منفصلة. فمجرد أن يكون الأصل مملوكًا للحكومة لا يعني أن وكالة تنفيذية يمكنها بيعه بصورة مستقلة واستخدام العائدات لشراء Bitcoin. ولذلك، يجب أن يستوفي الاستحواذ المحايد للميزانية في الوقت نفسه متطلبات تشمل مصادر تمويل قانونية ومعالجة مالية متوافقة وسلطة تنفيذ محددة بوضوح. ولهذا يتيح مبدأ الحيادية للميزانية مجالًا لزيادات مستقبلية في حيازات BTC، لكنه لا يمكن فهمه باعتباره يمنح الحكومة سلطة شراء غير محدودة.
لماذا لا يستطيع الأمر التنفيذي معالجة المسائل القانونية المرتبطة بشراء Bitcoin مباشرةً؟
يمكن للأمر التنفيذي الصادر عن رئيس الولايات المتحدة توجيه الوكالات التنفيذية الفيدرالية للعمل ضمن سلطتها القانونية القائمة، لكنه لا يستطيع تلقائيًا أن يحل محل مسؤوليات الكونغرس المتعلقة بالاعتمادات المالية والتشريع.
وينص الأمر التنفيذي 14233 صراحةً على أن التدابير ذات الصلة يجب أن تتوافق مع القوانين القائمة وأن تظل خاضعة للاعتمادات المالية المتاحة. ولذلك، حتى إذا أرادت السلطة التنفيذية توسيع احتياطي Bitcoin، يجب عليها التأكد مما إذا كانت الوكالات المعنية تملك سلطة قانونية لشراء الأصول الرقمية وحفظها والاحتفاظ بها على المدى الطويل.
-
مصادر التمويل. إذا أرادت الحكومة استخدام الأموال العامة لشراء BTC، فيجب عليها تحديد ما إذا كانت القوانين القائمة تسمح بالإنفاق ذي الصلة، وما إذا كان الكونغرس مطالبًا بتوفير تفويض إضافي.
-
مسؤوليات إدارة الأصول. تتولى وزارة الخزانة ووزارة التجارة والوكالات الفيدرالية الأخرى وظائف مختلفة. ويجب تحديد الجهات المسؤولة بوضوح عن الحفظ والتدقيق والتقارير المالية وإدارة المخاطر المتعلقة بالاحتياطي الاستراتيجي.
إضافةً إلى ذلك، يتسم Bitcoin بتقلبات مرتفعة. كما ينطوي احتفاظ الحكومة بـBTC على المدى الطويل على تقييم الأصول والتقارير المالية والإفصاح عن المخاطر ومسؤوليات الإدارة. وقد ظهرت بالفعل في الكونغرس الأمريكي مقترحات لإضفاء طابع مؤسسي على احتياطي Bitcoin الاستراتيجي. فعلى سبيل المثال، يقترح قانون BITCOIN توسيع حيازات الحكومة من BTC عبر برنامج شراء طويل الأجل. ومع ذلك، فإن تقديم مشروع قانون ودراسته في اللجان وتحوله النهائي إلى قانون نافذ هي إجراءات منفصلة.
لذلك، يمكن للأمر التنفيذي أن يحدد توجهًا للسياسة، لكنه قد لا يكون كافيًا لدعم برنامج شراء حكومي واسع النطاق وطويل الأجل وملزم.
من أين تأتي BTC الحالية للحكومة الأمريكية؟ ولماذا لا يمكن اعتبارها كلها جزءًا من الاحتياطي الاستراتيجي؟
تأتي BTC التي تحتفظ بها الحكومة الأمريكية أساسًا من مصادرة الأصول الجنائية والمدنية وإجراءات إنفاذ القانون والإجراءات القانونية ذات الصلة. وفي القضايا التي تتضمن أصولًا رقمية، قد تستولي وكالات إنفاذ القانون أولًا على العملة المشفرة، ثم تحدد الملكية من خلال الإجراءات القضائية. ومع ذلك، فإن الحجز والمصادرة واكتساب الحكومة النهائي للملكية ليست مراحل قانونية متطابقة.
فعلى سبيل المثال، رغم أن دفعة من BTC قد تكون بالفعل تحت سيطرة الحكومة، فلا يمكن ببساطة معاملتها كأصل احتياطي استراتيجي يجوز للحكومة الاحتفاظ به على المدى الطويل إذا كانت القضية ذات الصلة لا تزال معلقة أو كان يجب إعادة الأصول إلى مالكها القانوني. كما يميز الأمر التنفيذي 14233 بين BTC التي تحتفظ بها الحكومة والمؤهلة للاحتياطي، والأصول التي لا تزال خاضعة لمتطلبات قانونية أخرى.
ويعني ذلك أن رصيد BTC للحكومة الأمريكية الذي تتبعه منصات بيانات البلوكشين الخارجية لا يساوي بالضرورة الحجم الفعلي لاحتياطي Bitcoin الاستراتيجي. ويمكن لتحليل البلوكشين تحديد بعض عناوين المحافظ المرتبطة بالحكومة، لكن لا تزال هناك حالات عدم يقين تتعلق بملكية العناوين وهياكل الحفظ والوضع القانوني للأصول وتفسير التحويلات على السلسلة. وحتى عام 2026، تقدم بيانات التتبع العامة للسوق تقديرات مختلفة لكمية BTC التي تحتفظ بها الحكومة الأمريكية، لكن لا يمكن التعامل مباشرةً مع هذه الأرقام باعتبارها أرصدة للاحتياطي الاستراتيجي خضعت لتدقيق وزارة الخزانة.
وبناءً على ذلك، عند تقييم حجم الاحتياطي الاستراتيجي الأمريكي، يجب التمييز بين الأصول التي تسيطر عليها الحكومة، والأصول المصادرة نهائيًا لصالح الحكومة، وBTC المؤهلة للإدراج في الاحتياطي، والأصول التي نُقلت بالفعل إلى الاحتياطي.
ما الفرق بين احتياطي Bitcoin الاستراتيجي ومخزون الأصول الرقمية الأمريكي؟
أنشأت الحكومة الأمريكية إطارين مختلفين لإدارة الأصول الرقمية في الأمر التنفيذي نفسه. ويغطي احتياطي Bitcoin الاستراتيجي BTC تحديدًا، بينما يدير مخزون الأصول الرقمية الأمريكي الأصول الرقمية المؤهلة التي تحتفظ بها الحكومة، بخلاف BTC.
ويكمن الفرق الأهم في أهداف إدارة الأصول وقواعد الحصول على أصول إضافية.
| فئة المقارنة |
احتياطي Bitcoin الاستراتيجي |
مخزون الأصول الرقمية |
| نطاق الأصول |
BTC |
أصول رقمية بخلاف BTC |
| المصدر الأساسي |
أصول مؤهلة صادرتها الحكومة |
أصول مؤهلة صادرتها الحكومة |
| هدف السياسة |
احتفاظ استراتيجي طويل الأجل |
إدارة مركزية ومنظمة |
| الاستحواذات الإضافية |
يمكن استكشاف عمليات استحواذ محايدة للميزانية |
تُحظر عمليات الشراء النشطة عمومًا ما لم يُمنح تفويض إضافي |
| مبيعات الأصول |
لا يجوز عمومًا بيع BTC المدرجة في الاحتياطي |
يمكن وضع استراتيجية للتصرف وفقًا للقانون |
في مارس 2025، ذكر Trump علنًا أصولًا تشمل XRP وSOL وADA وBTC وETH، ما أثار نقاشًا حول مكونات احتياطي العملات المشفرة الأمريكي. لكن الأمر التنفيذي الرسمي لم يلزم الحكومة بشراء هذه الرموز بنشاط، كما لم يمنح جميع الأصول الرقمية صفة الاحتياطي طويل الأجل نفسها الممنوحة لـBTC.
وبالنسبة إلى الأصول غير التابعة لـBTC مثل ETH وXRP وSOL وADA، تقع الترتيبات ذات الصلة في المقام الأول ضمن نطاق إدارة مخزون الأصول الرقمية. ولا يزال إدراجها الفعلي يعتمد على ما إذا كانت الحكومة تحتفظ قانونيًا بالأصول المقابلة. لذلك، لا ينبغي تفسير إنشاء احتياطي Bitcoin الاستراتيجي على أنه يعني أن الحكومة ستشتري في الوقت نفسه جميع العملات المشفرة المذكورة سابقًا.
إذا اشترت الولايات المتحدة BTC بالفعل في المستقبل، فكيف قد يؤثر ذلك في السوق؟
قد تؤثر مشتريات BTC الجديدة من الحكومة الأمريكية في سعر Bitcoin من خلال الطلب الفوري وتوقعات السوق وهيكل العرض طويل الأجل. وسيعتمد التأثير الفعلي على حجم الشراء وطريقة التنفيذ.
-
طلب الشراء المباشر. إذا استخدمت الحكومة أموالًا قانونية لشراء BTC من السوق، فسيزيد ذلك الطلب الفوري خلال الفترة ذات الصلة. وعندما يكون حجم الشراء كبيرًا وسيولة السوق محدودة، فقد يدفع الأسعار إلى الارتفاع. ومع ذلك، إذا اشترت الحكومة على مراحل، أو استخدمت معاملات خارج البورصة، أو اعتمدت طريقة تنفيذ أخرى، فقد يختلف الأثر السوقي قصير الأجل عن أثر عمليات الشراء المركزة في السوق المفتوحة.
-
انخفاض ضغوط البيع المحتملة. تتطلب سياسة الاحتياطي الاستراتيجي الاحتفاظ بـBTC المؤهلة على المدى الطويل، ما قد يقلل احتمال بيع بعض الأصول التي تحتفظ بها الحكومة مستقبلًا. لكن تقليل العرض المحتمل وإجراء عمليات شراء جديدة آليتان اقتصاديتان مختلفتان. فالأولى تؤثر في التوقعات المتعلقة بالبيع المستقبلي، بينما تزيد الثانية طلب الشراء بصورة مباشرة.
-
تغيرات في توقعات السياسة. إذا اعتمدت الولايات المتحدة رسميًا خطة تراكم طويلة الأجل، فقد يؤثر ذلك في مناقشات السياسات لدى حكومات أخرى ومستثمرين مؤسسيين ومديري أصول. ومع ذلك، فإن أثر القدوة هذا غير مؤكد، ولا يمكن افتراض أن بلدانًا أخرى ستعتمد الاستراتيجية نفسها.
-
تسعير السوق المسبق. لا يتأثر سعر Bitcoin بالتدفقات الرأسمالية الفعلية فحسب، بل يتأثر أيضًا بتوقعات المستثمرين بشأن السياسة المستقبلية. وإذا كانت السوق قد سعّرت بالفعل توقعات التراكم الحكومي، فقد لا يؤدي التنفيذ النهائي لبرنامج شراء بالضرورة إلى ارتفاع مستدام.
وعلى العكس، إذا جاء تقدم السياسة دون التوقعات، فقد تعيد السوق تقييم التسعير المتفائل السابق.
لذلك، يتطلب تقييم تأثير الاحتياطي الاستراتيجي في سعر BTC التمييز بين أربع مراحل: إعلان السياسة، والتفويض القانوني، وتخصيص التمويل، وعمليات الشراء الفعلية.
ما الإشارات التي ينبغي للمستثمرين مراقبتها لتحديد ما إذا كانت الولايات المتحدة بدأت بالفعل زيادة حيازاتها من BTC؟
بالنسبة إلى المستثمرين الذين يتابعون احتياطي Bitcoin الاستراتيجي الأمريكي، لا يتمثل الاعتبار الأهم ببساطة في ما إذا كانت الشخصيات السياسية تعبر عن الدعم مجددًا، بل في ما إذا كانت السياسة ذات الصلة تُظهر تقدمًا قابلًا للتحقق في التنفيذ.
-
تشريعات الكونغرس. قد توفر مشاريع القوانين التي تشمل أهداف شراء طويلة الأجل ومصادر التمويل وسلطة إدارة الأصول الحكومية أساسًا قانونيًا أوضح للتنفيذ اللاحق إذا أُقرت رسميًا.
-
الترتيبات المحددة من وزارة الخزانة ووزارة التجارة. وتشمل الاستراتيجيات المحايدة للميزانية ومصادر التمويل وآليات الحفظ وتقسيم المسؤوليات ذات الصلة.
-
معلومات الشراء الفعلية التي تصدرها الحكومة. من شأن إعلانات الشراء الرسمية أو سجلات المعاملات القابلة للتحقق أو تقارير التدقيق أن توفر أساسًا أقوى لتحديد ما إذا كانت الحكومة قد أنشأت طلبًا جديدًا على BTC.
-
التمييز بين تحويلات المحافظ الحكومية وعمليات الشراء. قد تنطوي التحويلات الكبيرة لـBTC من العناوين الحكومية على تعديلات في الحفظ أو تصرف قضائي أو تحويلات داخلية للأصول. ولا تشير بالضرورة إلى شراء أو بيع.
-
سيولة السوق وتدفقات رأس المال المؤسسي. حتى إذا أطلقت الحكومة برنامج شراء، فسيظل أثره في السوق يعتمد على حجم الشراء والجدول الزمني للتنفيذ والأنشطة التداولية للمشاركين الآخرين في السوق خلال الفترة نفسها.
ينبغي كذلك للمستثمرين الأفراد تجنب التعامل مع هدف سياسي طويل الأجل باعتباره إشارة تداول قصيرة الأجل.
يمتد احتياطي Bitcoin الاستراتيجي الأمريكي على دورة تنفيذ سياسية طويلة، وقد يتأثر بالمراجعة القانونية والظروف المالية والتغيرات في البيئة السياسية. وحتى إذا بقي توجه السياسة دون تغيير، فقد يُعدل توقيت وحجم عمليات الشراء الفعلية.
لذلك، يتمثل النهج التحليلي الأنسب في مراقبة تطورات السياسة والتمويل القابلة للتحقق باستمرار، بدلًا من الاستنتاج استنادًا إلى شائعات السوق وحدها بأن الحكومة بدأت شراء BTC.
الخلاصة
أنشأ احتياطي Bitcoin الاستراتيجي الأمريكي إطار سياسته من خلال الأمر التنفيذي الصادر في مارس 2025. ومع ذلك، فإن إنشاء الاحتياطي لا يعني أن الحكومة الأمريكية بدأت إجراء مشتريات واسعة النطاق من BTC. وتستهدف السياسة في البداية Bitcoin التي صادرتها الحكومة قانونيًا وانتقلت ملكيتها إليها في نهاية المطاف، وتلزم بإدارة الأصول المؤهلة بوصفها احتياطيًا طويل الأجل. وبالنسبة إلى عمليات الشراء الجديدة، يفرض الأمر التنفيذي شرط الحيادية للميزانية، ويشترط ألا تفرض الاستراتيجيات ذات الصلة تكاليف إضافية متزايدة على دافعي الضرائب.
ويؤدي ذلك إلى مواجهة تراكم الحكومة الأمريكية لـBTC مسائل متعددة تتعلق بمصادر التمويل والسلطة التنفيذية ومسؤوليات الجهات الحكومية وتشريعات الكونغرس. وحتى إذا كانت الحكومة تحتفظ بكمية كبيرة من Bitcoin، فيجب عليها التمييز بين الأصول الموجودة بالفعل تحت سيطرتها، والأصول المؤهلة للإدراج في الاحتياطي، والأصول الجديدة المشتراة بالفعل من السوق.
وبالنسبة إلى سوق العملات المشفرة، قد يقلل الاحتياطي الاستراتيجي بعض ضغوط البيع المحتملة من BTC التي تحتفظ بها الحكومة، لكن عمليات الشراء الجديدة الفعلية وحدها ستنشئ طلبًا مباشرًا في السوق. وقد تؤثر توقعات السياسة في معنويات السوق، لكنها لا يمكن أن تحل محل التدفقات الرأسمالية الحقيقية.
لذلك، لا يعتمد تحديد ما إذا كان احتياطي Bitcoin الاستراتيجي الأمريكي قادرًا على أن يصبح مصدرًا طويل الأجل للطلب على BTC على مجرد تعبير الحكومة عن الدعم، بل على ما إذا كانت الآليات القانونية والتمويلية والتنفيذية ذات الصلة ستدخل حيز التطبيق في نهاية المطاف.
الأسئلة الشائعة
هل أنشأت الولايات المتحدة رسميًا احتياطي Bitcoin استراتيجيًا؟
في 6 مارس 2025، أنشأت الولايات المتحدة سياسة احتياطي Bitcoin الاستراتيجي من خلال الأمر التنفيذي 14233، لكن آليات الإدارة والتراكم المحددة لا تزال تتطلب مزيدًا من التنفيذ.
لماذا لا تستطيع الولايات المتحدة استخدام الأموال العامة مباشرةً لشراء BTC؟
يجب أن يتوافق الإنفاق الحكومي وإدارة الأصول مع القوانين القائمة والتفويض المالي. ويشترط الأمر التنفيذي أن تظل استراتيجيات الشراء الجديدة محايدة للميزانية، ولا يمكن اعتبارها سلطة شراء غير محدودة.
ما هو الاستحواذ المحايد للميزانية؟
يعني الاستحواذ المحايد للميزانية أن برنامجًا جديدًا للاستحواذ على BTC لا يجوز أن يفرض تكاليف إضافية متزايدة على دافعي الضرائب الأمريكيين. ويجب أن يتوافق مصدر التمويل المحدد وطريقة التنفيذ مع المتطلبات القانونية ذات الصلة.
هل تنتمي كل BTC التي تحتفظ بها الحكومة الأمريكية إلى الاحتياطي الاستراتيجي؟
ليس بالضرورة. فقد تخضع الأصول الرقمية التي تسيطر عليها الحكومة لإجراءات قضائية وتعويض الضحايا وقيود قانونية أخرى. ولا يمكن اعتبار جميع حيازات الحكومة مباشرةً رصيدًا للاحتياطي الاستراتيجي.
هل يشمل الاحتياطي الاستراتيجي الأمريكي XRP وETH وSOL؟
تحدد السياسة الرسمية BTC بصورة منفصلة باعتبارها أصل احتياطي Bitcoin الاستراتيجي. وتُدار الأصول الرقمية المؤهلة الأخرى التي تحتفظ بها الحكومة من خلال مخزون الأصول الرقمية. ولا يلزم الأمر التنفيذي الحكومة بشراء XRP أو ETH أو SOL بنشاط.
هل ستشتري الولايات المتحدة 1 مليون BTC في المستقبل؟
تضمنت بعض المقترحات التشريعية أهداف شراء طويلة الأجل، لكن المقترح ليس مماثلًا لبرنامج شراء نافذ. ولا تزال عمليات الشراء الفعلية تعتمد على التفويض القانوني وترتيبات التمويل وتنفيذ السياسة.
هل سيدفع برنامج شراء BTC أمريكي سعر Bitcoin إلى الارتفاع؟
قد يزيد طلب السوق، لكن الأثر السعري سيعتمد على حجم الشراء الفعلي وطريقة التنفيذ وسيولة السوق وتوقعات المستثمرين. ولا يمكن ضمان ارتفاع BTC.
فحوصات الجودة:
- الحفاظ على تطابق المعنى بالكامل مع النص المصدر، دون حذف أو إضافة معلومات غير مدعومة.
- الحفاظ على الكيانات الرئيسية: الأرقام والعملات والوحدات والتواريخ وأسماء المنتجات والمصطلحات.
- يجب أن تكون المخرجات سليمة وطبيعية باللغة العربية مع الحفاظ على القيود الواقعية.
فحوصات الجودة:
- الحفاظ على تطابق المعنى بالكامل مع النص المصدر، دون حذف أو إضافة معلومات غير مدعومة.
- الحفاظ على الكيانات الرئيسية: الأرقام والعملات والوحدات والتواريخ وأسماء المنتجات والمصطلحات.
- يجب أن تكون المخرجات سليمة وطبيعية باللغة العربية مع الحفاظ على القيود الواقعية.