تعرّف الأقسام التالية هذا المقياس، وتشرح آليات السكّ والاسترداد، وتسرد الآليات التي غالبًا ما ترافق الانكماش، وتفصل خمسة تفسيرات خاطئة شائعة، وتقارن العرض بأرصدة المنصات وتدفقات صناديق Bitcoin المتداولة الفورية (ETF)، وتقدّم قائمة تحقق للقراءة المحايدة. يرد الفرق بين المدفوعات والتداول في سبب ارتفاع المدفوعات بينما يتوقف نمو العرض؛ وتستكمل الإصدارات الصافية للعملات المستقرة وكيفية قراءة سيولة العملات المستقرة طبقتي السكّ/الاسترداد وأرصدة المنصات ضمن المنظومة نفسها.
النقاط الرئيسية
-
انكماش عرض العملات المستقرة هو تراجع أرصدة العملات المستقرة المتداولة، ويحدث عادةً عندما تتجاوز عمليات الاسترداد عمليات السكّ.
-
يساوي الإصدار الصافي عمليات السكّ ناقص عمليات الاسترداد خلال فترة معينة؛ ويؤدي الإصدار الصافي السلبي إلى تقليص العرض المتداول في التصاميم المدعومة بالعملات الورقية.
-
شراء BTC أو ETH بالعملات المستقرة ينقل الرموز عادةً بين المحافظ؛ ولا يؤدي بمفرده إلى إزالة العرض المتداول.
-
يمكن أن يؤدي التحول من USDC إلى USDT إلى تقليص الكمية المتداولة لدى جهة إصدار واحدة، بينما بالكاد يتغير إجمالي العملات المستقرة المقومة بالدولار الأمريكي.
-
تقيس أرصدة المنصات وتدفقات صناديق ETF وعرض العملات المستقرة مسارات رأسمالية مترابطة لكنها مختلفة؛ لذا ينبغي قراءتها معًا لا باعتبارها إشارة واحدة.
ما المقصود بانكماش عرض العملات المستقرة؟
العرض المتداول للعملات المستقرة هو كمية الرموز المحتسبة بوصفها قائمة ومتاحة في السوق. ونظرًا إلى أن معظم العملات المستقرة مرتبطة بالدولار الأمريكي، غالبًا ما يتعامل الصحفيون ولوحات البيانات مع القيمة السوقية للعملة المستقرة بوصفها قيمة الرمز بالدولار، وهي تساوي تقريبًا الكمية المتداولة عندما يُتداول الرمز قرب دولار واحد. والانكماش يعني ببساطة أن هذه الكمية أصبحت أقل بين تاريخين.
ينشر مزودو التحليلات، مثل Glassnode ومساهمي CryptoQuant والمتتبعات بأسلوب Sumcap، إجماليات تختلف في تغطيتها للشبكات، والرموز المغلفة عبر الجسور، وجهات الإصدار المتخصصة، وأصول الاحتياطيات، وطريقة تصنيف الأصول المشفرة ذات الصلة. وقد تختلف لوحتا بيانات في اليوم نفسه دون أن تكون أي منهما «خاطئة» من الناحية الموضوعية، إذ قد تشملان مجموعات مختلفة من الرموز. تعامل مع الاتجاه وقصة السكّ/الاسترداد على أنهما أكثر ثباتًا من رقم عنوان رئيسي واحد.
الانكماش هو تغير في المخزون، أي عدد الرموز الموجودة، وليس تغيرًا في السعر. وقد تتزامن فترة تداول تتجنب المخاطر مع انكماش أو توسع أو ثبات الكمية المتداولة، تبعًا لما إذا كان الحائزون يستردون أموالهم إلى البنوك أو يتحولون بين جهات الإصدار أو يحتفظون بالنقد على البلوكشين. ويمكن لمعاملات العملات المستقرة دعم المدفوعات والتداول والمدفوعات العابرة للحدود دون أن تغيّر العرض بذاتها.
كيف تؤثر جهات إصدار العملات المستقرة والسكّ والاسترداد والإصدار الصافي في العرض؟
بالنسبة إلى العملات المستقرة الرئيسية المدعومة بالعملات الورقية، تقوم جهات إصدار العملات المستقرة عادةً بسكّ رموز جديدة عندما يودع المشاركون المعتمدون عملات ورقية، أو يمرون بعمليات ضمانات معتمدة، ضمن منظومة جهة الإصدار، وتستردها عندما يعيد هؤلاء المشاركون الرموز مقابل العملات الورقية. تؤدي عمليات الاسترداد الناجحة إلى إزالة الرموز من التداول، وتعتمد على معالجة جهات الإصدار لطلبات الاسترداد كي يتمكن الحائزون من استرداد العملات المستقرة مقابل عملة ورقية. تحتفظ جهات الإصدار الرئيسية عادةً باحتياطيات نقدية وديون حكومية قصيرة الأجل. تؤدي التحويلات على البلوكشين بين المستخدمين، والإيداعات في المنصات، والعديد من الرموز المغلفة عبر الجسور إلى نقل الملكية دون تغيير العرض المتداول العالمي بالطريقة التي يغيره بها الاسترداد الأولي. كما توجد مخاطر طرف مقابل إذا فشل أمناء الحفظ خلال موجات السحب من البنوك.
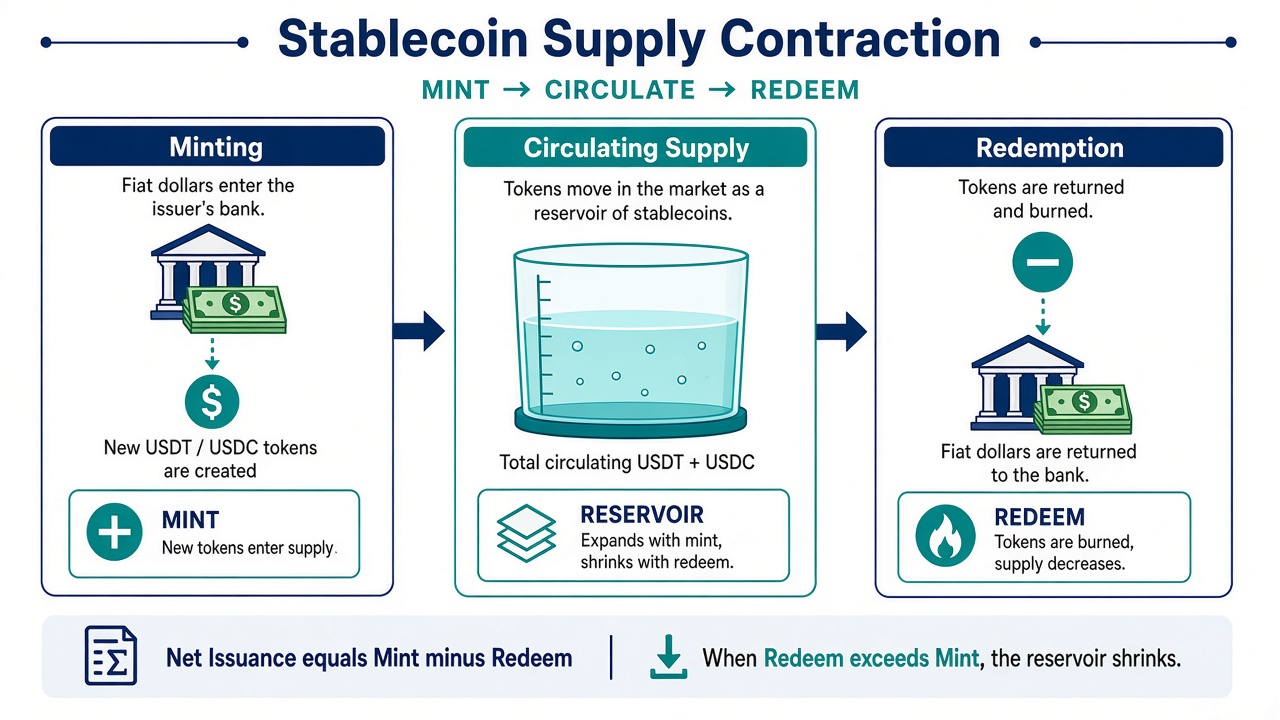
الشكل 1. يزيد السكّ الكمية المتداولة؛ ويحرق الاسترداد الرموز. الإصدار الصافي = السكّ − الاسترداد؛ وينكمش العرض عندما يتجاوز الاسترداد السكّ.
تستخدم العملات المستقرة المدعومة بالعملات المشفرة عملات مشفرة أخرى كضمانات.
وتدعم العملات المستقرة المدعومة بالسلع سلع مادية مثل الذهب.
الإصدار الصافي خلال فترة ما هو عمليات السكّ ناقص عمليات الاسترداد. يزيد الإصدار الصافي الإيجابي العرض المتداول؛ بينما يقلصه الإصدار الصافي السلبي، مع أن موجات الاسترداد الكبيرة قد تخلق مخاطر إذا لم تتمكن جهة الإصدار من تلبيتها سريعًا. تفصح Circle وغيرها من جهات الإصدار أحيانًا عن أحجام إجمالية كبيرة جدًا لعمليات السكّ والاسترداد خلال الربع نفسه، تتعادل تقريبًا، فلا تترك تغيرًا صافيًا يُذكر حتى عندما يظل نشاط مدفوعات العملات المستقرة أو التسوية مرتفعًا. يوضح هذا النمط سبب اختلاف التدفقات الإجمالية والكمية المتداولة الصافية.
تكتسب الأسواق الأولية والثانوية أهمية أيضًا: إذ يحدد التداول الثانوي على المنصات سعر الربط، بينما يضبط السكّ/الاسترداد الأولي الكمية المتداولة، وهو التقسيم نفسه المشروح في الأسواق الأولية والثانوية للعملات المستقرة.
الآليات التي غالبًا ما ترافق الانكماش
يقلل ضعف الطلب على تداول العملات المشفرة الحاجة إلى أرصدة تسوية جديدة في المنصات. وتُستخدم العملات المستقرة على نطاق واسع للانتقال إلى العملات المشفرة الأخرى والخروج منها، لا سيما خلال فترات الضغوط، لأنها توفر مكانًا أكثر استقرارًا للاحتفاظ المؤقت بالأموال مقارنةً بالعملات المشفرة المتقلبة. في المقابل، تعتمد العملة المستقرة الخوارزمية على آليات العرض والطلب أكثر من الاسترداد المدعوم بالاحتياطيات، وتمثل هذه الفئة أقل من %0.2 من إجمالي العرض. ويُعد TerraUSD أوضح مثال: ففي مايو 2022، فقدت ارتباطها بالسعر المرجعي ومحت $45 مليار. وعندما تنخفض أحجام التداول الفوري والمشتقات، قد يتراجع الطلب المعتمد على سكّ رموز جديدة حتى لو استمرت الرموز الحالية في التداول بين الحائزين.
تحوّل عمليات الاسترداد في بيئات تجنب المخاطر النقد على البلوكشين إلى نقد مصرفي، مع آثار محتملة لاحقة على النظام المصرفي والنظام المالي الأوسع عند سحب الأموال باتجاه الودائع والاحتياطيات. يسترد الحائزون الذين يريدون عملة ورقية خارج قنوات العملات المشفرة أموالهم عبر القنوات المؤهلة؛ وتقلص عمليات الحرق هذه الكمية المتداولة. وقد تقلل عمليات الاسترداد الكبيرة أيضًا الطلب على الديون الحكومية قصيرة الأجل. وهذا المسار أقرب إلى «خروج رأس المال من نظام العملات المستقرة» منه إلى مجرد تحويل من محفظة إلى أخرى.
قد تكون تكلفة الفرصة البديلة وبدائل العائد عوامل مؤثرة عندما تكون عوائد سندات الخزانة قصيرة الأجل جذابة مقارنة بالاحتفاظ برمز مدفوعات لا يدر فائدة، ولا سيما أن العديد من جهات الإصدار مقيدة من دفع الفائدة مباشرةً، في حين يتيح عدد متزايد من المنتجات الخارجية للحائزين كسب الفائدة في أماكن أخرى، رغم بقاء العملات المستقرة مفيدة للتسوية على مدار الساعة طوال أيام الأسبوع خارج ساعات عمل البنوك. ويمكن لرأس المال أيضًا أن يتحول إلى سندات خزانة مرمزة، أو منتجات على البلوكشين شبيهة بصناديق أسواق المال، أو مكافئات نقدية أخرى لا تحتسبها بعض لوحات البيانات ضمن «عرض العملات المستقرة»، ولذلك قد ينخفض إجمالي العملات المستقرة بينما يستمر وجود نقد مرتبط بالعملات المشفرة. كما يمكن أن تكون أقل تكلفة من أساليب التحويلات المالية التقليدية.
وتعد تغيرات مزيج جهات الإصدار آلية أخرى: فقد ينكمش USDT وUSDC بينما تتوسع عملات مستقرة أصغر مقومة بالدولار الأمريكي، أو يحدث العكس، ويمكن أن تظهر العملة المستقرة نفسها في نسخ قياسية وأخرى مدرة للعائد. تحقق دائمًا مما إذا كان العنوان يتحدث عن «جميع العملات المستقرة المقومة بالدولار الأمريكي» أو عن رمز واحد.
خمسة تفسيرات خاطئة شائعة
-
انخفاض العرض يعني خروج الدولارات نفسها من العملات المشفرة بالكامل. لا تؤدي إلا عمليات الاسترداد الأولية بوضوح إلى إزالة الرموز من الكمية المتداولة للعملات المستقرة، وبعض التصاميم المدعومة بالعملات الورقية تعمل إلى حد ما مثل صناديق أسواق المال. وقد يؤدي التحول إلى منتجات نقدية أخرى على البلوكشين إلى تقليص فئة العملات المستقرة دون خروج كامل من الأصول الرقمية.
-
شراء BTC أو ETH يزيل العرض. تؤدي عمليات الشراء الفوري عادةً إلى تحويل العملات المستقرة إلى البائعين. ويبقى العرض المتداول قائمًا إلى أن يسترد شخص ما الرموز أو تحرقها جهة الإصدار وفقًا لقواعدها.
-
تراجع جهة إصدار واحدة يعني انكماشًا على مستوى السوق. يمكن أن ينكمش USD Coin بينما تنمو أكبر عملة مستقرة، Tether، أو تنمو أسماء أخرى؛ لذلك لا تشير التغيرات على مستوى جهة الإصدار تلقائيًا إلى انكماش على مستوى السوق. اقرأ الإجمالي والمكونات.
-
التدفق الخارج من المنصة يعني انكماش العرض. الرموز التي تغادر محفظة المنصة تظل موجودة على البلوكشين. تجيب مخططات أرصدة المنصات ومخططات العرض المتداول عن أسئلة مختلفة.
-
يجب أن يتطابق إجمالي لوحة البيانات A مع لوحة البيانات B. تختلف تغطية الشبكات والرموز المغلفة وجهات الإصدار طويلة الذيل، كما يمكن لاختلافات تغطية القيمة السوقية أن تفسر حالات عدم التطابق. عند دراسة الاتجاهات، فضّل السلاسل المتسقة من منهجية واحدة.
عرض سوق العملات المستقرة مقابل أرصدة المنصات مقابل تدفقات صناديق Bitcoin المتداولة
يتتبع العرض المتداول للعملات المستقرة عدد الرموز الشبيهة بالنقد الموجودة. وتتتبع أرصدة العملات المستقرة في المنصات مقدار تلك الكمية المتداولة الموجودة في منصات التداول والجاهزة للتداول الفوري بالأزواج، بما يعكس طلب المستثمرين والمستثمرين المؤسسيين بدلًا من إجمالي العرض المتداول. وتتتبع تدفقات صناديق Bitcoin المتداولة الفورية عمليات الإنشاء والاسترداد في منتجات Bitcoin المغلفة ضمن حسابات الوساطة، وهي مسار رأسمالي منفصل إلى حد كبير عن الكمية المتداولة من USDT/USDC في المنصات. بلغ التدفق العابر للحدود للعملات المستقرة $1.4 تريليون في عام 2024.
يمكن أن تتحرك هذه السلاسل معًا في أشهر تجنب المخاطر، وقد تتباين عندما تهيمن المدفوعات أو ضمانات DeFi أو قنوات صناديق ETF أو صناع السوق على تدفقات التداول النشطة. في عام 2025، استخدم %26 من البالغين في الولايات المتحدة العملات المستقرة للتحويلات المالية، ما يسلط الضوء على نشاط واقعي للعملات المستقرة يتجاوز التداول الذي تقوده المنصات. تجمع منظومة القراءة الكاملة عادةً بين الإصدار الصافي واحتياطيات المنصات وحجم التداول وبيانات تدفقات صناديق ETF عند الاقتضاء، بدلًا من التعامل مع أي خط منفرد باعتباره تعليمات للشراء أو البيع.
كيفية قراءة المؤشر (قائمة تحقق)
-
اختر منهجية بيانات واحدة والتزم بها ضمن الفترة التي تهمك.
-
تأكد مما إذا كان المخطط يغطي العملات المستقرة المجمعة المقومة بالدولار أو جهة إصدار واحدة، وما إذا كان معظم العرض المتتبع لا يزال مرتبطًا بالدولار الأمريكي.
-
تحقق من الإصدار الصافي، أي السكّ ناقص الاسترداد، إلى جانب مستوى العرض، وراجع إفصاحات الأصول السائلة وأصول الاحتياطي عند توفرها؛ ففي الولايات المتحدة، يتطلب genius act الذي أُقر في يوليو 2025 دعمًا بالاحتياطيات بنسبة واحد إلى واحد، ولا تغطي هذه المنظومة العملات المستقرة الخوارزمية.
-
قارن أرصدة العملات المستقرة في المنصات لمعرفة ما إذا كانت «السيولة الجاهزة» في المنصات تحركت بصورة مختلفة عن الكمية المتداولة العالمية.
-
لاحظ تدفقات صناديق ETF المتزامنة باعتبارها مسارًا ثانيًا فقط، لا بديلًا عن آليات العملات المستقرة.
-
دوّن التفسير الخاطئ الذي قد تقع فيه، مثل التحول أو الشراء الفوري أو فجوة التغطية، قبل استخلاص نتيجة عن السوق، وقيّم مخاوف حماية المستهلك والاستقرار المالي إذا جاء الانكماش بعد ضغوط تعرضت لها جهة إصدار أو احتياطياتها. وتشمل الأمثلة الرئيسية بدء تطبيق MiCAR في الاتحاد الأوروبي في 30 يونيو 2024، وإقرار هونغ كونغ مشروع قانون العملات المستقرة في ديسمبر 2024، واشتراط أستراليا امتثال جهات الإصدار للوائح ASIC.
قائمة التحقق هذه تعليمية. وهي لا توصي بالتداول أو توقيت التداول أو حجم المركز.
الملخص
يعني انكماش عرض العملات المستقرة انخفاض أرصدة العملات المستقرة المتداولة المرتبطة بالعملات الورقية، ويفسره بأوضح صورة تجاوز عمليات الاسترداد عمليات السكّ، وغالبًا ما يستخدم المصطلح للرموز المصممة للحفاظ على قيمة مستقرة. هذا المقياس هو إشارة إلى الكمية المتداولة وسياق السيولة، وليس توقعًا للسعر أو خريطة مباشرة لكل دولار يغادر العملات المشفرة، وتكمن أهميته ليس للتداول فقط، بل أيضًا للمدفوعات والأنشطة العابرة للحدود والنقاشات الأوسع حول السياسة النقدية. إن الفصل بين آليات السكّ/الاسترداد والتحويلات والتحول بين جهات الإصدار وأرصدة المنصات وتدفقات صناديق ETF يحافظ على موضوعية القراءة. وعندما ترتفع المدفوعات بينما تتوقف الكمية المتداولة عن النمو، ينطبق التقسيم نفسه بين المدفوعات والعرض.
الأسئلة الشائعة
ماذا يعني انكماش عرض العملات المستقرة؟
يعني أن العرض المتداول المقاس للعملات المستقرة المقومة بالدولار انخفض خلال فترة ما، عادةً عندما تتجاوز طلبات الاسترداد عمليات السكّ الجديدة، أي إصدار صافي سلبي.
هل يعني انخفاض عرض العملات المستقرة أن سوق العملات المشفرة ينهار؟
ليس بمفرده. يصف الانكماش الرموز القائمة الشبيهة بالنقد ضمن قنوات العملات المشفرة. وقد تنخفض أسعار العملات المشفرة الأخرى بشدة بينما يتحرك عرض العملات المستقرة بصورة مستقلة، كما يمكن للأسعار أن ترتفع أو تنخفض أو تتذبذب بينما ينكمش العرض أو يتوسع أو يبقى ثابتًا.
كيف يغير السكّ والاسترداد العرض؟
يضيف السكّ المعتمد رموزًا متداولة؛ ويسترد المستخدمون المعتمدون العملات المستقرة عبر جهة الإصدار، وهذه التدفقات في السوق الأولية هي التي تزيل الرموز من خلال الاسترداد والحرق، بخلاف التحويلات العادية بين المحافظ. ولا تغيّر التحويلات بين المحافظ عادةً العرض المتداول العالمي.
هل عرض العملات المستقرة المدعومة بالعملات الورقية هو نفسه أرصدة العملات المستقرة في المنصات؟
لا. العرض المتداول هو الكمية المتداولة عالميًا، بينما أرصدة المنصات هي الجزء الموجود في منصات التداول، ويمكن أن ترتفع أو تنخفض مع معاملات التداول حتى عندما لا يتغير العرض المتداول العالمي. ويمكن للرموز أن تغادر المنصات مع بقائها متداولة.
هل يمكن أن ينخفض USDT بينما يظل إجمالي عرض العملات المستقرة ثابتًا؟
نعم. يمكن لرأس المال أن يتحول بين جهات الإصدار، وقد تعادل التحولات في القيمة السوقية بين أكبر عملة مستقرة وUSD Coin بعضها بعضًا، ما يبقي إجمالي العرض ثابتًا نسبيًا. تحقق دائمًا من الإجماليات المجمعة والمكونات الرئيسية مثل USDT وUSDC معًا.