تُعد نسبة السعر إلى الأرباح (PE) إحدى أكثر مؤشرات التقييم شيوعًا في سوق الأسهم. وهي تقيس المبلغ الذي يرغب المستثمرون في دفعه مقابل كل وحدة من أرباح الشركة. في سوق الأسهم الأمريكي، يستخدم المستثمرون غالبًا نسبة PE لمقارنة تقييمات الشركات المختلفة وتقييم مدى معقولية أسعار الأسهم. ومع ذلك، فإن انخفاض نسبة PE لشركة ما لا يعني بالضرورة أنها تقدم قيمة استثمارية أكبر، كما أن ارتفاع نسبة PE لا يعني بالضرورة أن سهمها مُبالغ في تقييمه.
يرتبط هذا الاختلاف بكيفية تسعير سوق الأسهم للأصول. فأسعار الأسهم لا تعكس الأرباح التي حققتها الشركة بالفعل فحسب، بل تعكس أيضًا توقعات السوق بشأن نمو الأرباح مستقبلًا، والمخاطر التشغيلية، وتكلفة رأس المال. فعلى سبيل المثال، قد تحقق شركة ناضجة أرباحًا مستقرة، لكنها تحصل على تقييم أقل بسبب محدودية إمكانات نموها. وفي المقابل، قد تسجل شركة تكنولوجيا أخرى نسبة PE مرتفعة حاليًا، لكنها تحصل على علاوة تقييم من السوق لأن المستثمرين يتوقعون استمرار نمو أرباحها.
لذلك، يتطلب فهم نسبة PE إجراء تحليل أعمق للعلاقة بين نمو الأرباح والتقييم. وتُستخدم نسبة PEG (نسبة السعر إلى الأرباح والنمو) على نطاق واسع في هذا السياق. يبدأ هذا المقال بشرح كيفية حساب نسبتي PE وPEG، ثم يوضح الفروق بين التعريفات المختلفة لنسبة PE، ويدرس كيفية تأثير توقعات النمو في تقييمات الأسهم، ويناقش كيفية تحديد المخاطر المحتملة الكامنة وراء التقييمات المنخفضة.
أبرز النقاط
-
تقيس نسبة السعر إلى الأرباح (PE) العلاقة بين سعر السهم وربحية السهم. ولا يعني انخفاض نسبة PE بالضرورة أن السهم مقوّم بأقل من قيمته. فقد يعكس أيضًا انخفاض الأرباح أو المخاطر التشغيلية أو ضعف توقعات السوق بشأن النمو.
-
تستخدم نسبة PE الثابتة، ونسبة PE المتأخرة (TTM PE)، ونسبة PE المستقبلية بيانات أرباح من فترات مختلفة. وهي مناسبة لسيناريوهات تحليلية مختلفة، ولا ينبغي التعامل معها على أنها قابلة للاستبدال.
-
تجمع نسبة PEG بين PE ونمو الأرباح المتوقع، وتساعد على مقارنة الشركات ذات معدلات النمو المختلفة. إلا أن النتيجة تعتمد بدرجة كبيرة على دقة توقعات النمو.
-
لا تعتمد تقييمات الأسهم على الأرباح الحالية فقط، بل أيضًا على النمو المستقبلي، وجودة الأرباح، وتكلفة رأس المال، ودورات القطاع، ومدى تقبل السوق للمخاطر.
-
قد تكون الأسهم ذات نسبة PE المنخفضة مصائد قيمة، بينما قد تحصل الأسهم ذات نسبة PE المرتفعة على علاوات تقييم بسبب توقعات النمو طويلة الأجل.
-
ينبغي استخدام نسبتي PE وPEG إلى جانب التدفق النقدي الحر، والميزانية العمومية، والمشهد التنافسي، وإمكانات نمو أرباح الشركة على المدى الطويل.
ما نسبة السعر إلى الأرباح (PE)؟ ولماذا يتطلب تقييم الأسهم التركيز على الأرباح؟
تقيس نسبة السعر إلى الأرباح العلاقة بين سعر السهم وأرباح الشركة. وتُحسب عادةً بقسمة سعر السهم على ربحية السهم (EPS). كما يمكن حسابها بقسمة القيمة السوقية الإجمالية للشركة على صافي الدخل المنسوب إلى المساهمين العاديين.
على سبيل المثال، إذا كان سعر سهم شركة مدرجة للتداول العام هو $100، وكانت ربحية السهم خلال الأشهر الـ12 الماضية تبلغ $5، فإن نسبة PE المتأخرة تبلغ 20x. وهذا يعني أنه بناءً على سعر السهم الحالي، يدفع المستثمرون فعليًا $20 مقابل كل $1 من الأرباح السنوية التاريخية للسهم.
الصيغة الأساسية لحساب PE هي:
PE = سعر السهم ÷ ربحية السهم (EPS)
تتمثل ميزة نسبة PE في سهولة حسابها، وفي أنها تربط سعر السهم بأرباح الشركة. وبالمقارنة مع مجرد مقارنة أسعار الأسهم، تساعد نسبة PE المستثمرين على فهم التقييمات النسبية للشركات المختلفة. فعلى سبيل المثال، ليس بالضرورة أن يكون السهم الذي يبلغ سعره $200 أغلى من سهم يبلغ سعره $50، لأن الشركتين قد تختلفان بشكل كبير في مستويات ربحية السهم.
ومع ذلك، لا تعكس نسبة PE بشكل مباشر جودة أصول الشركة أو وضع تدفقاتها النقدية أو نمو أرباحها المستقبلي. كما قد تتأثر أرباح الشركة بمكاسب لمرة واحدة، وتعديلات محاسبية، ودورات القطاع. لذلك، يُفضل استخدام نسبة PE كنقطة بداية لتحليل تقييم الأسهم، وليس كأساس وحيد لاتخاذ قرار استثماري.
لماذا لا يكون السهم ذو نسبة PE المنخفضة رخيصًا بالضرورة؟
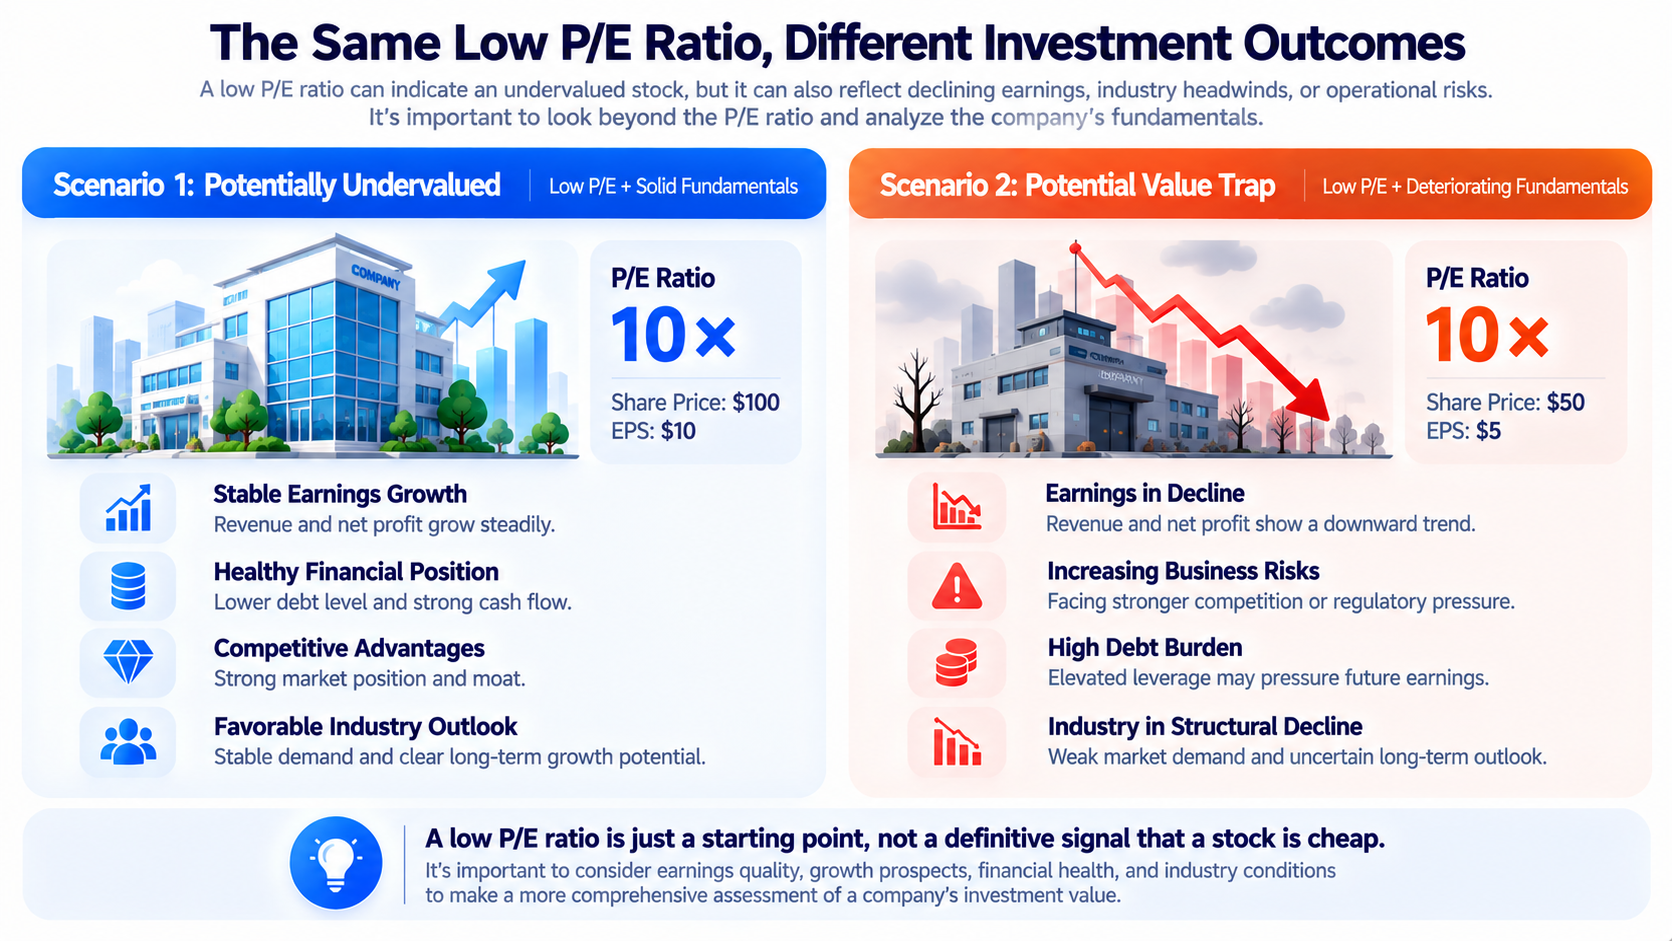
تعني نسبة PE المنخفضة عادةً أن سعر السهم منخفض مقارنة بأرباحه الحالية أو التاريخية. إلا أن السوق قد يضع تقييمًا منخفضًا لعدة أسباب.
-
قد تواجه أرباح الشركة المستقبلية خطر الانخفاض. فعلى سبيل المثال، إذا بلغت ربحية السهم الحالية لشركة ما $10 وكان سعر سهمها $100، فإن نسبة PE تبلغ 10x. وإذا انخفضت ربحية السهم إلى $5 في العام التالي مع بقاء سعر السهم دون تغيير، فسترتفع نسبة PE المستقبلية إلى 20x. وقد يعكس التقييم الذي بدا منخفضًا في البداية ببساطة تسعير السوق مسبقًا لخطر انخفاض الأرباح.
-
قد تكون الشركة عند ذروة دورة قطاعها. فعادةً ما تستطيع الشركات الدورية تحقيق أرباح أعلى عندما يكون الطلب قويًا، ما يجعل نسبة PE تبدو منخفضة. إلا أن الأرباح قد تنخفض بسرعة عند تراجع أسعار المنتجات أو ارتفاع المخزونات أو ضعف الطلب في السوق.
-
قد تعكس نسبة PE المنخفضة أيضًا مشكلات مثل ارتفاع الديون، أو تراجع الحصة السوقية، أو الاستبدال التكنولوجي، أو التغيرات التنظيمية. ويمكن أن تؤثر هذه المخاطر في استقرار الأرباح المستقبلية، وأن تجعل المستثمرين غير مستعدين لمنح الشركة معامل تقييم أعلى.
لذلك، يتطلب تحديد ما إذا كان السهم ذو نسبة PE المنخفضة رخيصًا أكثر من مجرد النظر إلى تقييمه الحالي. ويحتاج المستثمرون أيضًا إلى تحليل مدى استدامة أرباح الشركة، والسبب الذي دفع السوق إلى منحه سعرًا منخفضًا.
ما الفروق بين نسبة PE الثابتة، ونسبة PE المتأخرة، ونسبة PE المستقبلية؟
لا تُعد PE في تحليل الأسهم مؤشرًا واحدًا. فبحسب الفترة التي تغطيها بيانات الأرباح، تُقسم PE عمومًا إلى نسبة PE ثابتة، ونسبة PE متأخرة، ونسبة PE مستقبلية.
| النوع |
أساس الحساب |
الاستخدام الأساسي |
القيد |
| نسبة PE الثابتة |
ربحية السهم لآخر سنة مالية مكتملة |
تقييم التقييم السنوي التاريخي |
قد تكون البيانات قديمة |
| نسبة PE المتأخرة (TTM) |
ربحية السهم لآخر 12 شهرًا متتاليًا |
عكس الأرباح الفعلية الأحدث |
لا تزال تستند إلى بيانات تاريخية |
| نسبة PE المستقبلية |
ربحية السهم المتوقعة للأشهر الـ12 التالية أو للسنة المالية التالية |
قياس توقعات الأرباح المستقبلية |
تعتمد على توقعات المحللين |
تساعد نسبة PE الثابتة على فهم العلاقة بين أرباح الشركة وسعر سهمها خلال آخر سنة مالية مكتملة. ومع ذلك، إذا تغيرت ظروف التشغيل لدى الشركة بشكل كبير خلال الأشهر الأخيرة، فقد لا تعكس نسبة PE الثابتة هذه التغيرات في الوقت المناسب.
تستخدم نسبة PE المتأخرة الأرباح الفعلية لأحدث أربعة أرباع. وهي تقلل التأخر الناتج عن اختلاف تواريخ نهاية السنوات المالية، ولذلك تُستخدم على نطاق واسع في تحليل الأسهم الأمريكية. إلا أن نسبة PE المتأخرة لا تزال تستند إلى الأرباح التاريخية، ولا تضمن بقاء الأرباح المستقبلية عند المستوى نفسه.
تستخدم نسبة PE المستقبلية توقعات الأرباح المستقبلية. فإذا توقع السوق نمو أرباح الشركة بشكل كبير، فقد تكون نسبة PE المستقبلية أقل من نسبة PE المتأخرة. فعلى سبيل المثال، إذا كان سعر سهم الشركة الحالي $120، وكانت ربحية السهم خلال الأشهر الـ12 الماضية تبلغ $4، وربحية السهم المتوقعة للأشهر الـ12 التالية تبلغ $6، فإن نسبة PE المتأخرة تبلغ 30x، بينما تبلغ نسبة PE المستقبلية 20x.
تجدر الإشارة إلى أن منصات البيانات المختلفة قد تستخدم تعريفات مختلفة عند حساب نسبة PE المستقبلية. فبعضها يستخدم ربحية السهم المتوقعة للسنة المالية التالية، بينما يستخدم بعضها الآخر ربحية السهم المتوقعة للأشهر الـ12 التالية. لذلك، ينبغي للمستثمرين استخدام تعريفات متسقة للبيانات كلما أمكن عند مقارنة تقييمات الأسهم.
ما نسبة PEG؟ وكيف تدمج نمو الأرباح في تقييم الأسهم؟
تجمع نسبة PEG بين نسبة PE ومعدل نمو أرباح الشركة، وتُستخدم أساسًا لتحليل التقييمات النسبية للشركات ذات معدلات النمو المختلفة.
تركز نسبة PE التقليدية على العلاقة بين سعر السهم وأرباحه، بينما تأخذ نسبة PEG أيضًا في الاعتبار معدل نمو أرباح الشركة المتوقع مستقبلًا. فعلى سبيل المثال، قد تبلغ نسبة PE لشركتين 30x، لكن يُتوقع أن تنمو أرباح إحداهما بنسبة 10% سنويًا، في حين يُتوقع أن تنمو أرباح الأخرى بنسبة 30%. وإذا كانت الظروف الأخرى متشابهة، فقد تجعل توقعات النمو الأعلى للشركة الثانية تقييمها الحالي أسهل في التبرير.
الصيغة الشائعة لحساب PEG هي:
PEG = PE ÷ معدل نمو ربحية السهم السنوي المتوقع (معبرًا عنه كنسبة مئوية)
فعلى سبيل المثال، إذا بلغت نسبة PE لشركة ما 30x، وكان معدل نمو ربحية السهم السنوي المتوقع 20%، فإن نسبة PEG تبلغ 1.5. ويستخدم الحساب القيمة 20، وليس 0.20. وفي تحليل التقييم التقليدي، يُنظر أحيانًا إلى نسبة PEG التي تقل عن 1 على أنها تقييم منخفض نسبيًا مقارنة بمعدل نمو الشركة، بينما قد تشير نسبة PEG التي تزيد على 1 إلى أن المستثمرين يدفعون سعرًا أعلى مقابل النمو. إلا أن هذا التفسير لا يمثل قاعدة استثمارية قابلة للتطبيق على نحو شامل.
تتمثل المشكلة الرئيسية في نسبة PEG في أن معدل النمو يستند إلى التوقعات. فقد يستخدم المحللون توقعات نمو للعام التالي أو لثلاث سنوات أو لخمس سنوات، ما يؤدي إلى حسابات مختلفة. وإذا جاء النمو الفعلي للشركة أقل من المتوقع، فقد ترتفع نسبة PEG التي بدت منخفضة في البداية بسرعة.
إضافة إلى ذلك، تكون نسبة PEG مناسبة عمومًا للشركات ذات الأرباح الإيجابية والنمو القابل للتنبؤ نسبيًا. أما بالنسبة إلى الشركات الخاسرة، أو الشركات الدورية ذات الأرباح المتقلبة، أو الشركات التي تقترب معدلات نموها من الصفر، فقد تكون القيمة التفسيرية لنسبة PEG محدودة.
كيف تُحسب نسبتا PE وPEG؟ فهم فروق التقييم من خلال مثال
لفهم الفرق بين نسبتي PE وPEG، افترض أن ثلاث شركات مدرجة للتداول العام تمر بمراحل مختلفة من النمو.
| المؤشر |
الشركة A |
الشركة B |
الشركة C |
| سعر السهم |
$100 |
$150 |
$80 |
| ربحية السهم (EPS) |
$10 |
$5 |
$4 |
| PE |
10x |
30x |
20x |
| معدل نمو ربحية السهم السنوي المتوقع |
5% |
30% |
10% |
| PEG |
2 |
1 |
2 |
الأرقام أعلاه افتراضية، وقد أُدرجت فقط لتوضيح كيفية حساب التقييم. ولا تمثل شركات مدرجة للتداول العام فعلية. وبناءً على نسبة PE، تتمتع الشركة A بأدنى نسبة PE، وتبدو ذات التقييم الأقل. إلا أنه عند أخذ توقعات النمو في الاعتبار، يبلغ معدل نمو أرباح الشركة A 5% فقط، ما يمنحها نسبة PEG قدرها 2.0. أما الشركة B، فتبلغ نسبة PE لديها 30x، لكن معدل نمو أرباحها المتوقع يبلغ 30%، ما يؤدي إلى نسبة PEG قدرها 1.0.
يوضح ذلك أن ارتفاع نسبة PE قد يرتبط بارتفاع توقعات النمو، في حين لا يشير انخفاض نسبة PE بالضرورة إلى تقييم أكثر جاذبية. فإذا بلغ معدل نمو أرباح الشركة B الفعلي 10% فقط بدلًا من 30% المتوقع مبدئيًا، فسترتفع نسبة PEG من 1.0 إلى 3.0 استنادًا إلى نسبة PE نفسها. وهذا يعني أن نسبة PEG شديدة الحساسية لتوقعات نمو الأرباح.
لذلك، ينبغي أن تستند مقارنات PE وPEG إلى توقعات معقولة للأرباح وظروف مخاطر متشابهة، لا إلى مجرد اختيار السهم ذي القيمة الأقل.
لماذا لا يمكن مقارنة نسبتي PE وPEG مباشرة بين القطاعات المختلفة؟
تختلف القطاعات في نماذج أعمالها، ومتطلبات رأس المال، واستقرار الأرباح، وإمكانات النمو. ونتيجة لذلك، قد تختلف نطاقات PE وPEG المعقولة بشكل كبير. فعلى سبيل المثال، تتمتع شركات المرافق عمومًا بطلب تشغيلي مستقر نسبيًا، لكن معدلات نموها قد تكون أبطأ. وقد يولي المستثمرون اهتمامًا أكبر لاستقرار تدفقاتها النقدية، ومستويات ديونها، وقدرتها على توزيع الأرباح.
وقد تحقق شركات التكنولوجيا نموًا مرتفعًا من خلال البرمجيات أو الحوسبة السحابية أو المنصات الرقمية. إلا أن تقييماتها تكون أيضًا أكثر حساسية للتغيرات في توقعات حجم السوق المستقبلية، والمنافسة التكنولوجية، والنمو. أما القطاعات الدورية فهي أكثر تعقيدًا. فقد تتقلب أرباح شركات صناعة السيارات، والصلب، والطاقة، وبعض شركات أشباه الموصلات بشكل كبير مع تغيرات العرض والطلب في القطاع. وعند ذروة الدورة، قد تحقق الشركات أرباحًا مرتفعة ونسبة PE منخفضة. أما عند قاع الدورة، فقد تنخفض الأرباح وترتفع نسبة PE بدلًا من ذلك.
وهذا يعني أن انخفاض نسبة PE لشركة دورية قد يحدث أحيانًا عندما تكون الأرباح قريبة من ذروتها، بينما قد تحدث نسبة PE أعلى عندما تكون الأرباح قريبة من قاعها. وبالنسبة إلى الشركات المالية مثل البنوك، يحتاج المستثمرون أيضًا إلى مراعاة مؤشرات مثل العائد على حقوق الملكية (ROE)، ونسبة السعر إلى القيمة الدفترية (PB)، وجودة الأصول، وكفاية رأس المال. أما بالنسبة إلى صناديق الاستثمار العقاري (REITs)، فعادةً ما تكون مؤشرات مثل FFO وAFFO أكثر ملاءمة للقطاع.
لذلك، عند مقارنة نسبتي PE وPEG، يكون من المفيد عمومًا إعطاء الأولوية للشركات ذات نماذج الأعمال، ودورات القطاع، وهياكل الأرباح المتشابهة، بدلًا من إجراء مقارنات مباشرة بين القطاعات.
كيف تؤثر توقعات النمو في أسعار الأسهم ومعاملات التقييم؟
تعكس أسعار الأسهم توقعات السوق بشأن أرباح الشركة وتدفقاتها النقدية المستقبلية، وليس نتائجها التشغيلية المحققة فحسب. فعندما يتوقع المستثمرون أن تواصل الشركة زيادة إيراداتها، وتحسين هوامش أرباحها، وتوليد المزيد من التدفق النقدي الحر، فقد يكونون مستعدين لدفع سعر أعلى مقابل أرباحها الحالية، ما يؤدي إلى ارتفاع نسبة PE.
فعلى سبيل المثال، قد تحصل بعض الشركات العاملة في قطاعات مثل الذكاء الاصطناعي، والحوسبة السحابية، وأشباه الموصلات على تقييمات مرتفعة لأن السوق يتوقع توسع الطلب مستقبلًا. إلا أنه إذا لم يحقق النمو الفعلي التوقعات، فقد ينخفض سعر السهم حتى إذا واصلت الشركة زيادة أرباحها.
ويرجع ذلك إلى أن أسعار الأسهم تتأثر ليس فقط بالتغيرات في الأرباح، بل أيضًا بالتغيرات في معاملات التقييم. ويمكن فهم سعر السهم باعتباره ناتج عاملين يعملان معًا: ربحية السهم، ومعامل PE الذي يرغب السوق في منحه.
افترض أن ربحية السهم الحالية لشركة ما تبلغ $5، وأن نسبة PE تبلغ 30x، ما يؤدي إلى سعر سهم قدره $150. وإذا ارتفعت ربحية السهم إلى $6 في العام التالي، لكن السوق خفض نسبة PE من 30x إلى 20x، فسيبلغ سعر السهم المقابل $120. وفي هذا المثال، نمت أرباح الشركة بنسبة 20%، لكن سعر سهمها انخفض بنسبة 20% بسبب تراجع معامل التقييم.
يوضح ذلك أن الاستثمار في الأسهم يتطلب من المستثمرين تقييم ليس فقط قدرة الشركة على النمو، بل أيضًا ما إذا كان سعرها الحالي يعكس بالفعل توقعات نمو مرتفعة بشكل مفرط. إضافة إلى ذلك، قد تؤثر التغيرات في أسعار الفائدة في التقييمات. فعندما يتطلب السوق معدل عائد أعلى، قد تنخفض القيمة الحالية للأرباح والتدفقات النقدية المستقبلية، ما يضغط على معاملات تقييم شركات النمو.
لذلك، يتمثل مفتاح فهم توقعات النمو في التمييز بين النمو التشغيلي الفعلي للشركة وتوقعات النمو التي سبق أن سعّرها السوق ضمن سعر السهم.
ما مصيدة القيمة؟ وكيف يمكن للمستثمرين تحديد المخاطر المحتملة للأسهم ذات نسبة PE المنخفضة؟
مصيدة القيمة هي سهم يبدو أن تقييمه منخفض، لكنه ليس مقوّمًا بأقل من قيمته فعليًا، لأن أساسيات الشركة تستمر في التدهور أو لأن جودة أرباحها غير كافية.
أحد أسباب تحول السهم ذي نسبة PE المنخفضة إلى مصيدة قيمة هو عدم استدامة أرباحه الحالية. فعلى سبيل المثال، قد تحقق شركة مكسبًا لمرة واحدة من بيع أصول، ما يزيد صافي دخلها بشكل كبير خلال الفترة ويخفض نسبة PE لديها. إلا أنه إذا لم يتحسن نشاطها الأساسي، فقد تنخفض أرباحها مرة أخرى في المستقبل.
ومن الاحتمالات الأخرى تغير هيكل القطاع. فقد تمتلك الشركة حصة سوقية مستقرة في السابق، لكن إمكانات أرباحها طويلة الأجل قد تضعف تدريجيًا نتيجة الاستبدال التكنولوجي، أو تغيرات طلب المستهلكين، أو دخول منافسين جدد. وحتى إذا كانت نسبة PE الحالية منخفضة، فقد تعكس تقييم السوق للمخاطر التشغيلية المستقبلية.
وقد تتمتع الشركات ذات الرفع المالي المرتفع بتقييمات منخفضة أيضًا. فعندما ترتفع تكاليف التمويل أو ينخفض التدفق النقدي التشغيلي، قد تحد ضغوط سداد الديون من قدرة الشركة على الاستثمار وتحقيق عوائد للمساهمين.
عند تحديد مصائد القيمة، يمكن للمستثمرين التركيز على الأسئلة التالية:
-
هل ظلت إيرادات الشركة وربحية السهم مستقرتين خلال السنوات القليلة الماضية، أم أنهما اعتمدا على مكاسب لمرة واحدة؟
-
هل يدعم التدفق النقدي التشغيلي الأرباح المعلنة للشركة؟
-
هل تواجه الشركة تراجعًا مستمرًا في حصتها السوقية أو ربحيتها؟
-
هل تؤثر مستويات الديون ومصروفات الفائدة في الاستقرار المالي؟
-
هل تعود نسبة PE المنخفضة الحالية بشكل رئيسي إلى أرباح مرتفعة على نحو غير معتاد عند ذروة دورة القطاع؟
تجدر الإشارة إلى أن التقييم المنخفض لا يشير بالضرورة إلى وجود مصيدة قيمة. فقد تحصل بعض الشركات على تقييمات منخفضة بسبب معنويات السوق قصيرة الأجل، أو تصحيح في القطاع، أو صعوبات تشغيلية مؤقتة. ويتمثل العامل الأساسي في التمييز بين الضغوط قصيرة الأجل وتراجع القدرة التنافسية طويلة الأجل.
كيف يمكن للمستثمرين تقييم الأسهم باستخدام PE وPEG والتدفقات النقدية ودورات القطاع؟
يمكن أن تساعد نسبتا PE وPEG المستثمرين على تكوين تقييم أولي للسهم، لكن التحليل الأكثر اكتمالًا يتطلب مراعاة جودة الأرباح، والتدفقات النقدية، والهيكل المالي، وبيئة القطاع.
-
يمكن استخدام PE لفهم معامل التقييم الذي يمنحه السوق للأرباح الحالية أو المستقبلية، ومقارنته بالنطاق التاريخي للشركة وبالشركات النظيرة في القطاع نفسه. وإذا كانت نسبة PE أقل بكثير، فينبغي للمستثمرين تحليل الأسباب التشغيلية الكامنة وراء ذلك بشكل أعمق.
-
يمكن استخدام PEG لدمج توقعات النمو في المقارنة، لكن ينبغي للمستثمرين فحص الفترة الزمنية ومصداقية معدل النمو المتوقع. وبالنسبة إلى الشركات ذات الأرباح شديدة التقلب، ينبغي للمستثمرين أيضًا النظر في كيفية تغير التقييمات في ظل سيناريوهات نمو مختلفة.
-
يمكن للمستثمرين فحص التدفق النقدي التشغيلي والتدفق النقدي الحر. فإذا استمر صافي دخل الشركة في النمو، لكن تدفقها النقدي التشغيلي لم يتحسن على المدى الطويل، فقد تتطلب جودة أرباحها مزيدًا من التحليل. وبالنسبة إلى الشركات كثيفة رأس المال، يحتاج المستثمرون أيضًا إلى مراعاة النفقات الرأسمالية اللازمة للحفاظ على العمليات الحالية.
-
ينبغي للمستثمرين تحليل الميزانية العمومية، بما في ذلك مستويات الديون، والاحتياطيات النقدية، وتكاليف التمويل، والمخاطر المحتملة لتخفيف ملكية المساهمين. وقد تؤثر هذه العوامل في أرباح الشركة المستقبلية وحقوق المساهمين.
وأخيرًا، ينبغي للمستثمرين مراعاة دورة القطاع لتحديد ما إذا كانت الأرباح الحالية تمثل الوضع المعتاد. وبالنسبة إلى الشركات الدورية، قد يكون من الأنسب النظر في متوسط الأرباح على مدى عدة سنوات، والتغيرات في العرض والطلب داخل القطاع، ومعدل استخدام الطاقة الإنتاجية، بدلًا من الاعتماد فقط على نسبة PE لربع سنة أو سنة واحدة.
| البعد التحليلي |
المؤشرات الرئيسية |
السؤال الأساسي |
| التقييم الحالي |
PE، وPE المستقبلية |
كم يدفع السوق مقابل الأرباح؟ |
| نمو الأرباح |
PEG، ومعدل نمو EPS |
هل يتوافق التقييم مع توقعات النمو؟ |
| جودة الأرباح |
التدفق النقدي التشغيلي، وهامش الربح |
هل يمكن تحويل الأرباح المعلنة إلى نقد؟ |
| كفاءة رأس المال |
ROE، وROIC |
هل تستطيع الشركة استخدام رأس المال المستثمر بفعالية؟ |
| المخاطر المالية |
نسبة الديون، ونسبة تغطية الفائدة |
هل تستطيع الشركة تحمل ضغوط التمويل وسداد الديون؟ |
| بيئة القطاع |
دورة العرض والطلب، والمشهد التنافسي |
هل الأرباح الحالية مستدامة؟ |
بالنسبة إلى المستثمرين، لا يتمثل هدف تحليل التقييم في العثور على السهم ذي النسبة الأقل من PE أو PEG. بل يتمثل في فهم توقعات نمو الأرباح والمخاطر التي يعكسها السعر الحالي، وتحديد مدى معقولية هذه التوقعات.
الملخص
تُعد PE أداة مهمة لتقييم الأسهم، لكن انخفاضها لا يعني أن السهم رخيص بالضرورة. فقد يؤدي انخفاض الأرباح المستقبلية، أو التغيرات في دورات القطاع، أو المخاطر المالية، أو محدودية إمكانات النمو، إلى دفع السوق لمنح السهم تقييمًا أقل.
تضيف PEG نمو الأرباح إلى التحليل، وتوفر منظورًا إضافيًا لنسبة PE. فهي تساعد على تفسير سبب اختلاف معاملات التقييم بين الشركات ذات معدلات النمو المختلفة. إلا أن PEG تعتمد بدرجة كبيرة على بيانات التوقعات، ولا يمكنها بمفردها إثبات أن السهم مقوّم بأقل من قيمته أو بأعلى منها.
في الممارسة العملية، يحتاج المستثمرون إلى الجمع بين PE وPEG والتدفق النقدي الحر والميزانية العمومية والبيئة التنافسية للقطاع، لتقييم مدى استدامة أرباح الشركة وما إذا كان سعر سهمها الحالي يعكس النمو والمخاطر المستقبلية بشكل معقول. وفي النهاية، يعتمد رخص السهم على العلاقة بين سعره وقيمة الشركة طويلة الأجل، وليس ببساطة على مستوى معامل تقييمه.
الأسئلة الشائعة
هل تُعد نسبة PE المنخفضة دائمًا سببًا لشراء السهم؟
ليس بالضرورة. فقد تشير نسبة PE المنخفضة إلى أن السهم منخفض التقييم، لكنها قد تعني أيضًا أن أرباح الشركة تتراجع، أو أن توقعات قطاعها غير مواتية، أو أن مخاطرها التشغيلية مرتفعة. ويحتاج المستثمرون إلى تحليل جودة الأرباح والنمو المستقبلي معًا.
أيهما أرخص: نسبة PE تبلغ 10x أم 30x؟
إذا كانت جميع الظروف الأخرى متطابقة تمامًا، فإن نسبة PE البالغة 10x تعني أن المستثمرين يدفعون مبلغًا أقل مقابل كل وحدة من الأرباح. لكن في الواقع، قد تختلف الشركات في معدلات النمو، والمخاطر المالية، ونماذج الأعمال. لذلك، لا يمكن تحديد القيمة الاستثمارية بناءً على PE وحدها.
هل تعني نسبة PEG الأقل من 1 أن السهم مقوّم بأقل من قيمته؟
ليس بالضرورة. فكل ما تعنيه نسبة PEG الأقل من 1 هو أن نسبة PE منخفضة نسبيًا مقارنة بمعدل النمو في ظل مجموعة محددة من افتراضات النمو. وإذا كان توقع نمو الأرباح متفائلًا بشكل مفرط، فقد لا تعكس نسبة PEG التقييم الفعلي للسهم بدقة.
كيف ينبغي للمستثمرين تقييم PE وPEG للشركات الخاسرة؟
عندما يكون صافي دخل الشركة سلبيًا، تكون القيمة التفسيرية لنسبة PE التقليدية محدودة عمومًا، كما يصعب استخدام PEG بفعالية. وبحسب الشركة، قد يراعي المستثمرون مؤشرات مثل نسبة السعر إلى المبيعات (PS)، والتدفق النقدي، واقتصاديات الوحدة، وإمكانات الأرباح المستقبلية. إلا أن لهذه المؤشرات قيودًا أيضًا.
لماذا تستقطب بعض الأسهم ذات نسبة PE المرتفعة اهتمام المستثمرين رغم ذلك؟
قد يتوقع السوق أن تحقق هذه الشركات نموًا مرتفعًا في الأرباح، أو تحافظ على ميزة تنافسية، أو تولد مزيدًا من التدفق النقدي الحر مستقبلًا. إلا أن ارتفاع نسبة PE يعني أيضًا أن سعر السهم قد يعكس بالفعل توقعات مرتفعة. وإذا جاء النمو الفعلي أقل من التوقعات، فقد يواجه السهم تعديلًا في تقييمه.