غالبًا ما يطرح القرّاء الذين يعرفون مسبقًا ما هو PayFi سؤالًا أكثر دقة: أي طبقة أعمال تولّد العائد المعروض لمزودي السيولة؟ وكيف يختلف هذا العائد عن معدلات APR في التمويل اللامركزي (DeFi) المدفوعة بكثافة عبر الإصدارات؟ ومتى تتوقف قصة التدفقات النقدية عن الصمود؟ تغطي شروحات Gate Learn الحالية التعريفات، وسرديات منظومة Solana، ومقدمات المشاريع. أما الفجوة المتبقية فتتعلق بكيفية تحوّل رسوم تمويل المدفوعات إلى عائد قابل للتوزيع، من دون اعتبار معدل APR الخاص بحملة ما دليلًا على استدامة العائد.
الخلاصات الرئيسية
-
في مناقشات PayFi، يشير العائد الحقيقي أساسًا إلى الرسوم الناتجة عن نشاط المدفوعات أو التمويل، لا إلى تضخم رموز الحوكمة بوصفه المحرك الرئيسي.
-
يتمثل أحد النماذج الشائعة في المسار التالي: سيولة العملات المستقرة → تمويل قصير الأجل لمؤسسات المدفوعات ضمن وحدات متوافقة → يدفع المقتَرِضون الرسوم → تعود الرسوم إلى مزودي السيولة.
-
تمثّل بعض البروتوكولات المراكز بإيصالات أو رموز استراتيجيات قابلة للتركيب ومدرّة للعائد. ويمكن نقل هذه الأدوات بين أسواق الإقراض والمبادلة، لكن الإيصال لا يرقى بحد ذاته إلى مطالبة خالية من المخاطر.
-
يجب أن يراعي التقييم حجم المدفوعات، ومدة التمويل، والسجل الائتماني، وحدود الامتثال، إلى جانب مخاطر العقد الذكي والطرف المقابل.
ماذا يعني العائد الحقيقي في سياق PayFi؟
يُستخدم مصطلح «العائد الحقيقي» في العملات الرقمية عادةً للتمييز بين مصدرين للعائد: الحوافز القائمة على الإصدارات، والرسوم التجارية القابلة للرصد، مثل رسوم التداول أو الفائدة أو رسوم التمويل. وتربط سرديات PayFi الفئة الثانية بالمدفوعات. إذ يغطّي رأس المال فجوات السيولة قصيرة الأجل في التسوية العابرة للحدود، أو تمويل التجارة، أو التمويل المسبق. ويدفع المقتَرِضون مقابل الوصول الأسرع إلى الأموال القابلة للاستخدام، فتتحول هذه الرسوم إلى عائد لمزودي السيولة.
ويعرّف CoinMarketCap Academy مفهوم PayFi — وهو اختصار لتمويل المدفوعات أو التمويل القائم على المدفوعات — باعتباره مصطلحًا شاع في عام 2024 على يد Lily Liu، ويُقدَّم عادةً بوصفه جسرًا بين التمويل اللامركزي (DeFi)، والتمويل التقليدي، والأصول الواقعية. ويشير التعريف إلى أن PayFi يهدف إلى تسريع المدفوعات العالمية باستخدام العملات المستقرة والبلوكشين، مع رفع كفاءة رأس المال، إذ تدعم العملات المستقرة حركة الأموال على مدار الساعة طوال أيام الأسبوع خارج ساعات العمل المصرفي التقليدية. وتنقل أنظمة المدفوعات التقليدية قيمة اسمية هائلة، لكنها تعتمد حتى الآن على عمليات قديمة، ووسطاء متعددين، وأرصدة خاملة في حسابات التمويل المسبق، ما يساهم في تأخر التسوية وارتفاع التكاليف. ويرتكز هذا التصور على القيمة الزمنية للنقود (TVM): فالأموال المقيدة في تسوية بطيئة أو تمويل مسبق لا يمكن إعادة استخدامها في الوقت نفسه لغاية أخرى، بينما يستهدف PayFi التسوية في الوقت الفعلي والتسوية القابلة للبرمجة عبر العقود الذكية.
وقد تختلط سردية «العائد الحقيقي» بالنقاط أو المضاعفات أو الزيادات المرتبطة بالحملات. ويكمن الاختبار العملي في معرفة ما إذا كانت الرسوم تستمر في التراكم مع استمرار نشاط المدفوعات أو التمويل، لا في ارتفاع معدل APR الخاص بالحملة عند النظر إليه بمعزل عن السياق. فإذا توقف الإصدار وانهار المعدل المعروض، كان المنتج أقرب إلى زراعة الحوافز منه إلى التدفقات النقدية الناتجة عن تمويل المدفوعات.
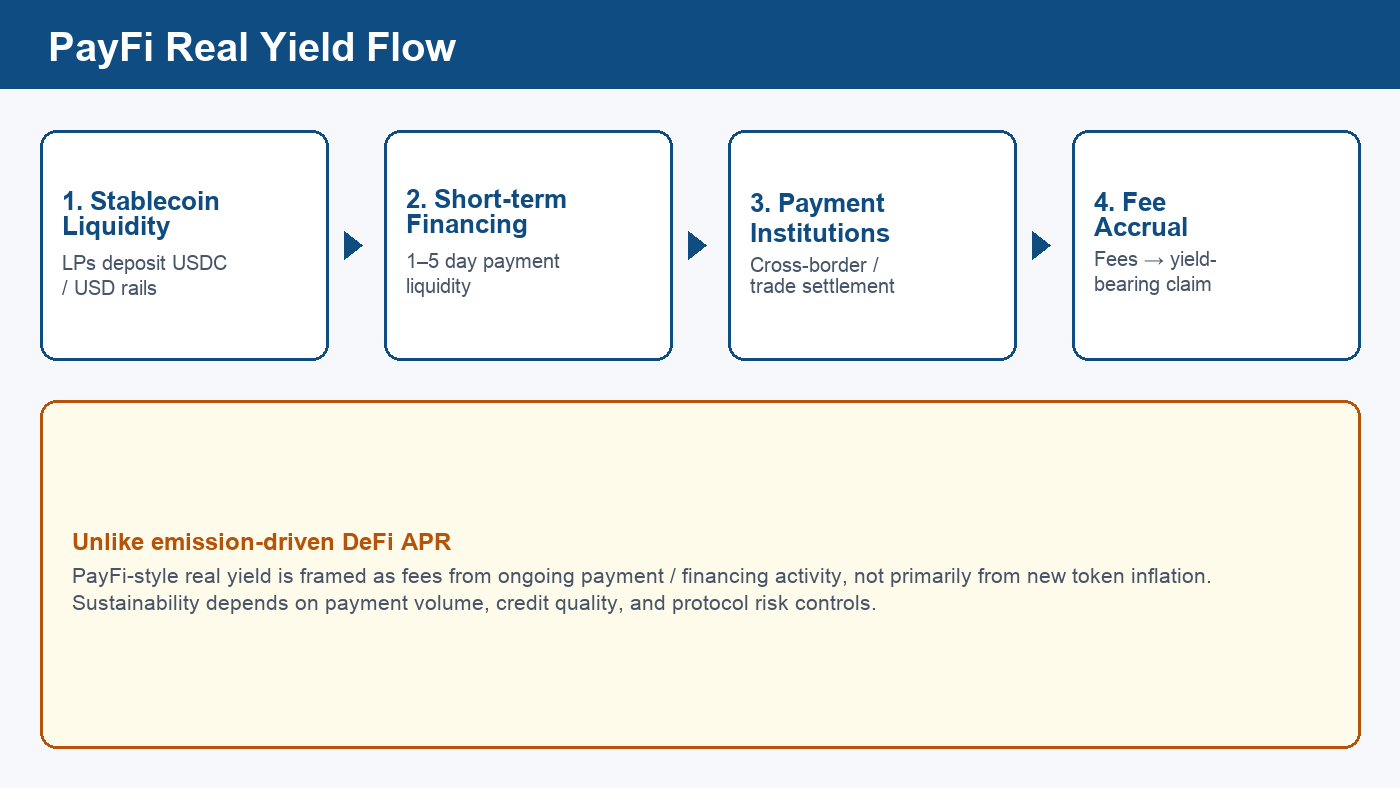
الشكل 1. مسار مبسّط للعائد الحقيقي على غرار PayFi: سيولة العملات المستقرة، وتمويل المدفوعات قصير الأجل، والسحوبات المؤسسية، وتراكم الرسوم.
كيف يولّد تمويل المدفوعات الرسوم؟
لا يهدف تمويل المدفوعات إلى تداول أصل رقمي مضاربي، بل إلى سد فجوات السيولة داخل قنوات المدفوعات لشركات المدفوعات ومعالجيها. وتُعد المدفوعات العابرة للحدود مثالًا واضحًا: فقد تحتاج مؤسسة إلى عملة محلية جاهزة عبر قنوات دفع محددة قبل اكتمال التسوية، بدلًا من إبقاء رأس المال خاملاً في حسابات التمويل المسبق. وغالبًا ما تحتفظ الممارسات التقليدية برأس المال التشغيلي في حسابات nostro أو حسابات التمويل المسبق. وتزيد التسوية التي تستغرق عدة أيام (T+N) تكلفة رأس المال المقيد، لأن الدولارات نفسها لا يمكنها في الوقت ذاته تمويل مخزون آخر أو عمليات تحوّط أو مدفوعات للعملاء. وتهدف تصميمات PayFi غالبًا إلى تقليص طبقات الوسطاء واحتكاك التسوية مقارنةً بقنوات المراسلين متعددة المراحل، لكن مستوى الرسوم الفعلي يختلف حسب قناة الدفع، وزوج العملات، ومتطلبات الامتثال.
وتستخدم التصميمات الموجهة إلى PayFi سيولة العملات المستقرة على السلسلة لآجال أقصر، غالبًا ضمن فترات تُقاس بالأيام، ما يتيح لمؤسسات المدفوعات سحب الأموال عند الحاجة، وسدادها بعد التسوية، ودفع رسم مقابل فترة الاستخدام. وبما أن هذه القنوات تتيح مدفوعات قابلة للبرمجة، فيمكنها أيضًا دعم المدفوعات الفورية للعاملين المستقلين والعاملين بنظام العمل المؤقت، أو تقديم سلف على الرواتب للموظفين الذين يحتاجون إلى الوصول المبكر إلى أموالهم. وتقوم الفكرة الاقتصادية على الدفع مقابل سرعة الأموال وتوافرها، لا على الدفع مقابل اتخاذ مركز تداول برافعة مالية. ويمكن لتدفقات المدفوعات المتكررة أن تولد دخل الرسوم بالتوازي مع النشاط الاقتصادي الفعلي، كما قد تدعم مستحقات الدفع أو البطاقات المستقبلية خطوط ائتمان مرتبطة بتوقيت التسوية. وهذا هو منظور القيمة الزمنية للنقود نفسه الذي يوضحه شرح CoinGecko Learn لـ PayFi.
| المرحلة |
الدور |
الصلة بالعائد |
| توفير سيولة العملات المستقرة |
توفير أرصدة شبيهة بالدولار وقابلة للاستخدام على السلسلة |
يتحمل الموردون مخاطر الاستخدام والبروتوكول مقابل حصة من الرسوم |
| التمويل قصير الأجل |
تغطية فجوات التمويل المسبق ونافذة التسوية |
يدفع المقتَرِضون رسوم التمويل |
| تنفيذ المدفوعات والتسوية |
إتمام التسليم عبر الحدود أو للتاجر |
يربط تمويل المدفوعات عبر الحدود التدفق المنفَّذ بطلب التمويل ومجمع الرسوم |
| وحدات المخاطر والامتثال |
الأهلية، والحدود، والإفصاحات |
تؤثر في معدلات التعثر وفي استدامة الرسوم |
إذا تعطلت أي مرحلة — بسبب انهيار الحجم، أو أحداث ائتمانية، أو انقطاع الامتثال — ضعف مجمع الرسوم. لذلك يقترب تحليل عائد PayFi من الائتمان قصير الأجل وبنية المدفوعات التحتية أكثر من اقترابه من حصة رسوم DEX خالصة. وتساعد مقارنة تسوية المدفوعات بين TradFi وDeFi وPayFi على تحديد موضع التأخر والتمويل المسبق.
كيف يشارك مزودو السيولة، وما وظيفة إيصالات العائد؟
يودع مزودو السيولة عادةً العملات المستقرة في مجمعات تمويل المدفوعات أو وحدات الاستراتيجيات، مقابل مطالبة بتدفقات الرسوم. وتحوّل بعض الشبكات هذه المطالبة إلى إيصال قابل للنقل وإعادة الرهن ومدرّ للعائد، بحيث يمكن استخدام المركز في أسواق DEX أو الإقراض. ويُعد الإيصال أداة محاسبية وقابلة للتركيب؛ إذ يجعل المطالبة قابلة للنقل، لكنه لا يحسّن بحد ذاته جودة ائتمان المقتَرِضين الأساسيين.
يُعد Huma Finance مثالًا عامًا شائع الاستشهاد به. وتقدّم مواده المشروع بوصفه شبكة PayFi لتمويل المدفوعات العالمية باستخدام البلوكشين والعملات المستقرة. كما تصف التحديثات المؤسسية نمو نطاق تمويل المدفوعات وتوسّع المراكز المدرة للعائد إلى منصات الإقراض (انظر Huma حول المؤسسات وPayFi). وينبغي التعامل مع ذلك باعتباره مثالًا على الآلية فقط. فقد تختلف سلوكيات الرسوم المدعومة بتدفقات المدفوعات عن العوائد الرقمية القائمة على الإصدارات عبر دورات السوق، لكنها ليست مضمونة. كما تختلف المعدلات، وفترات الحظر، ومضاعفات النقاط، وقابلية التركيب باختلاف إصدار المنتج. ولا تمثل معدلات APR التاريخية عوائد موعودة.
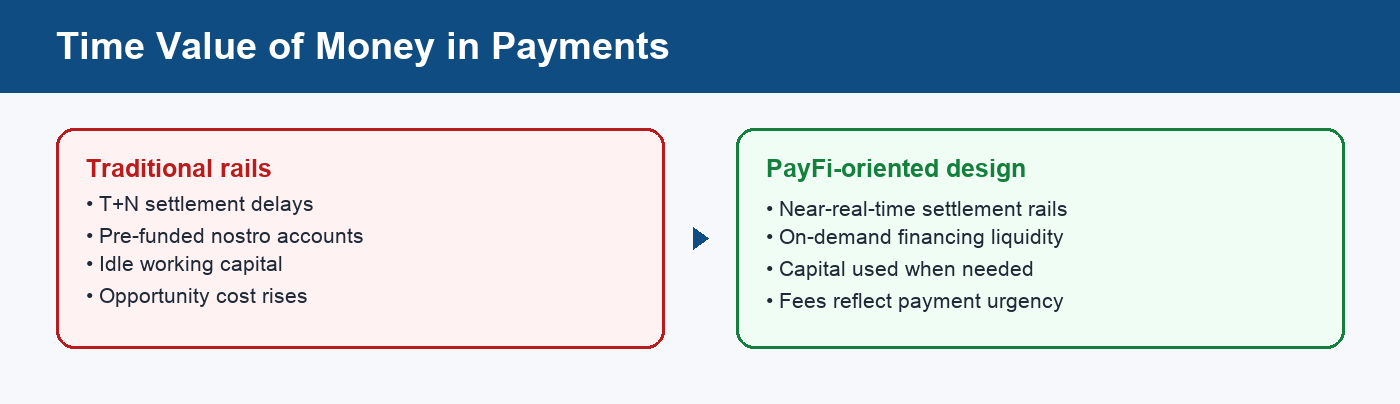
الشكل 2. مقارنة تخطيطية بين التمويل المسبق الخامل وتمويل المدفوعات عند الطلب من منظور القيمة الزمنية للنقود.
وتؤدي إعادة استخدام إيصالات العائد كضمان أو ضمن استراتيجيات التدوير إلى إضافة مخاطر التصفية، والأوراكل، والرافعة المالية، بما في ذلك عند إعادة استخدام الإيصالات في منصات الإقراض على السلسلة أو مجمعات السيولة. وتنقل قابلية التركيب المخاطر بين المنصات، لكنها لا تلغي التعرض لمخاطر الائتمان أو العملات المستقرة أو العقود الذكية. ويتطلب تقييم استراتيجية قائمة على التدوير فصل معدل APY الناتج عن رسوم تمويل المدفوعات عن معدل APY المعزّز الذي يعتمد على بقاء الأموال المقترَضة قادرة على الوفاء بالتزاماتها.
كيف يختلف عائد PayFi عن منتجات الكسب الشائعة للعملات المستقرة؟
قد تستمد استراتيجيات عائد العملات المستقرة العادية عوائدها من أسواق الإقراض، أو تداولات الأساس، أو المنتجات المدعومة بالخزانة، أو برامج الحوافز المختلطة. أما تمويل المدفوعات في PayFi فأضيق نطاقًا من كثير من المنتجات المالية الأخرى، لأن طلب المقتَرِضين يُفترض أن يأتي من مؤسسات المدفوعات التي تحتاج إلى سيولة قصيرة الأجل لتسوية تدفقات المدفوعات الواقعية أو تمويلها مسبقًا.
ويُناقش العائد الحقيقي أحيانًا من منظور القوة الشرائية بعد التضخم، لكنه يعني في PayFi عادةً عوائد قائمة على الرسوم، لا إصدارات الرموز.
ويظهر هذا الاختلاف بوضوح في سيناريوهات الضغط. فقد يهدأ سوق أموال DeFi العام عند انخفاض الطلب على الرافعة المالية في العملات الرقمية. وقد يهدأ مجمع رسوم PayFi عند تباطؤ القنوات العابرة للحدود، أو تغير تراخيص الشركاء، أو تشدد معايير الاكتتاب، حتى لو ظلت أحجام تداول العملات الرقمية مرتفعة. وعلى العكس، قد تدعم أشهر المدفوعات النشطة طلب التمويل من دون ارتفاع موازٍ في الرافعة المالية المضاربية. ويختلف هيكل الارتباط، ولذلك لا تكشف لوحات المخاطر التي تراقب أسعار الرموز فقط المتغيرات الأساسية في PayFi.
وتظل العملات المستقرة وحدة التسوية المشتركة في هذه التصميمات. ومن ثم، فإن فهم مخاطر المُصدر، وقابلية الاسترداد، ونشر السلسلة بالنسبة إلى العملات المستقرة شرط أساسي قبل مقارنة أي جدول لمعدلات APR الخاصة بـ PayFi.
ما الشروط المسبقة التي يعتمد عليها هذا العائد؟
يحتاج دخل الرسوم المرتبط بتدفقات المدفوعات عادةً إلى توافر عدة شروط مسبقة في الوقت نفسه:
-
استمرار الطلب على المدفوعات أو التمويل. إذا تقلص نشاط التسوية العابرة للحدود أو للتجار أو التجارية، تقلص مجمع الرسوم معه.
-
قنوات تسوية قابلة للاستخدام للعملات المستقرة. عندما تعتمد السيولة على عملة مستقرة مرتبطة بالدولار، تؤثر سياسة المُصدر، والوصول إلى الخدمات المصرفية، وازدحام السلسلة في معدل دوران المدفوعات العالمية الأقل احتكاكًا ضمن منظومة PayFi الأوسع.
-
ضوابط ائتمانية فعالة. يظل التمويل قصير الأجل ائتمانًا. ولا يثبت انعدام التعثر خلال فترة واحدة أن الوضع مستدام.
-
إمكانية وصول مستدامة إلى الامتثال. تتطلب حالات استخدام كثيرة لتمويل المدفوعات كيانات مرخصة وقيود التحقق من الهوية (KYC)/مكافحة غسل الأموال (AML). كما يجب على بنية PayFi التعامل مع قواعد معقدة تختلف باختلاف الاختصاص القضائي وتخلق حالة من عدم اليقين التنظيمي. وإذا توقفت وحدات الامتثال، فقد يتوقف حجم «المدفوعات الفعلية» حتى مع بقاء العقود الذكية متصلة بالإنترنت.
-
جودة الارتباط بالأصول الواقعية أو المستحقات. عندما يرتبط التمويل بـالأصول الواقعية الشبيهة بالفواتير، بما في ذلك حالات مثل تمويل سلاسل التوريد، تظل الملكية القانونية، وحقوق التحصيل، والتنفيذ خارج السلسلة عناصر مهمة.
عندما تتوافر هذه الشروط، يمكن لتصميمات PayFi تقليل الاعتماد على أرصدة التمويل المسبق المقيدة، وتوجيه رأس المال الخامل في المدفوعات إلى استخدامات ذات دورات أقصر.
وتوفر قائمة تحقق تغطي هذه النقاط معلومات أدق من مقارنة معدلات APR المعلنة وحدها. أما الوثائق التي تسوّق معدل APY فقط من دون وصف فئات المقتَرِضين، ومدة التمويل، وآلية التعامل مع التعثر، فهي غير مكتملة لتقييم PayFi.
ما المخاطر المهمة عند تقييم عائد PayFi؟
| نوع المخاطر |
المظهر المحتمل |
ما ينبغي فحصه |
| الائتمان / التعثر |
يفوّت المقتَرِضون مواعيد السداد |
إفصاحات التعثر، والتركيز، والاحتياطيات أو التأمين |
| عدم تطابق السيولة والمدة |
عمليات خروج متزامنة أو فشل عمليات التدوير |
فترات الحظر، وقوائم انتظار الاسترداد، ومزيج آجال التمويل |
| الامتثال والتراخيص |
انسحاب مؤسسات المدفوعات الشريكة مع تغير المتطلبات |
ما إذا كان المقتَرِضون مصرحًا لهم؛ إذ يختلف الامتثال التنظيمي باختلاف الاختصاص القضائي، وقد يعطل عمليات المؤسسات المالية |
| العقود الذكية والعمليات |
أخطاء، أو فشل في الأوراكل أو المفاتيح أو العمليات؛ وتشمل مخاطر العقود الذكية ثغرات أو أخطاء قد تؤدي إلى خسارة دائمة للأموال |
عمليات التدقيق، والضوابط، وسجل الحوادث |
| العملات المستقرة والحفظ |
فقدان الارتباط بالعملات الورقية، أو التجميد، أو فشل أمين الحفظ |
العملات المستقرة المستخدمة وترتيبات الحفظ |
| تشويه الحوافز |
تخفي مضاعفات الحملات ضعف دخل الرسوم |
حصة الرسوم مقابل حوافز الرموز/النقاط |
غالبًا ما يكون تقليل التعرض للاحتيال جزءًا من الطرح التصميمي، لكن نقل تدفقات المدفوعات إلى السلسلة لا يلغي مخاطر الاحتيال أو العمليات أو الائتمان.
ولا يُعد PayFi أكثر أمانًا من DeFi تلقائيًا. فربط العائد بنشاط المدفوعات يستورد أيضًا متغيرات الطرف المقابل والامتثال المألوفة في المدفوعات والائتمان التقليديين، إلى جانب قضايا حماية المستهلك وتقلبات السوق عندما تُركّب المراكز مع الرافعة المالية أو التعرض للأسواق الثانوية. وتظهر الفروق الهيكلية في التأخر والتمويل المسبق والائتمان بوضوح أكبر في مقارنة تسوية المدفوعات بين TradFi وDeFi وPayFi.
كيف ينبغي للقرّاء قراءة ادعاءات عائد PayFi من دون اعتبارها نصيحة؟
يمكن للقراءة التعليمية فصل ثلاث طبقات غالبًا ما يخلط التسويق بينها:
-
طبقة الآلية: من يدفع الرسوم؟ ومقابل أي فترة استخدام؟ وكيف تصل الرسوم إلى مزودي السيولة؟ وهل تؤتمت العقود الذكية عمليات الدفع وتوزيع الرسوم بالطريقة التي تدّعيها الآلية؟
-
طبقة القياس: هل تمثل المعدلات المنشورة دخل رسوم سابقًا، أم نطاقات متوقعة، أم عروضًا معززة بالحوافز؟
-
طبقة المخاطر: ما الخسائر التي قد تصيب رأس المال حتى إذا كان وصف الآلية دقيقًا؟
يساعد الفصل بين هذه الطبقات على تقليل احتمال التعامل مع PayFi بوصفه منتجًا نقديًا مضمونًا. كما يحافظ على تكامل هذه المقالة مع مقالات التعريف: إذ يقدّم ما هو PayFi الفئة، بينما تركّز هذه الصفحة على مصادر ادعاءات العائد وكيفية تعطلها.
الملخص
تنقل مناقشات عائد PayFi العوائد بعيدًا عن منحنيات إصدار الرموز، وتربطها بمدى استمرار المدفوعات والتمويل قصير الأجل في إنتاج الرسوم. وتحدد سيولة العملات المستقرة، ومدة التمويل، والطلب المؤسسي، ووحدات الامتثال حجم مجمع الرسوم بصورة مشتركة. وتحسّن إيصالات العائد قابلية التركيب، لكنها تضيف مخاطر السوق. وينبغي النظر إلى PayFi بوصفه إطارًا للآلية — يُناقش غالبًا باعتباره جزءًا من منظومة PayFi أوسع، لا باعتباره رمزًا واحدًا أو تسمية APR واحدة — بما يجعله مكملًا لمقالات التعريف والمشاريع الحالية بدلًا من تكرارها.
الأسئلة الشائعة
كيف يختلف العائد الحقيقي في PayFi عن مكافآت الزراعة في DeFi؟
يركّز العائد الحقيقي على غرار PayFi عادةً على الرسوم الناتجة عن تمويل المدفوعات واستخدام رأس المال المرتبط به، بينما تعتمد معدلات APR الخاصة بالزراعة في DeFi غالبًا على إصدارات رموز الحوكمة، وقد تكون أكثر تعرضًا لتقلبات السوق. وقد يخلط كلا النوعين بين الحملات، لذا يتمثل الاختبار العملي في معرفة ما إذا كان دخل الرسوم يستمر مع نشاط المدفوعات، لا الاكتفاء بمعدل APR الخاص بالحملة. ويُقدَّم العائد المدعوم بتدفقات المدفوعات أحيانًا على أنه أكثر قدرة على الصمود أثناء فترات الانكماش، لكنه يظل حاملًا لمخاطر الائتمان والبروتوكول.
لماذا تظهر المدفوعات عبر الحدود كثيرًا في شروحات عائد PayFi؟
غالبًا ما تجمع قنوات الدفع العابرة للحدود بين التسوية متعددة الأيام وقيود التمويل المسبق، ما يزيد تكلفة رأس المال من حيث الوقت. وإذا غطى تمويل العملات المستقرة قصير الأجل على السلسلة فجوة التمويل، يدفع المقتَرِضون مقابل السرعة والتوافر، وقد تُشارك هذه الرسوم مع مزودي السيولة. كما تتابع الشروحات المتخصصة نمو نشاط تسوية العملات المستقرة عبر قنوات شبكات البطاقات والقنوات المؤسسية، لكن ينبغي التحقق من الأرقام مقابل أحدث الإفصاحات الأولية بدلًا من التعامل معها كقيمة ثابتة.
هل يضمن إيصال العائد أو رمز الاستراتيجية سلامة رأس المال؟
لا. يمثل الإيصال عادةً مطالبة بتدفقات نقدية لمجمع أو استراتيجية، ولا يزال حاملًا لمخاطر الائتمان والعقود والعملات المستقرة وسيولة السوق. وقد تؤدي إعادة رهن الإيصال إلى إضافة مخاطر التصفية والرافعة المالية.
ما أول ما ينبغي التحقق منه عند تقييم عائد بروتوكول PayFi؟
ينبغي إعطاء الأولوية للتحقق من أن الرسوم تأتي من نشاط مدفوعات أو تمويل قابل للتحقق، إلى جانب حجم المدفوعات، وقنوات الدفع، والسجل الائتماني، وقواعد الاسترداد والمدة، فضلًا عن تبعيات الامتثال والعملات المستقرة. أما معدل APR الاسمي ومضاعفات النقاط فهما إشارتان ثانويتان، ولا يمثلان دليلًا على الاستدامة.
هل يكون عائد PayFi دائمًا أعلى من منتجات الكسب العادية للعملات المستقرة؟
ليس بالضرورة. فقد تتجاوز رسوم التمويل عوائد بعض استراتيجيات العملات المستقرة الأقل مخاطرة، لكنها تتضمن أيضًا قدرًا أكبر من تعقيد الائتمان والامتثال والبروتوكول. ويُعد العائد النسبي دالةً في العرض والطلب، ومزيج المقتَرِضين، وخطوط الائتمان، وتسعير المخاطر، وفي ما إذا كانت الاستراتيجية مدعومة بطلب فعلي على تمويل المدفوعات بدلًا من الحوافز وحدها. لذلك لا تمثل هذه العلاقة أفضلية ثابتة.