تتمثل العقبة الرئيسية في غياب نظام ضريبي موحد عالميًا للعملات الرقمية. فالولايات المتحدة تعتبر العملات الرقمية ملكية وتفرض عليها ضرائب وفقًا لذلك، بينما تفرض الهند ضريبة بنسبة %30 على الأرباح الناتجة عن الأصول الرقمية الافتراضية، وقد تعفي ألمانيا العملات الرقمية المحتفظ بها بشكل خاص بعد عام من الاحتفاظ، فيما تتبع الإمارات العربية المتحدة نهجًا مختلفًا بشأن دخل الاستثمار الشخصي. توضح الأقسام التالية كيفية حساب أرباح رأس المال للعملات الرقمية، والمعاملات التي تؤدي إلى التزام ضريبي، والفروق بين الدخل وأرباح رأس المال، وكيف تطبق الدول الرئيسية قواعدها الضريبية عمليًا.
النقاط الرئيسية
-
تنشأ أرباح رأس المال للعملات الرقمية غالبًا عند التصرف بها، مثل البيع مقابل العملات الورقية، المبادلة بين العملات الرقمية، أو إنفاق العملات الرقمية على السلع أو الخدمات.
-
يتم احتساب أرباح رأس المال عادةً بناءً على قيمة التصرف مطروحًا منها أساس التكلفة، مع اختلاف التكاليف المسموح بها، وطرق المحاسبة، والإعفاءات، ونسب الضرائب بين الدول.
-
استلام العملات الرقمية قد يخلق التزامًا ضريبيًا بالدخل قبل وجود أي أرباح رأس مال. مكافآت التعدين، مكافآت التخزين، المدفوعات الوظيفية، وبعض عمليات التوزيع المجاني قد تُعترف أولًا كدخل عادي أو فئة أخرى من الدخل الخاضع للضريبة.
-
فترات الاحتفاظ قد تغير المعالجة الضريبية بشكل جوهري. قد تحصل أرباح رأس المال طويلة الأجل في الولايات المتحدة على نسب تفضيلية، وتزيل ألمانيا عادةً التعرض الضريبي للبيع الخاص بعد عام واحد، وتستثني البرتغال الأرباح المؤهلة على العملات الرقمية المحتفظ بها لمدة لا تقل عن 365 يومًا.
-
الموقع الجغرافي أهم من البلوكشين. الإقامة، تصنيف المكلف، المنصة المستخدمة، والقوانين الضريبية المحلية تحدد ما إذا كانت نفس المعاملة خاضعة للضريبة أو معفاة أو قابلة للخصم أو يجب الإبلاغ عنها.
ما هي ضريبة أرباح رأس المال للعملات الرقمية؟
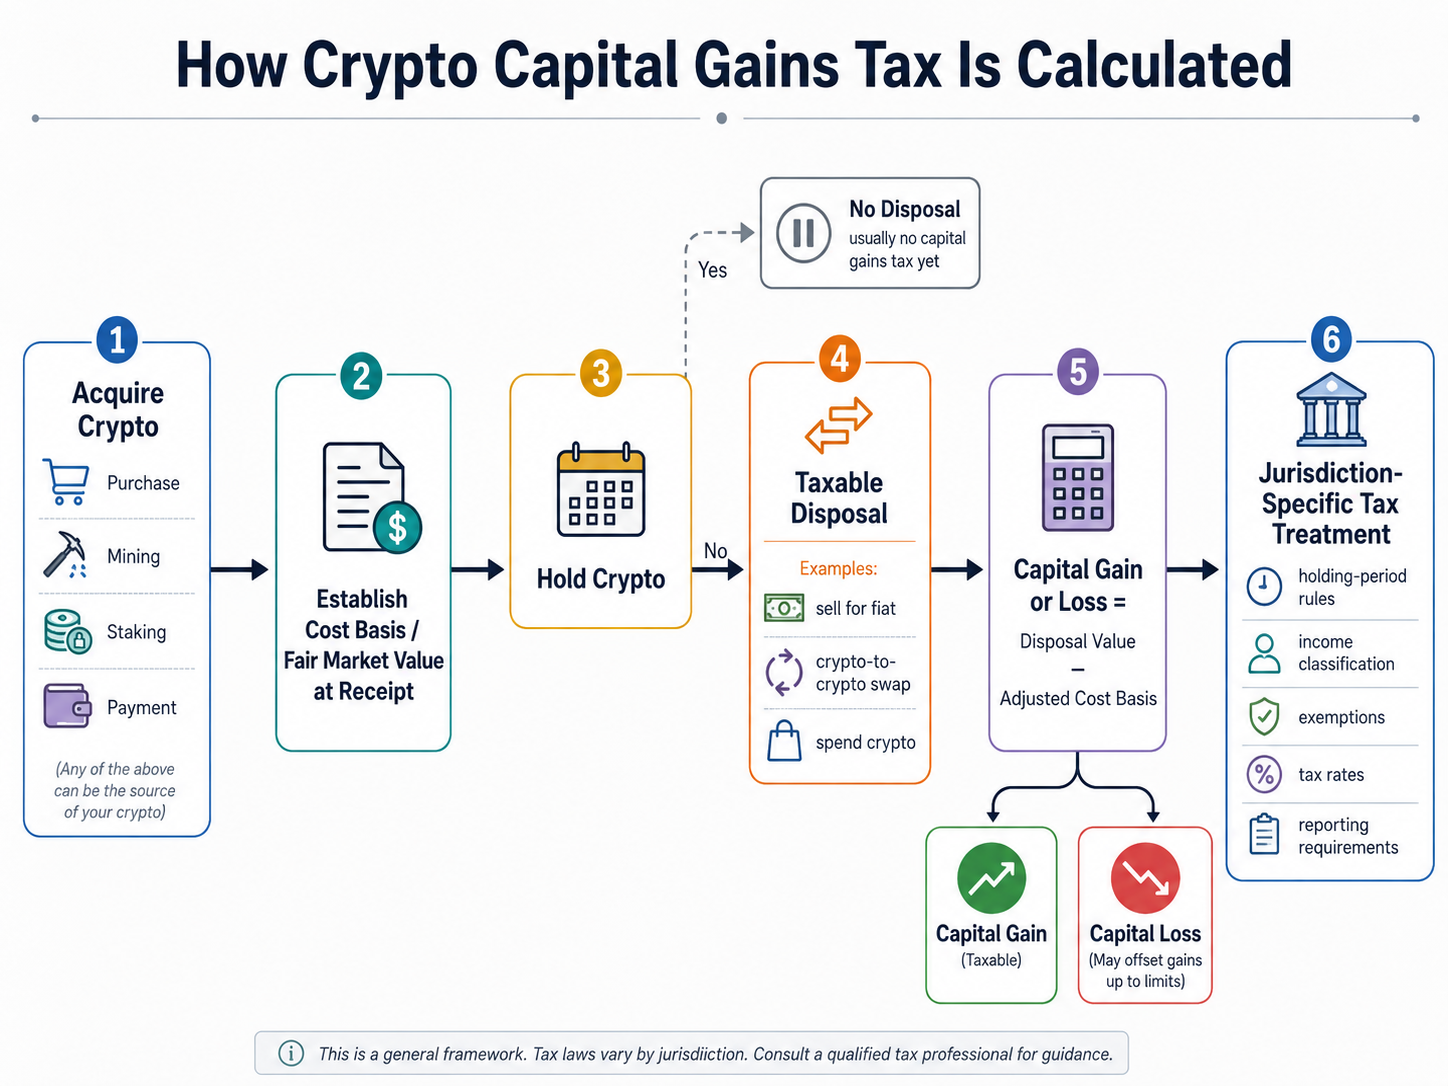
تتعلق ضريبة أرباح رأس المال بالربح الاقتصادي الناتج عن التصرف في أصل رأسمالي بقيمة أعلى من أساس التكلفة المطبق عليه. بالنسبة للأصول الرقمية، يمكن حسابها ببساطة كالتالي:
أرباح رأس المال = القيمة السوقية العادلة عند التصرف − أساس التكلفة المعدل
مثال: إذا اشترى مستثمر 1 ETH مقابل $2,000 ثم باعه لاحقًا بـ$3,200، مع تجاهل تكاليف المعاملة والتعديلات الخاصة بالولاية القضائية، يكون الربح $1,200. وإذا تم بيع الأصل بـ$1,600 بدلًا من ذلك، ينتج عن المعاملة خسارة رأس مال قدرها $400.
غالبًا ما يكون سعر الشراء هو نقطة البداية لأساس التكلفة، لكن الرسوم، وطريقة الاستحواذ، والمعاملات الخاضعة للضريبة السابقة، والأصول الموروثة أو الممنوحة، والقواعد المحاسبية المحلية يمكن أن تغير النتيجة. وتصبح القيمة السوقية العادلة مهمة أيضًا عند عدم وجود سعر واضح بالعملات الورقية، كما يحدث في المبادلات بين العملات الرقمية.
لا تصنف جميع الدول أرباح العملات الرقمية كـ"أرباح رأس مال". فمثلًا، تدرج اليابان عادةً أرباح التداول الفردية للعملات الرقمية ضمن الدخل المتنوع في نظام ضريبة الدخل الشامل، بدلًا من تطبيق نظام منفصل لأرباح رأس المال. وتطبق معدلات ضريبة الدخل الوطنية التصاعدية من %5 إلى %45؛ وعند احتساب ضريبة السكان المحليين، غالبًا ما توصف الأعباء الفعلية بأنها تقترب من %55 حسب ظروف المكلف.
وهذا الاختلاف في التصنيف هو السبب وراء عدم إمكانية اختزال ضريبة العملات الرقمية حسب الدولة في مقارنة عالمية واحدة لنسب الضرائب.
ما هي المعاملات التي تعتبر حدثًا ضريبيًا للعملات الرقمية؟
يحدث الحدث الضريبي عادةً عندما تتغير الملكية أو القيمة أو المنفعة الاقتصادية بطريقة معترف بها بموجب القوانين الضريبية المحلية. وأكثر محفز شائع هو التصرف الخاضع للضريبة.
بيع العملات الرقمية مقابل العملات الورقية
يعد بيع Bitcoin أو Ether أو أي أصل رقمي آخر مقابل العملات الورقية من أوضح الأحداث الضريبية في الدول التي تعتبر العملات الرقمية ملكية أو أصل رأسمالي. في الولايات المتحدة، تنص دائرة الإيرادات الداخلية على أن بيع الأصول الرقمية مقابل الدولار الأمريكي أو عملة مماثلة يتطلب الاعتراف بالربح أو الخسارة الناتجة.
على سبيل المثال، يمكن لمن يستخدم سوق BTC/USDT الفوري في منصة مثل Gate الاستعانة بسجلات المعاملات، أسعار التنفيذ، والرسوم عند إعادة بناء عائدات التصرف وأساس التكلفة. ولا تحدد منصة التداول مسؤولية المكلف النهائية؛ بل تحكمها القواعد الضريبية المحلية.
المبادلات بين العملات الرقمية
قد يشعر المتداول عند مبادلة BTC بـETH بأنه يبادل أصلًا رقميًا بآخر بدلًا من "تسييل الأصل"، لكن العديد من الأنظمة الضريبية تعتبر المعاملة تصرفًا خاضعًا للضريبة.
وفقًا للمبادئ الضريبية الأمريكية، يُعتبر التداول نقل ملكية مقابل ملكية أخرى ويمكن فرض ضرائب عليه بطريقة مماثلة للبيع. وتعتمد ألمانيا أيضًا المبادلات بين الأصول الرقمية كتصرفات، مع بدء فترة احتفاظ جديدة للأصل المكتسب حديثًا.
وهذا يجعل التداول المتكرر للعملات الرقمية كثيف السجلات، إذ أن كل مبادلة بين العملات الرقمية قد تتطلب حساب القيمة السوقية العادلة.
إنفاق العملات الرقمية
استخدام العملات الرقمية لشراء السلع أو الخدمات قد يؤدي أيضًا إلى التزام ضريبي. اقتصاديًا، يكون المكلف قد تصرف بالعملة الرقمية مقابل ملكية أو خدمات.
تشمل مصلحة الضرائب الأسترالية صراحةً شراء السلع أو الخدمات بالعملات الرقمية ضمن المعاملات التي قد تشكل تصرفًا، وتتعامل الإرشادات الأمريكية مع استخدام الأصول الرقمية للحصول على السلع أو الخدمات كمعاملة رقمية ذات صلة.
حتى كوب قهوة يتم شراؤه بـBitcoin مرتفعة القيمة قد يكون له تبعات ضريبية، رغم عدم دخول عملة ورقية في المعاملة.
متى ينشأ التزام ضريبي بالدخل بدلًا من أرباح رأس المال للعملات الرقمية؟
أرباح رأس المال والدخل من العملات الرقمية مفهومان منفصلان. قد يلتزم الشخص بضريبة الدخل عند استلام العملات الرقمية، ثم يواجه أرباح أو خسائر رأس مال عند التصرف بنفس العملة لاحقًا.
تعتبر مكافآت التعدين مثالًا شائعًا. قد تدخل القيمة السوقية العادلة لدخل التعدين عند الاستلام ضمن الدخل العادي أو دخل الأعمال، حسب الولاية القضائية والظروف. في الولايات المتحدة، تُدرج الأصول الرقمية المكتسبة من أنشطة التعدين والتخزين ضمن المعاملات الخاضعة لقواعد الضرائب الفيدرالية. ويمكن أن يُعتبر استلام العملات الرقمية مقابل خدمات المقاول المستقل دخلًا ذاتيًا.
تتبع مكافآت التخزين، التعويضات، بعض عمليات التوزيع المجاني، وغيرها من الدخل الرقمي نمطًا ثنائي المراحل مماثلًا:
-
الاستلام: قد تصبح القيمة السوقية العادلة دخلًا خاضعًا للضريبة.
-
التصرف لاحقًا: الفرق بين قيمة التصرف وأساس التكلفة الثابت قد يخلق أرباح أو خسارة رأس مال.
يمنع هذا التمييز احتساب الضريبة مرتين. فإذا تم الاعتراف بمكافأة تخزين بقيمة $500 كدخل عند الاستلام، تصبح هذه القيمة عادةً جزءًا من أساس التكلفة للأصل عند حساب التصرف لاحقًا في الأنظمة الضريبية التي تستخدم هذا النهج.
لذا فإن فهم كيفية عمل التخزين مهم ليس فقط لآلية المكافآت، بل أيضًا لتحديد متى تدخل وحدات جديدة من الأصل الرقمي في سجلات المكلف.
ما هي الأنشطة التي غالبًا ما تكون معفاة من الضريبة على العملات الرقمية؟
الإعفاء الضريبي لا يعني دائمًا الإعفاء من الإبلاغ، وتختلف القواعد حسب الدولة. ومع ذلك، هناك عدة أنشطة غالبًا ما تتجنب وقوع حدث أرباح رأس المال الفوري.
الاحتفاظ بالعملات الرقمية
لا يتم فرض ضريبة على الارتفاع غير المحقق في القيمة عادةً في الأنظمة التقليدية لأرباح رأس المال القائمة على تحقيق الأرباح، لمجرد ارتفاع سعر السوق. من يشتري BTC ويحتفظ بها عادةً لا يكون لديه تصرف لحسابه.
قد تستخدم بعض الدول نهجًا مختلفًا لبعض المكلفين أو الأصول المالية، لذا لا ينبغي اعتبار هذا المبدأ عالميًا.
نقل العملات الرقمية بين المحافظ الشخصية
نقل العملات الرقمية من محفظة أو حساب يملكهما نفس المكلف إلى آخر لا يمثل عادةً بيعًا. وتحدد خدمة دعم المكلفين الأمريكية أن التحويلات بين المحافظ أو العناوين أو الحسابات التي تخص نفس المكلف هي معاملات غير خاضعة للضريبة.
يجب أن يتبع أساس التكلفة الأصلي الأصول دائمًا. لا يعيد نقل العملات الرقمية تعيين سعر الشراء لمجرد تغير عنوان المحفظة.
التبرع بالعملات الرقمية
في الولايات المتحدة، لا يتطلب التبرع بالأصول الرقمية مباشرةً لمنظمة خيرية مؤهلة من المتبرع الاعتراف بأرباح رأس المال المتراكمة. قد تنطبق متطلبات خصم التبرعات والتقييم، خاصةً عند التبرعات ذات القيمة العالية.
يختلف ذلك عن بيع العملات الرقمية أولًا ثم التبرع بالعملة الورقية الناتجة، لأن البيع نفسه قد يخلق تصرفًا خاضعًا للضريبة.
كيف تعمل ضريبة أرباح رأس المال للعملات الرقمية حول العالم؟
يمكن أن يتلقى نفس الربح من العملات الرقمية بقيمة $10,000 معاملة ضريبية مختلفة جدًا حسب مكان إقامة المكلف وكيفية تحقيق الربح.
| الدولة |
المعالجة العامة للأفراد |
ميزة مهمة |
| الولايات المتحدة |
الأصول الرقمية تُعامل عادةً كملكية |
فترة الاحتفاظ تؤثر على نسب أرباح رأس المال |
| الهند |
أرباح الأصول الرقمية الافتراضية تُفرض عليها ضريبة %30 بالإضافة إلى الرسوم والضريبة الإضافية |
نظام ضريبي خاص بدلًا من المعالجة العادية لأرباح رأس المال |
| اليابان |
أرباح العملات الرقمية عادةً ضمن الدخل المتنوع |
الضرائب التصاعدية قد تؤدي إلى عبء هامشي مرتفع |
| ألمانيا |
التصرفات الخاصة بالعملات الرقمية خلال عام واحد قد تكون خاضعة للضريبة |
الأرباح الخاصة المؤهلة بعد أكثر من عام عادةً خارج قاعدة البيع الخاص لمدة عام واحد |
| البرتغال |
بعض أرباح العملات الرقمية المحتفظ بها ≥365 يومًا مستثناة |
فترة احتفاظ طويلة قد تخلق معالجة %0 |
| الإمارات العربية المتحدة |
دخل الاستثمار الشخصي خارج نطاق الضريبة على الشركات للأشخاص الطبيعيين |
النشاط التجاري قد يُعامل بشكل مختلف |
| أستراليا |
العملات الرقمية المحتفظ بها كاستثمار تُعتبر عادةً أصل أرباح رأس مال |
الأفراد المؤهلون قد يحصلون على خصم %50 بعد 12 شهرًا |
| تايلاند |
الأرباح المؤهلة للعملات الرقمية قد تحصل على إعفاء مؤقت من ضريبة الدخل الشخصي |
الإعفاء مرتبط بأعمال الأصول الرقمية المرخصة المحددة |
الولايات المتحدة: الملكية، فترات الاحتفاظ ونموذج 1099-DA
تُعامل العملات الرقمية كملكية لأغراض الضرائب الفيدرالية الأمريكية. يؤدي بيع أو مبادلة أو التصرف بأي طريقة في العملات الرقمية إلى تحقيق أرباح أو خسائر رأس مال. تُفرض ضرائب أرباح رأس المال قصيرة الأجل عادةً وفق نسب الدخل العادي، بينما تستخدم الأرباح المؤهلة طويلة الأجل نسب أرباح رأس المال التفضيلية. في عام 2026، تظل هيكلية النسب الرئيسية طويلة الأجل %0، %15، و%20، مع تحديد الحدود حسب حالة الإقرار والدخل الخاضع للضريبة.
لا يضمن الاحتفاظ بالعملات الرقمية لأكثر من عام الحصول على نسبة ضريبة %0؛ بل يجعل الربح المؤهل خاضعًا للمعالجة طويلة الأجل.
أصبح الإبلاغ أكثر انتظامًا. بدأ الوسطاء في إصدار نموذج 1099-DA للعمليات الرقمية القابلة للإبلاغ لعام 2025 في عام 2026. وتؤكد دائرة الإيرادات الداخلية أنه يجب على المكلفين الإبلاغ عن المعاملات الخاضعة للضريبة حتى في حال عدم استلامهم بيان معلومات. وتُدرج المعاملات الرأسمالية عادةً في نموذج 8949 والجدول D، وفقًا لتعليمات الإبلاغ المطبقة.
الهند: ضريبة %30 على أرباح الأصول الرقمية الافتراضية
تطبق الهند نظامًا خاصًا على دخل الأصول الرقمية الافتراضية. وتوضح دائرة الضرائب أن الأرباح الناتجة عنها تخضع لـضريبة %30 بموجب المادة 115BBH، بالإضافة إلى الرسوم والضريبة الإضافية %4، وتُفصح عنها معاملةً بمعاملة من خلال جدول VDA في الإقرار المناسب.
يوضح ذلك سبب عدم صحة القول بأن كل دولة تفرض "ضريبة أرباح رأس مال" عادية على العملات الرقمية. فالمعالجة الضريبية تعتمد على كيفية تصنيف التشريعات الوطنية للأصول الرقمية والدخل الناتج عنها.
ألمانيا والبرتغال: فترات الاحتفاظ قد تغير النتيجة
تقدم ألمانيا مثالًا واضحًا على الضرائب القائمة على فترة الاحتفاظ. تصنف وزارة المالية الفيدرالية الأصول الرقمية المحتفظ بها بشكل خاص كـ"سلع اقتصادية أخرى" لأغراض البيع الخاص. يمكن أن تقع الأرباح ضمن الدخل الخاص الخاضع للضريبة إذا تم الاستحواذ والتصرف خلال عام واحد؛ أما التصرفات بعد تلك الفترة فتقع عادةً خارج قاعدة البيع الخاص لمدة عام واحد للأصول المؤهلة.
تستثني البرتغال أيضًا الأرباح والخسائر المؤهلة المتعلقة بالأصول الرقمية المحتفظ بها لمدة لا تقل عن 365 يومًا، مع مراعاة الشروط القانونية بما في ذلك قواعد الدولة المعنية.
تعد هذه الأطر مركزية لفهم سبب جذب بعض الدول التي لا تفرض ضريبة أرباح رأس مال على العملات الرقمية أو تفرضها بشكل مشروط اهتمام المستثمرين طويل الأجل في العملات الرقمية.
الإمارات العربية المتحدة: الاستثمار الشخصي والنشاط التجاري مختلفان
لا تطبق الإمارات العربية المتحدة نظام ضريبة الدخل الشخصي التقليدي المماثل للعديد من الدول الغربية. وبالنسبة للضريبة على الشركات، توضح الهيئة الاتحادية للضرائب أن دخل الاستثمار الشخصي للأشخاص الطبيعيين لا يُعتبر نشاطًا تجاريًا. ويخضع الأفراد لضريبة الشركات عند ممارسة نشاط تجاري مؤهل أو عبور حد الإيرادات المطبق.
يساعد هذا التمييز في توضيح كيف تؤثر الضرائب، والتراخيص، والإقامة، والبنية التحتية بشكل متزايد على الدول التي تظهر كـمراكز عالمية للعملات الرقمية.
أستراليا: أرباح رأس المال وخصم الـ12 شهرًا
تُعامل مصلحة الضرائب الأسترالية العملات الرقمية المحتفظ بها كاستثمار كأصل أرباح رأس مال. قد يؤدي بيعها، أو مبادلة عملة رقمية بأخرى، أو تحويلها للعملات الورقية، أو إهداؤها، أو استخدامها للسلع والخدمات إلى حدث أرباح رأس مال.
يحق للأفراد المقيمين المؤهلين في أستراليا الذين يحتفظون بأصل لمدة لا تقل عن 12 شهرًا الحصول على خصم %50 على أرباح رأس المال. ويمكن للخسائر الرقمية تعويض أرباح رأس المال عادةً، وقد تُرحل للأمام وفق القواعد المطبقة بدلًا من خصمها مباشرةً من الدخل الخاضع للضريبة العادي.
تايلاند: مثال على تغير سياسة الضرائب الرقمية
توضح تايلاند ضرورة مراجعة ضريبة العملات الرقمية حسب الدولة وفق القانون الحالي بدلًا من اعتبارها دائمة. أدخلت اللائحة الوزارية رقم 399 إعفاءً لدعم استراتيجية تايلاند كمركز للأصول الرقمية. وتسجل دائرة الإيرادات اللائحة كإجراء ضريبي لدعم مركز الأصول الرقمية العالمي، بينما ينطبق الإعفاء لفترة محدودة وتحت شروط معاملات محددة.
يطبق الإطار الحالي من يناير 1, 2025 حتى ديسمبر 31, 2029 على الأرباح المؤهلة المتعلقة بالمنصات أو الوسطاء أو المتعاملين المرخصين للأصول الرقمية. ولا ينبغي اعتبار المعاملات خارج الإطار المؤهل معفاة تلقائيًا من الضرائب.
لذا تعد تايلاند مثالًا مفيدًا لكيفية استخدام الحكومات قواعد ضريبة العملات الرقمية المستهدفة للتأثير على مكان حدوث نشاط التداول المنظم دون إلغاء الضرائب على جميع أنواع النشاط الرقمي.
كيف يمكن أن تعوض حصاد الخسائر الضريبية أرباح العملات الرقمية؟
ينطوي حصاد الخسائر الضريبية على تحقيق الخسائر عمدًا لتعويض أرباح رأس المال الخاضعة للضريبة حيث يسمح القانون المحلي بذلك.
في الولايات المتحدة، تعوض الخسائر الرأسمالية أولًا أرباح رأس المال. وإذا تجاوزت الخسائر الأرباح، يمكن للفرد عادةً خصم ما يصل إلى $3,000 من صافي الخسارة الرأسمالية المتبقية ضد دخل آخر سنويًا، أو $1,500 للمكلفين المتزوجين الذين يقدمون إقرارًا منفصلًا، مع ترحيل الخسائر المؤهلة الإضافية للأمام.
مثال:
وإذا تجاوزت الخسائر الرأسمالية جميع الأرباح، يصبح حد الخصم السنوي من الدخل العادي ذا أهمية.
لا يعد حصاد الخسائر الضريبية ثغرة عالمية. تؤثر طرق تحديد الأصول، وأحكام الأطراف ذات الصلة، وقواعد مكافحة الإساءة، وتصنيف الأعمال، وتغيرات القانون الضريبي المستقبلي على إمكانية خصم الخسارة. ويجب أن يقيم متخصص ضريبي الاستراتيجيات الكبيرة أو المعقدة.
الإبلاغ الضريبي وسجلات العملات الرقمية
يعتمد الإبلاغ الضريبي الموثوق على سجلات المعاملات وليس فقط رصيد المحفظة في نهاية العام.
تشمل السجلات المفيدة عادةً:
-
تاريخ الاستحواذ وسعر الشراء؛
-
تاريخ التصرف والعائدات؛
-
الرسوم وتكاليف المعاملات؛
-
القيمة السوقية العادلة بالعملة المحلية؛
-
قيم المبادلات بين العملات الرقمية؛
-
تحويلات المحافظ؛
-
دخل التعدين ومكافآت التعدين؛
-
مكافآت التخزين؛
-
إيصالات التوزيع المجاني؛
-
بيانات المنصة؛
-
معرفات المعاملات وعناوين المحافظ؛
-
تخصيصات أساس التكلفة السابقة.
في الولايات المتحدة، تطلب دائرة الإيرادات الداخلية الإبلاغ عن الدخل الرقمي الخاضع للضريبة والأرباح والخسائر حتى عند عدم إصدار نموذج 1099-DA أو بيان دفع آخر.
تزداد أهمية السجلات الجيدة مع توسع السلطات الضريبية ومنصات العملات الرقمية المنظمة في تلقي أو تبادل بيانات معاملات المستخدمين. ولا يؤدي نقل الأصول بين المحافظ أو منصات العملات الرقمية إلى محو أساس التكلفة التاريخي أو التبعات الضريبية.
المخاطر والقيود عند مقارنة قواعد ضريبة العملات الرقمية
تعد المقارنات الدولية لقواعد ضريبة العملات الرقمية مفيدة لفهم الاختلافات العامة، لكن نسب الضرائب المعلنة قد تكون مضللة.
أولًا، الإقامة الضريبية مهمة. فالدولة التي لديها قاعدة إعفاء ضريبي للعملات الرقمية لا تزيل تلقائيًا الالتزامات في دولة أخرى يحتفظ فيها المستثمر بإقامة ضريبية.
ثانيًا، قد يُعامل النشاط الاستثماري والتجاري بشكل مختلف. قد يُصنف التداول الاحترافي المتكرر للعملات الرقمية، عمليات التعدين، التعويضات، أو النشاط التجاري كدخل أعمال أو دخل عادي أو دخل ذاتي بدلًا من أرباح رأس المال.
ثالثًا، هيكل الأصل مهم. قد تحصل العملات الرقمية المحتفظ بها مباشرةً على معالجة ضريبية مختلفة عن المنتجات المتداولة في البورصات الرقمية، المشتقات، الأوراق المالية المرمزة، الأصول الشركاتية، أو الأصول المحتفظ بها ضمن هياكل تقاعدية مميزة ضريبيًا.
وأخيرًا، تتغير قواعد ضريبة العملات الرقمية. يوضح الإعفاء المؤقت في تايلاند كيف تعتمد القاعدة على التواريخ والوسطاء المرخصين، بينما يوضح الإبلاغ عبر نموذج 1099-DA في الولايات المتحدة كيف تتطور متطلبات الامتثال حتى مع بقاء تصنيف الأصل الأساسي ثابتًا.
الخلاصة
تبدأ ضريبة أرباح رأس المال للعملات الرقمية عادةً بسؤال اقتصادي بسيط: ما قيمة الأصل عند الاستحواذ وما قيمته عند التصرف، لكن النتائج الضريبية النهائية تعتمد على القانون المحلي.
يؤدي بيع العملات الرقمية، مبادلة عملة رقمية بأخرى، وإنفاق العملات الرقمية غالبًا إلى تصرفات خاضعة للضريبة. وقد تنتج مكافآت التعدين، مكافآت التخزين، المدفوعات، وبعض عمليات التوزيع المجاني دخلًا خاضعًا للضريبة عند الاستلام وربحًا أو خسارة منفصلين لاحقًا. ويكون الاحتفاظ بالأصول أو نقل العملات الرقمية بين المحافظ الشخصية أقل احتمالًا لإحداث التزام ضريبي فوري.
لذا فإن أفضل نهج هو عدم التركيز فقط على نسبة ضريبة العملات الرقمية المعلنة. يجب على المكلفين تتبع أساس التكلفة، والقيمة السوقية العادلة، وفترات الاحتفاظ، وأحداث الدخل، والتصرفات، والخسائر، والإقامة، وقواعد الإبلاغ الحالية. وتوضح ألمانيا، البرتغال، الهند، اليابان، الإمارات العربية المتحدة، أستراليا، تايلاند، والولايات المتحدة مدى اختلاف النتائج لنفس المعاملات الرقمية اقتصاديًا.
الأسئلة الشائعة
هل يؤدي بيع العملات الرقمية إلى ضريبة أرباح رأس المال؟
في العديد من الدول، نعم. يُعتبر بيع العملات الرقمية مقابل العملات الورقية تصرفًا خاضعًا للضريبة غالبًا وقد يخلق أرباحًا أو خسائر رأس مال بناءً على الفرق بين العائدات وأساس التكلفة. ويعتمد التصنيف الضريبي والنسبة على القانون المحلي.
هل تداول عملة رقمية بأخرى خاضع للضريبة؟
غالبًا، نعم. تعتبر دول مثل الولايات المتحدة وألمانيا وأستراليا المبادلات بين العملات الرقمية تصرفات بدلًا من تجاهل المعاملة حتى استلام العملات الورقية.
هل تُفرض ضرائب على مكافآت التعدين والتخزين كأرباح رأس مال؟
ليس بالضرورة. قد تُفرض الضرائب أولًا كدخل عادي أو دخل متنوع أو دخل أعمال أو فئة دخل أخرى بالقيمة السوقية العادلة عند الاستلام. وقد يخلق البيع لاحقًا أرباحًا أو خسائر رأس مال منفصلة.
هل يعتبر نقل العملات الرقمية بين المحافظ خاضعًا للضريبة؟
عادةً لا يُعتبر النقل بين المحافظ التي يسيطر عليها نفس المكلف تصرفًا خاضعًا للضريبة وفقًا للقواعد الأمريكية لأن الملكية لم تتغير. ويجب الحفاظ على سجلات أساس التكلفة عند نقل الأصول.
هل يمكن أن تقلل خسائر العملات الرقمية من الضرائب؟
يمكن ذلك في الدول التي تسمح بتعويض الخسائر الرأسمالية عن أرباح رأس المال. في الولايات المتحدة، يمكن للخسائر الرأسمالية تعويض أرباح رأس المال، ويمكن أن يقلل صافي الخسارة المؤهل من الدخل العادي حتى $3,000 سنويًا، مع ترحيل المبالغ غير المستخدمة للأمام.
ما هي الدول التي لا تفرض ضريبة أرباح رأس مال على العملات الرقمية؟
تعتمد الإجابة على الإقامة، وفترة الاحتفاظ، وحالة المكلف، ونوع المعاملة. تستثني الإمارات عادةً دخل الاستثمار الشخصي من إطار ضريبة الشركات للأشخاص الطبيعيين؛ وتوفر ألمانيا والبرتغال إعفاءات مهمة لفترات الاحتفاظ الطويلة؛ وتطبق تايلاند إعفاءً مؤقتًا حاليًا للمعاملات المؤهلة عبر أعمال الأصول الرقمية المرخصة المحددة.
إخلاء مسؤولية
هذا المحتوى لأغراض تعليمية فقط ولا يشكل نصيحة ضريبية أو قانونية أو محاسبية أو استثمارية أو مالية. تختلف قواعد ضريبة العملات الرقمية حسب الدولة وقد تتغير. يجب على المكلفين التحقق من القواعد الحالية لدى الهيئة الضريبية المختصة أو مستشار ضريبي مؤهل قبل تقديم الإقرارات أو اتخاذ قرارات ضريبية.