على خلاف الإدراج التقليدي للشركات، قد يستقطب الاكتتاب العام الأولي لشركة تكنولوجيا ضخمة صناديق الاستثمار المشتركة العالمية، وصناديق التحوط، وصناديق الثروة السيادية، وغيرهم من المستثمرين المؤسسيين. وعندما يكون حجم التمويل المحتمل كبيرًا ويكون اهتمام السوق مرتفعًا، قد يعمد بعض المستثمرين إلى توفير رأس المال للسهم الجديد عبر خفض حيازاتهم الحالية، أو تعديل مخصصاتهم النقدية، أو إعادة توزيع أوزان القطاعات. وقد تتأثر شركات قطاع الذكاء الاصطناعي مثل NVIDIA وMicrosoft وCoreWeave، إلى جانب الأصول عالية المخاطر مثل Bitcoin، بصورة غير مباشرة بتوقعات إعادة توزيع الأموال في السوق. غير أن تحويل الأموال لا يعني بالضرورة تدفق رأس المال من نوع من الأصول إلى نوع آخر. كما لا يمكن إثبات وجود علاقة سببية مباشرة لمجرد انخفاض الأسواق في الوقت نفسه.
ينطوي النقاش المحيط بالاكتتاب العام الأولي المحتمل لشركة Anthropic في الواقع على سؤال جوهري في أسواق رأس المال: عندما تطرح شركة جديدة ذات قيمة مرتفعة وتأثير كبير في السوق أسهمها للتداول العام، فكيف يؤثر عرض الأسهم الجديدة في الطلب على الأصول الحالية؟ يحلل هذا المقال الآثار المحتملة لتحويل الأموال على المدى القصير وإعادة تخصيص رأس المال على المدى الطويل الناتجة عن الاكتتاب العام الأولي لشركة تكنولوجيا ضخمة، من منظور آليات جمع الأموال عبر الاكتتابات العامة الأولية، وتعديلات المحافظ المؤسسية، وتقييمات قطاع الذكاء الاصطناعي، والسيولة في سوق العملات المشفرة.
أبرز النقاط
-
قد تصبح خطة الاكتتاب العام الأولي لشركة Anthropic واحدة من أكبر طروحات الأسهم الجديدة في أسواق رأس المال العالمية في عام 2026. وتُظهر وثائق الطرح المحدّثة في 10 نوفمبر اقتراح إصدار 825 مليون سهم من الفئة A بسعر يتراوح بين $70 و$78 للسهم، بما يعادل تقريبًا عائدات إجمالية من الطرح العام تتراوح بين $57.75 مليار و$64.35 مليار. ولا تزال النتائج النهائية للطرح غير مؤكدة.
-
S&P Global
-
يشير تحويل الأموال إلى الاكتتاب العام الأولي إلى تعديل المستثمرين مخصصاتهم للأسهم أو السندات أو النقد أو الأصول الأخرى القائمة للمشاركة في طرح أسهم جديد، وهو ما قد يخلق ضغوط بيع قصيرة الأجل في بعض الأسواق.
-
لا يساوي المبلغ الذي يتم جمعه في الاكتتاب العام الأولي السيولة التي تختفي نهائيًا من السوق الثانوية. إذ ينطوي إصدار الأسهم الجديدة، وبيع الأسهم الثانوية، وترتيبات أموال الاكتتاب، والاستخدام اللاحق للأموال، على آثار اقتصادية مختلفة.
-
قد تتأثر شركات قطاع الذكاء الاصطناعي مثل NVIDIA وCoreWeave وMicrosoft بمقارنات التقييم وتعديلات المحافظ، لكن هذا التأثير لن يظهر بالضرورة في صورة انخفاض أسعار أسهمها.
-
قد تتأثر الأصول المشفرة مثل Bitcoin بصورة غير مباشرة من خلال الإقبال على المخاطرة والرافعة المالية وتخصيص رأس المال المؤسسي. وفي الوقت الحالي، لا يمكن عزو تحركات أسعارها ببساطة إلى اكتتاب Anthropic العام الأولي.
-
قد يؤدي الاكتتاب العام الأولي الكبير إلى تركّز رأس المال على المدى القصير، مع جذب رأس مال جديد طويل الأجل إلى قطاع الذكاء الاصطناعي في الوقت نفسه. وسيتوقف التأثير النهائي على سيولة السوق وتقييم الطرح والأساسيات المالية للشركة.
لماذا جذب اكتتاب Anthropic العام الأولي اهتمام السوق بتحويل الأموال؟
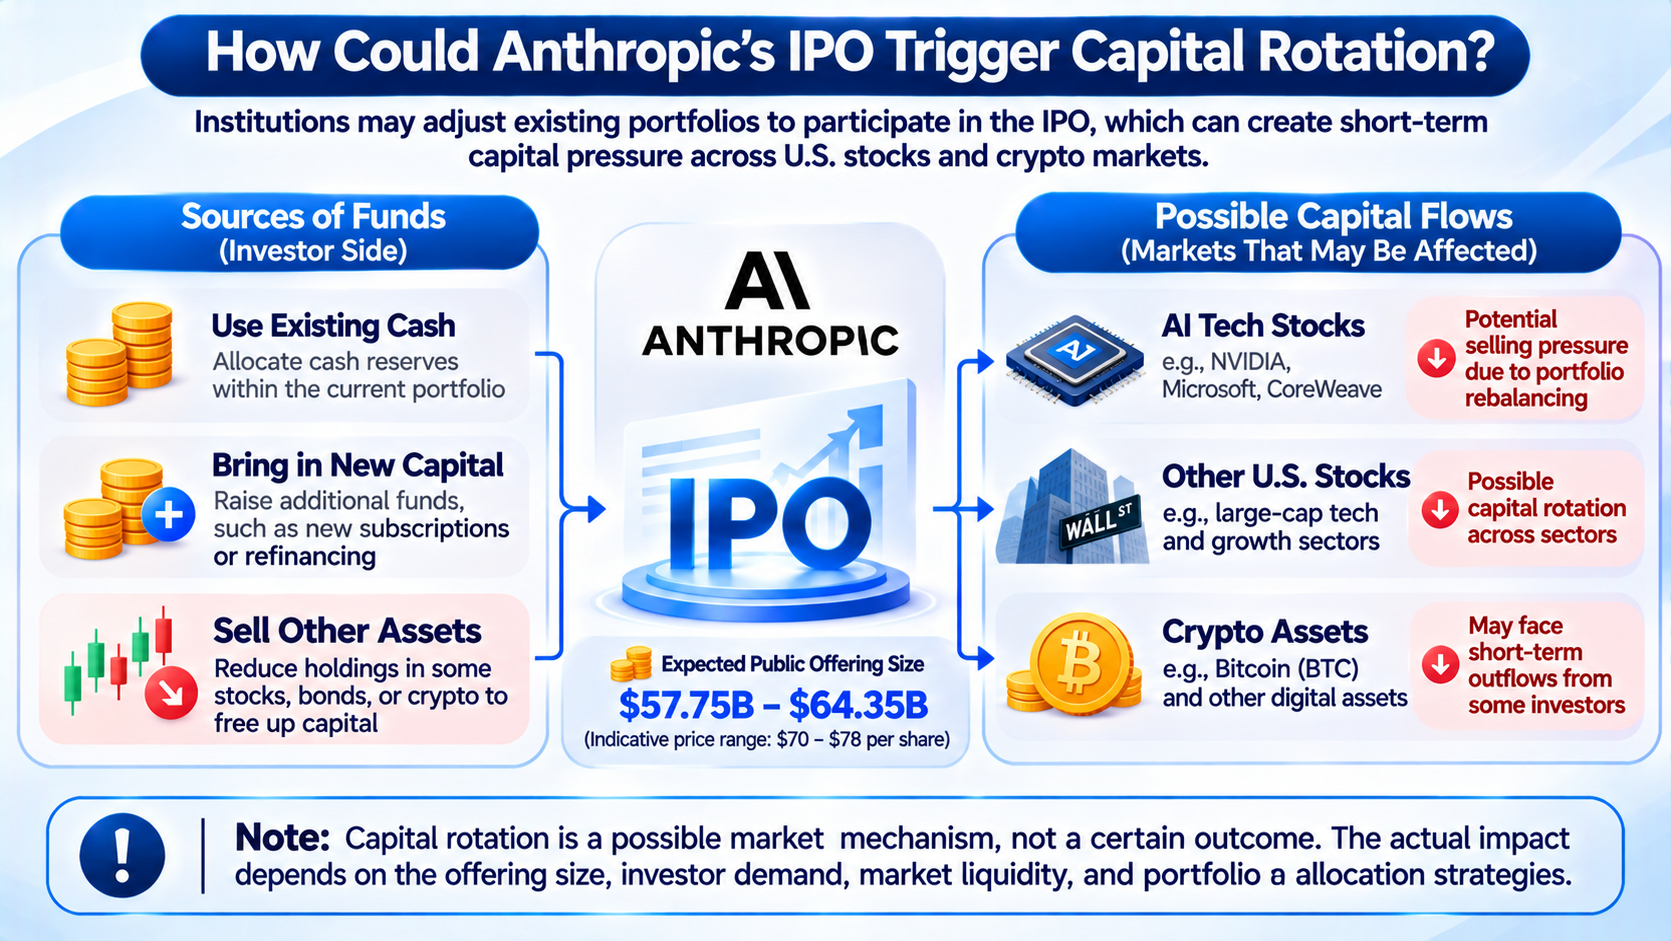
جذب اكتتاب Anthropic العام الأولي الاهتمام أساسًا بسبب حجم التمويل المحتمل. وتُظهر ترتيبات الطرح المحدّثة في 10 نوفمبر 2026 أن الشركة تعتزم إصدار 825 مليون سهم من الفئة A بسعر متوقع يتراوح بين $70 و$78 للسهم. واستنادًا إلى الحد الأعلى للنطاق، قد يصل الطرح العام إلى نحو $64.35 مليار، في حين قد تصل قيمة الشركة المخففة بالكامل إلى نحو $1.4 تريليون. ويتوقع السوق أن تحدد الشركة سعر الطرح في 18 نوفمبر، وأن يبدأ تداول السهم في بورصة Nasdaq تحت الرمز ANT في 19 نوفمبر. غير أن التوقيت وحجم الطرح المعنيين لا يزالان خاضعين للنتائج النهائية.
يحمل اكتتاب بهذا الحجم أهمية خاصة لأسواق رأس المال. فعادةً ما يمكن تلبية الاحتياجات التمويلية لطرح أسهم جديد عادي من خلال بعض المؤسسات المتخصصة وصناديق الاستثمار في الإصدارات الجديدة. أما الطرح العام الذي تبلغ قيمته عشرات المليارات من الدولارات، فقد يتطلب مشاركة نطاق أوسع من المستثمرين. وقد تحتاج صناديق الاستثمار المشتركة الكبيرة وصناديق الثروة السيادية وصناديق التحوط وغيرهم من المستثمرين المؤسسيين إلى تقرير ما إذا كانوا سيزيدون مخصصاتهم لـ Anthropic ضمن ميزانيات استثمارية محدودة. وإذا كانت المحافظ الحالية تحتفظ بالفعل بنسبة مرتفعة من أسهم التكنولوجيا، فقد تتطلب إضافة Anthropic خفض أوزان أصول أخرى.
ومع ذلك، لا يمكن مساواة حجم الطرح مباشرةً بضغط التمويل الفعلي في السوق. إذ تتضمن ترتيبات طرح Anthropic أيضًا اكتتابات منفصلة للأسهم من جانب بعض المستثمرين الاستراتيجيين. وقد تختلف مصادر هذه الأموال والدوافع وراء تخصيصها عن مصادر ودوافع مستثمري السوق الثانوية العاديين. وتُظهر المعلومات الصادرة في نوفمبر أن AMD وBroadcom وGoogle وMicron وMicrosoft وNVIDIA وTSMC تعتزم الاكتتاب مجتمعّة في أسهم من الفئة N غير المصوّتة بقيمة $26 مليار. وتعكس هذه الاكتتابات الصلة بين التعاون في قطاع الذكاء الاصطناعي وتخصيص رأس المال، لكنها لا يمكن اعتبارها مباشرةً مقدار الأسهم الأخرى التي تُباع في السوق العامة.
والسؤال الرئيسي هو ما إذا كان السوق يمتلك رأس مال جديدًا كافيًا لاستيعاب هذه الأسهم، وما إذا كان المستثمرون سيبيعون أصولًا قائمة لإتمام اكتتاباتهم. فإذا جاءت الاكتتابات أساسًا من النقد الحالي أو من رأس مال جديد، فقد تكون ضغوط البيع المباشرة في السوق الثانوية محدودة. أما إذا احتاج عدد كبير من المؤسسات إلى خفض أصول أخرى في الوقت نفسه، فقد يكون الأثر القصير الأجل لإعادة تخصيص رأس المال أكثر وضوحًا.
ما المقصود بتحويل الأموال إلى الاكتتاب العام الأولي، ولماذا ينتقل رأس المال من أصول أخرى إلى أسهم جديدة؟
يمكن فهم تحويل الأموال إلى الاكتتاب العام الأولي باعتباره عملية إعادة تخصيص رأس المال بين أصول مختلفة للمشاركة في طرح أسهم جديد. وبالنسبة إلى المستثمرين المؤسسيين، فإن رأس المال القابل للاستثمار ليس غير محدود. وحتى إذا كانت لدى شركة مدرجة حديثًا إمكانات نمو قوية، فعلى مديري الصناديق أيضًا مراعاة تركّز القطاعات، وأوزان الأسهم الفردية، والاحتياطيات النقدية، وميزانيات المخاطر. وإذا أرادوا زيادة مخصصاتهم لسهم جديد، فقد يحتاجون إلى خفض حيازاتهم الحالية أو تقليص خطط استثمار أخرى مؤقتًا.
على سبيل المثال، لنفترض أن صندوقًا يدير أصولًا بقيمة $1 مليار، وخصص 30% منها لأسهم التكنولوجيا. وإذا خطط الصندوق لبناء مركز في Anthropic يعادل 3% من إجمالي أصوله بعد الإدراج، فسيتعين عليه توفير نحو $30 مليون. وقد تأتي الأموال من النقد الحالي، أو من عائدات بيع أسهم أخرى، أو من اكتتابات جديدة في الصندوق. ولا تنشأ ضغوط البيع الناتجة عن إعادة موازنة المحفظة مباشرةً إلا إذا خفّض الصندوق أصولًا أخرى بالفعل. أما إذا كان الصندوق يمتلك نقدًا كافيًا أو تلقى رأس مال جديدًا من المستثمرين، فقد يكون التأثير مختلفًا.
وقد تحدث تعديلات الأموال هذه قبل تسعير الاكتتاب العام الأولي أيضًا. فقد تزيد بعض المؤسسات مخصصاتها النقدية وتخفض تعرضها للمخاطر قصيرة الأجل مسبقًا لضمان توافر أموال كافية للاكتتاب. وقد يقرر مستثمرون آخرون الشراء بعد بدء تداول السهم، استنادًا إلى سعره وتقييمه الفعليين. ولا تعمل أنواع رأس المال المختلفة وفق الجدول الزمني نفسه. ونتيجة لذلك، قد يتوزع تأثير الاكتتاب العام الأولي على فترة ما قبل الطرح، وتاريخ التسعير، وفترة التداول الأولي، ومراحل التداول اللاحقة، بدلًا من تركّزه في يوم واحد.
ولا يعني تحويل الأموال أن المستثمرين أصبحوا متشائمين بشأن الآفاق طويلة الأجل للشركات التي جرى خفض حيازاتها. فقد يظل الصندوق متفائلًا بشأن إمكانات أرباح NVIDIA أو Microsoft، لكنه يخفض حيازاته لأنه يحتاج إلى السيطرة على إجمالي تعرضه لقطاع الذكاء الاصطناعي. ومن ناحية تكوين الأسعار، يمكن لهذا النوع من إعادة تخصيص رأس المال أن يخلق ضغوط شراء وبيع حقيقية، لكن معناه الاقتصادي يختلف عن تدهور أساسيات الشركة. ويُعد التمييز بين تعديلات توزيع الأصول والتغيرات في توقعات الأرباح شرطًا مهمًا لتحليل أثر الاكتتاب العام الأولي الكبير في السوق.
هل يستنزف الاكتتاب العام الأولي لشركة ضخمة سيولة السوق فعلًا؟
غالبًا ما توصف الاكتتابات العامة الأولية الكبيرة بأنها أحداث تستوعب سيولة السوق، لكن هذا الوصف يتطلب إلقاء نظرة أدق على مسار الأموال. ففي طرح أسهم جديدة، يدفع المستثمرون أموال الاكتتاب، وتتلقى الشركة المصدرة العائدات المقابلة، ويتولى مديرو الاكتتاب ترتيبات الإصدار والتسوية ذات الصلة. ولا تختفي الأموال من النظام المالي، بل تنتقل من حسابات المستثمرين إلى حساب الشركة. وقد تستخدم الشركة الأموال لاحقًا في البحث والتطوير، أو النفقات الرأسمالية، أو سداد الديون، أو عمليات الاستحواذ، أو أنشطة تجارية أخرى. وقد تعود هذه النفقات بعد ذلك إلى الأسواق المالية والاقتصاد الحقيقي.
وإذا تضمن الاكتتاب العام الأولي مبيعات أسهم ثانوية، فقد تتدفق الأموال مباشرةً إلى المستثمرين الأوائل أو المؤسسين أو الموظفين الذين يبيعون أسهمهم. وقد يستمر هؤلاء المساهمون في الاحتفاظ بالنقد أو يشترون أصولًا مالية أخرى. ويستوعب كل من إصدار الأسهم الجديدة ومبيعات الأسهم الثانوية أموال الاكتتاب، لكن تدفقات الأموال اللاحقة تختلف بينهما. وفي حالة Anthropic، تغطي وثائق الطرح تمويل الأسهم الجديدة، إضافةً إلى ترتيبات تتيح لبعض المطلعين بيع أسهمهم. ولذلك، لا ينبغي فهم قيمة المعاملة بأكملها باعتبارها تمويلًا جديدًا للشركة، كما لا ينبغي اعتبار جميع العائدات رأس مال يخرج نهائيًا من السوق الثانوية.
ويظهر تأثير الاكتتاب العام الأولي الكبير في السيولة أساسًا من خلال التوقيت وهيكل توزيع الأصول. فقبل الطرح، قد يجهز المستثمرون الأموال بصورة مركزة ويخفضون الطلب على أصول أخرى. وأثناء الطرح، تدخل بعض الأموال في عملية الاكتتاب والتسوية الخاصة بالأسهم الجديدة. وبعد الطرح، تتدفق الأموال تدريجيًا إلى عمليات الشركة أو حسابات المساهمين أو قنوات استثمار أخرى. وإذا كان السوق يشهد أيضًا تدفقات قوية لرأس مال جديد، فقد يعوض ذلك جزئيًا الضغط القصير الأجل الذي يسببه الاكتتاب العام الأولي.
ومن الضروري أيضًا التمييز بين عائدات الاكتتاب العام الأولي والقيمة السوقية للأسهم. فالتقييم المحتمل لشركة Anthropic، البالغ تريليون دولار، يعكس القيمة السوقية لجميع أسهمها. ولا يعني ذلك أن على المستثمرين توفير مبلغ نقدي مماثل في يوم الإدراج. وترتبط الاحتياجات التمويلية قصيرة الأجل بصورة مباشرة أكثر بعدد الأسهم المعروضة للعامة، وسعر الطرح، وترتيبات الاكتتاب الاستراتيجي، وحجم التداول بعد الإدراج. وسيؤدي اعتبار إجمالي القيمة السوقية للشركة مبلغًا نقديًا يتعين على السوق دفعه إلى المبالغة بدرجة كبيرة في تقدير أثر الاكتتاب على السيولة.
لماذا قد يؤثر إدراج Anthropic في أسهم الذكاء الاصطناعي مثل NVIDIA وCoreWeave؟
بعد إدراج Anthropic، سيضم السوق العام شركة تعمل مباشرةً في تطوير وتسويق نماذج الذكاء الاصطناعي الأساسية. وفي السابق، كان على المستثمرين الراغبين في التعرض لنمو الذكاء الاصطناعي التوليدي الحصول غالبًا على تعرض غير مباشر من خلال موردي الشرائح، ومنصات الحوسبة السحابية، ومشغلي مراكز البيانات، وشركات البرمجيات. وتمثل NVIDIA وMicrosoft وCoreWeave وغيرها من أسهم الذكاء الاصطناعي أجزاءً مختلفة من سلسلة القطاع. وسيمنح إدراج Anthropic المستثمرين خيارًا استثماريًا أكثر مباشرةً في شركة نماذج، وهو ما قد يغير هيكل محافظ الذكاء الاصطناعي الحالية.
وسيظهر هذا التغيير أولًا في أوزان القطاعات. فلنفترض أن صندوقًا يحتفظ بالفعل بأسهم NVIDIA وMicrosoft وCoreWeave. وإذا أراد المدير إضافة Anthropic لكنه لا يريد زيادة التخصيص الإجمالي للمحفظة للأصول المرتبطة بالذكاء الاصطناعي، فقد يخفض الصندوق بعض الحيازات الحالية. ولا يعني هذا الخفض أن طلبات هذه الشركات ستنخفض فورًا، بل إن المستثمرين يعيدون توزيع رأس المال ضمن الموضوع الاستثماري نفسه. وإذا تبنت مؤسسات كثيرة استراتيجية مماثلة، فقد تواجه بعض أسهم الذكاء الاصطناعي ضغوطًا قصيرة الأجل على التقييم.
ويتمثل العامل الثاني في مقارنة التقييمات. يتركز نشاط NVIDIA أساسًا في وحدات معالجة الرسومات والشبكات ومنصات الحوسبة. وتوفر CoreWeave بشكل رئيسي البنية التحتية للحوسبة السحابية القائمة على وحدات معالجة الرسومات، بينما تسوّق Anthropic أعمالها من خلال نماذج الذكاء الاصطناعي وواجهات API والتطبيقات المؤسسية. وتختلف هذه الأنواع الثلاثة من الشركات اختلافًا كبيرًا في النفقات الرأسمالية وهوامش الربح الإجمالية والتدفقات النقدية ودورات النمو. وبعد إدراج Anthropic، قد يقارن المستثمرون بوتيرة أكبر بين مطوري النماذج وموردي الحوسبة من حيث نمو الإيرادات واحتياجات رأس المال وإمكانات الأرباح طويلة الأجل، مما يدفعهم إلى إعادة تقييم الأجزاء المختلفة من سلسلة القطاع.
وقد يكون هذا التأثير إيجابيًا أيضًا. فإذا لقي اكتتاب Anthropic طلبًا قويًا وأقر السوق بإمكانات نموها طويلة الأجل، فقد يزيد المستثمرون اهتمامهم بقطاع الذكاء الاصطناعي ككل. كما قد يؤدي توسع Anthropic المستمر إلى خلق طلب إضافي على موارد الحوسبة، بما يدعم شركات الشرائح والبنية التحتية السحابية بصورة غير مباشرة. غير أن قوة الطلب على الاكتتاب لا تعني أن الربحية المستقبلية قد تأكدت بالفعل. وتُظهر مواد الطرح الصادرة في نوفمبر أنه رغم نمو إيرادات Anthropic بسرعة، لا تزال الشركة تواجه نفقات كبيرة على البنية التحتية للحوسبة وخسائر تشغيلية. ولا تزال آراء المستثمرين مختلفة بشأن هوامشها طويلة الأجل ومزاياها التنافسية.
هل يمكن لاكتتاب Anthropic العام الأولي أن يغير إطار تقييم قطاع الذكاء الاصطناعي بأكمله؟
لا يأتي أثر إدراج شركة تكنولوجيا ضخمة من احتياجاتها التمويلية فحسب، بل أيضًا من نقطة التقييم المرجعية الجديدة التي ينشئها. ففي القطاعات التي تضم عددًا قليلًا من الشركات المقارنة المدرجة مباشرةً، غالبًا ما يقدّر المستثمرون القيم السوقية بصورة غير مباشرة من خلال الشركات المرتبطة في سلسلة القطاع. وبمجرد دخول Anthropic إلى السوق العامة، سيحظى نمو إيرادات مطوري النماذج ومزيج عملائهم وتكاليف الحوسبة وربحيتهم بتسعير مباشر أكثر من السوق. وقد يغير ذلك الطريقة التي يفهم بها المستثمرون توزيع القيمة عبر قطاع الذكاء الاصطناعي.
ويمكن تقسيم سلسلة قطاع الذكاء الاصطناعي بصورة عامة إلى الشرائح ومراكز البيانات ومنصات الحوسبة السحابية والنماذج الأساسية وبرمجيات التطبيقات. تحقق شركات الشرائح إيراداتها من بيع الأجهزة والأنظمة. وتحقق شركات الحوسبة السحابية إيراداتها من تأجير الحوسبة وخدمات البنية التحتية. وتسوق شركات النماذج أعمالها من خلال استخدام النماذج والاشتراكات والخدمات المؤسسية. وتختلف احتياجات رأس المال والهوامش والحواجز التنافسية بين هذه القطاعات، ولذلك لا يمكن تقييمها ببساطة باستخدام مضاعفات التقييم نفسها. وقد يمنح السوق تقييمات أعلى لشركات النماذج سريعة النمو، أو قد يفرض خصمًا أكبر للمخاطر بسبب تكاليف الحوسبة والضغوط التنافسية التي تواجهها.
ويتيح الطرح العام لشركة Anthropic فرصة لمراقبة هذا التباين في التقييمات. وأظهرت آراء المستثمرين في 13 نوفمبر أن السوق لا يزال يولي اهتمامًا كبيرًا لآفاق نموها، لكن الجدل مستمر حول ما إذا كانت ريادتها في مجال النماذج ستستمر، وما إذا كان Claude سيتمكن من التوسع من سيناريوهات البرمجة إلى عمليات العمل المؤسسية الأوسع، وما إذا كان النمو المرتفع سيتحول في نهاية المطاف إلى أرباح. ولا يعني الطلب القوي خلال مرحلة الاكتتاب أن هذه الأسئلة قد حُسمت.
إذا حصلت Anthropic على تقييم مرتفع بعد الإدراج وواصلت تحقيق النمو في تقاريرها المالية اللاحقة، فقد يمنح السوق قيمة أعلى لقدرات تسويق خدمات النماذج. وعلى العكس، إذا تباطأ نمو الإيرادات، أو استمرت تكاليف الحوسبة في الارتفاع، أو أدت المنافسة إلى انخفاض أسعار خدمات النماذج، فقد يعيد المستثمرون تقييم توقعات الأرباح لسلسلة قطاع الذكاء الاصطناعي بأكملها. وبالنسبة إلى شركات مثل NVIDIA وCoreWeave، لن يتعلق التأثير بما إذا كان المستثمرون سيبيعون أسهمهم للمشاركة في الاكتتاب فحسب، بل أيضًا بما إذا كان السوق سيعيد تقييم العوائد الاقتصادية طويلة الأجل للطلب على حوسبة الذكاء الاصطناعي.
لماذا قد يؤثر اكتتاب Anthropic العام الأولي أيضًا في Bitcoin وسوق العملات المشفرة؟
لا توجد مراسلة مباشرة بين نماذج أعمال Bitcoin وAnthropic، لكن كليهما قد يتأثر ببعض المستثمرين والظروف المالية الكلية نفسها. ومع تطور صناديق Bitcoin المتداولة الفورية والحفظ المؤسسي وقنوات الاستثمار الأخرى، دخل Bitcoin نطاقًا أوسع من المحافظ المالية التقليدية. وتخصص بعض المؤسسات رأس المال لأسهم التكنولوجيا والأصول الرقمية وغيرها من الأصول عالية التقلب في الوقت نفسه. وعندما تظهر فرصة استثمارية كبيرة أو تتغير ميزانيات المخاطر، قد يُعاد توزيع رأس المال بين أصول مختلفة.
وقد يؤثر اكتتاب Anthropic العام الأولي في سوق العملات المشفرة من خلال الإقبال على المخاطرة. فإذا أراد المستثمرون المؤسسيون زيادة مخصصاتهم لأسهم الذكاء الاصطناعي مع الحفاظ على إجمالي تعرضهم للمخاطر دون تغيير، فقد يخفضون حيازاتهم من أصول أخرى عالية التقلب. وقد يتأثر Bitcoin وبعض الأصول المشفرة، لكن التعديل الفعلي سيتوقف على ما إذا كان المستثمرون يحتفظون بهذه الأصول، وما إذا كانت المحافظ المعنية تسمح بتخصيصات عابرة للفئات. وقد لا يُسمح لصناديق أسهم التكنولوجيا الكبيرة بالاستثمار في الأصول المشفرة، في حين قد لا تتمكن صناديق الأصول المشفرة من المشاركة مباشرةً في اكتتاب عام للأسهم. ولذلك، لا يمكن افتراض أن رأس المال يستطيع التحرك بحرية كاملة بين السوقين.
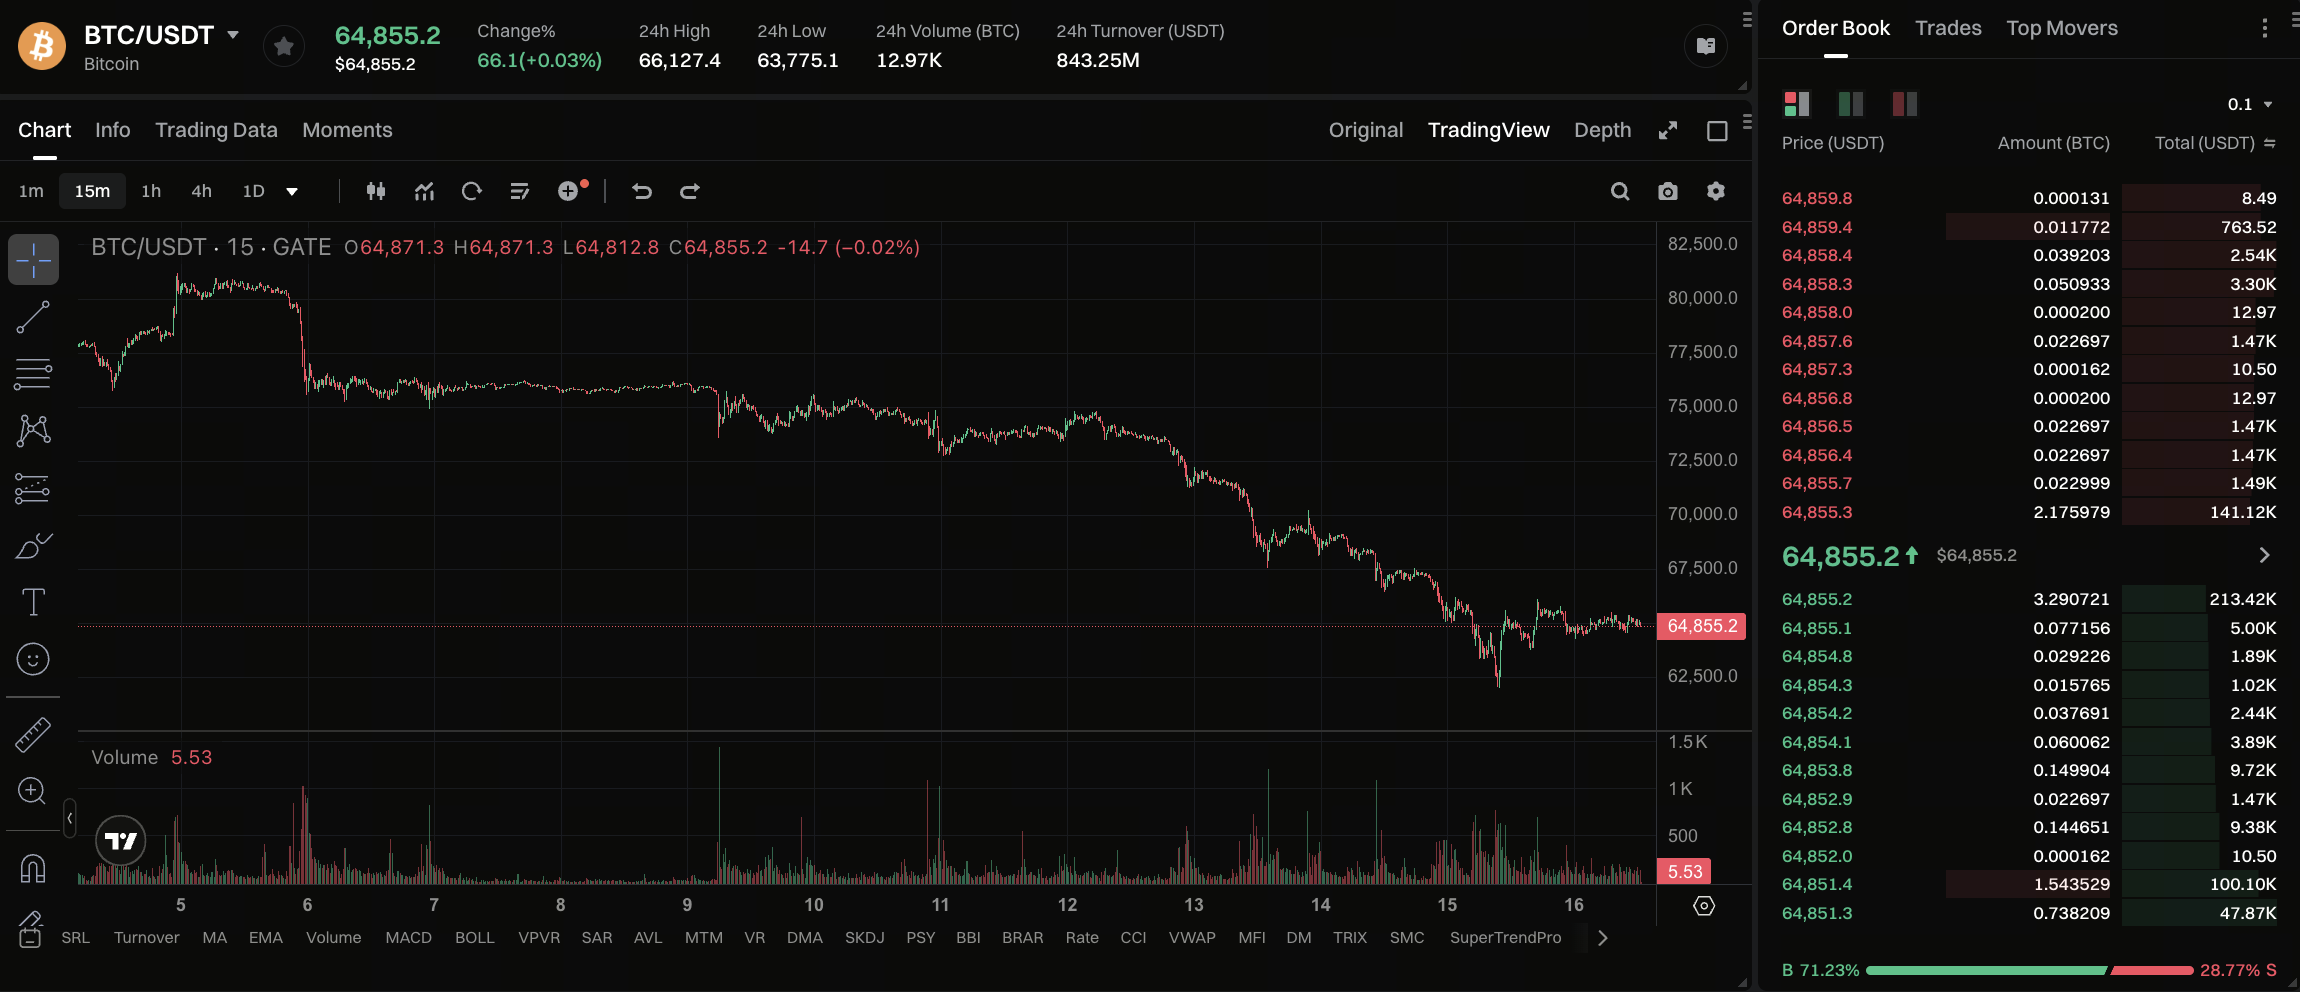
أدى التقلب الأخير في سعر Bitcoin إلى زيادة الاهتمام بهذا النقاش. ففي 13 نوفمبر، ربط بعض المشاركين في السوق انخفاض Bitcoin إلى ما دون $70,000 باحتياجات التمويل الخاصة باكتتاب Anthropic العام الأولي، بحجة أن إدراج شركة تكنولوجيا ضخمة قد يجذب بعض رأس المال المخصص سابقًا لسوق العملات المشفرة. غير أن هذا لا يزال تفسيرًا لتدفقات الأموال من جانب المشاركين في السوق، وليس استنتاجًا مؤكدًا ببيانات معاملات شاملة.
ويتأثر سعر Bitcoin أيضًا بعوامل تشمل سيولة الدولار وتوقعات أسعار الفائدة واشتراكات صناديق Bitcoin المتداولة الفورية واسترداداتها والرافعة المالية في المشتقات وهيكل الأموال الداخلي لسوق العملات المشفرة. وحتى إذا انخفض Bitcoin وأسهم التكنولوجيا خلال الفترة نفسها، فقد يستجيبان معًا لانخفاض الإقبال على المخاطرة في الاقتصاد الكلي، بدلًا من انتقال رأس المال مباشرةً من BTC إلى Anthropic. وعند تحليل تحويل الأموال بين الأسواق، من الضروري التمييز بين الارتباط الزمني وانتقال رأس المال الفعلي.
هل يمكن أن تثبت التدفقات الخارجة من صناديق ETF انتقال الأموال إلى اكتتاب Anthropic العام الأولي؟
تُعد تدفقات صناديق ETF مؤشرًا مهمًا لمراقبة التغيرات في مخصصات المؤسسات والمستثمرين الآخرين، لكن بيانات ETF وحدها لا يمكنها تحديد الوجهة النهائية للأموال. وتشير التدفقات الخارجة الصافية من صناديق Bitcoin المتداولة الفورية إلى تغيرات في الاكتتابات والاستردادات الأولية لحصص الصناديق المعنية، وقد تعكس خفض بعض المستثمرين تعرضهم. غير أن الأموال المستردة قد تنتقل إلى النقد أو السندات أو الأسهم أو منتجات استثمارية أخرى. وقد تُستخدم أيضًا لخفض الرافعة المالية أو تلبية احتياجات السيولة. ومن دون مزيد من بيانات الحسابات والمعاملات، يستحيل تأكيد ما إذا كانت الأموال قد استُخدمت للاكتتاب في أسهم Anthropic.
وبالمثل، لا يعني ضغط البيع على أسهم التكنولوجيا المرتبطة بالذكاء الاصطناعي بالضرورة أن المؤسسات تجمع أموالًا للاكتتاب العام الأولي. فقد يعدّل المستثمرون مراكزهم بسبب التقييمات المفرطة أو أرباح الشركات الأضعف من المتوقع أو ارتفاع أسعار الفائدة أو اشتداد المنافسة في القطاع. وإذا حدثت هذه العوامل في الوقت نفسه مع اكتتاب Anthropic، فقد يعزو السوق بسهولة تغيرات الأسعار الناتجة عن عوامل مختلفة إلى حدث واحد. وقد يؤدي هذا التفسير إلى تجاهل عوامل اقتصادية كلية وأساسية أكثر أهمية.
ويتطلب تحديد ما إذا كان تحويل الأموال قد حدث استخدام مؤشرات متعددة. أولًا، ينبغي للمستثمرين فحص حجم الطرح وهيكل الاكتتاب الفعلي لتحديد مقدار الطلب على التمويل الجديد الذي يتحمله مستثمرو السوق العامة. ثانيًا، ينبغي تحليل تدفقات الأموال في صناديق الأسهم المرتبطة بالذكاء الاصطناعي وصناديق ETF لأسهم التكنولوجيا لتحديد ما إذا كانت عمليات البيع المركزة تحدث. ثالثًا، ينبغي فحص صافي الاشتراكات والاستردادات في صناديق Bitcoin المتداولة الفورية والرافعة المالية في سوق العملات المشفرة وسيولة العملات المستقرة لتحديد ما إذا كان سوق العملات المشفرة يواجه ضغوط انكماش مستقلة.
وحتى إذا تغيرت هذه المؤشرات خلال الفترة نفسها، فإنها لا تؤدي إلا إلى زيادة الثقة في تقييم احتمال إعادة تخصيص الأموال. ولا يمكنها أن تثبت مباشرةً انتقال الأموال من سوق إلى آخر. وينبغي أن يركز التحليل الموثوق على توقيت تحركات الأموال وأنواع المستثمرين والبيئة الاقتصادية الكلية، بدلًا من إثبات علاقة سببية لمجرد تغير سعري أصلين في الوقت نفسه.
لماذا قد يؤدي الاكتتاب العام الأولي لشركة تكنولوجيا ضخمة إلى تضخيم تقلبات السوق قصيرة الأجل؟
غالبًا ما تصاحب الاكتتابات العامة الأولية الكبيرة درجة عالية من اهتمام السوق ونشاط تداول مركز. وقبل الطرح، يتعين على المستثمرين المؤسسيين تحديد حجم اكتتاباتهم. وأثناء عملية التسعير، يتعين على مديري الاكتتاب تحديد السعر النهائي استنادًا إلى طلب السوق. وخلال فترة التداول الأولي، قد يعدّل المستثمرون الذين حصلوا على أسهم والمستثمرون الذين لم يحصلوا عليها وغيرهم من المتداولين مراكزهم في الوقت نفسه. وقد تغير هذه الإجراءات التوازن بين الشراء والبيع في السهم المعني خلال فترة قصيرة، ولا سيما عندما تكون سيولة السوق الإجمالية محدودة أو يكون الإقبال على المخاطرة ضعيفًا.
وقد يؤثر الاكتتاب العام الأولي لشركة ضخمة أيضًا في توقعات المعروض من الأسهم الجديدة في السوق. فإذا اعتقد المستثمرون أن مزيدًا من شركات التكنولوجيا ذات التقييمات المرتفعة سيدخل السوق العامة مستقبلًا، فقد يعدّلون حيازاتهم الحالية مسبقًا لتوفير رأس المال للاستثمارات المحتملة في الأسهم الجديدة. وعلى العكس، قد يؤدي الاكتتاب الناجح إلى تعزيز الثقة في السوق وجذب رأس مال جديد إلى أسهم النمو. ولا يمثل تحويل الأموال وجذب رأس المال نتيجتين متعارضتين تمامًا، إذ قد يحدث كلاهما في مراحل مختلفة.
ويستحق معروض الأسهم بعد الإدراج الاهتمام أيضًا. فتتضمن وثائق طرح Anthropic ترتيبات تتيح لبعض المساهمين الأوائل والموظفين بيع أسهمهم، إلى جانب أحكام مرتبطة بفترات حظر التداول اللاحقة. وبالمقارنة مع طرح يتكون من أسهم جديدة فقط، قد تؤثر هذه الترتيبات في عدد الأسهم القابلة للتداول خلال فترة الإدراج الأولية وفي الأشهر التالية. وتُظهر أبحاث S&P Global حول الاكتتابات العامة الأولية الكبيرة لشركات التكنولوجيا أن الأداء بعد الإدراج يختلف بدرجة كبيرة بين الشركات. ولا يمكن لحجم الطرح واهتمام السوق وحدهما تحديد الاتجاه طويل الأجل لسعر السهم.
وبالنسبة إلى سوق العملات المشفرة، قد يتضخم التقلب القصير الأجل أيضًا بسبب التداول بالرافعة المالية. فإذا أدى تراجع الإقبال على المخاطرة إلى انخفاض BTC، فقد تؤدي بعض المراكز عالية الرافعة إلى طلبات تغطية الهامش أو عمليات تصفية قسرية، مما يزيد من حدة تحركات الأسعار. ويمكن لهذه الآلية تفسير سبب ظهور تعديل محدود نسبيًا في المخاطر بالأسواق الكلية على شكل تقلب أكثر حدة في سوق العملات المشفرة. غير أن تصفيات الرافعة المالية تمثل آلية لانتقال الأسعار متأصلة في سوق العملات المشفرة، ولا يمكن عزوها بالكامل إلى إدراج شركة تكنولوجيا.
ما النتائج المختلفة التي قد يفضي إليها اكتتاب Anthropic العام الأولي للأسهم الأمريكية وسوق العملات المشفرة؟
ليس لاكتتاب Anthropic العام الأولي اتجاه تأثير محدد مسبقًا. وستعتمد النتيجة الفعلية على سعر الطرح النهائي وطلب المستثمرين على الاكتتاب وسيولة السوق وتوقعات أداء الشركة بعد الإدراج. وبالنسبة إلى سوق الأسهم الأمريكية، قد يثبت الاكتتاب العام الأولي الناجح لشركة ضخمة أن المؤسسات لا تزال مستعدة لتوفير رأس المال لشركات الذكاء الاصطناعي سريعة النمو. وقد يدفع المستثمرين أيضًا إلى إعادة تقييم شركات النماذج وشركات البنية التحتية للحوسبة. أما بالنسبة إلى سوق العملات المشفرة، فسيأتي التأثير أساسًا من الإقبال على المخاطرة وتخصيص رأس المال بين الأصول، وليس من منافسة تجارية مباشرة بين Anthropic وBitcoin.
| السيناريو |
التغيرات المحتملة في سوق الأسهم الأمريكية |
التغيرات المحتملة في سوق العملات المشفرة |
| طلب قوي على الاكتتاب وسيولة وافرة في السوق |
يجذب السهم الجديد رأس مال جديدًا، مما يعزز الثقة في قطاع الذكاء الاصطناعي |
يتحسن الإقبال على المخاطرة، وقد تكون الضغوط غير المباشرة محدودة |
| طلب قوي على الاكتتاب، لكن الأموال تأتي أساسًا من بيع حيازات قائمة |
تواجه بعض أسهم التكنولوجيا الحالية ضغوطًا ناتجة عن إعادة موازنة المحافظ |
قد تتأثر بصورة غير مباشرة إذا جرى خفض المراكز العابرة لفئات الأصول |
| تسعير الاكتتاب عند مستوى مرتفع جدًا وأداء ضعيف بعد الإدراج |
تواجه شركات الذكاء الاصطناعي ذات التقييمات المرتفعة إعادة تسعير |
قد تتأثر بتراجع الإقبال على المخاطرة |
| نجاح الاكتتاب وتوافق النتائج اللاحقة مع التوقعات |
تحصل عملية تسويق النماذج على دعم أقوى من التقييمات |
يعتمد التأثير على السيولة الإجمالية وتخصيص رأس المال |
| تشدد السيولة الكلية في الوقت نفسه |
تتعرض تقييمات أسهم النمو وظروف التمويل لضغوط |
قد يواجه BTC والأصول الأخرى عالية التقلب ضغوطًا متزامنة |
لا تمثل هذه السيناريوهات توقعات لأداء السوق مستقبلًا، بل تهدف إلى مساعدة المستثمرين على التمييز بين آليات انتقال رأس المال المختلفة. وقد يدعم الطلب القوي على الاكتتاب سعر طرح Anthropic، لكنه لا يعني ارتفاع جميع أسهم الذكاء الاصطناعي. كما لا يعني انخفاض أسهم التكنولوجيا بالضرورة أن المستثمرين تخلوا عن توقعاتهم طويلة الأجل لنمو قطاع الذكاء الاصطناعي.
ومن منظور أطول أجلًا، قد يؤدي إدراج Anthropic إلى زيادة اهتمام السوق العامة بالبيانات التشغيلية لشركات نماذج الذكاء الاصطناعي. وسيتمكن المستثمرون من مراقبة نمو الإيرادات والاحتفاظ بالعملاء وتكاليف الحوسبة واستهلاك النقد لدى شركات النماذج بصورة مباشرة أكثر، ومقارنتها بشركات مثل NVIDIA وCoreWeave وMicrosoft. وقد يغير هذا الارتفاع في الشفافية طريقة تخصيص رأس المال، وقد يمتد تأثيره إلى ما بعد التداول قصير الأجل قبل الإدراج وبعده.
ما المؤشرات التي ينبغي للمستثمرين مراقبتها لتحديد ما إذا كان تحويل الأموال إلى الاكتتاب يحدث فعلًا؟
يتطلب تحليل آثار تحويل الأموال المرتبط باكتتاب Anthropic إطار مراقبة يغطي سوق الطرح والسوق الثانوية والسيولة بين الأصول. وينبغي للمستثمرين أولًا متابعة حجم الطرح العام النهائي وسعر الطرح وهيكل الاكتتاب. فإذا كان الطرح كبيرًا لكنه استُوعب أساسًا من جانب مستثمرين استراتيجيين طويلِي الأجل ورأس مال جديد، فقد تكون الضغوط المباشرة على السوق الثانوية الحالية محدودة نسبيًا. أما إذا خفّضت مؤسسات كثيرة مراكزها في أسهم أخرى للاكتتاب، فمن المرجح حدوث إعادة تخصيص أكثر وضوحًا لرأس المال.
وينبغي للمستثمرين أيضًا مراقبة الأداء النسبي لأسهم سلسلة قطاع الذكاء الاصطناعي. فقد تتأثر NVIDIA وCoreWeave وMicrosoft وغيرها من الشركات المرتبطة بطرق مختلفة بسبب الاختلافات في نماذج أعمالها. وقد يزيد التقييم المرتفع لشركة النماذج الثقة في تسويق تطبيقات الذكاء الاصطناعي، أو قد يدفع المستثمرين إلى إعادة تقييم احتياجات رأس المال وإمكانات الربح لدى شركات البنية التحتية. وينبغي أن يدمج التحليل التقارير المالية والطلبات والنفقات الرأسمالية ومؤشرات التقييم، بدلًا من الاكتفاء بمقارنة أسعار الأسهم قبل الإدراج وبعده.
وبالنسبة إلى سوق العملات المشفرة، يمكن للمستثمرين مراقبة تدفقات الأموال في صناديق Bitcoin المتداولة الفورية، والارتباط بين BTC ومؤشر Nasdaq، والاهتمام المفتوح في العقود الآجلة، ومعدلات التمويل، وسيولة العملات المستقرة. وإذا تعرضت أسهم التكنولوجيا والأصول المشفرة لضغوط في الوقت نفسه، فينبغي للمستثمرين أيضًا مراعاة الدولار الأمريكي وعوائد سندات الخزانة وتقلبات السوق الإجمالية لتحديد ما إذا كانت هناك محركات اقتصادية كلية مشتركة.
والأهم من ذلك، ينبغي للمستثمرين تجنب الخلط بين تحركات الأموال قصيرة الأجل والقيمة طويلة الأجل للشركة. فقد يؤدي الاكتتاب العام الأولي إلى ضغوط بيع في بعض الأصول لفترة قصيرة، لكن إذا لم تتغير طلبات الشركات المعنية وأرباحها وتدفقاتها النقدية بصورة جوهرية، فلا يعني تعديل السعر قصير الأجل بالضرورة تغير أطروحة الاستثمار طويلة الأجل. وعلى العكس، حتى إذا جذب اكتتاب عام أولي كبير رأس مال ضخمًا، فهذا لا يعني بالضرورة أن تقييم الشركة الجديدة منطقي. وعلى المدى الطويل، ستظل عوائد الاستثمار تعتمد على قدرة الشركة على تحويل نمو الإيرادات إلى أرباح وتدفقات نقدية مستدامة.
كيف تشارك في إبداء الاهتمام باكتتاب Anthropic (ANT) من خلال Gate IPO Access؟
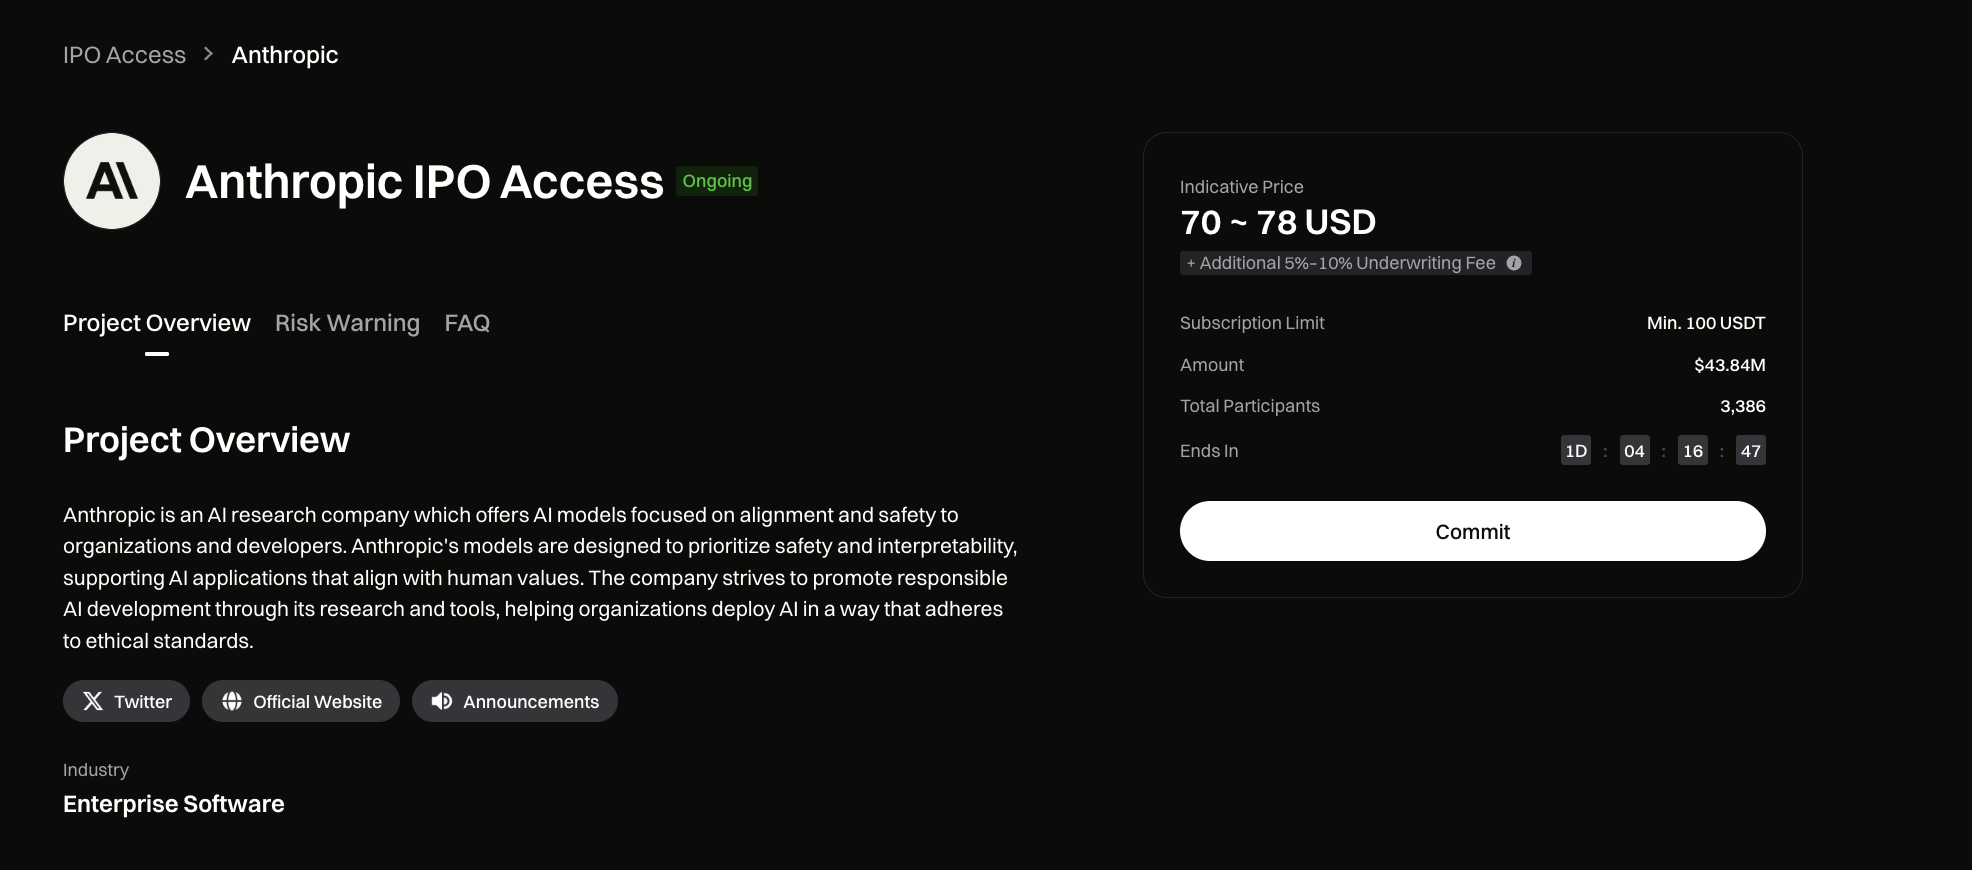
مع جذب اكتتاب Anthropic العام الأولي اهتمام السوق، لا يقتصر الأمر على إمكانية متابعة أداء السهم في السوق الثانوية بعد الإدراج، بل يمكن للمستثمرين أيضًا النظر في فرص المشاركة خلال مرحلة طرح السهم الجديد. وتتيح المرحلة 3 من Gate IPO Access إبداء الاهتمام باكتتاب Anthropic (ANT). ويمكن للمستخدمين تقديم طلبات الاكتتاب باستخدام USDT، وقد يحصلون على أسهم فعلية. وستُوزع الأسهم المخصصة بنجاح على حسابات أسهم المستخدمين في Gate. وبعد إدراج السهم، سيتمكن المستخدمون من تداوله من خلال قسم Gate Stocks، بما يربط بين طلب إبداء الاهتمام وتوزيع الأسهم والتداول في السوق الثانوية.
يتراوح سعر الاكتتاب المرجعي لإبداء الاهتمام هذا في Anthropic بين $70 و$78 للسهم. ويبلغ الحد الأدنى لمبلغ الاستثمار 100 USDT، بينما يبلغ الحد الأقصى 3,000,000 USDT. وتمتد فترة الاكتتاب من 12 نوفمبر 2026 الساعة 11:00 إلى 17 نوفمبر الساعة 17:00 (UTC+8). ومن المتوقع توزيع الأسهم وفتح التداول عليها في 19 نوفمبر. وتخضع الترتيبات الفعلية للإعلان النهائي. ويمكن للمستخدمين الوصول إلى الصفحة المعنية عبر [Finance - IPO Access] على موقع Gate أو عبر [Finance - New Listings - IPO Access] في التطبيق. ويجب على المستخدمين إكمال التحقق من الهوية عبر KYC قبل المشاركة.
يرجى ملاحظة أن إبداء الاهتمام لا يضمن تخصيص الأسهم نهائيًا. ويعتمد التخصيص الفعلي على طرح الاكتتاب العام الأولي، ومقدار التخصيص الذي تحصل عليه Gate في النهاية، ونسبة مبلغ اكتتاب كل مستخدم. وقد يحصل المستخدمون على تخصيص كامل أو جزئي أو لا يحصلون على أي تخصيص. وبعد نجاح التخصيص، ستفرض المنصة رسوم خدمة اكتتاب استنادًا إلى المبلغ التراكمي لاستثمار المستخدم. وتبلغ الرسوم 5% على الجزء الذي لا يتجاوز 50,000 USDT، و10% على المبلغ الزائد. ولن تُفرض رسوم الخدمة المقابلة على الجزء الذي لم يُخصص بنجاح، وستُعاد الأموال وفقًا للقواعد المعمول بها. وإذا لم تحصل المنصة في النهاية على أي تخصيص، فستقدم دعم فائدة سنوية بنسبة 10% وفقًا لقواعد الحملة. ولن تُدفع إعانة تقل عن 0.5 USDT لكل معاملة.
وبالنسبة إلى المستثمرين الذين يتابعون اكتتاب Anthropic العام الأولي، يوفر Gate IPO Access قناة للمشاركة في إبداء الاهتمام بسهم جديد باستخدام USDT. ومع ذلك، ينبغي للمستثمرين قبل المشاركة فهم المخاطر بالكامل، بما في ذلك حجز الأموال، وعدم اليقين بشأن التخصيص، ورسوم الاكتتاب، وتقلبات سعر السهم بعد الإدراج. وسعر الاكتتاب المرجعي ليس سعر الطرح النهائي. وقد يشهد السهم أيضًا تقلبات سعرية كبيرة أو سيولة غير كافية بعد الإدراج. وينبغي للمستثمرين تقييم مدى ملاءمة المشاركة استنادًا إلى قدرتهم على تحمل المخاطر.
الخلاصة
يعكس النقاش حول تحويل الأموال المرتبط باكتتاب Anthropic العام الأولي الأثر المحتمل لإدراج شركة تكنولوجيا ضخمة في هياكل تخصيص رأس المال في أسواق رأس المال. فقد يدفع طرح أسهم جديدة بقيمة عشرات المليارات من الدولارات بعض المستثمرين المؤسسيين إلى زيادة مخصصاتهم النقدية، أو خفض حيازاتهم الحالية من الأسهم، أو إعادة توزيع أوزان استثماراتهم ضمن قطاع الذكاء الاصطناعي. غير أن المبلغ الذي يتم جمعه في الاكتتاب العام الأولي لا يساوي الأموال التي تختفي نهائيًا من الأسواق المالية. إذ تنطوي إصدارات الأسهم الجديدة ومبيعات الأسهم الثانوية والاكتتابات الاستراتيجية على تدفقات أموال مختلفة، ويجب تقييم التأثير النهائي في سياق سيولة السوق.
وبالنسبة إلى الأسهم الأمريكية، قد لا يؤدي إدراج Anthropic إلى منافسة قصيرة الأجل على رأس المال فحسب، بل قد يغير أيضًا مراجع التقييم عبر سلسلة قطاع الذكاء الاصطناعي. وسيتمكن المستثمرون من مقارنة نماذج أعمال شركات النماذج الأساسية وموردي وحدات معالجة الرسومات ومنصات الحوسبة السحابية وشركات تطبيقات الذكاء الاصطناعي بصورة مباشرة أكثر. أما بالنسبة إلى الأصول المشفرة مثل Bitcoin، فسينتقل تأثير الاكتتاب أساسًا بصورة غير مباشرة من خلال الإقبال على المخاطرة وإعادة موازنة المحافظ والسيولة الكلية. وفي الوقت الحالي، لا يمكن عزو تحركات أسعار سوق العملات المشفرة ببساطة إلى احتياجات Anthropic التمويلية.
وعلى المدى الطويل، قد يؤدي الاكتتاب العام الأولي لشركة تكنولوجيا ضخمة إلى تركيز رأس المال الحالي وجذب رأس مال جديد إلى القطاع المعني في الوقت نفسه. ويتطلب تقييم أثره الفعلي الاهتمام بهيكل الطرح وحيازات المؤسسات وتدفقات الأموال في السوق والأداء التشغيلي للشركة، بدلًا من استخلاص النتائج من حجم الاكتتاب أو تحركات الأسعار قصيرة الأجل وحدهما. ولا تكمن أهمية إدراج Anthropic في مقدار رأس المال الذي قد تجتذبه فحسب، بل أيضًا في كيفية إعادة تقييم أسواق رأس المال للربحية طويلة الأجل للشركات المختلفة عبر سلسلة قطاع الذكاء الاصطناعي.
الأسئلة الشائعة
لماذا قد يؤدي اكتتاب Anthropic العام الأولي إلى تحويل الأموال؟
لأن الاكتتاب العام الأولي الكبير يتطلب من المستثمرين إعداد أموال اكتتاب كبيرة. وقد تبيع بعض المؤسسات أسهمًا قائمة أو تعدّل مخصصاتها لأصول أخرى لتوفير رأس المال للسهم الجديد، مما يخلق ضغوطًا قصيرة الأجل لإعادة تخصيص رأس المال.
كم يُتوقع أن يجمع اكتتاب Anthropic العام الأولي؟
تُظهر ترتيبات الطرح المحدّثة في 10 نوفمبر 2026 أن Anthropic تعتزم طرح 825 مليون سهم للعامة بسعر يتراوح بين $70 و$78 للسهم، بما يعادل حجم طرح عام محتمل يتراوح تقريبًا بين $57.75 مليار و$64.35 مليار. ولم يتحدد المبلغ النهائي بعد.
هل سيؤدي اكتتاب Anthropic العام الأولي إلى انخفاض سعر سهم NVIDIA؟
ليس بالضرورة. فقد يخفض بعض المستثمرين حيازاتهم من أسهم الذكاء الاصطناعي الأخرى لتخصيص رأس المال لـ Anthropic، لكن سعر سهم NVIDIA يتأثر أيضًا بعوامل مثل الطلب على وحدات معالجة الرسومات وتوقعات الأرباح والتقييم والبيئة الاقتصادية الكلية.
هل سيستنزف اكتتاب Anthropic العام الأولي الأموال من سوق Bitcoin؟
من الممكن حدوث إعادة تخصيص غير مباشرة لرأس المال، لكن لا توجد حاليًا أدلة كافية لإثبات تدفق أموال Bitcoin مباشرةً إلى اكتتاب Anthropic العام الأولي. كما يتأثر سعر Bitcoin بتدفقات صناديق ETF والرافعة المالية والسيولة الكلية.
هل يعني جمع مبلغ أكبر في الاكتتاب تأثيرًا أكبر في السوق؟
ليس بالضرورة. يعتمد التأثير على حجم الطرح ومصادر الأموال وسيولة السوق وهيكل المكتتبين. فإذا شارك رأس مال جديد كبير، فقد تكون الضغوط المباشرة على السوق الثانوية محدودة.
هل يعني تقييم Anthropic البالغ تريليون دولار أن على السوق استثمار المبلغ نفسه؟
لا. يعكس تقييم الشركة القيمة السوقية لجميع أسهمها، بينما يعتمد المبلغ الفعلي الذي يُجمع في الاكتتاب العام الأولي على عدد الأسهم المصدرة وسعرها. ولا ينبغي الخلط بين الأمرين.
هل سيغير إدراج Anthropic تقييمات أسهم الذكاء الاصطناعي؟
قد يحدث ذلك. إذ ستوفر Anthropic للسوق العامة مرجع تقييم مباشرًا لشركة نماذج أساسية، بما يتيح للمستثمرين إجراء مزيد من المقارنات بين نمو مطوري النماذج وربحيتهم وموردي الشرائح وشركات الحوسبة السحابية ومقدمي تطبيقات الذكاء الاصطناعي.
كيف يمكن للمستثمرين تحديد ما إذا كان تحويل الأموال إلى الاكتتاب قد حدث؟
يمكن للمستثمرين تحليل هيكل الاكتتاب وتدفقات الأموال في صناديق أسهم التكنولوجيا والتغيرات في حيازات المؤسسات وصافي تدفقات صناديق BTC المتداولة الفورية ومؤشرات السيولة الكلية. ومع ذلك، لا يكفي عادةً مؤشر واحد لإثبات الوجهة النهائية للأموال.