


GateUser-505646d6

币龄 1.6年
最高 VIP 等级 0
用户暂无简介
如果购买更多比特币实际上会让比特币金库公司对其股东的吸引力下降呢?
听起来很矛盾,但 K33 Research 对 Strategy 的最新分析恰恰提出了这个问题。
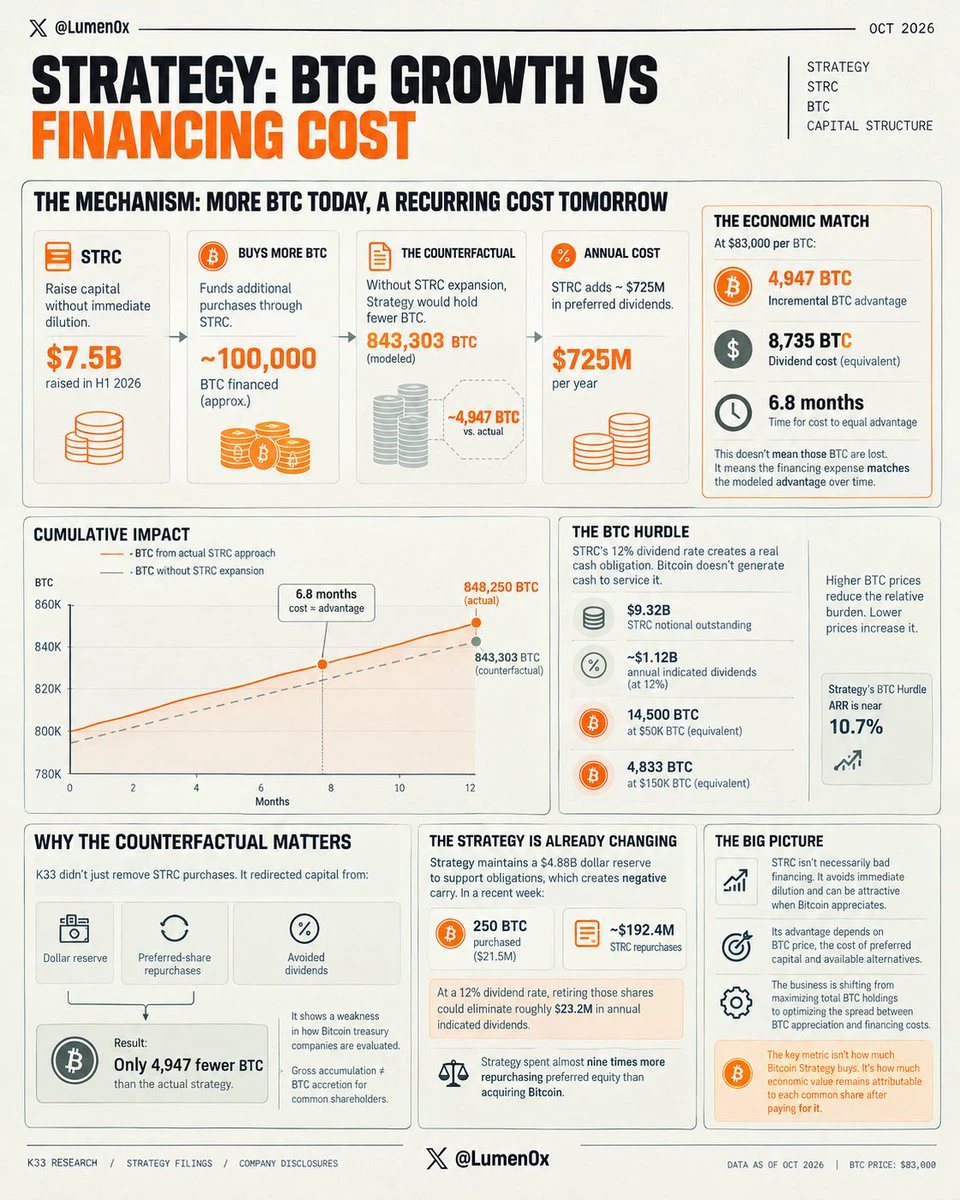
@Strategy持有 848,250 BTC。
但 K33 模拟了一种替代资本结构:如果 Strategy 不大举扩大其 STRC 优先股计划,将持有 843,303 BTC。
这仅相差 4,947 BTC。
然而,STRC 在 2026 年上半年筹集了约 75 亿美元,并帮助融资购买了近 100,000 BTC。
那么,这一优势究竟消失在哪里了?
——
⬢ 买入比特币的成本
STRC 允许 Strategy 筹集资金,而无需立即稀释 MSTR 普通股股东的权益。
听起来很有吸引力。
但与普通股不同,STRC 附带持续性的股息义务。
K33 估计,其扩张使年度优先股股息增加了约 $725M 。
按每枚 BTC 8.3 万美元计算:
- 增量 BTC 优势:4,947 BTC
- 年度增量股息成本:相当于 8,735 BTC
- 该成本达到这一优势所需的时间:6.8 个月
这并不意味着 Strategy 在七个月后会损失这些 BTC。
这意味着在该期间内,增量融资费用在经济上相当于模拟中的 BTC 优势。
——
⬢ 为什么反事实很重要
K33 并不是简单地移除 STRC 融资,再扣除相关的比特币购买量。
它假设 Str
- 1
截至目前,Ethereum 在 2026 年已发行近 800,000 ETH。
交易费用仅销毁了 16,525 ETH。
截至 10 月 9 日的供应账本显示:
- 总发行量:796,623 ETH
- 交易费用销毁量:16,525 ETH
- 所有销毁完成后的供应量净增:778,413 ETH
- 费用销毁量 / 发行量:2.07%
因此,即使计入费用销毁和其他形式的 ETH 销毁,Ethereum 的供应量今年仍上涨了约 0.64%。
这为更便宜区块空间背后的权衡之一提供了量化依据。
Ethereum 可以在降低交易成本的同时处理更多活动,但这些活动目前产生的费用还不足以抵消支付给验证者的大量 ETH 发行量。
有意义的比较并不只是交易数量或执行能力是否在增长。
而是使用这种容量的经济活动是否产生了足够的费用,以有意义地抵消发行量。
截至今年目前,交易费用销毁仅覆盖了 ETH 总发行量的约 2.1%。
这并不意味着 Ethereum 必须通缩,网络才能运行。但这确实意味着,在当前费用环境下,活动增加、费用上涨与 ETH 销毁增强之间的旧有关系已大幅减弱。
更多区块空间正在被消耗。
由此产生的发行量中,被销毁的比例却少得多。
Ethereum 的执行能力扩张速度超过了抵消其新增供应所需的费用需求。
ETH+3.44%
- 1
代币化曾意味着将资产上链。
国库券变成了代币。随后是股票。再后来是基金。
@Ondo 和 @BlackRock 现已迈出下一步。
Ondo 的智能投资组合将 BlackRock 设计的策略封装成可转让的单一代币:
• BLKHIon
• BLKDIGon
• BLKGRWon
每个代币都包含 6–9 只代币化 ETF。BlackRock 设定模型,Ondo 负责实施,篮子每季度再平衡。
证券 → 代币化证券 → 代币化基金 → 代币化投资组合
投资组合本身成为资产。
———
一个代币可以代表完整的投资授权
BLKHIon 以收益为重点。
BLKDIGon 大约由 70% 的股票和 30% 的固定收益及另类资产组成,其中通过 IBIT 配置了 3% 的比特币。
BLKGRWon 大约由 95% 的股票和 5% 的比特币组成。
通常,复制这些策略意味着买入每个仓位,并随着时间推移进行再平衡。
在这里,投资者持有一个代币,而其底层投资组合会发生变化。
BlackRock 设计资产配置。Ondo 负责执行和再平衡。
这些是由 Ondo Global Markets (BVI) Limited 发行的跟踪凭证,而不是 BlackRock ETF。持有人并不直接拥有底层 ETF 份额。
———
投资组合变化时,代币保持不变
对于 BLKDIGon,股票可能上涨,比特币可能涨得更快,而债券可能表
预测市场刚刚又创下了一个创纪录月份。
@Kalshi处理了:
• 607 亿美元合约交易量
• 147 亿美元支付额
• 3.457 亿笔交易
• 10 亿美元未平仓量
• 30 天交易量增长 57%
• 9 月 27 日创纪录的 32.4 亿美元单日交易量
但更重要的数字可能是 80.5%。
这是 Kalshi 9 月在已追踪预测市场交易量中的份额。
该行业正在快速增长。这种增长背后的活动却更加集中。
…
➥607 亿美元并不等于 607 亿美元的资本
Kalshi 的 607 亿美元代表合约名义金额。
实际支付金额约为 147 亿美元,而未平仓量约为 10 亿美元。
这些数字描述的是三种不同的情况:
• 607 亿美元合约交易量 = 周转额
• 147 亿美元支付额 = 用于购买合约的现金
• $1B 未平仓量 = 未结清头寸
将 607 亿美元与 $1B 未平仓量相比,可得约 60.7 倍的交易量/未平仓量。即使是支付额/未平仓量,也约为 14.7 倍。
分母是一个快照,而不是月度平均未平仓量,因此不应将这两个比率视为杠杆。
但这种关系仍然有用。
9 月以规模小得多的持续资本基础,产生了巨大的交易活动。
…
➥一个场所控制着五分之四的交易量
已追踪的 9 月活动大致如下:
• Kalshi:607 亿美元 | 80.5% 份额 | 10 亿美元未平仓量
• Polymarke
KALSHI+3.17%
POLYMARKET-0.13%
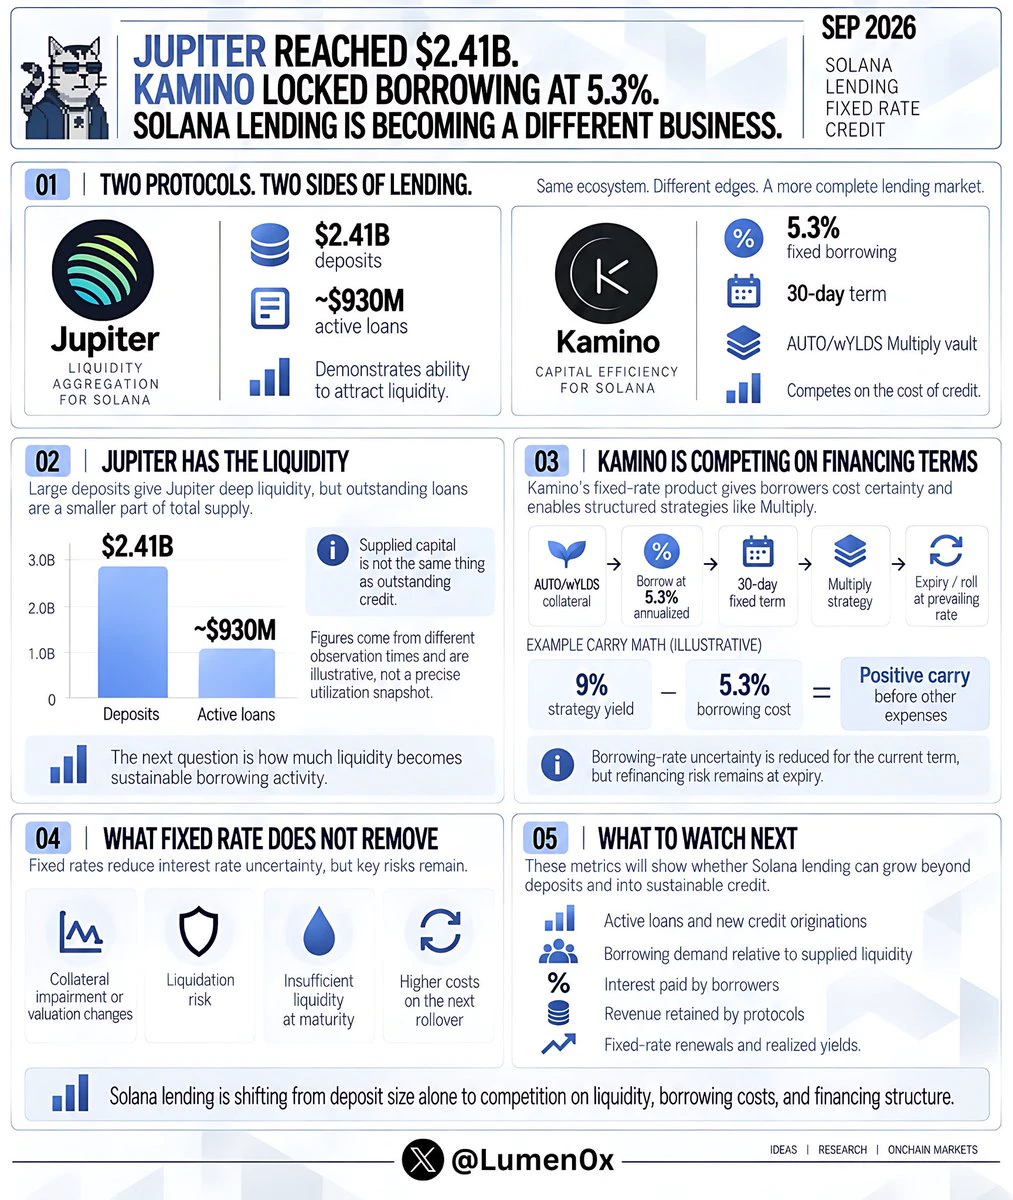
Jupiter Lend 的存款刚刚达到 24.1 亿美元。
大约在同一时间,Kamino 推出了一款借贷产品,以 5.3% 的利率提供固定借款。
两个 Solana 协议,两项进展,但我认为更有价值的比较在于,它们各自反映了借贷市场的什么情况。
Jupiter 正在吸引流动性。
Kamino 正在为借款人提供更多使用流动性的方式。
而这两者未必是同一种业务。
──────────
@JupiterExchange 于 9 月 22 日宣布了新的存款纪录,Jupiter Lend 达到 24.1 亿美元。
DeFiLlama 的另一项数据则显示,活跃贷款约为 9.3 亿美元。
这些数据来自不同的观测时间,因此我不会用它们来计算精确的利用率。但它们说明了借贷排行榜往往会掩盖的一点。
存款能告诉你一个协议可以吸引多少资金。
贷款则能告诉你借款人实际将其中多少资金投入使用。
一笔 $1M 存款会增加可用流动性,但不会自动创造更多 $1M 借款需求、利息收入或协议收入。
Jupiter 已经证明了自己能够大规模吸引资金。
借贷业务的经济效益取决于这些资金到位后会发生什么。
──────────
@KaminoFinance 正在从另一个角度进入市场。
其新的 Fixed Rate Multiply 金库由 Figure 和 HastraFi 开发,允许用户以 AUTO/wYLDS 策略作为
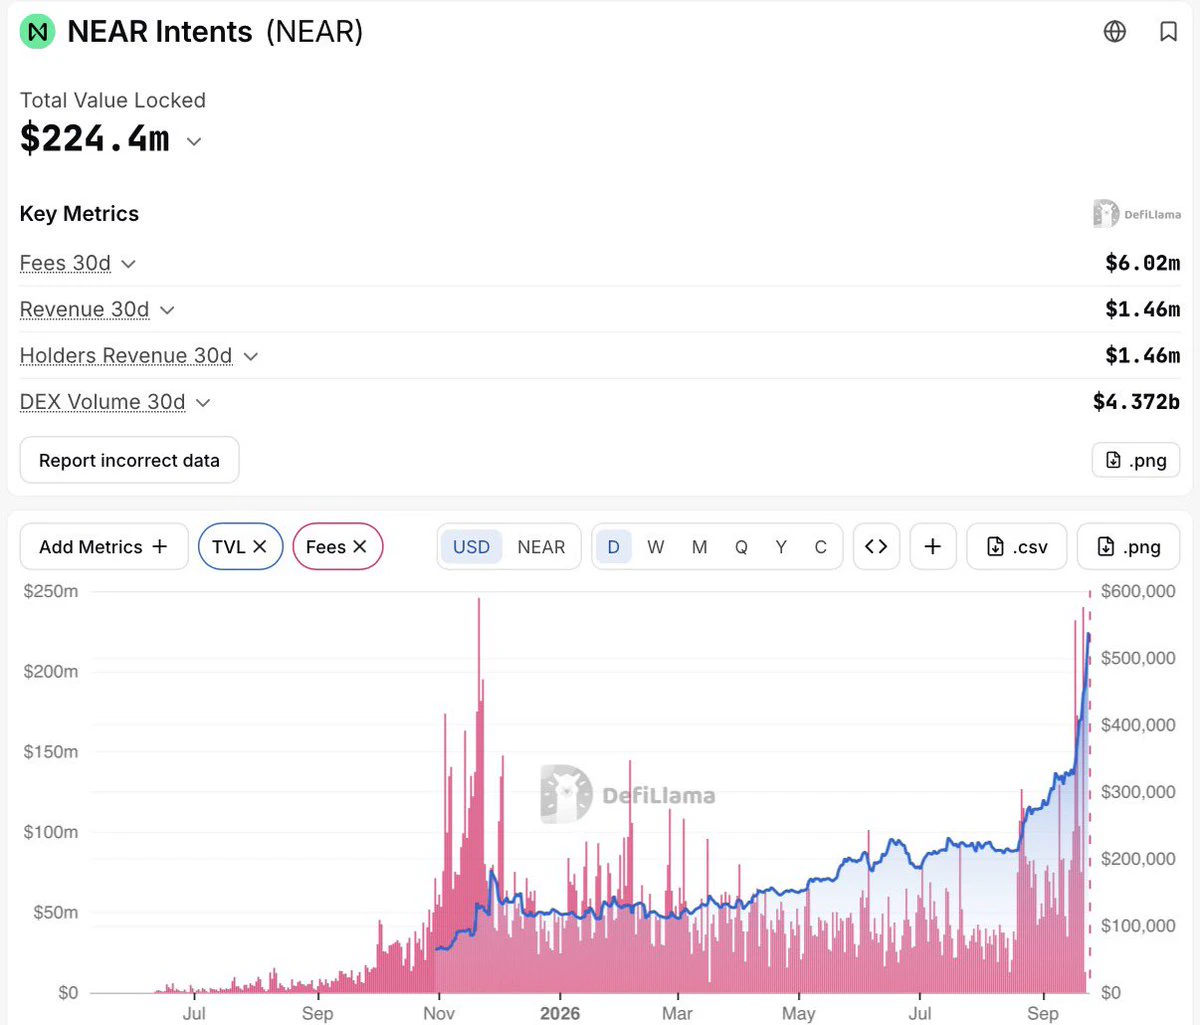
已有超过 $30B 通过 NEAR Intents 完成兑换。
仅最近一周就贡献了 14.1 亿美元。
以下是具体情况:
- 历史累计:305 亿美元
- 最近 30 天:43.7 亿美元
- 最近七天:14.1 亿美元
也就是说,月度交易量约有三分之一集中在短短一周内完成。
这相当于每天约 $201M ,而此前 23 天合计约为 $129M 。
@NEARProtocol 经常因其 AI 叙事而受到讨论。与此同时,其兑换基础设施也创造了这样的数据。
现在,这并不能告诉我们有多少次兑换来自 AI 代理。但说实话,$30B 的累计交易量无需 AI 标签也值得关注。
我喜欢这里有一个可以通过实际使用情况来评判的产品。而现在,这种使用正在增加。
仅最近一周就贡献了 14.1 亿美元。
以下是具体情况:
- 历史累计:305 亿美元
- 最近 30 天:43.7 亿美元
- 最近七天:14.1 亿美元
也就是说,月度交易量约有三分之一集中在短短一周内完成。
这相当于每天约 $201M ,而此前 23 天合计约为 $129M 。
@NEARProtocol 经常因其 AI 叙事而受到讨论。与此同时,其兑换基础设施也创造了这样的数据。
现在,这并不能告诉我们有多少次兑换来自 AI 代理。但说实话,$30B 的累计交易量无需 AI 标签也值得关注。
我喜欢这里有一个可以通过实际使用情况来评判的产品。而现在,这种使用正在增加。
预测市场开始显得相当拥挤。
流动性却并非如此。
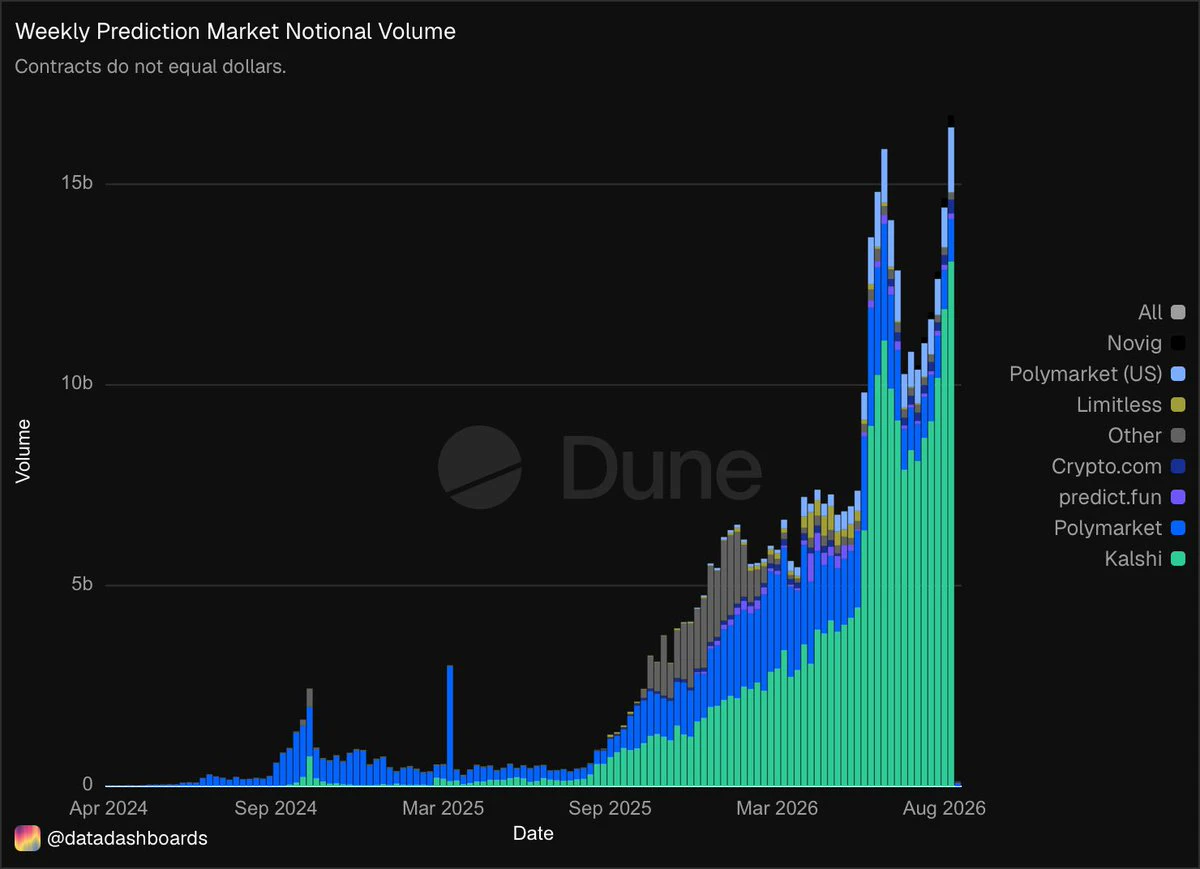
NFL 揭幕周末期间,预测市场的交易量创下 58.3 亿美元的纪录。
@Kalshi 单独就占了其中的 48.9 亿美元。
这大约占总额的 84%。
与此同时,@Polymarket 周日的交易量约为 $404M 。
有趣的是,这与竞争格局大不相同。
目前大约有 16 个预测市场平台在争夺用户。
Kalshi。
Polymarket。
DraftKings。
FanDuel。
Robinhood。
Coinbase。
Underdog。
以及许多规模较小的竞争者。
它们在广告、注册奖金、名人和促销活动上投入巨资,以争取同一批用户。
从外部来看,这像是一个日益分散的市场。
但实际交易活动仍然高度集中。
这很重要,因为预测市场存在流动性飞轮。
更大的交易量通常意味着:
- 更好的流动性
- 更低的价差
- 更好的执行
- 更有用的价格
- 更充分的理由让交易者留下来
这进而会吸引更多流动性。
因此,如今推出另一个预测市场其实已经不再是难点。
难的是让足够多的交易者在同一时间进入同一批市场。
NFL 周末让这一点变得非常明显。
现在可供交易事件合约的地方可能比以往任何时候都多。
但此刻,仍有大量资金选择同一个地方。
KALSHI+3.17%
POLYMARKET-0.13%
- 1
Schwab 正在将其加密货币菜单从 2 种资产扩展至 5 种。
BTC 和 ETH 于 5 月上线。现在 SOL、AVAX 和 LINK 即将加入。
这份五资产菜单揭示了:
BTC → 货币资产
ETH → 智能合约结算
SOL → 替代性高吞吐执行
AVAX → 应用专用基础设施
LINK → 预言机基础设施
Schwab 并不打算复制拥有数千种代币的加密货币交易所。
它正在构建经过筛选的加密货币配置。
该公司表示,这些新增资产基于“符合客户需求的成熟加密货币”。Schwab 拥有 3900 万个活跃经纪账户,客户资产超过 $13T 。
这使得下一次上市比当前这三种资产更值得关注。
如果 Schwab 继续扩展,其筛选流程将成为观察 TradFi 认为哪些加密资产具备投资价值的有用指标:充足的流动性、成熟的需求、机构熟悉度,以及在更广泛数字资产栈中的明确角色。
这五种资产并非随机选择。
它们开始呈现出一种投资组合架构。
Schwab 并不是在上架加密货币,而是在定义哪些加密货币属于经纪账户。
高 DEX 交易量在信息图表上看起来很 impressive,直到你问一个更重要的问题:这些活动中究竟有多少真正转化为了协议收入?
Uniswap、Aerodrome、Raydium 和 PancakeSwap 经常按交易活动跻身最大 DEX 之列,但交易量本身几乎无法说明协议或其代币持有者保留了多少经济价值。
更好的分析框架是将其区分为:
– 交易量:发生了多少交易
– 费用:交易者支付了什么
– 收入:协议实际保留了什么
– LP 经济效益:扣除逆向选择和其他成本后还剩什么
最后这一点经常被忽视。
在 Uniswap v3 等 AMM 中,当链上价格与外部市场出现偏差时,套利者会持续与池子进行交易。LVR 衡量的是相对于持续再平衡投资组合而言,由此给 LP 带来的成本。研究发现,在许多大型 Uniswap 池中,套利损失可能超过 LP 费用。
因此,经济循环并不只是“交易量越大 = 价值越高”。
交易者创造交易量。套利者从过时的价格中提取价值。LP 承担逆向选择成本。只有当协议的费用结构能够保留足够的收入时,协议才能捕获有意义的价值。
这正是 DEX 代币需要接受审视的地方。
一个处理数十亿交易量、却只保留一小部分费用且 LP 经济效益疲弱的协议,可能拥有令人印象深刻的使用指标,却未必能实现同样令人印象深刻的价值累积。
下一批 DEX 获胜者未必是交易量最大的项目。
它们将是那
- 1
➥ 比特币整个星期都处于 $60K - $64K range 区间,卖方耗竭程度处于历史低位,这就是当时的布局。
向$70K was的移动确认了这一点。
卖方的库存耗尽了。价格找到了上行阻力最小的路径。这类走势通常就是这样演变的。
我不太确定的是接下来会发生什么。
– 调整后卖方风险比为 20.23%
– 净已实现盈亏 7 日 SMA 飙升
– 过去 30 天现货净流量为正,达到 $556M over 30 days,其中仅过去 24 小时就有 $233M in。
获利持有者正以加速的速度在这轮上涨中卖出。
这本身并不一定看跌。但这意味着,只有当需求足够深厚、能够吸收即将进入市场的供应时,这一走势才会延续。
状态评分突破 60%,使短期判断保持看涨。
随着获利了结加剧,这种信念能否维持,完全取决于买方是否有足够力量承接。
目前,动能暂且占据有利位置。
但数据尚未发出明确的全面转强信号。
BTC+1.13%
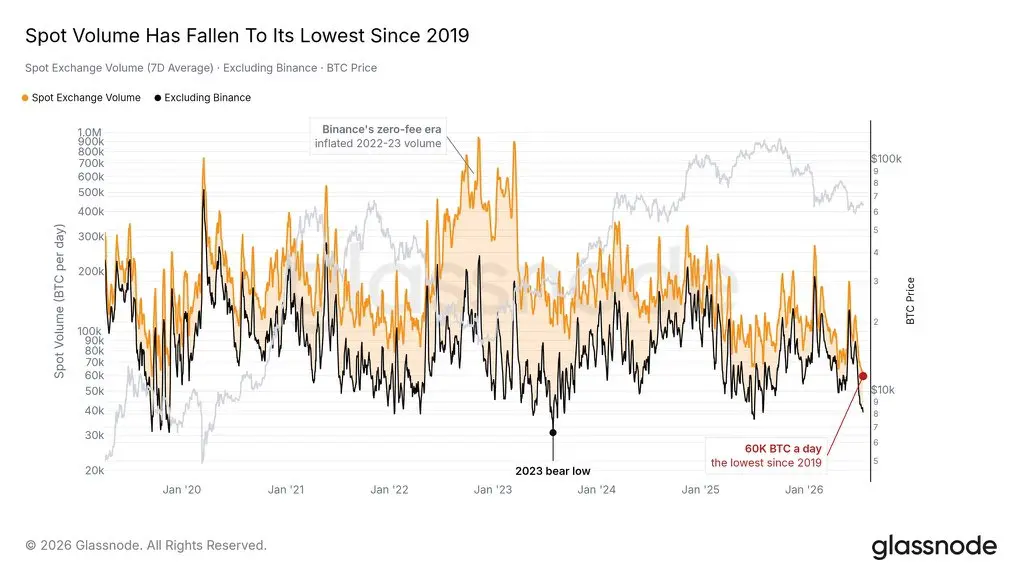
比特币的价格和比特币的参与度讲述的是两种不同的故事。
价格表现得相当稳健。
但活动没有。
有几组数据点格外突出:
• 现货交易量处于自 2019 年以来的最低水平
• 现货 ETF 需求仍然偏弱
• 交易所资金流入流出持续降温
• 自 2 月以来,期货基差一直低于美国 2 年期国债收益率
这是一种市场并没有崩溃的阶段。
它只是没有吸引到同等水平的资金或交易活动。
结果是一个被证明具有韧性的市场,但目前还没有得到更广泛的重新参与。
这种背离值得持续跟踪,因为可持续的扩张往往会让价格和参与度都上升,而不只是其中一个。
价格表现得相当稳健。
但活动没有。
有几组数据点格外突出:
• 现货交易量处于自 2019 年以来的最低水平
• 现货 ETF 需求仍然偏弱
• 交易所资金流入流出持续降温
• 自 2 月以来,期货基差一直低于美国 2 年期国债收益率
这是一种市场并没有崩溃的阶段。
它只是没有吸引到同等水平的资金或交易活动。
结果是一个被证明具有韧性的市场,但目前还没有得到更广泛的重新参与。
这种背离值得持续跟踪,因为可持续的扩张往往会让价格和参与度都上升,而不只是其中一个。
BTC+1.13%
长期持有合约(perp)仓位的交易者往往会看到资金费率成本越累越多,即使这笔交易是对的。
这就是为什么 @grvt_io 的稳定资金(Stable Funding)格外突出。更可预测的资金费率成本让你更容易在信心中持有并管理仓位。
与此同时,GRVT Earn 会让你的闲置余额产生收益,因此你的资金不会闲置无用。
用一部分交易,用其余部分赚取收益,而且无需在平台之间移动资金。
这就是为什么 @grvt_io 的稳定资金(Stable Funding)格外突出。更可预测的资金费率成本让你更容易在信心中持有并管理仓位。
与此同时,GRVT Earn 会让你的闲置余额产生收益,因此你的资金不会闲置无用。
用一部分交易,用其余部分赚取收益,而且无需在平台之间移动资金。
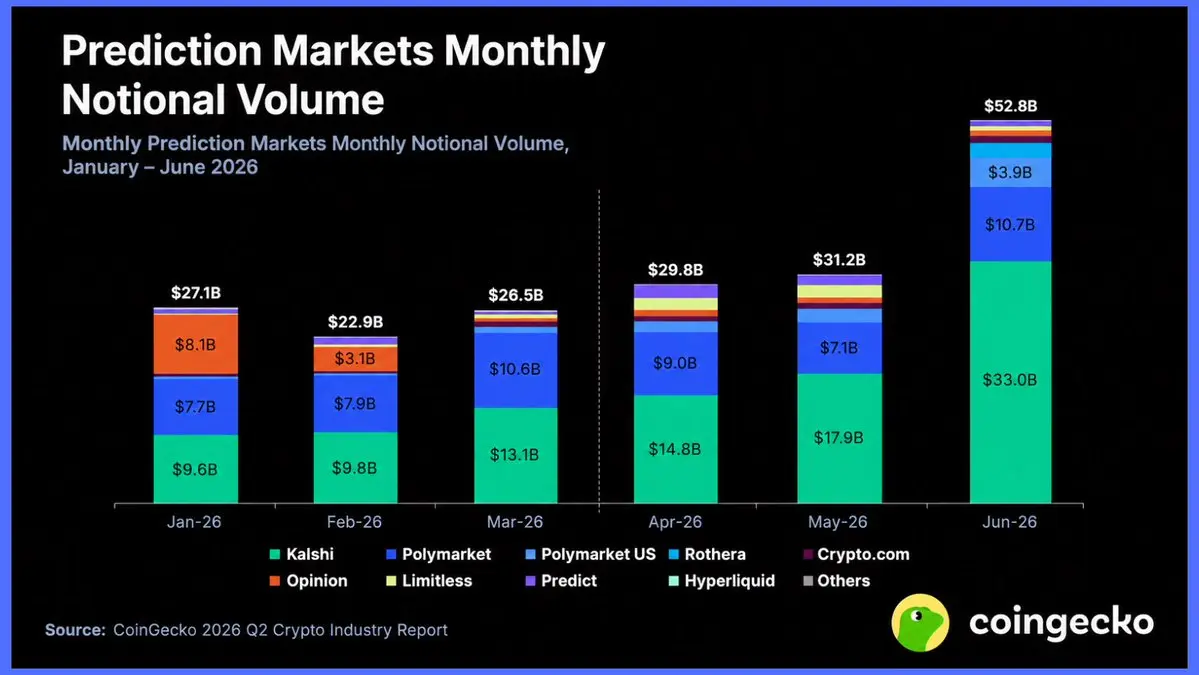
从 2026 年第一季度到第二季度。一季度。
➤ 预测市场交易量:1,138 亿美元,上涨 48.7%
➤ 前 10 大 CEX 现货交易量:19500亿亿美元,下跌 27.9%
该季度,其他加密领域均出现收缩。
永续合约期货下跌了 10%。
稳定币下跌 1.6%,自 2023 年以来首次下滑。
预测市场则反向走高。
这只是一个季度的背离,并非尚未形成趋势。
这么早就称其为“反周期”是一种主张,而非结论。
检验很简单。
它能否再持续两个季度,还是现货交易量一回升就立刻崩塌?
如果在现货反弹期间预测市场交易量继续攀升,那才是真正的信号。
在此之前,这只是一个数据点披着论点的外衣。
➤ 预测市场交易量:1,138 亿美元,上涨 48.7%
➤ 前 10 大 CEX 现货交易量:19500亿亿美元,下跌 27.9%
该季度,其他加密领域均出现收缩。
永续合约期货下跌了 10%。
稳定币下跌 1.6%,自 2023 年以来首次下滑。
预测市场则反向走高。
这只是一个季度的背离,并非尚未形成趋势。
这么早就称其为“反周期”是一种主张,而非结论。
检验很简单。
它能否再持续两个季度,还是现货交易量一回升就立刻崩塌?
如果在现货反弹期间预测市场交易量继续攀升,那才是真正的信号。
在此之前,这只是一个数据点披着论点的外衣。
热门话题
#美国9月PPI大超预期
91.35k 浏览量1.9k 人讨论中
#GateWCTCS9全球交易赛
37.87k 浏览量6.45k 人讨论中
#Gate两大币种合约成交额跻全球前三
53.8k 浏览量1.6k 人讨论中
#沃什IMF讲话
62.4k 浏览量836 人讨论中
#比特币短线站上8.2万美元
303 浏览量667 人讨论中
#美股存储板块跌幅扩大
51.26k 浏览量569 人讨论中
#韩国KOSPI大涨3.3%
47.29k 浏览量1.93k 人讨论中
#特斯拉Roadster带火Meme币
102.23k 浏览量7.43k 人讨论中
#加密市场情绪转向贪婪
19.01k 浏览量179 人讨论中
#NEAR大涨近10%
37.96k 浏览量954 人讨论中