#BTCETFOutflowsContinue 🔎
Bitcoin ETF 资金流出引发了一个问题:机构资本是否正在对 Bitcoin 失去信心?美国现货 Bitcoin ETF 在一周内净流出约 8.7 亿美元,机构需求疲软和宏观经济不确定性加剧了抛售压力。
这一进展尤其值得关注,因为现货 Bitcoin ETF 已成为传统金融机构、资产管理公司和专业投资者获取 Bitcoin 敞口的主要渠道之一。然而,必须明确一个关键区别:ETF 资金流出并不自动意味着机构正在抛弃 Bitcoin;相反,这表明在相关期间,资金净流出了这些特定投资工具。
8.7 亿美元这个问题的答案是什么?
11 月 2 日至 11 月 5 日期间,美国现货 Bitcoin ETF 累计净流出约 8.698 亿美元。每日情况如下:11 月 2 日净流出 3.986 亿美元,11 月 3 日净流出 1.156 亿美元,11 月 4 日净流入 7460 万美元,11 月 5 日净流出 4.302 亿美元。
最重要的细节是,市场在 11 月 2 日和 11 月 5 日均出现大量资金流出,中间只有一天资金流入——这清楚地表明机构需求正承受巨大压力。
不过,情况有了更新。11 月 6 日的数据指向又一次大规模资金流出;一项追踪数据报告称资金流出约 4.119 亿美元,部分基金的报告仍未公布。其他汇总数据显示,每周总流出约为 12.8 亿美元。换言之,8.7 亿美元指的是 11 月 2 日至 5 日的情况,并非每周最终总额。
投资者为何撤资?
原因并非单一;至少有五个突出因素。
首先是对美联储利率的预期。10 月就业报告高于预期——新增就业岗位 165,000 个,而预期为 65,000 个,失业率降至 4.1%——这改变了市场对货币政策的预期。这削弱了市场对近期宽松政策的预期。如果利率在更长时间内维持高位,融资成本就会上升,风险偏好会减弱,以美元计价的资产会更具吸引力,投机性投资会面临压力,投资组合经理也可能减少对波动性资产的敞口。虽然这种关系并非严格的机械关系,但其方向具有重要意义。
其次,机构投资者正变得更加挑剔。虽然 ETF 为传统投资者提供了便捷的投资渠道,但机构没有义务无限期持有 Bitcoin。它们会根据投资组合风险限额、波动性、宏观经济预期、投资授权、流动性需求,以及相对于股票、债券和大宗商品的表现进行调整。即使长期前景仍然乐观,它们也可能在波动性飙升时削减持仓。
第三,科技股和加密货币正在同步遭到抛售。11 月 5 日,Bitcoin 下跌约 5.6%,纳斯达克指数下跌 5.5%,半导体指数跌幅更大。机构越来越多地将 Bitcoin 视为更广泛风险资产组合的一部分;因此,当科技股遭遇抛售时,杠杆投资者和投资组合经理也可能减少加密货币持仓。
第四,杠杆头寸加剧了波动性。在 11 月 5 日至 6 日的抛售期间,24 小时内约有价值 8.8 亿美元的加密货币杠杆头寸遭到清算,其中绝大多数是多头头寸。随着价格下跌,多头头寸接近清算线;交易所触发自动平仓,由此产生的强制卖出加大了下行压力,而更低的价格又会引发更多清算。这种“清算螺旋”可能导致 Bitcoin 价格下跌速度远快于单靠现货市场抛售所造成的下跌。
第五个因素是政治和监管方面的不确定性。加密货币监管、税收、交易所监督以及数字资产未来监管方式的不明朗,都会削弱投资者信心——尽管这并非唯一的解释。
拼图中最关键的一块是否在 BlackRock 手中?
11 月 6 日的数据揭示,某只大型基金出现了显著资金流出:BlackRock 的基金流出 4.03 亿美元,而 Fidelity 的基金则流入 4280 万美元;与此同时,Bitwise、ARK 和 Grayscale 分别流出 2050 万美元、2010 万美元和 1110 万美元。这些数据最初基于尚未完整的基金报告,之后仍可能进一步修正。
一个关键观察是,规模最大的几只基金走势分化——一只大幅流出,另一只则录得资金流入。这表明投资者并未同时抛弃所有 Bitcoin 相关产品;相反,他们可能在不同基金之间重新配置资本,或调整持仓以满足特定的投资组合要求。
BlackRock 的基金自 2024 年 1 月推出以来,已吸引大量累计净流入,因此,相比从规模较小的基金中一次性撤资,该基金持续出现资金流出更值得关注。不过,单个交易时段——甚至两个交易时段——都不足以证明出现了结构性转变。真正重要的是这一趋势是否持续数周,以及总管理资产是否随这些净流出同步下降。
ETF 资金流出是否真的意味着 Bitcoin 被卖出?
这是最关键的技术问题之一。现货 Bitcoin ETF 通常直接持有 Bitcoin。当投资者赎回 ETF 份额,导致基金出现净流出时,根据产品的结算结构,基金的申购和赎回机制可能会促使其出售 Bitcoin 或减少标的持仓。因此,持续的净流出可能成为 Bitcoin 市场抛售压力的来源。
然而,ETF 资金流数据并未涵盖所有机构活动。机构可能直接从交易所购买 Bitcoin,公司可能将其纳入财库,投资者可能通过私募基金持有 Bitcoin,也可能通过衍生品建立头寸,资金还可能在不同类型的产品之间转移。虽然 ETF 资金流出是需求的重要指标,但它并不能完整衡量机构对 Bitcoin 的持有情况。
价格说明了什么?三种情景又意味着什么?
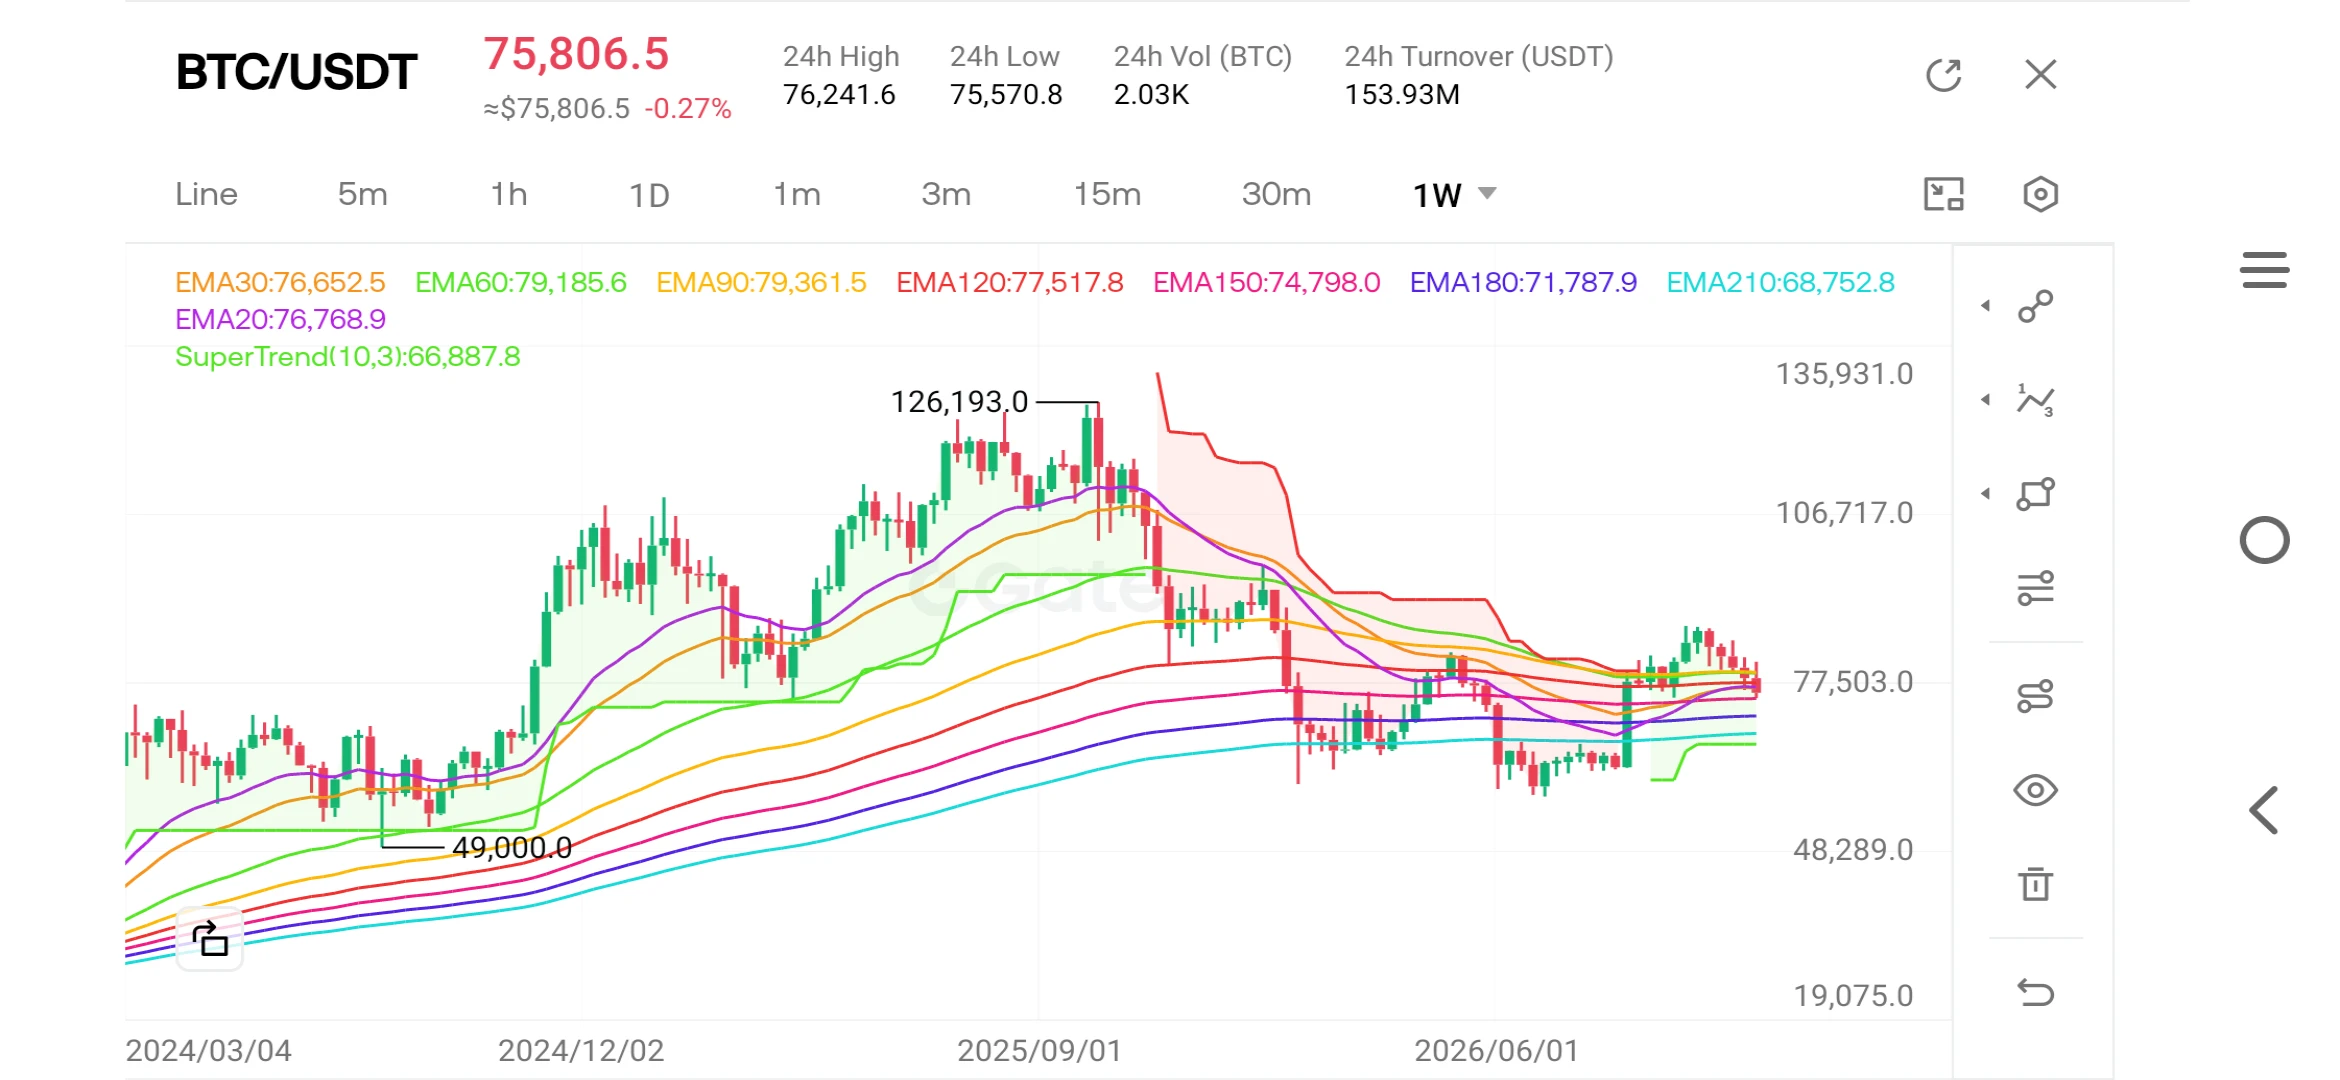
ETF 资金流出与价格结构恶化同时发生。11 月 5 日,Bitcoin 大幅下跌至 $76,000 附近;11 月 6 日,价格短暂跌破 $75,000,随后回升至约 $75,800。相比本周早些时候约 $80,700 的水平,这代表着明显下跌。
关键参考价位如下:$80,000–$81,000 为近期阻力位;$77,000–$78,000 为反弹阻力位;$75,000–$76,000 为重要的短期支撑位;$73,000 大致与 200 日移动平均线相吻合;$71,000–$72,000 则是值得关注的潜在下行区间。这些并非有保证的支撑位或阻力位,而是参考点。要实现可持续复苏,需要出现四项变化:Bitcoin 重回 $78,000–$80,000 区间;ETF 连续多个交易时段录得稳定的净流入;衍生品杠杆和强制清算减少;全球流动性改善,同时利率前景更加有利。如果 ETF 资金持续流出而 Bitcoin 价格上涨,那么这轮复苏就不太令人信服,因为这意味着现货市场的机构需求仍然疲软。相反,如果 ETF 资金流入恢复而价格横盘交易,则可能表明潜在需求有所改善。
Ethereum 同样承压,11 月 2 日至 5 日期间 ETF 总流出约 2.719 亿美元。Bitcoin 和 Ethereum 合计流出接近 11.4 亿美元。这表明,市场压力可能反映了对数字资产整体需求下降,而非局限于单一产品。不过,Bitcoin 和 Ethereum 的市场结构与投资逻辑各不相同:Bitcoin 主要被视为稀缺的数字货币资产,而 Ethereum 的价值则来自网络活动、去中心化金融(DeFi)、质押经济和智能合约基础设施。
目前有三种情景。第一种情景是机构需求回归,ETF 持续净流入,美联储政策预期转为利好,债券收益率趋于稳定,Bitcoin 收复关键阻力位——这可能为价格回升至 $80,000–$85,000 区间铺平道路。第二种情景是长期盘整——资金流出逐渐收窄但并未逆转;Bitcoin 守住 $73,000–$76,000 区间,机构保持谨慎,宏观不确定性持续,价格可能在支撑位和阻力位之间剧烈震荡、横盘波动。第三种情景是机构抛售加剧,资金流出持续数周,Bitcoin 跌破主要支撑位,清算加速,美元进一步走强,收益率维持高位,$70,000 成为重要的心理关口。
目前,谨慎行事更为稳妥。ETF 资金流出、价格下跌、衍生品市场清算以及围绕美联储的不确定性,共同构成了短期负面环境。然而,单周 ETF 资金流为负,并不能推翻 Bitcoin 的长期逻辑。
值得关注的关键指标包括美联储利率、美元指数(DXY)、2 年期和 10 年期美国国债收益率、核心通胀,以及 ETF 资金流的多周趋势。仅凭价格无法看清全貌;必须结合机构资金流和流动性状况进行解读。
本文内容仅供参考,不构成投资建议。
#GateSquareTradingChallenge #WCTCS9 #ShareWeekly
$BTC $ETH
Bitcoin ETF 资金流出引发了一个问题:机构资本是否正在对 Bitcoin 失去信心?美国现货 Bitcoin ETF 在一周内净流出约 8.7 亿美元,机构需求疲软和宏观经济不确定性加剧了抛售压力。
这一进展尤其值得关注,因为现货 Bitcoin ETF 已成为传统金融机构、资产管理公司和专业投资者获取 Bitcoin 敞口的主要渠道之一。然而,必须明确一个关键区别:ETF 资金流出并不自动意味着机构正在抛弃 Bitcoin;相反,这表明在相关期间,资金净流出了这些特定投资工具。
8.7 亿美元这个问题的答案是什么?
11 月 2 日至 11 月 5 日期间,美国现货 Bitcoin ETF 累计净流出约 8.698 亿美元。每日情况如下:11 月 2 日净流出 3.986 亿美元,11 月 3 日净流出 1.156 亿美元,11 月 4 日净流入 7460 万美元,11 月 5 日净流出 4.302 亿美元。
最重要的细节是,市场在 11 月 2 日和 11 月 5 日均出现大量资金流出,中间只有一天资金流入——这清楚地表明机构需求正承受巨大压力。
不过,情况有了更新。11 月 6 日的数据指向又一次大规模资金流出;一项追踪数据报告称资金流出约 4.119 亿美元,部分基金的报告仍未公布。其他汇总数据显示,每周总流出约为 12.8 亿美元。换言之,8.7 亿美元指的是 11 月 2 日至 5 日的情况,并非每周最终总额。
投资者为何撤资?
原因并非单一;至少有五个突出因素。
首先是对美联储利率的预期。10 月就业报告高于预期——新增就业岗位 165,000 个,而预期为 65,000 个,失业率降至 4.1%——这改变了市场对货币政策的预期。这削弱了市场对近期宽松政策的预期。如果利率在更长时间内维持高位,融资成本就会上升,风险偏好会减弱,以美元计价的资产会更具吸引力,投机性投资会面临压力,投资组合经理也可能减少对波动性资产的敞口。虽然这种关系并非严格的机械关系,但其方向具有重要意义。
其次,机构投资者正变得更加挑剔。虽然 ETF 为传统投资者提供了便捷的投资渠道,但机构没有义务无限期持有 Bitcoin。它们会根据投资组合风险限额、波动性、宏观经济预期、投资授权、流动性需求,以及相对于股票、债券和大宗商品的表现进行调整。即使长期前景仍然乐观,它们也可能在波动性飙升时削减持仓。
第三,科技股和加密货币正在同步遭到抛售。11 月 5 日,Bitcoin 下跌约 5.6%,纳斯达克指数下跌 5.5%,半导体指数跌幅更大。机构越来越多地将 Bitcoin 视为更广泛风险资产组合的一部分;因此,当科技股遭遇抛售时,杠杆投资者和投资组合经理也可能减少加密货币持仓。
第四,杠杆头寸加剧了波动性。在 11 月 5 日至 6 日的抛售期间,24 小时内约有价值 8.8 亿美元的加密货币杠杆头寸遭到清算,其中绝大多数是多头头寸。随着价格下跌,多头头寸接近清算线;交易所触发自动平仓,由此产生的强制卖出加大了下行压力,而更低的价格又会引发更多清算。这种“清算螺旋”可能导致 Bitcoin 价格下跌速度远快于单靠现货市场抛售所造成的下跌。
第五个因素是政治和监管方面的不确定性。加密货币监管、税收、交易所监督以及数字资产未来监管方式的不明朗,都会削弱投资者信心——尽管这并非唯一的解释。
拼图中最关键的一块是否在 BlackRock 手中?
11 月 6 日的数据揭示,某只大型基金出现了显著资金流出:BlackRock 的基金流出 4.03 亿美元,而 Fidelity 的基金则流入 4280 万美元;与此同时,Bitwise、ARK 和 Grayscale 分别流出 2050 万美元、2010 万美元和 1110 万美元。这些数据最初基于尚未完整的基金报告,之后仍可能进一步修正。
一个关键观察是,规模最大的几只基金走势分化——一只大幅流出,另一只则录得资金流入。这表明投资者并未同时抛弃所有 Bitcoin 相关产品;相反,他们可能在不同基金之间重新配置资本,或调整持仓以满足特定的投资组合要求。
BlackRock 的基金自 2024 年 1 月推出以来,已吸引大量累计净流入,因此,相比从规模较小的基金中一次性撤资,该基金持续出现资金流出更值得关注。不过,单个交易时段——甚至两个交易时段——都不足以证明出现了结构性转变。真正重要的是这一趋势是否持续数周,以及总管理资产是否随这些净流出同步下降。
ETF 资金流出是否真的意味着 Bitcoin 被卖出?
这是最关键的技术问题之一。现货 Bitcoin ETF 通常直接持有 Bitcoin。当投资者赎回 ETF 份额,导致基金出现净流出时,根据产品的结算结构,基金的申购和赎回机制可能会促使其出售 Bitcoin 或减少标的持仓。因此,持续的净流出可能成为 Bitcoin 市场抛售压力的来源。
然而,ETF 资金流数据并未涵盖所有机构活动。机构可能直接从交易所购买 Bitcoin,公司可能将其纳入财库,投资者可能通过私募基金持有 Bitcoin,也可能通过衍生品建立头寸,资金还可能在不同类型的产品之间转移。虽然 ETF 资金流出是需求的重要指标,但它并不能完整衡量机构对 Bitcoin 的持有情况。
价格说明了什么?三种情景又意味着什么?
ETF 资金流出与价格结构恶化同时发生。11 月 5 日,Bitcoin 大幅下跌至 $76,000 附近;11 月 6 日,价格短暂跌破 $75,000,随后回升至约 $75,800。相比本周早些时候约 $80,700 的水平,这代表着明显下跌。
关键参考价位如下:$80,000–$81,000 为近期阻力位;$77,000–$78,000 为反弹阻力位;$75,000–$76,000 为重要的短期支撑位;$73,000 大致与 200 日移动平均线相吻合;$71,000–$72,000 则是值得关注的潜在下行区间。这些并非有保证的支撑位或阻力位,而是参考点。要实现可持续复苏,需要出现四项变化:Bitcoin 重回 $78,000–$80,000 区间;ETF 连续多个交易时段录得稳定的净流入;衍生品杠杆和强制清算减少;全球流动性改善,同时利率前景更加有利。如果 ETF 资金持续流出而 Bitcoin 价格上涨,那么这轮复苏就不太令人信服,因为这意味着现货市场的机构需求仍然疲软。相反,如果 ETF 资金流入恢复而价格横盘交易,则可能表明潜在需求有所改善。
Ethereum 同样承压,11 月 2 日至 5 日期间 ETF 总流出约 2.719 亿美元。Bitcoin 和 Ethereum 合计流出接近 11.4 亿美元。这表明,市场压力可能反映了对数字资产整体需求下降,而非局限于单一产品。不过,Bitcoin 和 Ethereum 的市场结构与投资逻辑各不相同:Bitcoin 主要被视为稀缺的数字货币资产,而 Ethereum 的价值则来自网络活动、去中心化金融(DeFi)、质押经济和智能合约基础设施。
目前有三种情景。第一种情景是机构需求回归,ETF 持续净流入,美联储政策预期转为利好,债券收益率趋于稳定,Bitcoin 收复关键阻力位——这可能为价格回升至 $80,000–$85,000 区间铺平道路。第二种情景是长期盘整——资金流出逐渐收窄但并未逆转;Bitcoin 守住 $73,000–$76,000 区间,机构保持谨慎,宏观不确定性持续,价格可能在支撑位和阻力位之间剧烈震荡、横盘波动。第三种情景是机构抛售加剧,资金流出持续数周,Bitcoin 跌破主要支撑位,清算加速,美元进一步走强,收益率维持高位,$70,000 成为重要的心理关口。
目前,谨慎行事更为稳妥。ETF 资金流出、价格下跌、衍生品市场清算以及围绕美联储的不确定性,共同构成了短期负面环境。然而,单周 ETF 资金流为负,并不能推翻 Bitcoin 的长期逻辑。
值得关注的关键指标包括美联储利率、美元指数(DXY)、2 年期和 10 年期美国国债收益率、核心通胀,以及 ETF 资金流的多周趋势。仅凭价格无法看清全貌;必须结合机构资金流和流动性状况进行解读。
本文内容仅供参考,不构成投资建议。
#GateSquareTradingChallenge #WCTCS9 #ShareWeekly
$BTC $ETH