$GBPJPY $USDJPY $EURJPY
日元觉醒:日本的悄然收紧如何改写全球金融规则
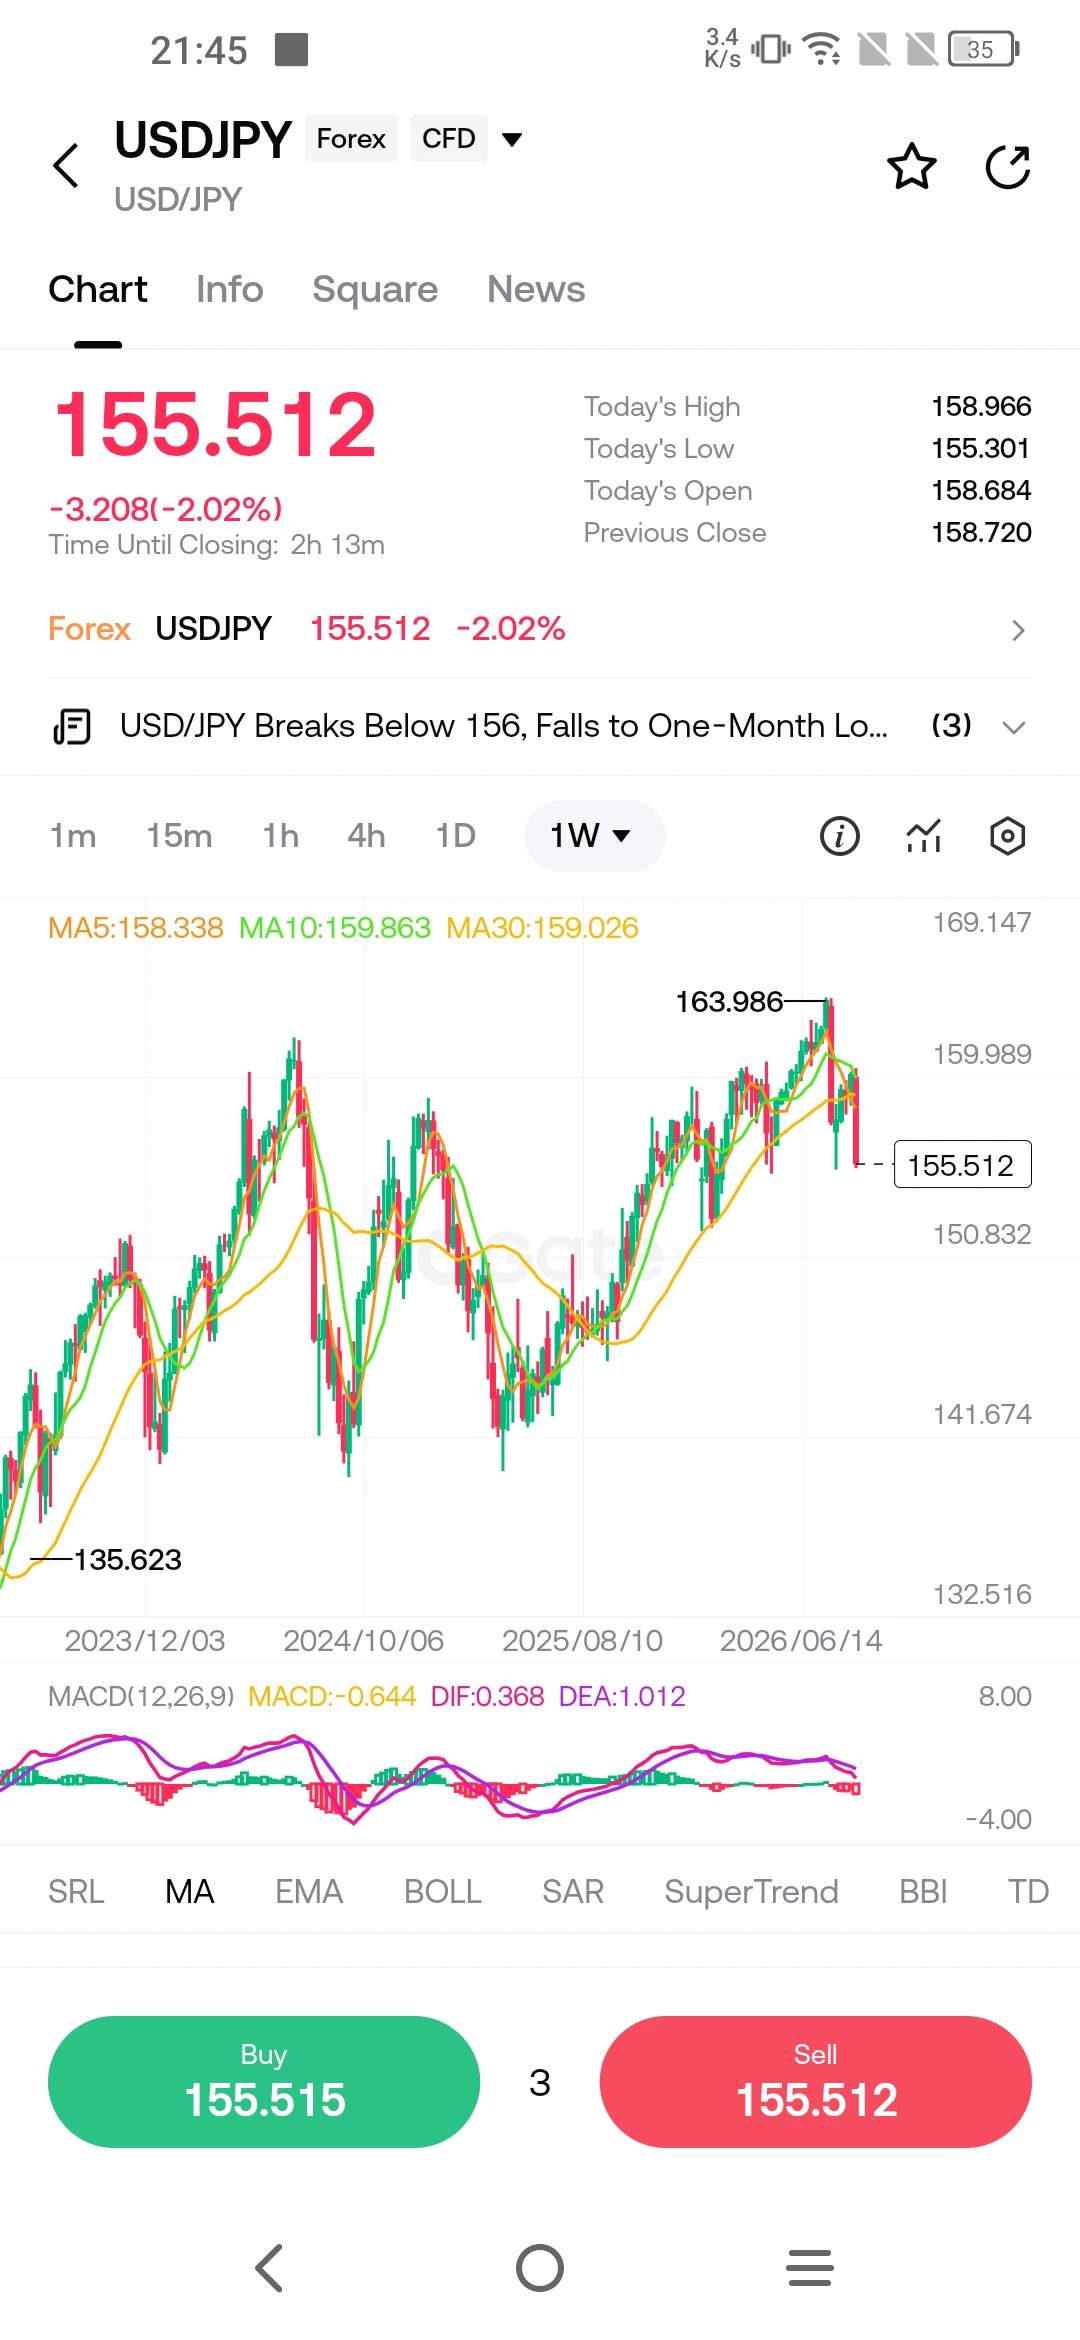
早上好。如果你是在伦敦交易大厅、纽约对冲基金办公室或新加坡资金交易台阅读本文,那么本周最值得关注的图表并不是标普 500 指数或布伦特原油价格,而是日元。在多年徘徊于使其成为全球最受欢迎融资货币的水平后,日元已展开一轮涨势,迫使各类资产的投资者重新审视长期以来的假设。本周,日元兑美元升至 2 月以来的最高水平,一度触及 152.89 日元兑 1 美元,随后稳定在 153.48 附近,这一走势甚至让经验丰富的市场参与者感到意外。此次转变背后存在一个简单却深刻的现实:日本央行已不再是过去那个异类。
在过去十年的大部分时间里,日本在全球金融架构中占据独特地位。它是一个拒绝实现政策正常化的经济体。当美联储、欧洲央行和英格兰银行为应对疫情后的通胀而加息时,日本央行却将政策利率维持在 -0.1%,坚持超宽松货币环境,使日元成为最容易借入的主要货币。这种分化催生了现代金融中最有利可图且最持久的交易之一:日元套利交易。投资者以接近零的成本借入日元,将所得资金兑换成收益率更高的货币,并赚取其中的利差。杰富瑞根据国际清算银行数据进行的分析显示,截至 3 月,跨境日元借款——套利交易的一个代理指标——达到创纪录的 360 万亿日元,约合 2.35 万亿美元。这是三十年来规模最大的套利交易累积,并成为全球风险偏好的基础支柱之一。
如今,这根支柱正承受压力。日本央行已将政策利率上调至 1.0%,市场预期几乎一致认为,在 9 月 18 日结束为期两天的会议时,央行将再次加息 0.25 个百分点至 1.25%。根据东京短资公司的数据,此次加息的概率为 97%,高于一个月前的 52%。更重要的是,彭博对 52 位经济学家的调查显示,每一位都预计 9 月将采取行动,近半数预计日本央行今后将每季度加息一次,这比此前每六个月加息一次的节奏大幅加快。终端利率预期已稳定在 1.75% 左右,这意味着 9 月之后还将加息三次。这并非边际调整,而是全球最重要融资货币的融资成本发生了根本性转变。
日元上涨已经引发了明显后果。“套利交易之所以脆弱,是因为此次平仓发生在日本央行甚至尚未实施市场预期的加息之前,”据路透社报道,Saxo 首席投资策略师 Charu Chanana 表示。“一些日元空头头寸已经被削减,但仓位看起来仍然很大,因此日元进一步走强可能会将杠杆的逐步降低转变为更快速且自我强化的平仓。”截至目前,9 月以来日元兑包括墨西哥比索和土耳其里拉在内的典型套利交易偏好货币已上涨近 5%。State Street 的 Masahiko Loo 表示,鉴于未平仓空头头寸规模庞大,进一步平仓可能会推动美元兑日元汇率跌向 140 多。
这对全球市场的影响既非假设,也并不遥远。当投资者借入日元为收益率更高的资产头寸提供资金时,日元升值会使这些贷款的偿还成本上升。如果日元升值足够迅猛,就可能迫使杠杆基金抛售这些资产以弥补损失,从而形成反馈循环,放大股票、债券和货币市场的波动。2024 年 8 月,日本央行加息令全球市场连续数日受到冲击,正是这一情况的体现。这一次的风险可以说更高。套利交易规模更大,仓位更加拥挤,地缘政治背景也更加脆弱。油价超过每桶 100 美元、美国与伊朗之间的冲突持续,以及美国通胀走势存在不确定性,都进一步加剧了风险。
然而,将这件事单纯描述为一场迫在眉睫的危机将是错误的。日元升值反映出更具建设性的一面:一个在通缩与停滞的困境中徘徊了一代人的经济体正在逐步实现正常化。日本消费者价格通胀一直高于日本央行 2% 的目标,根据近期政府数据,通胀率维持在 2.5% 至 3% 之间。日本央行承认其经济“已温和复苏”,但同时警告称,源于美国贸易政策的更高关税将影响出口。4 月至 6 月季度,实际 GDP 按年率计算增长 1.1%,连续第三个季度实现正增长,但私人消费和资本投资均有所走弱。日经 225 指数已创下历史新高,受到美联储近期降息及更广泛再通胀叙事的提振。
政治层面又增添了一层复杂性。首相石破茂即将辞职,执政的自民党正在举行党首选举,预计将有五名候选人参选。日本央行本身已将国内政治不确定性列为风险因素。这场党首选举的结果将影响未来数月的财政政策,也可能影响货币政策收紧的步伐。与此同时,美国表现出愿意与日本一道干预外汇市场的态度,正如 7 月日元跌至 40 年低点时所做的那样。美国财政部长 Scott Bessent 曾提到日本可能进一步干预汇市,欧洲央行决策者 Joachim Nagel 也表示,在某些情况下,协调行动可能受到欢迎。这种合作立场表明,主要经济体并不对日元走势漠不关心;如果无序波动威胁金融稳定,它们已准备采取行动。
未来几周,谨慎的观察者应关注什么?首先是日本央行 9 月 18 日的政策声明,以及植田行长随后举行的新闻发布会。措辞的重要性将不亚于利率决定本身。如果日本央行表示未来加息取决于数据并将逐步推进,日元可能会趋于稳定。如果暗示加息步伐将加快,套利交易平仓可能会加速。其次是全球股市的反应,尤其是美国股市,高估值科技股在很大程度上受益于廉价日元融资。第三是油价走势。如果布伦特原油价格维持在 100 美元以上,作为主要能源进口国的日本将面临更大的通胀压力,从而进一步强化收紧政策的理由。
更深层的事实是,日本提供免费资金的时代正在结束。多年来,日元套利交易一直充当全球风险资产的隐性补贴,使投资者能够廉价借款并在其他地方追逐回报。如今,这项补贴正在被撤回,不是突然撤回,而是稳步且有意地撤回。世界正在适应一个不再例外于货币正统规则的日本。这一调整能否顺利进行,将取决于政策制定者的智慧、市场的韧性,以及投资者是否愿意认识到格局已经改变。日元的觉醒并不是危机,而是一场修正。修正无论多么令人不适,都是市场重新发现均衡的方式。
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
日元觉醒:日本的悄然收紧如何改写全球金融规则
早上好。如果你是在伦敦交易大厅、纽约对冲基金办公室或新加坡资金交易台阅读本文,那么本周最值得关注的图表并不是标普 500 指数或布伦特原油价格,而是日元。在多年徘徊于使其成为全球最受欢迎融资货币的水平后,日元已展开一轮涨势,迫使各类资产的投资者重新审视长期以来的假设。本周,日元兑美元升至 2 月以来的最高水平,一度触及 152.89 日元兑 1 美元,随后稳定在 153.48 附近,这一走势甚至让经验丰富的市场参与者感到意外。此次转变背后存在一个简单却深刻的现实:日本央行已不再是过去那个异类。
在过去十年的大部分时间里,日本在全球金融架构中占据独特地位。它是一个拒绝实现政策正常化的经济体。当美联储、欧洲央行和英格兰银行为应对疫情后的通胀而加息时,日本央行却将政策利率维持在 -0.1%,坚持超宽松货币环境,使日元成为最容易借入的主要货币。这种分化催生了现代金融中最有利可图且最持久的交易之一:日元套利交易。投资者以接近零的成本借入日元,将所得资金兑换成收益率更高的货币,并赚取其中的利差。杰富瑞根据国际清算银行数据进行的分析显示,截至 3 月,跨境日元借款——套利交易的一个代理指标——达到创纪录的 360 万亿日元,约合 2.35 万亿美元。这是三十年来规模最大的套利交易累积,并成为全球风险偏好的基础支柱之一。
如今,这根支柱正承受压力。日本央行已将政策利率上调至 1.0%,市场预期几乎一致认为,在 9 月 18 日结束为期两天的会议时,央行将再次加息 0.25 个百分点至 1.25%。根据东京短资公司的数据,此次加息的概率为 97%,高于一个月前的 52%。更重要的是,彭博对 52 位经济学家的调查显示,每一位都预计 9 月将采取行动,近半数预计日本央行今后将每季度加息一次,这比此前每六个月加息一次的节奏大幅加快。终端利率预期已稳定在 1.75% 左右,这意味着 9 月之后还将加息三次。这并非边际调整,而是全球最重要融资货币的融资成本发生了根本性转变。
日元上涨已经引发了明显后果。“套利交易之所以脆弱,是因为此次平仓发生在日本央行甚至尚未实施市场预期的加息之前,”据路透社报道,Saxo 首席投资策略师 Charu Chanana 表示。“一些日元空头头寸已经被削减,但仓位看起来仍然很大,因此日元进一步走强可能会将杠杆的逐步降低转变为更快速且自我强化的平仓。”截至目前,9 月以来日元兑包括墨西哥比索和土耳其里拉在内的典型套利交易偏好货币已上涨近 5%。State Street 的 Masahiko Loo 表示,鉴于未平仓空头头寸规模庞大,进一步平仓可能会推动美元兑日元汇率跌向 140 多。
这对全球市场的影响既非假设,也并不遥远。当投资者借入日元为收益率更高的资产头寸提供资金时,日元升值会使这些贷款的偿还成本上升。如果日元升值足够迅猛,就可能迫使杠杆基金抛售这些资产以弥补损失,从而形成反馈循环,放大股票、债券和货币市场的波动。2024 年 8 月,日本央行加息令全球市场连续数日受到冲击,正是这一情况的体现。这一次的风险可以说更高。套利交易规模更大,仓位更加拥挤,地缘政治背景也更加脆弱。油价超过每桶 100 美元、美国与伊朗之间的冲突持续,以及美国通胀走势存在不确定性,都进一步加剧了风险。
然而,将这件事单纯描述为一场迫在眉睫的危机将是错误的。日元升值反映出更具建设性的一面:一个在通缩与停滞的困境中徘徊了一代人的经济体正在逐步实现正常化。日本消费者价格通胀一直高于日本央行 2% 的目标,根据近期政府数据,通胀率维持在 2.5% 至 3% 之间。日本央行承认其经济“已温和复苏”,但同时警告称,源于美国贸易政策的更高关税将影响出口。4 月至 6 月季度,实际 GDP 按年率计算增长 1.1%,连续第三个季度实现正增长,但私人消费和资本投资均有所走弱。日经 225 指数已创下历史新高,受到美联储近期降息及更广泛再通胀叙事的提振。
政治层面又增添了一层复杂性。首相石破茂即将辞职,执政的自民党正在举行党首选举,预计将有五名候选人参选。日本央行本身已将国内政治不确定性列为风险因素。这场党首选举的结果将影响未来数月的财政政策,也可能影响货币政策收紧的步伐。与此同时,美国表现出愿意与日本一道干预外汇市场的态度,正如 7 月日元跌至 40 年低点时所做的那样。美国财政部长 Scott Bessent 曾提到日本可能进一步干预汇市,欧洲央行决策者 Joachim Nagel 也表示,在某些情况下,协调行动可能受到欢迎。这种合作立场表明,主要经济体并不对日元走势漠不关心;如果无序波动威胁金融稳定,它们已准备采取行动。
未来几周,谨慎的观察者应关注什么?首先是日本央行 9 月 18 日的政策声明,以及植田行长随后举行的新闻发布会。措辞的重要性将不亚于利率决定本身。如果日本央行表示未来加息取决于数据并将逐步推进,日元可能会趋于稳定。如果暗示加息步伐将加快,套利交易平仓可能会加速。其次是全球股市的反应,尤其是美国股市,高估值科技股在很大程度上受益于廉价日元融资。第三是油价走势。如果布伦特原油价格维持在 100 美元以上,作为主要能源进口国的日本将面临更大的通胀压力,从而进一步强化收紧政策的理由。
更深层的事实是,日本提供免费资金的时代正在结束。多年来,日元套利交易一直充当全球风险资产的隐性补贴,使投资者能够廉价借款并在其他地方追逐回报。如今,这项补贴正在被撤回,不是突然撤回,而是稳步且有意地撤回。世界正在适应一个不再例外于货币正统规则的日本。这一调整能否顺利进行,将取决于政策制定者的智慧、市场的韧性,以及投资者是否愿意认识到格局已经改变。日元的觉醒并不是危机,而是一场修正。修正无论多么令人不适,都是市场重新发现均衡的方式。
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly