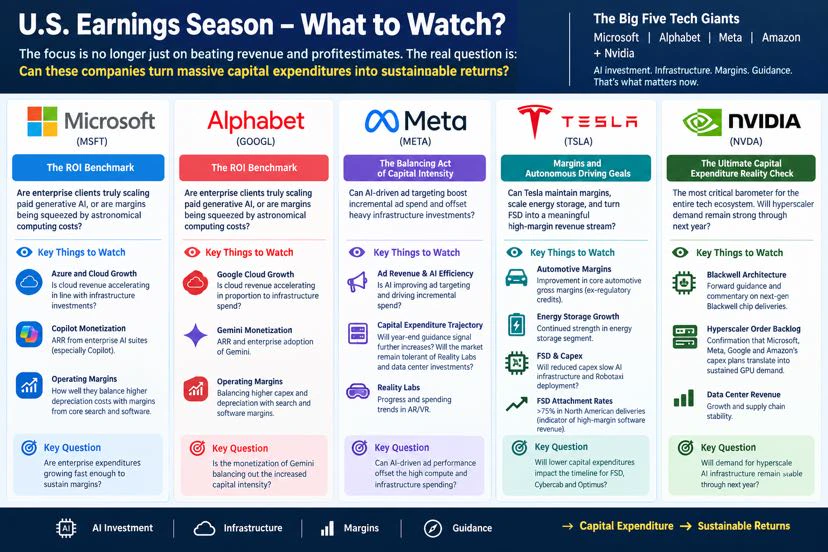
#USEarningsSeason 最受密切关注的公司是大型科技超大规模云服务商,具体包括 Microsoft、Alphabet、Meta 和 Amazon,以及 Nvidia。
虽然 Tesla 和 Meta 都为当前财报季提供了重要背景信息,但华尔街的主要叙事已明确从单纯超越营收预期,转向“资本支出与投资回报”框架。
为什么这些公司的财报眼下如此关键?
1. Microsoft (MSFT) 和 Alphabet (GOOGL):*投资回报基准*
* 问题:企业客户是否真的在扩大付费生成式 AI 的应用规模,还是利润率正受到天文数字般的计算成本挤压?
* 关注点:
* Azure 和 Google Cloud 增长:投资者正在审视云业务营收增长是否随着数十亿美元的基础设施投资而加速。
* Copilot 和 Gemini 的商业化:直接来自企业 AI 套件的年度经常性收入(ARR)具体指标。
* 营业利润率:这些超大规模云服务商如何有效地平衡因数据中心投资而产生的更高折旧成本,与核心搜索和软件业务的利润率。
2. Meta Platforms (META):资本密集度的平衡之道
Meta 第三季度的更新凸显了其广告引擎的实力以及巨额资本承诺。*值得关注的事项:
* 广告收入与 AI 效率:AI 驱动的推荐算法在提升增量广告支出方面的作用,这对于抵消巨额投资至关重要。
* 资本支出趋势与 Reality Labs:投资者高度关注年末指引是否会预示资本支出进一步上调,以及市场是否会继续容忍那些先于直接软件变现的大规模基础设施投资。
3. Tesla (TSLA):利润率与自动驾驶目标*
* Tesla 第三季度业绩喜忧参半:核心汽车业务毛利率(不包括监管积分)有所改善,储能业务表现强劲——但这些增长被资本支出预期下调所抵消(目前为 200 亿美元,低于此前超过 250 亿美元的预测)。
* 值得关注的事项:
* 资本支出缩减的影响:削减资本支出是否会影响扩充算力的时间表——这对全自动驾驶(FSD)、Cybercab 和 Optimus 机器人至关重要。
* FSD 商业化:目前北美交付车辆中付费 FSD 的采用率已超过 75%,这表明高利润率软件收入的潜力——可能抵消车辆平均售价的下降。 #### 4. Nvidia (NVDA):*终极资本支出现实检验*
* Nvidia 的财报发布时间较晚,但它仍是整个科技生态系统最关键的晴雨表。
* 关注点:
* Blackwell 架构需求:对下一代 Blackwell 芯片的前瞻性指引及交付情况评论。
* 超大规模云服务商订单积压:确认 Microsoft、Meta、Google 和 Amazon 公布的巨额资本支出计划是否直接转化为持续的 GPU 需求。
Microsoft Azure AI 贡献和 Copilot 席位 企业支出增长是否足够快,能够维持利润率?
Meta 广告表现和大规模 AI 基础设施资本支出 AI 驱动的广告定向效率提升能否抵消高昂的硬件/计算支出?
Alphabet 搜索韧性和 Google Cloud 加速增长 | Gemini 的商业化能否平衡资本密集度的上升?
Tesla 汽车利润率、储能增长和 FSD 搭载率 资本支出减少会不会减缓 AI 基础设施开发和 Robotaxi 部署?
Nvidia 数据中心收入和 Blackwell 供应链 超大规模 AI 基础设施需求明年能否保持稳定?
$NVDA
$GOOGL
$MSFT
$TSLA
$AAPL