#英伟达股价新高 #OneGate见证计划 英伟达再创历史新高:5.76万亿市值背后,AI到底是真繁荣还是泡沫
当算力成为新时代的石油,谁掌握了炼油厂,谁就掌握了定价权。
三个月前,华尔街还在集体给英伟达"泼冷水"。2026年夏天,"AI泡沫要破了"的声音铺天盖地。英伟达股价从5月的历史高位一路回撤,市值最多蒸发约1万亿美元,"大空头"Michael Burry年初抛出的质疑持续发酵,关于AI资本开支能否回本的争论愈演愈烈。
然后呢?
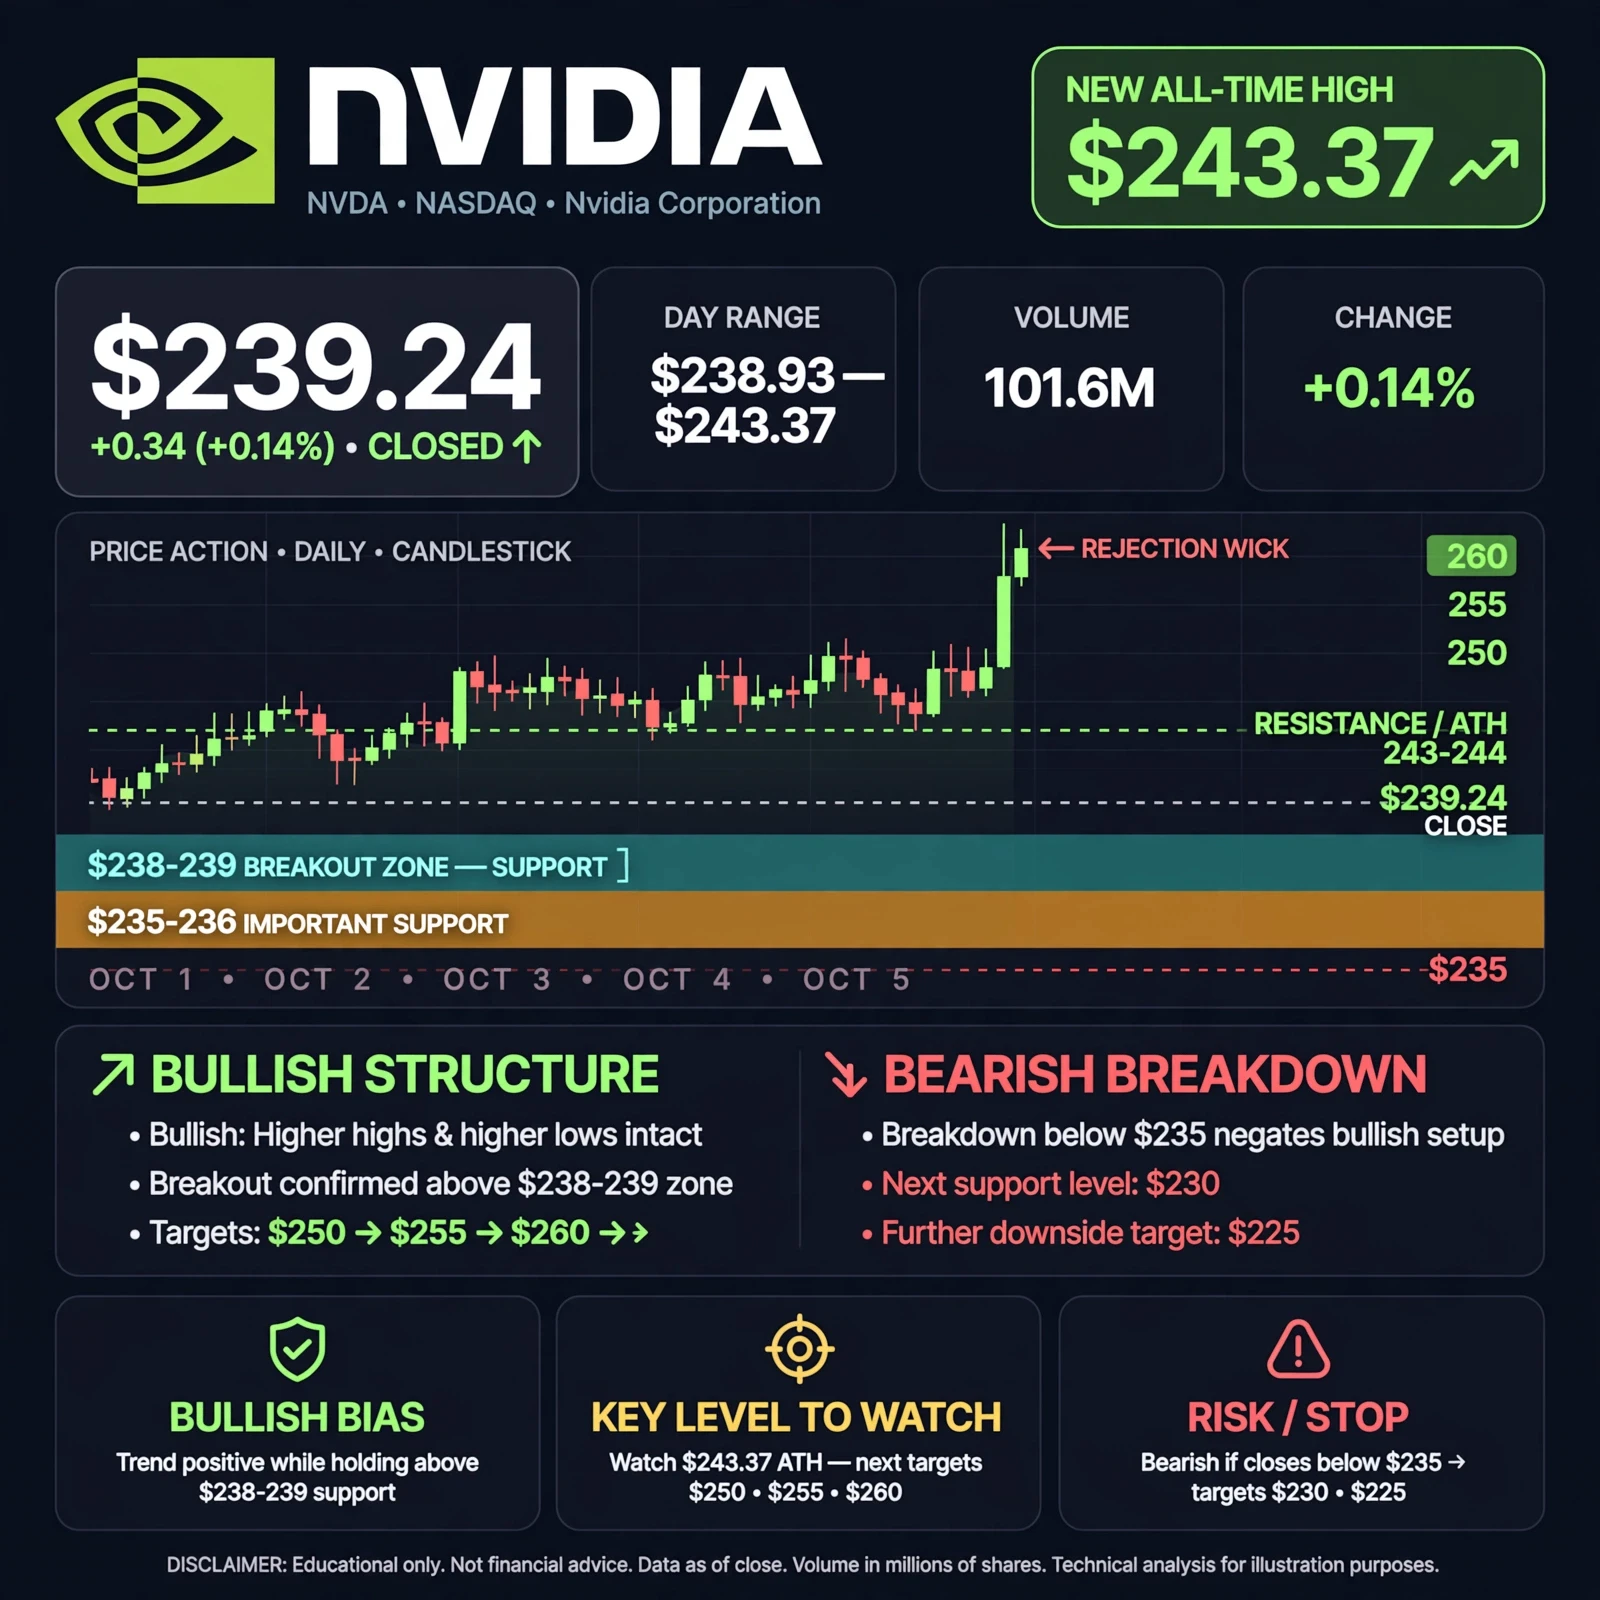
10月5日,美东时间周一,英伟达收盘价定格在238.90美元,单日上涨2.12%,盘中一举突破5月前高,收盘价创下历史新高。总市值达到5.76万亿美元,稳坐全球上市公司市值第一的位置。距离6万亿美元——人类历史上从未有公司到达过的门槛——只差约2300亿美元。
从蒸发1万亿到重回巅峰,只用了一个季度不到。这不是第一次了。过去三年,英伟达几乎每半年就会经历一轮"泡沫论"的审判,然后用一份财报回应质疑。
但这一次,争论的焦点变了。大家不再问"AI是不是真的",而是在问:当一家公司一个季度赚的钱比很多国家一年的GDP还多,它的天花板到底在哪里?
01 从蒸发1万亿到重回巅峰,这三个月发生了什么
要理解这次创新高的意义,得先回顾一下这几个月有多戏剧化。今年5月14日,英伟达股价刚创下235.74美元的历史收盘新高,市场情绪还在沸点。但进入7月,风向突然变了。
导火索有好几个:
第一,"大空头"Michael Burry在2月就公开质疑:英伟达的采购义务从一年前的161亿美元飙升至952亿美元——这意味着英伟达在需求未明朗时,就下达了大量不可取消的订单。到了夏天,这套逻辑被市场反复引用、持续发酵。
第二,亚马逊、Meta等大客户的财报显示自由现金流要么暴跌要么停滞,市场开始担心:这些科技巨头花几千亿买GPU,到底能不能赚回来?
第三,AI应用端的变现节奏一直慢于硬件端的资本开支,"循环融资"的质疑声越来越大——尤其是8月英伟达宣布联合Apollo、贝莱德、黑石、高盛、KKR等机构设立规模超5000亿美元的算力融资平台之后。
再叠加中东地缘局势紧张等外部扰动,多重压力下,英伟达股价7月末一度跌破190美元,较5月高点回撤约20%,市值蒸发约1万亿美元。那时候,"AI泡沫论"是华尔街最政治正确的判断。转折点出现在8月26日。当天盘后,英伟达发布了2027财年第二季度财报——数据直接炸裂,盘后股价一度上涨约5%。然后就是我们现在看到的:股价一路收复失地,10月5日放量突破5月前高,收于238.90美元的历史新高,市值站上5.76万亿美元。同一天,纳斯达克指数也同步创出历史新高。从"泡沫要破"到历史新高,剧本反转得比很多人想象的都快。每一排发光的机架,都是一台正在吞吐Token的AI工厂。
02 一个季度赚597亿,这组数据到底有多夸张
先上一组数字,感受一下什么叫"AI印钞机"。英伟达2027财年第二季度(截至2026年7月26日)的核心数据:总营收962.2亿美元,同比增长106%,环比增长18%。净利润596.9亿美元,同比增长126%。毛利率75%——这是什么概念?苹果的毛利率大概在45%左右,台积电大概在55%左右。一家卖芯片的公司,毛利率做到75%,说明产品根本不愁卖,定价权完全在自己手里。
但真正吓人的,是数据中心业务的结构。数据中心收入890亿美元,同比增长117%,环比增长18%,占总营收超过九成。一个季度的收入,比很多科技公司一年的营收还多。
拆开来看:超大规模云服务商(就是谷歌、微软、亚马逊这些大客户)贡献了487亿美元,同比增长102%。AI云、工业与企业客户贡献了403亿美元,同比增长138%。注意第二个数字——企业和AI云客户的增速,比超大客户还快。
这意味着什么?意味着AI算力的需求,正在从"少数几家科技巨头砸钱建底座",扩散到更多行业和更多企业。需求不是在收窄,而是在变宽。这一轮增长的核心驱动力,是Blackwell Ultra架构芯片的放量。同时,下一代Vera Rubin平台已经进入全面量产阶段,将在CoreWeave、谷歌云、微软Azure、甲骨文OCI、Nebius等合作伙伴处部署。
简单说:老产品还在卖,新产品已经接上了。
更夸张的是指引:公司预计第三财季营收将达到1080亿美元(±2%)——单季营收首次站上千亿美元大关。黄仁勋在财报电话会上说,AI已经达到"拐点","算力正在转化为收入"。而在9月的高盛TMT大会上,他把话说得更直白:"我们给出的70%营收增长目标,是供应上限,不是需求上限。"翻译一下:不是市场不想要更多芯片,是我们造不过来了。这才是股价能继续涨的底层逻辑——供不应求。
03 泡沫还是黄金时代?华尔街吵翻了
每次英伟达创新高,争论都会卷土重来。但这一次,多空双方的论点,比以往任何时候都更尖锐。
先看多方怎么说。
星展集团首席投资官侯伟福(Hou Wey Fook)10月5日公开表示:英伟达目前的未来12个月市盈率只有17倍,而市场预计其明年盈利增速还有70%。他拿互联网泡沫做对比:当年思科在泡沫破裂前,市盈率高达约100倍。"如果把AI领域的代表性公司定义为英伟达,而它目前的市盈率只有十几倍,那怎么能说这是泡沫?"
大摩(摩根士丹利)10月5日最新报告维持英伟达"增持"评级,目标价300美元,并将其重新列为半导体行业首选股。大摩还测算:70%的增长指引是供应约束下的数字,真实需求增速接近翻倍。
黄仁勋自己的说法更直接:9月10日在高盛TMT大会上,他正面回击"循环融资"质疑——"我看了财务报表,我们投1块钱,拿回100块钱的回报。这算循环融资吗?如果算,那我们就多做一些。"他同时强调,投资前会确认被投方手中有真实合同,他见过的此类高确信度合同总额已达1000亿美元;到2030年,AI基础设施市场规模将达到3万亿至4万亿美元。
再看空方的担忧,也不是完全没有道理。
第一个质疑:采购义务激增。Michael Burry指出,英伟达的采购义务从一年前的161亿美元飙升到952亿美元。他的逻辑是:这么大的不可取消订单,说明英伟达在赌一个还没被验证的需求。值得注意的是,最新季报显示,英伟达的长期供应承诺已进一步膨胀至约2790亿美元——而一个季度前还只有1190亿美元,主要与内存采购有关。
第二个质疑:大客户的现金流。亚马逊、Meta这些买GPU买得最凶的公司,自由现金流都在承压。如果它们自己都赚不回买芯片的钱,这个需求链条能持续多久?
第三个质疑:AI应用端的变现。硬件投了几千亿,但AI应用真正赚到钱的公司有几家?大多数AI创业公司还在烧钱阶段。
这场争论表面上是在讨论英伟达贵不贵,实际上可以拆成两个更深层的问题:
第一,AI基础设施建设到底是十年周期,还是三年泡沫?黄仁勋的判断是"人类历史上最大的基础设施建设之一",以数十年计。高盛也把这一轮定性为"投资超级周期"而非泡沫。但历史告诉我们,每一轮技术革命,最后都会有人把长期趋势误判成短期业绩,然后付出代价。
第二,当一家公司占了全球科技股这么大的权重,集中风险谁来承担?英伟达一家的市值,比很多国家整个股市的市值还大。纳斯达克指数里,英伟达的权重越来越高。
这意味着一旦英伟达出问题,整个大盘都会跟着震。现在下结论还太早。但有一点是确定的:这不是一个可以用"泡沫"或"黄金时代"简单概括的故事。
04 为什么这不只是一家公司的股价故事
很多人看英伟达,只把它当一只股票、一个投资标的。但如果你把视角拉远一点,会发现英伟达的意义远不止于此。黄仁勋最近一直在讲一个概念:AI工厂。他把现代数据中心重新定义为工厂,GPU就是生产机器,而工厂的产品是Token——那些生成代码、生成内容、驱动AI应用的最小计算单元。"每个Token都是利润。"他说。这意味着什么?意味着AI已经从实验室里的概念,变成了正在赚钱的工业。就像100年前电力走进工厂、50年前石油驱动整个工业体系一样,算力正在成为新时代的基础能源。而英伟达,就是那个卖"炼油设备"的人。黄仁勋自己把英伟达在AI供应链中的地位,与台积电相提并论。这个类比很准确:台积电不造手机、不造电脑,但所有芯片都要经过它的工厂;英伟达不做大模型、不做应用,但几乎所有AI公司都要在它的平台上构建业务。在一条产业链里,最赚钱的往往不是终端品牌,而是掌握了核心瓶颈的那个环节。这就是为什么英伟达能做到75%的毛利率——它卡住了整个AI产业的咽喉。对普通人来说,这件事的意义在于:AI不再是一个飘在天上的概念了。它正在变成像水、电、石油一样的基础设施,渗透进每一个行业。你可能不买英伟达的股票,但你用的每一个AI工具、你工作中接触的每一个自动化流程、你看到的每一个AI生成的内容,背后都有算力成本在支撑。而算力成本的背后,站着英伟达。这就是为什么它的股价不只是华尔街的事——它是整个AI产业景气度的晴雨表。
05 接下来,真正该关注什么
现在喊"AI泡沫破了"或者"英伟达永远涨"都太早。接下来几个关键节点,才是真正决定走向的变量:
第一,下一份财报的指引。11月下旬,英伟达将发布2027财年第三季度财报。市场盯着的不只是这一季度赚了多少,而是指引能否兑现——公司已经预告Q3营收1080亿美元,如果管理层继续上调预期,说明需求确实旺盛;如果开始保守,就要小心了。
第二,大客户的资本开支节奏。英伟达预计,五大头部云厂商的资本开支将从今年的约8000亿美元增至明年的1.3万亿美元。谷歌、微软、亚马逊、Meta这些客户的资本开支计划有没有变化,直接决定英伟达的订单能见度。
第三,Vera Rubin的量产爬坡。下一代平台刚进入全面量产阶段,能不能顺利爬坡、良率怎么样、客户部署速度如何,决定了2027年的增长曲线。第四,6万亿美元关口。现在距离6万亿只差约2300亿。能不能突破、什么时候突破,会成为一个标志性的心理关口。历史上没有任何一家公司到过这个位置。
第五,中国市场的变量。出口管制一直是悬在英伟达头上的一把剑。最新季报显示,对华数据中心产品出货占比已不足1%,影响看似有限,但任何政策变化都可能带来短期波动。
这些变量里,任何一个出现拐点,都可能改变现在的市场共识。
每一次英伟达创新高,都会伴随着一轮"这次不一样"的争论。有人说它是新时代的石油巨头,有人说它是下一个思科——互联网泡沫时的王者。泡沫破裂后,思科股价跌了将近90%,之后用了整整26年,直到2026年才重新回到2000年的高点。历史不会简单重复,但总是押着相同的韵脚。
现在的英伟达,到底是站在十年超级周期的起点,还是站在泡沫破裂的前夜?没有人能给出确定答案。但至少我们可以确定一件事:AI已经不是一个"要不要相信"的问题,而是一个正在以万亿美元量级重新分配财富的产业趋势。至于英伟达能不能一直站在金字塔尖,时间会给出答案。
$NVDA