#WeeklyShare, #FedSeptemberMinutesLeanHawkish, 关键点在于,偏鹰派的九月 FOMC 并不自动意味着十月加息。会议纪要显示,大多数官员认为年内再次加息是合适的,但他们明确表示时机将取决于数据。目前市场对十二月的重视程度远高于十月。
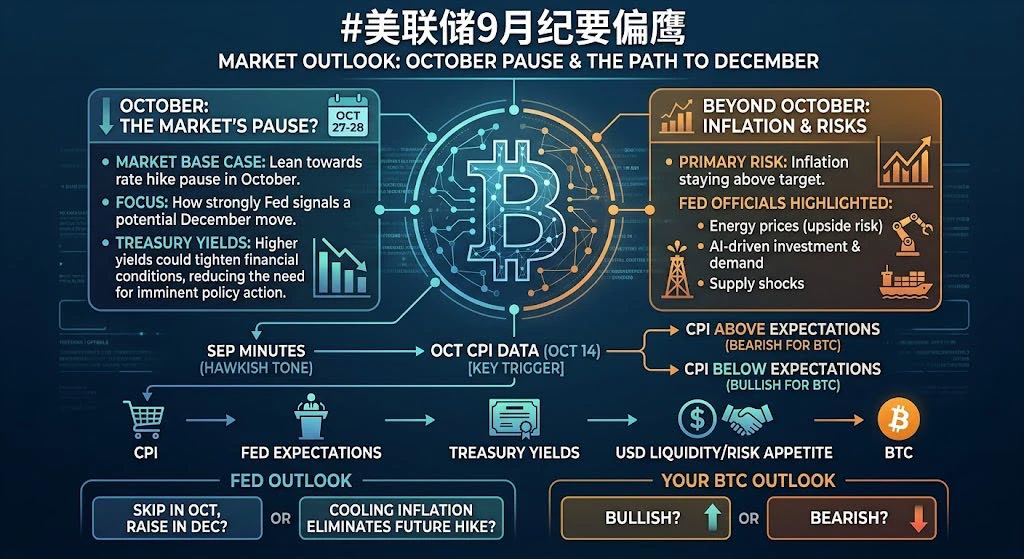
我的基本情景:十月维持利率不变,十二月成为关键会议
九月加息已将目标区间上调至 3.75%–4.00%。最新与 CME 相关的市场定价显示,十月加息的概率约为 17%,而截至十二月再次加息的概率明显更高。
因此,除非 10 月 14 日的 CPI 大幅改变通胀状况,否则目前来看,十月维持利率不变似乎更符合市场定价。
1. 如果 CPI 高于预期,会怎样?
这可能是近期最大的催化剂。
CPI 结果 十月加息概率 可能的市场反应
明显低于预期 ↓ 大幅下降 美国国债收益率 ↓、USD ↓、股票/加密货币通常 ↑
接近预期 变化不大 市场继续关注十二月
温和高于预期 ↑ 收益率/USD ↑,股票和加密货币面临压力
非常高,尤其是核心 CPI ↑↑ 十月加息将被大幅重新定价
构成因素与整体数据同样重要。能源价格暂时性飙升的影响力会弱于核心服务/商品通胀的广泛上升。九月会议纪要特别指出,能源供应中断和 AI 相关需求可能成为通胀持续存在的来源。
因此,火热的 CPI 可能会让十月加息概率相当快地从比如约 17% 升至 30–50%+,具体取决于幅度和细节。这将是市场定价情景,而不是对美联储实际决定的预测。
2. 这对加密货币和美国股票意味着什么?
传导机制相当直接:
火热的 CPI → 更高的美联储利率预期 → 更高的美国国债收益率 → 更紧的金融状况。
对加密货币而言,这通常是负面的,因为更高的实际收益率会降低投机性/风险资产的相对吸引力。比特币起初可能表现得像对流动性敏感的风险资产,而较小市值/高贝塔代币可能出现更大幅度的波动。
对于美国股票而言,影响是双向的:
* 成长型/科技股:对更高的贴现率尤其敏感。
* 小盘股:通常容易受到更紧金融状况的冲击。
* 银行股/价值股:可能因收益率曲线和增长前景的不同而表现不同。
* 最终取决于更高利率是否伴随更强劲的经济增长,还是伴随通胀担忧卷土重来。
我们已经看到这一机制在发挥作用:通胀和地缘政治担忧推高美国国债收益率后,美国股票走低,纳斯达克也出现下跌。
3. 市场是否已经消化了这一点?
部分消化了——但并不完全。
市场已经经历了显著的重新定价。十月加息概率已从更高水平降至约 17% 区间,因此,一份强化当前去通胀/维持利率不变叙事的常规 CPI 数据,可能不会带来巨大的正面意外。
因此,非对称风险很有意思:
CPI 符合预期 / 略显疲软
→ 十月加息仍不太可能
→ 这一特定催化剂带来的额外上行空间相对有限。
CPI 明显火热
→ 十月加息概率跳升
→ 美国国债收益率上升
→ USD 走强
→ 股票/加密货币可能向下重新定价。
换句话说,市场已经消化了大量“十月维持利率不变”的预期,但还没有完全定价“美联储已结束加息”。九月会议纪要实际上表示,大多数官员认为年内再次加息是合适的。
我会在 10 月 14 日关注什么
不要只关注 CPI 的总体数据。关注以下四点:
1. 核心 CPI 环比
2. 核心 CPI 同比
3. 服务业通胀 / 住房
4. 2 年期美国国债收益率和联邦基金期货的即时走势
2 年期收益率以及十月/十二月美联储期货的反应,可能比 CPI 总体数据本身更能说明市场的解读。
底线是:截至 10 月 8 日,十月维持利率不变的可能性高于加息,但 CPI 发布有能力实质性改变这一概率。更大的问题或许不是“美联储会在十月加息吗?”,而是“CPI 是否会迫使市场将预期中的年内加息从十二月提前至十月?”
$BTC
$XAUUSD
$NAS100
$MU
$NVDA