LuxeAnalyst

vip
币龄 0.7年
最高 VIP 等级 0
学生,数字货币爱好者
2026年的美国经济呈现出表面韧性掩盖更深层结构性紧张的局面。多家机构预测均认为经济增长率将维持在2%至2.4%左右,但通胀仍高于美联储目标,央行依然面临相互竞争的风险。
根据国际货币基金组织的预测,美国经济预计将在2026年增长2.3%,2027年增长2.2%,财政政策、宽松的金融环境以及持续的科技相关商业投资将为其提供支撑。古根海姆同样预计,这两年的实际国内生产总值增速将维持在2%左右,人工智能资本支出将成为支柱。高盛近期将未来12个月的衰退概率从25%下调至15%,理由是劳动力市场具有韧性,且美伊停火后地缘政治风险有所降低。
通胀形势更为复杂。2026年核心个人消费支出通胀率一直居高不下,预计同比读数将在年末高于3%。美联储6月预测将2026年个人消费支出通胀率预期从2.7%上调至3.6%,并将核心个人消费支出通胀率预期从2.7%上调至3.3%。关税影响已经减弱,但人工智能资本支出外溢效应和能源价格传导带来了新的通胀压力。
这使美联储陷入观望状态。联邦基金利率自2025年12月以来一直维持在3.50%-3.75%,接受路透社调查的大多数经济学家预计2026年全年都不会降息。美联储6月预测将2026年年底政策利率预期中值从3.4%上调至3.8%。接受调查的经济学家中,近85%预计利率将维持不变直至第三季度。美联储主席凯文·沃什面临意见分歧的委员会,一些官员倾向于降息,而另一些官
WhyFay
2026 年的美国经济呈现出一种表面韧性掩盖更深层结构性紧张的局面。多项机构预测均指向约 2% 至 2.4% 的增长,但通胀仍高于美联储目标,央行依然陷于相互竞争的风险之间。
根据 IMF 的预测,美国经济预计将在 2026 年增长 2.3%,2027 年增长 2.2%,这得益于财政政策、宽松的金融环境以及持续的科技相关商业投资。Guggenheim 同样预计这两年的实际 GDP 增长率约为 2%,人工智能资本支出将为其提供支撑。Goldman Sachs 最近将未来 12 个月的经济衰退概率从 25% 下调至 15%,理由是劳动力市场具有韧性,且美伊停火后地缘政治风险降低。
通胀形势更为复杂。核心 PCE 通胀在 2026 年一直处于高位,预计全年同比读数将超过 3%。美联储 6 月份的预测将其 2026 年 PCE 通胀预测从 2.7% 上调至 3.6%,并将核心 PCE 通胀预测从 2.7% 上调至 3.3%。关税影响已经减弱,但人工智能资本支出外溢效应和能源价格传导带来了新的通胀推动因素。
这使美联储陷入观望状态。联邦基金利率自 2025 年 12 月以来一直维持在 3.50%-3.75%,接受 Reuters 调查的大多数经济学家预计 2026 年全年不会降息。美联储 6 月份的预测将 2026 年底政策利率预期中值从 3.4% 上调至 3.8%。接受调查的经济学家中,接近 85% 的多数预计利率将在第三季度维持不变。美联储主席凯文·沃什面对意见分歧的委员会,一些官员倾向于降息,另一些官员则担心通胀持续。
潜在担忧在于美国增长动力的局限性。Guggenheim 指出,随着实际收入增长疲弱,美国经济扩张越来越依赖科技投资和财富驱动的消费者支出。人工智能投资逻辑遭遇任何干扰,都可能构成下行风险。Goldman Sachs 还将其更加乐观的增长修正归因于人工智能投资势头,以及天然气价格下降带来的实际收入增长。
在全球范围内,IMF 将 2026 年全球经济增长预测从 4 月份的 3.1% 下调至 3.0%,同时维持对美国经济的预测不变。与其他地区相比,美国作为能源净出口国的地位限制了中东冲突对其经济的影响。
未来走势取决于通胀是否会像美联储预期的那样降温,以及人工智能驱动的投资周期能否继续抵消消费者基本面的疲软。预计降息的经济学家与预计加息的经济学家之间的争论反映的是真实的不确定性,而非共识;在某一组风险明显占据主导之前,美联储的观望态度似乎可能持续下去。
#AugustCoreCPIBeatsExpectations ##ShareWeekly

GS-3.91%
$GBPJPY $USDJPY $EURJPY
日元觉醒:日本的静默收紧如何改写全球金融规则
早上好。如果你正在伦敦的交易大厅、纽约的对冲基金办公室或新加坡的资金交易台阅读这篇文章,那么本周最应吸引你注意的图表不是标普 500 指数,也不是布伦特原油价格,而是日元。在多年徘徊于使其成为全球最受欢迎融资货币的水平后,日元已经展开一轮涨势,迫使各类资产的投资者重新审视长期以来的假设。本周,日元兑美元升至 2 月以来的最高水平,一度触及 1 美元兑 152.89 日元,随后在 153.48 附近企稳,这一走势甚至令经验丰富的市场参与者感到意外。这一变化背后存在一个简单却深刻的现实:日本央行已不再是曾经那个异类。
在过去十年的大部分时间里,日本在全球金融架构中占据着独特位置。它是一个拒绝实现正常化的经济体。当美联储、欧洲央行和英格兰银行加息以应对疫情后的通胀时,日本央行却将政策利率维持在负 0.1%,坚持超宽松货币环境,使日元成为借贷成本最低的主要货币。这种分化创造了现代金融中最具盈利性且最持久的交易之一:日元套利交易。投资者以接近零的成本借入日元,将所得资金兑换成收益率更高的货币,并赚取其中的差额。杰富瑞基于国际清算银行数据的分析显示,截至 3 月,跨境日元借贷(套利交易的代理指标)达到创纪录的 360 万亿日元,约合 2.35 万亿美元。这是三十年来规模最大的套利交易累积
SinCity
$GBPJPY ‌$USDJPY ‌$EURJPY ‌
日元觉醒:日本的悄然收紧如何改写全球金融规则
早上好。如果你正在伦敦的交易大厅、纽约的对冲基金办公室或新加坡的资金部门阅读本文,那么本周最该引起你关注的图表,不是标普 500 指数,也不是布伦特原油价格,而是日元。在多年徘徊于使其成为全球最受欢迎融资货币的水平后,日元已展开一轮上涨,迫使各类资产的投资者重新审视长期以来的假设。本周日元兑美元升至自 2 月以来的最高水平,一度触及 152.89 日元兑 1 美元,随后在 153.48 附近企稳,这一走势甚至令经验丰富的市场参与者感到意外。这一转变背后存在一个简单却深刻的现实:日本银行已不再是曾经那个局外者。
在过去十年的大部分时间里,日本在全球金融架构中都占据独特位置。它是拒绝实现正常化的经济体。当美联储、欧洲中央银行和英格兰银行加息以应对疫情后的通胀时,日本银行却将政策利率维持在负 0.1%,坚持超宽松货币环境,使日元成为借贷成本最低的主要货币。这种分化创造了现代金融中最有利可图且最持久的交易之一:日元套利交易。投资者以接近零的成本借入日元,将所得资金兑换成收益率更高的货币,并赚取其中的差额。杰富瑞根据国际清算银行数据进行的分析显示,截至 3 月,跨境日元借款这一套利交易的代理指标已达到创纪录的 360 万亿日元,约合 2.35 万亿美元。这是三十年来最大规模的套利交易累积,并成为全球风险偏好的基础支柱之一。
如今,这一支柱正承受压力。日本银行已将政策利率上调至 1.0%,市场预期几乎一致认为,在 9 月 18 日为期两天的会议结束时,利率将再上调 25 个基点至 1.25%。根据东京短资公司的数据,此次加息的概率为 97%,高于一个月前的仅 52%。更重要的是,彭博对 52 位经济学家的调查发现,每一位经济学家都预计 9 月将采取行动,近一半的人预计日本银行如今将每季度加息一次,相比此前每六个月加息一次的节奏大幅加快。终端利率预期已稳定在约 1.75%,这意味着 9 月之后还将加息三次。这不是边际调整,而是全球最重要融资货币的成本发生了根本性转变。
日元上涨已经引发了显著后果。“套利交易之所以脆弱,是因为这次平仓发生在日本银行甚至尚未实施市场预期中的加息之前,”Saxo 首席投资策略师 Charu Chanana 接受路透社报道时表示。“部分日元空头头寸已经被削减,但仓位看起来仍然很大,因此日元进一步走强可能会将杠杆的逐步下降转变为更快、具有自我强化效应的平仓。”截至目前,9 月份日元兑包括墨西哥比索和土耳其里拉在内的典型套利交易热门货币已上涨近 5%。State Street 的 Masahiko Loo 表示,若进一步平仓,鉴于未平仓空头头寸规模庞大,美元兑日元可能跌向 145 附近。
这对全球市场的影响既非假设,也并不遥远。当投资者借入日元为收益率更高的资产头寸提供资金时,日元升值会使偿还这些贷款的成本上升。如果升值幅度足够剧烈,就可能迫使杠杆基金出售这些资产以弥补损失,形成放大股票、债券和货币市场波动的反馈循环。2024 年 8 月,日本银行加息引发全球市场连续数日震荡时,正是如此。此次风险的重要性可以说更高。套利交易规模更大,仓位更加拥挤,地缘政治背景也更加脆弱。每桶油价高于 100 美元、美国与伊朗之间的冲突持续,以及美国通胀走势存在不确定性,都进一步加剧了风险。
然而,将此事单纯描述为一场迫在眉睫的危机将是错误的。日元升值反映出更具建设性的一面:一个在通缩与停滞的荒野中度过一代人时间的经济体正在逐步实现正常化。日本消费者价格通胀一直高于日本银行 2%的目标,根据近期政府数据,通胀率在 2.5%至 3%之间。日本央行承认其经济“已温和复苏”,但也警告称,受美国贸易政策引发的更高关税影响,出口将受到冲击。4 月至 6 月季度实际 GDP 年化增长 1.1%,实现连续第三个季度正增长,但私人消费和资本投资均有所走弱。日经 225 指数创下历史新高,受到美联储近期降息和更广泛再通胀叙事的提振。
政治层面又增添了一层复杂性。首相石破茂将下台,执政的自由民主党正在举行党首选举,预计将有五名候选人参选。日本银行本身已将国内政治不确定性列为风险因素。这场党首选举的结果将塑造未来几个月的财政政策,也可能影响货币收紧的步伐。与此同时,美国已表现出与日本一道干预货币市场的意愿,正如 7 月日元跌至 40 年低点时所做的那样。美国财政部长 Scott Bessent 曾提到日本可能进一步干预汇市,欧洲央行决策者 Joachim Nagel 也表示,在某些情况下,协调行动可能会受到欢迎。这种合作立场表明,主要经济体并非对日元走势漠不关心;如果无序波动威胁金融稳定,它们已准备采取行动。
未来几周,谨慎的观察者应关注什么?首先是日本银行 9 月 18 日的政策声明,以及行长植田和男随后举行的新闻发布会。措辞将与利率决定本身同样重要。如果日本银行发出信号,表明进一步加息取决于数据并将逐步进行,日元可能企稳。如果暗示将加快步伐,套利交易平仓可能会加速。其次是全球股市的反应,尤其是美国股市,因为高估值科技股从廉价日元融资中获得的收益尤为不成比例。第三是油价走势。如果布伦特原油维持在每桶 100 美元以上,日本作为主要能源进口国所承受的通胀压力将加剧,从而强化收紧政策的理由。
更深层的事实是,日本的免费资金时代正在结束。多年来,日元套利交易一直是全球风险资产的隐性补贴,让投资者能够低成本借款并在其他地方追逐回报。如今,这项补贴正在被取消,不是突然取消,而是稳步且有意地撤回。世界正在适应一个不再例外于货币正统规则的日本。这一调整能否顺利进行,将取决于政策制定者的智慧、市场的韧性,以及投资者是否愿意承认格局已经改变。日元的觉醒不是危机,而是一场修正。修正无论多么令人不适,都是市场重新发现均衡的方式。
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
GBPJPY+0.37%
USDJPY+0.58%
EURJPY+0.15%
SPX500+0.06%
US500-0.41%
牧羊人在放牧山羊时,注意到一些野山羊加入了他的羊群。傍晚时,他把它们全都关在羊圈里。
第二天,一场猛烈的暴风雨突然来袭,牧羊人无法把动物们放出去。为了把新来的野山羊留在羊圈里并让它们习惯自己,他在它们面前放了大量最好的饲料。然而,他给自己的老山羊只提供了勉强维持生命的食物,认为它们一直受到自己的照料。
暴风雨结束、羊圈门打开后,野山羊们头也不回地开始朝山里跑去。牧羊人愤怒地冲着它们喊道:
“我比照料自己的山羊还要用心地照料你们,给了你们最好的饲料,你们这些忘恩负义的家伙!”
一只野山羊转过身来,给出了这句令人难忘的回答:
“这正是我们要逃走的原因!你给了我们最好的饲料,而你从未给过自己的老山羊。我们非常清楚,明天当其他新山羊来到你的羊圈时,你会忽视我们,也给它们最好的饲料!”
🤔 那些为了新结识的朋友或个人利益而忽视长期忠诚朋友的人不值得信任。那些试图取悦新来者的人,最终也会失去真正的朋友。
User_any
一位牧羊人在放牧山羊时,注意到一些野山羊加入了他的羊群。到了晚上,他把它们全都关在羊圈里。
第二天,一场猛烈的暴风雨突然来袭,牧羊人无法把动物放出去。为了把新来的野山羊留在羊圈里并让它们习惯自己,他在它们面前放了大量最好的饲料。然而,他只给自己的老山羊刚好够维持生命的食物,心想它们一直都在自己的照料之下。
暴风雨结束、羊圈门打开后,野山羊们开始朝山上奔去,甚至没有回头看一眼。牧羊人愤怒地冲它们喊道:
“我比照顾自己的山羊还用心地照顾你们,给了你们最好的饲料,你们这些忘恩负义的家伙!”
一只野山羊转过身,给出了这句令人难忘的回答:
“这正是我们要逃走的原因!你给了我们最好的饲料,而这些饲料你从来没有给过自己的老山羊。我们很清楚,明天当其他新山羊来到你的羊圈时,你就会忽视我们,把最好的饲料也给它们!”
🤔 为了新结交的友谊或个人利益而忽视长期忠诚的老朋友的人,不值得信任。那些试图讨好新来者的人,最终也会失去真正的朋友。
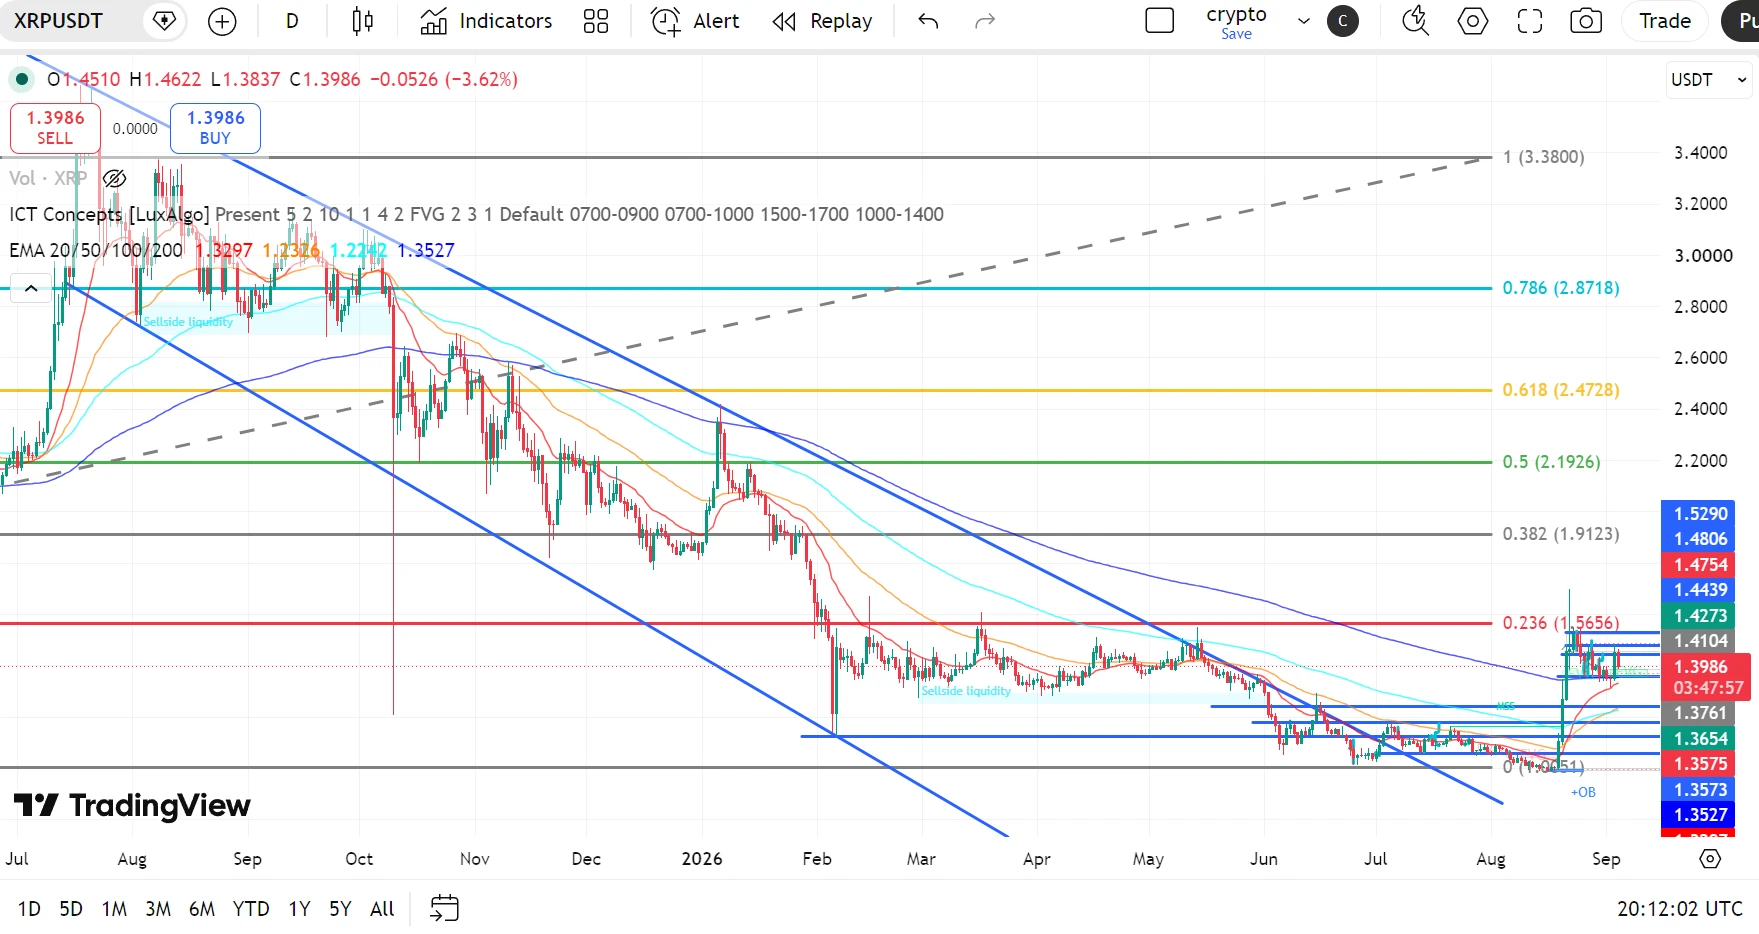
XRP 技术展望:XRP 守住突破区域,多头目标 $1.56–$1.91
XRP 在突破长期下降结构后展现出强劲的看涨复苏。价格已重新收复 $1.35–$1.38 区域,目前正维持在 $1.40 附近。
最新市场结构仍具建设性,但 XRP 需要突破 $1.4104–$1.4439 阻力集群,才能让看涨走势获得更强确认。近期市场分析还将 $1.35–$1.40 区域确定为重要的需求/支撑区域。
📈 EMA 结构
- 20 EMA:$1.3297
- 50 EMA:$1.2326
- 100 EMA:$1.2242
- 200 EMA:$1.3527
XRP 目前交易于四条主要 EMA 上方。
最重要的进展是重新站上 $1.3527 的 200 EMA,随后进一步突破短期 EMA 结构。
$1.3297 的 20 EMA 目前是重要的动态支撑位,如果 XRP 经历更深度的回调,可能会充当主要趋势支撑。
📐 斐波那契水平
关键斐波那契水平:
- 0.236:$1.5656
- 0.382:$1.9123
- 0.5:$2.1926
- 0.618:$2.4728
- 0.786:$2.8718
- 1.0:$3.3800
XRP 已重新收复较低的斐波那契区域,而下一个主要高周期斐波那契阻力位位于 $1.5656。
因此,若持续突破当前阻力集群,可能为价格打开通往 0.236 斐波那契
asiftahsin
XRP 技术展望:XRP 守住突破区域,多头目标 $1.56–$1.91
XRP 在突破长期下降结构后展现出强劲的看涨复苏。价格已收复 $1.35–$1.38 区域,目前在 $1.40 附近持稳。
最新市场结构仍然具有建设性,但 XRP 需要突破 $1.4104–$1.4439 阻力密集区,才能让看涨走势获得更强确认。近期市场分析还指出,$1.35–$1.40 区域是重要的需求/支撑区域。
📈 EMA 结构
- 20 EMA:$1.3297
- 50 EMA:$1.2326
- 100 EMA:$1.2242
- 200 EMA:$1.3527
XRP 目前的交易价格高于四条主要 EMA。
最重要的进展是价格重新站上 $1.3527 的 200 EMA,随后进一步突破短期 EMA 结构。
$1.3297 的 20 EMA 目前是重要的动态支撑位,如果 XRP 出现更深幅度的回调,该位置可能成为主要趋势支撑。
📐 斐波那契水平
关键斐波那契水平:
- 0.236:$1.5656
- 0.382:$1.9123
- 0.5:$2.1926
- 0.618:$2.4728
- 0.786:$2.8718
- 1.0:$3.3800
XRP 已收复较低的斐波那契区域,而下一个主要高时间框架斐波那契阻力位在 $1.5656。
因此,若价格持续突破当前阻力密集区,可能打开通往 $1.5656 的 0.236 斐波那契水平的路径。
🟢 看涨情景
XRP 已突破长期下降结构,目前正尝试在 $1.38–$1.40 区域上方建立价格接受度。
即时阻力:
- $1.4104
- $1.4273
- $1.4439
- $1.4754
- $1.4806
- $1.5290
若干净突破并持续收于 $1.4439–$1.4806 上方,将强化看涨延续形态。
🎯 目标 1:$1.4806
🎯 目标 2:$1.5290
🎯 目标 3:$1.5656 — 0.236 斐波那契
🎯 目标 4:$1.9123 — 0.382 斐波那契
确认突破 $1.5656 将显著改善中期结构,并可能打开通往 $1.91 区域的道路。
🔴 回调情景
在近期大幅扩张后,重新测试已收复的突破区域属于正常现象。
关键支撑:
- $1.3761
- $1.3654
- $1.3575
- $1.3527 — 200 EMA
- $1.3297 — 20 EMA
$1.35–$1.38 区域尤其重要。
如果 XRP 在回调期间守住该区域,当前突破结构将保持完整。
持续失守 $1.3527 将削弱即时看涨形态,并可能使价格进一步下探 $1.3297 的 20 EMA。
🧠 市场结构与流动性
在形成 $1.35 附近的长期盘整之前,XRP 曾长时间在宽幅下降结构内交易。
近期价格走势显示,$1.35 附近出现了流动性扫掠,随后迎来强劲的看涨扩张和市场结构转变。
价格目前已突破此前的下降趋势结构,并在 $1.40 附近持稳。
这形成了一个重要的:
突破 → 回踩 → 延续
序列。
当前上方流动性和阻力区域主要集中在 $1.4104–$1.4806 附近。
📊 RSI 动能
RSI (14):60.09
RSI 已强劲复苏,并继续位于中性 50 水平上方。
这确认了积极的看涨动能,同时尚未深度超买。若 RSI 持续守在 50–55 上方,将有利于进一步上行。
伴随 RSI 跌破 50 的大幅拒绝将表明动能减弱。
🎯 关键水平
🔴 主要阻力:$1.4104 → $1.4273 → $1.4439 → $1.4754–$1.4806 → $1.5290 → $1.5656
🟢 主要支撑:$1.3761 → $1.3654 → $1.3575 → $1.3527
📉 动态 EMA 支撑:$1.3297 — 20 EMA | $1.3527 — 200 EMA
🚀 上行目标:$1.4806 → $1.5290 → $1.5656 → $1.9123
📌 最终展望
XRP 在突破长期下降结构后,其结构已显著改善。
$1.35–$1.38 区域目前是关键的短期支撑区域。只要 XRP 守住该区域,看涨结构就仍然有效。
当前的直接争夺区域在 $1.4104–$1.4806 附近。确认突破该区域可能加速上行至 $1.5290 → $1.5656,随后看向 $1.9123。
不过,如果价格遭到阻力拒绝并持续失守 $1.3527,将削弱即时看涨动能,并提高向 $1.33 区域进行更深回撤的可能性。
倾向:🟢 高于 $1.3527 看涨。突破 $1.4806 可能打开通往 $1.5656 的路径,而 $1.9123 是下一个主要斐波那契目标。
$XRP
repost-content-media
XRP+9.40%
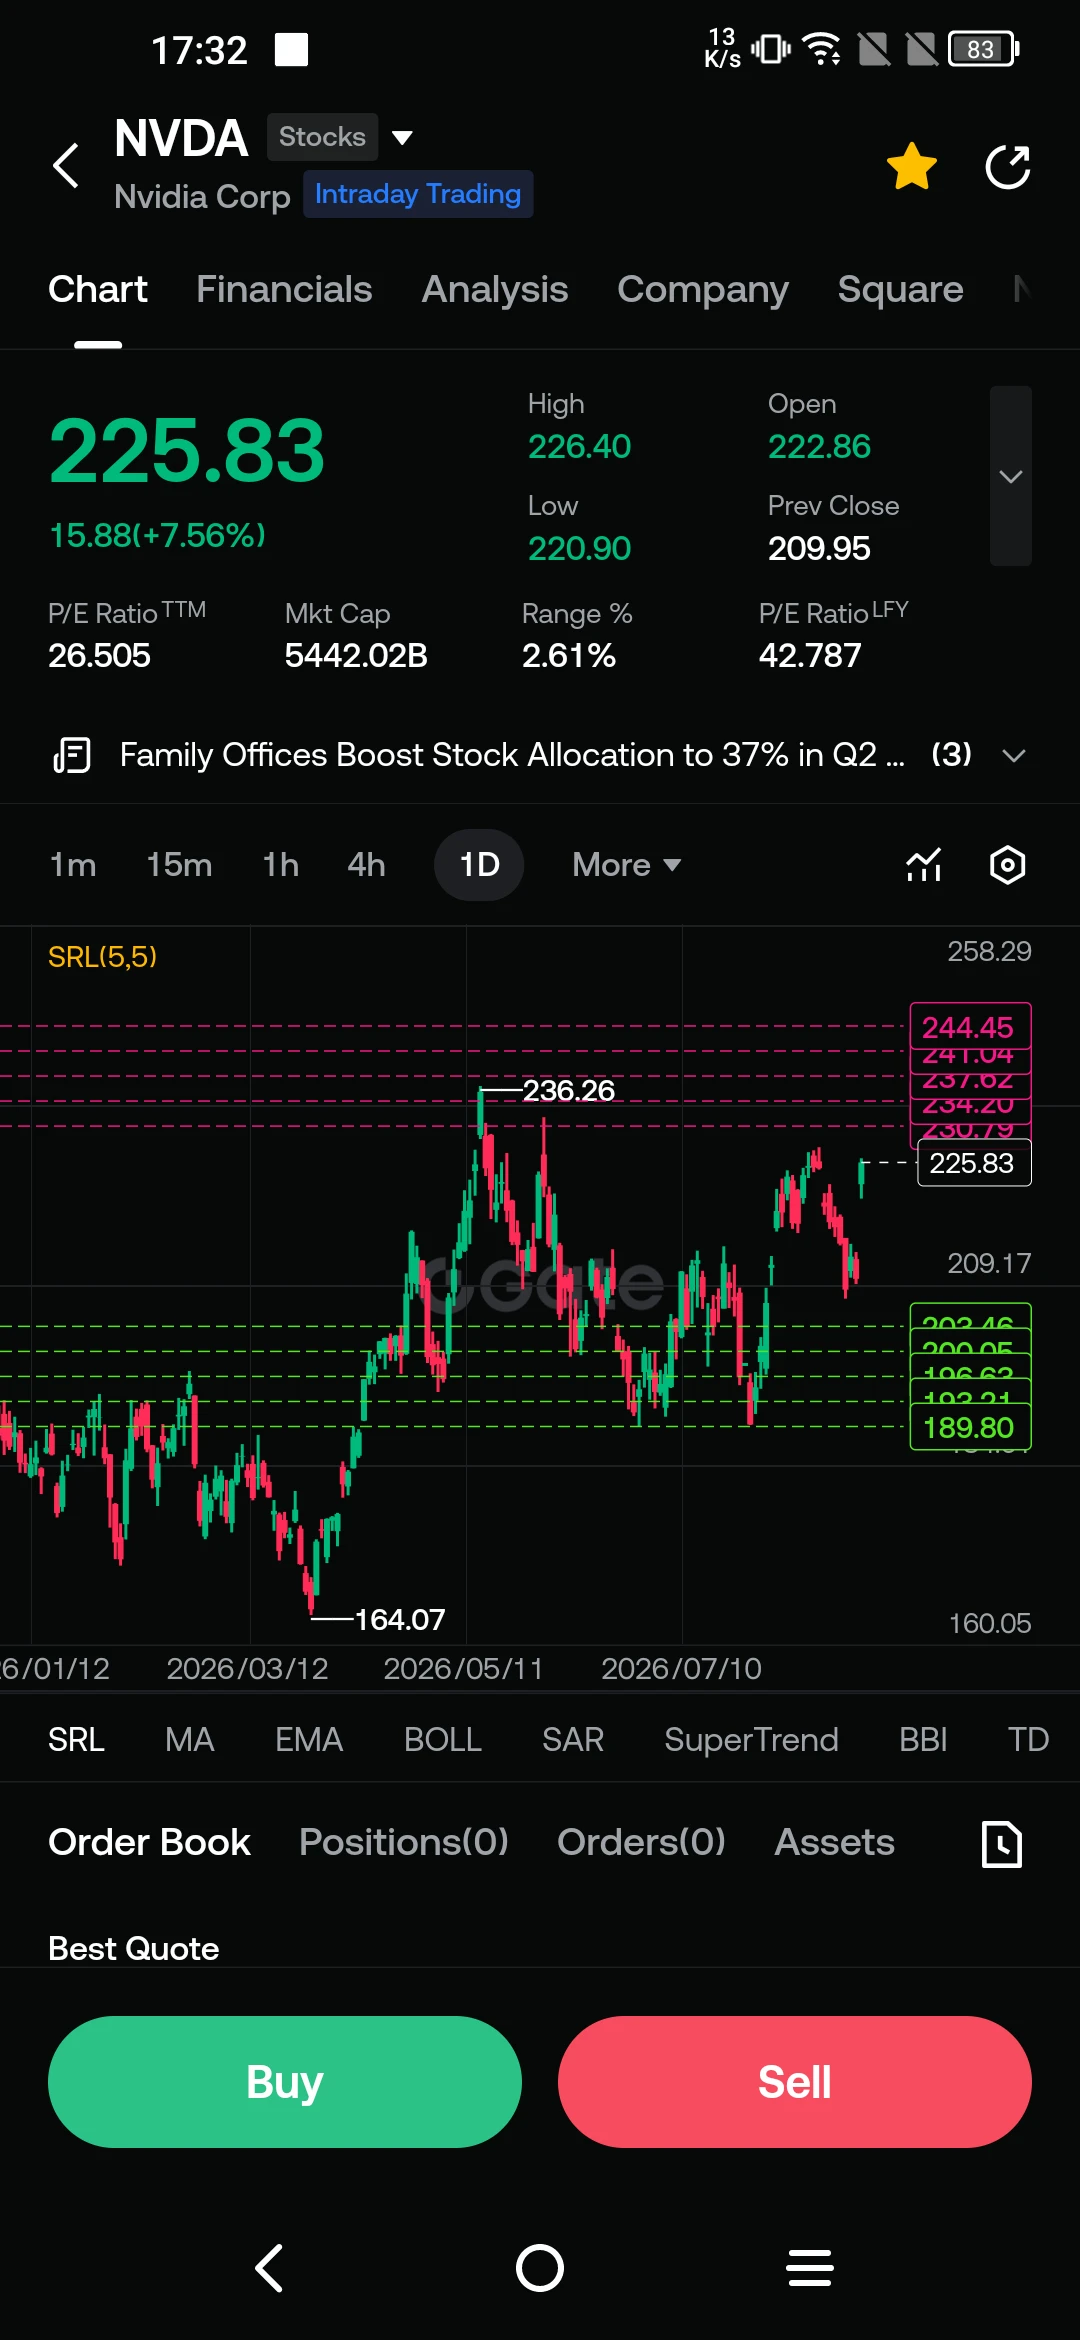
$NVDA ‌Nvidia (NVDA) 股票交易价格为 230.37 美元,盘中交易上涨 0.86%。日内区间在 229.85 美元至 234.75 美元之间,开盘价为 231.09 美元。该公司昨日收盘价为 228.40 美元,总市值为 5.55 万亿美元(55499.8 亿美元),市盈率(P/E)为 29.195,今年以来的市盈率为 47.13。
在技术面上,移动平均线的积极排列继续从下方支撑价格。在日线图上,5 日移动平均线(MA5)为 224.31 美元,10 日移动平均线(MA10)为 219.84 美元,30 日移动平均线(MA30)为 215.46 美元。始于 4 月测试的 164.07 美元低点的上行动能,正将价格巩固在 236.26 美元峰值阻力位附近。
供应承诺与高带宽内存(HBM)动态
公司官方 SEC 文件中强调的最关键数据,是对供应链的长期订单承诺。Nvidia 的长期供应承诺总额已达到 2790 亿美元,其中约 2670 亿美元分配给截至 2029 财年末的内存和制造产能供应。这一庞大的订单积压为现金流提供了保障,直接支持 Micron (MU) 等主要内存制造商的收入前景和股价表现。
对供应协议到期结构的审查揭示了市场应关注的时间表:
近期订单集中度:此前承诺的供应义务集中在每年约 880 亿美元的水平,持续至 2028 和 2029 财年。
2
WhyFay
$NVDA ‌Nvidia (NVDA) 股票目前交易价为 $230.37,日内交易上涨 0.86%。日内价格区间为 $229.85 至 $234.75,开盘价为 $231.09。该公司昨日收盘价为 $228.40,目前总市值为 5.55 万亿美元(55,499.8 亿美元),市盈率(P/E)为 29.195,年初至今市盈率为 47.13。
在技术面上,均线多头排列继续从下方支撑价格。在日线图上,5 日移动平均线(MA5)为 $224.31,10 日移动平均线(MA10)为 $219.84,30 日移动平均线(MA30)为 $215.46。自 4 月测试 $164.07 低点以来的上行动能,正推动价格在 $236.26 的高点阻力位附近盘整。
供应承诺与高带宽内存(HBM)动态
公司官方 SEC 文件中强调的最关键数据,是对供应链作出的长期订单承诺。Nvidia 的长期供应承诺总额已达到 2790 亿美元,其中约 2670 亿美元用于截至 2029 财年末的内存和制造产能供应。这一巨额订单积压提供了现金流保障,直接支持 Micron (MU) 等主要内存制造商的收入前景和股票表现。
对供应协议到期结构的分析揭示了一条市场应关注的时间线:
近期订单集中度:此前承诺的供应义务集中在每年约 880 亿美元的水平,持续至 2028 和 2029 财年。
2030 财年下降:到 2030 财年,目前承诺订单的积压预计将大幅降至 60 亿美元。
市场定价风险框架:如果 2029 年之后的高价新内存和晶圆代工合同未能续签,资本市场可能会在 2028 年末至 2029 年初期间提前对这一情况进行定价。
公司治理与供应链战略
Nvidia 管理层并未将这些巨额采购承诺定义为被动义务,而是将其视为能够维持其在 AI 硬件市场竞争优势的战略基础设施预留。HBM 产能对于高性能计算和 GPU 架构至关重要,提前多年预留 HBM 产能可确保晶圆代工产能,并为公司提供不间断的交付。
你可以通过 Gate 平台实时跟踪全球半导体行业中的这些长期合约动态、Nvidia (NVDA) 股价水平以及订单簿深度。
#Nvidia #NVDA #Micron #Semiconductors #MarketUpdate
$NVDA ‌ DYOR 🔎 NFA ✔️
NVDA-3.34%
MU-5.19%
  • 1
$TSLA ‌TSLA 股票盘中交易下跌 6.36%,报 352.41 美元。日内交易区间为 351.34 美元至 364.68 美元,开盘价为 362.07 美元。该公司昨日收盘价为 376.35 美元,总市值为 1.39 万亿美元(13917.4 亿美元),市盈率(P/E)为 325.54。
从技术指标来看,短期移动平均线显示出价格面临的压力和潜在支撑位。MA5 位于 361.95 美元,MA10 位于 355.80 美元,在当前价格上方形成阻力;MA30 位于 337.36 美元,代表下方支撑线。尽管 8 月测试的 297.38 美元低点引发的上行反应仍在持续,但目前正处于 5 月录得的 453.40 美元峰值下方的盘整过程中。
内部发展和运营流程聚焦于自动驾驶技术及其商业化进程。得克萨斯州奥斯汀启动的 Cybercab 和 Robotaxi 车队运营,象征着 Tesla 超越汽车制造商身份的转型战略,使其逐步成为高利润率的软件和自动驾驶交通平台。FSD(完全自动驾驶)系统中行驶里程数据的积累、订阅模式收入以及储能单元数量的增长,都是支持公司财务稳定、抵御传统汽车交付量波动的因素。
宏观经济压力正在影响汽车和电动汽车(EV)行业的整体状况。高利率环境对汽车贷款的限制性影响,以及全球市场竞争的加剧(尤其是来自中国制造商和 BYD 动向的竞争),正在限制传统汽车的销量。尽管行业
WhyFay
$TSLA TSLA 股价盘中交易下跌 6.36%,报 352.41 美元。日内交易区间在 351.34 美元至 364.68 美元之间,开盘价为 362.07 美元。该公司昨日收盘价为 376.35 美元,总市值为 1.39 万亿美元(1391.74 亿美元),市盈率(P/E)为 325.54。
从技术指标来看,短期移动平均线显示出价格面临的压力和潜在支撑位。MA5 水平为 361.95 美元,MA10 水平为 355.80 美元,正在当前价格上方形成阻力,而 MA30 水平为 337.36 美元,代表下方支撑线。尽管始于 8 月测试的 297.38 美元低点的上行反弹仍在延续,但目前正处于 5 月录得的 453.40 美元高点下方的盘整过程中。
公司内部发展和运营流程聚焦于自动驾驶技术及商业化步骤。在得克萨斯州奥斯汀启动的 Cybercab 和 Robotaxi 车队运营,象征着 Tesla 正在转型,不再仅仅是一家汽车制造商,而是成为一个高利润率的软件和自动驾驶交通平台。FSD(全自动驾驶)系统中的里程数据积累、订阅模式收入以及储能单元的增长,都是支持公司财务稳定、抵御传统汽车交付量波动的因素。
宏观经济压力正在影响汽车和电动汽车(EV)行业的整体状况。高利率环境对汽车贷款的限制作用,以及全球市场竞争的加剧(尤其是来自中国制造商和 BYD 的举措),正在限制传统汽车销量。尽管行业面临价格竞争,Tesla 的 AI 基础设施、垂直整合生产模式以及对充电网络的重视,仍是使该公司区别于行业其他企业的关键因素。
市场估值讨论仍围绕着该公司应被视为汽车制造商还是 AI 平台进行。你可以通过 Gate 平台追踪 Tesla(TSLA)股票的实时价格走势、订单簿平衡和技术指标。
#Tesla #TSLA #MarketUpdate #TechStocks
$TSLA DYOR 🔎 NFA ✔️
TSLA-1.77%
  • 2
$XTIUSD ‌近期原油价格呈现显著上涨趋势。WTI 交易价格为 86.39 美元,而布伦特原油在 92.14 美元处获得买盘。两种原油的涨幅均在 2.3% 至 2.8% 之间。
那么,这轮上涨背后的原因是什么?让我们看看过去 24 小时和过去一周的市场动态。
过去 24 小时的事件
减产:美国针对墨西哥湾能源基础设施的网络攻击以及该地区飓风活动增加,引发了对供应的担忧。
日本意外需求:日本央行宣布为能源进口达成货币互换协议,提振了市场对亚洲能源市场原油需求的预期。
补库行动:有迹象表明美国能源部可能会采购原油以补充战略石油储备,这支撑了价格。
过去一周的关键进展
OPEC+ 会议:OPEC+ 集团本周举行了一次技术会议,以评估市场状况。会议释放的信号表明,当前的减产措施将继续。
库存数据:美国能源信息署的数据显示,上周原油库存降幅超过市场预期。库存下降进一步强化了需求强劲的看法。
利比亚的生产挑战:利比亚生产设施出现技术问题,导致供应量每日减少约 300,000 桶。这进一步压缩了全球供应本已有限的过剩空间。
短期需要关注
美国数据:每周初请失业金人数和增长数据将为原油需求的走势提供线索。
中国采购:中国的新经济刺激方案可能会增加能源进口。这可能推动价格上涨。
日本决策:日本央行的货币政策决定将影响以日元计价的原油价格。
在供应端减产以及对需求的乐观预期推动下,原油市场继续呈
SinCity
$XTIUSD 原油价格近几天呈现显著上涨趋势。WTI 交易价格为 $86.39,而布伦特原油在 $92.14 找到买家。两种原油的涨幅均在 2.3% 至 2.8% 之间。
那么,这轮上涨背后的原因是什么?让我们看看过去 24 小时和过去一周的最新进展。
过去 24 小时内的事件
减产:美国针对墨西哥湾能源基础设施的网络攻击,以及该地区飓风活动增加,引发了供应担忧。
日本的意外需求:日本央行宣布达成能源进口货币互换协议,积极影响了市场对亚洲市场原油需求的预期。
补充库存行动:有信号显示,美国能源部可能会进行采购,以补充战略石油储备,这支撑了油价。
过去一周的关键进展
OPEC+ 会议:OPEC+ 集团本周举行了一次技术会议,以评估市场状况。会议释放的信号表明,当前的减产将继续。
库存数据:美国能源信息署公布的数据显示,上周原油库存降幅超过市场预期。库存下降进一步强化了需求强劲的看法。
利比亚的生产挑战:利比亚生产设施出现技术问题,导致供应损失约 300,000 桶/日。这进一步压缩了本已有限的全球供应过剩。
近期需要关注
美国数据:每周初请失业金人数和增长数据将为原油需求走势提供线索。
中国采购:中国新的经济刺激方案可能会增加能源进口。这可能会推动价格上涨。
日本决策:日本央行的货币政策决定将影响以日元计价的油价。
在供应端减产和对需求的乐观预期推动下,原油市场继续呈现上涨趋势。未来几天,OPEC+ 释放的信号和美国库存数据将对决定价格走势起到关键作用。
此处分享的信息不构成投资建议。请自行研究。
XTIUSD+1.82%
BZ-0.48%
  • 1
$XAGUSD 黄金和白银下跌的剖析:美联储、地缘政治与新增需求
近几日,贵金属市场一直承受着巨大的抛售压力。黄金下跌 0.50%,报 4,432 美元,白银下跌 0.21%,报 66.20 美元。两种金属都在周五经历大幅下跌后试图复苏。
美联储释放的信号
贵金属面临的主要压力源于美联储主席凯文·沃什在杰克逊霍尔研讨会上的讲话。沃什强调,通胀尚未达到理想水平,并明确表示,在达到 2% 的目标之前,美联储不会结束行动。
这些言论使市场将 9 月会议加息的概率从 35% 上调至 57-60%。加息预期降低了黄金和白银等无收益资产的吸引力。美国10年期国债收益率升至 4.73%,美元指数则增强至 99.71。
地缘政治紧张局势
近期美国与伊朗之间的军事紧张局势推高了油价,并给市场增添了新的不确定性。WTI 原油升至 86.39 美元,布伦特原油升至 92.14 美元,再度引发对通胀的担忧。高能源价格令各国央行难以放松货币政策。
新的需求领域
尽管贵金属短期内承压,但中长期来看,新的需求领域正在出现。
韩国的一项重大举措:未来资产金融集团计划通过其 Digital X 平台,打造价值 150 万亿韩元(约 1090 亿美元)的数字资产业务。该计划旨在将黄金、白银和电力代币化。未来资产拥有的 1,500 万亿韩元客户资产,是实现这一目标的重要资源。
土耳其的黄金举措:土耳其共和国中央银行举
SinCity
$XAGUSD 黄金与白银下跌的剖析:美联储、地缘政治与新增需求
贵金属市场近几日一直承受着巨大的抛售压力。黄金下跌 0.50%,报 $4,432,白银下跌 0.21%,报 $66.20。两种金属都在试图从周五经历的剧烈跌势中复苏。
美联储释放的信号
贵金属面临的主要压力来自美联储主席 Kevin Warsh 在杰克逊霍尔研讨会上的演讲。Warsh 强调,通胀尚未达到理想水平,并明确表示,除非达到 2% 的目标,否则美联储不会停止行动。
这些言论导致市场将 9 月会议加息的概率从 35% 上调至 57-60%。加息预期降低了黄金和白银等无收益资产的吸引力。美国 10 年期国债收益率升至 4.73%,而美元指数走强至 99.71。
地缘政治紧张局势
近期美国与伊朗之间的军事紧张局势推高了油价,并给市场增添了新的不确定性。WTI 升至 $86.39,布伦特原油升至 $92.14,再度引发通胀担忧。高能源价格使央行难以放松货币政策。
新的需求领域
尽管贵金属短期内承压,但中长期来看,新的需求领域正在涌现。
韩国的重大举措:Mirae Asset Financial Group 计划通过其 Digital X 平台,打造价值 150 万亿韩元(约 1090 亿美元)的数字资产业务。该计划旨在将黄金、白银和电力代币化。Mirae Asset 的 1,500 万亿韩元客户资产,为实现这一目标提供了重要资源。
土耳其的黄金举措:土耳其共和国中央银行举行了一场里拉兑换 6 吨黄金的互换拍卖。这一举措展现了黄金在储备管理策略中发挥的作用。
短期和中期展望
从技术面来看,黄金周五大幅下跌 3.2%。这是自 6 月初以来最大的单日跌幅。尽管如此,黄金 8 月份上涨了约 10%,表现出自 1 月以来最强劲的月度表现。
专家将黄金 $4,300-$4,700 和白银 $70-$85 设定为未来一段时期的基本情景。在乐观情景下,黄金有望升至 $5,000-$5,600,白银则有望升至 $95-120。
即将公布的美国非农就业数据将对美联储 9 月的决定至关重要。疲软的数据可能降低加息预期,从而支撑贵金属。
此处分享的信息不构成投资建议。请自行研究。
XAGUSD-1.94%
XAUUSD-1.13%
$NVDA #NVIDIAEarnings
英伟达2027年第二季度财报:创纪录的营收,现金流压力
在8月26日发布的财报中,NVDA以962亿美元的营收超出自身指引(910亿美元),同比增长106%。数据中心营收同比增长117%,达到890亿美元,几乎占据总营收的全部。毛利率维持在75%,而第三季度指引设定为74%——表明利润率略有放缓。
主要关注点在于现金流:经营活动现金流环比下降52%,自由现金流下降56%;应收账款增加223亿美元以及库存积压,推迟了现金回笼。长期债务从75亿美元增加至324亿美元,本季度借款249亿美元。
财报发布后的战略举措:
• 与Cloverleaf Infrastructure建立战略合作关系并进行少数股权投资——专注于冷却和能源基础设施
• 与SB Energy就PORTS Technology Campus达成多年合作——为约4.25 GW的产能提供1050亿美元的保证义务,OpenAI将成为租户
• 首席执行官Jensen Huang:“我们已经进入人工智能基础设施时代。如今,计算能力本身就是营收。”
👉 增长故事仍在持续,势头未减。然而,未来几个季度需要关注的平衡点将是,应收账款和库存积累是否能转化为现金,以及利润率指引的下降是否是永久性的。尽管该股在财报发布后经历了剧烈波动,但数据中心需求的势头是主要支撑因素。
DYOR 🔎 NF
User_any
$NVDA #NVIDIAEarnings
英伟达 2027 年第二季度财报:营收创纪录,现金流承压
在 8 月 26 日发布的财报中,NVDA 营收达到 962 亿美元,超过其自身指引(910 亿美元),同比增长 106%。数据中心营收同比增长 117%,达到 890 亿美元,占总营收几乎全部。毛利率维持在 75%,而第三季度指引设定为 74%——表明利润率略有放缓。
主要焦点在于现金流:经营活动现金流环比下降 52%,自由现金流下降 56%;应收账款增加 223 亿美元以及库存累积,延迟了现金转化。长期债务从 75 亿美元增加至 324 亿美元,本季度借款达到 249 亿美元。
财报发布后的战略举措:
• 与 Cloverleaf Infrastructure 建立战略合作关系并进行少数股权投资——专注于冷却和能源基础设施
• 与 SB Energy 就 PORTS Technology Campus 建立多年期合作关系——为约 4.25 GW 的产能提供 1050 亿美元的担保义务,OpenAI 将成为租户
• 首席执行官 Jensen Huang:“我们已经进入 AI 基础设施时代。如今,算力本身就是收入。”
👉 增长故事仍在持续,势头未减。然而,未来几个季度需要关注的是,应收账款和库存累积能否转化为现金,以及利润率指引的下降是否具有永久性。尽管该股在财报发布后经历了剧烈波动,但数据中心需求的势头是主要支撑因素。
DYOR 🔎 NFA ✔️
#NVIDIAEarnings #GateStockInsightsChallenge
#Gate
repost-content-media
NVDA-3.34%
$NVDA 🧐
NVIDIA 的1600亿美元行动:库存与供应革命
所有人都关注财务报表中创纪录的960亿美元营收,但真正的重磅信息在于供应与库存数据
在 NVIDIA 第二季度财务报表中,962亿美元的创纪录营收吸引了大量关注。然而,隐藏在财务报表深处的两项数据揭示了该公司战略行动的真实规模。
供应承诺大幅跃升
在一个季度内,供应承诺从1190亿美元跃升至2790亿美元。这意味着新增净承诺达1600亿美元,比单季度营收高出66%。其中,920亿美元将在本财年支付,其余部分将在未来两年内分摊。
库存动态发生显著变化
库存项目的变化清晰展示了 NVIDIA 的生产策略。原材料库存从1月的38亿美元增加至113亿美元,几乎增长了三倍。在制品库存升至134亿美元,而在途成品库存则从88亿美元降至69亿美元。这表明公司生产出的产品会立即售出,但已为即将到来的生产储备了创纪录规模的原材料。
利润率动态与未来指引
毛利率稳定在75%,而公司给出了下一季度74%的指引。这标志着当前周期中首次有意下调利润率。公司给出的主要原因是内存价格上涨以及 Rubin 平台过渡过程。
此次行动背后的战略愿景
所有这些承诺的核心,是 CEO Jensen Huang 的清晰愿景:“这些系统已不再是个人电脑或手机,而是能够产生营收的资产。”NVIDIA 认为,资本和基础设施是阻碍需求的唯一限制因素,并正利用所
User_any
$NVDA 🧐
NVIDIA 的 1600 亿美元动作:库存与供应革命
所有人都关注财报中创纪录的 960 亿美元营收,但真正的重磅信息在于供应和库存数据
在 NVIDIA 第二季度财报中,人们的注意力集中在创纪录的 962 亿美元营收上。然而,隐藏在财务报表深处的两组数据揭示了该公司战略动作的真正规模。
供应义务大幅跃升
一个季度内,供应义务从 1190 亿美元跃升至 2790 亿美元。这意味着新增净承诺达 1600 亿美元,比单季度营收高出 66%。其中,920 亿美元将在本财年支付,其余部分将在未来两年内分摊。
库存动态发生显著变化
库存项目的变化清楚地展示了 NVIDIA 的生产策略。原材料库存从 1 月份的 38 亿美元增至 113 亿美元,几乎增长了三倍。在制品库存升至 134 亿美元,而待发运成品库存则从 88 亿美元降至 69 亿美元。这表明,公司会立即售出生产出来的产品,但已为即将到来的生产储备了创纪录规模的原材料。
利润率动态与未来指引
毛利率维持在 75%,同时公司给出了下一季度 74% 的指引。这标志着当前周期内首次有意识地降低利润率。公司提到,利润率下降的主要原因是内存价格上涨以及 Rubin 平台的过渡过程。
这一动作背后的战略愿景
所有这些承诺的核心,是 CEO Jensen Huang 清晰的愿景:“这些系统已经不再是个人电脑或手机,而是能够创造营收的资产。”NVIDIA 认为,资本和基础设施是阻碍需求的唯一限制因素,并正利用所有金融工具来消除这一瓶颈。
不断壮大的生态系统
在财报发布后宣布的战略动作中,公司正围绕“融资 + 供应链 + 软件”这一三角构建庞大生态系统。向 SB Energy 提供 1050 亿美元担保、向 Cloverleaf 投资数亿美元,以及以 129 亿美元收购 Hugging Face,都是这一战略的具体举措。
需要关注的关键指标
未来一段时间,投资者需要关注的最关键指标,将是这些供应义务转化为现金的速度。此外,应收账款中 60 天 DSO 趋势能否延续,也将决定公司的现金流健康状况。通过这些战略动作,NVIDIA 不仅满足当前需求,也在采取措施确保未来增长。
DYOR 🔎 NFA ✔️
#NVIDIAEarnings #GateStockInsightsChallenge
repost-content-media
NVDA-3.34%
  • 1
NVIDIA 的无声入侵:通过收购竞争对手扩张其王国
NVIDIA 超越营收数字的真正行动:将竞争对手变成“朋友”的战略
当所有人都在关注 NVIDIA 第二季度财报中创纪录的 962 亿美元营收时,该公司的真正战略行动正在远离财务报表的地方展开。NVIDIA 继续通过收购竞争对手或建立战略合作伙伴关系来扩展其生态系统。
1. Hugging Face:一项价值 129 亿美元的开源收购
据报道,NVIDIA 正同意以 129 亿美元收购开源 AI 平台 Hugging Face。这将成为该公司迄今为止规模最大的收购之一。
战略意义:
Hugging Face 处于开发者生态系统的核心,拥有约 300 万个开放模型和 100 万个数据集。虽然 NVIDIA、OpenAI 和 Anthropic 等闭源公司都在开发自己的芯片,但 NVIDIA 旨在通过投资开源生态系统,将独立开发者与其硬件连接起来。这个价格(约 1.5 亿美元年化收入的 86 倍)表明,NVIDIA 进行此次收购是为了获得战略控制权,而非营收。
关键点:Hugging Face 目前也支持 AMD 和 Intel 芯片。收购后该平台能否保持中立,是最大的不确定因素。
2. Rebellions:与韩国宠儿的秘密会面
据 Bloomberg 报道,NVIDIA 首席执行官 Jensen Huang 曾亲自会见韩国 AI
User_any
NVIDIA 的无声入侵:通过收购竞争对手扩大其王国
NVIDIA 超越营收数字的真正行动:将竞争对手变成“朋友”的战略
当所有人都在关注 NVIDIA 第二季度财报中创纪录的 962 亿美元营收时,该公司的真正战略行动正发生在财务报表之外。NVIDIA 继续通过收购竞争对手或建立战略合作伙伴关系来扩展其生态系统。
1. Hugging Face:一项价值 129 亿美元的开源收购
据报道,NVIDIA 正同意以 129 亿美元收购开源 AI 平台 Hugging Face。这将成为该公司迄今为止规模最大的收购之一。
战略意义:
Hugging Face 位于开发者生态系统的核心,拥有约 300 万个开放模型和 100 万个数据集。虽然 NVIDIA、OpenAI 和 Anthropic 等闭源公司都在开发自己的芯片,但 NVIDIA 旨在通过投资开源生态系统,将独立开发者与其硬件连接起来。收购价格(约 1.5 亿美元年化营收的 86 倍)表明,NVIDIA 进行此次收购是为了获得战略控制权,而不是营收。
关键点:Hugging Face 目前也支持 AMD 和 Intel 芯片。收购后该平台能否保持中立,是最大的问号。
2. Rebellions:与韩国宠儿的秘密会面
据彭博社报道,NVIDIA CEO Jensen Huang 已亲自会见韩国 AI 芯片初创公司 Rebellions。可能的选项包括技术合作、投资或直接收购。
Rebellions 是谁?
该公司估值为 23 亿美元,其投资者包括 SK Hynix 和 Samsung Ventures。该公司正在开发专注于 AI 推理的 NPU——这代表着一个大容量市场,将补充 NVIDIA 在训练方面的优势。该公司还采用 Samsung 的 4nm 制造工艺——这可能会为 NVIDIA 开辟除 TSMC 之外的第二条供应链。
监管风险:韩国将半导体视为战略资产;美国司法部也可能从反垄断角度审查 NVIDIA 的主导地位。
3. 全局视角:“改造敌人”战略
2025 年,NVIDIA 与 Groq 达成了类似交易,吸收其工程团队,同时让该公司保持独立。如今,它正将同样的模式应用于 Rebellions 和 Hugging Face。
CEO Jensen Huang 的秘密公式:与其消灭竞争对手,不如让它们成为生态系统的一部分。这将:
• 向监管机构传达这样的信息:“我们不是在垄断,而是在合作”
• 扩大人才池
• 减少客户寻求替代方案的需求
投资者须知
该公司宣布承诺在 2027 财年之前进行 180 亿美元的股权投资。这表明 NVIDIA 正在采取坚定措施,不仅要成为芯片供应商,还要成为整个 AI 生态系统的融资方和架构师。
需要关注的风险:这些收购的整合情况以及开源社区的反应,将是未来一段时期最关键的观察点。
此处所有评估和评论纯属个人观点,绝对不构成投资建议。
#NVIDIAEarnings #GateStockInsightsChallenge
repost-content-media
NVDA-3.34%
TSM-3.36%
AMD-4.47%
INTC-5.58%
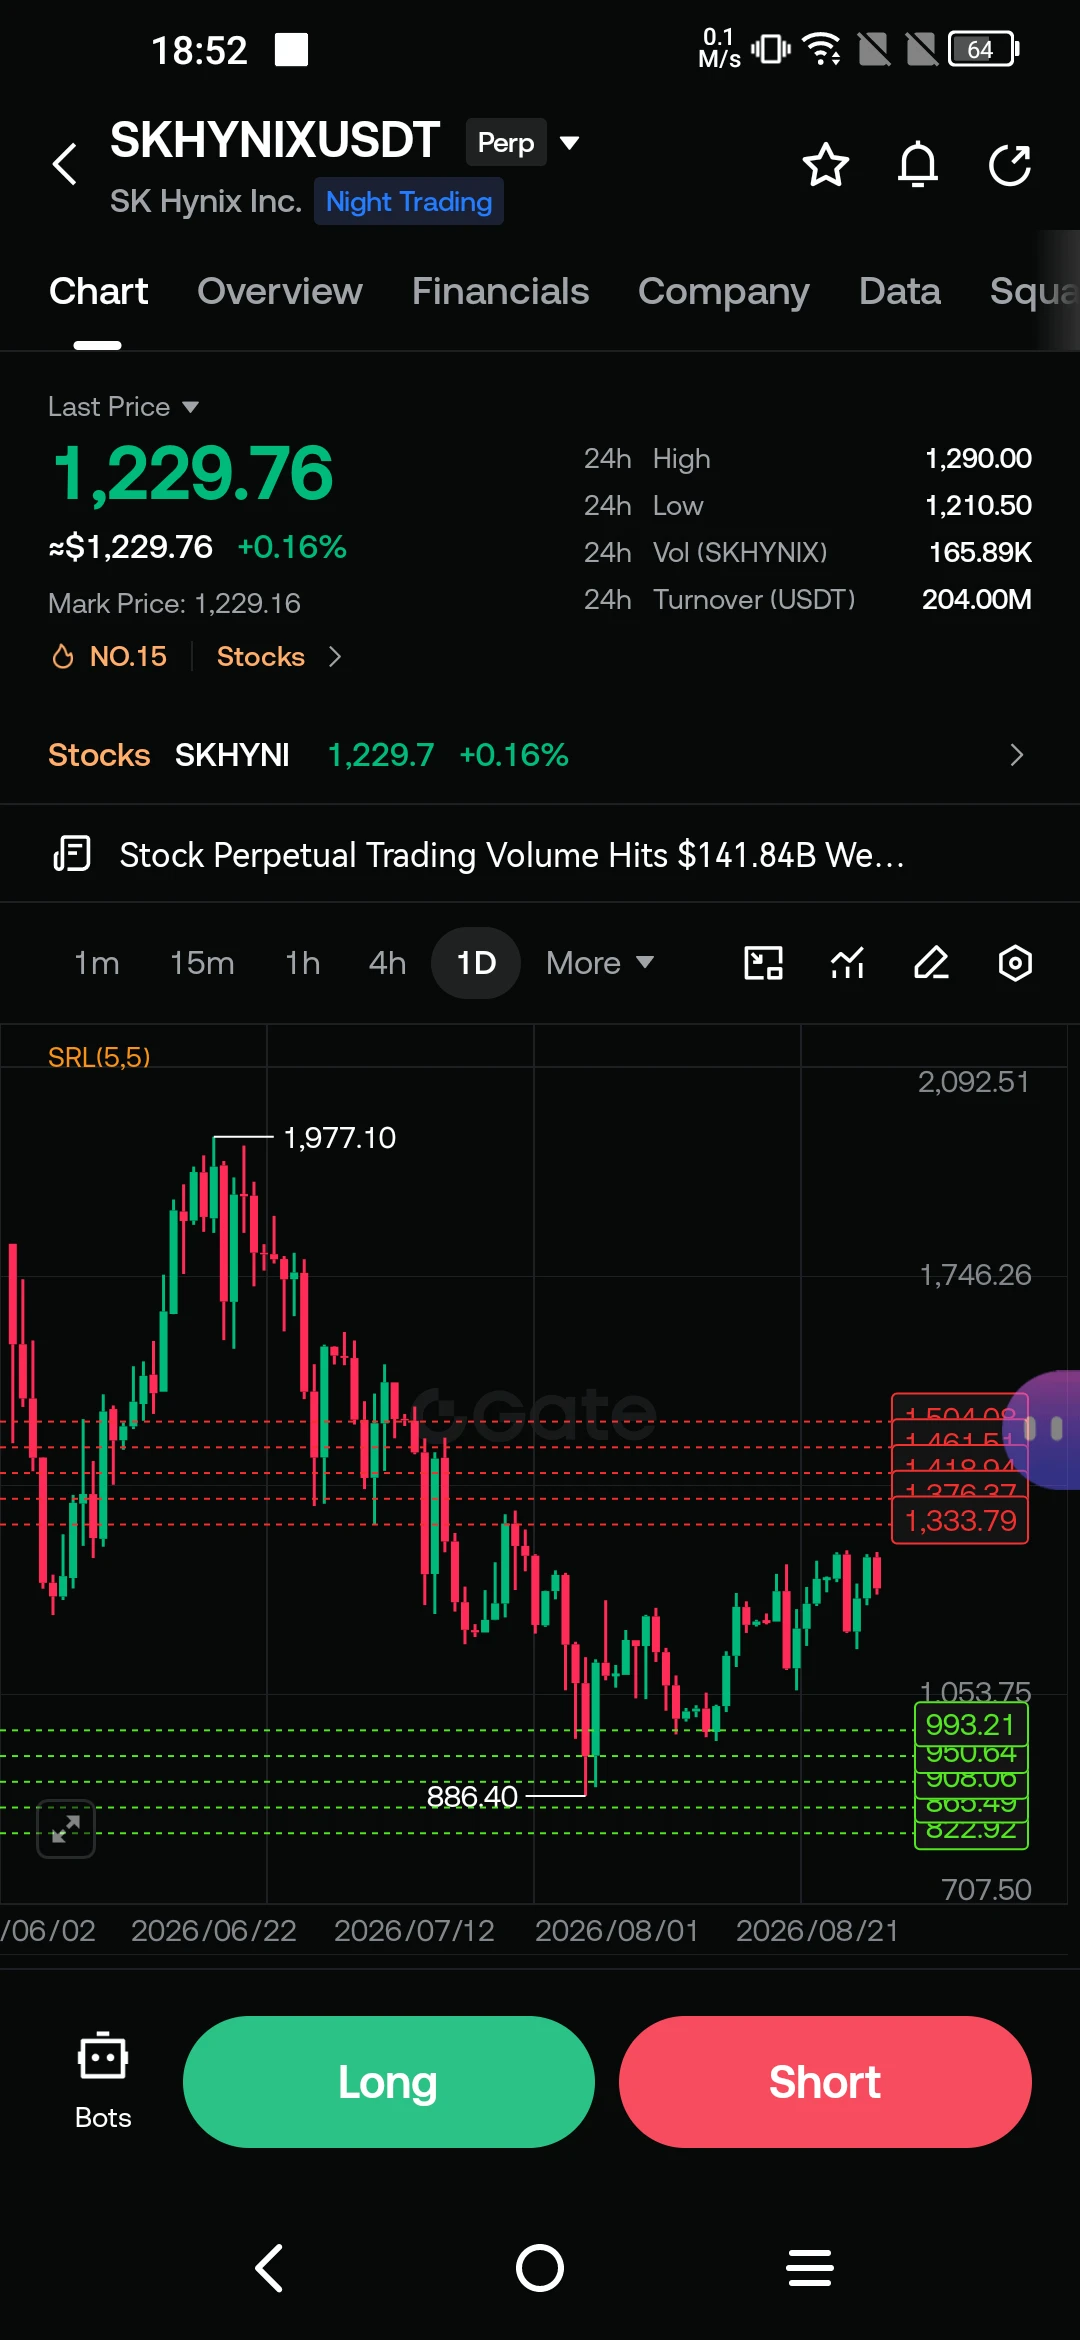
$SKHYNIX #SKHynixSurgesOver5%
NVIDIA 财报引爆亚洲:韩国半导体巨头上涨
SK Hynix 上涨超 5%,Samsung 上涨超 3%;KOSPI 接近 7,000 点
NVIDIA 2027 财年第二季度财报不仅在美国市场引发震动,也在全球半导体市场掀起波澜。在亚洲交易时段,韩国领先的存储芯片制造商在 NVIDIA 公布好于预期的业绩和强劲业绩指引后大幅上涨。
开盘时,SK Hynix 股价上涨超过 5%,而 Samsung Electronics 上涨超过 3%。这一势头推动 KOSPI 指数上涨约 3%,使其更加接近 7,000 点。
NVIDIA 效应:好于预期的业绩
NVIDIA 公布的季度营收为 962 亿美元,大幅超出市场预期的 922 亿美元。数据中心营收超出预期,达到 890 亿美元;每股收益也以 2.22 美元超过预期。公司预计 2028 财年增长约 70%,大幅超出市场约 45% 的预期。
这些强劲业绩被解读为面向亚洲存储芯片制造商的直接需求信号。SK Hynix 和 Samsung 是 NVIDIA AI 芯片所使用的高带宽内存(HBM)的主要供应商。
存储器市场的新时代
NVIDIA 的业绩也凸显了存储器行业内部的动态。对 AI 基础设施规模达万亿美元的投资需求,正在导致存储器价格大幅上涨。由于需求超过供应,SK Hy
User_any
$SKHYNIX #SKHynixSurgesOver5%
英伟达财报点燃亚洲市场:韩国半导体巨头上涨
SK 海力士上涨超过 5%,三星上涨超过 3%;KOSPI 接近 7,000
英伟达 2027 财年第二季度财报不仅震动了美国市场,也震动了全球半导体市场。在亚洲交易时段,韩国主要存储器制造商在英伟达业绩超出预期及强劲指引的推动下大幅上涨。
开盘时,SK 海力士股价上涨超过 5%,三星电子上涨超过 3%。这一势头推动 KOSPI 指数上涨约 3%,使其更加接近 7,000 点位。
英伟达效应:业绩超出预期
英伟达公布的季度营收为 962 亿美元,显著超过市场预期的 922 亿美元。数据中心营收超出预期,达到 890 亿美元,而每股收益也超过预期,达到 2.22 美元。公司预计 2028 财年将增长约 70%,显著高于市场约 45% 的预期。
这些强劲业绩被解读为亚洲存储器制造商需求的直接信号。SK 海力士和三星是英伟达 AI 芯片所使用的高带宽存储器(HBM)的主要供应商。
存储器市场的新纪元
英伟达的业绩也凸显了存储器行业内部的动态。对 AI 基础设施价值万亿美元的投资热情正导致存储器价格大幅上涨。由于需求超过供应,SK 海力士和三星等制造商的定价能力有所增强。分析师表示,存储器供应受限的情况可能持续到 2027 年,为主要制造商创造有利的市场环境。
亚洲市场上涨并恢复信心
KOSPI 指数的上涨不仅反映了市场对半导体行业的乐观情绪,也体现了英伟达业绩所带来的信心。此前,投资者曾因美国半导体抛售以及英伟达长期下行趋势而感到担忧,如今在强劲资产负债表和业绩指引的推动下,他们开始建仓。
尤其是韩国半导体股票的复苏,是英伟达就 AI 需求释放强劲信号的结果。三星和 SK 海力士的股票回购等公司层面的发展也对该指数产生了积极影响。
#NVIDIAEarnings #GateStockInsightsChallenge
DYOR 🔎 NFA ✔️
repost-content-media
NVDA-3.34%
#GateStockInsightsChallenge $MRVL ‌Marvell (MRVL) 专题分析:AI 战争中的隐形赢家?
MRVL 今日公布 2027 财年第二季度财报:市场预期营收 27.1 亿美元,每股收益 0.93 美元
Marvell Technology 将于 8 月 27 日收盘后公布 2027 财年第二季度业绩。华尔街预计,该公司营收约为 27.1 亿美元(同比增长 35%),调整后每股收益为 0.93 美元(同比增长 39%)。分析师给出的平均 1 年目标价为 269 美元;最乐观的估计为 400 美元,最悲观的估计为 195 美元。该股过去一年上涨了 225%,市值达到 2180 亿美元。
1. “Intel Legacy”战略:Marvell 有何不同?
与 NVIDIA 和 AMD 这样的“单一巨头”不同,Marvell 的业务分布在 5 个不同的 AI 增长引擎上。这一战略使公司能够覆盖 AI 生态系统的不同层级:
横向扩展光学:随着 AI 集群不断扩展,对光学连接的需求呈指数级增长。Marvell 是数据中心之间这些连接的关键供应商。
纵向扩展光学:更大的 AI 模型需要更高的带宽来进行芯片间通信。Marvell 在该领域的解决方案在克服性能瓶颈方面发挥着重要作用。
数据中心互联:数据中心互联(DCI)解决方案构成了 Marvell 营
User_any
#GateStockInsightsChallenge $MRVL ‌Marvell (MRVL) 专题分析:AI 战争中的沉默赢家?
MRVL 今日公布 FY2027 第二季度业绩:市场预期营收 27.1 亿美元,每股收益 0.93 美元
Marvell Technology 将于 8 月 27 日收盘后公布 2027 财年第二季度业绩。华尔街预计该公司营收约为 27.1 亿美元(同比增长 35%),调整后每股收益为 0.93 美元(同比增长 39%)。分析师平均 1 年目标价为 269 美元;最乐观估计为 400 美元,最悲观估计为 195 美元。该股过去一年上涨 225%,市值达到 2180 亿美元。
1. “英特尔遗产”战略:Marvell 为何与众不同?
与 NVIDIA 和 AMD 这样的“单一巨头”不同,Marvell 分布于 5 个不同的 AI 增长引擎。这一战略使公司处于 AI 生态系统的不同层级:
扩展光学:随着 AI 集群不断扩大,对光学连接的需求呈指数级增长。Marvell 是数据中心之间这些连接的关键供应商。
扩容光学:更大的 AI 模型需要更高带宽来进行芯片间通信。Marvell 在这一领域的解决方案在克服性能瓶颈方面发挥着重要作用。
数据中心互连:数据中心互连(DCI)解决方案构成了 Marvell 营收的重要部分。
以太网交换:以太网交换解决方案是 AI 网络的骨干,也是 Marvell 传统上的优势领域之一。
定制硅(ASIC):为超大规模云服务商设计定制 AI 加速器的服务,是 Marvell 增长最快的业务领域。
CEO Matt Murphy 表示:“我们的定制 AI 设计业务活动处于历史最高水平。Marvell 团队目前正与超过 10 家客户合作,推进 50 多个新机会。”
2. 收购 Celestial AI:一场悄然发生的革命
在 2026 财年第三季度宣布的收购 Celestial AI,被描述为 Marvell 扩容战略的转折点。
技术影响:随着 AI 模型不断增长,芯片上的连接速度成为决定性能的最关键瓶颈。Celestial AI 的光学连接技术可能使 Marvell 在这一领域获得相对于 Broadcom 的技术优势。
关键点:公司在 2026 财年取得了创纪录的设计项目赢单。这为未来 2-3 年的营收提供了能够确保其实现的“可见性”。Murphy 首席执行官表示,他们在 FY2026 年取得了 50 亿美元的新设计项目赢单,这为未来增长奠定了坚实基础。
3. Marvell 对阵 Broadcom:ASIC 战争的进程
MRVL 最大的竞争对手是 Broadcom (AVGO)。两家公司都为超大规模云服务商生产定制 AI 芯片(ASIC)。让我们从四个关键类别来考察 Marvell 与 Broadcom 的差异:
标准 - Marvell (MRVL)
• 主要重点:覆盖 5 个 AI 引擎的多元化产品组合
• 优势:光学 + ASIC + 交换一体化
• 增长目标:截至 FY2027,数据中心业务增长 50%
标准 - Broadcom (AVGO)
• 主要重点:定制硅领导者、3.5D XDSiP 封装
• 优势:更加成熟的 ASIC 生态系统
• 增长目标:截至 FY2026,AI 营收达到 400 亿美元
Marvell 的“5 引擎”战略在实现风险多元化的同时,也提供了在各个领域对抗 Broadcom 更集中业务结构并获取市场份额的潜力。
4. 进军印度:投资 2.5 亿美元
2026 年 7 月 29 日,Marvell 宣布将投资 2.5 亿美元扩建其位于印度班加罗尔的设施。
战略意义:
• 印度作为全球 AI 人才库的枢纽
• 在 TSMC 之外建立工程基地
• 通过地域多元化应对中国贸易限制
• 利用印度市场的增长潜力
5. 风险与挑战
分析师指出的主要风险:
1. 估值溢价:该股的定价几乎是行业市销率的三倍(14.40x 对比 5.06x)。这些水平表明,未来增长预期已经被计入股价。
2. 客户集中度:很大一部分营收与少数超大规模云服务商相关。如果失去客户,可能导致营收大幅下降。
3. 竞争:Broadcom、AMD 和 Astera Labs 在各个领域都对 Marvell 构成挑战。 Broadcom 成熟的生态系统是一项显著优势,尤其是在 ASIC 市场。
4. 利润率压力:定制硅产品的逐步放量可能会暂时给利润率带来压力。新产品的生产成本可能在初期阶段降低利润率。
Marvell 在 AI 基础设施的“连接”层拥有独特定位。Nvidia 力图在“计算”领域领先,而 Marvell 则力图在“数据传输”领域领先。
未来一段时间需要关注的关键指标:
• 与 Google 达成的定制芯片交易对损益表的影响
• Celestial AI 整合的技术和商业成果
• 与 Broadcom 竞争中的市场份额变化
• 毛利率趋势
业绩报告发布后应关注市场反应,尤其是营收预期和利润率指引。
此处所有评估和评论纯属个人观点,绝对不构成投资建议。
repost-content-media
$MRVL #GateStockInsightsChallenge
Marvell 的“万亿美元”秘密:NVIDIA 认可下的巨大飞跃
在 COMPUTEX 2026 上,NVIDIA CEO Jensen Huang 登台,并指着 Marvell CEO Matt Murphy 说道:“女士们,先生们,这就是下一家万亿美元公司。”
就在那一刻,MRVL 飙升了 30%。这不是恭维,而是 NVIDIA 向 Marvell 开出的一张支票。Jensen Huang 的话是 AI 生态系统权力格局重塑的最具体信号。
1. 122 亿美元的 Google 交易
8 月 19 日的重磅消息:Google 可能购买 Marvell 价值高达 122 亿美元的股份。该交易涵盖与 Google TPU 生态系统相关的定制芯片(AI 推理加速器、存储和网络控制器)。MRVL 因此消息上涨 10%,而其竞争对手 Broadcom 下跌 5%。
战略意义:Google 已与 Broadcom 合作十年。现在它正转向 Marvell。这是巩固 Marvell 在专用芯片(ASIC)市场地位的最重大发展之一。协议结构也值得注意:Google 获得了一份认股权证,使其有权以每股 206.58 美元的价格购买 58.97 million 股 MRVL。大部分股份将根据 Google 在 Marvell 产
User_any
$MRVL #GateStockInsightsChallenge
Marvell 的“万亿美元”秘密:在 NVIDIA 的认可下实现巨大飞跃
在 COMPUTEX 2026 上,NVIDIA CEO Jensen Huang 登台,并指着 Marvell CEO Matt Murphy 说道:“女士们,先生们,这就是下一家万亿美元公司。”
就在那一刻,MRVL 飙升了 30%。这并不是恭维,而是 NVIDIA 对 Marvell 的背书。Jensen Huang 的话是 AI 生态系统权力格局重塑的最具体信号。
1. 122 亿美元的 Google 交易
8 月 19 日的重磅消息:Google 可能购买价值高达 122 亿美元的 Marvell 股票。该交易涵盖与 Google TPU 生态系统相关的定制芯片(AI 推理加速器、存储和网络控制器)。MRVL 因此消息上涨 10%,而其竞争对手 Broadcom 下跌 5%。
战略意义:Google 已与 Broadcom 合作十年。现在,它正在转向 Marvell。这是巩固 Marvell 在专用芯片(ASIC)市场地位的最重大发展之一。协议结构也值得关注:Google 获得了一份保证(认股权证),有权以每股 206.58 美元的价格购买 5897 万股 MRVL。大部分股票将根据 Google 在 Marvell 产品上的支出获得。每产生 5 亿美元的合格收入,就会解锁一批股票,该过程将持续至 2033 财年。这种结构既为 Marvell 提供了长期收入可见性,也确保了 Google 的专用芯片供应。
2. Marvell 隐藏的增长引擎:内存革命
8 月 4 日,Marvell 宣布推出新一代 AI 内存基础设施产品。这些产品旨在解决数据中心的内存瓶颈:
Bravera SC6 SSD 控制器:借助 PCIe 6.0,其性能达到上一代产品的 2 倍。它将 AI 的 KV 缓存需求转移至 SSD,从而减少 GPU 延迟。这一点至关重要,尤其有助于提升大型语言模型的推理性能。
Structera X CXL 内存扩展:使超大规模云服务商能够独立扩展内存,而不受计算能力限制。这为数据中心运营商提供了更灵活的资源管理方式。
Photonic Fabric 光学共享内存:通过在最长 50 米的范围内共享高达 32TB 的热 KV 缓存,承诺让现有数据中心的令牌吞吐量提高 2-3 倍。这项技术源于 Marvell 通过收购 Celestial AI 获得的光互联能力。
CEO Will Chu:“AI 基础设施正在从孤立的服务器转向计算、内存和连接能够无缝协作的系统。”这一愿景塑造了 Marvell 的整个产品组合。
3. 在印度投资 2.5 亿美元
7 月 29 日,Marvell 宣布投资 2.5 亿美元扩建其班加罗尔工厂。此举有三个战略目标:
• 针对中国贸易限制实现地域多元化
• 获得全球 AI 人才资源
• 在 TSMC 之外建立工程基地
随着印度成为全球半导体设计人才中心之一,Marvell 正通过这项投资加强其在该地区的布局。
4. 目标价:分析师怎么说?
标准 数值
当前价格 ~$243
平均目标价 $269
乐观预测 $400
悲观预测 $195
年度回报 +226%(过去 1 年)
75% 的分析师建议“买入”。市值为 2180 亿美元。Susquehanna 维持其“买入”评级,并将目标价上调至 265 美元,而 Rosenblatt Securities 则更加乐观,将目标价上调至 300 美元。
5. 盈利预期与风险
MRVL 将于今天(8 月 27 日)公布 2027 财年第二季度财报。预期如下:
• 营收:27.2 亿美元(同比增长 35%)
• 每股收益:$0.93
• 数据中心增长:预计达到 55%
主要风险:
估值溢价:该股票的定价几乎是行业市销率倍数的 3 倍(14.40x)。这一水平表明,市场已经计入了对未来增长的预期。
客户集中度:很大一部分收入与数家超大规模云服务商相关。如果失去客户,收入可能会大幅下降。
竞争:Broadcom、AMD 和 Astera Labs 正在各个领域挑战 Marvell。Broadcom 成熟的生态系统是一项重要优势,尤其是在 ASIC 市场。
利润率压力:定制芯片的放量可能会暂时给利润率带来压力。
MRVL 将通过今天的财报展示其能否达到这些高预期。数据中心增长预计将达到 55%。如果实现这些数据,溢价定价将得到合理解释。否则,这只 EV/EBITDA 倍数为 54x 的股票可能面临大幅回调风险。
NVIDIA CEO 对其“万亿美元公司”的描述,展现了对 Marvell 长期潜力的信心。然而,在短期内,市场已经计入了多少潜力,以及公司的运营表现能否达到预期,将成为决定性因素。
本文所有评估和评论纯属个人观点,绝对不构成投资建议。
repost-content-media
MRVL-7.20%
NVDA-3.34%
AVGO-4.69%
AMD-4.47%
ALAB-11.89%
$MRVL#GateStockInsightsChallenge Marvell(MRVL)财报后报告:关键不在今天的数据,而在 Google 的240个分期认股权证
MRVL 将于今日收盘时公布其 FY2027 第二季度财报:华尔街预计营收为 27.1 亿美元,每股收益为 0.93 美元。
公司自身的指引为 27 亿美元和 0.93 美元,差异仅为 0.3%。过去四个季度,MRVL 的每股收益平均超出预期 0.1%。本季度出现“意外”的可能性几乎不存在。真正的故事不在今天的数据,而在 8 月 19 日向 SEC 提交的文件中。
Google 协议:由240个部分组成的认股权证
Google 获得了一份对应 MRVL 58,970,907 股股份的认股权证。行权价为 206.58 美元。该股昨日收于 245.12 美元——这意味着即使一份分期部分尚未归属,Google 也已经获利 19%。
关键部分在于归属条款:
• 几乎所有股票分期部分(5760 万份)将分 240 期归属。
• 每一期都以 Google 向 MRVL 采购价值 5 亿美元的专用芯片为启动条件。
• 240 × 5 亿美元 = 1200 亿美元
这与其说是一份客户合同,不如说是 Google 为 MRVL 制定的一条“采购路径”。而这条路径的第一批信号将在今晚公布的第三季度指引中开始显现,因为基于采购的分
User_any
$MRVL#GateStockInsightsChallenge Marvell (MRVL) 财报后报告:不是今天的数据,而是 Google 的 240 份权证
MRVL 将于今日收盘时公布 2027 财年第二季度财报:华尔街预计营收为 27.1 亿美元,每股收益为 0.93 美元。
公司自身指引为 27 亿美元和 0.93 美元——差异仅为 0.3%。过去四个季度,MRVL 的每股收益平均超出预期 0.1%。本季度出现“意外”的可能性几乎不存在。真正的故事不在于今天的数据,而在于 8 月 19 日向 SEC 提交的文件。
Google 协议:240 份权证
Google 获得了一份可购买 MRVL 58,970,907 股的权证。行权价为 206.58 美元。昨日该股收于 245.12 美元——这意味着即使一份权证都尚未归属,Google 也已经上涨了 19%。
关键在于归属条款:
• 几乎所有股票批次(5760 万份)将分 240 期归属。
• 每一期都以 Google 向 MRVL 购买价值 5 亿美元的专用芯片为启动条件。
• 240 × 5 亿美元 = 1200 亿美元
这与其说是一份客户合同,不如说是 Google 正在为 MRVL 撰写的一条“采购路线”。而这条路线的第一盏信号灯将在今晚发布的 Q3 指引中开始闪烁。因为基于采购的批次将在 2027 财年第三季度生效。
股价:从下跌中复苏
MRVL 在 7 月 29 日跌至 163.39 美元——那天正是 Google 交易签署的日子。交易消息公布后,股价随之复苏,并于昨日收于 245.12 美元。
• 年初至今回报率:179%
• 行业平均水平:27.5%
• 远期市销率:14.40 倍——行业平均水平为 5.06 倍
• 75% 的分析师建议买入
• 平均目标价:269 美元
• 最乐观目标价:400 美元
我的 3 种情景
📈 看涨情景:
营收达到 27.7 亿美元或以上,Q3 指引高于 32 亿美元。Google 交易显然已被纳入指引,首批次正在启动。只有 77 倍滚动市盈率这一结果能够证明该股当前的定位合理。
➡️ 基准情景:
营收在 27 亿至 27.5 亿美元之间,Q3 指引在 30 亿至 31 亿美元之间。连续第五个季度维持指引。没有任何内容得到确认或反驳;这一论点将被延续至 10 月 6 日的投资者日。
📉 下行情景:
营收处于指引区间的低端,Q3 指引低于市场共识的 30.4 亿美元。权证正在从一个“日程安排”变成一个“故事”——而 77 倍市盈率几乎没有立足之地。
数据背后的 3 个现实
1. 对中国的依赖
上季度营收的 44% 来自中国,而一年前为 37%。美国占比从 16% 降至 7%。12 个月内发生了巨大的地域转移。
2. GAAP 与 Non-GAAP 之间的差距
上季度 GAAP 净利润为 3450 万美元,而 Non-GAAP 净利润为 7.18 亿美元——相差 20 倍。这一差异的大部分源于 1.93 亿美元的股权薪酬和购买摊销。Google 权证将为这一情况增加一个新项目。
3. 新任 CFO
Dan Durn 于 6 月被任命为 CFO;今天的指引季度是他完整任期内的第一个季度。前任 CFO Willem Meintjes 任职 10 年后离职,以陪伴家人。
定制芯片业务不再是“设计获胜”的游戏,而是“资金支持”的游戏。NVIDIA 一夜之间调动了 5000 亿美元的第三方资本。与此同时,MRVL 以 7% 的股份换取了客户的采购计划。同样的动作,不同的工具。
唯一会误导我的指标:Q3 指引跌破 30.4 亿美元。只有当权证背后的营收到位时,这份权证才有意义。30.4 亿美元是判断 Google 的收购是否已经开始的门槛。低于这一水平,那 240 个格子就只是一个故事,而不是一份计划。
所有观点和评论纯属个人意见。DYOR 🔎 NFA ✔️
repost-content-media
MRVL-7.20%
NVDA-3.34%
Marvell在AI风暴中的份额:增长故事幕后 $MRVL
分析师预计第二季度营收增长35%;定制芯片和互连解决方案的强劲需求正使Marvell成为AI基础设施领域的关键参与者。
Marvell Technology仍是AI数据中心繁荣的最大受益者之一。公司第二季度营收预计将达到27亿美元,同比增长约35%。增长的主要驱动力是数据中心部门的出色表现。第一季度,数据中心营收达到18.3亿美元,占总营收的76%。
增长引擎:XPU与光互连
Marvell的增长战略建立在两大支柱之上:
1. 定制AI芯片(XPU):CEO Matt Murphy指出,公司定制AI芯片设计的业务活跃度已达到历史最高水平。Marvell在设计超大规模云服务商根据自身需求专门开发的芯片中发挥着关键作用。Murphy预计,这一领域在2027财年的增长将超过20%,并在2028年翻倍。公司设定的2029财年专用芯片营收目标为1000亿美元。
2. 光互连解决方案:随着AI集群不断扩展,芯片与服务器之间的数据流动正成为关键瓶颈。Marvell的800G和1.6T光互连解决方案旨在解决这一问题。Murphy指出,该业务线正以超过70%的年增长率增长,仍具有上行潜力。
来自NVIDIA的助力
在COMPUTEX 2026上,NVIDIA CEO Jensen Huang提到Marvell CEO Matt Murph
User_any
Marvell在AI风暴中的份额:增长故事背后的幕后情况 $MRVL
分析师预计第二季度营收将增长35%;对定制芯片和互连解决方案的强劲需求,正使Marvell成为AI基础设施领域的关键参与者。
Marvell Technology继续成为AI数据中心热潮中最大的受益者之一。该公司第二季度营收预计将达到27亿美元,同比增长约35%。这一增长的主要驱动力是数据中心业务的出色表现。第一季度,数据中心营收达到18.3亿美元,占总营收的76%。
增长引擎:XPU与光互连
Marvell的增长战略建立在两大支柱之上:
1. 定制AI芯片(XPU):首席执行官Matt Murphy指出,公司定制AI芯片设计的活动水平创下历史新高。Marvell在设计超大规模云服务商根据自身需求专门开发的芯片方面发挥着关键作用。Murphy预计,该领域在2027财年的增长将超过20%,并在2028年翻番。公司2029财年的专用芯片营收目标为1000亿美元。
2. 光互连解决方案:随着AI集群不断扩大,芯片与服务器之间的数据流动正成为关键瓶颈。Marvell的800G和16000亿光互连解决方案旨在解决这一问题。Murphy指出,该业务线正以超过70%的年增长率增长,仍具备上行潜力。
来自NVIDIA的助力
在COMPUTEX 2026上,NVIDIA首席执行官Jensen Huang提及Marvell首席执行官Matt Murphy时表示:“这就是下一家万亿美元公司。”这一表态从根本上改变了市场对Marvell的看法。这一认可产生了“NVIDIA效应”,确认了Marvell在AI生态系统中的重要性。
未来展望
Marvell将2027财年的营收目标上调至1150亿美元,并为2028年设定了1650亿美元的目标。Murphy强调,公司的增长故事仍处于早期阶段,并表示:“与AI相关的订单异常强劲。”
对投资者而言,关键问题是:这些增长有多少已经反映在股价中?Marvell目前的估值远高于行业平均水平。未来一段时间的主要焦点将是公司能否达到这些高预期。
#GateStockInsightsChallenge #NVIDIAEarnings
DYOR 🔎 NFA ✔️
repost-content-media
MRVL-7.20%
NVDA-3.34%
#GateStockInsightsChallenge $MRVL ‌市场的两副面孔:今日唯一支撑 S&P 500 的板块
加权指数正在上涨,而等权指数却在下跌。这一差异揭示了仅由科技板块承担的重担,也暴露了今日真正的问题。
今日的故事可以装进一个框里
S&P 500 上涨 0.83%,至 7,739 点。但采用相同的 500 家公司并进行等权重配置的 Invesco S&P 500 Equal Weight ETF (RSP) 下跌 0.04%。这意味着,S&P 500 中公司的平均价值今天正在下降;指数的涨幅完全来自少数几只大型科技股。
11 个板块基金中有 10 个处于下跌区间。唯一的绿色方框:Technology (XLK),上涨 2.93%。金融、能源、医疗保健、零售……全都在下跌。而且这一格局自上午 9:30 以来一直没有改变。
软件跑得比芯片快
在科技板块内部,领涨的不是芯片,而是软件。软件开发基金 (IGV) 上涨 7%,而半导体开发基金 (SMH) 维持在 2.9%。成交量差异更加惊人:IGV 达到正常日成交量的 138%;SMH 则为 38%。
这波走势的来源是 Salesforce 昨晚发布的财报:营收为 113.5 亿美元,每股收益为 5.90 美元(预期为 3.27 美元),Agentforce 年度经常性收入 (ARR) 增至 15 亿美元(同比增长
User_any
#GateStockInsightsChallenge $MRVL ‌市场的两副面孔:今日唯一支撑标普 500 的板块
加权指数正在上涨,而等权重指数却在下跌。这一差异显示出,科技板块独自承担了多大的负担,也揭示了今天真正的问题。
今日的故事浓缩在一个方框里
标普 500 上涨 0.83%,至 7,739 点。但采用相同的 500 家公司并进行等权重计算的 Invesco 标普 500 等权重 ETF(RSP)下跌 0.04%。这意味着,标普 500 成分股公司的平均价值今天正在下降;指数的涨幅完全来自少数大型科技股。
11 个板块基金中有 10 个处于下跌状态。唯一的绿色方框:科技板块(XLK),上涨 2.93%。金融、能源、医疗保健、零售……全都在下跌。而且这一格局自上午 9:30 以来一直没有改变。
软件跑得比芯片快
在科技板块内部,领涨的不是芯片,而是软件。软件开发基金(IGV)上涨 7%,而半导体开发基金(SMH)维持在 2.9%。成交量差异更加显著:IGV 达到正常日成交量的 138%;SMH 为 38%。
这波走势的来源是 Salesforce 昨晚发布的财报:营收为 113.5 亿美元,每股收益为 5.90 美元(预期为 3.27 美元),Agentforce 年度经常性收入(ARR)增至 15 亿美元(同比增长 240%)。然而,真正的信息在订单簿中:经汇率影响调整后,cRPO(已签署但尚未开票的工作)增长 14%,达到 335 亿美元。在 AI 时代,供应商主导的软件将会消亡这一论点,已经通过了最纯粹的测试。
Marvell 的考验:不是今天的数据,而是 Google 的 240 个切片
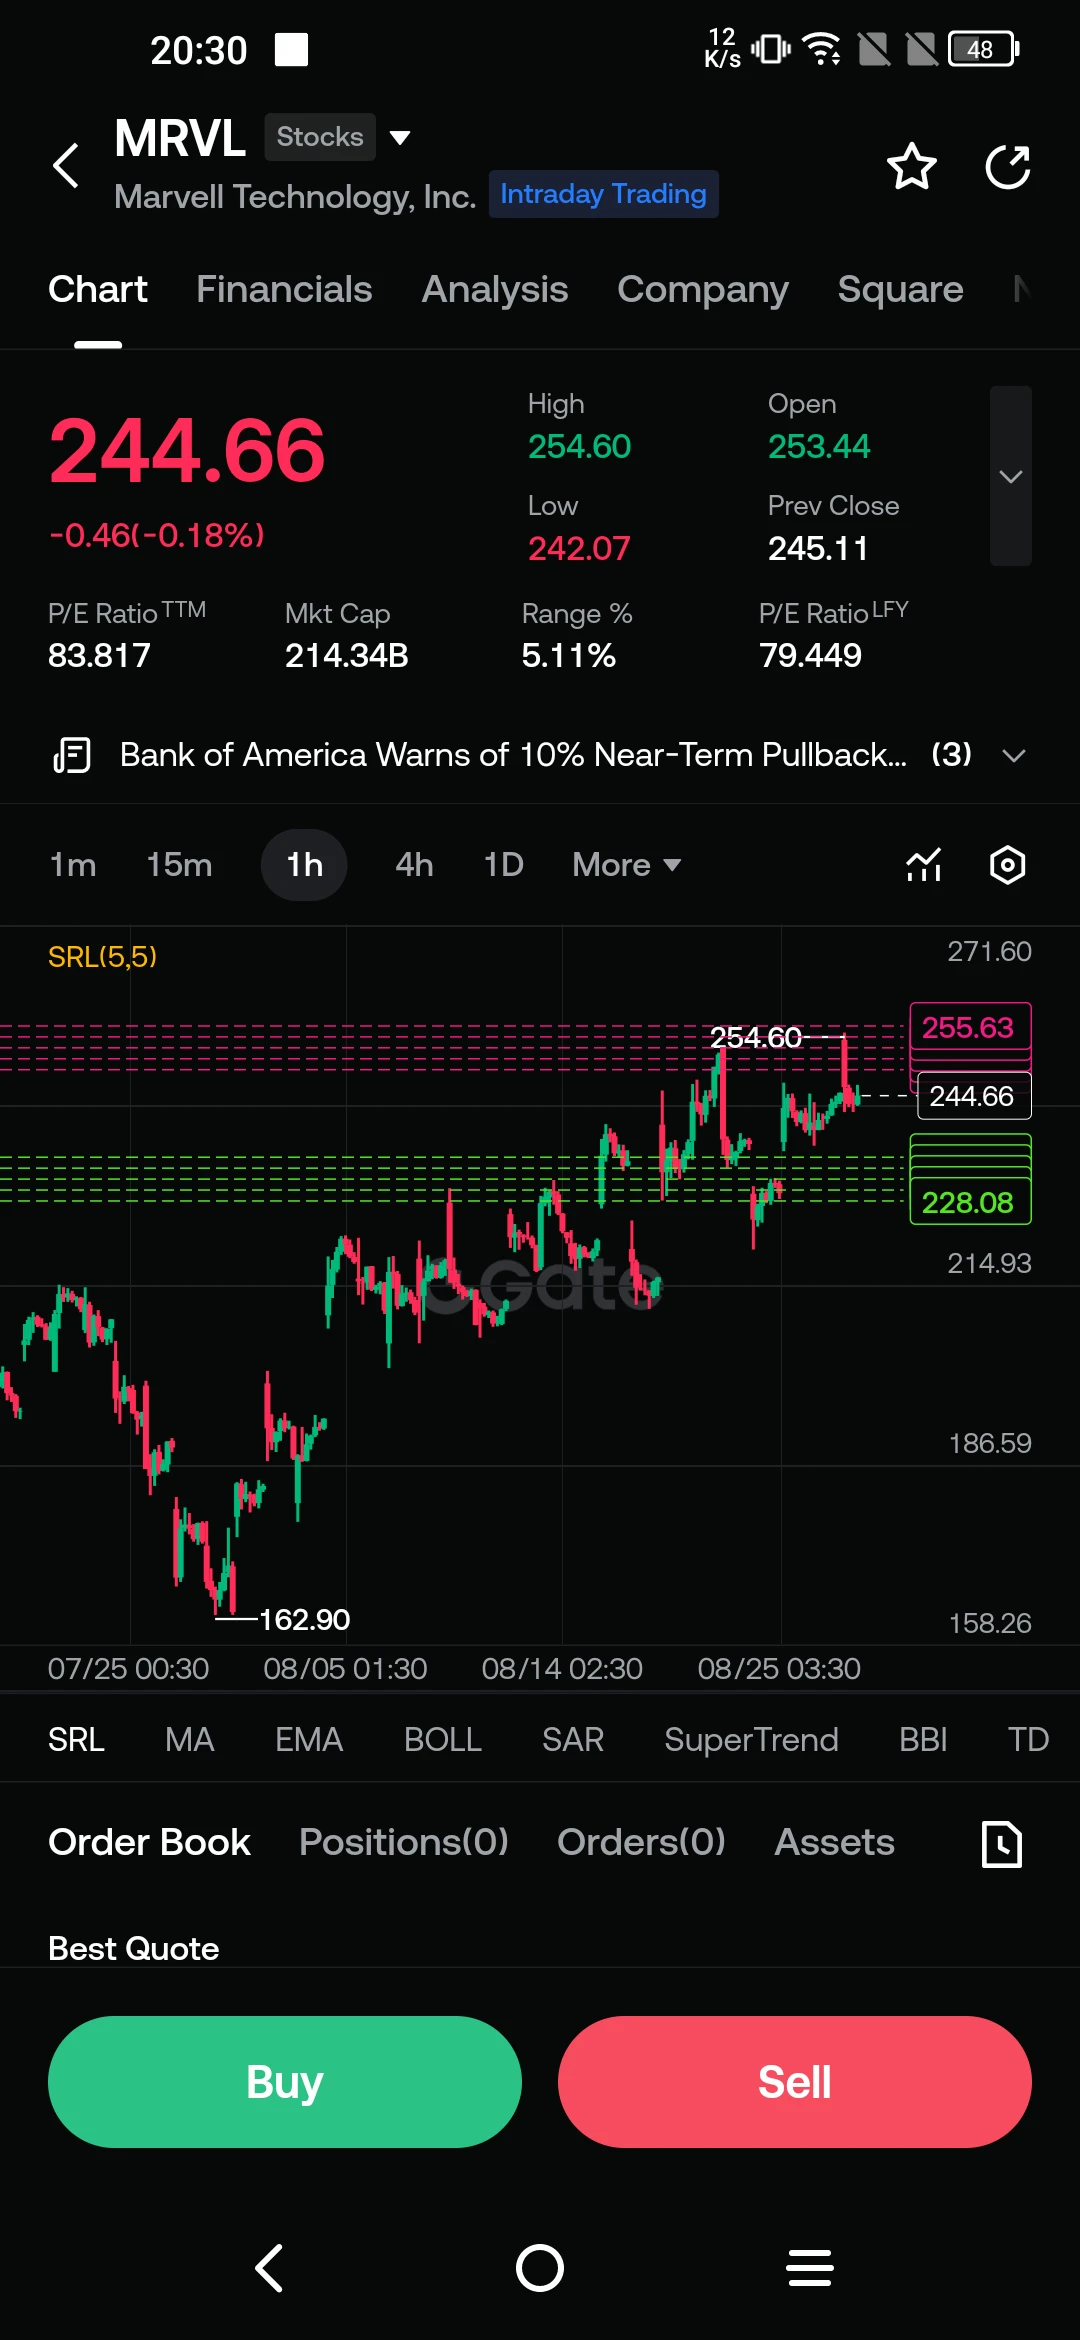
MRVL 开盘报 253 美元,随后跌至 242 美元,之后稳定在 245 美元。今日的第二季度财报预计将显示营收为 27.1 亿美元,每股收益为 0.93 美元。这些数据几乎完全符合公司自身的指引,并不是市场关注的主要重点。
真正的故事在 8 月 19 日提交给 SEC 的文件中:
• Google 获得了一份对应 MRVL 5,897 万股的认股权证。行权价为 206.58 美元。授予 Google 的 240 股中的每一股,都由 Marvell 一笔 5 亿美元的私人芯片采购提供支持。240 × 5 亿美元 = 1200 亿美元。
这是一条收购路径。而这条路径的最初迹象将在今天的第三季度指引中显现。分析师正关注 30.4 亿美元的第三季度指引,将其视为 Google 收购开始的临界值。
唯一值得关注的指标
MRVL 的远期市销率几乎是行业平均值(5.06x)的三倍(14.40x)。若低于 30.4 亿美元的第三季度指引,认股权证将变成一个“故事”。若高于该数值,则会触发 240 个切片的触发机制。
本文所有评估和评论纯属个人观点。不构成投资建议。
repost-content-media
MRVL-7.20%
US500-0.41%
XLK-1.78%
SMH-4.74%
CRM+4.70%
AI 与半导体最新展望:生产、需求与价格三角
AI 和半导体生态系统继续主导新闻议程,美国证券交易所上市的大型公司和全球供应链都在频繁开展活动。在这个由生产能力、需求激增和价格压力塑造的新时代,可以从三个主要方面概括该行业的脉搏:
1. 生产与路线图:产能正在增加,成本受到质疑
NVIDIA 宣布了下一代 Rubin 平台,计划于 2026 年发布。这一将 GPU、CPU 和网络芯片整合在单一封装中的架构,似乎将加剧竞争,尤其是在推理领域。NVIDIA 还计划在年底前向中国市场出货少量专用芯片。
在 TSMC 方面,有两项重大发展。该公司已决定在 2029 年之前不转向高性能 NA EUV 设备。尽管如此,公司仍将 2026 年收入增长预期上调至超过 30%。对于 2027 年,市场正在讨论 800-850 亿美元的投资预算。
ASML 也上调了年度预测,成为又一家确认 AI 支出依然强劲的关键供应商。
2. 需求与协议:增长正在向所有领域扩散
AMD 第二季度表现超出预期,实现 115.4 亿美元收入,同比增长 50%。该公司与 Anthropic 和 Core Scientific 签署了新协议。然而,尤其值得注意的是,需求增长并不局限于加速器芯片。Intel 和 AMD 正在与中国服务器客户洽谈长期 CPU 协议。这表明需求也正在扩散至内存、网络和服务器处理器。
Broadc
User_any
AI 与半导体最新展望:生产、需求与价格三角
AI 与半导体生态系统继续主导新闻焦点,美国证券交易所上市的大型企业和全球供应链都在掀起一轮活动。在这个由产能、需求激增和价格压力塑造的新时代,可以从三个主要方面概括该行业的脉搏:
1. 生产与路线图:产能正在增加,成本受到质疑
NVIDIA 宣布了下一代 Rubin 平台,计划于 2026 年发布。这一将 GPU、CPU 和网络芯片集成在单一封装中的架构,似乎将加剧竞争,尤其是在推理领域。NVIDIA 还计划在今年年底前向中国市场出货少量专用芯片。
在 TSMC 方面,有两项重大发展。该公司决定在 2029 年之前不转向高性能 NA EUV 设备。尽管如此,公司仍将 2026 年营收增长预期上调至超过 30%。对于 2027 年,业内正在讨论 800-850 亿美元的投资预算。
ASML 也上调了年度预期,成为又一家确认 AI 支出仍然强劲的关键供应商。
2. 需求与协议:增长蔓延至所有领域
AMD 第二季度表现超出预期,营收达到 115.4 亿美元,同比增长 50%。该公司与 Anthropic 和 Core Scientific 签署了新协议。然而,尤其值得注意的是,需求增长并不局限于加速器芯片。Intel 和 AMD 正在与中国服务器客户寻求长期 CPU 协议。这表明需求也正在扩展至内存、网络设备和服务器处理器。
Broadcom 将其 AI 半导体营收提升至 108 亿美元,同比增长 143%。该公司计划明年交付 10 吉瓦的产能,此外,面向 Anthropic 等客户、规模超过 600 亿美元的债务融资方案也已提上日程。
3. 价格与市场反应:预期上升
尽管需求依然强劲,但市场预期甚至更高。AMD 在创纪录营收公布后,由于其 AI 支出增长未能达到预期,单日价值下跌 6.6%,损失 590 亿美元。Broadcom 的毛利率出现下降,而据报道,TSMC 成本上升正在压缩定制 AI 处理器的利润率。
NVIDIA 宣布服务器价格上涨超过 15%,原因是内存成本上升。然而,有强烈迹象表明需求将继续保持:Alphabet、Microsoft、Amazon 和 Meta 计划今年总计投入 6300 亿美元用于 AI 基础设施。
行业现状
总而言之,生产能力和路线图依然稳健。需求端协议正在扩大,但定价和利润率压力正在增加。市场现在不仅在质疑增长,也在质疑盈利能力。未来一段时期最关键的问题是,在这一周期中,制造端(TSMC、ASML)还是最善于将需求变现的设计端(NVIDIA、AMD、Broadcom)将赢得胜利。
本文不是投资建议,仅供参考。👉 DYOR 🔎
#AI #Semiconductors #NVIDIA #TSMC #GateStockInsightsChallenge
$NVDA$MU$MRVL
NVDA-3.34%
TSM-3.36%
ASML-7.31%
AMD-4.47%
AVGO-4.69%
#GateStockInsightsChallenge $MSTR ‌MicroStrategy(MSTR)转型:从比特币财库到数字信贷资本主义
MSTR 报告称,2026 年第二季度 GAAP 亏损 82 亿美元,并通过停止购买比特币转向“数字信贷资本主义”战略。该股近期上涨 37% 至 137 美元,但年初至今下跌 60%。
资产负债表与战略转型
惊人亏损:MSTR 报告称,2026 年第二季度 GAAP 净亏损 82 亿美元。几乎全部亏损源于因比特币价格下跌而产生的 83.2 亿美元未实现减值损失。营收增至 1.224 亿美元,导致每股亏损为 -24.45 美元。
比特币投资组合:该公司持有约占比特币总供应量 4% 的 840,447 BTC。平均成本为 75,385 美元,按当前价格计算,未实现利润约为 28.4 亿美元。6 月比特币跌至 58,300 美元时,账面亏损达到约 130 亿美元。
“数字信贷资本主义”战略
Saylor 的新方向:Michael Saylor 已彻底改变公司的战略。目标不再只是积累比特币,而是在“数字信贷资本主义”框架内创建一家比特币银行。STRC、STRK、STRF、STRD 和 STRE 等股息率为 8-12% 的优先股,是这一模式的基石。
首次出售比特币:2026 年 5 月,该公司有史以来首次出售比特币:32 BTC。随后总计出售了
User_any
#GateStockInsightsChallenge $MSTR ‌MicroStrategy (MSTR) 转型:从比特币金库到数字信贷资本主义
MSTR 报告称,2026 年第二季度 GAAP 亏损 82 亿美元,并通过暂停购买比特币,转向“数字信贷资本主义”战略。该股近期上涨 37% 至 137 美元,但今年迄今下跌了 60%。
资产负债表与战略转型
惊人亏损:MSTR 报告称,2026 年第二季度 GAAP 净亏损 82 亿美元。几乎所有亏损都源于比特币价格下跌导致的 83.2 亿美元未实现减值损失。营收增至 1.224 亿美元,每股亏损 -$24.45。
比特币投资组合:该公司持有约占整个比特币供应量 4% 的 840,447 BTC。平均成本为 75,385 美元,按当前价格计算,未实现利润约为 28.4 亿美元。6 月比特币跌至 58,300 美元时,账面亏损达到约 130 亿美元。
“数字信贷资本主义”战略
Saylor 的新方向:Michael Saylor 彻底改变了公司的战略。目标不再只是积累比特币,而是在“数字信贷资本主义”框架内建立一家比特币银行。STRC、STRK、STRF、STRD 和 STRE 等提供 8-12% 股息的优先股,是这一模式的基石。
首次出售比特币:2026 年 5 月,该公司有史以来首次出售比特币:32 BTC。随后共计出售 6,916 BTC;销售均价在 60,000 至 64,000 美元之间,远低于 75,385 美元的平均成本。销售带来 4.32 亿美元收入,同时产生 1.02 亿美元的已实现亏损。
为何出售?该公司每年面临约 17.6 亿美元的固定负债(优先股股息和债券利息)。5 月,公司花费 13.8 亿美元提前赎回 2029 年到期债券,耗尽了现金储备。因此,公司从 6 月开始转向以“现金流”为重点的管理方式。
新的财务结构:现金战基金
8 月进行了 20.1 亿美元的增资,但一枚比特币也没有购买。资金用途如下:
• 15.9 亿美元:加入新的“美元现金”流动性池。
• 3 亿美元:加入美元储备。
• 1.364 亿美元:用于回购 STRC 优先股。
战略意义:如今,公司可以利用现金储备管理股息支付、债务和股票回购,而不再依赖比特币价格。66.9 亿美元的现金储备为其年度负债提供约 3.9 年的缓冲。CEO Michael Saylor 不再预计股价会对比特币价格的每一次波动都做出反应。
市场反应与估值
近期上涨:该股过去一周上涨 37%,达到 137 美元。Canaccord 分析师 Joe Vafi 将目标价上调至 175 美元。这种乐观情绪源于新的现金战略增强了资产负债表。
风险与批评者:Peter Schiff 建议投资者直接购买比特币,而不是 MSTR。比特币回报率从 5 月的 13.3% 降至 7 月的 4.5%,成为批评的焦点。该股目前仍下跌 60%,较 2024 年高点低 80%。现金增加会减少每股对应的比特币数量。
战略(MicroStrategy)正在彻底改变其比特币战略。它正从“积累并持有比特币”模式转向以现金储备为支撑、以优先股为基础的“数字信贷资本主义”模式。这一转变为公司提供了财务灵活性,同时也给投资者带来了新的问题。MSTR 不再只是一个与比特币价格挂钩的工具,而是一场复杂的资本结构管理博弈。
这些评估和评论是我的个人观点。不构成投资建议。
MSTR+4.52%
BTC+2.75%
STRC+0.32%
👉👉👉 $NVDA ‌Nvidia 独特的财政年度日历造成了这种混淆。
Nvidia 的财政年度与日历年并不一致;该公司的财政年度通常在一月/二月左右结束。因此,现在是 2026 年 8 月,公司发布的是其所谓的“2027 财年第二季度”业绩,但该季度实际上于 2026 年 7 月结束。这是 Nvidia 多年来采用的标准命名惯例,即将当前日历年的一个季度以次年的年份命名。
因此,“2027 财年”这一表述并不是指尚未实现的 2027 日历年的资产负债表;它只是反映了 Nvidia 内部会计日历中的命名惯例。今天发布的数据涵盖的是一段已经发生并完成的三个月期间,结束于 2026 年 7 月。这种“错位”的财政年度命名惯例并非 Nvidia 独有;许多科技和半导体公司也采用类似方式,因此需要记住,当你在新闻中看到“FY27 Q2”之类的表述时,它并不完全对应日历年。
DYOR 🔎
Yuewen
👉👉👉 $NVDA ‌Nvidia 独特的财年日历正是造成这一混淆的原因。
Nvidia 的财年与日历年并不一致;该公司的财年通常在 1 月或 2 月左右结束。因此,现在是 2026 年 8 月,公司发布的是其所谓的“2027 财年第二季度”业绩,但该季度实际上于 2026 年 7 月结束。这是 Nvidia 多年来一直采用的标准命名惯例,即指代当前日历年的一个季度,却使用下一年的名称。
因此,“2027 财年”这一说法并不是指尚未实现的 2027 日历年的资产负债表;它只是反映了 Nvidia 内部会计日历中的命名惯例。今天发布的数据涵盖的是一个已经发生并结束的三个月期间,截止于 2026 年 7 月。这种“错位”的财年命名惯例并非 Nvidia 独有;许多科技和半导体公司也采用类似方式,因此需要记住,当你在新闻中看到“FY27 Q2”之类的表述时,它并不完全对应于日历年。
DYOR 🔎
NVDA-3.34%
  • 1