
广场
关注
热门
资讯
通知
我的主页
分享您的看法
placeholder
文章
$BTC $ETH 新成员,感谢信任🙏,不负所托!!!#BTC投降式抛售
BTC-0.65%
ETH-1.23%
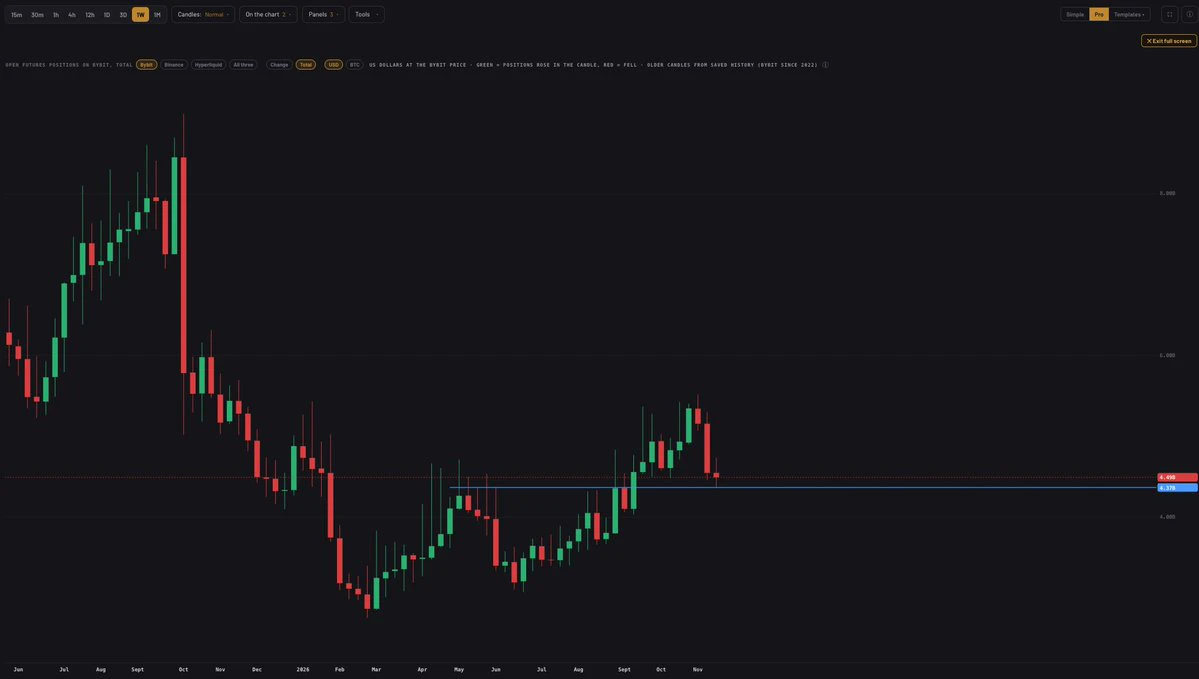
再次测试 OI..
更高的低点..
上次发生这种情况是在 6月25日,BTC 于 7月1日触底..
预计这次也会一样..
post-image
BTC-0.65%
打金狗
GTAVI
G
bade
b
GTAVI
ERiM...pump
市值
$.
涨跌幅
.
24h 成交额
$.
持有人数
.
mihao
m
bade
b
mihao
4Cxj...pump
市值
$.
涨跌幅
.
24h 成交额
$.
持有人数
.
GTA6
G
bade
b
GTA6
4kjr...zDnz
市值
$.
涨跌幅
.
24h 成交额
$.
持有人数
.
PIEVERSE
P
bade
b
PIEVERSE
0x0e...25a9
市值
$.
涨跌幅
.
24h 成交额
$.
持有人数
.
DCI
D
bade
b
DCI
HCNh...pump
市值
$.
涨跌幅
.
24h 成交额
$.
持有人数
,
🏦 委内瑞拉银行存款总额逼近2万亿:这对P2P和USDT意味着什么?
根据咨询机构 Aristimuño Herrera & Asociados 的数据,委内瑞拉银行(BDV)10月底的存款总额达到1.9万亿玻利瓦尔,按官方汇率约合22.4亿美元;以本币计,年同比增长503.7%。该行以30.7%的市场份额稳居排名第一,是紧随其后的竞争对手的两倍多。
但真正值得关注的并非标题,而是这个数字的构成:以玻利瓦尔计,存款在12个月内增长了503.7%;以美元计,增幅则为52%。这其中的差距,正是通胀和玻利瓦尔贬值在悄然发挥作用。以外币计的年度增幅仍达52%,表现稳健,也证实BDV正在吸收该国越来越多的正规储蓄。
其余资产负债表数据如下:
• 活期账户存款达1.85万亿玻利瓦尔(+500.6%),储蓄存款达1,204.75亿玻利瓦尔(+541.2%):资金流入主要来自经营资金、薪资和支付。
• 贷款组合规模达9,560.26亿玻利瓦尔(约合10.75亿美元),以玻利瓦尔计增长500.3%,以美元计增长51%,占整个银行体系的23.9%。
• 中介率为47.98%,不良贷款率为0.98%,远低于平均水平:该行贷出的资金接近吸收存款的一半,贷款组合质量令人羡慕。
• 该行占整个银行体系总资产的39.3%(5.06万亿玻利瓦尔),占净资产的41.9%;资本充足率为80.3%,远高于苏德班(Su
post-image
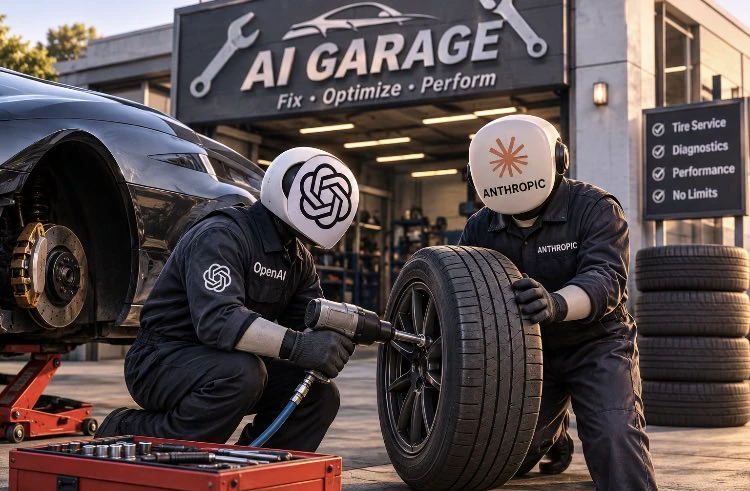
⚠️ 网络攻击如今无处不在。不是好莱坞电影里的那种,而是悄无声息地袭击大公司、小商铺,以及那些早上刚打开邮箱的普通人。你能感受到。几乎所有人都能。
这总让我想起一个修轮胎的家伙。
他开心地醒来,吃完早餐,然后沿着路走几百米,在街上撒下钉子。不多,刚刚好。汽车开始一辆辆颠簸着开进他的店里时,他摇摇头说:“天哪……如今到处都是风险。
谢天谢地,你总算开到这里了。我可以帮你修好。”
而这活儿永远干不完。
与其说是他制造了混乱,不如说他依赖混乱。越多人相信这条路很危险,就越需要他。
互联网也有这么一个人,只不过穿着西装。
post-image
#BTCUSDT #加密货币分析

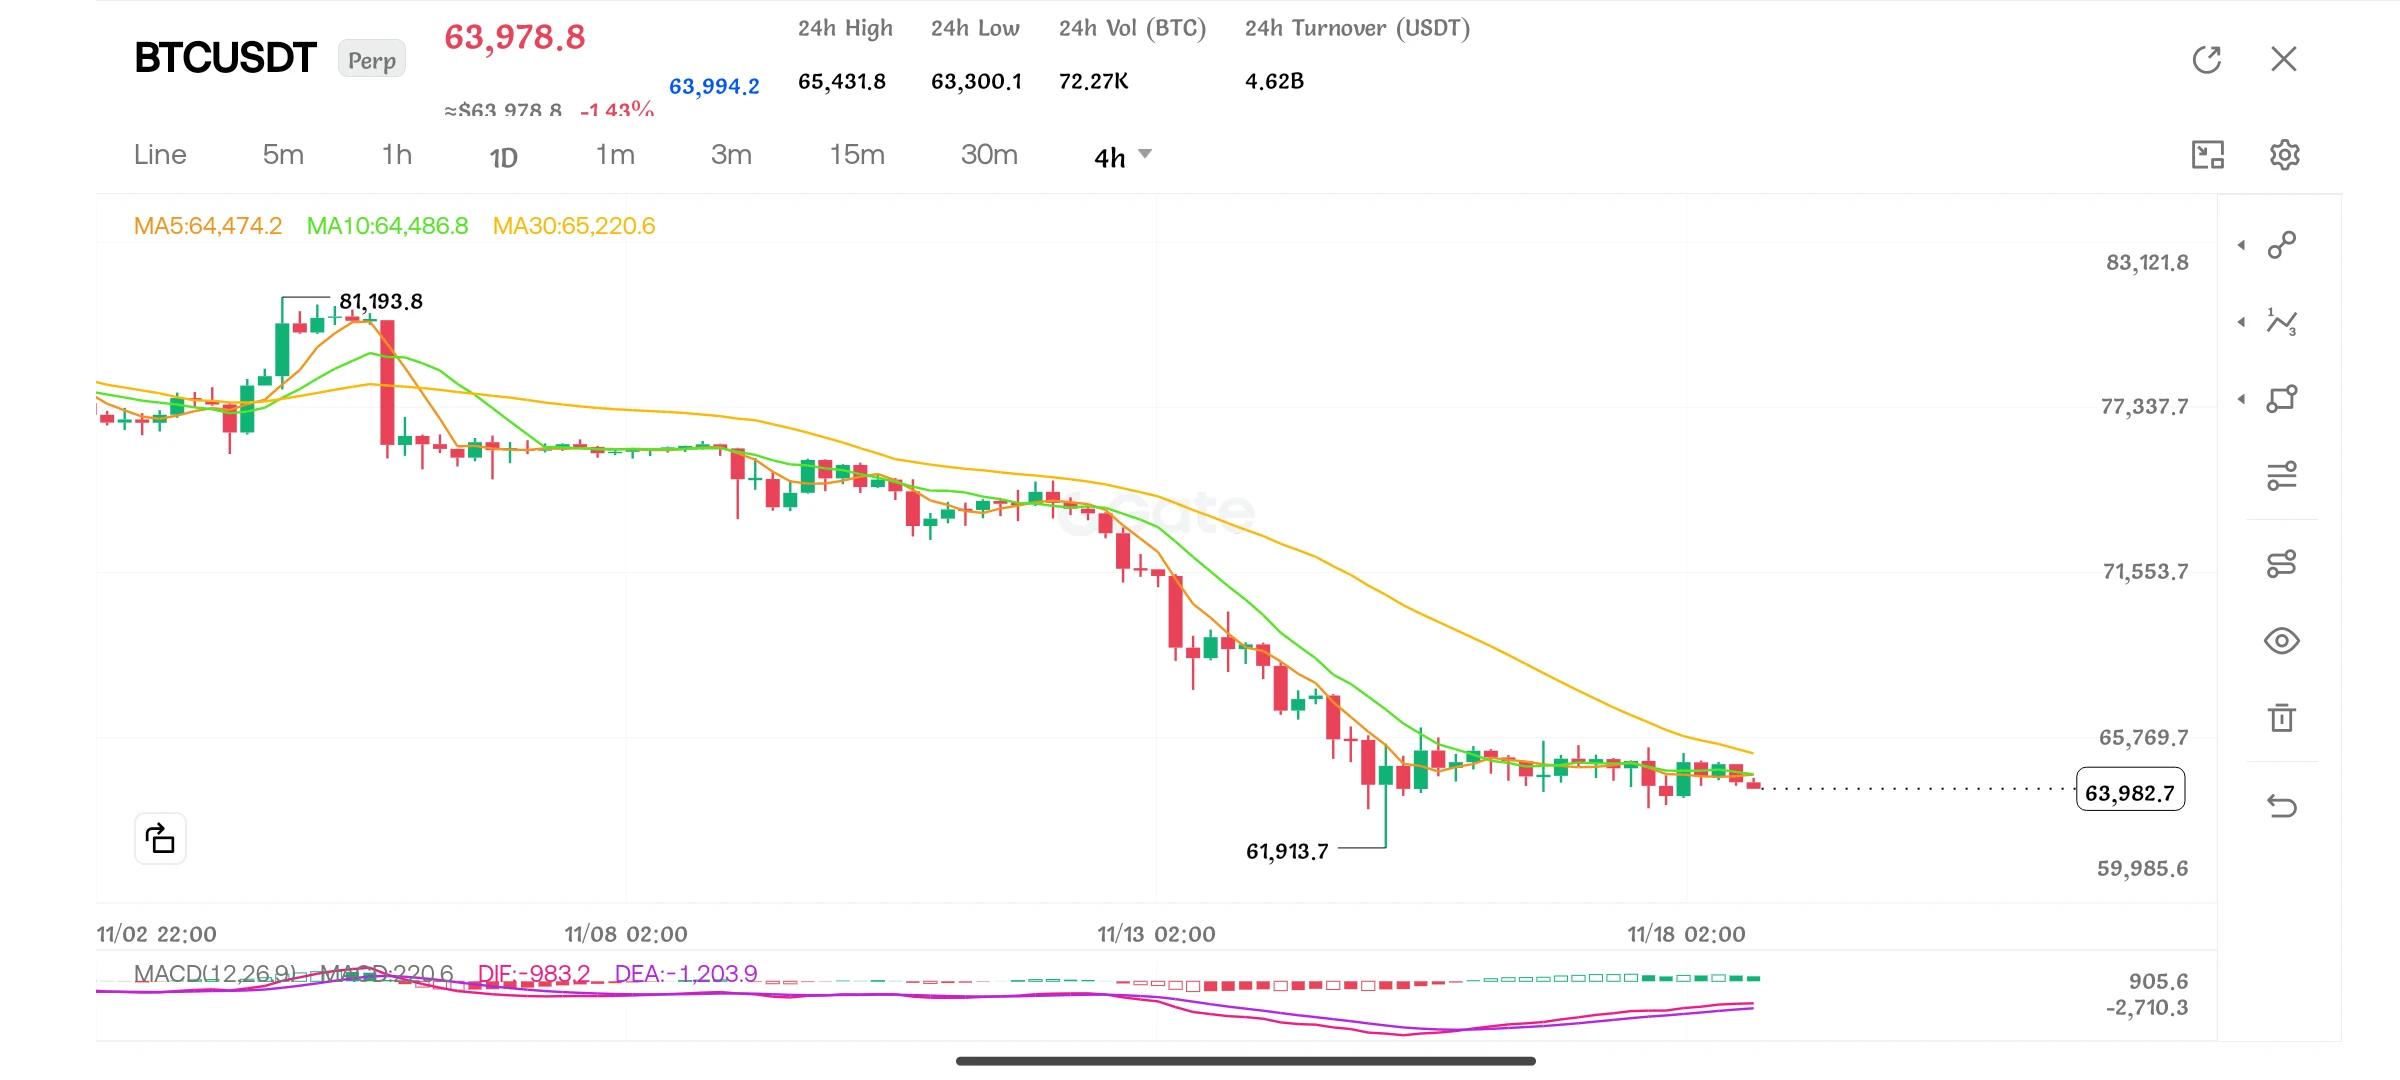
比特币 4H 技术分析:BTC 会跌破 $63K 还是反弹至 6.7 万美元?

比特币目前交易价格约为 63,978 美元,4H 图表继续显示看跌压力。BTC 仍低于 MA5(64,474 美元)、MA10(64,846 美元)和 MA30(65,220 美元),表明卖方仍掌控着整体短期趋势。

然而,MACD 显示出动能可能复苏的迹象,表明买方正试图重新增强实力。

值得关注的关键价位:

🔴 阻力位:

- 64,500–64,900 美元
- 65,200–65,500 美元
- 6.7 万–6.75 万美元

🟢 支撑位:

- 63,300–63,000 美元
- 61,900–62,000 美元
- 60,000 美元

三种可能的情景:

1. 看涨:若 4H 确认突破 65,500 美元,或将打开通往 6.7 万美元的空间。

2. 中性:BTC 可能继续在 63,000 美元至 65,500 美元之间盘整。

3. 看跌:若跌破 63,000 美元,价格可能下探至 61,900 美元,甚至 60,000 美元。

我的策略:

相比激进入场,我更倾向于等待突破确认。交易量、4H K 线收盘以及对支撑位的回测都将是值得关注的重要信号。

比特币仍面临卖压,但短期反弹仍有可能。

你预期如何?BTC 会收复 6.55 万美元,
post-image
BTC-0.67%
  • 4
  • 1
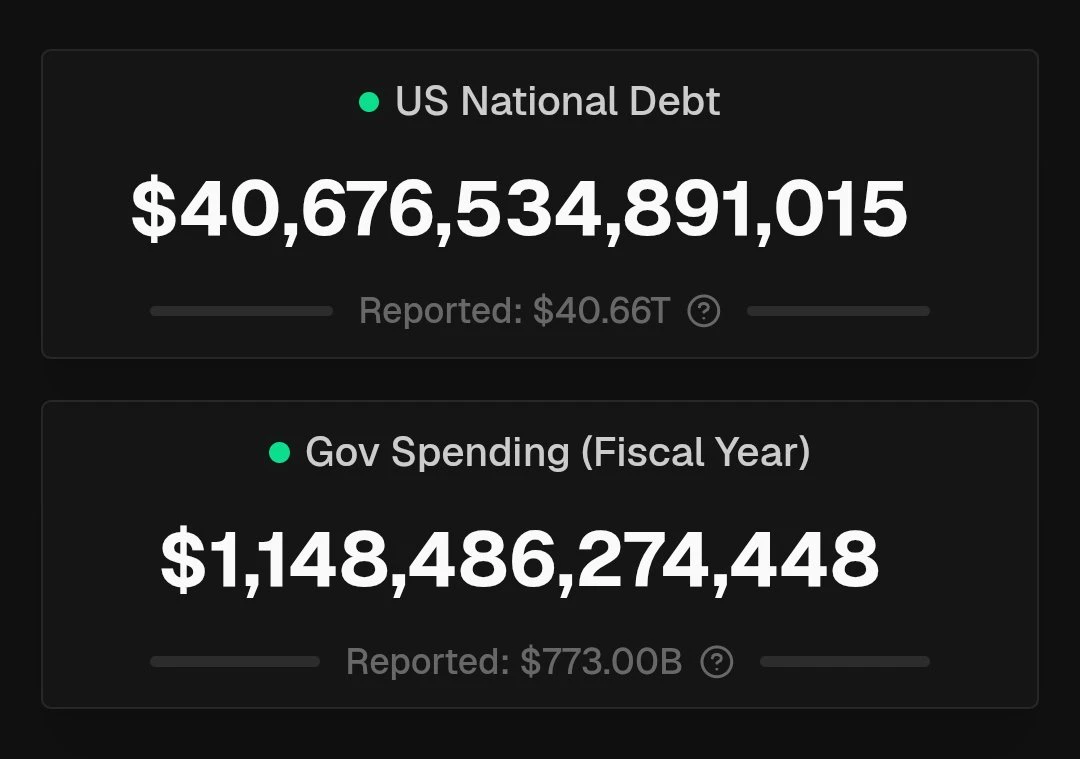
突发:🇺🇸 美国国债正式超过 40.6 万亿美元
post-image
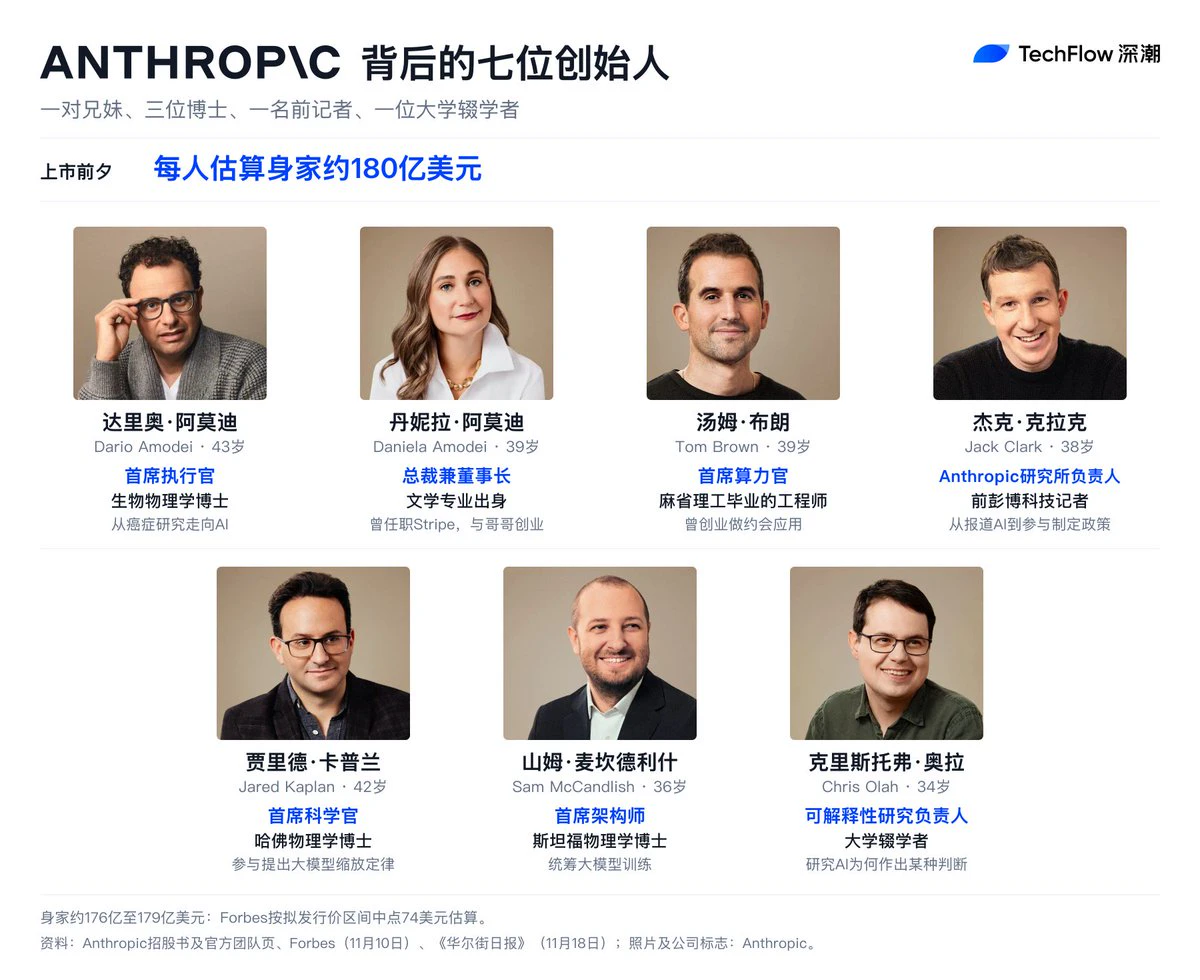
Anthropic 上市前夕,七位联合创始人即将迎来各自近 180 亿美元的身家估值。
五年前,他们因为对 AI 安全的偏执一同出走 OpenAI,却拼凑出了科技商业史上最奇妙的一张合影。
这是一对兄妹、三位理论物理学博士、一名科技记者,以及一位大学辍学者的旅程。
从完全不同的人生轨迹出发,他们最终汇聚到了同一张谈判桌前:
首席执行官 -达里奥·阿莫迪(43 岁),普林斯顿生物物理学博士。早年研究癌症细胞。
总裁兼董事长-丹妮拉·阿莫迪(39 岁),文学专业出身。曾任职于 Stripe 负责全球运营与人事,达里奥的妹妹。
首席算力官-汤姆·布朗(39 岁),麻省理工毕业的底层工程师。他是 GPT-3 奠基论文的第一作者,一手搭建了早期的大模型训练架构,而他早年最知名的创业尝试,居然是一款帮年轻人破冰的约会社交应用。
研究所负责人-杰克·克拉克(38 岁),前彭博社科技记者。当年他写行业通讯记录硅谷风口,如今变成了坐在全球技术治理与政策起草桌前的核心智囊。
首席科学官-贾里德·卡普兰(42 岁),哈佛理论物理学博士。前霍普金斯大学教授,正是他参与提出的大模型缩放定律(Scaling Law),为后来整个生成式 AI 的算力军备竞赛写下了底层数学法则。
首席架构师-山姆·麦坎德利什(36 岁),斯坦福理论物理学博士。当年他沉迷于高能物理与宇宙弦论,如今他的战场变成了数万颗 GPU 集群
post-image
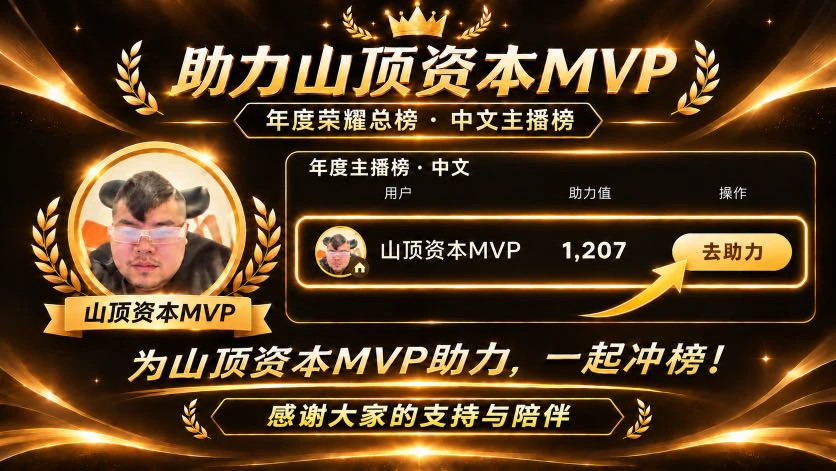
感谢大家的支持🙏🏻🙏🏻
① 打开 Gate 2026 年度荣耀盛典活动页
② 在 年度荣耀总榜中选择 直播
③ 搜索 【山顶资本MVP】,或直接在列表中找到我
④ 点击 立即助力
活动链接:
https://www.gate.com/zh/competition/Annual-Gala?ref_type=165&ch=Direct&ref=VVVGVWTACQ
post-image
  • 7
  • 1
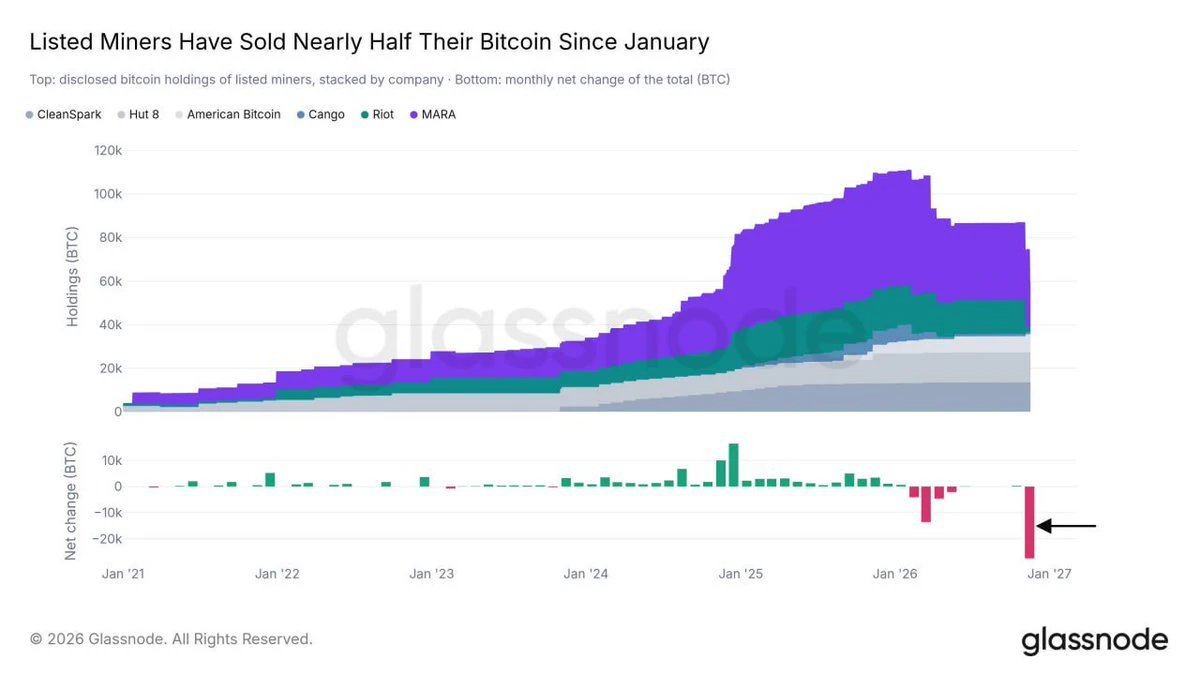
⛏️ 矿工正在抛售 $BTC ?一半储备已不翼而飞!
上市比特币矿工自1月以来已抛售近一半的总持币储备。
资金正大量转向建设和资助 AI 数据中心基础设施。
post-image
BTC-0.67%
高盛说阿里“下调见底”,这句话到底值多少钱

11月19日盘前,阿里发Q2财报,市场预期营收约2698亿人民币。

财报前一天,高盛发了一份研报,里面有一句话我觉得是这周所有研报里最值得琢磨的:“市场对阿里的预测下调已经见底,短期盈利有拐点迹象”。理由是两个:云业务可能好于预期,以及短期盈利有改善迹象。高盛维持美股目标价177美元、买入评级。

注意这句话的分量。“下调见底”不等于“增长回来”。它说的是最坏的预期已经打完了,不是说明天就开始变好。这两件事差得很远,但在股价上的意义完全不同——前者意味着向下的空间被压缩,后者意味着向上的空间被打开。高盛说的是前者。

阿里当前86.65美元,距离177美元的目标价差了一倍多。这个差距本身就是一个信号:市场和高盛之间,存在一个巨大的分歧。高盛看到的是云业务拐点和盈利改善,市场看到的是电商主业增长放缓、AI资本开支吞掉利润、以及竞争格局的持续恶化。

我的判断是:高盛这句话对,但它对的是“赔率”,不是“方向”。阿里的云业务确实在改善,AI相关的算力需求是实打实的增量,这部分如果能在Q2财报里兑现,市场对阿里的估值框架会从“电商公司”往“电商+云”的方向修正一点。但修正的幅度有多大,取决于云业务增速能不能真正拐头,以及AI资本开支能不能在可见的时间内转化成收入。

这里有个细节值得留意:阿里最近几个季度的资本开支在快速上升,主要用于AI基础
BABA-4.38%
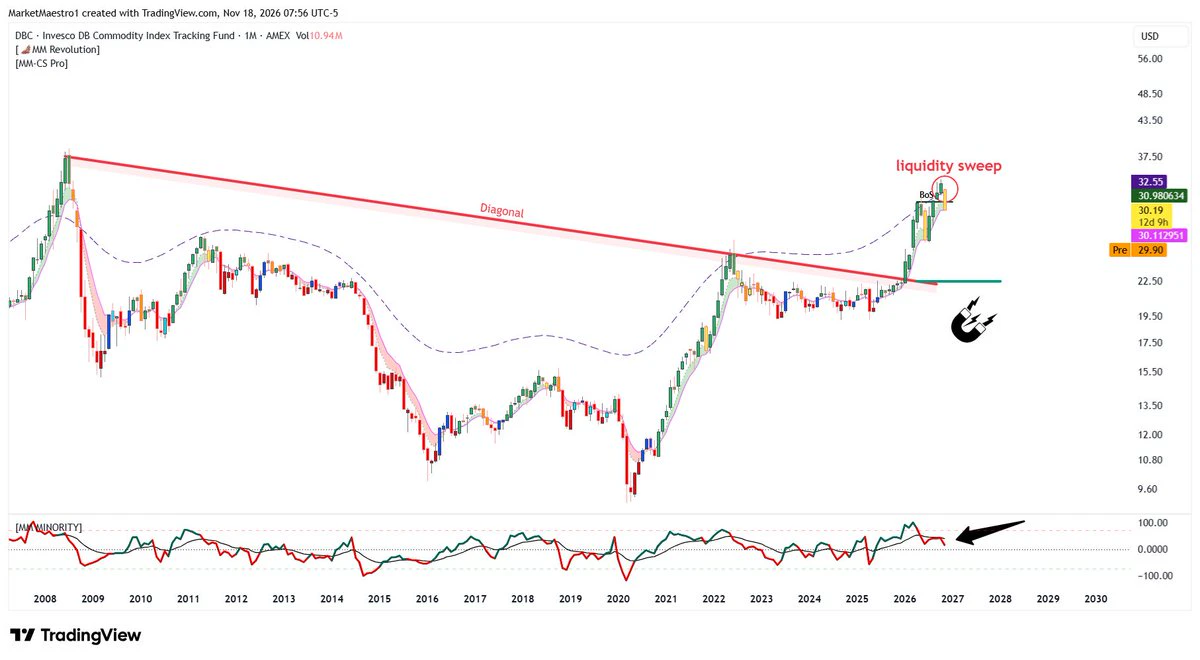
$DBC
这只 ETF 为什么重要?其 40% 配置于原油、布伦特原油、柴油、汽油和天然气期货,30% 配置于黄金、铜、白银和铝等金属。图表显示出负背离,以及类似流动性扫荡的走势。若跌破 30 美元,可能会下行测试红色斜向阻力位。绿色线位于 22 美元
post-image
GAS-0.67%
NG-2.31%
XAU+0.38%
XCU+0.20%
XAG+0.47%
台积电营收创历史新高,股价为什么“不如泡面”?

台积电10月合并营收5868.9亿新台币,月增14.7%,年增59.7%,单月历史新高。前10个月累计营收4.48万亿,年增43.3%。营收面的强势没有任何争议,历史单月营收前四名全部出现在今年。‌

但同期台股大盘从10月初高点一度回落超过24%,台积电股价也跟着承压。有台股投资者用了一句很损的话来形容:“基本面不如泡面”。‌

这句话背后是一个所有股票交易者迟早要面对的算术问题:股价 = 每股盈余 × 市场愿意给的倍数。营收和获利推动的是前面那一项,但倍数那一项每天都在变,而且变动的幅度可以远大于获利的变化。获利增长10%,但市场愿意给的倍数下降30%,股价依然是跌的。‌

台积电当前面对的就是倍数被系统性压缩的局面。压缩倍数的力量来自四个方向,每一个都和台积电卖了多少片晶圆没有直接关系:AI资本开支的回收疑虑,市场开始要求看到投资转化为现金流,而不只是看支出规模;利率路径,10年期美债收益率在5%以上,折现率上升,所有风险资产的合理倍数都在下降;外资在集中市场的卖超规模创下纪录;美国期中选举后的政策方向尚未明朗。‌

但这不代表台积电的基本面可以被忽略。

摩根大通维持增持评级,目标价新台币3300元,当前股价2285元,基于约20倍12个月远期市盈率。核心逻辑是领先制程供需缺口持续,台积电将在2027/28年增加11
台积电+0.23%
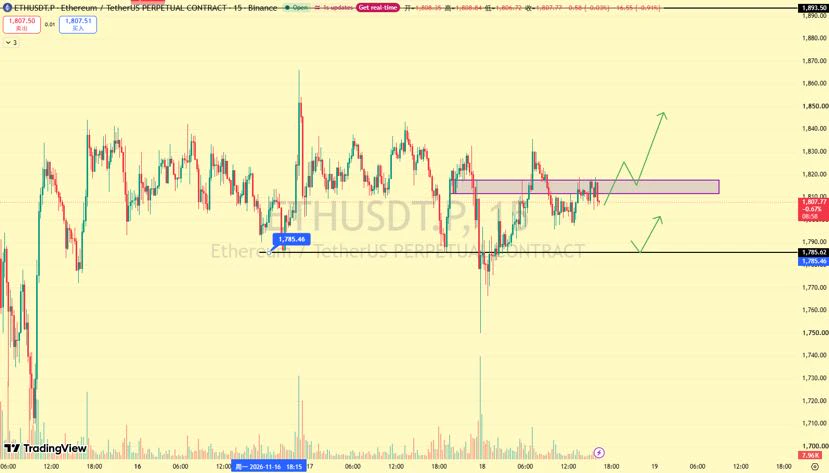
$ETH 今日策略
1. 日内低多为主,重点关注1810-1820压力区的突破情况
做多⬇️:
① 1810-1820压力区持续消耗,关注能否有效突破,突破后顺势做多。
② 如果价格先回落至1785附近,五分钟止跌企稳,可考虑低多。
交易思路:
目前重点观察1810-1820能否突破,突破做多;如果先向下回踩,等待1785附近五分钟止跌信号再进场。
日内低多为主,耐心等信号,不盲目追单
交流起来!#英伟达Q3营收1158亿美元超预期
post-image
ETH-1.26%
啊哦额
live-cover
LIVE3,202
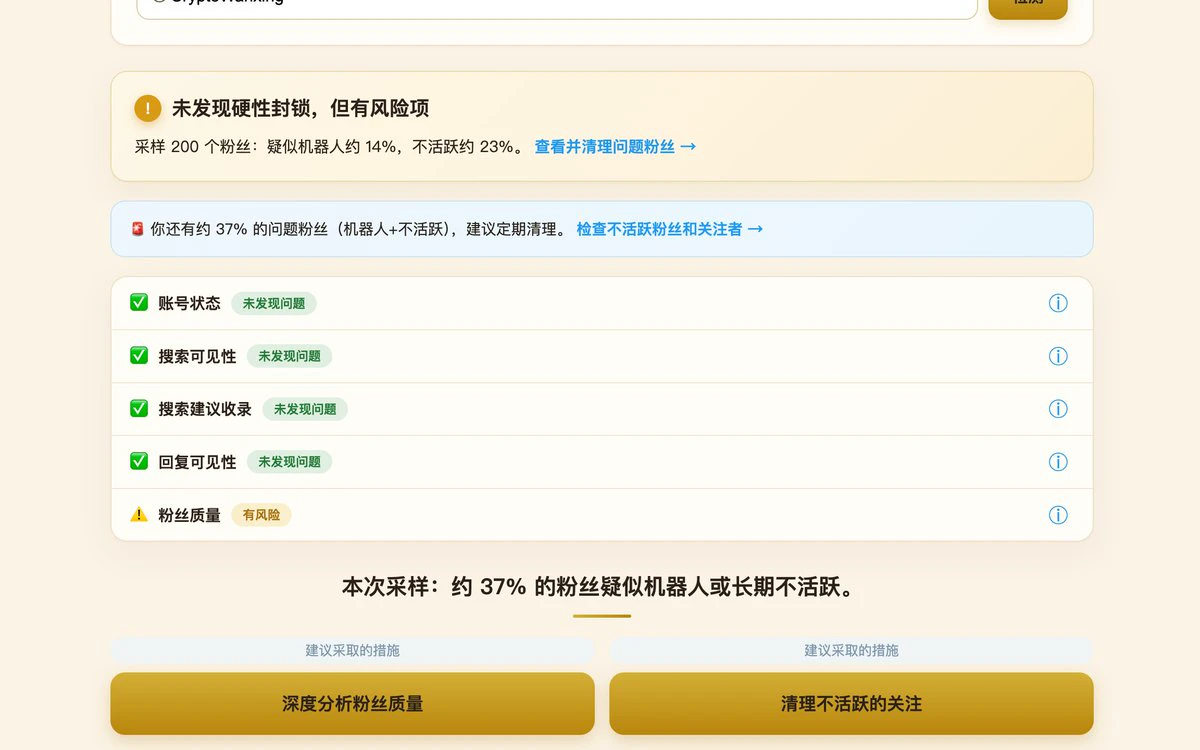
我的粉丝有问题??
post-image
腾讯阿里创22个月新低,港股科技股的困境不在业绩

腾讯和阿里最近盘中双双创下近22个月新低,恒生科技指数六连跌,跌破10月底的前低。‌

如果只看“股价跌了多少”,很容易得出“业绩要暴雷”的结论。但把已经公布业绩的公司拆开看,情况恰恰相反:拖累股价的不是主营业务赚不赚钱,而是AI投入在侵蚀自由现金流。

蓝水资本首席投资官李泽铭的表述很直接:对京东等互联网公司来说,外卖补贴的高峰已经过去,相关亏损和支出压缩到较低水平,运营层面并无太大问题。最大的问题来自AI投资,导致自由现金流净流出。而且这个问题不只发生在京东身上,腾讯、阿里在内的大部分科网巨头都面临同类压力。‌

光大证券国际策略师伍礼贤补充了另一个维度:京东、百度等公司传统业务收入占比较高,业绩反映出市场竞争激烈带来的压力,业绩公布后让市场失望;接下来腾讯、阿里以及美团、快手都可能面临同样的压力。‌

这两个判断拼在一起,港股科技股的叙事就清楚了。 它们正在经历和美国AI巨头类似的结构性矛盾:AI需要投,不投会掉队,投了自由现金流会难看。但港股科技股和美国巨头的关键差异在于,它们的“现金牛”业务——电商、广告、外卖——本身的增速在放缓,竞争在加剧,能够用来支撑AI投入的现金流缓冲垫比微软、谷歌薄得多。

中金公司策略分析师刘刚的判断更宏观:美国加息路径有变化,10月CPI超预期,加息概率回升,此前港股11月初的反弹显得
几件事情一起说吧,一条一条发太累了😅
1. 英伟达2028财年增速预期上调至75%,Rubin 销量爆发式开局。
2.腾讯财报资本支出远超预期
3.民主党筹备算力中心电力改革方案,让算力中心承担更多电网费用,以更容易获得电力
今天英伟达的财报给了我很大信心,管理层的预期非常好,居然把 28 年预期都上调了,你们自己品一品,英伟达卖的好不就是存卖的好吗😅英伟达每卖一个 rubin,至少就要搭配 8 块hbm😅,说白了这不就是直接告诉你存储的需求完全不用担心吗😎
腾讯的资本开支也是,继续油门踩到底,西边怎么样我不知道,反正东边是不可能减速的。要是你们需求降低了,我们东边给你顶上去。你们不要的内存,我们要。
民主党的电力新政也很有意思,嘴上说的要减缓,手里却在制定新政策,只要给钱就能得到电力,一句话,只要钱到位,什么都好说😅
我现在越来越怀疑,资本开支是否真的会减缓,需求真的会降低吗?达子管理层不可能看不到这些问题,他们敢提高 28 年的指引,一定是有依据的,这还是那个女妖婆说的,要是老黄来,我他妈都觉得能给你直接吹上天,可惜了…
Buy the dip,长期持有,Discord在个人资料。
NVDA-0.42%
苹果——最不AI的那家,反而在这一轮抛售里最稳

这一轮科技股抛售里,苹果是一个很扎眼的存在。11月18日股价还在352美元附近,距离52周高点不远,而同一时间谷歌从高点跌了超过12%,Meta一个月回撤18%,亚马逊财报后盘前一度跌超7%。苹果几乎没怎么伤。

但你如果把它的财报翻开,会发现基本面并没有好到“免疫”的程度。截至9月26日的季度,营收1144.8亿美元,净利润307.1亿,同比确实在增长。iPhone收入576亿美元、同比+17%,Mac收入108亿、同比+24%,高盛说这说明苹果的定价能力和换机潜力还在。听起来很漂亮。

问题出在指引上。苹果对下一财季的毛利率指引是45%到46%,低于市场预期。高盛把原因写得很清楚:记忆体成本上升,加上Siri人工智能相关的服务器端推理成本。服务收入增速10%,也在放缓,App Store的近端逆风被高盛点名为“多季压力”。

这就是苹果当前最微妙的地方。它既没有像谷歌、亚马逊那样把AI资本开支拉到让自由现金流变负的程度,也没有拿出一个让市场愿意为AI付溢价的叙事。它做的事情是:用iPhone的换机周期和超过千亿美元的回购,把每股收益撑住,然后把AI作为成本项慢慢消化。

市场的反应很有意思。Bernstein的五星分析师Mark Newman在11月16日维持买入、目标价380美元;高盛把目标价从390降到380,维持买入;花旗
AAPL-0.26%
上班了 快来搞钱了
live-cover
LIVE3,102
加载更多

加入 4000 万人汇聚的头部社区

⚡️ 与 4000 万 人一起参与加密货币热潮讨论

💬 与喜爱的头部博主互动

👍 查看感兴趣的内容

热门话题

英伟达Q3营收1158亿美元超预期

222.5K 浏览量7.1K 人讨论中

英伟达 2027 财年 Q3 营收达 1158 亿美元,同比增长 103%;其中数据中心收入 1076 亿美元,同比增长 110%。公司此前还预计,2028 财年营收有望同比增长约 70%。 AI 需求还在高速增长,你觉得 $NVDA 还能继续消化当前高估值,还是市场已经提前透支了未来增长?

Gate年度荣耀盛典

2.5M 浏览量39.3K 人讨论中

GateMoney强化英镑欧元支付能力

322.3K 浏览量1.6K 人讨论中

查看更多