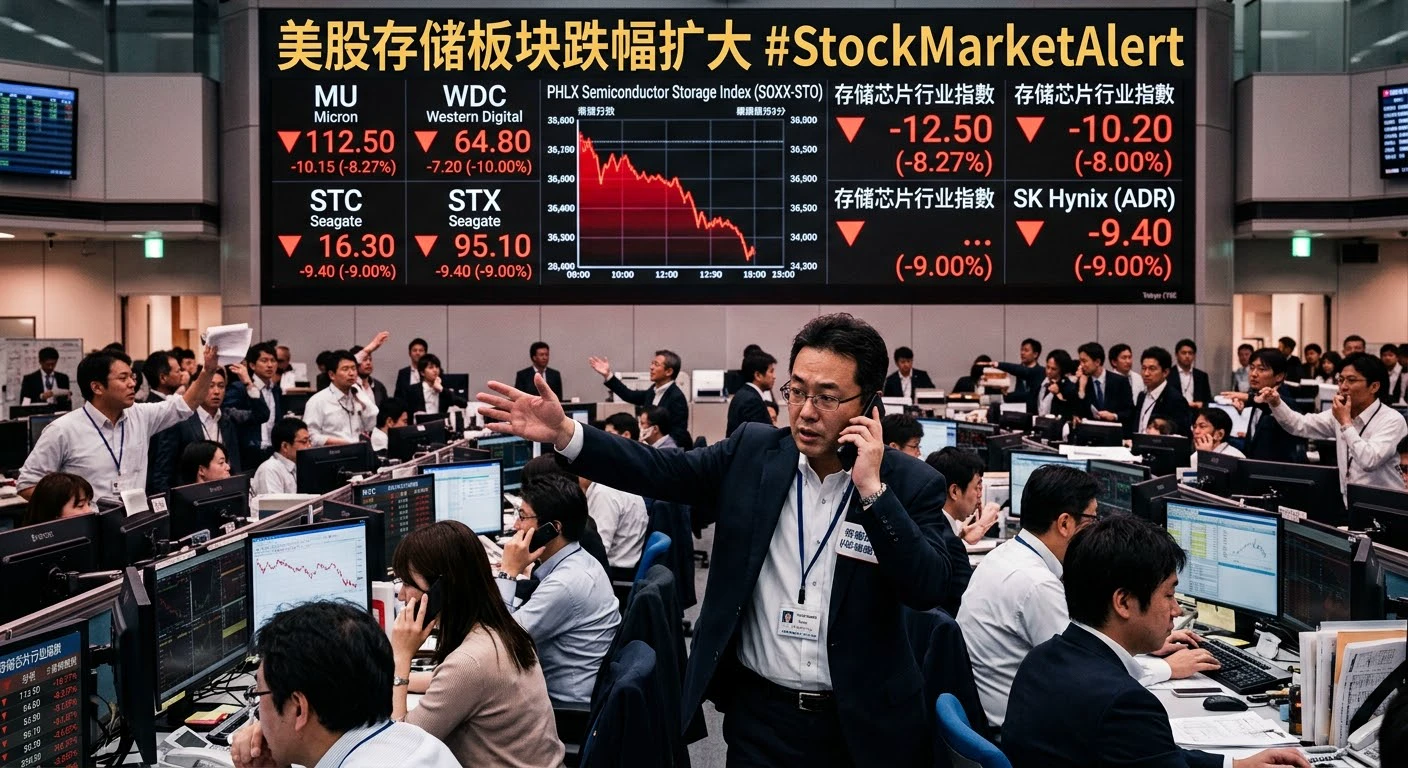
#美股存储板块跌幅扩大 美股科技回撤的性质切换:从估值再定价到信用链重估
很多人还在用“AI回调=上车机会”的老剧本看美股。但如果你只看纳指,只看费城半导体指数,可能会错过最关键的变化:
7月是“AI估值/仓位再定价”,10月是“AI信用链+利率高位+地缘/油价”三杀,后者更接近2000互联网泡沫破裂的‘信用端预演’,但还没到全面熊市。
一 17月回撤:贵了、拥挤、但没爆雷!
触发:谷歌/Meta/特斯拉CAPEX上修、FCF转负、市场问“AI开支啥时回本”。
QQQ从6月高点~$748.65跌到7/29低$661.14,峰谷 -11.7%,7月全月 QQQ -6.5%、SOXX -21%。
10年国债利率在 4.6–4.75%,VIX 周线冲到20.66(+24%),但广义 VIX 没持续破22,VXN 到26但没恐慌尖叫。
标普仅微跌,等权重涨,钱在股内轮动(科技→道指/医疗/消费),债没涨、收益率在涨 → 不是避险,是“AI半导体太挤了,先砍”。
结局:200日线 $645 守住,8月以后修复,属于买跌可做的修正。
二 10月回撤:从“估值”升级到“谁借的钱还不上”
10月至今科技的这波回撤逻辑更倾向于:
借15%成本建算力 → 租金回报覆盖不了利息 → 信用裂口先爆 → 半导体订单预期下修→ 不少卖方机构拿 2000 年互联网泡沫做参照(纳指崩、长债收益率从6.5%跌到