






#Gate股票畅聊季 美股AI板块深度回调的逻辑解构:恐慌定价、预期错配与长期价值的背离
近期美股市场经历了剧烈的波动,标普500指数与AI核心资产在过去45天内遭遇显著回撤,市值最大损失高达6万亿美元。当前市场情绪处于极度恐慌水平。本报告基于近期市场环境及头部机构的观察视角,对引发本轮下跌的四大核心因子(AI资本支出、政治周期、宏观流动性、芯片黑天鹅)进行逻辑解构。研究认为,当前市场的下跌主要源于短期避险情绪与对远期悲观预期的线性外推,而非AI产业基本面发生实质性逆转。市场定价机制在“分母端(风险偏好/流动性)”的压迫下,严重忽视了“分子端(企业盈利)”的强劲增长,形成了显著的非理性预期错配,中长期投资赔率正在显著提升。
核心现象:极端情绪下的“戴维斯双杀”!
本轮美股回调的本质,是一场由多重宏观与微观利空共振引发的“流动性挤压”与“情绪宣泄”。
高频数据: 美股连续31个交易日平均日损约2250亿美元。
估值压制: 科技板块前瞻市盈率(Forward P/E)暴跌至2020年3月疫情熔断以来的最低水平。
逻辑起点: 市场正试图提前定价2026-2028年的悲观预期,包括AI投资回报率(ROI)的证伪、激进监管的出台以及长期高利率的维持。
四大恐慌因子的逻辑拆解与“预期差”分析
产业逻辑:CapEx(资本支出)狂飙 vs 自由现金流承压市场恐慌点
亚马逊、谷歌、Meta、微软等巨头在2026年Q3的资本支出创纪录地达到2019亿美元(同比翻倍,较24年Q1增356%)。市场担忧庞大的基建支出将吞噬短期自由现金流,且AI变现路径不明。
逻辑反驳(预期差): 这是典型的“短期财务指标与长期产业红利”的时间错配。历史上每一次技术革命(如互联网、云计算)均伴随基础设施的超前投入。
实际上,盈利端的表现远超预期:标普500在2026年Q3盈利增长高达31.9%(连续13季超预期),这证明AI的商业化落地和降本增效正在实实在在地增厚企业利润。市场用传统行业的DCF(现金流折现)模型去苛责处于爆发期的科技巨头,存在刻舟求剑的倾向。
政治逻辑:监管恐慌与“川普看跌期权”的失效市场恐慌点
民主党在中期选举中“横扫”,打破了原有的政治平衡,市场预期2027年将面临激进的AI监管政策甚至禁令。
逻辑反驳(预期差): 存在“地缘博弈底线与市场情绪”的错配。美国核心诉求是维持其在全球科技霸权中的地位。在当前中美AI竞赛白热化的背景下,全面禁止或极端限制AI等同于战略退让。因此,未来的监管大概率是“规范发展”而非“扼杀”,市场对政策风险的定价存在明显的过度反应。
宏观逻辑:美联储紧缩与流动性挤兑市场恐慌点
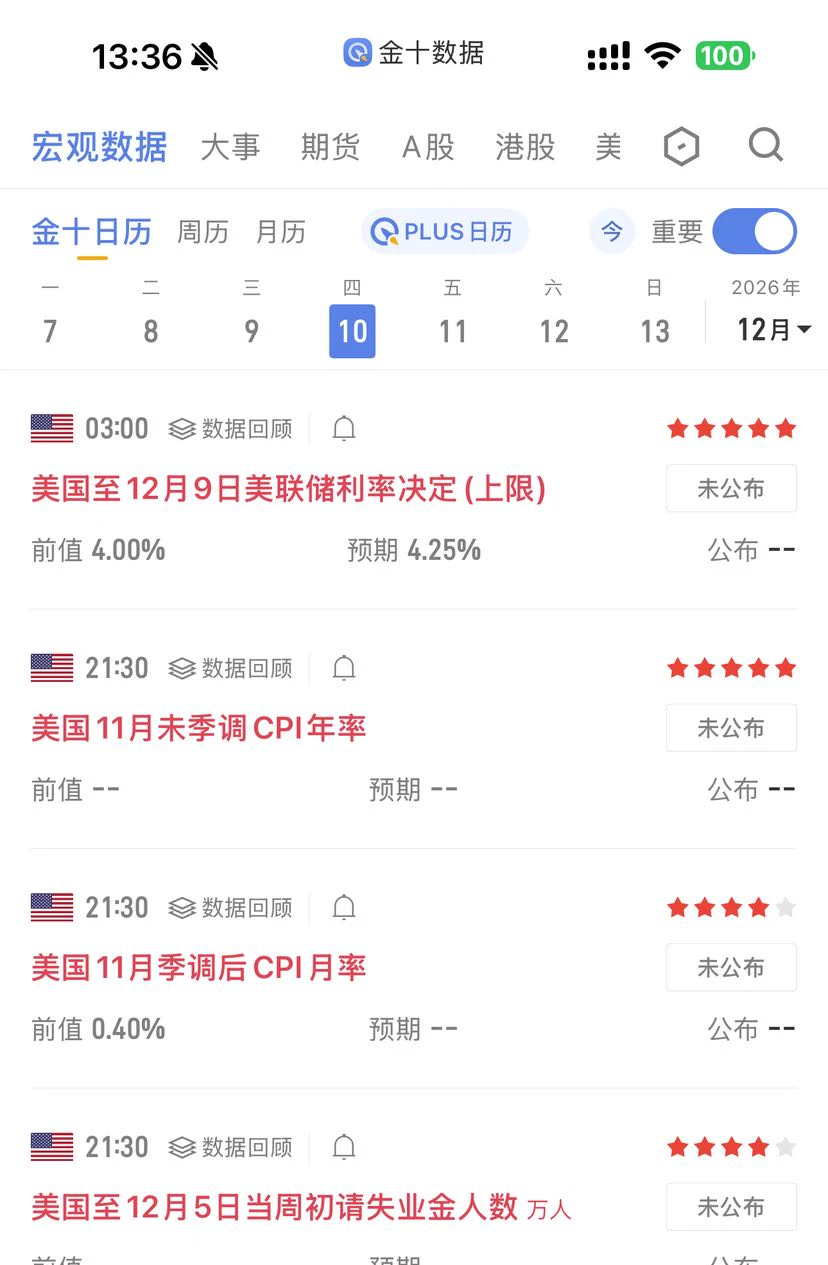
通胀连续67个月高于2%目标,美联储明确“无例外”抗击通胀。叠加地缘冲突(伊朗战争)引发的能源价格担忧,企业债发行利率飙升。
逻辑推演: 流动性收紧确实构成了短期杀估值的核心动力。但随着油价见顶回落(跌破93美元)及地缘冲突边际降温,中期通胀预期存在向下修正的可能,这为2027年货币政策转向留下了窗口期。当前的流动性紧缩预期已被充分甚至过度计价。
微观黑天鹅:科技龙头的信任危机
市场恐慌点: 英伟达因指控及传闻股价剧烈回撤,AMD遭做空,市场对芯片板块的信仰产生动摇,甚至拒绝对其2028财年的高增长指引进行定价。逻辑反驳(预期差): 属于典型的“情绪杀”覆盖“基本面”。在未经独立调查证实前,外部指控更多是短期噪音。市场完全无视英伟达长达数年的营收能见度,说明当前定价已完全剥离了“成长性”,进入了极度悲观的“防御性”定价模型。
核心研判:定价机制的失灵与错配
当前美股AI板块的核心矛盾在于:“极度悲观的远期叙事”与“强劲的当期业绩”之间的背离。
“E”(盈利)被暂时抛弃: 市场不再相信Forward P/E中的盈利预期。无论是标普500整体31.9%的盈利增速,还是龙头芯片企业2028年的高营收指引,均被市场无视。这反映出当前交易行为完全由风险厌恶(Risk-off)主导。不对称的赔率结构: 当市场同时计价了“产业泡沫破裂+政策严厉打压+流动性持续收紧+龙头陨落”这四重极端负面情景时,进一步下跌的空间已被极大压缩。反之,只要其中任何一个因子出现边际改善(如美联储鸽派表态、监管雷声大雨点小),市场都将面临剧烈的向上均值回归。
结论与配置建议
结论:当前美股的剧烈回撤并非源于AI产业逻辑的破裂,而是多重宏观与政治情绪共振下的“流动性踩踏”。市场陷入了“只看到短期成本,看不到长期利润”的短视陷阱。AI作为这轮长周期的底层技术革命,其重塑经济秩序的进程远未结束。“最深的恐惧往往孕育最大的机会”,当前的情绪指标与估值指标均指向了中长期布局的“黄金坑”。风险提示与配置建议:
防御短期波动: 鉴于市场情绪极度脆弱,需警惕非理性抛售带来的尾部风险(如黑天鹅事件进一步发酵)。
战略配置方向: 逢低分批建仓具有坚实盈利支撑、处于估值底部的核心科技资产(特别是具备强大自由现金流转化能力的平台型巨头)。
核心跟踪指标: 密切关注AI资本支出向营收转化的拐点(预计在2027年Q1/Q2财报季)、美联储通胀数据的边际变化,以及2027年新一届政府AI监管法案的落地形态。
近期美股市场经历了剧烈的波动,标普500指数与AI核心资产在过去45天内遭遇显著回撤,市值最大损失高达6万亿美元。当前市场情绪处于极度恐慌水平。本报告基于近期市场环境及头部机构的观察视角,对引发本轮下跌的四大核心因子(AI资本支出、政治周期、宏观流动性、芯片黑天鹅)进行逻辑解构。研究认为,当前市场的下跌主要源于短期避险情绪与对远期悲观预期的线性外推,而非AI产业基本面发生实质性逆转。市场定价机制在“分母端(风险偏好/流动性)”的压迫下,严重忽视了“分子端(企业盈利)”的强劲增长,形成了显著的非理性预期错配,中长期投资赔率正在显著提升。
核心现象:极端情绪下的“戴维斯双杀”!
本轮美股回调的本质,是一场由多重宏观与微观利空共振引发的“流动性挤压”与“情绪宣泄”。
高频数据: 美股连续31个交易日平均日损约2250亿美元。
估值压制: 科技板块前瞻市盈率(Forward P/E)暴跌至2020年3月疫情熔断以来的最低水平。
逻辑起点: 市场正试图提前定价2026-2028年的悲观预期,包括AI投资回报率(ROI)的证伪、激进监管的出台以及长期高利率的维持。
四大恐慌因子的逻辑拆解与“预期差”分析
产业逻辑:CapEx(资本支出)狂飙 vs 自由现金流承压市场恐慌点
亚马逊、谷歌、Meta、微软等巨头在2026年Q3的资本支出创纪录地达到2019亿美元(同比翻倍,较24年Q1增356%)。市场担忧庞大的基建支出将吞噬短期自由现金流,且AI变现路径不明。
逻辑反驳(预期差): 这是典型的“短期财务指标与长期产业红利”的时间错配。历史上每一次技术革命(如互联网、云计算)均伴随基础设施的超前投入。
实际上,盈利端的表现远超预期:标普500在2026年Q3盈利增长高达31.9%(连续13季超预期),这证明AI的商业化落地和降本增效正在实实在在地增厚企业利润。市场用传统行业的DCF(现金流折现)模型去苛责处于爆发期的科技巨头,存在刻舟求剑的倾向。
政治逻辑:监管恐慌与“川普看跌期权”的失效市场恐慌点
民主党在中期选举中“横扫”,打破了原有的政治平衡,市场预期2027年将面临激进的AI监管政策甚至禁令。
逻辑反驳(预期差): 存在“地缘博弈底线与市场情绪”的错配。美国核心诉求是维持其在全球科技霸权中的地位。在当前中美AI竞赛白热化的背景下,全面禁止或极端限制AI等同于战略退让。因此,未来的监管大概率是“规范发展”而非“扼杀”,市场对政策风险的定价存在明显的过度反应。
宏观逻辑:美联储紧缩与流动性挤兑市场恐慌点
通胀连续67个月高于2%目标,美联储明确“无例外”抗击通胀。叠加地缘冲突(伊朗战争)引发的能源价格担忧,企业债发行利率飙升。
逻辑推演: 流动性收紧确实构成了短期杀估值的核心动力。但随着油价见顶回落(跌破93美元)及地缘冲突边际降温,中期通胀预期存在向下修正的可能,这为2027年货币政策转向留下了窗口期。当前的流动性紧缩预期已被充分甚至过度计价。
微观黑天鹅:科技龙头的信任危机
市场恐慌点: 英伟达因指控及传闻股价剧烈回撤,AMD遭做空,市场对芯片板块的信仰产生动摇,甚至拒绝对其2028财年的高增长指引进行定价。逻辑反驳(预期差): 属于典型的“情绪杀”覆盖“基本面”。在未经独立调查证实前,外部指控更多是短期噪音。市场完全无视英伟达长达数年的营收能见度,说明当前定价已完全剥离了“成长性”,进入了极度悲观的“防御性”定价模型。
核心研判:定价机制的失灵与错配
当前美股AI板块的核心矛盾在于:“极度悲观的远期叙事”与“强劲的当期业绩”之间的背离。
“E”(盈利)被暂时抛弃: 市场不再相信Forward P/E中的盈利预期。无论是标普500整体31.9%的盈利增速,还是龙头芯片企业2028年的高营收指引,均被市场无视。这反映出当前交易行为完全由风险厌恶(Risk-off)主导。不对称的赔率结构: 当市场同时计价了“产业泡沫破裂+政策严厉打压+流动性持续收紧+龙头陨落”这四重极端负面情景时,进一步下跌的空间已被极大压缩。反之,只要其中任何一个因子出现边际改善(如美联储鸽派表态、监管雷声大雨点小),市场都将面临剧烈的向上均值回归。
结论与配置建议
结论:当前美股的剧烈回撤并非源于AI产业逻辑的破裂,而是多重宏观与政治情绪共振下的“流动性踩踏”。市场陷入了“只看到短期成本,看不到长期利润”的短视陷阱。AI作为这轮长周期的底层技术革命,其重塑经济秩序的进程远未结束。“最深的恐惧往往孕育最大的机会”,当前的情绪指标与估值指标均指向了中长期布局的“黄金坑”。风险提示与配置建议:
防御短期波动: 鉴于市场情绪极度脆弱,需警惕非理性抛售带来的尾部风险(如黑天鹅事件进一步发酵)。
战略配置方向: 逢低分批建仓具有坚实盈利支撑、处于估值底部的核心科技资产(特别是具备强大自由现金流转化能力的平台型巨头)。
核心跟踪指标: 密切关注AI资本支出向营收转化的拐点(预计在2027年Q1/Q2财报季)、美联储通胀数据的边际变化,以及2027年新一届政府AI监管法案的落地形态。