对于关注 OXY 股票的投资者而言,出售 OxyChem 的意义并不只是获得一笔现金。过去,西方石油同时拥有上游油气资源、化工制造和中游业务,化工部门能够提供不同于原油开采的盈利来源。交易完成后,公司进一步集中于油气资产,财务杠杆有所下降,但经营业绩也更容易受到原油和天然气价格变化的影响。
理解这一变化,需要同时观察资产结构、债务偿还、自由现金流和股东回报,而不能简单将资产出售等同于利好或利空。
OxyChem 是什么?为什么西方石油选择出售?
OxyChem 是西方石油旗下的化工业务,主要生产氯碱及其他基础化工产品,广泛应用于水处理、医疗、制药、建筑和工业制造等领域。与石油开采不同,化工业务的盈利主要受到工业需求、产品售价、原材料及能源成本等因素影响。
在原有业务组合中,OxyChem 具有一定的分散风险作用。当原油价格下跌、上游油气利润受到压缩时,化工业务可能因不同的供需周期而提供额外现金流。不过,这种分散效果并非始终成立,化工行业同样存在周期性,经济放缓、产能过剩和能源成本上涨都可能侵蚀其利润。
西方石油出售 OxyChem 的核心原因,是重新平衡资产价值与财务负担。公司此前通过收购 Anadarko 和 CrownRock 扩大油气资源规模,但大型并购也增加了债务及资本配置压力。与继续持有化工资产相比,以 97 亿美元现金出售该业务,可以较快释放资产价值,并将资金用于降低财务杠杆。
这笔交易于 2025 年 10 月 2 日公布,2026 年 1 月 2 日完成。公司在宣布交易时提出,计划将其中约 65 亿美元用于偿债,以推进 CrownRock 收购后设定的债务削减目标。
因此,出售 OxyChem 更接近一次战略性的资产组合调整:西方石油放弃一部分化工业务带来的收入与现金流,换取更低的债务压力,以及更加集中的油气业务布局。
出售 OxyChem 前后,OXY 的资产结构发生了什么变化?
出售 OxyChem 之前,西方石油的经营结构主要由油气业务、化工业务以及中游和营销业务组成。油气部门负责资源开发与生产,化工部门提供工业化学品收入,中游业务则涉及能源运输、加工和营销。
交易完成后,OxyChem 不再属于西方石油的持续经营业务,公司主要依靠油气生产、中游和营销业务创造经营现金流,同时继续发展碳管理等相关技术与项目。
| 比较维度 | 出售前 | 出售后 |
|---|---|---|
| 核心资产 | 油气、化工、中游 | 油气、中游及相关技术 |
| 收入来源 | 业务相对多元 | 油气业务占比提高 |
| 油价敏感度 | 化工业务提供一定分散 | 整体油气敞口更集中 |
| 财务结构 | 债务压力较高 | 债务负担下降 |
| 现金流来源 | 包含化工部门贡献 | 不再包含 OxyChem 持续经营贡献 |
| 资本配置 | 多业务之间分配 | 更集中于油气及相关项目 |
对比为业务结构及风险特征的定性分析,不代表交易前后收入或利润比例的精确测算。这种变化意味着,投资者需要重新理解 OXY 的估值基础。过去,公司同时具备油气生产企业和化工制造企业的部分特征;出售之后,估值分析需要更加关注油气储量、单位开采成本、产量维持能力、资本开支及大宗商品价格。
与此同时,资产集中也可能提高经营效率。公司可以将管理资源和资本预算更多地投入已有油气资产,减少跨行业业务之间的资本竞争。但集中并不必然提高盈利能力,最终效果仍取决于油气项目的投资回报率以及未来能源价格。
97 亿美元交易资金如何影响 OXY 的债务?
债务削减是 OxyChem 出售交易中最直接、也最容易量化的财务变化。西方石油在收购 CrownRock 后承担了较大的债务偿还任务。2025 年 10 月宣布出售 OxyChem 时,公司计划利用交易所得资金中的约 65 亿美元偿还债务,推动债务本金降至 150 亿美元以下。
实际进展方面,西方石油在 2026 年 2 月公布的业绩中披露,自 2025 年 12 月中旬以来,公司已减少约 58 亿美元债务,债务本金降至约 150 亿美元。该数字反映的是相关期间的整体债务削减成果,不能全部机械归因于 OxyChem 出售所得。
债务下降主要通过三个渠道影响公司财务状况。
-
降低利息支出。债务本金减少后,公司未来需要支付的利息通常随之下降,释放出更多可用于投资、分红或进一步偿债的现金。不过,实际节省金额取决于被偿还债务的票面利率、期限和赎回条件。
-
增强财务灵活性。石油企业需要持续投入钻井、油田维护及基础设施建设,即使原油价格下跌,也无法完全停止资本开支。较低的债务负担能够减少固定偿付压力,提高公司应对能源价格波动的能力。
-
改善资本配置空间。过去,较多自由现金流需要优先用于偿债;当债务水平接近管理层目标后,公司可以更灵活地决定是否增加股东回报、继续降低债务或投资高回报油气项目。
不过,债务减少并不意味着企业价值自动增加 97 亿美元。西方石油同时失去了 OxyChem 的资产及未来盈利贡献。因此,评价交易是否真正创造股东价值,需要比较节省的融资成本、释放的财务灵活性与被出售业务原本能够产生的长期现金流。
OXY 为什么在出售 OxyChem 后更加依赖油价?
出售化工业务后,西方石油的收入和利润来源更加集中于石油、天然气及相关能源业务。这意味着原油价格变化对整体经营业绩的影响可能更加突出。
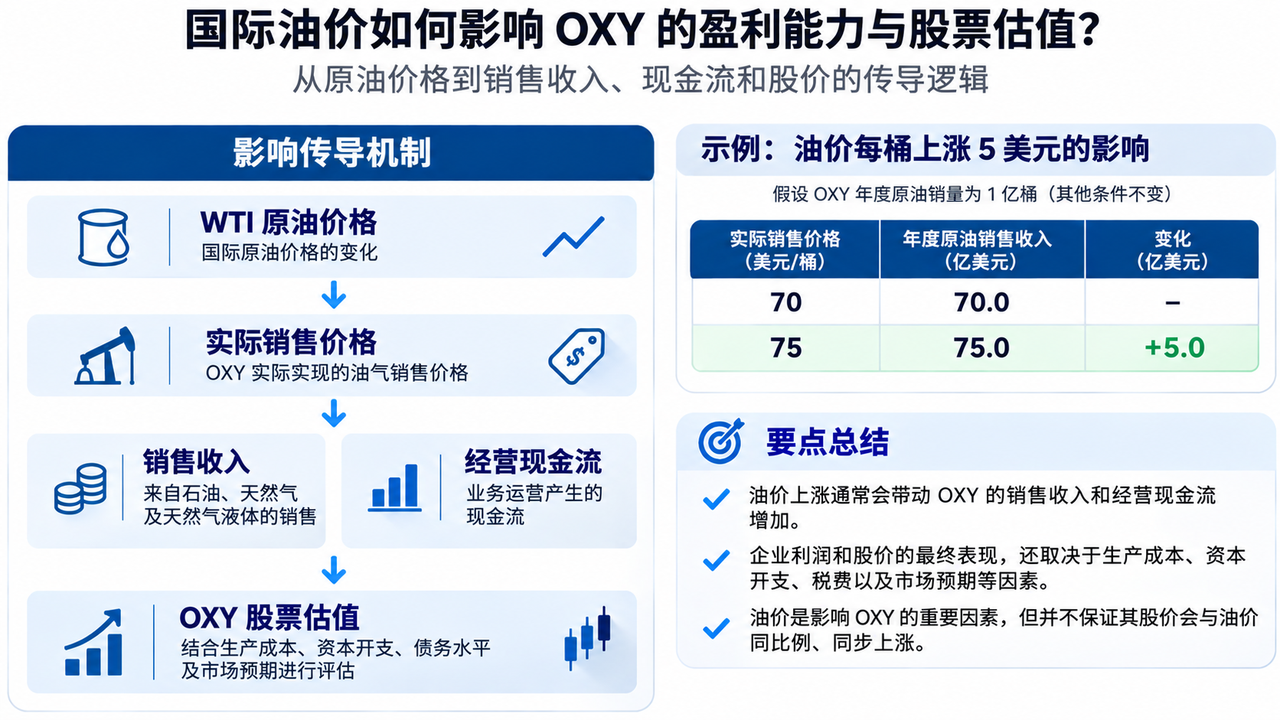
对于上游油气企业而言,原油价格直接影响单位产品收入,而钻井、设备维护、运输和部分人工成本不会随油价同步下降。因此,在产量和成本基本稳定的情况下,油价上涨可能带来更明显的利润改善;反之,油价下跌也可能迅速压缩经营利润。
2026 年第二季度的业绩提供了一个观察案例。西方石油当季油气业务税前利润达到 28 亿美元,高于第一季度的 10 亿美元。同期,公司全球原油平均实现价格环比上涨 38%,至每桶 96.78 美元。价格上涨是利润改善的重要驱动因素之一,但季度业绩也受到天然气价格、产量和成本等因素影响。这说明,投资者分析 OXY 时,需要更加重视 WTI 原油价格、天然气价格以及公司实际销售价格之间的关系。
不过,业务集中度提高不等于股票对油价的敏感度必然同比例提高。债务削减可以降低财务风险,生产成本下降也可能改善低油价环境下的盈利能力。因此,需要区分两个概念:一是经营利润对油价的依赖程度,二是股东权益价值在油价变化时的波动幅度。出售 OxyChem 后,第一种依赖关系更为突出,但第二种关系还会受到债务水平、估值、资本开支和市场预期共同影响。
OxyChem 出售后,OXY 的现金流发生了什么变化?
出售 OxyChem 对现金流的影响存在两个方向:一方面,公司失去了化工业务未来持续产生的经营现金流;另一方面,债务削减能够降低融资成本,使更多现金留在企业内部。
因此,判断交易效果不能只看出售当期收到的现金,而应关注持续经营业务能否产生足够的自由现金流。
2026 年第二季度,西方石油持续经营业务产生约 51 亿美元经营现金流,营运资本变动前自由现金流约为 30 亿美元,资本开支约为 16 亿美元。这些数据表明,交易完成后的油气及相关业务在当季能够产生较强的现金流,但也受到当季较高能源价格的支持。
从财务分析角度看,出售资产所得现金属于一次性交易收入,不能与未来每年持续产生的经营现金流混为一谈。交易产生的会计收益也不应直接视为持续经营利润。
此外,出售 OxyChem 并未完全消除相关历史责任。西方石油保留了部分历史环境负债及赔偿义务,未来仍可能产生环境修复支出。这意味着交易在减少经营资产的同时,并没有将全部历史风险转移给收购方。
对于长期投资者而言,更重要的指标是公司在不同油价环境下,扣除必要资本开支、利息及其他现金支出后,还能留下多少可持续分配的现金。
伯克希尔收购 OxyChem,对 OXY 股东意味着什么?
对于普通股股东,这笔交易的主要影响体现在财务风险、资本回报和估值逻辑三个方面。
债务下降改善了资产负债表。根据西方石油 2026 年第二季度财报,公司债务本金进一步降至约 118 亿美元。2026 年上半年,公司利用 OxyChem 交易税后所得及经营现金流累计偿还约 86 亿美元债务。这表明出售资产与持续经营现金流共同推动了去杠杆进程。
财务压力下降为股东回报创造了空间。2026 年 2 月,西方石油将季度股息提高至每股 0.26 美元;同年 8 月,公司再次宣布将季度股息提高至每股 0.28 美元。股息调整反映出资本配置空间的变化,但未来分红仍取决于经营现金流、债务目标和董事会决策。
投资者需要重新评估公司的长期估值。出售 OxyChem 后,OXY 的投资逻辑更加接近一家专注于油气资源开发、强调自由现金流和资产负债表管理的能源企业,而不再是原先具有较大化工业务敞口的综合型公司。
这一变化既存在机会,也伴随着风险。当能源价格维持较高水平、油田成本控制良好时,集中化的资产组合可能提升现金流创造效率。但如果油价持续下跌,化工业务不再提供原有的盈利分散作用,油气部门需要独立承担更大的现金流压力。值得注意的是,伯克希尔收购 OxyChem 是对化工业务的资产收购,并不是对 OXY 全部上市股份的收购。交易本身不意味着 OXY 股东能够直接获得 97 亿美元现金分配,也不代表伯克希尔承诺支持 OXY 股价。
投资者应该如何重新评估 OXY 股票?
交易完成后,分析 OXY 可以从过去关注多元化业务组合,转向重点考察油气资产质量、债务水平和自由现金流表现。
需要观察公司在不同油价水平下的盈利能力。相比单纯预测油价上涨,更有意义的是分析公司在中性或偏低油价环境下能否覆盖资本开支、债务偿付及股息支出。
需要关注油气产量与单位成本。即使原油价格不变,生产效率改善、钻井成本下降或油田采收率提高,也可能推动利润和现金流改善。相反,如果维持产量需要持续增加资本投入,自由现金流可能受到压缩。
需要将股东回报与估值结合。债务下降和股息增加可以改善投资吸引力,但股票是否具有合理的投资价值,还取决于市场价格是否已经反映这些变化。
| 观察指标 | 对 OXY 投资逻辑的意义 |
|---|---|
| WTI 原油价格 | 判断油气收入与利润变化 |
| 油气产量及单位成本 | 衡量资产经营效率 |
| 净债务及利息支出 | 判断财务风险是否持续下降 |
| 持续经营自由现金流 | 衡量可持续现金创造能力 |
| 资本开支 | 判断未来增长与现金分配之间的平衡 |
| 股息及股份回购 | 观察资本回报政策 |
投资者还应注意,2026 年 OXY 财务报表中存在出售业务带来的一次性收益及终止经营项目。直接使用包含交易收益的净利润计算市盈率,可能高估公司的持续盈利能力。因此,进行历史比较时,应优先使用可比口径的持续经营利润、调整后盈利和自由现金流指标。
总结
伯克希尔以 97 亿美元收购 OxyChem,推动西方石油完成了一次重要的资产结构调整。通过出售化工业务,公司获得大规模现金收入,加快债务削减,并将经营重点进一步集中于油气资源及相关能源业务。
对 OXY 股东而言,交易带来的变化并非单向利好。更低的债务负担有助于降低财务风险,提高资本配置灵活性;但失去化工业务后,公司整体经营业绩也更加依赖能源价格、油气生产效率和资本开支管理。
因此,OXY 的投资逻辑正在从多业务组合与债务修复,转向油气资产回报、持续自由现金流和股东资本回报。判断这一转型是否成功,关键不在于出售资产的金额本身,而在于公司能否利用改善后的资产负债表,在不同油价环境下持续创造股东价值。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
2026 年黄金价格深度展望:高位震荡偏强,还是开启新一轮趋势上涨?
比特币的未来与传统金融 (3,3)
SpaceX(SPCX)是什么?SpaceX 私募股权投资机会与 SPCX 运作机制解析
GoldFinger 如何运作?黄金资产代币化机制、储备证明与链上流通全解析
GoldFinger 在 DeFi 中的应用场景有哪些?黄金资产如何进入链上金融体系?