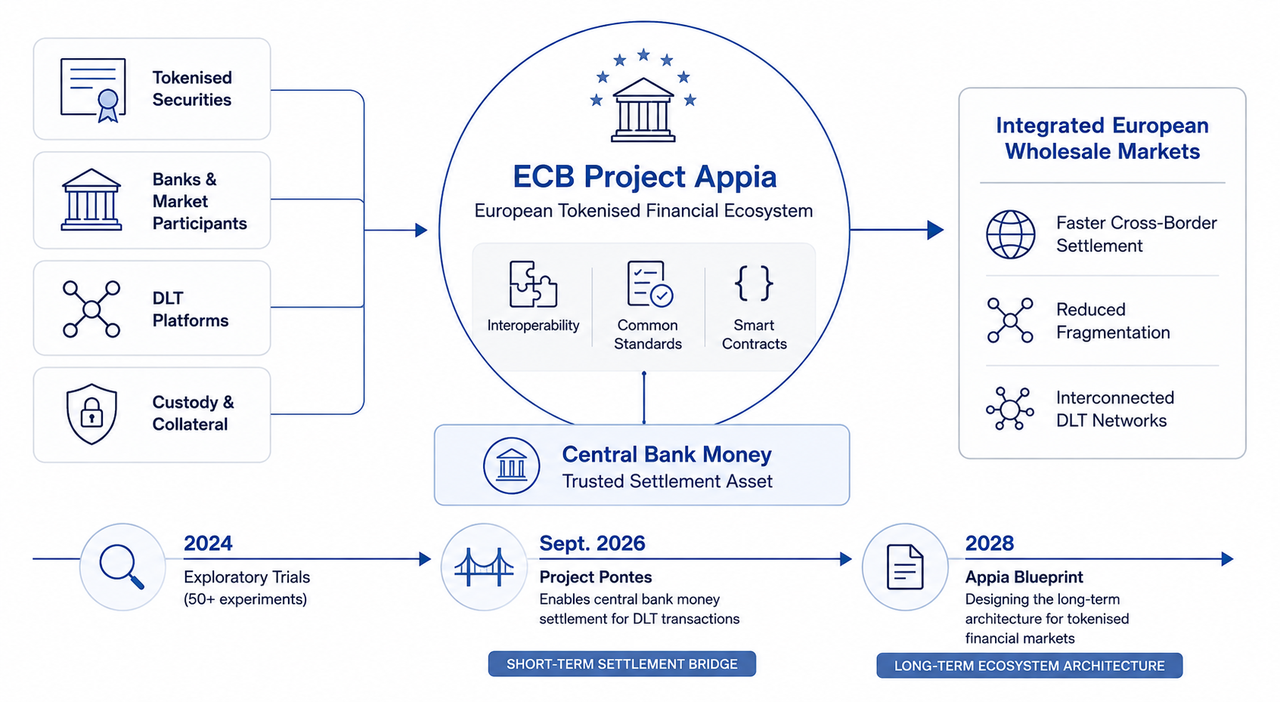
对于任何试图了解欧洲金融市场未来走向的人而言,关键区别在于 Pontes 和 Appia。欧洲央行 Pontes 项目是用于以央行货币结算基于 DLT 交易的短期运营方案。Appia 则是长期架构项目,旨在探讨未来一体化欧洲代币化资产市场应呈现何种形态。
Appia 路线图于 2026 年 03 月 11 日发布,欧元体系预计将在 2028 年完成分析和实践工作,并形成蓝图。目前,其架构尚未最终确定。单一网络、多网络和混合配置仍在研究之中。
核心要点
• 欧洲央行 Appia 项目是欧元体系针对欧洲代币化批发金融市场制定的长期战略,涵盖基础设施、互操作性、标准、结算、抵押品、治理和监管。
• 央行货币仍是该模式的核心。 其目标是在不取代作为当今货币体系锚定资产的公共结算资产的前提下,实现金融创新。
• Pontes 和 Appia 是相互补充的计划。 Pontes 为 DLT 交易提供近期央行货币结算能力,而 Appia 则为未来的代币化市场构建更广泛的架构。
• Appia 并未预设欧洲将使用单一区块链。 欧元体系正在研究共享的欧洲账本、多个相互连接的网络,以及上述方式的组合。
• Appia 蓝图预计将于 2028 年发布,其内容将参考市场咨询、试验以及 Pontes 的运营经验。
什么是欧洲央行 Appia 项目?
Appia 计划是欧元体系推出的一项战略计划,旨在研究当证券、货币和其他金融资产越来越多地以数字代币形式表示时,欧洲批发金融市场可以如何运行。
代币化是指将资产发行或表示为数字代币,通常通过 分布式账本技术(DLT) 进行记录。与由多家机构分别维护独立记录并反复进行对账不同,DLT 可以让获得授权的市场参与者基于同步的交易记录开展工作。
这可能影响资产的整个生命周期。发行、交易、结算、托管、抵押品管理和资产服务未来可能实现更直接的交互,而智能合约则可以在指定条件满足时自动执行预先确定的操作。Gate 学院关于现实世界资产代币化的概述展示了这一更广泛的原理:代币化改变了所有权或金融债权的表示和转移方式,但机构证券涉及更为严格的法律、结算和治理要求。
Appia 将这一理念具体应用于代币化批发金融市场。它不是一种新的零售加密货币,也不是交易平台,更不是商业银行的替代方案。
该计划建立在欧元体系于 2024 年 05 月至 11 月开展的探索性工作之上。该计划共有 64 家参与方,围绕批发央行货币结算的新技术开展了 50 多项试验和实验。这些成果推动欧元体系形成了 Pontes 和 Appia 双轨战略。
欧洲央行为何希望以央行货币为核心
将债券或证券代币化只能解决交易中的一部分问题。交易仍然需要由某一方完成付款。
在当前金融体系中,大型批发交易最终可以使用央行货币进行结算。与私人发行的货币相比,央行货币不会让参与者以相同方式暴露于商业结算提供方的信用风险之下。当金融活动转移至 DLT 平台时,欧元体系希望这一货币锚定机制仍然可用。
这一目标将 Appia 与更广泛的欧洲央行代币化金融概念联系起来:数字创新可能改变技术基础设施,但欧元体系不希望代币化市场与央行货币结算脱节。
这不仅会影响单笔交易。央行货币支持支付系统的顺畅运行、货币政策实施和金融稳定。如果欧洲批发市场最终分散在大量彼此不兼容的 DLT 网络中,并使用不同的结算资产,流动性和抵押品可能会出现碎片化,而不是变得更加高效。
因此,Appia 在一定程度上也是一项整合计划。欧元体系希望通过通用标准和可互操作的基础设施降低准入壁垒、支持竞争,并使跨境交易更加便捷,同时不强迫所有市场参与者使用同一技术平台。
分布式账本技术如何融入 Appia
Appia 尚未解决的最大问题之一,是网络本身的架构。
未来的欧洲代币化金融生态系统理论上可以使用一个作为基础设施运行的单一共享网络。另一种方式是由金融机构和市场基础设施运行多个相互连接的网络,并通过互操作性标准实现资产和货币在网络之间流转。
混合结构同样可行。
欧元体系尚未选定其中一种方案,因为每种配置都存在权衡。共享基础设施可能更便于实现标准化和互操作性。多个网络则可能支持竞争、技术多样性和韧性,但也会进一步增加对通用技术标准以及安全转移资产机制的需求。
Appia 将结合市场环境、技术、监管和地缘政治因素研究这些替代方案。欧洲治理也是一项考量,因为该项目的目标之一是增强欧洲的战略自主性和韧性,同时维护欧元作为国际货币的持续重要性。
Pontes 与 Appia:同一战略的两个组成部分
Pontes 和 Appia 解决的是不同时间维度的问题。
| 领域 | Pontes | Appia |
|---|---|---|
| 主要作用 | 近期运营结算 | 长期生态系统设计 |
| 重点 | 将 DLT 活动与央行货币连接起来 | 设计一体化的欧洲代币化金融生态系统 |
| 基础设施 | 将市场 DLT 平台与 TARGET Services 连接起来,并发展欧元体系的 DLT 能力 | 研究未来可能的网络架构、标准和治理 |
| 初始里程碑 | 2026 年 09 月上线 | 路线图于 2026 年 03 月发布 |
| 长期里程碑 | 上线后逐步增强 | 预计于 2028 年发布蓝图 |
| 二者关系 | 为 Appia 积累运营经验 | 帮助确定 Pontes 未来的增强方向 |
Pontes 计划于 2026 年 09 月上线。它将市场 DLT 平台与欧元体系的 TARGET Services 连接起来,使符合条件的代币化交易能够使用央行货币完成现金端结算。Pontes 后续计划增加更长的运营时间、更强的可编程性,并最终支持 24/7 运行能力。
Appia 将基于这些实践工作所得的经验,进一步思考下一步应如何发展。二者的关系也会反向发挥作用:Appia 的分析结果可以逐步影响 Pontes 的发展方式。
这使双轨结构具有重要意义。欧洲不必等到整个长期架构确定后,市场参与者才能使用央行货币开展基于 DLT 的交易。
Appia 路线图与 2028 年蓝图
Appia 路线图将分析研究、实践试验以及欧元体系、公共部门机构、监管机构、立法机构和市场参与者之间的合作结合起来。
其工作范围远不止结算技术。欧洲央行已确定多个领域,包括技术标准和互操作性、代币化资产、货币政策实施、抵押品管理、代币化央行货币基础设施、跨境连接、法律和监管基础、治理以及韧性。
计划于 2028 年发布的蓝图并不是一份针对某条欧洲央行区块链的单一技术规范,而是旨在提出一体化生态系统的研究结论、建议和原则,并明确欧元体系应在其中发挥何种作用。
这一点很重要,因为该架构既将由市场驱动,也将由公共部门塑造。银行、证券基础设施、托管方和其他服务提供商仍将继续开发金融产品和服务。欧元体系的作用将集中于货币锚定机制、基础设施问题、通用标准,以及支持一体化市场的条件。
Appia 为何着眼于代币化结算之外
如果仅将结算环节迁移至 DLT,而证券环境的其他部分仍然彼此割裂,那么代币化的潜力只能得到部分释放。
因此,Appia 将考虑端到端生态系统。代币化资产可能依次经历发行、交易、清算或撮合、结算、托管、抵押品使用和资产服务。如果这些环节需要使用彼此不兼容的系统,并反复进行对账,那么仅仅将资产记录在分布式账本上,并不会自动提升效率。
未来,智能合约可以自动执行这些环节之间的部分交互。例如,可以将交易设计为:只有在相应付款能够完成结算时,资产才会转移,从而通过券款对付机制降低本金风险。可编程性也可能影响抵押品流程或其他条件性金融操作。
智能合约在央行运营中的作用在此尤其重要,因为代币化央行货币未来可能与代币化证券进行程序化交互,同时仍处于货币政策、法律和风险控制框架之内。
但需要注意的是,自动化并不会消除治理需求。法律可执行性、网络安全、隐私、运营韧性、互操作性,以及出现故障时的责任归属,仍然十分重要。
Appia、数字欧元与欧盟 DLT 试点制度
Appia 不应与数字欧元混淆。
数字欧元主要是一项零售央行货币计划,旨在用于个人和企业的支付。Appia 则聚焦批发金融市场,银行、金融机构和市场基础设施将在其中结算证券及其他大额交易。
欧盟的 DLT 试点制度则有所不同。该制度建立了一个监管框架,使某些基于 DLT 的市场基础设施能够在规定条件下运行。Appia 探讨的是更广泛的问题,即欧洲代币化金融未来如何跨越不同技术、市场和公共基础设施实现连接。
这些相互补充的计划表明,欧洲的数字创新正在多个层面展开:零售支付、批发结算、证券基础设施和监管。
Appia 为何对欧洲金融市场具有重要意义
欧洲金融市场仍然分散在不同的国家体系、法律安排和交易后基础设施之中。如果各个 DLT 平台以相互孤立的网络形式发展,代币化可能会复制这种碎片化。
Appia 试图在这些孤立体系固化之前解决这一问题。
通用标准可以让在某一基础设施上发行的代币化证券,更容易与其他地方的托管、结算或抵押品服务进行交互。如果机构不需要处理大量彼此割裂的对账流程,跨境批发金融可能会变得更快,或在运营层面更加简便。
这一问题还具有战略层面的意义。欧元体系表示,Appia 应支持欧洲对基础金融基础设施的控制,增强韧性,并维护欧元的国际重要性。这些是目标,而非已经确定的结果;能否实现将取决于市场采用、监管、技术互操作性以及欧盟内部的合作。
作为实际对比,Gate.com 的 RWA 市场类别展示了与区块链相关的资产主题已经如何出现在公开加密货币市场中。Appia 处理的是完全不同的层面:代币化金融资产和央行货币未来如何在欧洲批发金融体系中实现交互所依赖的机构基础设施。
哪些因素可能限制 Appia 项目?
Appia 是一份路线图,而不是已经完成的基础设施。
当不同 DLT 网络采用不同的代币格式、智能合约环境和治理规则时,实现技术互操作性仍然十分困难。即使某种设计在技术上可行,也可能面临不同司法管辖区之间的法律障碍。
政策层面同样存在权衡。降低准入壁垒可以支持竞争,但开放准入必须与金融稳定和运营保障并存。单一网络可能简化互操作性,却带来集中度方面的担忧。多个相互连接的网络可能提升多样性,但也会使协调更加困难。
现有金融基础设施也不会在一夜之间消失。TARGET Services、证券存管机构、支付系统和成熟的市场流程仍在发挥重要作用。因此,更准确地说,Appia 是一项渐进式探索,旨在确定当今金融体系与未来代币化市场如何实现融合。
结语
欧洲央行 Appia 项目是欧元体系用于确定欧洲代币化金融生态系统应如何构建的长期框架。其核心理念十分明确:金融资产和基础设施可能变得更加可编程和分布式,但央行货币应继续提供可信赖的结算锚定机制。
Pontes 通过支持基于 DLT 的交易使用央行货币结算,处理近期面临的挑战。Appia 则着眼于更长远的未来,考虑代币化批发金融的完整架构,包括互操作性、标准、抵押品、货币政策、治理、监管和跨境连接。
预计于 2028 年发布的蓝图将使这一愿景更加具体。在此之前,Appia 仍将有意保持探索性。最终的欧洲生态系统可能采用一个共享网络、多个相互连接的 DLT 网络,或上述方式的组合。对欧元体系而言,重要的是数字创新能够改善整合,而不是为碎片化的金融基础设施再增加一层。
常见问题
什么是欧洲央行 Appia 项目?
欧洲央行 Appia 项目是欧元体系为设计一体化欧洲代币化金融生态系统而推出的长期计划。该计划研究基础设施、互操作性、标准、治理,以及如何让央行货币继续作为批发金融市场的结算锚定资产。
Appia 项目何时上线?
Appia 并不会在某个日期作为单一运营平台上线。其路线图已于 2026 年 03 月 11 日发布,欧元体系计划于 2028 年形成 Appia 蓝图。
Pontes 和 Appia 有什么区别?
Pontes 是近期用于以央行货币结算基于 DLT 的交易的运营解决方案,而 Appia 则负责构建欧洲代币化金融的长期架构。Pontes 的运营经验将为 Appia 提供参考,而 Appia 的研究结果也将帮助指导 Pontes 的后续增强。
Appia 项目是数字欧元吗?
不是。Appia 聚焦于代币化批发金融市场及其基础设施。数字欧元主要面向零售央行货币和日常数字支付。
Appia 会使用单一区块链吗?
目前尚未决定。欧元体系正在研究单一共享网络、多个相互连接的 DLT 网络,以及二者的组合,最终方案将取决于技术、监管、市场和更广泛的经济条件。
为什么央行货币对 Appia 很重要?
央行货币提供了一种共同的公共结算资产,且不涉及私人发行方所带来的信用风险。即使证券、抵押品和其他批发金融活动日益迁移至基于 DLT 的基础设施,欧元体系仍希望这一货币锚定机制能够继续发挥作用。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
JTO 代币经济学解析:分配、用途与长期价值
什么是 TAO?Bittensor 代币经济学、供应模型与激励机制详解
UNITAS 代币经济学:激励机制、供给分配与生态价值
Jito vs Marinade:Solana 流动性质押协议对比
Bittensor 是如何运作的?Subnet 架构、Miner 与 Yuma 共识解析