稳定币是通过法币储备、加密资产抵押或其他机制维持相对稳定价值的数字资产,广泛应用于加密交易、链上支付、跨境结算和去中心化金融。由于美元稳定币在市场中占据主要份额,其供应量变化也成为观察数字资产市场流动性的重要指标。
2026 年 11 月 1 日,稳定币市场出现新的收缩信号。根据 Sumcap 数据,全球稳定币总供应量降至约 2985 亿美元,较 10 月 28 日减少约 31 亿美元,创下 8 月以来的低位。相比 2026 年 5 月约 3155 亿美元的阶段性峰值,累计减少约 170 亿美元。与此同时,USDT 与 USDC 的供应量变化,以及其他稳定币市场份额的增长,反映出稳定币市场内部正在发生结构性调整。
然而,稳定币供应量减少是否意味着投资者正在撤离加密市场?新增稳定币是否一定会推动比特币上涨?交易所稳定币余额变化又能反映哪些资金行为?理解这些问题,需要首先区分稳定币的发行、赎回、转账和交易所资金流动。
核心要点
-
2026 年 11 月初,全球稳定币供应量降至约 2985 亿美元,较 10 月 28 日减少约 31 亿美元,反映稳定币市场整体规模近期收缩。
-
稳定币净发行是观察市场资金变化的重要指标,但供应量下降不一定意味着等额资金直接流出加密市场。
-
USDT、USDC 等法币储备型稳定币的发行与赎回,会改变流通代币数量;链上转账和跨链桥操作则不一定改变全球总供应量。
-
判断资金流向,需要综合稳定币净发行、交易所余额、链上资金分布、交易量和市场价格,而不能依赖单一指标。
稳定币供应量为什么降至 2985 亿美元?
稳定币供应量通常指市场中已经发行并被统计为流通的稳定币总规模。对于与美元挂钩、价格相对稳定的代币,供应量的美元价值与流通数量通常接近,因此市场经常使用稳定币总市值衡量其规模。
2025 年,稳定币市场经历了较快扩张,整体供应量从约 2032 亿美元增长至 3037 亿美元,增幅接近 49%。进入 2026 年后,增长趋势出现变化。稳定币总供应量在 5 月达到约 3155 亿美元的阶段性高点,此后逐步回落,并于 11 月初降至约 2985 亿美元。
这一变化值得关注,但不能简单解释为所有稳定币都在同步收缩。根据相关统计,自 2026 年年初以来,USDT 供应量减少约 53 亿美元,USDC 减少约 40 亿美元,而其他稳定币合计增加约 72 亿美元。这意味着部分资金需求可能从传统头部稳定币转向其他发行方或不同类型的稳定币产品。
此外,稳定币供应量还可能受到机构资金配置、用户赎回需求、交易活动变化、不同稳定币之间的转换,以及统计口径差异等因素影响。不同数据平台对流通量、跨链资产和特殊类型稳定币的覆盖范围可能不同,因此同一时间点的总量也可能存在差异。
什么是稳定币净发行?为什么它能够反映资金变化?
稳定币净发行,是指一定时间内新增发行数量与赎回销毁数量之间的差额。对于 USDT、USDC 等主要法币储备型稳定币,符合条件的机构客户通常可以通过发行方的相关渠道,将法币兑换为稳定币,或者将稳定币交还发行方申请赎回。
当发行量大于赎回量时,流通供应量增加,形成净发行;当赎回量大于发行量时,流通供应量减少,形成净赎回。
例如,假设某稳定币在一天内新增发行 10 亿美元,同时完成 7 亿美元的赎回,那么该稳定币的净发行规模就是 3 亿美元。如果新增发行只有 4 亿美元,而赎回达到 9 亿美元,则净发行为负 5 亿美元,意味着该时间段内出现净赎回。
净发行能够反映稳定币供应的扩张或收缩方向。对于法币储备型稳定币,持续净发行可能说明市场对该稳定币的需求增加,而持续净赎回则可能意味着部分持有人希望将稳定币转换为法币或其他资产。
但需要注意,稳定币的链上铸造事件不一定代表代币已经进入最终流通市场。部分发行方可能预先创建库存代币,随后再根据客户需求投入流通。因此,观察净发行时应尽量使用发行方确认的流通供应量和实际赎回数据,而不是直接将所有铸造事件相加。
稳定币赎回与普通链上转账有什么区别?
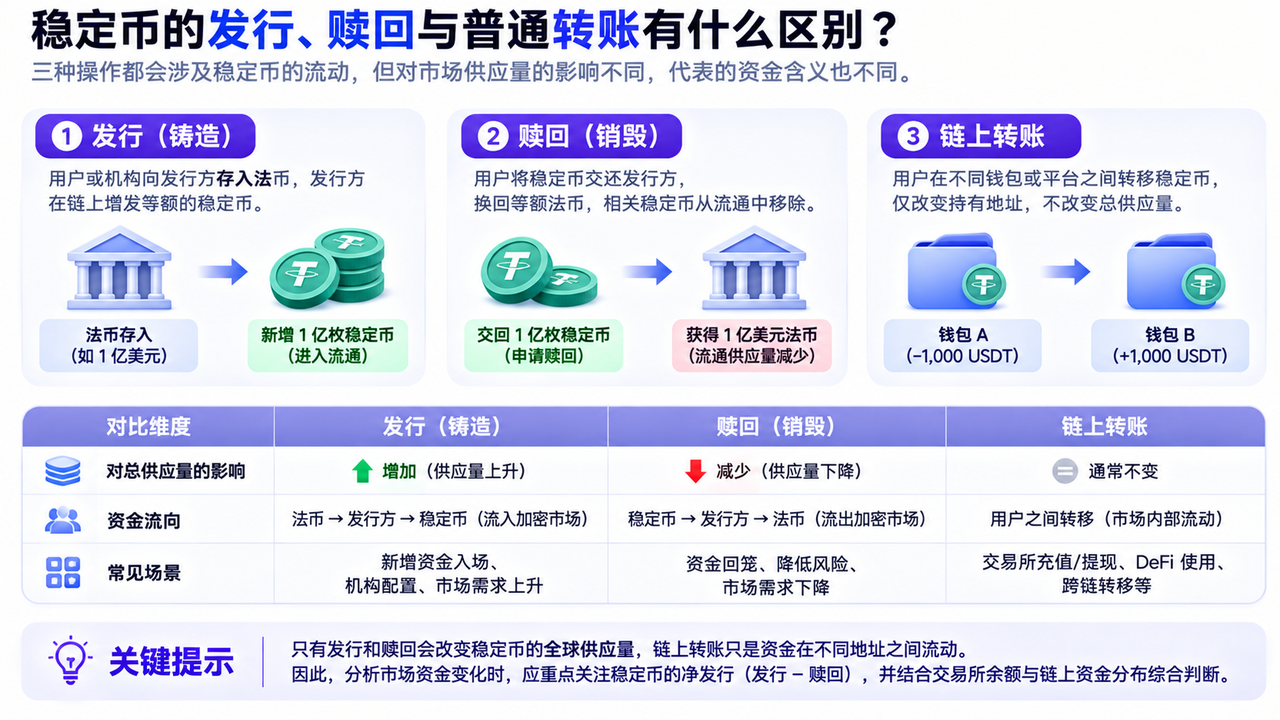
稳定币赎回与链上转账是两个不同的概念。链上转账通常只是稳定币在不同地址之间移动。例如,用户将 1 万 USDT 从个人钱包转入交易所,或者从 Ethereum 网络上的一个地址转至另一个地址,代币持有人发生变化,但稳定币总供应量一般不会因此减少。
赎回则涉及稳定币退出流通体系。对于符合发行方赎回条件的客户,赎回过程通常包括向发行方提交稳定币、完成相关审核,以及获得对应法币。已赎回的稳定币可能被销毁或通过其他库存管理方式退出流通统计。
两者的区别可以通过以下示例理解:
| 操作 | 资金或代币变化 | 全球供应量 |
|---|---|---|
| 发行 1 亿 USDC 并投入流通 | 新增稳定币 | 增加 |
| 赎回并销毁 1 亿 USDC | 稳定币退出流通 | 减少 |
| 用户向交易所充值 USDC | 地址之间转移 | 通常不变 |
| 用户将 USDT 从 Ethereum 跨链至 Tron | 网络间重新分布 | 通常不变 |
| 用户用 USDT 买入 BTC | 稳定币所有权变化 | 通常不变 |
其中,跨链转移需要特别关注底层实现方式。部分跨链机制通过锁定原链资产并在目标链发行对应资产,另一些机制则使用原生销毁和铸造。分析总供应量时,应避免将锁定资产和映射资产重复计算。
因此,观察稳定币资金变化时,必须区分供应量的真正增减与现有资金的内部流动。
稳定币供应量下降,是否意味着资金正在撤离加密市场?
稳定币供应量下降通常意味着市场中流通的稳定币规模缩小,但不能直接认定等额资金已经离开整个加密市场。
-
投资者可能将稳定币兑换为法币,并通过发行方完成赎回。这种情况下,稳定币供应量下降与法币退出稳定币体系存在较直接的联系。
-
资金可能从一种稳定币转向另一种稳定币。例如,机构减少 USDC 持仓,同时增加其他稳定币配置。在这一过程中,USDC 供应量可能下降,但如果其他稳定币同步扩张,整个市场的美元稳定币供应量未必明显变化。
-
投资者可能使用稳定币购买 BTC、ETH 或其他数字资产。这类交易虽然改变了投资者的资产结构,但稳定币通常只是转移到卖方手中,不会因成交本身而消失。
-
部分资金可能转向代币化国债、货币市场基金或其他链上收益产品。如果相关产品不被统计为稳定币,资金配置变化可能导致稳定币供应量下降,却不意味着资金完全退出链上金融体系。
-
供应量的美元估值也可能受到脱锚、数据覆盖范围及资产分类变化影响。
因此,稳定币供应量收缩更准确地反映了稳定币存量变化,而不是加密市场净资金流出的完整规模。
如何结合 USDT 与 USDC 净发行判断市场流动性?
USDT 与 USDC 是美元稳定币市场的主要组成部分。观察两者的供应量变化,有助于理解不同市场参与者对稳定币的需求。
截至 2026 年 11 月 1 日,相关数据平台记录的 USDT 流通供应量约为 1797 亿美元,USDC 约为 719 亿美元,两者仍占据美元稳定币市场的主要份额。
不过,两种稳定币的用户结构、发行渠道、链上分布和使用场景并不完全相同。因此,同样规模的净发行,未必对应相同类型的市场需求。
例如,USDT 供应量增长可能与交易所资金配置、跨境转账及其他使用场景有关;USDC 供应量增长则可能来自机构结算、DeFi 应用或支付需求。上述用途都不能仅凭发行数据直接确认,还需要进一步观察资金的实际去向。
分析时,可以重点关注三个维度:
-
时间维度: 区分单日、7 日和 30 日变化,避免将短期大额赎回误判为长期趋势。
-
资产维度: 对比 USDT、USDC 与其他稳定币的供应变化,判断资金是否存在产品间迁移。
-
网络维度: 观察 Ethereum、Tron、Solana、Base 等网络的稳定币存量变化,判断不同生态的资金配置是否发生调整。
例如,如果 USDC 总供应量下降,但其在某条网络上的存量增加,就可能说明该网络获得了更多 USDC 配置。这并不矛盾,因为全球供应变化与不同网络之间的分布变化属于两个维度。
交易所稳定币余额能够说明什么?
交易所稳定币余额,是指数据平台识别出的交易所相关地址中持有的稳定币数量。这一指标常被用于分析交易所可用稳定币规模,但它与稳定币净发行存在本质区别。稳定币净发行衡量的是市场中代币总供应量的变化,而交易所余额衡量的是某类地址持有的代币存量。即使全球稳定币供应量保持不变,用户向交易所充值或从交易所提现,也可能导致交易所余额明显波动。
例如,某交易所的稳定币余额从 50 亿美元增加至 60 亿美元,可能意味着用户充值增加,也可能与交易所内部资金调拨、机构托管安排或地址归集有关。同样,交易所余额减少也不能直接证明投资者正在买入加密资产。用户可能只是将稳定币提取至自托管钱包、DeFi 协议或其他交易平台。
为了避免误判,可以将交易所余额变化与现货成交量、订单簿深度、稳定币净发行和主要资产价格结合分析。
| 观察组合 | 可能反映的情况 | 需要注意 |
|---|---|---|
| 稳定币供应量增加,交易所余额增加 | 新增稳定币进入交易场所 | 不代表一定形成买盘 |
| 供应量不变,交易所余额增加 | 现有稳定币向交易所集中 | 可能只是资金调拨 |
| 供应量下降,交易所余额下降 | 稳定币收缩与交易所余额减少同时发生 | 两者不一定存在直接因果关系 |
| 供应量增加,交易所余额下降 | 稳定币可能更多分布在非交易所地址 | 需要核查 DeFi、支付和托管用途 |
还需要注意,第三方平台对交易所地址的识别可能不完整。余额变化本身不能等同于经过核验的资金净流入或净流出。
稳定币供应量减少,为什么链上交易量仍可能增长?
稳定币供应量和稳定币交易量衡量的是不同现象。供应量反映某一时点市场中存在多少稳定币,而交易量反映一定时间内发生了多少资金转移。同一单位稳定币可以在不同用户、交易所、支付服务商和链上应用之间反复流转。
例如,市场中有 100 亿美元稳定币。如果这些稳定币在一个月内平均完成多次转移,累计交易量就可能明显超过 100 亿美元。
CoinDesk Research 于 2026 年 10 月 30 日发布的研究显示,2026 年前九个月,稳定币供应规模总体变化有限,但经过调整的月度转账量从 1 月约 2300 亿美元增长至 9 月约 3250 亿美元,增幅约为 41.4%。
这说明稳定币的使用活跃度与供应扩张速度可以出现分化。即使新增发行放缓,现有稳定币也可能承担更多结算和资金转移活动。不过,链上转账量也不能直接等同于真实商业支付量。交易所资金调拨、跨链操作、DeFi 清算及自动化交易都可能产生大量转账。因此,判断稳定币是否真正获得更多支付需求,还需要使用经过分类和调整的数据。
如何建立稳定币资金流向的分析框架?
对于普通投资者,分析稳定币资金流向不必依赖复杂模型,可以按照从整体供应到具体交易活动的顺序逐步观察。
-
观察全球稳定币总供应量的变化。通过 7 日、30 日和季度数据判断市场整体规模处于扩张、收缩还是横盘状态。
-
拆分主要稳定币。分别观察 USDT、USDC、USDe、USDS 等资产的变化,识别整体收缩是否主要集中在少数稳定币,或是否出现市场份额重新分配。
-
区分真实发行赎回与跨链迁移。结合发行方披露的数据、链上铸造销毁记录以及不同网络的存量变化,避免把现有资金转移误认为新增资金。
-
分析交易所与 DeFi 的资金分布。重点关注交易所稳定币余额、去中心化交易所流动性池、借贷协议存款及链上支付活动。
-
与市场价格和交易活跃度交叉验证。如果稳定币供应量持续下降,同时交易量、市场深度和主要资产价格均走弱,可能说明市场流动性环境趋紧。但如果供应量下降的同时,链上支付和资金周转活动仍然增长,则需要考虑稳定币使用效率提高或资产配置变化等其他解释。
总结
全球稳定币供应量降至约 2985 亿美元,反映出 2026 年稳定币市场在经历此前快速扩张后,进入供应增长放缓和结构调整阶段。USDT、USDC 等主要稳定币的供应收缩,与部分其他稳定币的增长同时出现,也说明市场内部的资金需求正在发生变化。
稳定币净发行和赎回是观察资金变化的重要入口,但两者并不能完整解释资金流向。新增发行不代表资金立即买入 BTC,净赎回也不一定意味着投资者正在全面撤离加密市场。交易所余额、跨链资金分布和链上交易量同样需要结合具体场景理解。
对于投资者而言,稳定币数据更适合作为判断市场流动性环境的辅助指标,而非直接预测价格涨跌的交易信号。只有将供应变化、资金分布、交易活动与市场价格结合分析,才能更准确地理解稳定币市场的变化。
FAQ
稳定币供应量下降是否意味着比特币一定下跌?
不一定。稳定币供应量下降可能反映部分资金赎回或需求变化,但比特币价格还受到 ETF 资金流、衍生品市场、宏观经济和投资者预期等多种因素影响。
稳定币净发行为正,是否代表新增资金进入加密市场?
对于法币储备型稳定币,净发行为正通常意味着流通供应量增加,但不能直接证明新增资金已经用于购买加密资产。新增稳定币也可能用于支付、结算、储备或其他金融活动。
为什么 USDT 供应量减少,其他稳定币却可能增长?
不同稳定币的发行方、使用场景、监管安排和用户群体存在差异。资金可能从一种稳定币转向另一种稳定币,因此单一资产的供应量下降不一定代表整个稳定币市场同步收缩。
稳定币转入交易所是否意味着市场即将上涨?
不一定。稳定币充值可能是为了买入资产,也可能用于保证金、套利、资金调拨或其他交易活动。需要结合成交量、订单簿和价格变化进一步判断。
哪里可以查询稳定币供应量和资金流向?
可以通过 DefiLlama 等数据平台查看稳定币总供应量、不同稳定币的市场份额以及各条区块链上的分布情况。同时,可结合发行方披露的发行赎回信息与链上浏览器数据交叉验证。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
USDT0 是什么?基于 LayerZero 的跨链稳定币解决方案详解
什么是 USDe?解密 USDe 的多种收益方式
Circle 公司 与 USDC 稳定币专题分析
一文盘点全球合规稳定币