当几秒或几分钟就可能改变一项交易布局时,这一区别尤为重要。突破交易者可能最关注价格是否触及交易时段高点,而回调交易者则可能等待价格回到 VWAP 线。了解各个参考指标实际衡量的内容,有助于短线交易者避免将同一信号用于两种不同的用途。
核心要点
-
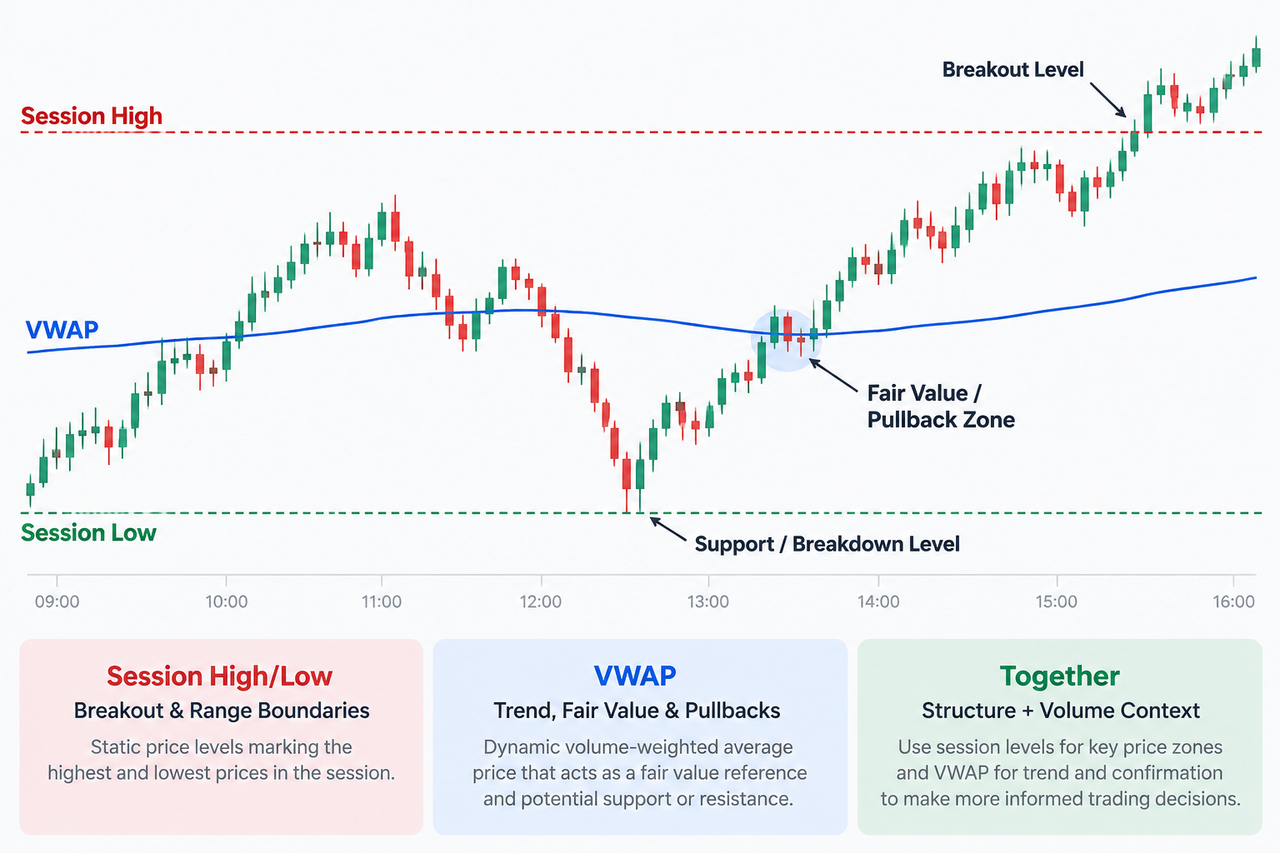
时段高点/低点标示静态价格边界,显示特定交易时段内成交的最高价和最低价。
-
VWAP 是动态成交量加权平均价,会随着交易时段内价格和成交量的累积而变化。
-
时段高点和低点通常更适合用于确定突破水平;VWAP 则更适用于公允价值分析、趋势确认和回调判断。
-
价格站稳在 VWAP 上方,可能支持看涨的日内判断;价格持续处于 VWAP 下方,则可能表明存在看跌压力。
-
将时段高点/低点与 VWAP 结合使用,可同时为短线交易者提供市场结构和成交量确认,但两者均无法保证未来结果。
时段高点/低点与 VWAP:核心区别
最简单的区别在于:价格边界与平均价格。
时段高点/低点记录选定交易时段内达到的最高价和最低价。一旦形成,这些水平就会成为可见的支撑和阻力参考。价格突破时段高点,可能意味着买盘动能强劲;跌破时段低点,则可能反映出更强的卖压。
VWAP 的运作方式不同。VWAP 指标计算平均价格时,会对成交量较大的价格赋予更高权重。因此,VWAP 会同时响应价格走势和市场参与度。
| 特征 | 时段高点/低点 | VWAP |
|---|---|---|
| 主要输入数据 | 价格 | 价格 + 成交量 |
| 水平类型 | 静态时段边界 | 动态平均值 |
| 主要短线用途 | 突破和回落 | 趋势、公允价值、回调 |
| 重置方式 | 新的指定交易时段 | 通常每个交易时段 |
| 支撑/阻力 | 水平参考线 | 动态支撑/阻力 |
| 成交量确认 | 否 | 内置于计算中 |
| 常见缺点 | 假突破 | 在快速或震荡市场中存在滞后 |
时段水平也不同于日高点/低点。日高点或低点涵盖完整交易日,而时段高点或低点可能仅针对某个特定的市场时段。
VWAP 如何计算平均价格和公允价值
VWAP 是 **Volume Weighted Average Price(成交量加权平均价)**的缩写。其基本公式为:
VWAP = Σ(价格 × 成交量) / Σ(成交量)
图表通常会先根据每个时间周期的最高价、最低价和收盘价计算典型价格,再将该数值乘以成交量。随后,将累计价量值除以累计成交量。
成交量加权十分重要。简单移动平均线仅使用历史价格,而 VWAP 还纳入了成交量。因此,幅度相同的两次价格变动,对 VWAP 的影响不一定相同。
美国证券交易委员会(SEC)的 Investor.gov 在其投资者术语表中收录了 Volume-Weighted Average Price(VWAP),而 CME Group 使用基于 VWAP 的计算方法确定多项市场结算价格,这表明成交量加权定价同样应用于专业市场基础设施。
与传统移动平均线不同,时段 VWAP 通常会在每个交易时段开始时重置。锚定 VWAP则会改变起算点,使交易者能够从选定事件、波段高点、波段低点或其他参考点开始计算加权平均值。
VWAP 是否更适合日内交易和识别市场趋势?
VWAP 主要是一种日内交易工具,因为其时段重置机制使当天的交易活动成为计算核心。
如果价格持续位于 VWAP 线上方,交易者通常会将该时段解读为偏多;如果价格持续位于其下方,通常则解读为偏空。价格反复穿越 VWAP 却缺乏后续走势,反而可能表明市场处于震荡状态。
这使 VWAP 成为实用的趋势确认工具,但由于其基于已经发生的交易计算,因此仍属于滞后指标。
例如,假设 BTC 在市场刚开始活跃后不久突破 VWAP,随后回调,然后价格在成交量增加的情况下从 VWAP 反弹。由于价格走势和成交量确认指向同一方向,短线交易者对这次 VWAP 反弹的判断可能不同于对一次简单触及的判断。
交易者若在 Gate.com 的 BTC/USDT 市场等实时交易对上测试该布局,可将 VWAP 线与当前价格、成交量数据和附近时段水平进行比较,而非孤立地评估该指标。
为什么时段高点/低点对短线交易和外汇交易至关重要
时段高点/低点能够告诉短线交易者,价格在某一交易时段内曾在哪些位置未能进一步延伸。
这使这些水平在突破行情中尤其有用。如果价格多次向时段高点上涨,最终伴随成交量增加突破该水平,买方可能正变得更为积极。跌破时段低点则可能显示出相反的市场动态。
前一时段的高点和低点同样可能保持重要性。市场参与者往往将其视为潜在支撑和阻力水平,因为此前的极值是显而易见的价格参考位,止损单、突破订单或挂单流动性可能会集中于此。
这一概念在外汇交易中也很常见,市场参与者会区分亚洲、伦敦和纽约交易时段。加密货币全天候交易,因此具体的时段定义取决于交易者的图表设置和策略。
时段高点/低点或 VWAP:如何做出更明智的交易决策?
这两种工具无需单独使用。
实用的时段高点/低点与 VWAP交易布局,会利用时段边界界定重要行情发生的位置,并通过 VWAP 评估更广泛的日内市场状况。
假设价格保持在 VWAP 上方并逐步接近时段高点。在这种情况下突破该水平,与价格反复跌至 VWAP 下方时发生的突破,所传递的信息不同。前一种布局具有趋势一致性,后一种则存在相互冲突的信号。
时段低点附近的情况则相反。价格跌破低点且仍处于 VWAP 下方,可能支持看跌趋势的判断。如果价格短暂跌破低点后,迅速回升至该水平和 VWAP 上方,表面上的突破可能已经失败。
这种互补方法类似于将SuperTrend 与 VWAP 结合使用:一个参考指标有助于确定方向,另一个则为价格位置提供背景信息。
VWAP 能否作为动态支撑和阻力?
VWAP 可以充当动态支撑或阻力,尤其是在市场参与者已在遵循当前日内趋势时。
在上涨过程中,价格回调至 VWAP 附近可能吸引买方。在下跌过程中,反弹至 VWAP 线附近则可能遇到卖压。VWAP 回调策略通常会等待价格触及 VWAP 后观察反应,而不会仅因触及该线就进场。
部分交易者会在中心线的上方和下方绘制VWAP 带。这些价格区域有助于识别过度延伸的行情或潜在的均值回归区域,某种程度上类似于波动率通道。不过,其逻辑与布林带不同:布林带基于价格历史和标准差,而 VWAP 则锚定于成交量加权的时段交易活动。
交易者在比较动态日内工具时,也可能使用VWAP 与 EMA 的对比,因为 EMA 更强调近期价格观察值,但不会按成交量赋予权重。
将 VWAP 纳入执行基准
VWAP 不仅用于图表信号。机构投资者、对冲基金和其他专业交易者在评估大额订单是否高效成交时,也可将 VWAP 用作执行基准。
从概念上看,若买方的平均成交价低于相关 VWAP,即表示其在该衡量周期内以低于成交量加权基准的价格完成执行。卖方通常会从相反方向审视这一基准。
CME Group 明确在市场价格计算中使用 VWAP,并将 VWAP 视为某些交易预先定义的对冲方法。Nasdaq 的计算方法同样展示了其基本计算原理:将成交价格乘以相应成交量,再将总额除以整体成交量。
这种机构使用方式并不意味着 VWAP 能准确反映机构交易者的实际成交价格,也不保证其代表机构公允价值。它仅表明,成交量加权定价可以作为衡量执行质量和市场影响的实用参考。
风险和局限性
时段高点/低点可能产生假突破信号。价格可能短暂突破时段边界,触发突破订单或止损单,随后又回到此前的区间内。
VWAP 存在另一项问题:滞后性。由于每个新数值均纳入累计时段数据,价格大幅波动时,该线的反应可能较慢。在震荡市场中,价格反复穿越 VWAP 可能形成多个表面信号,却没有持续趋势。
成交量质量同样重要。在中心化加密货币市场中,基于单一平台计算的 VWAP 反映的是该平台的交易,而非全球全部加密货币交易量。外汇平台可能依赖逐笔成交量,而非汇总交易所成交量。
短线交易者还面临点差、滑点、费用、流动性和执行风险。技术指标描述的是历史和当前市场行为,无法保证未来结果。
结论
对于短线交易而言,时段高点/低点通常是确定突破位置更清晰的工具,而 VWAP 则能更有力地反映日内平均价格、公允价值和趋势方向的背景信息。
将两者结合时,信息价值会更高。时段高点或低点显示市场正在测试既定边界的位置;VWAP 则有助于判断周边价格走势是否获得更广泛的成交量加权趋势支持。
因此,短线交易者可以使用时段高点/低点界定价格水平,再结合 VWAP、成交量和实际价格反应判断交易布局。两者均不应替代风险控制或执行纪律。
常见问题
VWAP 是领先指标还是滞后指标?
VWAP 是滞后指标,因为其当前数值由已经成交的价格和成交量计算得出。由于 VWAP 线会随着新交易发生而更新,它仍可用于实时日内决策。
VWAP 会在每个交易日重置吗?
标准时段 VWAP 通常会在新的交易时段开始时重置。锚定 VWAP 则不同,因为交易者会选择一个特定起算点,并从该点持续进行计算。
对于突破短线交易而言,时段高点/低点和 VWAP 哪个更好?
时段高点/低点通常更直接适合用于识别突破水平,因为其标示的是实际价格极值。随后,VWAP 可帮助判断突破是否与更广泛的日内趋势一致。
当价格触及 VWAP 时会发生什么?
价格触及 VWAP 并不会自动形成买入或卖出信号。交易者通常会观察价格是否反弹、突破、收于该线上方或下方,或在其附近反复震荡,再对市场反应作出解读。
时段高点/低点和 VWAP 可以结合使用吗?
可以。许多交易布局会将时段高点或低点作为静态支撑或阻力参考,并将 VWAP 作为动态趋势和公允价值参考。成交量、流动性和价格反应可提供额外确认。
对于短线交易而言,VWAP 是否优于移动平均线?
在成交量加权活动较为重要的日内交易中,VWAP 可能提供更多信息,因为它同时纳入价格和成交量,并且通常会在每个交易时段重置。当交易者需要跨多个交易时段持续计算的趋势衡量指标时,移动平均线仍然适用,例如 EMA 9、EMA 20 和 EMA 50。
免责声明: 本内容仅供教育参考,不构成财务建议。加密货币交易涉及市场、流动性和执行风险。技术指标和历史价格行为均无法保证未来结果。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%
什么是山寨币