要判断以太坊(Ethereum,ETH)相对比特币(Bitcoin,BTC)是走强还是走弱,仅看一次盘口数字不够,需要把 ETH/BTC 比率当作可复查的时间序列来分析。该流程建立在 什么是 ETH/BTC 比率 的定义与计算之上:先锁定口径与输入,再谈形态与确认。
常见误区是把美元图表形态原样套到比率上,或把一次 RSI 超买当成必然反转。更稳妥的路径是:绘图 → 趋势工具 → 动能与关键位 → 宏观相关确认 → 写明失效条件。
分析 ETH/BTC 比率应从哪里开始?
分析起点是获取干净的 ETH/BTC 历史序列:交易所 ETH/BTC 现货图表,或 TradingView、CoinMarketCap、CoinGecko 等提供的比率视图。先固定时间周期(例如日线或周线),避免在未说明周期的情况下混用结论。在分析栈里,ETH/BTC 是要标注的以太坊—比特币相对序列,不是美元 K 线图,也不是换算小工具的标题读数。
检查数据口径:是真实交易对成交价还是合成指数,报价是否反复经稳定币中间价折算。口径漂移会让「假突破」看起来像真实信号。以太坊相对比特币概览的常见关键数据点包括:比率水平、均线堆叠、相对强弱指数读数、附近支撑阻力、比特币占有率,以及山寨市值广度。汇率历史或换算表可用于算术核对(例如「1 ETH 合多少 BTC」作为定义练习),但分析应落在选定的图表序列上。
| 步骤 | 目的 | 常见工具 |
|---|---|---|
| 绘图 | 得到可标注的比率序列 | 交易所图表、TradingView |
| 定周期 | 统一观察窗口 | 日线 / 周线等 |
| 标关键位 | 记录历史转折区 | 水平支撑阻力 |
| 加确认 | 降低单指标噪声 | 占有率、山寨市值、链上 |
上表是最小闭环:没有干净图表与统一周期,后续均线与 RSI 讨论就缺少共同前提。若对照比特币与以太坊历史相对表现研究,应用同一时间窗口对齐 ETH/BTC,以免相对领导权叙事错位。
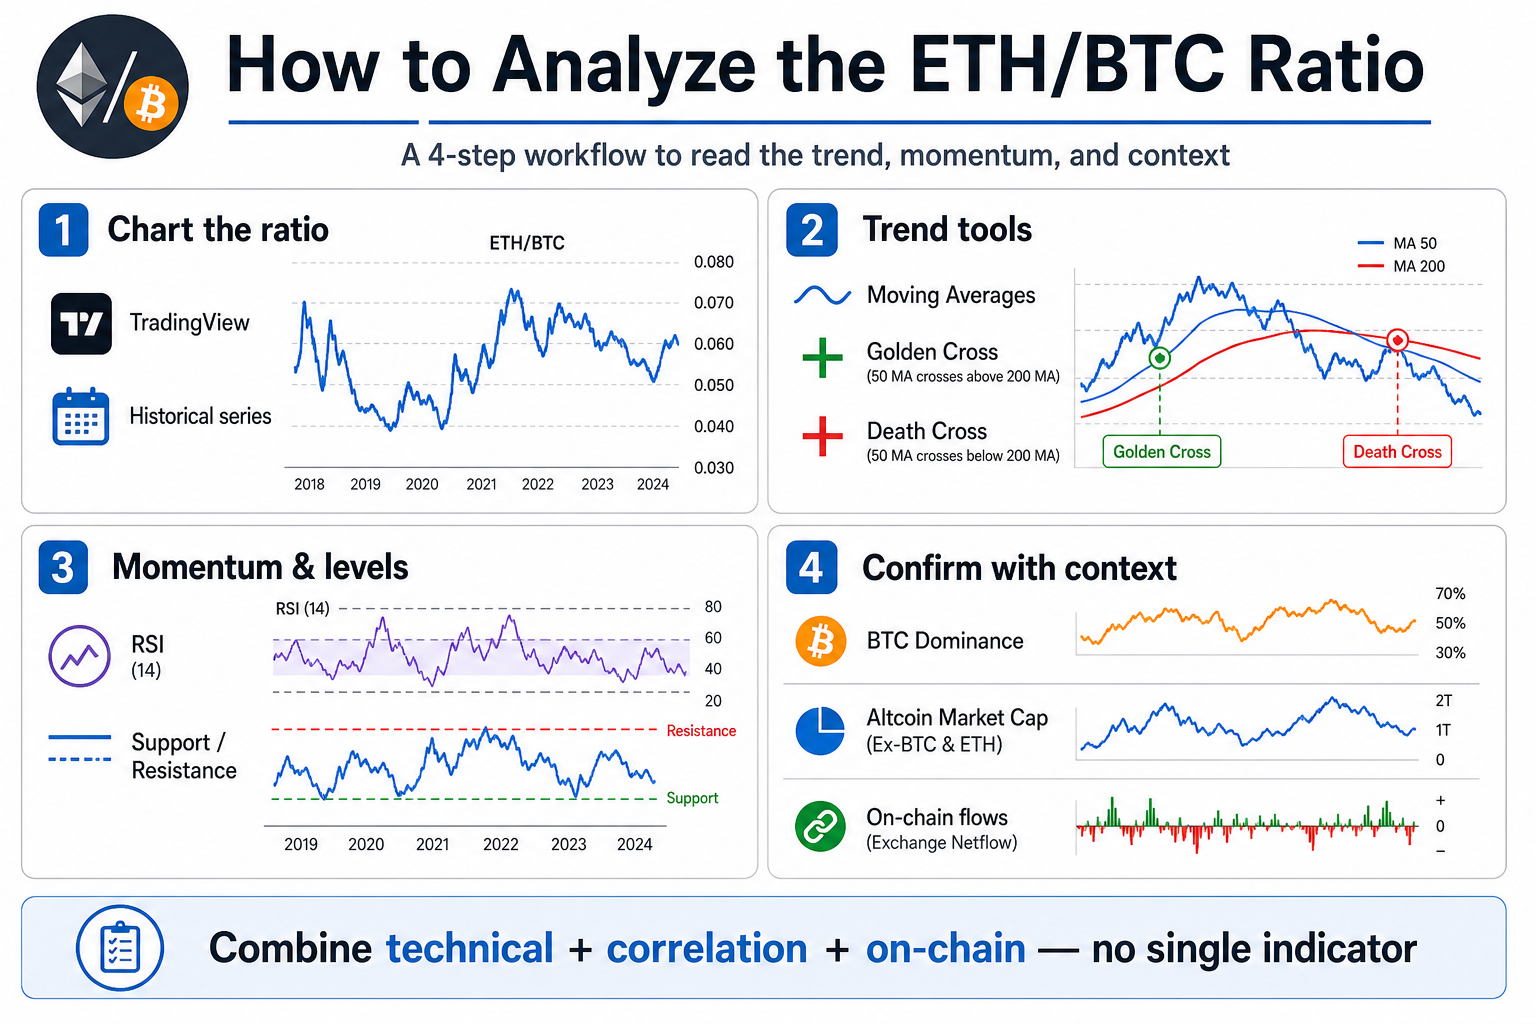
图 1. ETH/BTC 分析四步:绘图 → 趋势工具 → 动能与关键位 → 用占有率/山寨市值/链上确认。
均线与趋势工具如何用于 ETH/BTC?
移动平均线(Moving Average,MA)用来平滑 ETH/BTC 噪声、描述相对趋势方向。短期均线位于长期均线之上,常被描述为 ETH 相对 BTC 偏强;反之则偏弱。在 ETH 兑 BTC 图表上,均线堆叠过滤的是以太坊—比特币相对序列本身,不宜从 ETH-USD 图表原样照搬。
讨论中常见的「金叉」(如 50 日均线上穿 200 日均线)与「死叉」可标记潜在趋势切换,但都属于滞后信号:确认出现时,部分行情可能已经走完。均线斜率、价格相对均线的位置,往往比单次交叉事件更值得持续跟踪。多年窗口下的比特币与以太坊历史相对表现,可展示交叉后相对领导权翻转的频率;这类窗口是描述性材料,不是可追逐的年化收益主张。
趋势工具回答的是「相对强弱的方向是否稳定」,不回答「下一步涨跌几个点」。把均线交叉直接写成买卖指令,属于过度引申。交叉之后,先观察比率是否守在长期均线之上或之下,再写更明确的相对强弱笔记。
RSI、支撑阻力如何辅助判断?
相对强弱指数(Relative Strength Index,RSI)用在 ETH/BTC 上,衡量的是比率自身的超买超卖,而不是 ETH 美元价格的 RSI。传统经验区间里,约 70 与约 30 是常见参考,可随周期调整,并非铁律。通俗地说:RSI 把比率涨跌的速度与幅度压缩成有界振荡器,便于谨慎观察是否过热或过冷。
支撑与阻力来自比率历史上多次止跌或受阻的水平区,以及整理形态(如旗形、双顶、头肩等)的边界。形态识别主观性高,需要成交量或时间换手来降低误判。换算费率或「1 BTC 能买多少 ETH」类 FAQ 描述的是持仓算术,不能代替画关键位。定义类问答应与画线工作分开。
动能指标与关键位适合做「位置感」:趋势方向由均线等趋势工具主导时,RSI 与关键位更多用于管理预期与失效点,而不是单独触发决策。RSI 偏高但均线堆叠仍上行,与 RSI 偏高但长期均线已破,是两种不同语境——都应写成情境说明,而不是强制均值回归指令。
如何用比特币占有率与山寨市值做确认?
比特币占有率(Bitcoin dominance)表示 BTC 市值占加密总市值的比例。ETH/BTC 上升同时占有率下降、山寨币总市值扩张,常被解读为风险偏好从 BTC 向更广风险资产扩散;若 ETH/BTC 上升而占有率仍抬升、山寨市值停滞,则更像 ETH 特异行情。
相关确认的价值在于降低「假山寨季」误读:只看 ETH/BTC 可能高估扩散程度。占有率单边变化也不等于 ETH/BTC 必然同向。
尽量并排三类序列:ETH/BTC、Bitcoin dominance、山寨总市值(或 TOTAL2/TOTAL3 一类指数,视数据源定义)。一致时叙事更完整;分歧时优先承认不确定性,而不是强行统一故事。换算页上的以太坊兑比特币数据,不应在方向冲突时覆盖这三条图表序列。
链上与资金流指标能提供什么补充?
链上线索可提示筹码移动:例如 ETH 净流入中心化交易所(CEX)增加,有时与卖出压力及随后的 ETH/BTC 走弱讨论相关;去中心化金融(DeFi)活动升温、网络费用走高,有时与 ETH 相对需求讨论相关。这些都是弱相关、噪声大的线索,受桥接、套利与衍生品对冲干扰。
稳定币流动性、期货资金费率与未平仓合约变化,也会在短周期扭曲现货比率。把衍生品信号直接等同于现货相对强弱,容易混淆不同市场的定价。
资金流适合作为第四层确认:在图表趋势与宏观相关已经同向时增加信心,或在严重背离时提出「暂缓下结论」。它们不能替代对盘口、费用与滑点的独立检查。
分析 ETH/BTC 时有哪些常见误区?
常见误区包括:把美元图表形态原样迁移到比率;混用不同时间周期;把 RSI 极端当成必然反转;忽略手续费与滑点对「可交易比率」的影响;以及用单一历史类比「喊」下一轮山寨季。另一类误区是把 ETH 兑 BTC 换算页、标题新闻模块或推广侧栏当成分析主图——那些界面常把教育与营销混在一起。
过度拟合也是陷阱:不断堆指标直到过去故事完美,却在新样本上失效。更稳健的习惯是预先写明主趋势规则、确认条件,以及框架在什么情况下失效。当 ETH/BTC、占有率与美元腿互相矛盾时,资产配置更难;应暂停,而不是发明一个强行统一的故事。
教育向分析强调可复查与可证伪,而不是短期准确率神话。任何回测都受样本区间与费用假设影响,不能外推为未来收益。ETH-BTC、ETHBTC、以太坊比特币交叉价等叫法,应映射回同一相对序列,避免命名噪声制造假信号。
总结
分析 ETH/BTC 比率,应按「绘图定周期 → 均线看相对趋势 → RSI 与关键位看位置 → 占有率/山寨市值/链上做确认」的顺序推进,并主动列出失效条件。该框架用于理解以太坊相对比特币的强弱,不构成买卖建议。关键数据点应写进清单,便于下一次复查沿用同一标准。
FAQ
分析 ETH/BTC 比率第一步做什么?
第一步是选定数据源,把 ETH/BTC 画成独立图表,并锁定时间周期与计价口径。没有统一周期与干净序列,均线、RSI 与形态结论无法横向比较。可用交易所 ETH/BTC 现货图或 TradingView 等工具完成这一步。选定一张以太坊兑 BTC 图表并在当次分析中固定使用,避免用换算表快照替代序列。
ETH/BTC 的 RSI 和 ETH 美元 RSI 一样吗?
不一样。ETH/BTC 上的 RSI 衡量的是比率序列自身的超买超卖,ETH-USD 的 RSI 衡量的是以太坊美元价格动能。两者可能同向,也可能背离。解读前必须确认指标挂在哪一张图表上。相对强弱指数的参数应与已经选定的均线时间周期一致。
为什么还要看比特币占有率?
比特币占有率帮助判断 ETH/BTC 走强是「扩散到更广山寨市场」还是「ETH 单独表现」。占有率下降且山寨市值扩张时,风险偏好扩散的叙事更完整;仅比率上升时,结论应更谨慎。占有率本身也不是交易信号。把 ETH/BTC 与占有率并排对照,才能把「ETH 相对强弱」与「BTC 占总市值份额」分成两个关键数据点。
金叉是否意味着应该买入 ETH?
金叉只是滞后的趋势描述:短期均线上穿长期均线,常被用来讨论 ETH 相对 BTC 的趋势偏强。它不构成买入或卖出指令,也不保证后续结果。需结合确认指标、流动性检查与个人风险限额。过去多年交叉后的历史表现是描述性语境,不是下单授权。
链上指标可以单独决定 ETH/BTC 方向吗?
不可以。交易所流入流出、DeFi 活跃度与费用等链上线索噪声大,且常被套利、桥接与衍生品对冲干扰。它们更适合作为图表趋势与宏观相关之后的补充确认,而不是单独决定方向。任何操作下一步,仍应以实际交易场所的盘口深度与费用为准。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
浅析BTC L2技术的核心
不可不知的比特币减半及其重要性

什么是比特币挖矿?理解 BTC 网络安全与发行机制