对于小额账户的零售交易者而言,账户类型、经纪商的执行方式以及风险控制,比单纯计算日内交易次数更为重要。以下 10 条规则聚焦于交易者在使用低于 $25,000 的资金进行主动日内交易前,真正需要核查的事项。
关键要点
-
FINRA 新的日内保证金标准取消了固定的 $25,000 最低权益要求;经纪商切换至新系统后,原有的模式日内交易者交易次数测试也将取消。
-
在过渡期间,经纪商仍可能执行原有的 PDT 规则,因此交易者应确认自己的账户适用哪种保证金制度。
-
现金账户不依赖保证金,但交易仍受已结算资金和 Regulation T 的限制。
-
小额账户交易者通常需要更严格地控制仓位规模、每日亏损限额和流动性,因为多笔亏损交易可能迅速侵蚀账户权益。
-
期货、加密货币和其他市场采用不同的保证金及监管框架;避免被归类为 PDT,并不意味着杠杆或市场风险消失。
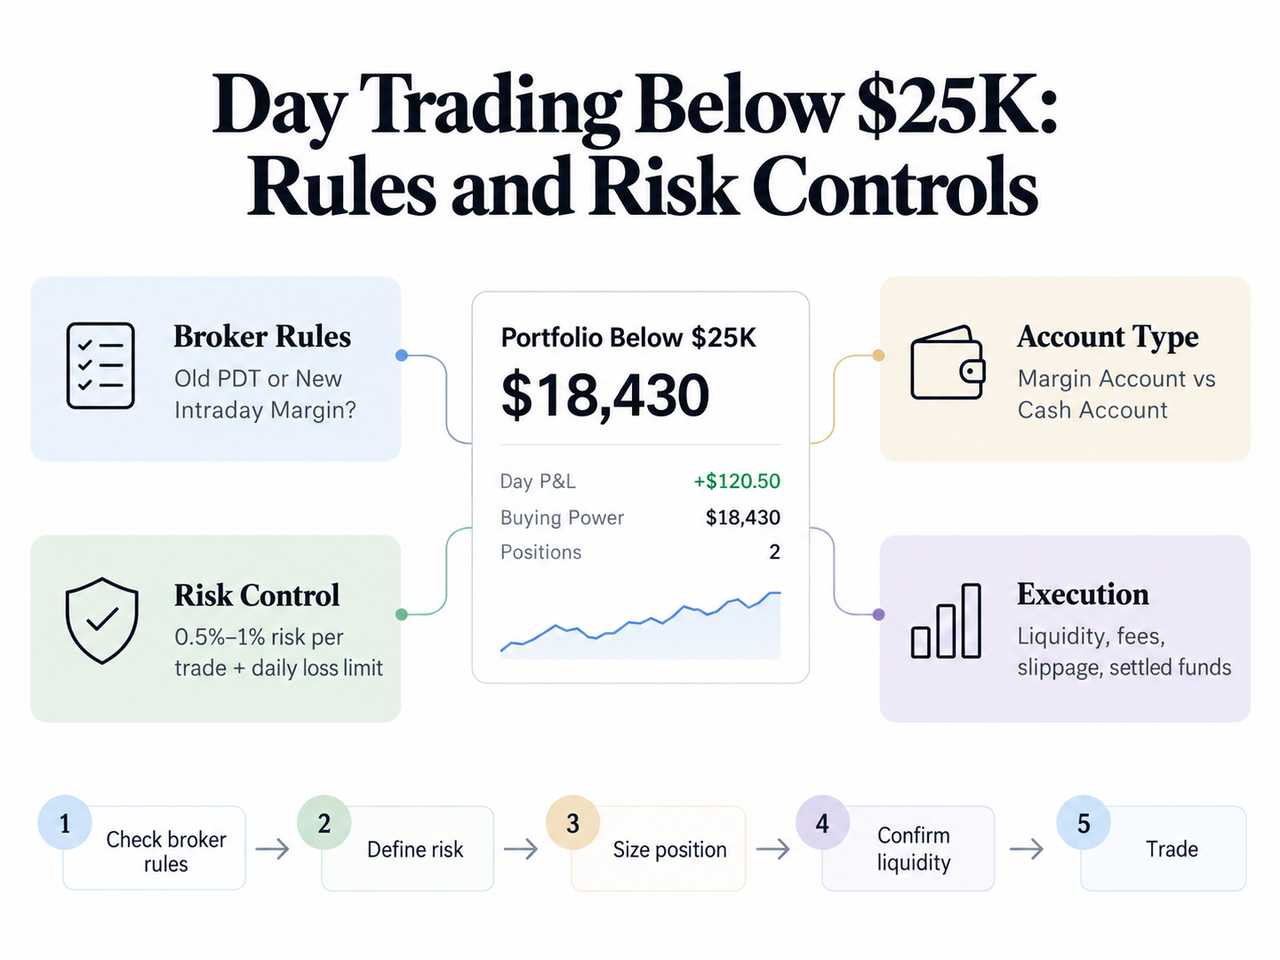
1. 确认经纪商采用哪项日内交易规则
不要以为 $25,000 的最低要求已于 2026 年 04 月 14 日从所有账户中消失。
这一天是 SEC 批准 FINRA 规则变更的日期。新规则于 2026 年 06 月 04 日生效,但各公司可以在 2027 年 10 月 20 日之前分阶段实施。因此,在过渡期间,经纪商仍可能执行原有的模式日内交易者规则。
根据旧规则,模式日内交易者通常是指在 5 个工作日内进行 4 笔或以上日内交易、并须接受该规则 6% 测试的保证金账户交易者。此类账户随后需要具备至少 $25,000 的权益。
在规划交易次数之前,请先查看经纪商公布的保证金政策。
2. 了解新的日内保证金标准
新制度将关注重点从您进行多少笔交易转向账户承担了多少日内敞口。
公司采用新标准后,FINRA 不再要求模式日内交易者满足 $25,000 的最低资金要求,也不再根据交易次数将交易者指定为模式日内交易者。相反,经纪商会监控账户权益是否足以覆盖交易者在交易日内持有仓位所产生的风险。
当账户权益不足以覆盖该敞口时,就可能出现日内保证金缺口。若多次未能及时满足此类缺口,可能导致最长 90 天的交易限制。但这并不意味着每次出现小额缺口都会自动触发 90 天冻结。
3. 了解现金账户如何改变日内交易
现金账户可以消除与保证金相关的 PDT 问题,因为交易者不会向经纪商借款。但这并不意味着账户拥有无限的可用购买力。
现金账户要求证券全额支付。使用可用现金购买证券后进行卖出是允许的,但如果在结算前重复使用卖出所得资金,而交易不符合 Regulation T 的要求,就可能引发裸卖等问题。
因此,对于小额账户而言,实际需要遵循的规则很简单:跟踪已结算资金,而不仅是屏幕上显示的现金余额。
4. 控制单笔交易风险
取消固定最低余额要求,并不会让 $5,000 或 $15,000 的账户表现得像 $100,000 的账户。
一种实用的风险管理框架是,预先确定单笔交易最多可以使账户权益损失多少。例如,交易者若将 $10,000 账户的风险限额设为 0.5%,则计划中的亏损上限约为 $50;若设为 1%,则为 $100。
这些百分比不是 FINRA 规则,也不是任何保证,而是仓位规模示例。关键在于,将止损距离与实际承担风险的资金数额联系起来。
与其先选择仓位规模、之后再考虑止损,不如采用将入场与明确离场结合起来的日内交易策略,这种纪律与该策略能够自然契合。
5. 设定严格的每日亏损限额
控制单笔交易风险还不够。当交易者在同一个交易日内不断尝试挽回损失时,多笔正常的亏损交易可能累积成较大的回撤。
假设每笔计划中的亏损为账户权益的 0.75%。在不计手续费和滑点的情况下,4 笔全部亏损的交易可能造成约 3% 的损失。预先设定每日亏损阈值,可以在挫败感导致仓位过大,或促使交易者单纯通过增加做空仓位来挽回资金之前,及时终止这种连续交易。
具体阈值取决于策略、账户规模和风险承受能力。重要的是在开始交易前设定好该阈值。
6. 不要将购买力当作交易目标
保证金购买力描述的是账户可能被允许控制的资金规模,而不是建议的仓位规模。
根据 FINRA 的新框架,公司必须考虑日内敞口,并要求账户权益与所产生的保证金风险相匹配。经纪商也可以设定高于监管最低要求的标准。
对于使用空仓、期权或杠杆工具的活跃交易者而言,这一点尤其重要,因为市场波动可能迅速改变所需的保证金。
同样的原则也适用于加密货币衍生品。例如,交易者在研究持仓量与成交量在订单流分析中的关系时,仍需要将有用的市场信号与其背后配置的杠杆规模区分开来。
7. 优先选择流动性充足的市场
一项策略在纸面上看起来可能有利可图,但加入实际执行因素后,表现仍可能不佳。
盘口深度不足会造成更大的点差和滑点,尤其是在快速建仓或平仓时。对于小额账户而言,每次入场和出场多出几个基点,经过数十笔交易后,就可能实质性地改变最终结果。
成交量是判断市场参与度的一种方式,而净成交量有助于区分买入和卖出压力。
以加密货币为例,使用 Gate.com 上的 BTC/USDT 市场时,交易者可以在决定现有流动性是否适合日内交易设置之前,对比实时盘口、交易活跃度和价格走势。加密货币交易规则及可用性因司法管辖区而异,也不受美国证券市场 PDT 框架管辖。
8. 计算利润前,先计算手续费和滑点
频繁交易会放大细小的成本。
假设一项策略每笔成功交易的平均毛收益为 0.30%。点差、滑点和手续费可能会占据其中相当一部分收益。因此,即使一个系统的盈利交易多于亏损交易,最终净收益也可能令人失望。
这就是为什么衡量风险回报时,应采用符合实际的执行成本,而不能只参考图表价格。
指标可以改善入场时机,但无法消除这些成本。交易者即使结合使用 TradingView 上的买入和卖出指标发出信号,也应记录实际的入场价、出场价、手续费和滑点。
9. 开仓前先确定止损
止损决定了一笔交易的货币风险,仓位规模应由止损反推。
例如,假设交易者愿意承担 $75 的风险,计划以 $50 入场,并将止损设在 $49.50。每股风险为 $0.50,在不考虑滑点和其他成本的情况下,理论最大仓位为 150 股:
$75 ÷ $0.50 = 150 股
技术工具可以帮助确定合理的失效位置。VWAP 与 EMA 在日内交易中的对比说明了价格相对于日内价值和趋势的位置为何可能十分重要,而日内高点和低点则可以提供清晰可见的结构性水平。
交易应当适应风险限额,而不是反过来。
10. 不要仅为规避 $25k 规则而选择其他市场
期货、外汇、加密货币和自营交易安排可能不采用历史上适用于美国证券保证金账户的 FINRA 模式日内交易者框架。它们的风险和保证金制度各不相同。
例如,商品期货采用履约保证金,而不是股票保证金规则;杠杆可能使相对于存入资金的亏损大幅扩大。CFTC 警告称,期货具有高波动性、复杂性和风险,亏损可能超过最初存入的金额。
微型合约可以降低合约规模,自营交易公司可能采用资助账户模式,但这两者都无法免除交易者了解手续费、回撤限额、杠杆和合约规则的必要。
旧 PDT 规则发生了哪些变化?
| 范围 | 原有 PDT 框架 | 新日内保证金框架 |
|---|---|---|
| 主要触发条件 | 在 5 个工作日内进行 4 笔或以上符合条件的日内交易,并须接受 6% 测试 | 日内敞口和保证金 |
| $25,000 最低要求 | 指定为模式日内交易者时必须满足 | 根据新框架取消 |
| 交易次数认定 | 模式日内交易者 | 取消 |
| 保证金重点 | 日内交易购买力 | 相对于日内敞口的账户权益 |
| 实施情况 | 原有系统 | 于 2026 年 06 月 04 日生效;各公司可在 2027 年 10 月 20 日之前完成过渡 |
FINRA 的旧 PDT 框架源于 2000 年和 2001 年获批的规则,当时线上零售交易正在快速扩张。2026 年的变更并不意味着保证金风险消失,而是改变了 FINRA 会员经纪交易商衡量该风险的方式。
结论
对于低于 $25K 的投资组合而言,2026 年最重要的日内交易规则已不再只是“将日内交易次数控制在 3 笔以内”。交易者首先需要确认自己的经纪商是否已从旧的模式日内交易者规则切换至 FINRA 新的日内保证金标准。
之后,账户能否存续取决于一些不那么引人注目的事项:正确使用已结算资金,控制单笔仓位规模,限制每日亏损,不要将最大购买力当作交易目标,选择流动性充足的市场,并将成本计入每一个交易设置。
取消固定的 $25,000 最低要求,为部分小额账户提供了更大的灵活性。同时,这也要求交易者承担更多责任,管理日内敞口,而不是将监管门槛当作风险管理的替代品。
常见问题
低于 $25,000 可以进行日内交易吗?
可以。根据 FINRA 新的日内保证金框架,对于已切换至新系统的公司,固定的 $25,000 模式日内交易者最低要求正在被取消。不过,在实施期间,部分经纪商仍可能执行旧的 PDT 要求,因此账户所属经纪商的政策十分重要。
2026 年模式日内交易者规则仍然适用吗?
这取决于经纪商。FINRA 新的日内保证金标准于 2026 年生效,但经纪交易商有一段过渡期来实施该标准。在公司切换系统之前,其客户仍可能受到原有 PDT 框架的约束。
使用现金账户可以自由进行日内交易吗?
现金账户不受基于保证金的 PDT 框架约束,但交易仍受可用资金和已结算资金的限制。交易者还必须避免裸卖等结算违规行为,因此不应将现金账户视为无限的日内购买力。
如果出现日内保证金缺口,会发生什么?
当保证金账户中的权益不足以覆盖其在适用保证金规则下的日内敞口时,就会出现日内保证金缺口。经纪商可能要求补充资金或限制交易活动;未解决的缺口可能导致更长期的交易限制,具体取决于公司执行 FINRA 要求的方式。
期货是否受 $25,000 日内交易规则约束?
不受。美国期货不受 FINRA 股票市场模式日内交易者规则管辖,而是采用不同的保证金框架。杠杆仍可能造成相对于存入资金而言较大的亏损。
小额日内交易账户每笔交易应承担多少风险?
不存在适用于所有交易者的统一监管百分比。部分交易者会将每笔交易的风险控制在账户权益的 0.5%~1% 等范围内,作为风险管理框架,但适用水平取决于波动性、止损距离、策略和个人风险承受能力。
免责声明: 本文内容仅供教育参考,不构成投资、法律或税务建议。保证金规则、账户限制和产品可用性因经纪商及司法管辖区而异。交易证券、加密货币、期货和其他杠杆产品可能导致重大亏损。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%
什么是山寨币