Michael Saylor 发布的“Bitcoin Drive Engaged”动态对加密货币社区来说或许并不意外,因其常被视为 Strategy 再次购入比特币的信号。但对 MSTR 投资者而言,实际影响需待融资细节公布后才能明了。Strategy 的融资方式将带来显著差异:普通股发行可能稀释现有股东权益,优先股和可转债会增加财务负担或杠杆,而动用公司现金则会减少可用流动性。因此,建议投资者谨慎解读该信号,关注每股比特币数量及股东价值,同时注意 MSTR 需求疲弱或市场不确定性可能影响最终结果。
本分析解释了确认购入后,Strategy 资产负债表、MSTR 市场价格以及现有股东所承担财务风险的变化,适用于 MSTR 投资者、比特币市场参与者及关注企业比特币金库如何放大收益与风险的读者。
TL;DR
- “Bitcoin Drive Engaged” 可能预示购入行为,但该动态本身并不代表交易已发生。
- 若 Strategy 通过发行新增 MSTR 股票为比特币购入融资,频繁买入可能导致股东权益被稀释。
- 若新证券计入后每股比特币数量上升,购入仍可能利好投资者。
- 债务和优先股虽能减缓普通股即时稀释,但会带来利息、分红、转股风险及再融资义务。
- 当 MSTR 需求疲弱或比特币市场脆弱时,mNAV 溢价可能收窄,跌幅甚至大于直接持有 BTC。
“Bitcoin Drive Engaged” 的含义是什么?
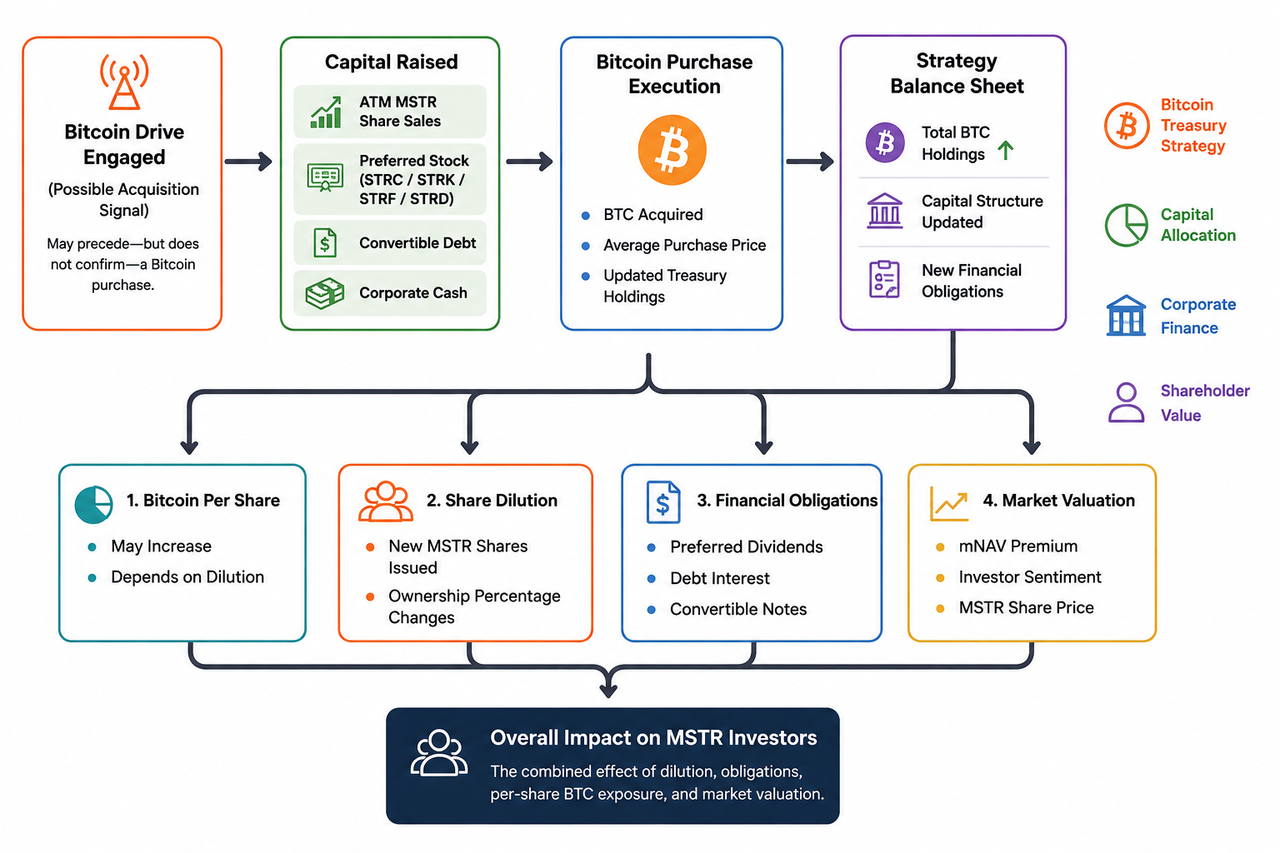
“Bitcoin Drive Engaged” 的含义并非正式承诺,而更偏向于非正式表达。对于 MSTR 投资者而言,核心问题很明确:若每股稀释后比特币数量增加则有利,若 Strategy 以新普通股融资导致稀释则不利;优先股、可转债或现金则通过分红、债务义务或流动性减少带来不同权衡。投资者通常将该表述视为 Michael Saylor 及 Strategy 团队准备、执行或考虑新一轮比特币收购的信号。
这一表述不应被当作交易确认。其未说明 Strategy 可能购入多少 BTC、支付价格、结算时间或具体融资方式,而这些细节才决定了股东价值、MSTR 净资产价值表现及风险。因此,经验丰富的 MSTR 股东、活跃交易员及关注 MicroStrategy 比特币策略的投资者,应在公司公告或 SEC 披露后再做判断。
本节聚焦于“Bitcoin Drive Engaged”的实际含义、如何区分社交媒体信号与已确认购入,以及首先应关注的披露要素:收购成本、BTC 均价、最新持仓、资金来源及潜在稀释或杠杆影响。这一区别很重要,因为市场情绪可能在融资条款披露前就已波动,且 MSTR 的反应不仅取决于比特币本身,还取决于 Strategy 的购入方式。
融资方式如何影响 MSTR 投资者结果
Strategy 筹资方式对结果的影响与购入比特币本身同样重要。公司可以通过普通股、优先股、可转债、现金储备或多种方式组合融资。Strategy 截至 2026 年 5 月 25 日持有 843,738 BTC,67 亿美元可转债本金及 155 亿美元优先股,显示其资本结构的规模与复杂性。
普通股发行
Strategy 购入比特币的融资机制通常始于 MSTR 的现货增发。Strategy 出售新发行股票,将所得资金用于购入 BTC。
新股发行会降低现有投资者的持股比例。若发行股票数量增长快于每股对应比特币的增加,频繁购入比特币就可能稀释股东权益。
稀释并非必然带来负面影响。当 MSTR 交易价格较公司资产净值有较高溢价时,每股募集到的资金足以提升每股比特币数量。但若需求疲弱,股价或溢价收窄,则同样的融资方式效率会降低。
优先股
优先股可在不大幅增加 MSTR 普通股数量的情况下提供资金。其成本体现在持续分红义务及优先于普通股的索偿权。
Strategy 截至 2026 年 5 月 3 日累计宣派并支付优先股分红 6.925 亿美元。分红负担增长会降低财务灵活性,并在比特币持续下跌时加大流动性压力。
可转债
可转债可将部分稀释延后至满足转股条件时,但同时增加了到期、偿还及再融资风险。
若 MSTR 大幅上涨,可能促使可转债转为普通股,增加稀释。若未转股,Strategy 到期时需动用现金或通过再融资偿还债务。
公司现金
使用现金购入可避免发行新证券,但仍会给 Strategy 资产负债表带来压力。用于购入比特币的资金将无法用于日常运营、偿还债务、支付优先股分红或公司软件业务。
为什么每股比特币数量很重要
总持有 BTC 仅反映部分情况。MSTR 股东持有的是 Strategy 的权益,而非其比特币钱包的固定份额,因此需关注比特币敞口增长速度是否快于稀释后股本。
假设 Strategy 发行 10 亿美元新股购入 10 亿美元 BTC,公司总持有比特币增加,但对现有投资者的影响取决于发行股票数量。若每新增一股带来的 BTC 超过原有每股敞口,则购入为增值;若发行增速更快,则投资者面临稀释且敞口未改善。
Strategy 截至 2026 年 5 月 25 日报告每股持有 220,900 聪比特币。该公司定义指标可用于衡量每股敞口方向,但需结合债务、优先股义务、现金储备及传统财务报表综合分析。
购入如何影响 MSTR 的 mNAV
MSTR 交易价格可高于或低于 Strategy 比特币、运营业务及其他资产负债表项目的估算净资产价值,通常以 mNAV 表示。
若投资者预期公司持续提升每股比特币数量,强劲的比特币购入会被视为利好,正面情绪可推高 MSTR 溢价并提升未来股权融资效率。
但周期也可能逆转。需求疲软、比特币下跌或担忧稀释风险时,mNAV 溢价会收窄。Strategy 披露的公开数据在访问时显示 mNAV 约为 1.05,远低于强势阶段的高倍溢价。
该反馈机制解释了市场环境为何影响 MSTR 对购入的反应。同样的购入,在比特币上涨周期可能被欢迎,而在市场脆弱或不确定时期则被视为资产负债表风险。
为什么需求疲弱时 MSTR 跌幅可能大于比特币
MicroStrategy 股票常被视为比特币的高贝塔代理,因为股东通过传统上市公司间接获得 BTC 敞口。2025 年的分析显示,MSTR 与比特币的历史相关性强于与软件板块股票的相关性。
但 MSTR 存在直接持有比特币者不面临的风险:
- 普通股稀释;
- 优先股分红义务;
- 可转债负担;
- mNAV 变化;
- 公司治理及运营风险;
- 对资本市场融资渠道的依赖。
这些变量可能导致更大幅度亏损。2026 年 6 月,MSTR 跌破 $100,创下历史高点回撤约 80%,最新报道亦显示其较 52 周高点大幅下挫。
在下跌行情中购入比特币,若 BTC 继续走低,也会加剧未实现亏损。公允价值会计准则下,即便公司未立即出售资产,Strategy 持有比特币价值的变动也会显著影响其财报利润。
投资者如何评估下一次购入
Strategy 确认新一轮购入后,投资者可按以下顺序操作:
- 核实交易细节。 检查购入 BTC 数量、总成本、均价及交易日期。
- 确认资金来源。 判断公司是否通过 MSTR 股票、优先股、债务或现金融资。
- 测算稀释情况。 比较融资前后基本及稀释后股本数量。
- 复查每股比特币。 判断每股 BTC 敞口是否提升。
- 评估财务风险。 考察分红、债务到期、现金储备及 mNAV。
例如,投资者可将 Strategy 披露的购入价格与当前比特币价格及历史走势图对比,判断购入发生在下跌、盘整还是反弹阶段。
若交易员想研究公告是否对 BTC 而非仅对 MSTR 情绪产生影响,可对比该股反应与BTC/USDT 实时行情、价格结构及Gate.com等交易所成交量。
更广泛的加密货币市场可在比特币需求疲软或分化时提供补充背景。美联储预期、流动性状况、衍生品头寸及整体风险偏好,对 BTC 影响或大于单一企业购入。
大型 Strategy 订单可引发关注并影响短期情绪,但Strategy 比特币购入无法独立决定更广泛市场走向。
风险与局限
新一轮比特币购入可能强化 Strategy 金库的同时增加财务压力。结果取决于购入价格、融资成本、未来比特币表现以及对 MSTR 或 Strategy 优先证券的持续需求。
更广泛市场仍面临不确定性。2026 年 7 月分析师指出,宏观压力可能在第三季度压制比特币,并导致筑底过程延续至第四季度,但这仅为市场预测,并非已验证事件。
投资者在解读看涨动态、分析师评论或 AI 生成的价格解读时应保持谨慎。无论模型、市场故事或历史周期,都无法确认比特币何时见底,或 MSTR 涨跌幅度。
结论
与“Bitcoin Drive Engaged”相关的购入可能扩大 Strategy 持有比特币规模,但对 MSTR 投资者的影响,取决于公司为此付出的融资成本。股权融资会稀释股东权益,优先股带来分红义务,债务增加再融资风险,现金购入则减少流动性。
最佳情形是 Strategy 在不增加过大资产负债表压力的前提下,实现每股稀释后比特币数量的提升。最大警示在于需求疲软、BTC 下跌或 mNAV 溢价收缩时,同样的购入策略可能放大损失。
因此,MSTR 投资者应以每股经济效益及融资条款为依据评判每次购入,而非简单认为公司持有更多比特币就一定利好。
常见问题
Strategy 频繁购入比特币会稀释 MSTR 投资者权益吗?
会。当 Strategy 通过发行新增普通股为购入融资时会造成稀释。经济影响取决于每股稀释后比特币数量是否足以抵消股本增加。
比特币购入能否成为 MSTR 的利好信号?
当投资者预期此次购入能提升每股比特币数量及未来融资能力时,购入可提振看涨情绪。但信号是否成立仍取决于购入价格、融资结构及市场环境。
为什么 MSTR 跌幅可能大于比特币?
MSTR 同时叠加了比特币敞口、稀释、债务、优先分红、mNAV 及公司风险。这些附加因素会在 BTC 下跌或股票需求疲软时放大亏损。
新一轮购入会否增加 Strategy 的未实现亏损?
会。当 Strategy 购入 BTC 后市场价格低于购入价时,该笔资产价值下降。最终影响取决于未来价格走势及相关会计期间。
持有 MSTR 是否等同于直接持有比特币?
不是。MSTR 通过一家有运营业务和主动管理资本结构的上市公司,间接提供比特币敞口,其表现可与 BTC 存在显著差异。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
浅析BTC L2技术的核心
不可不知的比特币减半及其重要性

什么是比特币挖矿?理解 BTC 网络安全与发行机制
如何选择比特币钱包?