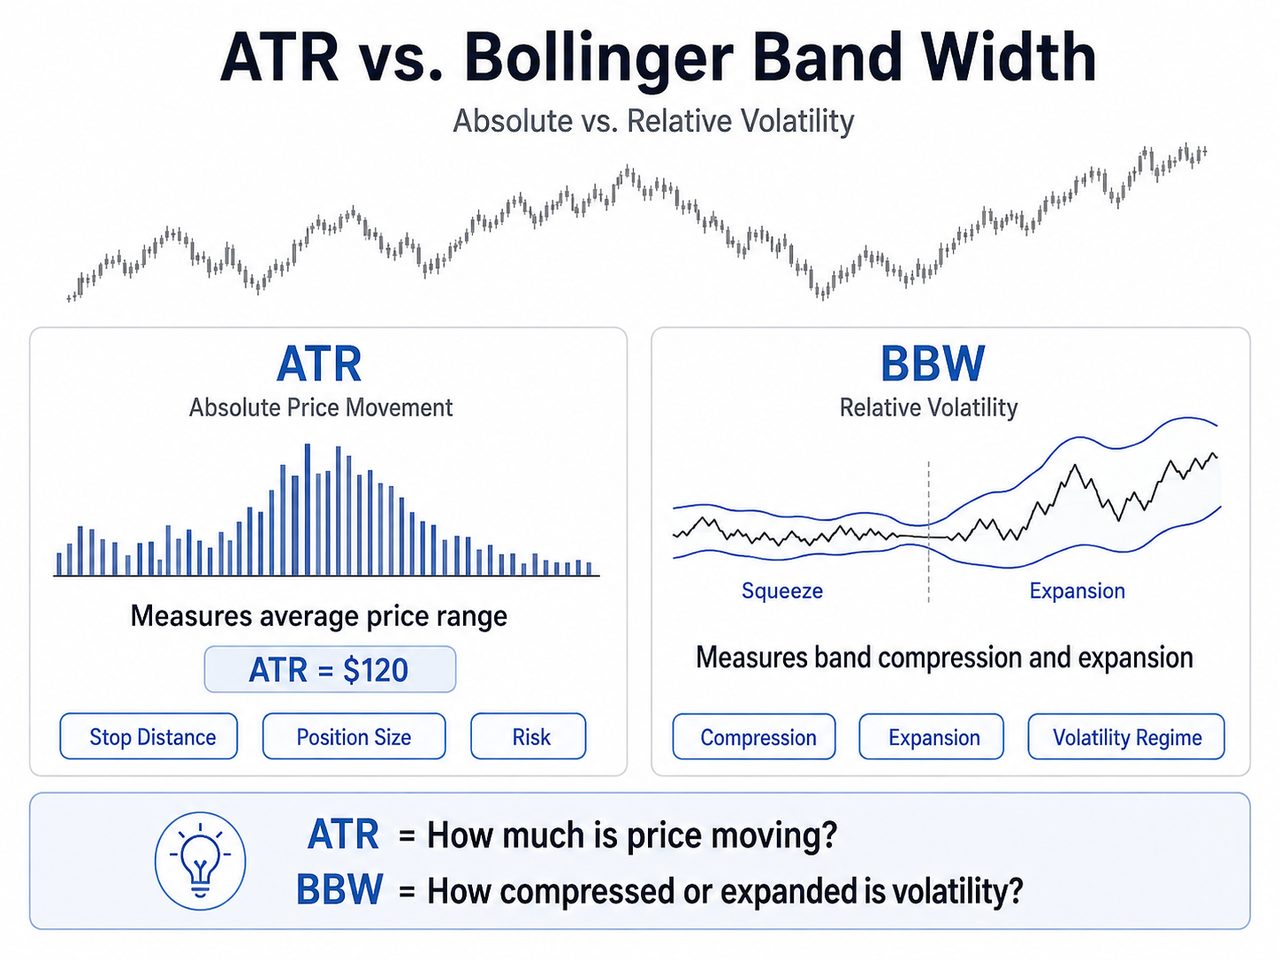
对于试图区分普通价格波动与异常平静或剧烈波动市场环境的交易者而言,这种差异会影响风险解读。在估算经波动率调整的止损距离、仓位规模,或判断某次价格波动相较于近期价格范围是否异常时,ATR 尤其有用。BBW 则更适合识别波动率压缩、布林带挤压以及随后出现的波动率扩张。理解二者的不同作用,有助于避免将某个波动率指标用于其并不适用的场景,尤其是因为 ATR 和 BBW 都无法预测下一次重大价格波动将向上还是向下。
这一点很重要,因为 ATR 和 BBW 支持不同的决策。ATR 有助于判断止损距离、仓位规模和风险,而 BBW 有助于识别波动率压缩与扩张。了解二者的区别,可以降低将波动率误读为方向性信号的风险。
关键要点
-
ATR 衡量实际价格波动。 平均真实波幅会计算选定回溯周期内的平均真实波幅,通常为 14 个周期,并以资产的价格单位报告波动率。
-
布林带宽度衡量相对波动率。 BBW 将上轨与下轨之间的距离与中轨进行比较,使不同价格资产之间的波动率比较更加容易。
-
ATR 通常更适合风险管理。 交易者可以利用 ATR 判断止损距离、仓位规模、价格目标以及异常大的价格波动。
-
BBW 特别适合识别波动率状态。 布林带收窄可能揭示挤压,而 BBW 上升则表明波动率正在扩张。
-
ATR 较高或布林带变宽,都无法提供未来价格方向。趋势、市场结构、动能和交易量仍然十分重要。
平均真实波幅和布林带衡量什么?
**平均真实波幅(ATR)**由 J. Welles Wilder Jr. 提出,其计算从每个周期的真实波幅开始。真实波幅取以下 3 个数值中的最大值:当前最高价减去当前最低价、当前最高价与前一收盘价之间的绝对差值,或当前最低价与前一收盘价之间的绝对差值。
随后,ATR 会在指定周期内对这些真实波幅数值进行平滑处理。因此,常用的 14 周期设置可以估算近期价格波动的典型幅度。相关计算方式和解读方法,请参阅平均真实波幅 ATR 指标。
例如,在 BTC 日线图中,若 ATR 为 $3,000,表示近期每日真实波幅的平均值约为 $3,000。这并不意味着 Bitcoin 明天一定会波动 $3,000,也无法说明未来价格方向。
Bollinger Bands 采用了不同的方法。标准设置通常使用 20 周期简单移动平均线作为中轨,上轨为中轨上方 2 个标准差,下轨为中轨下方 2 个标准差。
随着近期价格离散程度增加,布林带会变宽。当波动率下降时,布林带会收窄。
布林带宽度会将这一距离提取为单独的波动率指标:
BBW =(上轨 – 下轨)/ 中轨
部分平台会将结果显示为小数,另一些平台则会将其乘以 100,以百分比形式呈现。由于布林带距离需要除以中间移动平均线,因此 BBW 是经过标准化的数值,而不是直接以美元、欧元或代币单位表示。
因此,布林带宽度指标可以单独识别波动率扩张与收缩,而无需交易者通过视觉判断布林带宽度。
ATR 与布林带:绝对范围与相对离散程度
理解 ATR 与布林带最简单的方法,是将绝对波动与相对离散程度区分开来。
ATR 衡量的是绝对值。如果某项资产的 ATR 为 $5,表示其近期真实波幅平均约为 $5。这个数值可以直接用于经波动率调整的止损或风险计算。
问题在于,对于价格为 $20 的资产和价格为 $2,000 的资产而言, $5 所代表的含义完全不同。
BBW 通过将波动率相对于中轨进行标准化,在很大程度上解决了这一比较问题。
假设资产 A 的交易价格接近 $100,上轨和下轨分别为 $110 和 $90:
BBW =( $110 – $90)/ $100 = 20%
资产 B 的交易价格约为 $1,000,布林带上轨和下轨分别为 $1,100 和 $900:
BBW =( $1,100 – $900)/ $1,000 = 20%
资产 B 的布林带价差在绝对价格维度上大 10 倍,但两项资产的相对宽度均为 20%。
因此,当交易者需要比较不同价格资产之间的波动率时,BBW 会更加有用。除非进行标准化处理,否则原始 ATR 读数并不适合完成这项任务。例如,可以将 ATR 除以当前价格,以计算 ATR%。
这种绝对值与相对值之间的区别,也是布林带宽度与 ATR 波动率分析的核心:两个指标都可以衡量市场波动率,但衡量的并非完全相同的属性。
用于风险管理的平均真实波幅 ATR
当波动率指标需要转化为具体的交易距离时,ATR 的优势最为明显。
交易者可以使用 ATR 的倍数设置止损,使止损距离超出正常的市场噪音范围。例如,如果 ATR 为 $100,那么 1.5 倍 ATR 的距离就是 $150。
这一倍数并非适用于所有情况的统一规则。合适的距离会因时间周期、流动性、市场结构、策略设计和可接受风险而有所不同。ATR 只是根据近期价格范围提供了一个客观参考。
ATR 还有助于判断某次价格波动相对于近期市场环境是否具有显著性。如果某根 K 线在较短时间内移动了数个 ATR,说明与近期平均水平相比,这次波动异常剧烈。
但这并不能证明市场已经出现动能衰竭。强劲趋势可能会维持较高的 ATR,同时价格继续沿同一方向运行。
以实际的加密货币场景为例,交易者可以在Gate使用 BTC/USDT 市场,将当前 K 线的价格范围与 ATR 进行比较,同时检查交易量以及周围的支撑位或阻力位,以确认市场环境是否已经发生变化。
因此,当真正需要回答的问题是价格波动幅度有多大,以及仓位可能需要多大的波动空间时,ATR 往往是更直接的波动率工具。
布林带宽度与布林带挤压
当问题从价格距离转向波动率压缩与扩张时,BBW 会更加有用。
当上轨和下轨向中轨靠拢,使 BBW 读数相对较低时,就会形成布林带挤压。这表示市场正在比之前更窄的范围内运行。
交易者会关注收窄的布林带,因为异常低波动率阶段最终可能转变为更高的波动率。关键在于“可能”。挤压并不能准确告诉市场参与者扩张何时开始,也无法确定重大价格波动将是看涨还是看跌。
挤压后,如果布林带开始扩张,BBW 会上升,从而确认波动率正在扩张。价格可能向上突破布林带上轨,向下突破下轨,也可能短暂突破一侧后反转。
趋势方向、支撑位和阻力位、交易量、动能以及更广泛的市场结构,都有助于区分这些情况。
相关的 Bollinger %B 指标衡量价格位于布林带内部或外部的具体位置。BBW 则去除了价格方向位置这一信息,专门关注上轨与下轨之间的距离。
这种区别可以避免一种常见错误:误以为 BBW 本身能够识别超买和超卖状态。
高波动率:ATR 与 BBW 的不同表现
在剧烈的市场波动期间,ATR 和 BBW 往往会同时上升,但二者的计算方式会使其产生不同的反应。
ATR 使用最高价、最低价和前一收盘价。因此,一根突然出现的大范围 K 线可能会迅速推高真实波幅。
BBW 则取决于移动平均线周围的标准差,其变化反映了近期价格围绕中轨的离散程度。
在持续的强劲趋势中,布林带可能不断变宽,而价格则反复在上轨或下轨附近交易。这种情况不应自动解读为超买或超卖反转信号。在强劲趋势中,价格可能在较长时间内持续靠近外轨。
比较布林带与肯特钠通道时,也会出现类似区别。布林带使用标准差,而现代肯特钠通道通常使用 ATR 确定通道距离,因此二者对价格波动率变化的反应不同。
ATR 和 BBW 都不等同于统计意义上的历史波动率。历史波动率或已实现波动率衡量观测收益率的过往变化,通常基于特定时间窗口计算,有时还会进行年化处理。
隐含波动率则有所不同。它源自期权价格,反映了期权市场中所蕴含的波动率预期。
因此,ATR、BBW、历史波动率、已实现波动率和隐含波动率虽然可以描述市场风险的相关方面,但不能相互替代。
ATR 与布林带宽度:哪个更好?
不存在适用于所有情况的绝对优胜者。更合适的指标取决于交易者需要衡量什么。
| 问题 | ATR | 布林带宽度 |
|---|---|---|
| 衡量平均价格波动幅度 | 更适合 | 间接 |
| 以价格单位表示波动率 | 可以 | 不可以 |
| 比较不同价格的资产 | 未经标准化时存在局限 | 更适合 |
| 识别波动率压缩 | 有用 | 适用性强 |
| 识别布林带挤压 | 不可以 | 可以 |
| 设置经波动率调整的止损 | 常用 | 不够直接 |
| 为仓位规模提供参考 | 有用 | 不够直接 |
| 识别波动率扩张 | 可以 | 可以 |
| 预测趋势方向 | 不可以 | 不可以 |
| 判断突破方向 | 不可以 | 不可以 |
当决策需要以价格单位表示时,请使用 ATR。在判断经波动率调整的风险距离、比较当前 K 线与正常波动、调整仓位规模,或评估资产在选定时间周期内的典型波动幅度时,ATR 通常更加清晰。
当决策涉及波动率状态时,请使用 BBW。在识别异常收窄的布林带、监测波动率压缩、比较相对波动率,以及判断布林带正在扩张还是收缩时,BBW 通常更加合适。
二者的分工可以简单概括为:BBW 可以提示波动率环境正在发生变化;ATR 则有助于将这些环境变化转化为实际的价格和风险维度。
ATR 和布林带宽度可以结合使用吗?
可以。虽然 ATR 和 BBW 都衡量波动率,但二者的计算方式不同,因此结合使用可以提供互补信息。
首先使用 BBW 识别压缩。如果布林带正在收窄并接近历史低位,应标记附近的支撑位和阻力位,而不是猜测未来的突破方向。
如果价格最终突破区间,且 BBW 开始上升,则说明波动率离散程度正在扩大。
此时,ATR 可以回答另一个问题:实际价格范围是否也在扩大?
假设 BBW 达到数月以来的最低读数之一,同时 ATR 也在下降。这表明相对离散程度和绝对价格波动都在收缩。如果随后 BBW 转而上升,ATR 也同时上涨,则市场向更高波动率过渡的证据会更强。
但这仍然不能确认价格方向。
Donchian Channel可以帮助构建近期价格范围突破的分析框架,而 EMA20 指标或 SuperTrend等趋势工具,则可以提供 ATR 和 BBW 有意忽略的信息。
动能可以弥补另一项信息缺口。相对强弱指数在有限范围内评估动能,而 ATR 衡量的是波动幅度。将这些功能区分开来,可以减少试图让单一指标回答所有市场问题的倾向。
布林带设置与解读风险
指标默认设置只是起点,并非固定规则。
广泛使用的 布林带设置为 20 周期 SMA 和 2 个标准差,其在 5 分钟加密货币图表上的表现,与在日线图上的表现截然不同。同样,14 周期 ATR 代表的是 14 根 K 线,这意味着其实际对应的时间跨度会随着所选时间周期而变化。
这两个指标都具有滞后性。ATR 总结近期真实波幅数值,而 BBW 反映近期标准差及其移动平均线基准。
低波动率环境可能会比预期持续更久。同样,波动率也可能快速上升,随后在未形成持续趋势的情况下迅速回落。
另一个风险是将波动率与方向混淆。
ATR 较高意味着价格范围变大,但并不意味着市场看涨。
布林带变宽意味着价格离散程度增加,但并不能保证突破会持续。
ATR 较低且布林带收窄,说明市场环境较为平静,但二者都无法预测波动率何时会回归。
流动性同样值得关注。交易清淡的加密资产可能出现突然的价格突破、不规则的价格范围以及不稳定的点差,从而导致波动率指标快速跳升。结合交易量和市场结构检查指标,通常比将单一读数视为充分证据,更有助于作出经过充分判断的交易决策。
结论
ATR 更适合将波动率衡量为绝对交易范围,并将相关信息转化为实际的风险维度。布林带宽度则更适合衡量相对波动率的压缩与扩张,尤其适用于比较不同的波动率状态或不同价格的资产。
二者回答的是相关但不同的问题。ATR 衡量近期价格波动的幅度。BBW 衡量布林带上轨与下轨相对于移动平均线中心的分离程度。
二者都无法预测未来价格方向,也不会将高波动率读数、上轨突破或布林带挤压自动转化为交易信号。
结合使用时,BBW 可以识别波动率状态的变化,而 ATR 则可以显示实际价格范围是否扩大到足以影响止损距离、仓位规模和整体风险。对于评估 ATR 与布林带宽度的交易者而言,这种分工比将任一波动率指标视为适用于所有场景的优胜者更加实用。
常见问题
ATR 比布林带更适合衡量波动率吗?
当需要将波动率表示为实际价格范围时,ATR 通常更合适。布林带和 BBW 则更适合观察相对于移动平均线基准的波动率扩张或收缩。具体选择取决于目标是进行风险衡量,还是分析波动率状态。
ATR 较高意味着什么?
ATR 较高或上升,意味着近期真实价格范围变大。这表明市场波动率上升,但无法揭示价格是向上还是向下运行。
布林带宽度较低意味着什么?
BBW 较低意味着布林带上轨和下轨之间的距离相对较近。这通常表示波动率正在压缩,并可能构成布林带挤压的一部分,但 BBW 较低并不能保证突破即将发生。
与比较不同资产相比,BBW 比 ATR 更好吗?
通常是的。由于布林带宽度会将布林带距离除以中间移动平均线,因此得到的是经过标准化的数值,更容易在价格差异较大的资产之间进行比较。除非转换为百分比,否则原始 ATR 仍以价格单位计价。
ATR 可以预测突破吗?
ATR 可以显示价格范围正在扩大或缩小,但无法预测突破方向。价格突破后,ATR 上升可以确认波动幅度增大,而市场结构、交易量和方向性指标则可提供额外背景信息。
布林带宽度可以预测价格会上涨还是下跌吗?
不可以。BBW 衡量的是布林带宽度,而不是未来价格方向。BBW 上升表示波动率扩张,无论基础价格波动是看涨还是看跌。
免责声明: 本文内容仅用于教育和信息提供,不构成任何金融、投资或交易建议。技术指标使用历史市场数据,无法保证未来的价格波动或交易结果。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%
什么是山寨币