首先,機構買盤已經反轉。 美國現貨比特幣 ETF 在 11 月 2 日至 6 日期間流出約 12.8 億美元,創下 6 月以來最疲弱的一週。光是 11 月 6 日一天,就有 4.119 億美元流出。這些基金在 2026 年全年的資金流量如今已轉為淨流出。當初推動比特幣升至 126,000 美元的同一股 ETF 需求,如今正成為賣壓來源。
第二,總體經濟環境已轉為不利。 10 月就業報告新增 165,000 個工作機會,而市場預期約為 65,000 個。幾小時內,市場對聯準會 12 月升息的機率定價已升至 77–80%。再讀一遍。不是延後降息,而是升息。聯準會收緊政策期間,比特幣從未建立過可持續的漲勢,而接下來的考驗很快就會到來:11 月 10 日星期二公布的 10 月 CPI、11 月 13 日公布的生產者物價,以及 12 月 8–9 日的聯準會決議。
第三,圖表已遭破壞。 比特幣目前低於 20 日移動平均線(79,340 美元)和 50 日移動平均線(81,876 美元)。日線 RSI 接近 39,走勢疲弱,但尚未跌至通常代表最後投降的極度低迷水準。上週單一 24 小時時段內,有超過 12 億美元的槓桿部位遭到清算,其中大多是多頭。多頭仍試圖接住這把落刀,市場也仍在為此懲罰他們。
這就是看空的理由,而就短期而言,這是正確的判斷。
請仔細留意價格所在位置,因為這個水準承載著許多意義。
比特幣已連續第五天守住一個狹窄區間,當中匯集了 50 週移動平均線(75,562 美元)、短期持有者成本基礎(75,820 美元),以及最大企業持有者的平均買入價格(75,451 美元)。簡單來說:大量比特幣就在這個價位易手,或最近一次在這裡買入。持有者會捍衛自己的成本基礎。這就是 75,000 美元屢次守住的原因。
再往下就是關鍵防線:200 日移動平均線 73,183 美元。比特幣目前只高出約 3.5%。
接下來的情境很簡單:
比特幣過去的完整熊市都十分慘烈:2013–15 年下跌 84.7%,2017–18 年下跌 84.2%,2021–22 年下跌 77.6%。它們分別花了 410、363 和 376 天從高點跌至低點,平均約 384 天。
將這段歷史套用到今天,卻會得到兩個截然相反的答案。
時間論認為,底部理應已經出現。 距離 2025 年 10 月的高點已過 399 天,比熊市觸底的平均時間還長。2018 年和 2022 年,到了第 399 天,最糟糕的時刻都已經過去。根據這個 384 天平均值預測 2026 年 10 月下旬觸底的週期分析師,目前大致仍在預定時程內。
跌幅論認為,熊市不可能已經結束。 過去每次熊市至少都下跌 77%。這次只跌了 53%。若比特幣重演哪怕是歷史上最溫和的模式,價格也會落在 29,000 至 44,000 美元之間,而不是 75,000 美元。
兩種說法不可能都完全正確。能解開這個矛盾的,是一個無人能忽視的趨勢:比特幣熊市的跌幅愈來愈淺——94%、87%、84%、78%,如今是 53%。每一輪週期,這項資產的規模都更大、流動性更高,也由持有時間較長的買家持有。對一項市值達數萬億美元的資產來說,53% 的熊市跌幅或許就是現代比特幣熊市的樣貌。又或者,跌幅較淺代表最後一波出清尚未發生。誠實的分析會同時保留這兩種可能性,並為它們定價。
價格走勢大聲宣告恐懼之際,鏈上數據和市場情緒卻呈現較平靜的景象。
恐懼與貪婪指數落在 25–28,屬於極度恐懼,但期貨市場顯示槓桿偏低,代表這種恐懼是心理層面的,而非遭強制賣出的結果。MVRV 比率為 1.41,MVRV Z 分數為 0.70–0.78,處於歷史上屬於累積區間、而非欣快情緒的深處。Mayer 倍數為 1.04,幾乎正好中性。平均持有者手上有些許獲利,但還稱不上足以改變人生,而且看不出真正週期頂部常見的大規模獲利了結跡象。
另一方面,現貨交易活動仍高於 8 月低谷,市場參與度並未像過去冬季的沉寂月份那樣崩跌。雖然 ETF 持有人上週賣出,長期買家卻持續買進:企業金庫光是在 10 月就增持了超過 15,000 BTC,且至少有一家央行上週公開宣布新增比特幣基金配置。
高點時的恐懼,就像是貪婪的反面。在這些水準上,搭配這些鏈上數據,恐懼歷來更接近機會,而非世界末日。這說的是區間,不是時機——極度恐懼在反轉之前,總有可能變得更加極端。
大型機構的目標價仍然看多,但請仔細看條件,因為它們每一個都取決於 ETF 資金流重新回歸:
相較之下,週期專家較為謹慎:一位廣受關注的總體經濟分析師警告,若科技股重新測試夏季低點,比特幣也會跟著下探,而他更深度的情境是 58,000 美元。Fidelity 全球總體經濟主管在 2026 年大部分時間都稱這是盤整年,之後於 9 月改口,認為 58,000 至 60,000 美元附近會形成雙底,並提出 100,000 美元目標——這個論點成敗取決於 6 月低點能否守住。
換句話說:多頭需要資金流入,空頭只需要一條支撐線失守。目前空頭掌握動能,多頭則握有一個關鍵價位。
未來兩至六週,直到 12 月聯準會決議:
中期來看,也就是未來三至六個月,我坦誠的評估是:跌破 57,800 美元創下新低的機率約為 25–30%。至少一次觸及 65,000 至 69,000 美元區間的機率更接近 45–50%。比特幣在 2027 年年中前重新站上 100,000 美元的機率約為 35–40%,而這幾乎完全取決於兩個變數:ETF 資金流和聯準會。
短期看空,沒必要假裝不是如此。趨勢向下,資金持續流出,央行還威脅要升息。在市場證明自己無罪之前,先把它當成有罪來交易。
但此刻就宣稱加密市場將進入全新且全面的寒冬,是不合邏輯的算術。53% 的跌幅和 399 天的熊市都已經發生。比特幣正好位於最堅定持有者的成本基礎,市場情緒處於極度恐懼,鏈上估值處於累積區間,而歷史週期告訴我們,底部大約在這時形成——但並不保證一定如此。
本週決定一切的關鍵水準是週線收盤時的 73,000 美元。守在其上,這就是較長週期中的深度修正。跌破它,接著再跌破 67,600 美元,討論方向就會徹底改變。
留意星期二公布的 CPI 數據。留意 ETF 資金流是否止血。也留意 75,000 美元——只要這個水準守住,空頭就只有預測;一旦跌破,他們就掌握了趨勢。
免責聲明:本文僅為市場評論與資訊分享,並非財務建議。機率為作者根據 2026 年 11 月 8–9 日可取得的數據所作估算,並將隨新數據出現而改變。
#Bitcoin outlook#
#BTC
52.57k 瀏覽量2.25k 人討論中
8.68k 瀏覽量1.28k 人討論中
5.56k 瀏覽量4.89k 人討論中
2.73k 瀏覽量401 人討論中
2.21k 瀏覽量619 人討論中
16.74k 瀏覽量30.65k 人討論中
2.03k 瀏覽量1.47k 人討論中
8.7k 瀏覽量1.07k 人討論中
32.42k 瀏覽量7.36k 人討論中
40.16k 瀏覽量998 人討論中


比特幣上空烏雲密布:歷史、資金流向與聯準會究竟透露了什麼
以下是沒人想聽的不舒服答案:熊市不是即將來臨,而是早已來了。
2026 年 11 月 9 日,星期一 — 早間展望
比特幣於 2025 年 10 月 6 日創下 126,080 美元的歷史新高。到了 2026 年 6 月 30 日,價格已跌至 58,559 美元——267 天內從高點到低點暴跌 53.1%。9 月回升至約 85,000 美元,而今天早上交易價格接近 75,700 美元,在經歷今年最慘烈的幾週之一後,仍比歷史新高低 40%。😢
因此,值得討論的不是熊市是否不可避免,而是已經發生的熊市是否已經結束,還是最後一波跌勢尚未到來。
為何短期前景依然黯淡
讓我們誠實面對眼前的證據。這不是恐懼、不確定與懷疑,而是數字。
$BTC
首先,機構買盤已經反轉。 美國現貨比特幣 ETF 在 11 月 2 日至 6 日期間流出約 12.8 億美元,創下 6 月以來最疲弱的一週。光是 11 月 6 日一天,就有 4.119 億美元流出。這些基金在 2026 年全年的資金流量如今已轉為淨流出。當初推動比特幣升至 126,000 美元的同一股 ETF 需求,如今正成為賣壓來源。
第二,總體經濟環境已轉為不利。 10 月就業報告新增 165,000 個工作機會,而市場預期約為 65,000 個。幾小時內,市場對聯準會 12 月升息的機率定價已升至 77–80%。再讀一遍。不是延後降息,而是升息。聯準會收緊政策期間,比特幣從未建立過可持續的漲勢,而接下來的考驗很快就會到來:11 月 10 日星期二公布的 10 月 CPI、11 月 13 日公布的生產者物價,以及 12 月 8–9 日的聯準會決議。
第三,圖表已遭破壞。 比特幣目前低於 20 日移動平均線(79,340 美元)和 50 日移動平均線(81,876 美元)。日線 RSI 接近 39,走勢疲弱,但尚未跌至通常代表最後投降的極度低迷水準。上週單一 24 小時時段內,有超過 12 億美元的槓桿部位遭到清算,其中大多是多頭。多頭仍試圖接住這把落刀,市場也仍在為此懲罰他們。
這就是看空的理由,而就短期而言,這是正確的判斷。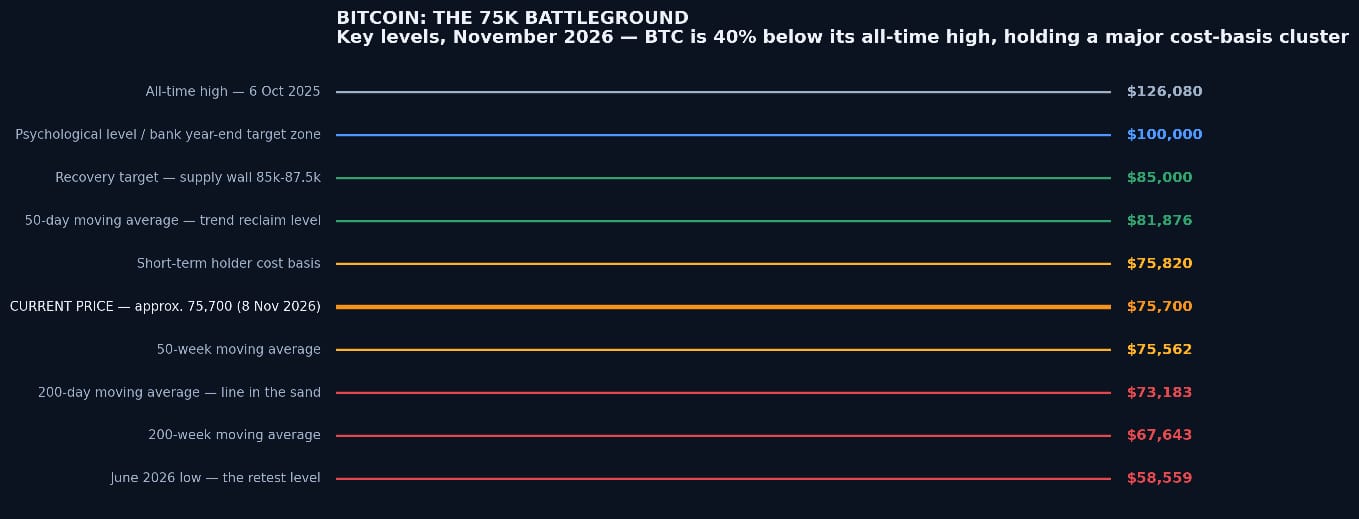
75,000 美元這條線並非隨機出現
請仔細留意價格所在位置,因為這個水準承載著許多意義。
比特幣已連續第五天守住一個狹窄區間,當中匯集了 50 週移動平均線(75,562 美元)、短期持有者成本基礎(75,820 美元),以及最大企業持有者的平均買入價格(75,451 美元)。簡單來說:大量比特幣就在這個價位易手,或最近一次在這裡買入。持有者會捍衛自己的成本基礎。這就是 75,000 美元屢次守住的原因。
再往下就是關鍵防線:200 日移動平均線 73,183 美元。比特幣目前只高出約 3.5%。
接下來的情境很簡單:
歷史的說法——以及它自相矛盾之處
比特幣過去的完整熊市都十分慘烈:2013–15 年下跌 84.7%,2017–18 年下跌 84.2%,2021–22 年下跌 77.6%。它們分別花了 410、363 和 376 天從高點跌至低點,平均約 384 天。
將這段歷史套用到今天,卻會得到兩個截然相反的答案。
時間論認為,底部理應已經出現。 距離 2025 年 10 月的高點已過 399 天,比熊市觸底的平均時間還長。2018 年和 2022 年,到了第 399 天,最糟糕的時刻都已經過去。根據這個 384 天平均值預測 2026 年 10 月下旬觸底的週期分析師,目前大致仍在預定時程內。
跌幅論認為,熊市不可能已經結束。 過去每次熊市至少都下跌 77%。這次只跌了 53%。若比特幣重演哪怕是歷史上最溫和的模式,價格也會落在 29,000 至 44,000 美元之間,而不是 75,000 美元。
兩種說法不可能都完全正確。能解開這個矛盾的,是一個無人能忽視的趨勢:比特幣熊市的跌幅愈來愈淺——94%、87%、84%、78%,如今是 53%。每一輪週期,這項資產的規模都更大、流動性更高,也由持有時間較長的買家持有。對一項市值達數萬億美元的資產來說,53% 的熊市跌幅或許就是現代比特幣熊市的樣貌。又或者,跌幅較淺代表最後一波出清尚未發生。誠實的分析會同時保留這兩種可能性,並為它們定價。
悄然浮現的證據:這不是 2022 年
價格走勢大聲宣告恐懼之際,鏈上數據和市場情緒卻呈現較平靜的景象。
恐懼與貪婪指數落在 25–28,屬於極度恐懼,但期貨市場顯示槓桿偏低,代表這種恐懼是心理層面的,而非遭強制賣出的結果。MVRV 比率為 1.41,MVRV Z 分數為 0.70–0.78,處於歷史上屬於累積區間、而非欣快情緒的深處。Mayer 倍數為 1.04,幾乎正好中性。平均持有者手上有些許獲利,但還稱不上足以改變人生,而且看不出真正週期頂部常見的大規模獲利了結跡象。
另一方面,現貨交易活動仍高於 8 月低谷,市場參與度並未像過去冬季的沉寂月份那樣崩跌。雖然 ETF 持有人上週賣出,長期買家卻持續買進:企業金庫光是在 10 月就增持了超過 15,000 BTC,且至少有一家央行上週公開宣布新增比特幣基金配置。
高點時的恐懼,就像是貪婪的反面。在這些水準上,搭配這些鏈上數據,恐懼歷來更接近機會,而非世界末日。這說的是區間,不是時機——極度恐懼在反轉之前,總有可能變得更加極端。
預測者怎麼說
大型機構的目標價仍然看多,但請仔細看條件,因為它們每一個都取決於 ETF 資金流重新回歸:
相較之下,週期專家較為謹慎:一位廣受關注的總體經濟分析師警告,若科技股重新測試夏季低點,比特幣也會跟著下探,而他更深度的情境是 58,000 美元。Fidelity 全球總體經濟主管在 2026 年大部分時間都稱這是盤整年,之後於 9 月改口,認為 58,000 至 60,000 美元附近會形成雙底,並提出 100,000 美元目標——這個論點成敗取決於 6 月低點能否守住。
換句話說:多頭需要資金流入,空頭只需要一條支撐線失守。目前空頭掌握動能,多頭則握有一個關鍵價位。
我對機率加權後的展望
未來兩至六週,直到 12 月聯準會決議:
中期來看,也就是未來三至六個月,我坦誠的評估是:跌破 57,800 美元創下新低的機率約為 25–30%。至少一次觸及 65,000 至 69,000 美元區間的機率更接近 45–50%。比特幣在 2027 年年中前重新站上 100,000 美元的機率約為 35–40%,而這幾乎完全取決於兩個變數:ETF 資金流和聯準會。
今早的結論
短期看空,沒必要假裝不是如此。趨勢向下,資金持續流出,央行還威脅要升息。在市場證明自己無罪之前,先把它當成有罪來交易。
但此刻就宣稱加密市場將進入全新且全面的寒冬,是不合邏輯的算術。53% 的跌幅和 399 天的熊市都已經發生。比特幣正好位於最堅定持有者的成本基礎,市場情緒處於極度恐懼,鏈上估值處於累積區間,而歷史週期告訴我們,底部大約在這時形成——但並不保證一定如此。
本週決定一切的關鍵水準是週線收盤時的 73,000 美元。守在其上,這就是較長週期中的深度修正。跌破它,接著再跌破 67,600 美元,討論方向就會徹底改變。
留意星期二公布的 CPI 數據。留意 ETF 資金流是否止血。也留意 75,000 美元——只要這個水準守住,空頭就只有預測;一旦跌破,他們就掌握了趨勢。
免責聲明:本文僅為市場評論與資訊分享,並非財務建議。機率為作者根據 2026 年 11 月 8–9 日可取得的數據所作估算,並將隨新數據出現而改變。
#Bitcoin outlook#
#BTC