#美国10月CPI即将公布 #每周来晒 CPI tháng 10 của Mỹ sắp được công bố, bước ngoặt then chốt trong định giá tăng lãi suất
I. Nắm bắt thông tin
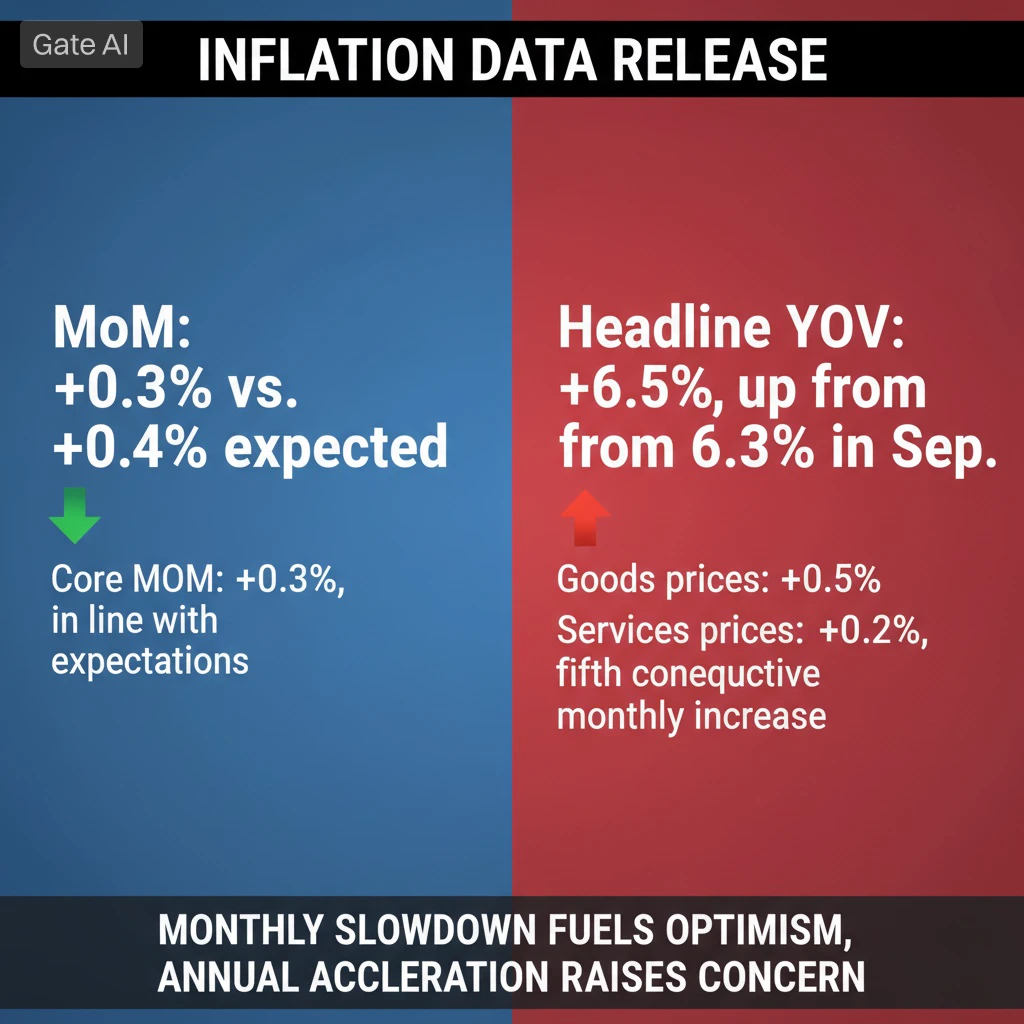
Bộ Lao động Mỹ sẽ công bố dữ liệu CPI tháng 10 vào 21 giờ 30 ngày 10 tháng 11; đây là dữ liệu đơn lẻ được thị trường toàn cầu quan tâm đặc biệt trong tuần này. Dữ liệu này trực tiếp chi phối định giá khả năng tăng lãi suất tại cuộc họp chính sách của Fed ngày 8-9 tháng 12.
Hiện tại, phạm vi mục tiêu lãi suất quỹ liên bang là 3,75%-4%. Trước đó, số việc làm phi nông nghiệp mới trong tháng 10 đạt 165.000, vượt kỳ vọng thị trường, đẩy xác suất tăng lãi suất vào tháng 12 lên 72,8%.
Thị trường nhìn chung dự báo Fed sẽ tăng lãi suất 25 điểm cơ bản trong tháng 12, đưa phạm vi lãi suất lên 4%-4,25%. Sau khi dữ liệu việc làm phi nông nghiệp được công bố, việc tăng lãi suất từng được xem như chuyện đã rồi. Nhưng điều thực sự quyết định liệu xác suất này có thành hiện thực hay không là CPI sắp được công bố. Dữ liệu việc làm phản ánh sức nóng của nền kinh tế, còn dữ liệu lạm phát mới là ràng buộc cốt lõi đối với việc Fed tăng lãi suất thêm lần nữa; hai yếu tố đảm nhận những vai trò khác nhau trong chuỗi lập luận chính sách.
Xét về cơ cấu, điểm mấu chốt của CPI lần này không chỉ nằm ở chỉ số chung so với cùng kỳ, mà còn ở độ dai dẳng của dịch vụ lõi. Giá thuê nhà và dịch vụ trong những năm gần đây cho thấy độ dai dẳng cao, là những yếu tố khiến lạm phát giảm chậm. Nếu dịch vụ lõi tiếp tục ở mức cao, Fed khó có thể nhượng bộ. Nếu giảm rõ rệt, câu chuyện lạm phát sẽ lung lay. Môi trường lãi suất bên ngoài càng làm dữ liệu này thêm quan trọng. Trong tháng 10, lợi suất trái phiếu kho bạc Mỹ kỳ hạn dài có lúc lên mức cao nhất kể từ năm 2002; thị trường đã định giá lãi suất cao hơn trong thời gian dài hơn.
Nếu CPI vượt dự báo, điều đó sẽ củng cố thêm cách định giá này, chứ không đảo ngược nó. Xét theo dòng thời gian dài hơn, dữ liệu lần này là mảnh ghép cuối cùng trước cuộc họp chính sách tháng 12. Dữ liệu việc làm phi nông nghiệp đã đẩy xác suất lên cao; CPI sẽ xác nhận hoặc làm suy yếu xác suất đó. Hiện thị trường nghiêng về khả năng xác nhận, nhưng kinh nghiệm lịch sử cho thấy dữ liệu lạm phát thường biến động thất thường, nên đặt cược theo một hướng duy nhất tiềm ẩn rủi ro đáng kể.
Một chi tiết khác đáng lưu ý: trước đó, nhiều quan chức Fed liên tục phát biểu với lập trường thiên về diều hâu. Phát biểu của quan chức nhằm quản lý kỳ vọng, còn dữ liệu là sự kiểm chứng thực tế. Nếu hai yếu tố trái chiều nhau, thị trường sẽ ưu tiên tin dữ liệu; đó cũng là lý do CPI lần này được gọi là bước ngoặt then chốt trong định giá tăng lãi suất. Thời điểm công bố dữ liệu cũng quan trọng. Dữ liệu được công bố sau khi thị trường đóng cửa ngày 10 tháng 11, đúng vào giai đoạn diễn ra dày đặc các phiên đấu thầu tái cấp vốn trái phiếu kho bạc Mỹ; hai yếu tố lãi suất và lạm phát đan xen trong cùng một tuần. Sự kết hợp này sẽ khuếch đại biến động tài sản, đồng thời làm tăng thêm trọng số của dữ liệu đối với thị trường.
Nhìn rộng hơn, CPI lần này cũng là cơ hội quan sát uy tín của Fed. Trước đó, các quan chức liên tục phát tín hiệu diều hâu; nếu dữ liệu đồng thuận với họ, việc quản lý kỳ vọng đã phát huy tác dụng. Nếu dữ liệu yếu đi, thị trường sẽ nghi ngờ độ tin cậy trong định hướng chính sách của các quan chức, khiến biến động gia tăng.
II. Phân tích
Trước tiên, hãy xem xét chuỗi truyền dẫn.
CPI vượt dự báo sẽ đẩy xác suất tăng lãi suất lên cao; xác suất tăng lãi suất tăng sẽ kéo lợi suất thực trái phiếu kho bạc Mỹ đi lên; lợi suất thực tăng truyền dẫn qua chênh lệch lãi suất Trung-Mỹ tới tỷ giá nhân dân tệ và giá vàng. Mỗi mắt xích trong chuỗi này đều có thể quan sát, tạo thành khung hữu ích để hiểu tác động của dữ liệu. Tiếp theo, hãy xem xét sự khác biệt giữa dữ liệu việc làm phi nông nghiệp và CPI.
Dữ liệu việc làm phi nông nghiệp mạnh chỉ cho thấy nền kinh tế vẫn còn nóng, chứ không trực tiếp chứng minh áp lực lạm phát. Trong nhiệm vụ kép của Fed, ổn định giá cả là mục tiêu khó đạt được hơn. Vì vậy, thị trường xem xác suất cao sau dữ liệu việc làm phi nông nghiệp là điểm khởi đầu, còn CPI là cửa kiểm chứng; xét về logic, cách nhìn này chặt chẽ hơn.
Lớp thứ ba là độ dai dẳng của lạm phát lõi. CPI tổng thể chịu ảnh hưởng lớn từ biến động năng lượng; dịch vụ lõi mới là yếu tố thể hiện xu hướng. Giá thuê nhà, y tế, giao thông và các dịch vụ khác điều chỉnh chậm, là phần cứng đầu khiến lạm phát neo cao. Khi đọc dữ liệu này, cần tách biệt chỉ số chung và chỉ số lõi, nếu không sẽ bị biến động ngắn hạn dẫn dắt.
Xét đến tác động lên tài sản: xác suất tăng lãi suất được điều chỉnh tăng sẽ củng cố đồng USD và trái phiếu kho bạc Mỹ, gây áp lực tương đối lên nhân dân tệ và vàng. Tuy nhiên, đây là suy luận tuyến tính; thực tế còn phụ thuộc vào mức độ chênh lệch của dữ liệu so với dự báo. Thị trường đã hấp thụ mức vượt dự báo nhẹ; chỉ khi vượt dự báo đáng kể mới dẫn đến định giá lại. Một lớp phân tích nữa là định giá theo chênh lệch kỳ vọng. Thị trường hiện đã tính đến một lần tăng lãi suất; ý nghĩa của CPI chuyển từ điểm khởi đầu sang xác nhận. Nếu dữ liệu phù hợp kỳ vọng, phản ứng của tài sản có thể khá trầm lắng. Nếu thấp hơn đáng kể so với kỳ vọng, cần chú ý hơn đến đợt phục hồi có thể xảy ra khi kỳ vọng tăng lãi suất suy yếu. Thời điểm cũng đáng lưu ý. Dữ liệu được công bố sau khi thị trường đóng cửa ngày 10 tháng 11, nên tác động lên định giá tài sản trong tuần đó sẽ kéo dài sang tuần kế tiếp. Cùng với nguồn cung trái phiếu kho bạc Mỹ qua các phiên tái cấp vốn từ ngày 9 đến ngày 11 tháng 11, hai yếu tố lãi suất và lạm phát sẽ đan xen trong cùng một tuần, khuếch đại biến động. Một lớp phân tích khác là chu kỳ USD. Kỳ vọng tăng lãi suất mạnh lên sẽ đẩy chỉ số USD tăng, khiến các thị trường mới nổi đối mặt với dòng vốn quay trở lại và áp lực tỷ giá. Trung Quốc có dự trữ ngoại hối dồi dào cùng các công cụ quản lý dòng vốn xuyên biên giới thận trọng, nên áp lực có thể kiểm soát được; tuy nhiên, môi trường lãi suất bên ngoài vẫn là biến số hiển thị rõ trong định giá tài sản.
Một lớp phân tích nữa là truyền dẫn thanh khoản. Kỳ vọng tăng lãi suất đẩy lãi suất ngắn hạn lên cao; lợi suất dài hạn chịu ảnh hưởng của nguồn cung và phần bù kỳ hạn, còn sự thay đổi hình dạng đường cong lợi suất tự nó cũng là một tín hiệu. Nếu đường cong đảo ngược sâu hơn, điều đó báo hiệu lo ngại suy thoái kinh tế gia tăng. Nếu đường cong bình thường hóa, điều đó phản ánh kỳ vọng hạ cánh mềm. Hình dạng đường cong lãi suất thể hiện nhận định của thị trường về lộ trình trung hạn rõ hơn một dữ liệu riêng lẻ.
III. Triển vọng
Tiếp theo, hãy theo dõi ba tín hiệu.
Tín hiệu 1: CPI tháng 10 của Mỹ so với cùng kỳ, được công bố ngày 10 tháng 11. Nếu cao hơn dự báo, định giá tăng lãi suất được củng cố, gây áp lực lên vàng và nhân dân tệ. Nếu thấp hơn dự báo, kỳ vọng tăng lãi suất suy yếu, mở ra cơ hội phục hồi cho các tài sản rủi ro.
Tín hiệu 2: Độ dai dẳng của CPI lõi. Nếu giá thuê nhà và dịch vụ vẫn cao, Fed khó nhượng bộ và lãi suất sẽ duy trì ở mức cao. Nếu giảm, câu chuyện lạm phát lung lay và thị trường bắt đầu giao dịch theo kỳ vọng chuyển hướng chính sách.
Tín hiệu 3: Động thái thực tế của Fed tại cuộc họp chính sách ngày 8-9 tháng 12. Nếu tăng lãi suất 25 điểm cơ bản, USD và trái phiếu kho bạc Mỹ sẽ mạnh lên, còn nhân dân tệ và vàng chịu áp lực. Nếu giữ nguyên lãi suất, đợt phục hồi do kỳ vọng không thành hiện thực sẽ nhanh chóng diễn ra.
Xin nhấn mạnh thêm: điểm mấu chốt của dữ liệu này không nằm ở bản thân con số, mà ở việc nó có thể giữ vững lộ trình tăng lãi suất mà thị trường đã đặt cược hay không; một khi dữ liệu đi ngược kỳ vọng, mức độ định giá lại tài sản sẽ vượt xa suy luận tuyến tính.