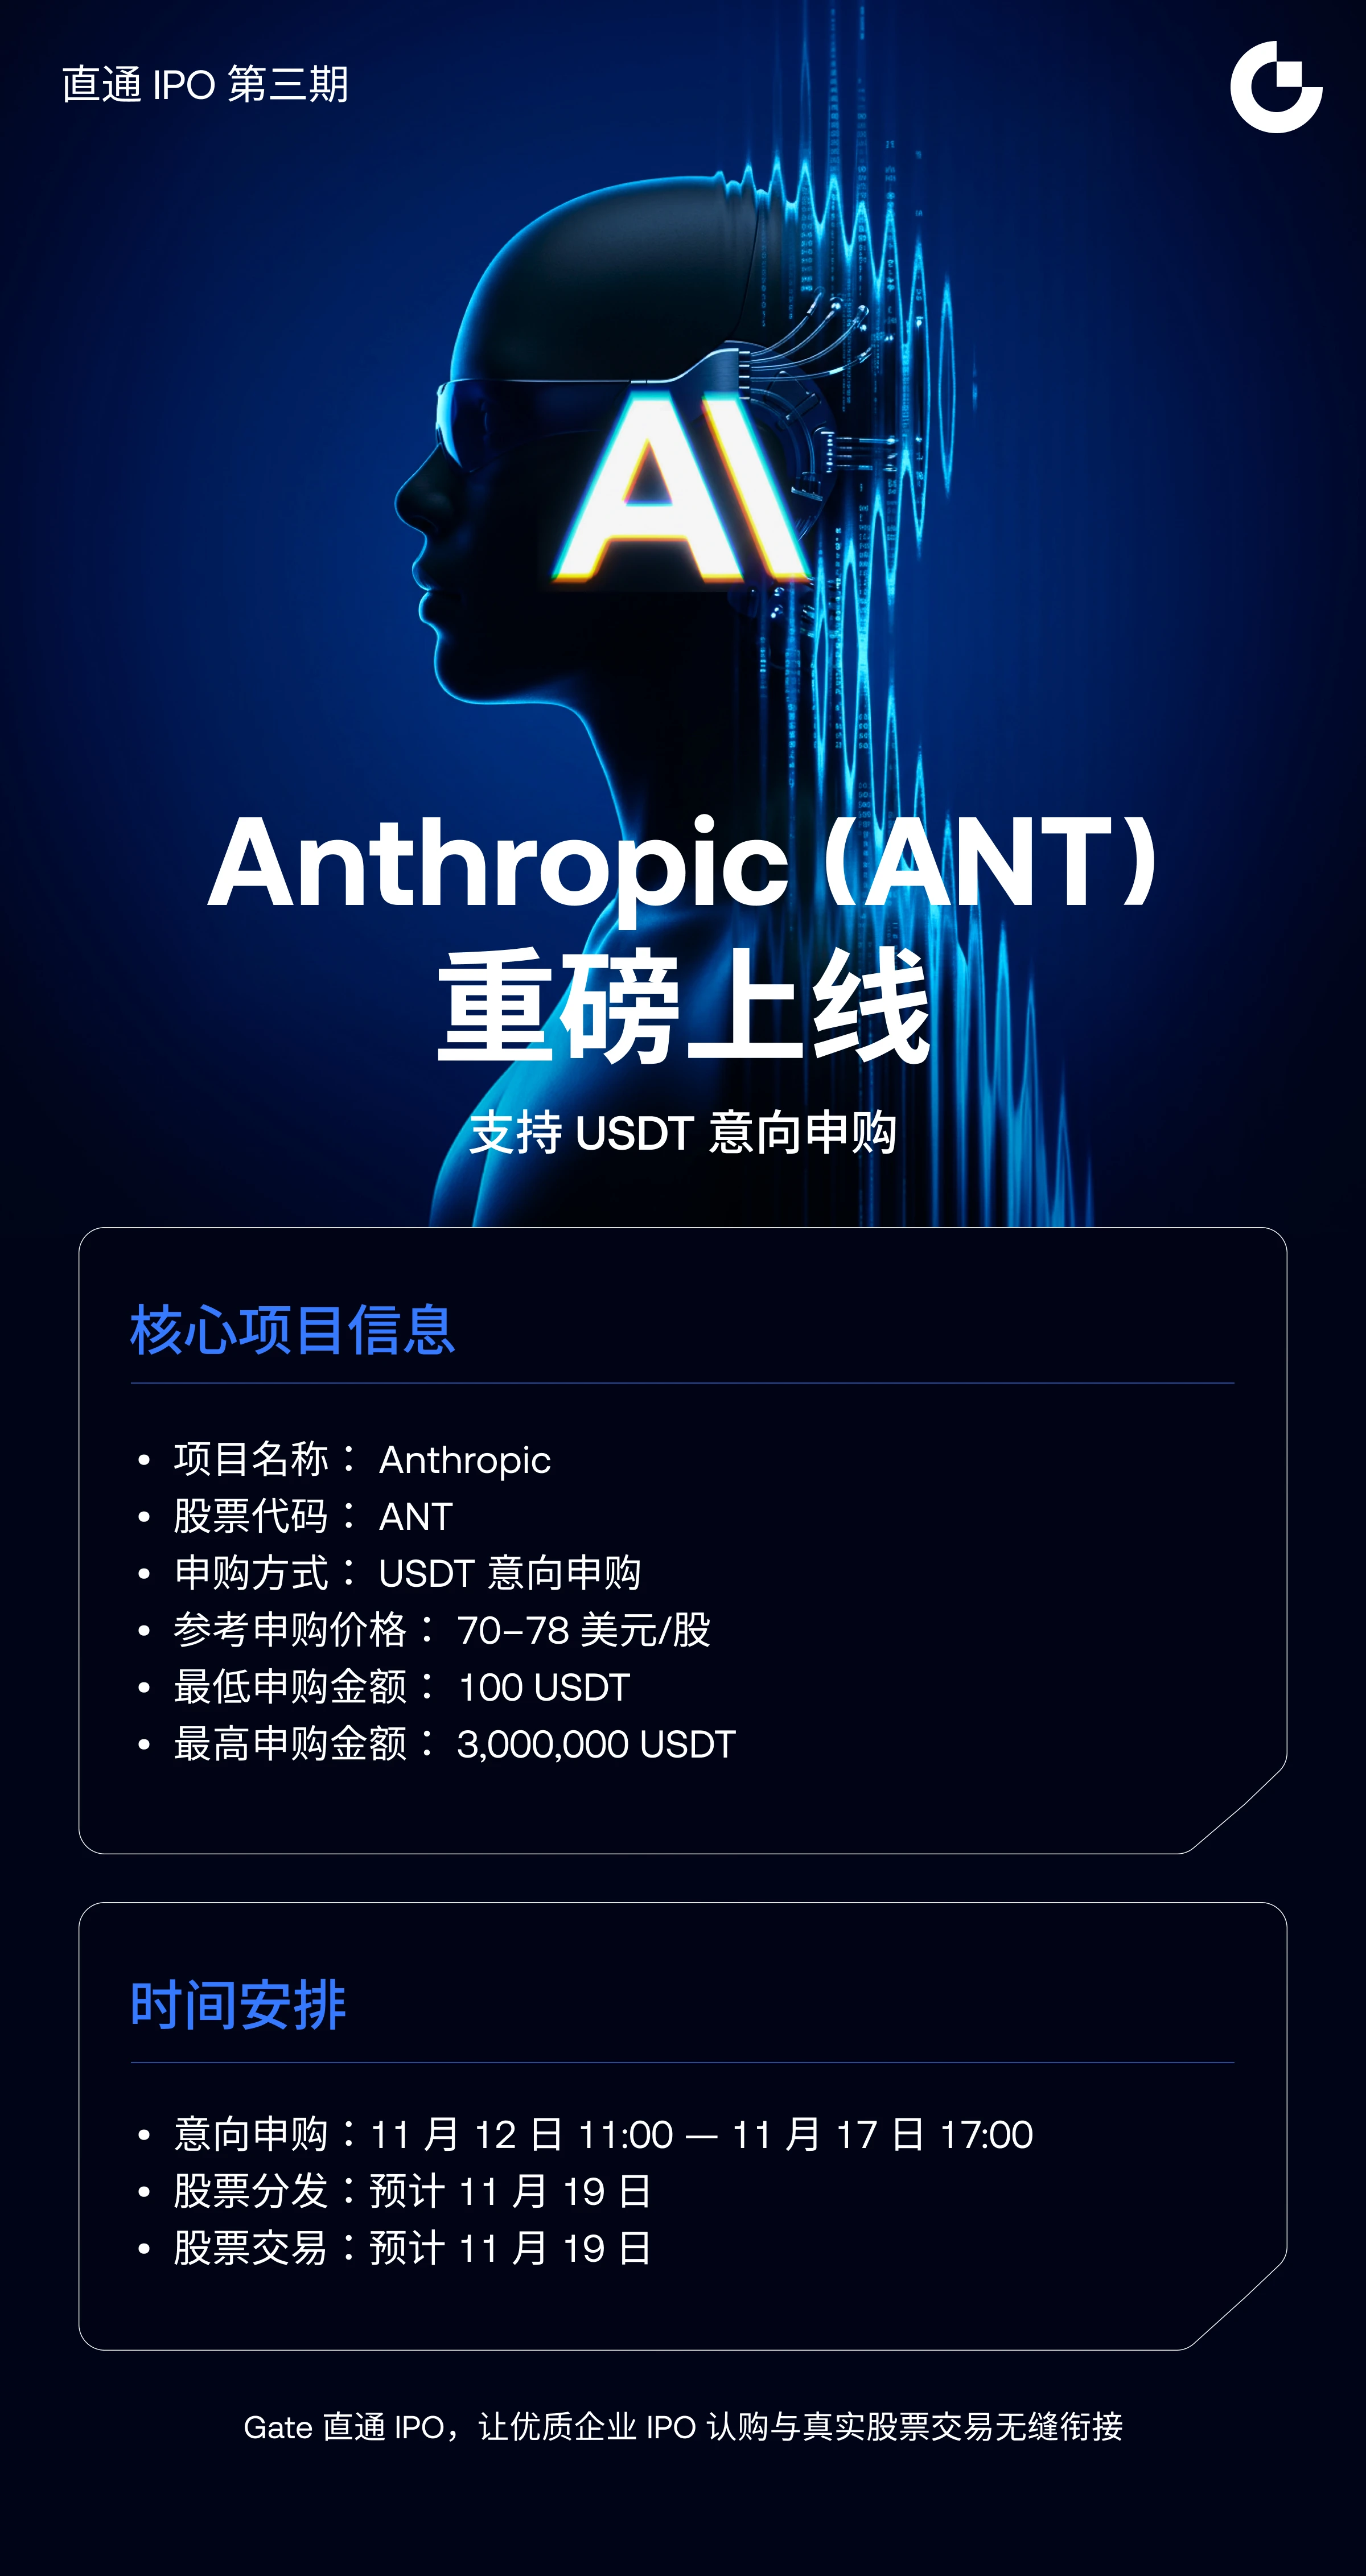
#Gate直通IPO第三期Anthropic #Gate直通IPO第三期Anthropic Biên độ $70-78: Mức định giá này cao, hay giá đang mua tương lai?
Với Anthropic, câu hỏi giờ không còn là liệu công ty có lên sàn hay không. Câu hỏi là cổ phiếu sẽ mở cửa ở mức giá nào.
Biên độ giá hướng dẫn đã rõ: $70 đến $78 mỗi cổ phiếu. Ở mức cao nhất, đợt chào bán định giá công ty khoảng 64,4 tỷ USD. Đêm trước đó, bản dự thảo vẫn ghi 69,3 tỷ USD. Khoảng 5 tỷ USD đã biến mất trước cả khi chuyến giới thiệu với nhà đầu tư bắt đầu.
Giá trị cũng cho thấy câu chuyện tương tự. Hai tuần trước, thị trường nói đến mức định giá 2 nghìn tỷ USD. Giờ con số này còn gần 1,4 nghìn tỷ USD. Mức giảm khoảng 30%. Thấp hơn SpaceX, vốn được định giá khoảng 1,77 nghìn tỷ USD khi IPO.
Vậy mức giá này có cao không? Không thể trả lời đơn giản chỉ bằng một câu. Bởi mức giá này không mua hiện tại, mà mua năm 2028.
Các con số nói lên điều gì?
Hãy đơn giản hóa bảng số liệu. Trong 825 triệu cổ phiếu, khoảng 801 triệu là cổ phiếu mới do công ty phát hành. Với mức giá trung bình $74, phần này mang về cho công ty khoảng 59,3 tỷ USD. Số còn lại, 23,648 triệu cổ phiếu, là cổ phiếu cũ. Toàn bộ thuộc về 7 nhà sáng lập. Tổng cộng khoảng 1,75 tỷ USD. Khoảng 250 triệu USD mỗi người.
Cộng thêm đợt phân bổ riêng. 26 tỷ USD theo giá IPO, đến từ bảy công ty công nghệ lớn. Google và Nvidia mỗi bên góp 10 tỷ USD. AMD, Broadcom, Micron, Microsoft và TSMC chia nhau 6 tỷ USD còn lại. IPO cộng với đợt phân bổ riêng đạt gần 100 tỷ USD.
Đây là đợt chào bán lớn thứ hai trong lịch sử. Không phải kỷ lục. SpaceX chào bán 75 tỷ USD, tương đương khoảng 85,7 tỷ USD khi tính cả quyền chọn mua thêm cổ phiếu. Anthropic vẫn ở gần 74 tỷ USD ngay cả khi tính quyền chọn này.
Quy mô lớn, nhưng không lập kỷ lục. Tranh luận thực sự không nằm ở quy mô, mà là ở mức định giá.
Vì sao mức định giá có vẻ cao?
Lập luận cho rằng mức định giá cao rất thuyết phục. Công ty dự báo doanh thu năm 2028 đạt 190 đến 200 tỷ USD. Tốc độ doanh thu thường niên tính đến cuối tháng 10 đạt khoảng 81 tỷ USD. Vì vậy, để mức giá hiện tại đứng vững, doanh thu phải tăng hơn gấp đôi trong hai năm.
Tăng trưởng cũng đang chậm lại. Tăng 144% so với quý trước trong Q2, rồi còn 47% trong Q3. Q2 ghi nhận 974 triệu USD lợi nhuận hoạt động, lần đầu tiên từ trước đến nay. Sang Q3, công ty chuyển sang lỗ 567 triệu USD. Chi phí tính toán tăng từ 48% doanh thu lên 58%. Công ty phải mua khoảng 5 tỷ USD năng lực tính toán ngắn hạn với giá cao. Việc giảm giá và chiết khấu khiến doanh thu Q3 giảm khoảng 600 triệu USD.
Ngoài ra, công ty còn có gần 900 tỷ USD các thỏa thuận về năng lực tính toán. Đây là các thỏa thuận mua và thuê dài hạn với Google, Amazon, Broadcom và những bên khác. Ngay cả khi doanh thu đình trệ, các khoản thanh toán vẫn tiếp tục. Công ty nắm giữ khoảng 132 tỷ USD tiền mặt và tài sản ngắn hạn. Khoảng cách này cho thấy vì sao IPO diễn ra vào lúc này.
Rủi ro tập trung càng làm vấn đề trầm trọng hơn. Trong chín tháng đầu năm, năm khách hàng lớn nhất đóng góp khoảng một phần tư doanh thu. Hơn 80% doanh thu Q3 đến từ các mô hình ra mắt trong sáu tháng trước đó. Vì vậy, công ty phải liên tục vượt lên trước mọi đối thủ. Chỉ một khoảng cách giữa các thế hệ mô hình cũng có thể khiến khách hàng rời đi nhanh chóng.
Nhìn từ phía này, ngay cả mức định giá 1,4 nghìn tỷ USD cũng có vẻ cao. Bởi giá đã giả định một tương lai suôn sẻ.
Vì sao mức định giá có thể có vẻ thấp?
Lập luận cho rằng mức định giá thấp cũng rất thuyết phục.
Doanh thu là có thật. 386 triệu USD năm 2024, 4,585 tỷ USD năm 2025, khoảng 17 tỷ USD chỉ riêng trong Q3. Tốc độ doanh thu thường niên đạt khoảng 81 tỷ USD tính đến cuối tháng 10. Cùng một khách hàng chi tiêu nhiều gấp khoảng 9 lần sau một năm. Tỷ lệ giữ chân doanh thu thuần đạt khoảng 900%. Dòng tiền từ hoạt động kinh doanh đạt khoảng 3,9 tỷ USD trong nửa đầu năm.
Đây không phải cú tăng trưởng nhất thời. Mức chi tiêu của khách hàng đang trở thành thói quen lặp lại. Khách hàng không chỉ dùng một lần rồi rời đi, mà còn sử dụng nhiều hơn.
Sản phẩm cũng củng cố lập luận này. Fable 5.2 ra mắt một ngày trước chuyến giới thiệu với nhà đầu tư. Tốc độ chạy nhanh hơn tới 30% so với thế hệ trước. Chế độ nhanh mới còn nhanh hơn 2,5 lần. Giá là $8 cho mỗi triệu token đầu vào và $40 cho mỗi triệu token đầu ra, rẻ hơn khoảng 20% so với thế hệ trước. Sản phẩm đạt 65 điểm trong chỉ số trí tuệ của Artificial Analysis, đứng đầu, vượt Google Gemini 4 Carbon với 60 điểm. Trong FrontierCode 2.0, sản phẩm đạt 49,1%, tăng từ 32,4%, vượt OpenAI GPT-6 Astra.
Ngoài ra còn có cuộc đua đi trước. Trong số các công ty phát triển mô hình lớn, Anthropic là công ty đầu tiên lên sàn. Nguồn vốn lớn trên toàn cầu đang chờ một cổ phiếu thuần AI. Ba công ty cộng lại có giá trị hơn 4 nghìn tỷ USD, nhưng lượng tiền trên thị trường là hữu hạn. Công ty lên sàn trước sẽ nhận được dòng vốn trước.
Nhìn từ phía này, mức định giá 1,4 nghìn tỷ USD có vẻ như được chiết khấu so với 2 nghìn tỷ USD. Bởi công ty dẫn đầu về doanh thu, sản phẩm và thời điểm.
Việc nhà sáng lập bán cổ phiếu cho thấy điều gì?
Phần được bàn luận nhiều nhất trong tranh luận này là việc nhà sáng lập bán cổ phiếu.
Bản thân việc bán không phải là tội lỗi. Nhà sáng lập có thể bán một phần thành quả họ đã gây dựng trong nhiều năm. Nhưng thời điểm bán khiến thị trường đặt câu hỏi. Khi mức định giá bị hạ, việc mỗi người bán 250 triệu USD cổ phiếu làm suy yếu thông điệp “chúng tôi tin tưởng”.
Cách nhìn của tôi là: xem việc bán này như một dấu hiệu cảnh báo duy nhất thì không đúng. Nhưng phớt lờ nó cũng không đúng. Việc bán cho thấy giá vẫn còn dư địa để thương lượng. Thị trường xem hoạt động bán ra của nhà sáng lập như một dấu hiệu về mức trần định giá.
Sổ sách cũng có một điểm đáng ngại. Trong chín tháng đầu năm, 5% đến 7% doanh thu, khoảng 1,7 đến 2,3 tỷ USD, đến từ những khách hàng sau đó bị phát hiện vi phạm điều khoản sử dụng hoặc kinh doanh. Phần lớn là người dùng bên ngoài Mỹ có tài khoản bị đóng. Từ lâu, công ty vẫn có thói quen đóng tài khoản mà không hoàn tiền. Việc khoản này xuất hiện như một dòng thu nhập ổn định khiến người ta đặt câu hỏi về độ tin cậy.
Khoản lỗ trên sổ sách cũng cần được nhìn nhận đúng. Trong chín tháng, khoản lỗ ròng trên giấy tờ lên tới 104 tỷ USD. Lỗ hoạt động thực tế chỉ khoảng 1,26 tỷ USD. Phần còn lại đến từ việc đánh giá lại kế toán gắn với mức định giá tăng. Các vòng gọi vốn ban đầu sử dụng phương thức “trả tiền bây giờ, nhận cổ phiếu sau”. Khi định giá tăng, giá trị của số cổ phiếu phát hành trong tương lai cũng tăng theo, và phần tăng này phải được ghi nhận là khoản lỗ. Đây là tác động kế toán không làm hao hụt tiền mặt, chứ không phải tiền mặt bị đốt. Nhưng nó khiến sổ sách trở nên khó hiểu.
Kế hoạch: Từng bước, không dồn hết vốn cùng lúc
Quan điểm của tôi rất rõ: không dồn hết vốn. Hãy đi từng bước.
IPO này có thể biến động mạnh theo cả hai chiều. Nhu cầu rất lớn. Lượng đặt mua đã kín biên độ giá ngay lập tức, và các nhà đầu tư lớn thể hiện mức độ quan tâm cao hơn cả với SpaceX. Nhưng tâm lý thị trường yếu. Ngày 5 tháng 11, cổ phiếu Mỹ giảm 5,5% chỉ trong một ngày. Mức giảm tệ nhất trong 19 tháng, và cổ phiếu chip AI lao dốc mạnh.
Bán ra ngay ngày đầu tiên cũng là một rủi ro. Một số thành viên hội đồng quản trị, lãnh đạo và nhân viên có thể bán tối đa 10% cổ phiếu ngay từ ngày đầu. Nhiều người nắm giữ cổ phiếu từ khi định giá còn rất thấp, nên bán ra sẽ giúp họ chốt khoản lời lớn. Nếu nhiều người cùng bán một lúc, giá sẽ giảm.
Vì vậy, tôi chia kế hoạch thành ba phần:
Phần thứ nhất: mua một lượng nhỏ trong đợt IPO. Phần cổ phiếu để nếu mức giá này là đáy, tôi cũng không bị bỏ lỡ. Giữ tỷ trọng nhỏ. Mục tiêu không phải chạy theo cơn sốt, mà là có mặt trong cuộc chơi.
Phần thứ hai: mua sau thời hạn bảo vệ 30 ngày. Để giữ giá, bên bảo lãnh phát hành có quyền chọn mua thêm cổ phiếu trong 30 ngày. Nếu cần, họ có thể mua thêm tối đa 123,75 triệu cổ phiếu theo giá chào bán. Khi thời hạn đó kết thúc, mức giá khi ấy sẽ là phép thử thực sự. SpaceX cũng có cơ chế bảo vệ tương tự, nhưng cổ phiếu vẫn giảm xuống dưới giá chào bán vào giữa tháng 7. Phần thứ hai sẽ chờ đến khi thời hạn đó kết thúc.
Phần thứ ba: mua khi giá điều chỉnh. Nếu giá trượt xuống dưới giá chào bán, đây là cơ hội mua theo kế hoạch, không phải vì hoảng loạn. Nếu công ty vẫn bám sát mục tiêu năm 2028, phần thứ ba sẽ được giải ngân. Nếu tăng trưởng chậm lại hơn nữa, phần thứ ba sẽ không được sử dụng. Chờ đợi cũng là một quyết định giao dịch.
Một quy tắc cho mỗi phần: tổng rủi ro phải đủ nhỏ để một giao dịch không làm chao đảo tài khoản. Mức cắt lỗ được xác định trước khi mua. Giá tăng vọt trong ngày đầu tiên không phải lý do để nới mức cắt lỗ.
Kết luận: Cao, nhưng không phải vô cớ
Câu trả lời của tôi là “cao, nhưng không phải vô cớ”.
Cao, bởi mức giá đã tính trước phần lớn tương lai. Doanh thu phải tăng hơn gấp đôi trong hai năm. Chi phí tính toán, dòng tiền luân chuyển vòng tròn, mức độ phụ thuộc vào khách hàng và các thỏa thuận trị giá 900 tỷ USD khiến điều đó trở nên khó khăn.
Không phải vô cớ, bởi hoạt động kinh doanh là có thật. Doanh thu tăng trưởng, khách hàng chi tiêu nhiều hơn, và điểm số sản phẩm chứng minh điều đó. OpenAI chịu áp lực lớn hơn: dự kiến đốt khoảng 278 tỷ USD tiền mặt từ năm 2026 đến năm 2030. OpenAI chốt được 11 tỷ USD với mức định giá 1,25 nghìn tỷ USD vào ngày 6 tháng 11. Tháng 9, công ty cho biết sẽ không IPO trong năm 2026, viện dẫn lý do an toàn AI. Các cố vấn đã đưa ra hai phương án: hạ định giá để lên sàn ngay, hoặc chờ đợi. Công ty từ chối hạ giá. Anthropic chọn lên sàn dù phải giảm định giá, vì sổ sách của công ty có vẻ đã sẵn sàng để công khai.
Vì vậy, tôi nhìn nhận IPO này một cách kỷ luật, không chạy theo cơn sốt. Quy mô đầu tư cần được kiểm soát. Ngắn hạn phụ thuộc vào tâm lý, dài hạn phụ thuộc vào kết quả. Chỉ riêng việc giá tăng vọt trong ngày đầu tiên không chứng minh IPO thành công.
Anthropic có thể là một đợt IPO thế kỷ. Nhưng điều đó không biến nó thành món hời ở bất kỳ mức giá nào. Một món hời cần đúng giá, đúng quy mô và đúng thời hạn đầu tư. Thiếu cả ba yếu tố đó, ngay cả câu chuyện hấp dẫn nhất cũng không thể bảo vệ nhà đầu tư.
#WCTCS9 #ShareWeekly