Trung tâm
Đang theo dõi
Hot
Tin nhanh
Thông báo
Hồ sơ

MHuy_HCCVenture

vip
Chưa có nội dung
Bậc cao nhất VIP 31.4 năm
0
Đang theo dõi
17
Fans
148
Đã thích
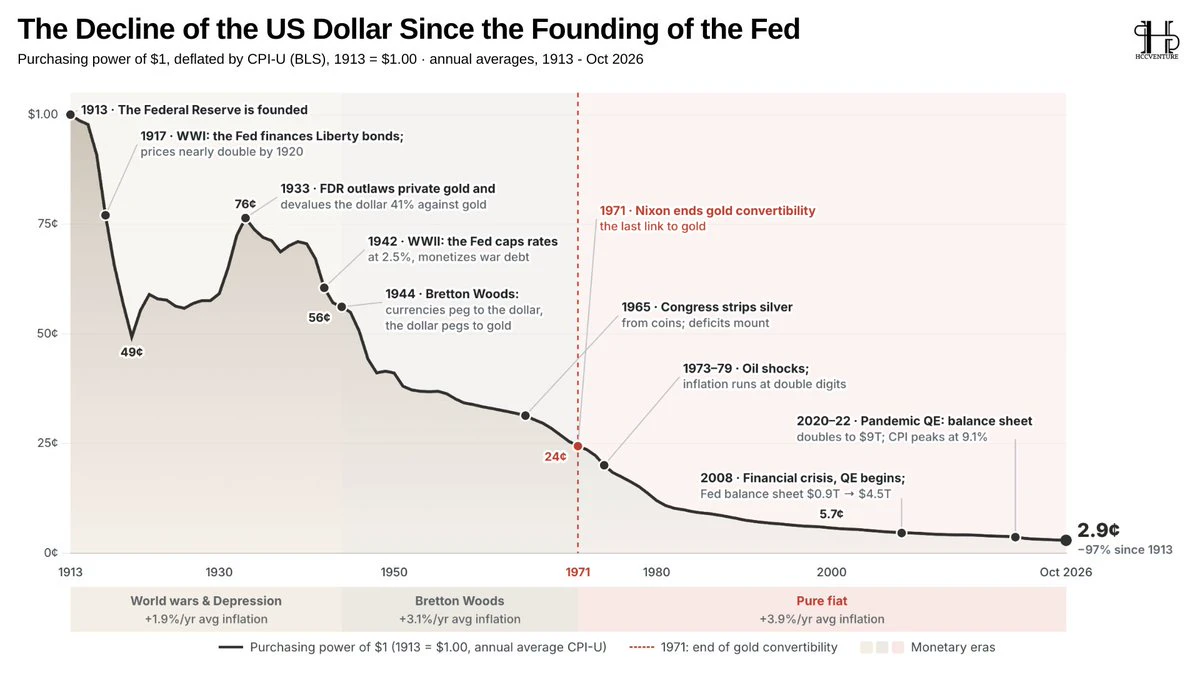
Sức mua của đồng đô la Mỹ đã giảm khoảng 97% kể từ khi Cục Dự trữ Liên bang (Fed) được thành lập.

Theo dữ liệu CPI-U của BLS thể hiện trong biểu đồ, một đô la Mỹ vào năm 1913 hiện chỉ còn tương đương khoảng 2,9 cent về sức mua vào tháng 10 năm 2026.

Đồng đô la Mỹ đã mất khoảng 97% sức mua trong hơn một thế kỷ, là hệ quả tích lũy của lạm phát qua nhiều thập kỷ, chứ không phải sự suy giảm diễn ra trong một giai đoạn duy nhất.

Trong giai đoạn 1913–1944, sức mua của USD biến động đáng kể qua hai cuộc chiến tranh thế giới và cuộc Đại suy thoái. Theo hệ thống Bretton Woods, tỷ lệ lạm phát trung b
post-image
US-7,23%
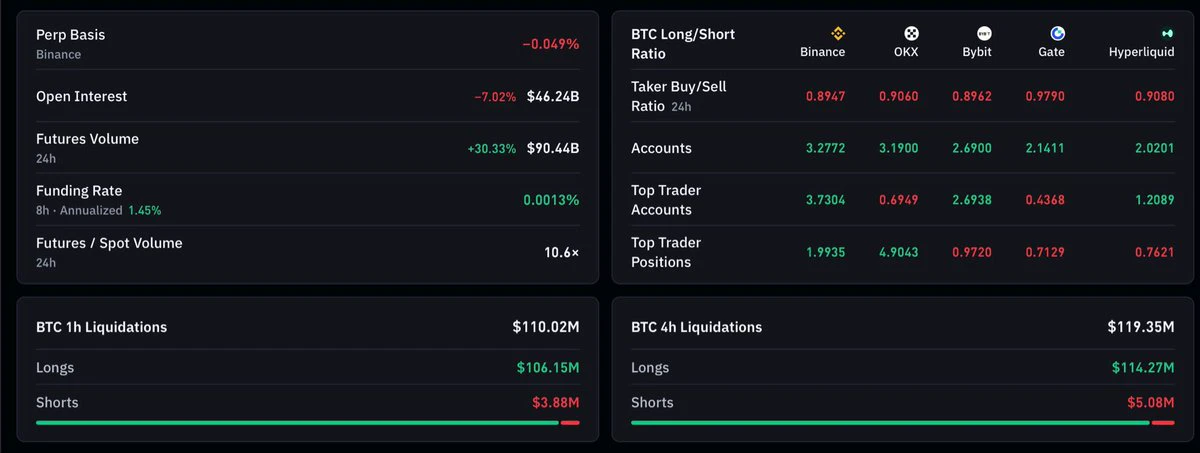
Tỷ lệ funding trên hầu hết các sàn đều rất dương, vậy mà đêm qua, nhiều người vẫn mở vị thế mua và rồi bị thanh lý thảm hại.

Chỉ trong một đêm, giá trị các vị thế mua bị thanh lý trên thị trường Bitcoin ký quỹ cô lập cao gấp 89 lần so với các vị thế bán bị thanh lý.

Tôi vẫn không hiểu tại sao khi thị trường biến động mạnh như vậy, mọi người không thể đơn giản từ bỏ các vị thế ký quỹ và hợp đồng phái sinh? Chẳng phải chúng ta có quyền cơ cấu lại danh mục đầu tư trên thị trường giao ngay khi giá đang chiết khấu sao?

Để thị trường tiếp tục tăng trưởng, lúc nào cũng cần có đủ thanh khoản và khố
post-image
BTC-0,65%
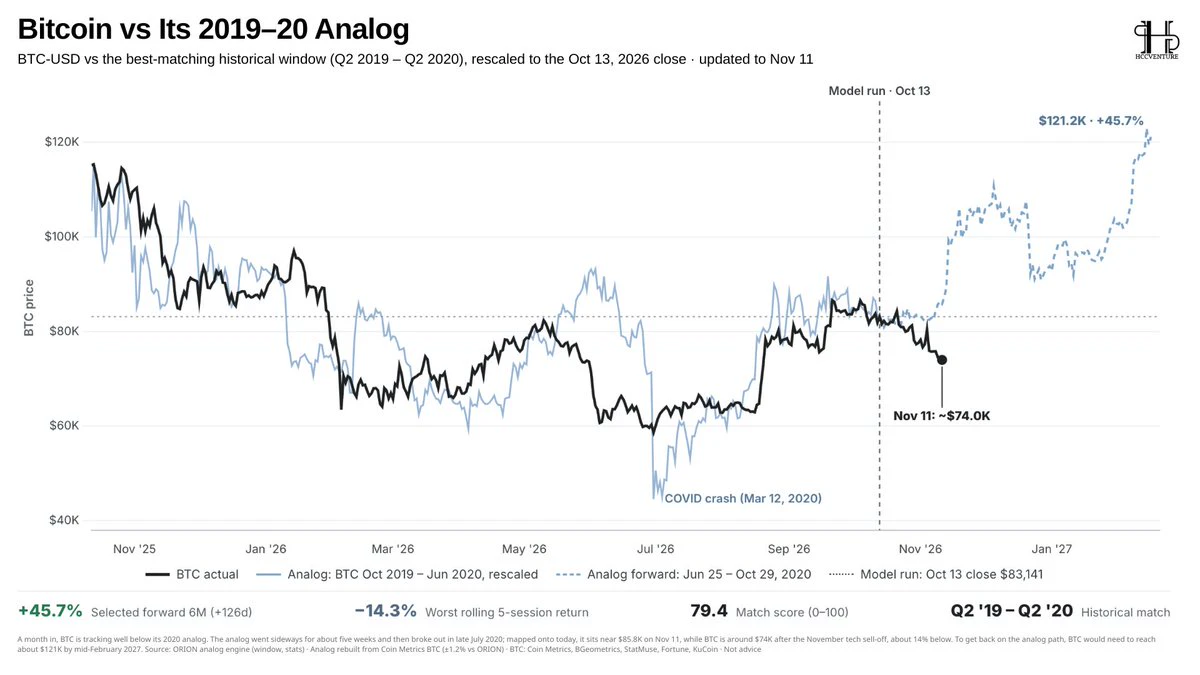
#Bitcoin đang đi chệch khỏi quỹ đạo chu kỳ 2019–2020, nhưng đối chiếu lịch sử vẫn nghiêng về kịch bản phục hồi.
Mô hình chuẩn đối chiếu Bitcoin hiện tại, so sánh giai đoạn Q2/2019–Q2/2020, cho thấy mức độ tương đồng khá cao, với Điểm khớp là 79.4/100.
Tuy nhiên, diễn biến thực tế đang bắt đầu lệch hướng: đến ngày 11 tháng 11 năm 2026, $BTC sẽ giao dịch quanh mức $74,000, thấp hơn khoảng 14% so với mức giá mà phép đối chiếu lịch sử hàm ý, khoảng $85,800.
Đáng chú ý, trong giai đoạn lịch sử được chọn, Bitcoin đã đi ngang khoảng năm tuần trước khi bước vào xu hướng tăng mạnh vào cuối tháng 7 nă
post-image
BTC-0,67%
  • 2
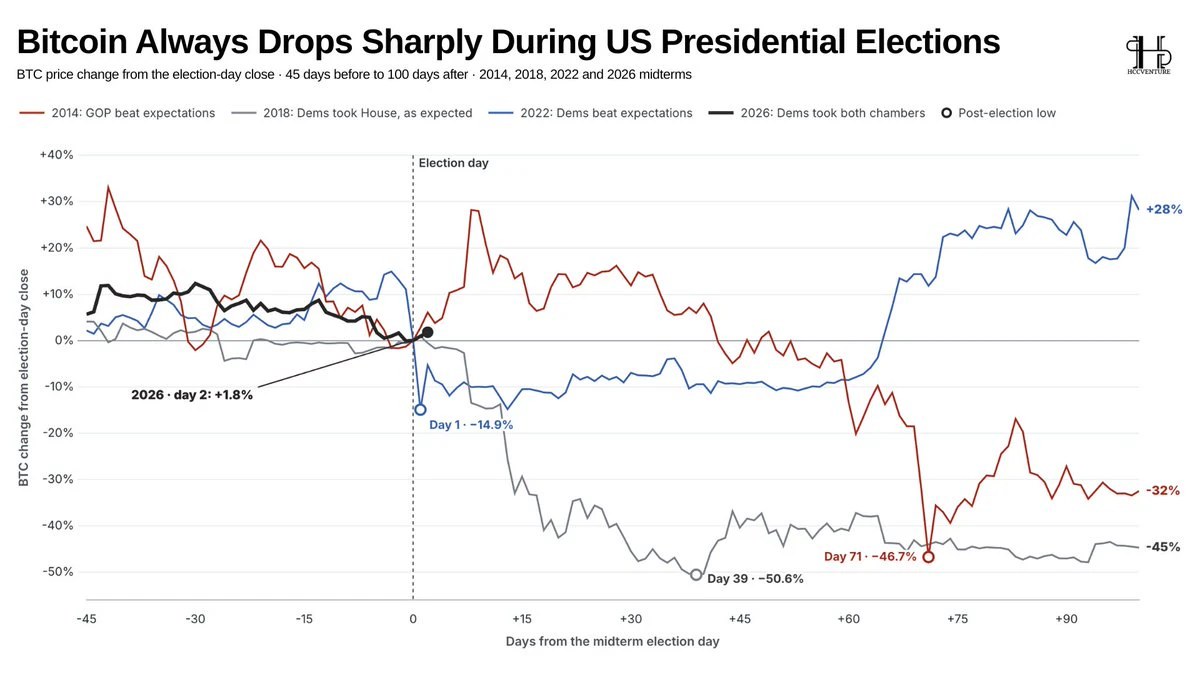
Dữ liệu lịch sử cho thấy #Bitcoin đã trải qua những đợt điều chỉnh đáng kể sau các cuộc bầu cử giữa nhiệm kỳ của Mỹ.
Năm 2014, $BTC ghi nhận mức giảm sâu nhất, khoảng 46,7% trong 71 ngày; năm 2018, tài sản này giảm khoảng 50,6% chỉ trong 39 ngày. Hai trường hợp này cho thấy rủi ro về những đợt điều chỉnh kéo dài và đáng kể sau bầu cử.
Tuy nhiên, các sự kiện năm 2022 lại cho thấy một góc nhìn khác. #Bitcoin giảm khoảng 14,9% vào ngày đầu tiên sau bầu cử, nhưng sau đó phục hồi mạnh mẽ, kết thúc giai đoạn 100 ngày với mức tăng khoảng 28% so với giá đóng cửa vào ngày bầu cử.
Trong năm 2026, $BT
post-image
BTC-0,67%
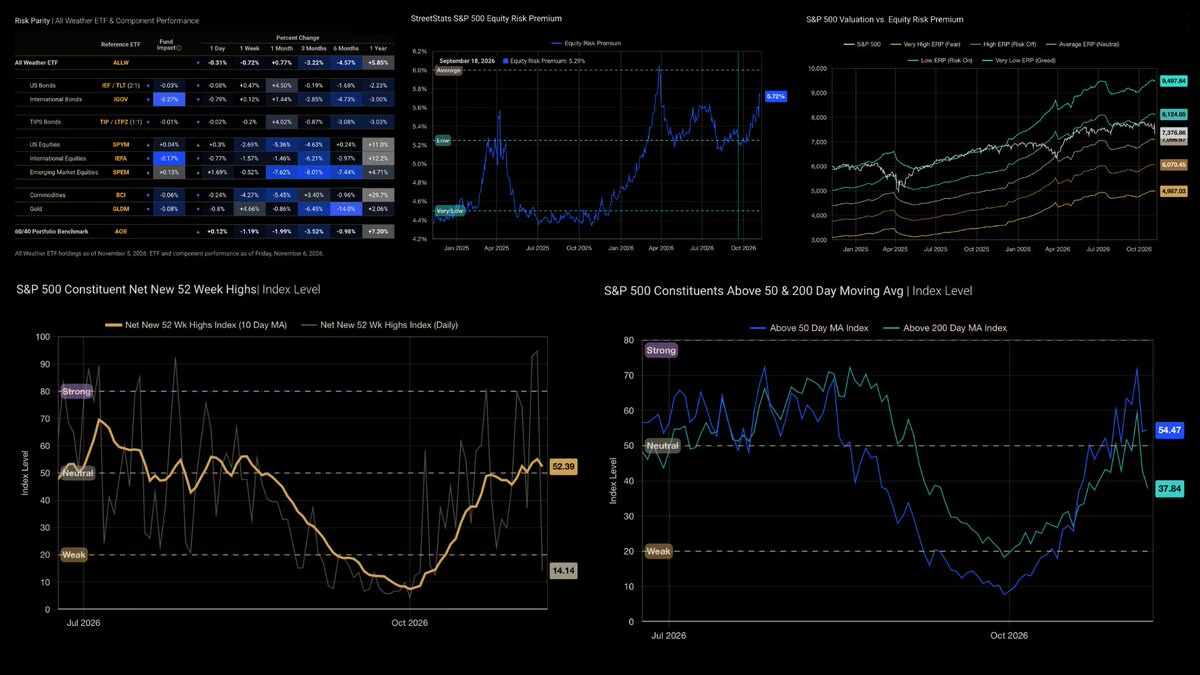
S&P 500: Độ rộng thị trường đang phục hồi, nhưng cấu trúc rủi ro vẫn chưa thực sự cải thiện.

Các chỉ báo về độ rộng cho thấy thị trường chứng khoán Mỹ đã phục hồi đáng kể sau giai đoạn suy yếu vào đầu tháng 10. Tỷ lệ cổ phiếu nằm trên đường trung bình động 50 ngày (MA50) đã tăng lên 54.47%, trong khi Chỉ số Đỉnh mới 52 tuần ròng (MA 10 ngày) đã phục hồi lên 52.39 điểm. Điều này phản ánh số lượng cổ phiếu tham gia vào đà phục hồi đang tăng lên.

Tuy nhiên, chất lượng của đà phục hồi vẫn còn hạn chế. Chỉ 37.84% cổ phiếu trong S&P 500 nằm trên đường trung bình động 200 ngày (MA200), cho thấy phầ
post-image
US500+0,00%
Chào buổi sáng, thành phố Đà Nẵng.
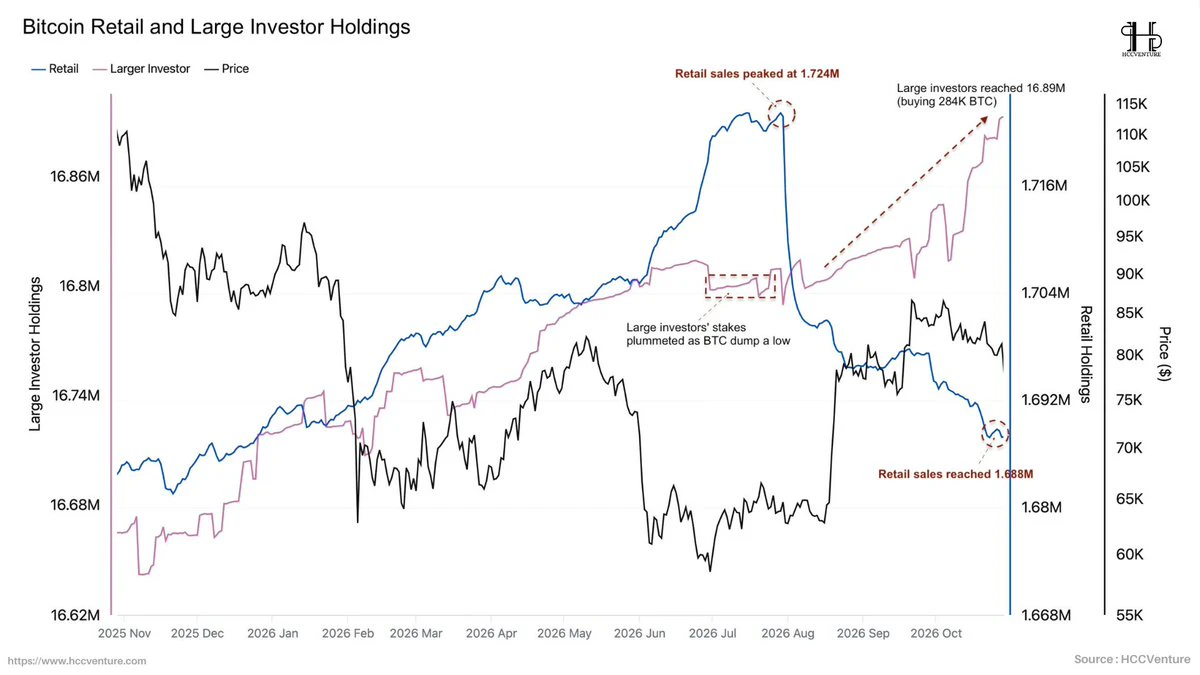
Các nhà đầu tư nhỏ lẻ đang giảm mức độ tiếp xúc với #Bitcoin, trong khi các nhà đầu tư lớn tiếp tục mở rộng vị thế, đánh dấu sự thay đổi đáng chú ý trong cơ cấu sở hữu $BTC .
Nguồn cung đang dịch chuyển về phía các nhà đầu tư lớn, tạo ra sự phân hóa ngày càng rõ rệt giữa hai nhóm.
Kể từ tháng 7 năm 2026, lượng Bitcoin do các nhà đầu tư nhỏ lẻ nắm giữ đã giảm từ mức đỉnh 1.724 triệu $BTC xuống còn 1.688 triệu $BTC, tương đương khoảng 36,000 $BTC, hay gần 2.1%.
Xu hướng này phản ánh mức độ tiếp xúc với #Bitcoin đang giảm ở các nhà đầu tư nhỏ lẻ, có thể do chốt lời, giảm lượng nắm giữ hoặc tái
post-image
BTC-0,67%
  • 1
Tôi không muốn nói thêm gì về thị trường này, vì nhóm của tôi và tôi tại #HCCVenture đã nghiên cứu thị trường này suốt chín tháng qua.
Giờ chỉ một câu thôi. Hãy tự suy nghĩ:
"Áp lực thua lỗ gia tăng, nhưng nguồn cung đang chuyển dịch sang nắm giữ dài hạn."
Cảm ơn, xin cảm ơn các nhà đầu tư cá nhân và nhà đầu tư nhỏ lẻ đã tháo chạy trong đợt sụp đổ thị trường gần đây. Các bạn đã bán cho tôi một tài sản "rẻ" và "đầy triển vọng".
Giờ là lúc các quỹ đầu tư, cá voi và nhà tạo lập thị trường lèo lái toàn bộ thị trường.
Chúc may mắn, các nhà đầu tư ngắn hạn!
#Gold Luồng vàng từ Hong Kong đến Trung Quốc phục hồi mạnh, đạt mức cao nhất trong 5 tháng.
Theo dữ liệu tính đến tháng 9 năm 2026, xuất khẩu vàng ròng từ Hong Kong sang Trung Quốc đại lục đạt 75 tấn, tăng đáng kể so với mức 58,4 tấn trong tháng 8 và là mức cao nhất kể từ tháng 4 năm 2026, thời điểm dòng chảy đạt đỉnh 86,7 tấn.
Đáng chú ý, xuất khẩu duy trì trên 46 tấn mỗi tháng kể từ tháng 2 năm 2026, sau khi chạm mức thấp chỉ 8 tấn vào tháng 10 năm 2025.
Điều này cho thấy nhu cầu vàng tại thị trường Trung Quốc được duy trì liên tục, chứ không chỉ bắt nguồn từ một giao dịch đơn lẻ.
Diễn biến
post-image
XAU+0,38%
#Bitcoin là tài sản có hiệu suất kém nhất xét theo mức độ điều chỉnh theo rủi ro kể từ đợt tăng giá do AI dẫn dắt vào tháng 4 năm 2025.
Trong khi nhóm Mag 7 và cổ phiếu ngân hàng châu Âu đạt lợi nhuận khoảng 42% mỗi năm với mức biến động gần 23%, S&P 500 ghi nhận mức lợi nhuận khoảng 29% mỗi năm với mức biến động 13%.
Ngược lại, #Bitcoin có mức biến động lên tới 40% nhưng lại đem về lợi nhuận thường niên âm khoảng 3-4%.
#Bitcoin đã không thể chuyển hóa mức rủi ro cao thành lợi nhuận tương xứng trong giai đoạn được xem xét.
Các nhà đầu tư phải chấp nhận mức biến động cao hơn đáng kể so với c
post-image
#Bitcoin nổi bật trong mô hình phân bổ tài sản dài hạn của J.P. Morgan.
Theo biểu đồ tham chiếu từ dự báo Các Giả định Thị trường Vốn Dài hạn năm 2027 của J.P. Morgan, #Bitcoin được mô hình hóa với mức lợi nhuận hình học kỳ vọng 10% mỗi năm và mức tương quan lịch sử chỉ 33% với cổ phiếu vốn hóa lớn của Mỹ.
Trong khi cổ phiếu vốn hóa lớn của Mỹ có mức lợi nhuận kỳ vọng khoảng 7,5% nhưng tương quan 100% với chính nhóm tài sản tham chiếu, Bitcoin có mức tương quan 33%.
Thị trường mất cân bằng về dòng vốn khi nhà đầu tư có thể tiếp cận một tài sản có tiềm năng tăng trưởng cao mà không hoàn toàn ph
post-image
BTC-0,67%
Cổ phiếu khai thác mỏ tiếp tục vượt trội hơn kim loại cơ bản trong dài hạn.
Dữ liệu tôi tổng hợp cho thấy cổ phiếu khai thác vàng và bạc tiếp tục vượt trội hơn giá kim loại cơ bản.
Trong 12 tháng qua, #GDX đã tăng 18.2% và #GDX tăng 12.3%, trong khi vàng giao ngay chỉ tăng 2.9%. Với bạc, #GDXJ đã tăng 16.9% và #GDXJ tăng 8.9%, so với mức tăng 14.7% của bạc giao ngay.
Sự chênh lệch này phản ánh đòn bẩy hoạt động đặc trưng của ngành khai thác mỏ.
Khi giá kim loại tăng, doanh thu của các công ty có thể cải thiện nhanh hơn chi phí khai thác trong ngắn hạn, qua đó hỗ trợ biên lợi nhuận và định
GDX+0,00%
  • 1
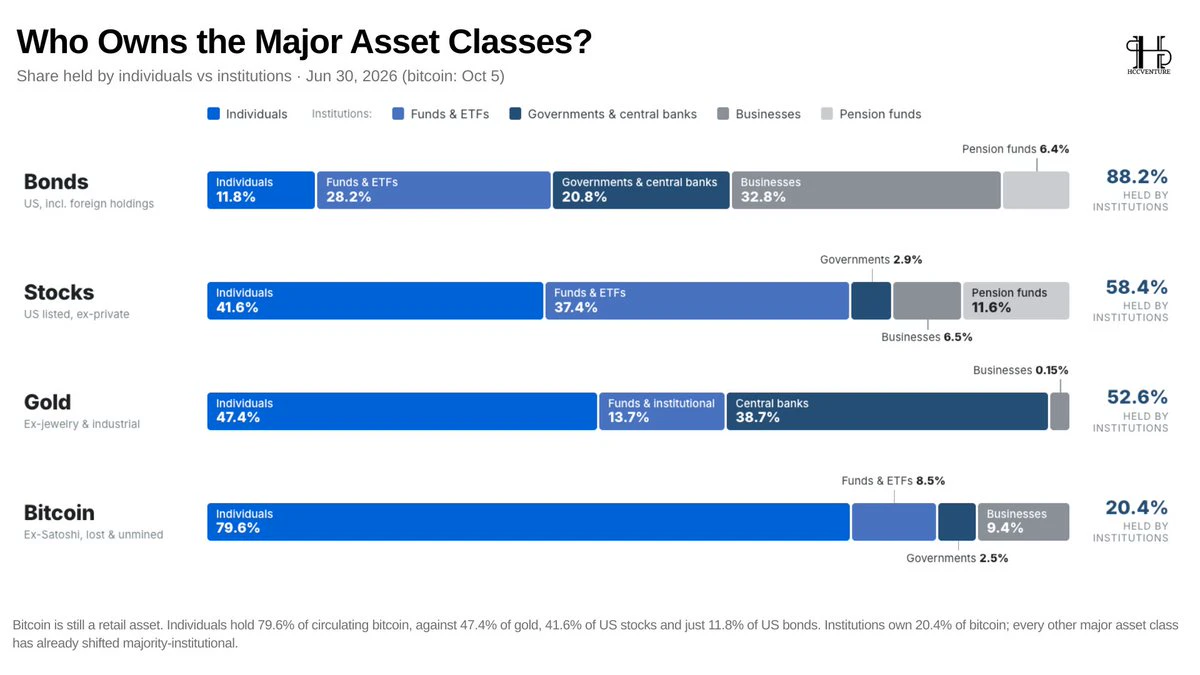
#Bitcoin vẫn là một tài sản chủ yếu do nhà đầu tư cá nhân nắm giữ, trong khi các thị trường truyền thống đã chuyển dịch sang cơ cấu sở hữu của các tổ chức.

Trong khi nhà đầu tư cá nhân nắm giữ 79.6% nguồn cung #Bitcoin, tỷ lệ này ở vàng là 47.4%, cổ phiếu Mỹ là 41.6% và trái phiếu Mỹ chỉ là 11.8%.

Đáng chú ý, hiện các tổ chức nắm giữ 88.2% trái phiếu Mỹ, 58.4% cổ phiếu và 52.6% vàng, nhưng chỉ nắm giữ khoảng 20.4% #Bitcoin theo phương pháp phân loại trong biểu đồ.

Khi #Bitcoin ngày càng được tích hợp vào hệ thống tài chính thông qua ETF, các sản phẩm đầu tư được quản lý và chiến lược nắm
post-image
BTC-0,67%
  • 1
Các nhà đầu tư lớn vẫn nắm giữ vàng dưới mức phân bổ tối ưu

Dữ liệu khảo sát năm 2025-2026 cho thấy tỷ trọng vàng thực tế trong danh mục đầu tư của nhiều nhà đầu tư tổ chức và công ty quản lý tài sản vẫn thấp hơn đáng kể so với mức phân bổ tối ưu theo các mô hình nghiên cứu.

Khoảng cách lớn nhất được ghi nhận ở các văn phòng quản lý tài sản gia đình (Family Offices) và cố vấn đầu tư tại Mỹ, cho thấy vàng vẫn chưa trở thành một thành phần đủ lớn trong cơ cấu danh mục của nhiều nhà đầu tư chuyên nghiệp.

Khoảng cách phân bổ này cho thấy vẫn còn dư địa để tái cơ cấu danh mục, đặc biệt khi vàng
Giao dịch một số cổ phiếu đã vượt qua giao dịch trên các sàn Mỹ
Hoạt động giao dịch cổ phiếu token hóa trên Solana đang đạt quy mô đáng kể so với khối lượng giao dịch trên các sàn chứng khoán Mỹ.
Khối lượng giao dịch cộng dồn của VIDA Global trên Solana cao gấp 7.82 lần so với các sàn giao dịch truyền thống, trong khi con số này của Palatin Technologies là khoảng 2.07 lần. Với 1-800-FLOWERS, tỷ lệ này đang tiến gần đến mức cân bằng, tương đương 99.7%.
Điều này cho thấy cổ phiếu token hóa không còn chỉ đơn thuần là đưa cổ phiếu lên blockchain, mà đang bắt đầu hình thành một kênh giao dịch thay
post-image
SOL-0,77%
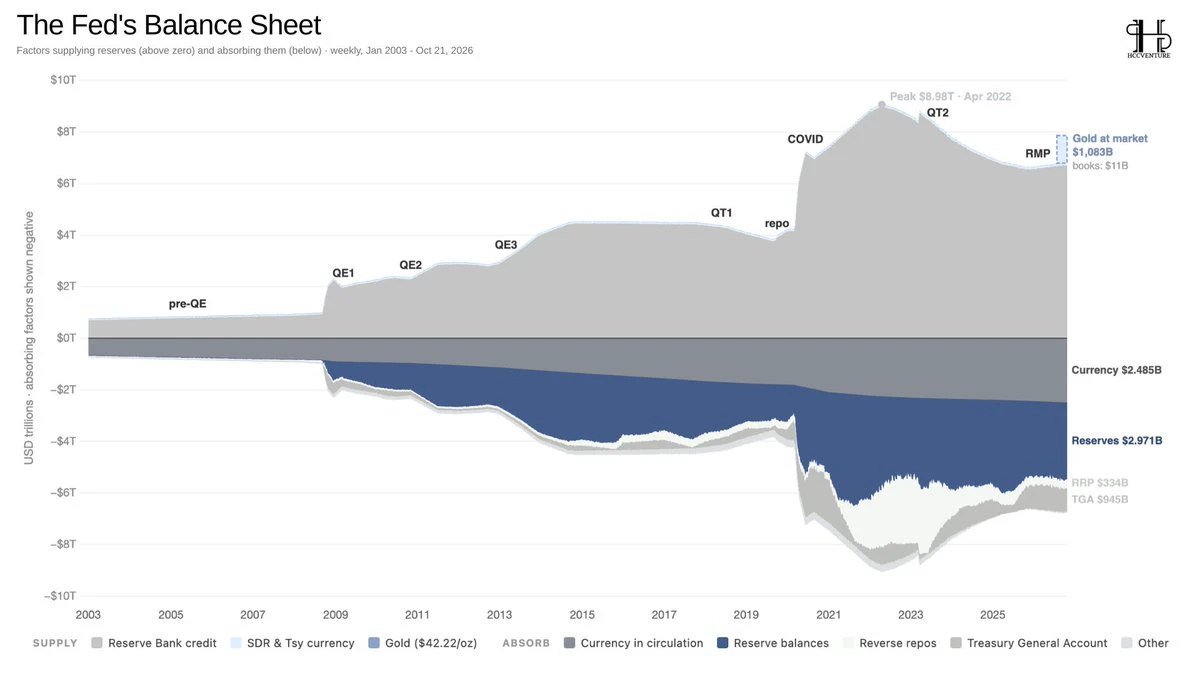
Thanh khoản hệ thống vẫn chịu áp lực ngay cả sau khi kết thúc năm tài chính.

Bảng cân đối kế toán của Fed cho thấy cơ cấu thanh khoản đã thay đổi đáng kể kể từ đại dịch. Sau khi đạt đỉnh gần 8.98 nghìn tỷ USD vào tháng 4 năm 2022, quy mô tài sản của Fed đã thu hẹp, trong khi các khoản mục hấp thụ dự trữ như tiền mặt lưu thông, dự trữ ngân hàng và TGA vẫn chiếm tỷ trọng lớn trong cơ cấu bảng cân đối kế toán.

Đáng chú ý, kết thúc năm tài chính không có nghĩa là thanh khoản sẽ lập tức tăng lên.

Ngay cả khi Fed giảm tốc độ hoặc ngừng thu hẹp bảng cân đối kế toán, lượng dự trữ thực tế vẫn chịu ả
post-image
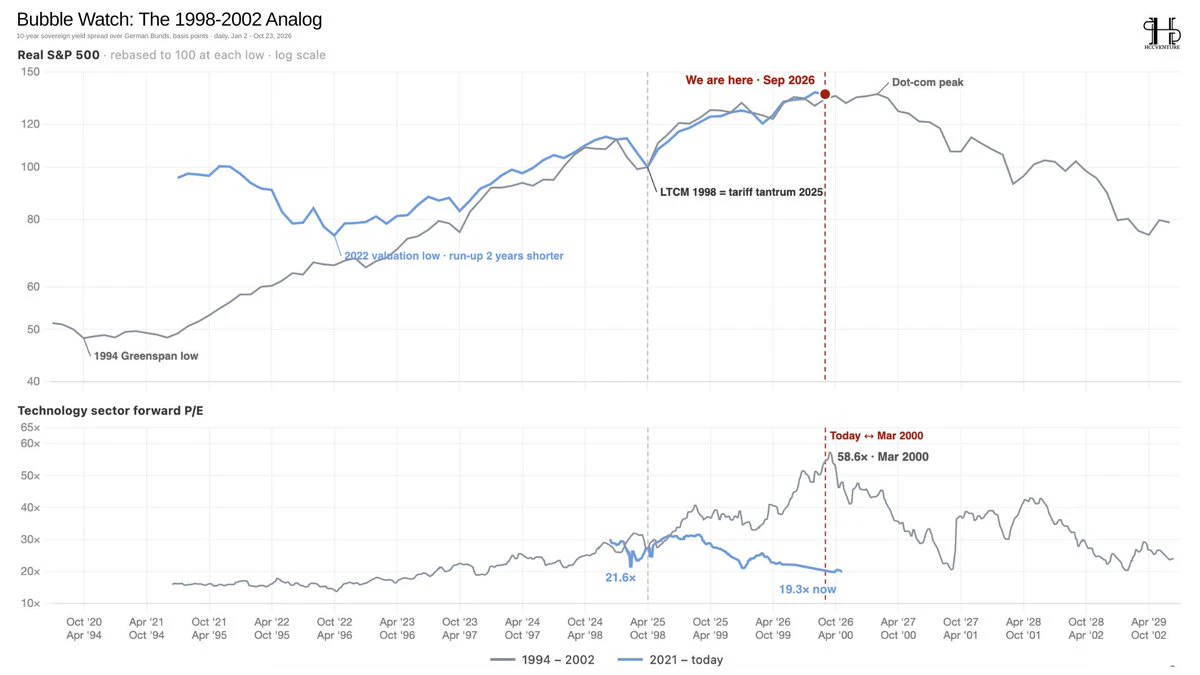
Thị trường đang tiến gần đến các mức định giá gợi nhớ bong bóng Dot-com.

So sánh chu kỳ thị trường chứng khoán Mỹ 2021–2026 với chu kỳ 1994–2002 cho thấy sự tương đồng đáng chú ý: S&P 500 đã phục hồi mạnh từ mức định giá thấp nhất năm 2022 và đang tiến gần đến đỉnh của chu kỳ Dot-com, trong khi định giá của lĩnh vực công nghệ vẫn chưa đạt đến mức cực đoan hồi tháng 3 năm 2000.

Theo dữ liệu trên biểu đồ, tỷ lệ P/E dự phóng của lĩnh vực công nghệ hiện ở khoảng 19,3 lần, thấp hơn đáng kể so với mức 58,6 lần tại đỉnh Dot-com.

Tuy nhiên, việc chỉ số chứng khoán đang tiến gần đến đỉnh lịch sử vẫn
post-image
US500+0,00%
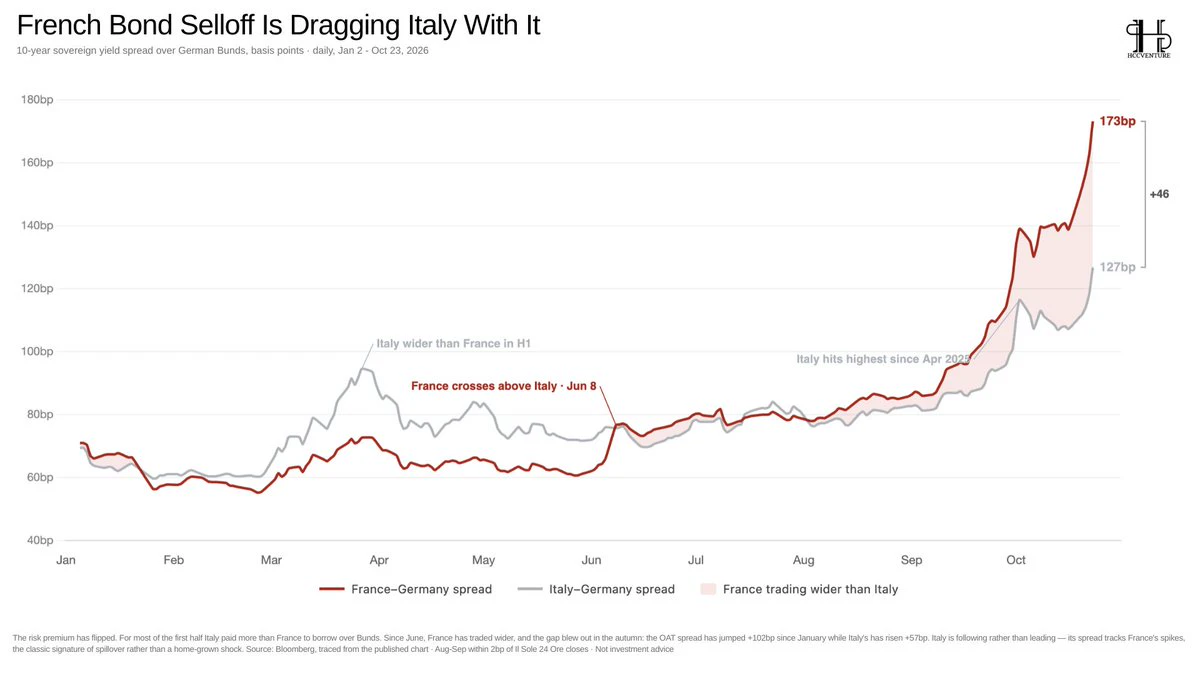
Áp lực lên trái phiếu Pháp đang lan sang Ý, khi chênh lệch lợi suất giữa trái phiếu chính phủ Pháp và Đức kỳ hạn 10 năm nới rộng lên 173 điểm cơ bản, vượt mức 127 điểm cơ bản của Ý.

Một sự đảo chiều đáng chú ý: Pháp, quốc gia có mức chênh lệch thấp hơn Ý trong phần lớn nửa đầu năm, hiện đang trở thành nguồn gây áp lực lớn hơn lên thị trường trái phiếu khu vực đồng euro.

Khi nhà đầu tư đòi hỏi phần bù rủi ro cao hơn để nắm giữ trái phiếu Pháp, biến động có thể lan sang Ý thông qua việc định giá lại rủi ro nợ công, tâm lý thị trường và chi phí huy động vốn. Mức tăng mạnh của chênh lệch lợi suấ
post-image
BTC-0,67%
  • 1
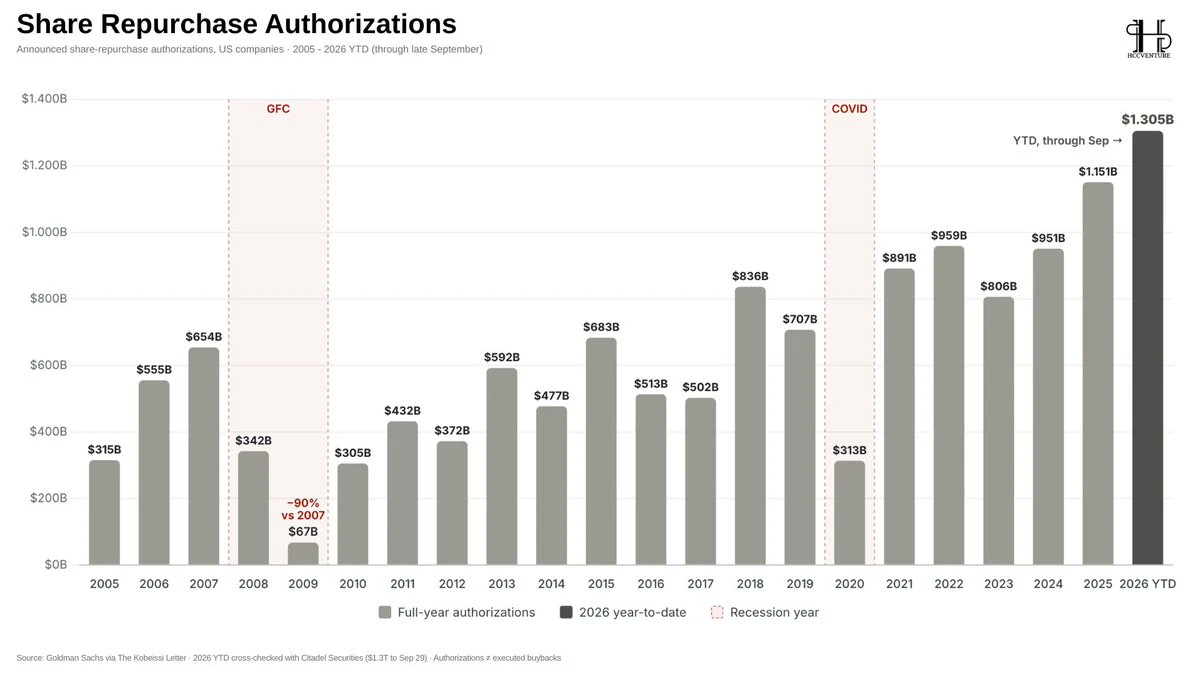
Các công ty Mỹ đang mở rộng các chương trình mua lại cổ phiếu, cho thấy dòng tiền và niềm tin vào định giá.

Các chương trình mua lại cổ phiếu tại Mỹ đang đạt quy mô kỷ lục mới. Tính đến cuối tháng 9, tổng giá trị các đợt mua lại cổ phiếu được phê duyệt cho năm 2026 đã đạt $1.305 trillion, vượt mức $1.151 trillion của cả năm 2025.
-> Các doanh nghiệp tiếp tục phân bổ nguồn lực đáng kể để hoàn trả vốn cho cổ đông, bất chấp những bất ổn về lãi suất và định giá tài sản.

Tuy nhiên, thị trường tài chính đã trải qua hai cú sốc lớn:
(1) Trong cuộc khủng hoảng tài chính toàn cầu, giá trị các đợt mua
post-image
Tải thêm