#美股财报季 #英特尔 #作手分析
EPS tăng vọt 126%, nhưng Intel lao dốc 22%? Thị trường đang lo ngại điều gì?
Rạng sáng nay, Intel công bố báo cáo tài chính quý III năm 2026. Các số liệu thực ra không tệ: doanh thu đạt 16,5 tỷ USD, tăng 21% so với cùng kỳ năm trước; EPS điều chỉnh đạt 0,52 USD, cao hơn mức dự báo 0,40 USD của thị trường và tăng 126% so với cùng kỳ. Doanh thu từ mảng trung tâm dữ liệu và AI đạt 7,3 tỷ USD, tăng 78% so với cùng kỳ.
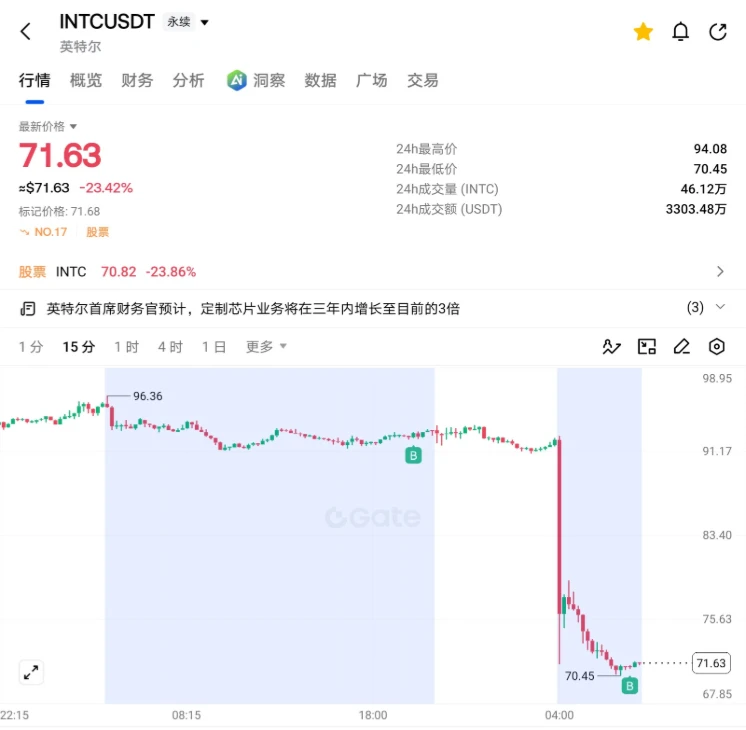
Nhưng tại sao hợp đồng INTC trên GATE có lúc giảm khoảng 22%?
Vấn đề không nằm ở quá khứ, mà ở tương lai.
Thứ nhất, dự báo quý IV thấp hơn đáng kể so với kỳ vọng: doanh thu dự kiến đạt 15–16 tỷ USD, thấp hơn mức khoảng 17,07 tỷ USD mà thị trường dự báo; EPS điều chỉnh dự kiến đạt 0,25 USD, cũng thấp hơn mức dự báo 0,43 USD.
Thứ hai, công suất và chuỗi cung ứng vẫn là nút thắt. Sự cố nổ tại nhà máy ở Israel được dự báo sẽ ảnh hưởng đến doanh thu trong hai quý tới. Nhu cầu AI tuy mạnh, nhưng hiện Intel vẫn chưa thể đáp ứng đầy đủ nhu cầu thị trường.
Thứ ba, mảng PC tiếp tục chịu áp lực, giá bộ nhớ tăng đẩy chi phí toàn bộ thiết bị lên cao; đồng thời, biên lợi nhuận gộp được dự báo giảm từ 44,1% trong quý III xuống 38% trong quý IV, và công ty cũng dự kiến không thể đạt dòng tiền tự do dương trong năm nay.
Quan điểm của tôi?
Tôi cho rằng hoạt động kinh doanh AI và trung tâm dữ liệu dài hạn của Intel vẫn còn nhiều dư địa, nhưng không thể xem nhẹ áp lực kinh doanh trong ngắn hạn. Hôm nay, sau đợt lao dốc, tôi đã mua thêm một lượng nhỏ, với ý định nắm bắt cơ hội phục hồi sau khi giảm quá mức, chứ không khẳng định đây chính là đáy.
Tiếp theo, tôi sẽ chú ý hơn đến việc giá có thể ngừng giảm hay không, nhịp hồi có thể vượt qua áp lực ngắn hạn hay không, và liệu giá có thể giữ vững khi điều chỉnh trở lại hay không. Nếu tiếp tục lập đáy mới, tôi sẽ dừng mua thêm và đánh giá lại.
Hãy nhớ: nền tảng cơ bản quyết định chúng ta quan tâm đến điều gì, còn cấu trúc giá quyết định khi nào chúng ta vào lệnh. Giảm mạnh không đồng nghĩa với rẻ; báo cáo tài chính vượt kỳ vọng cũng không có nghĩa giá cổ phiếu chắc chắn tăng.
Bạn cho rằng cú sốc lần này với Intel chỉ là tin xấu ngắn hạn, hay bước ngoặt về nền tảng cơ bản vẫn chưa đến?
EPS tăng vọt 126%, nhưng Intel lao dốc 22%? Thị trường đang lo ngại điều gì?
Rạng sáng nay, Intel công bố báo cáo tài chính quý III năm 2026. Các số liệu thực ra không tệ: doanh thu đạt 16,5 tỷ USD, tăng 21% so với cùng kỳ năm trước; EPS điều chỉnh đạt 0,52 USD, cao hơn mức dự báo 0,40 USD của thị trường và tăng 126% so với cùng kỳ. Doanh thu từ mảng trung tâm dữ liệu và AI đạt 7,3 tỷ USD, tăng 78% so với cùng kỳ.
Nhưng tại sao hợp đồng INTC trên GATE có lúc giảm khoảng 22%?
Vấn đề không nằm ở quá khứ, mà ở tương lai.
Thứ nhất, dự báo quý IV thấp hơn đáng kể so với kỳ vọng: doanh thu dự kiến đạt 15–16 tỷ USD, thấp hơn mức khoảng 17,07 tỷ USD mà thị trường dự báo; EPS điều chỉnh dự kiến đạt 0,25 USD, cũng thấp hơn mức dự báo 0,43 USD.
Thứ hai, công suất và chuỗi cung ứng vẫn là nút thắt. Sự cố nổ tại nhà máy ở Israel được dự báo sẽ ảnh hưởng đến doanh thu trong hai quý tới. Nhu cầu AI tuy mạnh, nhưng hiện Intel vẫn chưa thể đáp ứng đầy đủ nhu cầu thị trường.
Thứ ba, mảng PC tiếp tục chịu áp lực, giá bộ nhớ tăng đẩy chi phí toàn bộ thiết bị lên cao; đồng thời, biên lợi nhuận gộp được dự báo giảm từ 44,1% trong quý III xuống 38% trong quý IV, và công ty cũng dự kiến không thể đạt dòng tiền tự do dương trong năm nay.
Quan điểm của tôi?
Tôi cho rằng hoạt động kinh doanh AI và trung tâm dữ liệu dài hạn của Intel vẫn còn nhiều dư địa, nhưng không thể xem nhẹ áp lực kinh doanh trong ngắn hạn. Hôm nay, sau đợt lao dốc, tôi đã mua thêm một lượng nhỏ, với ý định nắm bắt cơ hội phục hồi sau khi giảm quá mức, chứ không khẳng định đây chính là đáy.
Tiếp theo, tôi sẽ chú ý hơn đến việc giá có thể ngừng giảm hay không, nhịp hồi có thể vượt qua áp lực ngắn hạn hay không, và liệu giá có thể giữ vững khi điều chỉnh trở lại hay không. Nếu tiếp tục lập đáy mới, tôi sẽ dừng mua thêm và đánh giá lại.
Hãy nhớ: nền tảng cơ bản quyết định chúng ta quan tâm đến điều gì, còn cấu trúc giá quyết định khi nào chúng ta vào lệnh. Giảm mạnh không đồng nghĩa với rẻ; báo cáo tài chính vượt kỳ vọng cũng không có nghĩa giá cổ phiếu chắc chắn tăng.
Bạn cho rằng cú sốc lần này với Intel chỉ là tin xấu ngắn hạn, hay bước ngoặt về nền tảng cơ bản vẫn chưa đến?