Trung tâm
Đang theo dõi
Hot
Tin nhanh
Thông báo
Hồ sơ

AiPeter

vip
Chưa có nội dung
Bậc cao nhất VIP 51.0 năm
4
Đang theo dõi
3
Fans
36
Đã thích
Ba lần tuyên bố rời giới, ba lần chính xác thành hiện thực! JS Big Shark dự đoán chính xác đến mức nào?

Trong thị trường tiền mã hóa và chứng khoán Mỹ, có rất nhiều người dám đưa ra khuyến nghị giao dịch, nhưng có bao nhiêu người dám lấy việc rời khỏi thị trường làm cược?

Năm nay, có một người đã để lại ấn tượng sâu sắc cho thị trường bằng ba lần công khai tuyên bố rời giới.

Đó chính là KOL mà tôi luôn theo dõi — JS Big Shark/JS大鲨鱼@JS大鲨鱼

Nhìn lại ba lần dự đoán kinh điển của anh ấy trong năm nay:

Lần đầu tiên: Tháng 5, khi ETH ở quanh mức 2.100 USD, anh
ETH-1,26%
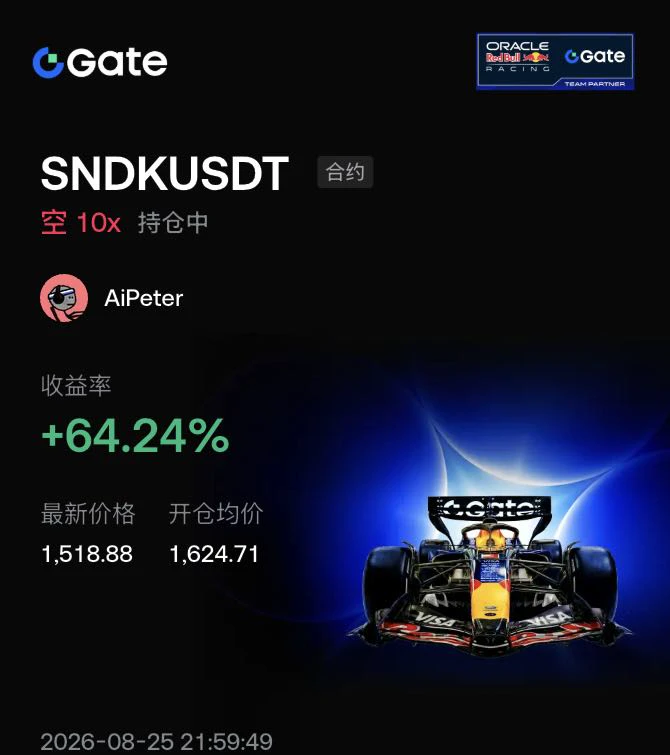
SNDK-15,99%
  • 1
Lệnh bán khống Nvidia chốt lời đúng như dự kiến, cảm ơn thầy Cá Mập Lớn @JS大鲨鱼
Thị trường hiện nay rất khó khăn, mùa đông thực tế và mùa đông trên thị trường tài chính cùng ập đến. Điều chúng ta cần làm là bảo vệ tốt số vốn của mình, cùng nhau kiên trì vượt qua. Bình minh sẽ không còn xa.
NVDA-0,35%
Hype hôm nay có diễn biến gì?
#Hype
HYPE+0,24%
2200 đã thành hiện thực!!!
Thời gian sẽ chứng minh, cá mập lớn không cần nói nhiều@JS大鲨鱼
Cập nhật quan trọng
JsBigShark
Rửa tiền 1|Số tiền bạn bị lừa, sau khi lên blockchain đã bắt đầu được rửa như thế nào?
Một khi số tiền bị lừa đã được đưa lên blockchain, nó sẽ bị chia nhỏ, đổi coin, chuyển qua các blockchain khác và đi qua máy trộn tiền mã hóa để từng bước xóa dấu vết nguồn gốc. Trong tập này, từng bước sẽ được phân tích dựa trên hồ sơ vụ án có thật, sau đó phần cuối sẽ ôn lại toàn bộ bằng những lời mà học sinh tiểu học cũng hiểu được
$BTC
Học tập
JsBigShark
Rửa tiền 2|Chặng cuối của hoạt động rửa tiền on-chain: Tiền được đưa ra đời thực thế nào, và bị bắt như thế nào?
Dù được rửa sạch đến đâu trên blockchain, cuối cùng tiền vẫn phải đổi lại thành tiền mặt. Gần như mọi con đường đều phải đi qua vài cánh cổng, và các cơ quan thực thi pháp luật luôn chực sẵn ở đó. Tập này sẽ nói về cách tiền được đưa ra đời thực trong vụ Lichtenstein và Morgan, cũng như ở bước nào chúng đã để lộ sơ hở.
$BTC
Series chất lượng cao 3
JsBigShark
Rửa tiền 3|Vì sao tài khoản của thủ tướng một quốc gia lại có thêm 7 tỷ USD? (Vụ 1MDB)
Chiều ngày 30 tháng 9 năm 2009, 7 tỷ USD đã được chuyển đi từ Malaysia. Theo đơn kiện của Bộ Tư pháp Mỹ, số tiền này đi qua một công ty vỏ bọc, vòng qua một chặng đường dài, rồi cuối cùng chảy vào tài khoản của “Quan chức Malaysia số 1”. Tập này sẽ tái hiện toàn bộ lộ trình trong cáo buộc, sau đó ôn lại một lần nữa bằng những lời đơn giản.
$BTC
Giai đoạn 2 có hàm lượng vàng siêu cao
JsBigShark
《Tài sản truyền thống chuyển đường ray》 kỳ trước, lượt xem trên toàn mạng vượt 30 triệu
Kỳ đó, chúng tôi nói về việc dòng vốn đang chuyển đường ray
Kỳ này, chúng tôi nói về một điều quan trọng hơn
AI đang chuyển từ trả lời câu hỏi sang làm việc thay con người
Muse chỉ là một tín hiệu
Thứ thực sự có thể được định giá lại có lẽ là phương thức sản xuất của toàn thế giới
《Tài sản truyền thống chuyển đường ray II》, tiếp tục
Video chất lượng đỉnh cao lại được cập nhật!!
JsBigShark
《Tài sản truyền thống chuyển đường ray》 kỳ trước, lượt xem trên toàn mạng vượt 30 triệu
Kỳ đó, chúng tôi nói về việc dòng vốn đang chuyển đường ray
Kỳ này, chúng tôi nói về một điều quan trọng hơn
AI đang chuyển từ trả lời câu hỏi sang làm việc thay con người
Muse chỉ là một tín hiệu
Thứ thực sự có thể được định giá lại có lẽ là phương thức sản xuất của toàn thế giới
《Tài sản truyền thống chuyển đường ray II》, tiếp tục
Giảm giao dịch
JsBigShark
Đã hoàn tất việc xây dựng vị thế cho thị trường tăng giá.
Đi nghỉ phép một chuyến.
Vài ngày nữa gặp lại.
Chúc mọi người may mắn.
Khoảng thời gian này đã giao dịch ngắn hạn đủ nhiều rồi.
Đến lúc nhìn lại tính sổ mới nhận ra.
Mỗi ngày chăm chú theo dõi thị trường, vật lộn với lệnh long và short, gồng gánh cảm xúc cùng áp lực.
Cuối cùng chưa chắc đã kiếm lời tốt hơn so với mua spot ở đáy thị trường gấu.
Sau đó lặng lẽ ăn trọn một xu hướng còn kiếm được nhiều hơn.
Giao dịch đôi khi không phải cứ làm nhiều hơn là kiếm được nhiều hơn.
Khoản tiền lớn thực sự.
Thường đến từ việc dám mua ở vùng giá thấp.
Giữ được vị thế giữa chừng.
Sẵn sàng bán ở vùng giá cao.
Tiếp theo hãy để thị trường tự vận động.
Đợi đến khi thực sự lên vùng giá cao.
Tôi sẽ trở lại và cùng mọi người thoát đỉnh.
repost-content-media
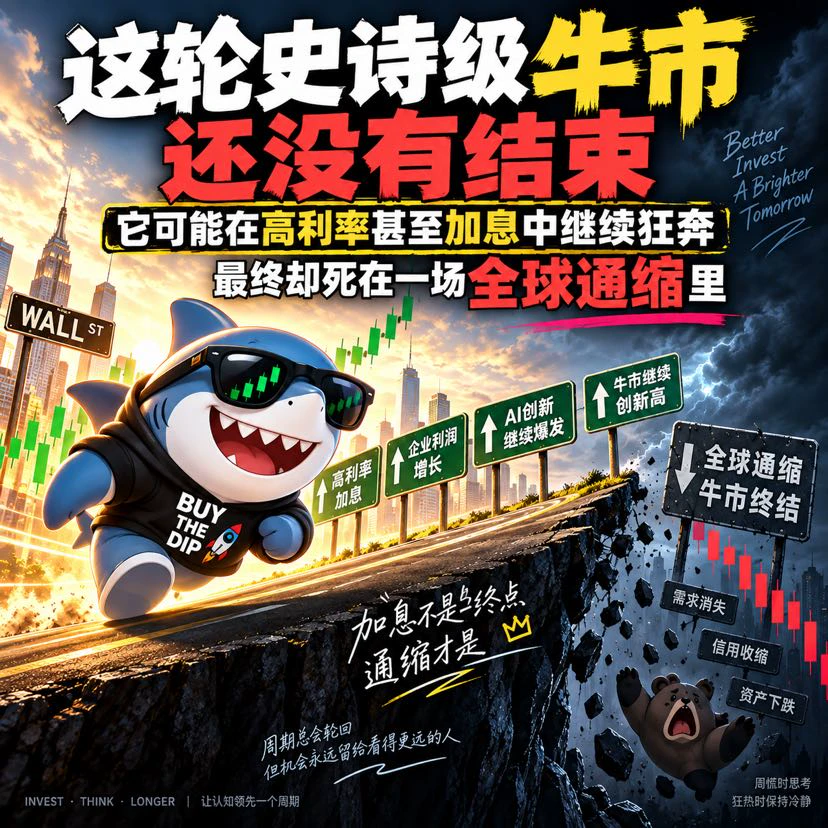
Tăng lãi suất không đồng nghĩa với việc thị trường giá lên kết thúc
JsBigShark
【Hố vàng đang đến gần】
Lịch sử đã nhiều lần chứng minh điều này.
Năm 1994, Fed nhanh chóng tăng lãi suất.
Giai đoạn 2004—2006, tăng lãi suất 17 lần liên tiếp.
Năm 2022, lại trải qua đợt tăng lãi suất nhanh nhất trong vài thập kỷ.
Nhưng bản thân việc tăng lãi suất không lập tức kết thúc thị trường tăng giá.
Thứ thực sự giết chết thị trường tăng giá chưa bao giờ chỉ là hai chữ “tăng lãi suất”.
Mà là lãi suất cao cuối cùng làm suy yếu lợi nhuận, tín dụng và chi tiêu vốn.
Hiện Fed đã tăng lãi suất 25 điểm cơ bản.
Tiếp theo, chỉ có ba điều thực sự đáng theo dõi:
Chi tiêu vốn cho AI có đồng loạt đảo chiều hay không.
Lợi nhuận doanh nghiệp có bắt đầu bị điều chỉnh giảm rõ rệt hay không.
Thị trường tín dụng có xuất hiện vết nứt hay không.
Nếu cả ba điều này không đồng thời chuyển biến xấu.
Thì đợt rũ bỏ sâu tiếp theo ngược lại có thể là điểm khởi đầu tốt nhất cho một đợt tăng giá lớn mới.
Giá giảm trước.
Đòn bẩy được dọn sạch trước.
Tâm lý hoảng loạn trước.
Nhưng nền tảng cơ bản không xấu đi.
Đó chính là hố vàng.
Nếu bước này thực sự xuất hiện.
Đợt tiếp theo có thể không chỉ là một nhịp hồi phục.
Mà là AI, lưu trữ, điện, robot và hàng không vũ trụ cùng bước vào một chu kỳ tái định giá tài sản mới.
Thị trường tăng giá lớn thực sự thường không bắt đầu khi mọi người cảm thấy thoải mái nhất.
Mà khởi động từ vị thế khó chịu nhất. #MU #SNDK #FOMC $BTC ‌$ETH
repost-content-media
Rủi ro luôn hiện hữu.
JsBigShark
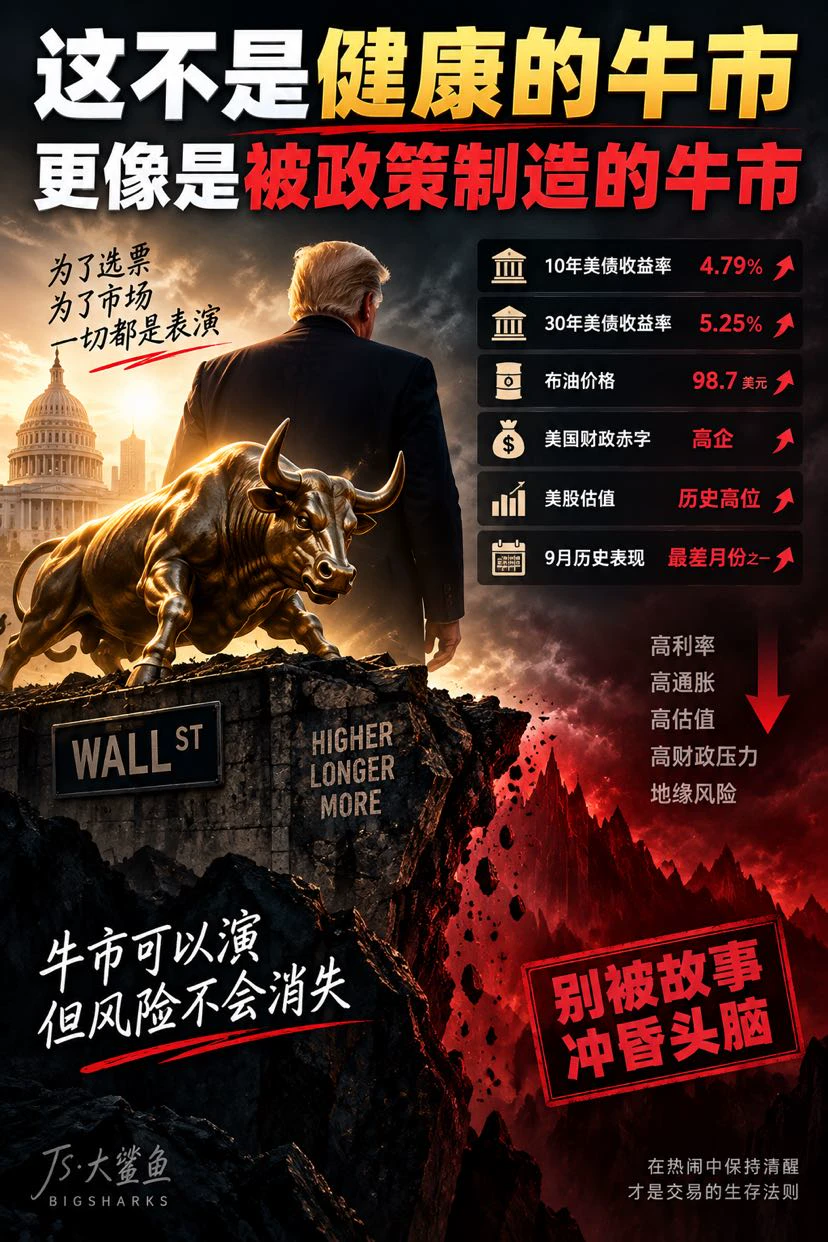
Trong thị trường hiện tại, tôi càng ngày càng cảm thấy có gì đó không ổn.
Không phải là thị trường sẽ sụp đổ ngay lập tức.
Mà là khi đặt nhiều chỉ báo vĩ mô cạnh nhau, bối cảnh này không giống một môi trường đáng lẽ tiếp tục tăng mù quáng.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm và 30 năm đều đang ở mức cao.
Lãi suất dài hạn toàn cầu lại tăng.
Giá dầu đang duy trì ở mức cao.
Thâm hụt tài khóa và áp lực phát hành nợ của Mỹ vẫn tiếp tục gia tăng.
Định giá cổ phiếu đã rất đắt.
Bản thân tháng 9 cũng là một tháng yếu theo lịch sử.
Trong điều kiện bình thường, tổ hợp này không thân thiện với nhóm cổ phiếu công nghệ có định giá cao.
Nhưng các chỉ số lại không thể giảm.
Tại sao?
Bởi vì thứ thị trường đang giao dịch hiện nay không còn hoàn toàn là các yếu tố cơ bản vĩ mô, mà là kỳ vọng về chính sách nâng đỡ, lợi nhuận từ AI và việc Mỹ tiếp tục duy trì sự thịnh vượng của giá tài sản.
Đặc biệt là khi chu kỳ bầu cử giữa nhiệm kỳ của Mỹ đang đến gần.
Điều Trump đương nhiên muốn thấy là:
Thị trường chứng khoán mạnh.
Việc làm ổn định.
Tài khoản hưu trí tăng.
Doanh nghiệp tiếp tục đầu tư.
Tài sản Mỹ tiếp tục thu hút dòng vốn toàn cầu.
Vì vậy, hiện tại giống một thị trường giá lên được kéo dài liên tục bởi kỳ vọng chính sách hơn.
Lưu ý, tôi nói là “kỳ vọng chính sách”.
Không phải Trump có thể trực tiếp kiểm soát thị trường chứng khoán, càng không phải có ai đó chỉ cần bấm một nút là có thể kéo các chỉ số lên.
Thứ thực sự nâng đỡ thị trường vẫn là lợi nhuận doanh nghiệp, chi tiêu vốn cho AI, kích thích tài khóa, dòng tiền và khẩu vị rủi ro.
Nhưng vấn đề cũng nằm chính ở đây.
Thị trường giá lên hiện tại hoàn toàn khác với một thị trường giá lên vĩ mô dễ chịu nhất.
Một thị trường giá lên dễ chịu đáng lẽ phải là:
Lạm phát giảm
↓
Lợi suất trái phiếu Kho bạc Mỹ giảm
↓
Chi phí huy động vốn giảm
↓
Lợi nhuận doanh nghiệp tăng trưởng
↓
Định giá mở rộng
Nhưng hiện tại lại là:
Lợi suất trái phiếu dài hạn cao
+
Giá dầu cao
+
Áp lực tài khóa lớn
+
Định giá cao
+
Chi tiêu vốn cho AI khổng lồ
Sau đó cổ phiếu vẫn tiếp tục lập đỉnh mới.
Sự phân kỳ này có thể duy trì trong thời gian rất dài.
Thậm chí còn có thể tiếp tục ép bán khống và lập đỉnh mới.
Nhưng để duy trì, nó cần lợi nhuận và câu chuyện ngày càng mạnh hơn.
Vì vậy, hiện tại tôi sẽ không trực tiếp nhìn nhận bi quan chỉ vì vĩ mô không thuận lợi.
Ngược lại, chính những thị trường “đáng lẽ không nên tăng nhưng vẫn cứ tăng” như thế này lại càng dễ ép toàn bộ phe bán khống phải rời cuộc chơi.
Thời điểm thực sự nguy hiểm là khi ngay cả người bán khống cuối cùng cũng bắt đầu tin vào thị trường giá lên.
Tiếp theo, tôi chỉ theo dõi ba tín hiệu:
Trái phiếu Kho bạc Mỹ kỳ hạn 30 năm có thể vượt 5,3% hay thậm chí 5,5% hay không.
Giá dầu và lạm phát có mất kiểm soát trở lại hay không.
Nhu cầu đối với chi tiêu vốn cho AI, HBM, DRAM và SSD doanh nghiệp có lần đầu tiên cùng giảm tốc hay không.
Đặc biệt là tín hiệu cuối cùng.
NVDA là bộ não của AI.
MU, SK hynix và SNDK là những nhiệt kế trực tiếp nhất của nhu cầu AI.
Chỉ cần đơn hàng, giá cả và lợi nhuận của các công ty này tiếp tục tăng trưởng, thị trường vẫn còn lý do để tiếp tục kể câu chuyện này.
Nhưng nếu một ngày xuất hiện:
Trái phiếu Kho bạc Mỹ tiếp tục tăng
+
AI CapEx bị hạ xuống
+
HBM/DRAM/SSD bắt đầu hạ nhiệt
+
Chênh lệch tín dụng mở rộng
Thì khi đó sẽ không còn là một đợt điều chỉnh thông thường nữa.
Năm 2007 cũng không phải cứ lãi suất tăng là thị trường chứng khoán lập tức sụp đổ.
Vấn đề thực sự là sau khi lãi suất cao được duy trì đủ lâu, cuối cùng sẽ có một mắt xích mong manh nhất không thể chống đỡ.
Khi đó, bất động sản và cho vay dưới chuẩn là những nơi rạn nứt trước tiên.
Còn trong chu kỳ này, tôi sẽ theo dõi chi tiêu vốn cho AI và thị trường tín dụng.
Vì vậy, hiện tại đừng vội đoán đỉnh.
Thị trường này hoàn toàn có thể tiếp tục tăng.
Thậm chí để duy trì kỳ vọng về thị trường giá lên, nó còn có thể xuất hiện một đoạn tăng tốc cuối cùng rất đẹp.
Nhưng tôi sẽ vừa tận hưởng thành quả, vừa để mắt đến lối ra.
Bởi vì môi trường vĩ mô hiện tại nói với tôi không phải là “sắp sụp đổ ngay”.
Mà là:
Để thị trường giá lên lần này tiếp tục đi lên, cái giá phải trả đang ngày càng đắt hơn.
repost-content-media
x Vòng luân chuyển dòng vốn tiếp theo
JsBigShark
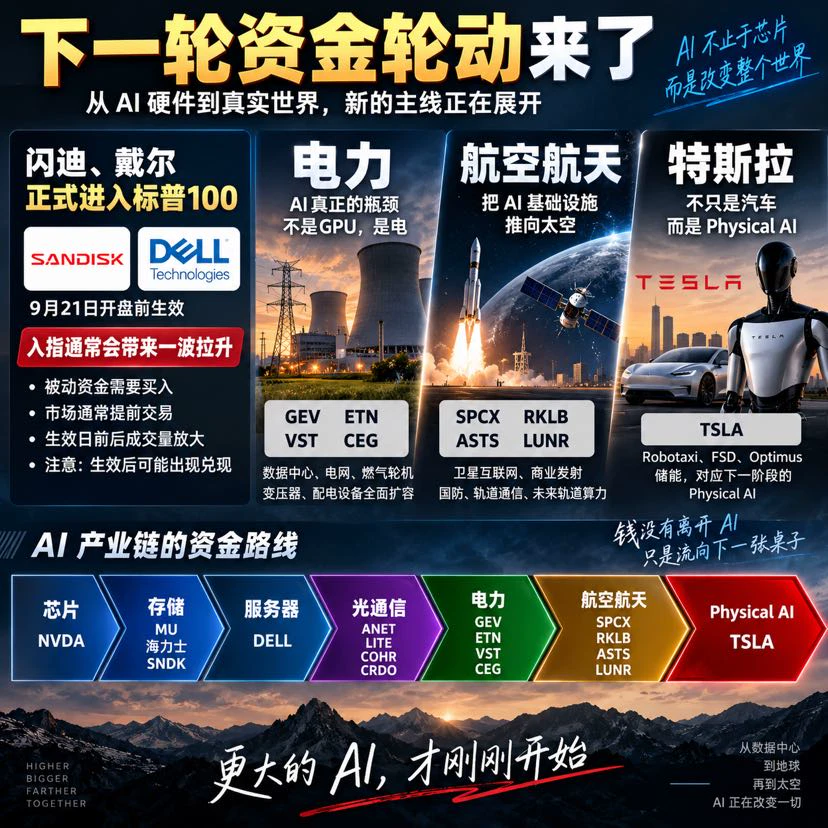
Vòng luân chuyển dòng tiền tiếp theo, tôi sẽ tập trung theo dõi: Tesla, hàng không vũ trụ, điện lực.
Ngoài ra còn có hai người bạn cũ mà tôi sẽ tiếp tục theo dõi:
SanDisk SNDK, Dell DELL.
Chúng sắp được đưa vào S&P 100.
Điều này rất đơn giản.
Sau khi được đưa vào S&P 100, các ETF và quỹ thụ động theo dõi chỉ số sẽ cần điều chỉnh danh mục theo tỷ trọng mới.
Vì vậy, trong khoảng thời gian từ khi công bố danh sách đến khi chính thức có hiệu lực, thị trường thường giao dịch trước kỳ vọng dòng tiền thụ động mua vào.
Nói cách khác:
Công bố danh sách
↓
Dòng tiền chủ động tranh thủ mua trước
↓
Dòng tiền thụ động tái cơ cấu danh mục
↓
Khối lượng giao dịch tăng mạnh quanh ngày có hiệu lực
Vì vậy, tôi cho rằng SNDK và DELL vẫn còn một đợt “giao dịch vào chỉ số” đáng để theo dõi.
Nhưng điều thực sự cần cẩn trọng là sau khi có hiệu lực.
Bởi dòng tiền đã mua trước có thể nhân lúc dòng tiền thụ động vào thị trường để chốt lời.
Vì vậy, cách nghĩ của tôi không phải là đuổi giá vào đúng ngày có hiệu lực.
Mà là đón đầu kỳ vọng, càng gần thời điểm chính thức có hiệu lực càng cần chú ý chốt lời khi giá tăng mạnh.
Nhìn xa hơn, ở vòng luân chuyển dòng tiền tiếp theo, tôi tập trung vào ba hướng.
Thứ nhất, điện lực.
Thứ AI thực sự thiếu hiện nay không chỉ là GPU, mà còn là điện.
GEV, ETN, VST, CEG.
Thứ hai, hàng không vũ trụ.
SPCX, RKLB, ASTS, LUNR.
Internet vệ tinh, phóng thương mại, quốc phòng, liên lạc quỹ đạo, thậm chí cả năng lực tính toán trên quỹ đạo trong tương lai, đều đang tiếp tục mở rộng cơ sở hạ tầng AI ra bên ngoài.
Thứ ba, Tesla.
TSLA hiện không còn có thể chỉ được nhìn nhận như một công ty ô tô.
Robotaxi, FSD, Optimus, lưu trữ năng lượng.
Nó đại diện cho Physical AI ở giai đoạn tiếp theo.
Vì vậy, lộ trình dòng tiền mà tôi nhìn thấy ngày càng rõ ràng:
NVDA chip
↓
MU, SK Hynix, SNDK bộ nhớ
↓
DELL máy chủ
↓
Truyền thông quang học
↓
Điện lực
↓
Hàng không vũ trụ
↓
TSLA Physical AI
Việc SNDK và DELL được đưa vào S&P 100 bản thân nó cũng là một tín hiệu khá thú vị.
Tiền không rời khỏi AI.
Nó chỉ đang men theo toàn bộ chuỗi ngành để tìm kiếm tài sản tiếp theo chưa được định giá đầy đủ.
Trong ngắn hạn, tôi theo dõi diễn biến SNDK và DELL được đưa vào chỉ số.
Ở vòng tiếp theo, tôi theo dõi điện lực, hàng không vũ trụ và Tesla.
Dòng tiền sẽ không bao giờ dừng lại.
Nó chỉ chảy từ nơi đã ăn no sang bàn ăn tiếp theo.
repost-content-media
mChia sẻ trái phiếu kho bạc Mỹ
JsBigShark
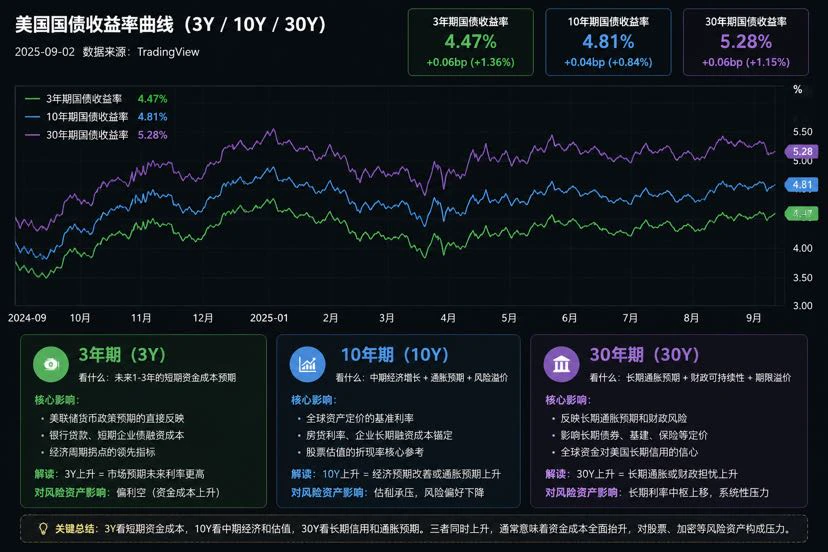
Trái phiếu Kho bạc Mỹ đang nói với thị trường. Tiền ngày càng đắt đỏ
Gần đây, điều thực sự đáng theo dõi không chỉ là biểu đồ nến của chứng khoán Mỹ và thị trường crypto.
Mà là lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 5 năm, 10 năm và 30 năm.
Nhiều người biết lợi suất trái phiếu Kho bạc Mỹ tăng sẽ gây áp lực lên các tài sản rủi ro. Nhưng ba kỳ hạn này đại diện cho những điều hoàn toàn khác nhau.
5Y nhìn vào hoạt động huy động vốn của doanh nghiệp.
10Y nhìn vào định giá cổ phiếu.
30Y nhìn vào tín dụng dài hạn và tài khóa.
5Y gần với môi trường huy động vốn của doanh nghiệp trong vài năm tới nhất.
Các doanh nghiệp Mỹ phụ thuộc rất nhiều vào trái phiếu doanh nghiệp, khoản vay ngân hàng và các phương thức huy động vốn khác. Sau khi nhiều khoản nợ đáo hạn, họ cần vay mới để trả nợ cũ.
Trước đây, khoản nợ với lãi suất 3% đáo hạn. Nếu lãi suất phi rủi ro tiếp tục ở mức cao, trái phiếu mới có thể phải có lãi suất 5%, 6% hoặc thậm chí cao hơn mới có người mua.
Lãi suất cao trong vài ngày không phải vấn đề lớn.
Nhưng cao trong vài tháng, thậm chí vài năm, mới thực sự chí mạng.
Ngày càng nhiều khoản nợ cũ bước vào chu kỳ tái cấp vốn → lãi vay ăn mòn lợi nhuận → dòng tiền suy giảm → giảm mua lại cổ phiếu và đầu tư → sa thải nhân viên, bán tài sản.
Vì vậy, 5Y tăng cao gây áp lực lên lợi nhuận và dòng tiền tương lai của doanh nghiệp.
10Y là đường lợi suất mà tôi coi trọng nhất khi theo dõi chứng khoán Mỹ.
Đây là một trong những mỏ neo định giá quan trọng nhất của các tài sản rủi ro toàn cầu.
Khi 10Y chỉ ở mức 2%, dòng tiền sẵn sàng dành cho các công ty AI, bán dẫn và công nghệ mức định giá hàng chục lần, thậm chí cao hơn.
Khi 10Y tiến gần 5%, thị trường sẽ phải tính toán lại.
Mua trái phiếu Kho bạc Mỹ đã có lợi suất danh nghĩa gần 5%, vậy tại sao còn phải chịu biến động 20%, 30% của cổ phiếu để mua cổ phiếu có P/E hàng chục lần?
Vì vậy, nhu cầu AI có thể tiếp tục tăng trưởng, báo cáo tài chính cũng có thể rất tốt, nhưng cổ phiếu vẫn có thể giảm.
Doanh nghiệp không trở nên tệ hơn.
Chỉ là dòng tiền không còn muốn trả mức giá đắt như vậy nữa.
Vì vậy, 10Y tăng cao sẽ giết chết định giá.
Điều thực sự khiến tôi cảnh giác hơn là 30Y.
30Y không chỉ phản ánh việc Fed có hạ lãi suất trong lần tới hay không.
Đằng sau đó là thâm hụt tài khóa dài hạn của Mỹ, nguồn cung trái phiếu chính phủ, lạm phát, giá năng lượng, cũng như mức giá mà dòng tiền toàn cầu sẵn sàng chấp nhận để tiếp tục cho Mỹ vay.
Nếu 30Y duy trì trên 5% trong thời gian dài, thậm chí tiếp tục lập đỉnh mới, điều đó cho thấy thị trường đang đòi hỏi mức bù đắp rủi ro dài hạn cao hơn.
Cuối cùng, điều này sẽ lan truyền sang hoạt động huy động vốn dài hạn của doanh nghiệp, bất động sản, khoản vay mua nhà, cơ sở hạ tầng và toàn bộ hệ thống tài chính.
Vì vậy, 30Y tăng cao gây áp lực lên bảng cân đối kế toán dài hạn và hệ thống tín dụng.
Điều thực sự nguy hiểm là:
5Y↑ + 10Y↑ + 30Y↑
5Y cho bạn biết tiền của doanh nghiệp ngày càng đắt đỏ.
10Y cho bạn biết định giá cổ phiếu ngày càng khó đứng vững.
30Y cho bạn biết nguồn vốn dài hạn của toàn bộ hệ thống tài chính cũng ngày càng đắt đỏ.
Nếu giá dầu đồng thời tăng, chuỗi tác động sẽ càng hoàn chỉnh.
Giá dầu↑ → áp lực lạm phát↑ → dư địa hạ lãi suất↓ → lợi suất trái phiếu Kho bạc Mỹ↑ → đồng USD mạnh lên → thanh khoản toàn cầu suy giảm.
Cuối cùng, điều này chắc chắn sẽ truyền tới thị trường crypto.
Bởi thị trường crypto sống nhờ thanh khoản.
Khi tiền còn rẻ.
BTC → ETH → SOL → altcoin.
Dòng tiền từng lớp một tràn sang những nơi có rủi ro cao hơn.
Khi tiền bắt đầu trở nên đắt đỏ, mọi thứ sẽ đảo ngược hoàn toàn.
Altcoin chết trước → ETH/SOL chịu áp lực → BTC tương đối chống chịu tốt hơn → thanh khoản tiếp tục xấu đi → cuối cùng BTC giảm bù.
Vì vậy, đôi khi BTC trông như vẫn chưa giảm bao nhiêu, nhưng altcoin đã la liệt.
Không phải câu chuyện đột nhiên kết thúc.
Mà là mực nước bắt đầu hạ xuống.
Từ nay, khi theo dõi thị trường, chỉ cần nhớ vài điều là đủ.
5Y nhìn vào huy động vốn.
10Y nhìn vào định giá.
30Y nhìn vào tín dụng dài hạn.
Đồng USD nhìn vào thanh khoản toàn cầu.
BTC/ETH nhìn vào khẩu vị rủi ro.
Cổ phiếu có thể tiếp tục lập đỉnh mới, BTC cũng có thể tiếp tục cố trụ.
Nhưng nếu 5Y, 10Y và 30Y đồng thời liên tục lập đỉnh mới.
Tôi sẽ ngày càng thận trọng hơn.
Bởi trái phiếu Kho bạc Mỹ sẽ không nói cho bạn biết thị trường sụp đổ vào ngày nào.
Nó chỉ báo trước cho bạn rằng tiền ngày càng đắt đỏ.
Đến khi các khoản tái cấp vốn bắt đầu đáo hạn tập trung, đòn bẩy bắt đầu thu hẹp.
Cổ phiếu bị giết bởi định giá.
Thị trường crypto bị giết bởi thanh khoản.
Cuối cùng, thứ bị giết đều là cùng một nguồn tiền.
repost-content-media
Vừa đào lại hai kèo cực kỳ ấn tượng từng theo đại ca thực hiện
Tuyên bố rời bỏ thị trường đầy khí phách khi ETH ở mức 1.500, khoảnh khắc zec lao dốc như thác nước từ đỉnh núi
Làm đúng một lần xu hướng lớn còn có ý nghĩa hơn nhiều so với việc liên tục vào lệnh
Còn khả năng phán đoán xu hướng chính xác đến mức nào của đại ca thì không cần nói thêm
Nhìn lại, những lời nghi ngờ khi đó thật mỉa mai biết bao
Giới này có rất nhiều KOL, thật may mắn vì người tôi theo là người có uy tín nhất trong lòng tôi
Vẫn là câu nói đó, thời gian sẽ chứng minh Đại Cá Mập [@JS大鲨鱼](gt://mention/LSAnKidBd
ZEC+1,16%
  • 1
Câu chuyện về ZEC
JsBigShark
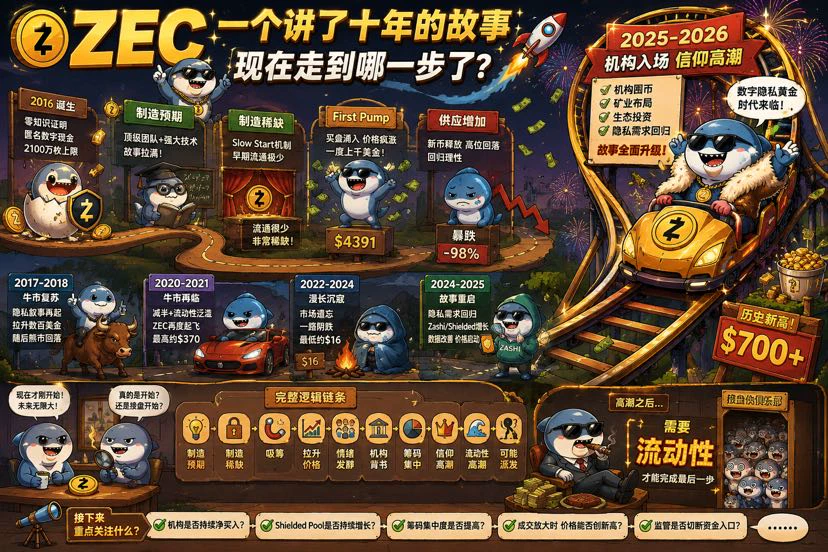
《ZEC: Cá mập lớn từng nhiều lần thao túng ZEC nói cho bạn biết hiện đang đi đến đâu》
Năm 2016, ZEC ra đời.
Khi đó, thị trường cần một câu chuyện mới.
BTC giải quyết vấn đề phi tập trung, nhưng không giải quyết được quyền riêng tư.
Vì vậy ZEC xuất hiện.
Giới hạn 21 triệu coin, bằng chứng không tiết lộ, tiền kỹ thuật số ẩn danh, đội ngũ mật mã học toàn ngôi sao…
Câu chuyện gần như không thể bắt bẻ.
Quan trọng hơn, khi mới ra mắt, lượng coin lưu hành của nó cực kỳ thấp.
Một câu chuyện đủ lớn, va phải một lượng cung lưu hành đủ nhỏ.
Kết quả có thể đoán được.
Giá nhanh chóng bị đẩy lên một mức cực kỳ phi lý.
Nhiều người lần đầu biết đến ZEC không phải vì đã nghiên cứu bằng chứng không tiết lộ, mà vì:
Nó tăng điên cuồng.
Điều này thực ra rất quan trọng.
Trong thị trường tài chính, quảng cáo tốt nhất chưa bao giờ là whitepaper.
Mà là đà tăng.
Sau khi giá tăng, đương nhiên sẽ có người thay nó giải thích tại sao nó lại đáng giá đến vậy.
Nhưng khi ngày càng nhiều ZEC được đào ra, lượng cung lưu hành mở rộng, sự khan hiếm ban đầu bắt đầu biến mất.
Giá cũng sụp đổ theo.
Màn đầu tiên kết thúc.
Nhưng câu chuyện chưa chết.
Năm 2017, thị trường bò đến.
Quyền riêng tư một lần nữa trở thành câu chuyện.
ZEC lại tăng giá.
Thị trường bò kết thúc, giá lại rơi xuống.
Năm 2020—2021, điều đó lại diễn ra một lần nữa.
BTC tăng giá, thanh khoản thị trường tràn ngập, dòng tiền lại tìm kiếm cơ hội ở altcoin.
Câu chuyện đã được kể suốt nhiều năm một lần nữa được đào lên:
Nếu trong tương lai mọi giao dịch đều có thể bị truy vết, liệu con người có nhất định cần một loại tài sản riêng tư thực sự hay không?
ZEC lại sống dậy.
Giá một lần nữa đi từ vài chục USD lên vài trăm USD.
Sau đó thị trường bò kết thúc.
Nó lại một lần nữa bị thị trường lãng quên.
Điều thực sự thú vị không phải là những lần tăng giá này.
Mà là sự im lặng trong giai đoạn 2022—2024.
ZEC cứ thế giảm.
Mức thấp nhất năm 2024 chỉ còn khoảng 16 USD.
Không có nhiều người bàn luận về nó.
Không có nhiều người tin vào nó.
Những người từng mua đuổi ở mức vài trăm USD đã không còn hứng thú nói về “cuộc cách mạng quyền riêng tư”.
Thời điểm một tài sản lạnh lẽo nhất đã đến.
Nhưng nhìn từ một góc độ khác:
Đây chính xác lại là lúc lượng coin có điều kiện được xáo trộn tốt nhất.
Bởi lượng coin thực sự rẻ chưa bao giờ xuất hiện vào lúc tất cả mọi người đều tin vào câu chuyện.
Nó thường xuất hiện khi:
Không ai chú ý.
Không ai bàn luận.
Không ai muốn mua.
Thậm chí đến những người chửi nó cũng lười không muốn chửi nữa.
Sau đó, năm 2025 bắt đầu.
ZEC không trực tiếp lặp lại câu chuyện của mười năm trước.
Nó đổi sang một cách diễn giải khác.
Trước đây là:
“Tiền kỹ thuật số ẩn danh.”
Sau đó là:
“Trong kỷ nguyên AI, bản thân quyền riêng tư chính là một tài sản khan hiếm.”
Không gian tưởng tượng của câu nói này rõ ràng lớn hơn nhiều.
Đồng thời, Zashi, Shielded Pool và dữ liệu sử dụng quyền riêng tư bắt đầu trở thành những thứ được thị trường thảo luận.
Vì vậy, lần đầu tiên câu chuyện có một số dữ liệu có thể định lượng.
Sau đó giá bắt đầu chuyển động.
Giá vừa chuyển động, toàn bộ ký ức thị trường ngủ quên suốt vài năm lập tức quay trở lại.
Phần tiếp theo mới là nơi câu chuyện thực sự trở nên hấp dẫn.
Vốn bắt đầu tham gia.
Winklevoss Capital xuất hiện.
Cypherpunk Technologies bắt đầu xây dựng ZEC Treasury.
Không chỉ lạc quan bằng lời nói.
Mà bắt đầu dùng tiền thật để mua ZEC.
Sau đó công khai đưa ra một mục tiêu cực kỳ giàu sức tưởng tượng:
Cuối cùng tích lũy 5% nguồn cung ZEC.
Sau khi thị trường nghe câu này, câu chuyện đã hoàn toàn thay đổi.
Trước đây mọi người mua ZEC vì:
“Coin riêng tư có thể sẽ tăng giá.”
Bây giờ trở thành:
“Các tổ chức đang tranh mua một tài sản riêng tư kỹ thuật số có nguồn cung giới hạn.”
Hãy chú ý.
Từ đây trở đi, mối quan hệ giữa giá và câu chuyện đã đảo ngược.
Ban đầu:
Câu chuyện thúc đẩy giá.
Sau đó:
Giá bắt đầu chứng minh cho câu chuyện.
Ở mức 50 USD, không ai quan tâm đến quyền riêng tư.
Ở mức 100 USD, bắt đầu có người nghiên cứu.
Ở mức 300 USD, thị trường bắt đầu nói rằng lĩnh vực quyền riêng tư đang hồi sinh.
Ở mức 500 USD, bắt đầu có người bàn về vàng kỹ thuật số của quyền riêng tư.
Giá càng cao, câu chuyện ngược lại càng dễ khiến người ta tin.
Đây chính là điểm thú vị nhất của thị trường tài chính.
Nhiều người cho rằng:
Vì các yếu tố cơ bản ngày càng tốt hơn nên giá ngày càng cao.
Nhưng trong nhiều trường hợp, trình tự thực tế là:
Giá ngày càng cao, nên ngày càng nhiều người bắt đầu tìm kiếm lý do tại sao nó đáng lẽ phải đắt hơn.
Đến năm 2026, trò chơi lại được nâng lên một tầng.
Vốn không thỏa mãn với việc chỉ mua coin.
Mà bắt đầu tiến vào ngành đào.
Cypherpunk bắt đầu xây dựng năng lực khai thác ZEC.
Vì vậy, các xúc tu của vốn tiếp tục vươn từ thị trường thứ cấp lên thượng nguồn:
Mua coin.
Tích trữ coin.
Đầu tư vào hệ sinh thái.
Tiến vào ngành đào.
Tác động đến nguồn cung mới.
Lúc này, thứ thị trường nhìn thấy đã không còn là một altcoin thông thường.
Mà là một câu chuyện ngày càng hoàn chỉnh:
Nguồn cung chỉ có 21 triệu.
Nhu cầu quyền riêng tư đang quay trở lại.
Shielded Pool tăng trưởng.
Các tổ chức bắt đầu tích trữ coin.
Vốn bắt đầu tiến vào ngành đào.
Kỷ nguyên AI cần quyền riêng tư.
Lượng coin có điều kiện ngày càng ít.
Các tổ chức vẫn đang mua.
Khi tất cả những điều này chồng lên nhau, thứ mạnh mẽ nhất xuất hiện:
Niềm tin.
Một khi niềm tin hình thành, nó sẽ tạo ra một vòng phản hồi tích cực cực kỳ đẹp mắt.
Giá tăng
↓
Nhiều người hơn tin rằng các tổ chức đang tranh mua
↓
Người nắm giữ ngày càng không muốn bán
↓
Lượng coin lưu hành trên thị trường giảm
↓
Ít tiền hơn cũng có thể thúc đẩy mức tăng lớn hơn
↓
Giá tiếp tục tăng
↓
Truyền thông và các nền tảng xã hội bắt đầu thảo luận điên cuồng
↓
Dòng tiền mới tham gia
↓
Giá lại tăng
Đến đây, không cần bất kỳ ai chủ động kể chuyện nữa.
Thị trường sẽ tự kể.
Người nắm giữ sẽ kể.
Người kiếm được tiền sẽ kể.
KOL sẽ kể.
Truyền thông sẽ kể.
Thậm chí những người tham gia sau này cũng sẽ chủ động tìm thêm bằng chứng để chứng minh quyết định mua của mình là đúng.
Đây mới là lúc một tài sản mạnh nhất.
Cũng là lúc đáng cảnh giác nhất.
Bởi thị trường vốn có một câu hỏi không bao giờ có thể né tránh:
Nếu một dòng vốn lớn đã gom được lượng coin lớn ở vùng giá thấp.
Cuối cùng muốn hiện thực hóa lợi nhuận.
Thì sẽ bán cho ai?
Câu trả lời chỉ có hai chữ:
Thanh khoản.
Và khi nào thanh khoản lớn nhất?
Thông thường không phải lúc thị trường hoảng loạn nhất.
Mà ngược lại, chính là lúc tất cả mọi người tin vào câu chuyện nhất.
Vì vậy, hoạt động phân phối quy mô lớn thực sự không nhất thiết đi kèm tin xấu.
Nhiều khi lại hoàn toàn ngược lại.
Tin tốt liên tục xuất hiện.
Truyền thông liên tục đưa tin.
Mục tiêu giá ngày càng cao.
Khối lượng giao dịch ngày càng lớn.
Tất cả mọi người đều đang bàn luận xem nó còn có thể tăng bao nhiêu.
Bởi chỉ lúc này thị trường mới có đủ người để hấp thụ lượng coin cần được hiện thực hóa đó.
Vì vậy, nếu nén toàn bộ câu chuyện mười năm của ZEC lại, thực ra chỉ có một tuyến diễn biến:
Tạo kỳ vọng
↓
Tạo sự khan hiếm
↓
Giá khởi động
↓
Giá thu hút sự chú ý
↓
Sự chú ý mang lại dòng tiền
↓
Dòng tiền đẩy giá lên
↓
Giá củng cố câu chuyện
↓
Các tổ chức tham gia tạo niềm tin
↓
Lượng coin tiếp tục tập trung
↓
Lượng cung lưu hành tiếp tục giảm
↓
Giá tăng tốc
↓
Thị trường hình thành niềm tin
↓
Toàn thị trường tìm kiếm lý do cho mức định giá cao hơn
↓
Thanh khoản đạt cao trào
↓
Cuối cùng mới có thể đến lượt phân phối
Hãy chú ý.
Tôi nói là “có thể”.
Bởi hiện tại vẫn chưa có đủ bằng chứng chứng minh ZEC đã bước vào giai đoạn phân phối cuối cùng.
Đây cũng là điểm tôi quan tâm nhất khi nghiên cứu ZEC hiện nay.
Tôi không còn quá quan tâm hôm nay nó tăng 5% hay giảm 10%.
Thứ tôi muốn xem là vài yếu tố khác:
Các tổ chức còn tiếp tục mua hay không.
Shielded Pool còn tiếp tục tăng trưởng hay không.
Lượng coin có tiếp tục tập trung hay không.
Vốn ngành đào có tiếp tục tham gia hay không.
Cơ quan quản lý có bắt đầu cắt đứt lối vào của dòng vốn tổ chức hay không.
Và điều quan trọng nhất:
Khi khối lượng giao dịch ngày càng lớn, giá còn có thể tiếp tục lập đỉnh mới hay không.
Nếu một ngày xuất hiện một hiện tượng rất thú vị:
Tin tức ngày càng tốt.
Thảo luận ngày càng sôi nổi.
Khối lượng giao dịch ngày càng lớn.
Tất cả mọi người bắt đầu tin vào tương lai của ZEC.
Nhưng tốc độ mua vào của các tổ chức bắt đầu giảm.
Mức độ tập trung coin dừng lại.
Giá đối mặt với khối lượng giao dịch khổng lồ nhưng không thể tiếp tục được đẩy lên nữa.
Khi đó, ngược lại tôi sẽ thực sự cảnh giác.
Bởi thời điểm nguy hiểm nhất của thị trường chưa bao giờ là lúc không ai tin vào câu chuyện.
Mà là lúc cuối cùng tất cả mọi người đều tin vào câu chuyện.
Năm 2016, thứ ZEC bán là kỳ vọng công nghệ.
Năm 2017, thứ được bán là cuộc cách mạng quyền riêng tư.
Năm 2021, thứ được bán là sự hồi sinh của thị trường bò.
Năm 2025, thứ được bán là việc quyền riêng tư được định giá lại.
Đến năm 2026:
Các tổ chức tích trữ coin, vốn tập trung, bố trí ngành đào, quyền riêng tư trong AI, vàng kỹ thuật số của quyền riêng tư…
Câu chuyện này đã ngày càng hoàn chỉnh.
Câu chuyện đến đây, thực ra kết cục đã ngày càng rõ ràng.
Vấn đề lớn nhất của ZEC chưa bao giờ là nó có giá trị riêng tư hay không.
Mà là giá trị riêng tư đó có thể tiến vào hệ thống tài chính chính thống hay không.
Trong mười năm qua, ZEC có thể dựa vào câu chuyện, sự khan hiếm, thanh khoản thị trường bò và sự tập trung của vốn để liên tục hoàn thành việc định giá lại.
Nhưng lần này, nó phải đối mặt với một thứ hoàn toàn khác:
Cơ quan quản lý bắt đầu chặn các lối vào của dòng vốn.
Khung chống rửa tiền của Liên minh châu Âu đã trực tiếp đưa các đồng tiền tăng cường tính ẩn danh vào phạm vi hạn chế.
Không gian dành cho các ngân hàng, tổ chức tài chính và dịch vụ tiền mã hóa tuân thủ quy định đối với tài sản tăng cường tính ẩn danh ngày càng thu hẹp.
Điều này có nghĩa là gì?
Có nghĩa là ZEC vẫn có thể tiếp tục bị đẩy giá lên.
Thậm chí vì lượng coin ngày càng tập trung, nó hoàn toàn có thể xuất hiện một đợt short squeeze điên cuồng hơn altcoin thông thường.
Nhưng giá có thể bị đẩy lên cao đến đâu và về dài hạn có người mua đỡ hay không là hai chuyện khác nhau.
Một tài sản muốn duy trì mức định giá hàng chục tỷ USD hoặc cao hơn trong dài hạn, tuyệt đối không thể chỉ dựa vào nhà đầu tư nhỏ lẻ.
Nó cần ngân hàng.
Cần quỹ.
Cần công ty quản lý tài sản.
Cần ETF.
Cần nhà tạo lập thị trường.
Cần tổ chức lưu ký.
Cần dòng vốn tuân thủ quy định liên tục đổ vào.
Nếu cuối cùng những lối vào của dòng vốn này lần lượt bị cơ quan quản lý chặn lại, vậy người mua lớn nhất còn lại của ZEC là ai?
Nhà đầu tư nhỏ lẻ.
Mà đặc điểm lớn nhất của nhà đầu tư nhỏ lẻ là có thể tạo ra cảm xúc, nhưng không thể hấp thụ lâu dài lượng vốn rút ra khổng lồ.
Vì vậy, toàn bộ câu chuyện mười năm cuối cùng tạo thành một vòng lặp đầy mỉa mai:
Năm 2016
Tạo kỳ vọng.
↓
Tạo sự khan hiếm.
↓
Đẩy giá lên.
↓
Giá tạo ra cảm xúc.
↓
Thị trường bò liên tục hồi sinh câu chuyện.
↓
Thị trường gấu hoàn tất việc thay đổi chủ sở hữu coin.
↓
Vốn một lần nữa tập trung.
↓
Các tổ chức bảo chứng.
↓
Bố trí ngành đào.
↓
Nguồn cung lưu hành thu hẹp.
↓
Giá tăng vọt.
↓
Niềm tin đạt cao trào.
↓
Cơ quan quản lý bắt đầu chặn lối vào của dòng vốn tổ chức.
↓
Cuối cùng chỉ còn nhà đầu tư nhỏ lẻ gánh thanh khoản.
Đây là phán đoán của tôi về kết cục cuối cùng của ZEC:
Nó chưa chắc sẽ giảm ngay.
Thậm chí trong tình trạng quyền kiểm soát coin ở mức cao và lượng cung lưu hành ngày càng mỏng, nó vẫn có thể tiếp tục tạo ra những đợt tăng giá cực kỳ phi lý.
Nhưng đợt tăng càng điên cuồng, lượng thanh khoản cần để hấp thụ ở cuối cùng càng lớn.
Mà một tài sản riêng tư có lối vào của dòng vốn ngày càng bị hệ thống tài chính chính thống hạn chế thì không thể mãi dựa vào nhà đầu tư nhỏ lẻ để duy trì mức định giá ngày càng cao.
Không có nguồn vốn mới liên tục, câu chuyện dù đẹp đến đâu cuối cùng cũng sẽ mất năng lực định giá.
Không có thanh khoản của tổ chức, mức giá dù cao đến đâu cuối cùng cũng chỉ là tài sản trên giấy.
Vì vậy, rủi ro thực sự của ZEC chưa bao giờ là một ngày nào đó đột nhiên xuất hiện một cây nến giảm lớn.
Mà là một ngày bạn phát hiện ra:
Giá vẫn còn.
Câu chuyện vẫn còn.
Niềm tin vẫn còn.
Nhưng tiền không thể vào nữa.
Khi lối vào của dòng vốn bị chặn, thứ còn lại chỉ là dòng tiền hiện hữu tự hấp thụ lẫn nhau.
Mà nhà đầu tư nhỏ lẻ không thể chống đỡ một thị trường có mức định giá cao bị vốn tổ chức ruồng bỏ.
Vì vậy, phán đoán dài hạn của tôi không thay đổi:
ZEC có thể tiếp tục được đầu cơ.
Có thể tiếp tục bị kéo giá lên.
Thậm chí có thể tiếp tục điên cuồng.
Nhưng nếu cuối cùng coin riêng tư bị cô lập bên ngoài hệ thống tài chính chính thống tuân thủ quy định,
thì trò chơi vốn kéo dài mười năm này, điểm kết thúc không phải là biển sao bao la.
Mà là thanh khoản cạn kiệt.
Sau đó là định giá sụp đổ.
Cuối cùng tiến đến bằng không.
Đáy cần lượng coin.
Tăng giá cần câu chuyện.
Cao trào cần niềm tin.
Phân phối cần thanh khoản.
Còn để về bằng không,
chỉ cần người mua cuối cùng biến mất.
repost-content-media
ZEC+1,16%
Thà bỏ lỡ, kỷ luật là trên hết
JsBigShark
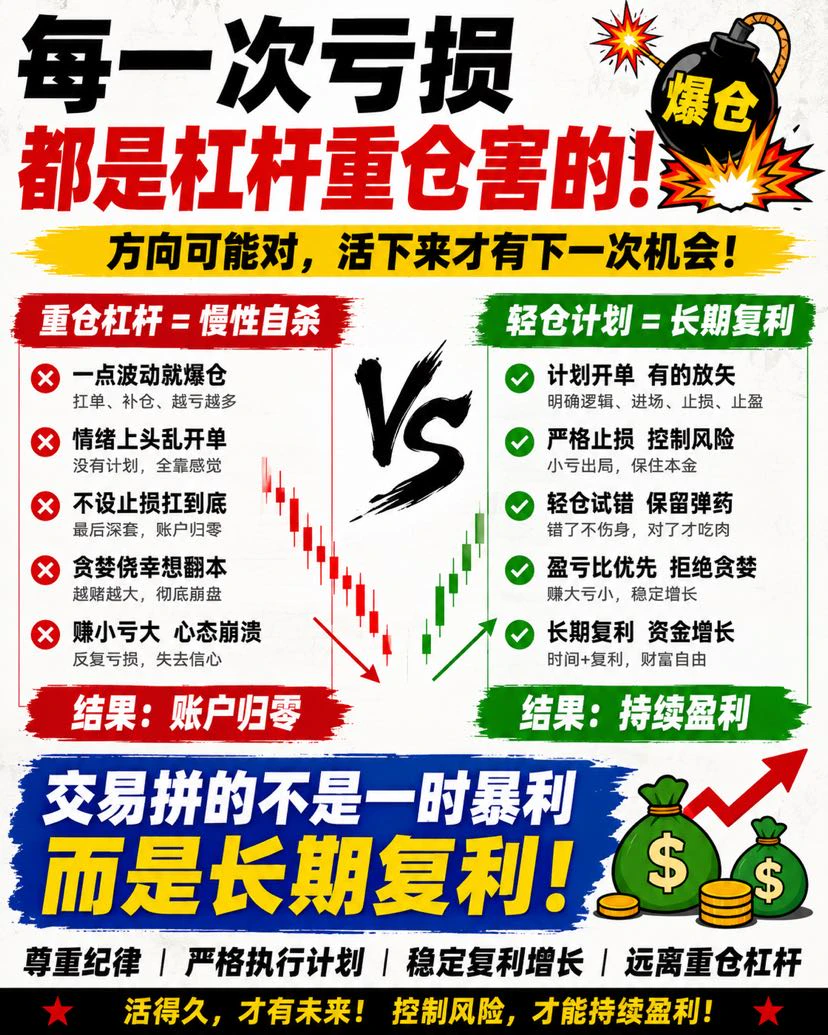
Giao dịch lâu như vậy, nhìn lại vài lần mình thua nặng nhất, nguyên nhân thực ra rất giống nhau:
Đòn bẩy quá cao, vị thế quá lớn.
Nhiều khi mình thậm chí không nhìn sai hướng.
Mua lên, cuối cùng giá thực sự tăng.
Bán xuống, cuối cùng giá cũng thực sự giảm.
Nhưng chỉ một biến động bình thường giữa chừng, vị thế quá lớn khiến mọi thứ bắt đầu biến dạng.
Không muốn cắt lỗ, bắt đầu cố giữ lệnh.
Không gồng nổi nữa thì tiếp tục bình quân giá.
Vị thế ngày càng lớn, tâm lý ngày càng tệ.
Cuối cùng, thị trường chỉ cần quét thanh khoản nhẹ một lần là toàn bộ số tiền vất vả kiếm được trước đó bị trả lại hết.
Vì vậy, tôi ngày càng chắc chắn về một điều:
Điều thực sự khó trong giao dịch chưa bao giờ là kiếm được một khoản tiền lớn, mà là giữ lại lợi nhuận.
Muốn lãi kép bền vững, nhất định phải chấp nhận sự ràng buộc của kỷ luật.
Không có kế hoạch thì không vào lệnh.
Không có mức cắt lỗ rõ ràng thì không vào lệnh.
Tỷ lệ lãi/lỗ không phù hợp thì không vào lệnh.
Vị thế vượt quá kế hoạch thì không vào lệnh.
Cảm xúc đang lên cao thì càng không vào lệnh.
Thà bỏ lỡ còn hơn đánh cược bằng vị thế lớn.
Vị thế nhỏ cho phép bạn mắc sai lầm.
Vị thế lớn chỉ cho phép bạn đúng một lần.
Cuối cùng, giao dịch không còn là cuộc so xem ai gan hơn.
Mà là xem ai sống lâu hơn, ai có thể giữ lại từng khoản lợi nhuận rồi tiếp tục lãi kép.
repost-content-media
Phân tích Wash
JsBigShark
Bán khống cần lý do vĩ mô
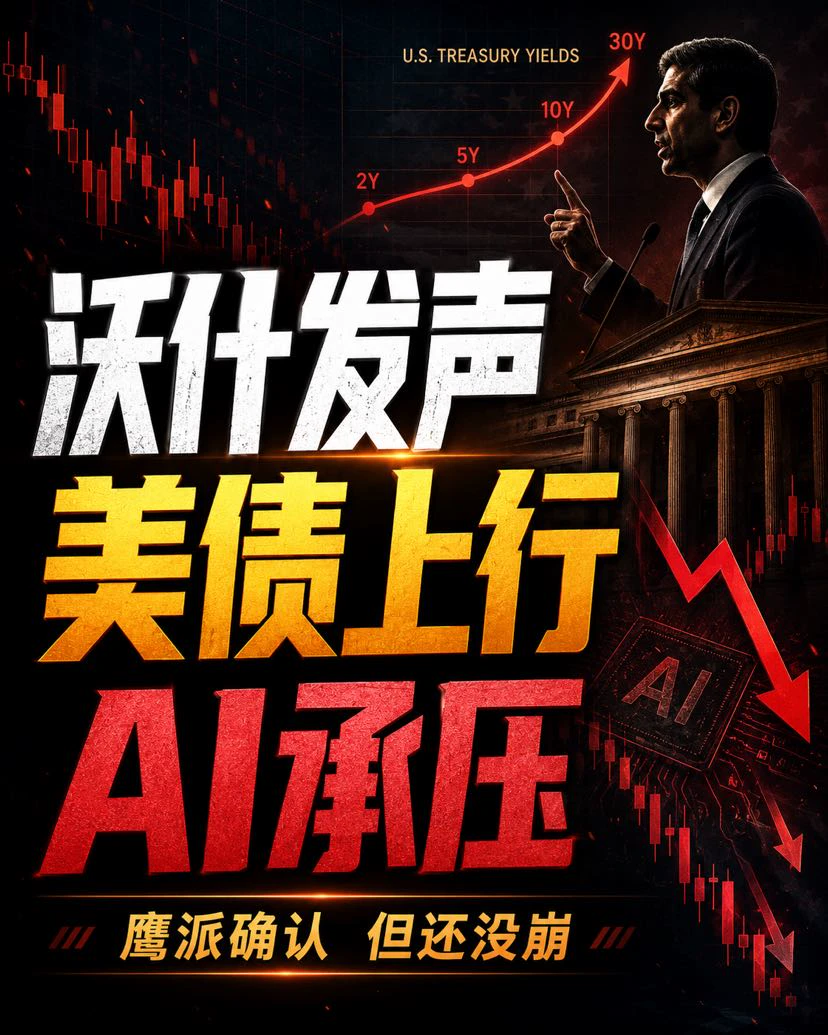
Bài phát biểu hôm nay của 沃什 thực ra không phức tạp đến vậy.
Cốt lõi chỉ gồm ba điều.
Lạm phát chưa trở lại mức 2%, nên đừng nghĩ quá nhiều về việc hạ lãi suất.
Việc làm vẫn chưa xấu đi, Fed cũng không có lý do để giải cứu thị trường.
Đầu tư AI và lợi nhuận doanh nghiệp vẫn rất mạnh, nên ông ấy cũng không nói nền kinh tế đang xấu đi.
Đây chính là điểm麻烦 nhất hiện nay.
Nền kinh tế không tệ.
AI vẫn đang đốt tiền để mở rộng.
Lạm phát lại không thể hạ xuống.
Vì vậy, Fed có thể tiếp tục duy trì lãi suất ở mức cao, thậm chí vẫn để ngỏ khả năng tiếp tục tăng lãi suất.
Do đó, điều thực sự cần theo dõi hôm nay không phải là 沃什 có phát biểu diều hâu đến đâu, mà là trái phiếu Kho bạc Mỹ diễn biến thế nào.
Nếu chỉ lợi suất kỳ hạn 2 năm tăng, còn kỳ hạn 10 năm và 30 năm vẫn trụ vững, thì đó chỉ là thị trường định giá lại lãi suất ngắn hạn, cổ phiếu AI chưa chắc đã lập tức lao dốc.
Nếu lợi suất kỳ hạn 2 năm, 10 năm và 30 năm cùng tăng vọt, đặc biệt là kỳ hạn 10 năm vượt lại đỉnh trước đó, thì mọi chuyện sẽ hoàn toàn khác.
Chi phí huy động vốn tăng trên diện rộng, AI có định giá cao sẽ bị chém đầu tiên.
Nhận định hiện tại của tôi rất đơn giản.
沃什 thiên về diều hâu, nhưng vẫn chưa đến mức là yếu tố bất lợi mang tính hệ thống.
Điều thực sự nguy hiểm là ba yếu tố sau cùng xuất hiện cùng lúc:
Fed tiếp tục diều hâu.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm vượt đỉnh trước đó.
Tốc độ tăng trưởng lợi nhuận AI bắt đầu chậm lại.
Một khi cả ba yếu tố này va vào nhau, AI có định giá cao sẽ không chỉ điều chỉnh, mà sẽ bị nghiền nát định giá.
repost-content-media
Lệnh short đang ăn đậm @JS大鲨鱼
post-image
  • 1
  • 1
Short ZEC là coi như xong.
JsBigShark
Tôi rõ ràng nhìn nhận xu hướng trung và dài hạn của ZEC là giảm, đếm ngược về 0.
Lý do cốt lõi chỉ có một:
Nguồn vốn tổ chức mà nó cần nhất trong tương lai đang bị cơ quan quản lý chặn lại.
AMLR của Liên minh châu Âu thực sự ảnh hưởng không phải đến các trader thông thường, mà là toàn bộ hệ thống tài chính chịu sự quản lý.
Ngân hàng.
Tổ chức tài chính.
Công ty quản lý quỹ.
Công ty đầu tư.
Nguồn vốn bảo hiểm.
Tổ chức quản lý tài sản.
CASP tuân thủ quy định.
Đơn vị lưu ký và các trung gian tài chính liên quan.
Trong tương lai, khi liên quan đến tài sản crypto được ẩn danh hóa, làm rối giao dịch và tăng cường quyền riêng tư, các tổ chức này đều sẽ đối mặt với những hạn chế tuân thủ rõ ràng.
Đây mới là vấn đề dài hạn lớn nhất của ZEC.
Bởi vì một tài sản có thể dựa vào việc kiểm soát giá để đẩy giá lên rất cao.
Nhưng để duy trì mức định giá hàng tỷ, hàng chục tỷ USD trong dài hạn, cuối cùng nhất định phải có dòng vốn tổ chức liên tục đổ vào.
Không có hệ thống ngân hàng.
Không có các quỹ lớn.
Không có nguồn vốn bảo hiểm.
Không có các tổ chức quản lý tài sản chủ đạo.
Không có lực mua ổn định từ các tổ chức tuân thủ quy định.
Vậy vốn hóa này dựa vào đâu để duy trì trong dài hạn?
Dựa vào việc các nhà tạo lập tự chuyền tay giữa tay trái và tay phải?
Dựa vào việc hợp đồng vĩnh viễn khiến phe bán khống bị thanh lý?
Dựa vào việc nhà đầu tư nhỏ lẻ đuổi theo giá tăng?
Tất cả những điều này có thể tạo ra giá.
Nhưng không thể tạo ra nguồn vốn dài hạn thực sự.
Điểm dễ khiến người ta产生 ảo tưởng nhất về ZEC hiện nay là hiểu “giá rất cao” đồng nghĩa với “mức độ được thị trường công nhận rất cao”.
Thực tế, nếu token được tập trung cao độ, lượng cung thực sự lưu thông rất nhỏ, giá hoàn toàn có thể bị một lượng vốn cận biên nhỏ đẩy lên mức cực cao.
500 USD có thể.
800 USD có thể.
Thậm chí 1.000 USD hoặc cao hơn cũng có thể.
Bởi vì vốn hóa chỉ là:
Giá giao dịch cuối cùng × lượng cung lưu hành.
Nó không có nghĩa là thực sự có nguồn vốn tương đương đổ vào.
Vì vậy, mức vốn hóa khổng lồ mà ZEC đang thể hiện rất có thể chỉ là con số trên giấy được phóng đại bởi lượng cung lưu hành cực thấp.
Vấn đề thực sự nằm ở phía sau.
Khi các token cốt lõi muốn hiện thực hóa lợi nhuận, ai sẽ là người tiếp nhận?
Trước đây, thị trường vẫn có thể kể một câu chuyện:
ETF Mỹ.
Các tổ chức phân bổ vốn.
Tài chính truyền thống tham gia.
Nhưng ETF không có nghĩa là chắc chắn được thông qua chỉ vì đã nộp đơn.
Nếu bản thân tài sản cơ sở tồn tại tình trạng tập trung token nghiêm trọng, thanh khoản thực sự không đủ, giá dễ bị một số ít tài khoản tác động, đồng thời còn mang thuộc tính riêng tư, thì cơ quan quản lý sẽ phải trực tiếp đối mặt với một số vấn đề nan giải nhất:
Việc hình thành giá có phản ánh đúng thực tế không?
Thị trường có dễ bị thao túng không?
NAV có đáng tin cậy không?
Các nhà tạo lập thị trường làm thế nào để phòng hộ hiệu quả?
Khi có hoạt động đăng ký và mua lại quy mô lớn, liệu độ sâu của thị trường giao ngay có đủ không?
Cơ quan quản lý có thể thực sự nhìn rõ cấu trúc token cơ sở không?
Nếu không giải quyết được những vấn đề này, cái gọi là “thể chế hóa” chỉ là một câu chuyện.
Những gì châu Âu đang làm hiện nay lại chính là tiếp tục thu hẹp không gian để ZEC tiến vào hệ thống tài chính chính thống.
Điều này hình thành một cấu trúc vô cùng nguy hiểm:
Giá ngày càng cao.
Vốn hóa ngày càng lớn.
Nhưng các tổ chức tài chính có thể tiếp nhận nó một cách hợp pháp, tuân thủ quy định và trên quy mô lớn lại ngày càng ít đi.
Đây mới là điểm đáng cảnh giác nhất.
Trong ngắn hạn, ZEC vẫn có thể tiếp tục tăng.
Với một tài sản bị kiểm soát giá nghiêm trọng, đỉnh giá chưa bao giờ được quyết định bởi định giá.
Chỉ cần nhà tạo lập không xả token, lượng cung trôi nổi đủ ít và phe bán khống đủ đông, nó hoàn toàn có thể tiếp tục tăng, tiếp tục ép phe bán khống và tiếp tục tạo ra mức vốn hóa cao hơn.
Nhưng về dài hạn, nhất định phải quay lại logic vốn cơ bản nhất:
Ai cung cấp thanh khoản cuối cùng?
Nếu các tổ chức tài chính châu Âu dần rút lui.
Nếu ETF Mỹ và quá trình thể chế hóa lại bị cản trở bởi các vấn đề về mức độ tập trung, thanh khoản và thao túng thị trường.
Thì điều cuối cùng ZEC phải đối mặt không phải là “còn có thể tiếp tục tăng hay không”.
Mà là:
Lượng token lớn như vậy, cuối cùng sẽ bán cho ai?
Nhà tạo lập có thể kiểm soát giá.
Có thể kiểm soát lượng cung trôi nổi.
Có thể kiểm soát biến động ngắn hạn.
Thậm chí có thể tạo ra một câu chuyện trị giá hàng trăm tỷ USD trông vô cùng đẹp đẽ.
Nhưng điều duy nhất nhà tạo lập không thể kiểm soát là thế giới bên ngoài sẵn sàng dùng bao nhiêu tiền thật để tiếp nhận.
Đây là logic cốt lõi nhất khiến tôi nhìn nhận ZEC giảm trong trung và dài hạn.
Giá có thể được tạo ra.
Sức mua của các tổ chức thì không thể được tạo ra.
Khi giá của một tài sản ngày càng cao, trong khi các nguồn vốn lớn có thể tiếp nhận nó một cách tuân thủ quy định ngày càng ít đi, sự phân kỳ này cuối cùng nhất định sẽ bị thị trường định giá lại.
repost-content-media
ZEC+1,29%
Tải thêm