Các thảo luận về mã hóa tài sản thực (RWA) thường bắt đầu từ chính các tài sản đó: cách trái phiếu được đưa lên blockchain, cách chứng chỉ quỹ được ghi nhận, cách cổ phiếu được đại diện và cách quyền lợi trong bất động sản được phân chia thành các phần nhỏ. Tuy nhiên, việc một tài sản có thể tồn tại dưới dạng token không đồng nghĩa giao dịch đó đã có hạ tầng tài chính hoàn chỉnh. Bên mua cần thực hiện thanh toán, bên bán cần giao tài sản, và cả hai bên cần xác nhận liệu các nghĩa vụ tương ứng đã được hoàn thành theo thỏa thuận hay chưa.
Trong các thị trường tài chính truyền thống, thanh toán và quyết toán chứng khoán thường được điều phối bởi những hệ thống và tổ chức khác nhau. Ngay cả sau khi cả hai bên đã xác nhận giao dịch, việc chuyển tiền, chuyển chứng khoán và đối soát kế toán vẫn có thể cần nhiều bước xử lý. Đối với các thị trường RWA hướng đến hiệu quả cao hơn trên blockchain, nếu tài sản đã ở trên chuỗi trong khi nguồn tiền vẫn hoàn toàn phụ thuộc vào một quy trình riêng biệt và phân mảnh, mức cải thiện hiệu quả tổng thể của giao dịch sẽ bị hạn chế.
Đây là lý do tiền gửi ngân hàng được mã hóa và các công cụ quyết toán trên chuỗi đã thu hút sự chú ý. Thông qua tài khoản ngân hàng, JPM Coin và hạ tầng quyết toán tài sản số, Kinexys đang tìm hiểu cách nguồn tiền ngân hàng có thể tham gia vào các giao dịch trên chuỗi. Vấn đề mà mô hình này nêu bật không chỉ giới hạn ở một sản phẩm cụ thể. Đây là vấn đề hạ tầng nền tảng mà toàn bộ thị trường RWA cần giải quyết: Nếu tài sản có thể được đưa lên chuỗi, liệu nguồn tiền thanh toán có thể cùng tham gia vào một quy trình giao dịch theo cách có thể xác minh, lập trình và giao nhận được hay không?
Những điểm chính
-
Mã hóa RWA không chỉ cần phát hành tài sản và lưu trữ hồ sơ quyền sở hữu, mà còn cần một cơ chế quyết toán có khả năng hoàn tất việc thanh toán tiền và giao tài sản.
-
Giao tài sản đối ứng thanh toán (DvP) yêu cầu việc thanh toán tiền và giao tài sản được hoàn tất đồng thời theo thỏa thuận, giúp giảm rủi ro một bên không thực hiện nghĩa vụ.
-
Tiền gửi ngân hàng được mã hóa có thể là một lựa chọn tiền mặt trên chuỗi cấp tổ chức, nhưng phạm vi sử dụng và năng lực quyết toán phụ thuộc vào ngân hàng phát hành, quyền truy cập mạng lưới và các thỏa thuận liên tổ chức.
-
Kinexys đã thực hiện các thử nghiệm DvP xuyên chuỗi với Chainlink và Ondo Finance, minh họa việc quyết toán các giao dịch liên quan đến trái phiếu Kho bạc Hoa Kỳ được mã hóa và tiền gửi đô la của J.P. Morgan.
-
Chứng khoán được mã hóa như Gate gStocks đại diện cho mô hình mã hóa ở phía tài sản. Chúng đảm nhiệm vai trò khác với tiền gửi ngân hàng được mã hóa, và không nên nhầm lẫn token tài sản với nguồn tiền quyết toán.
Thách thức tiếp theo của mã hóa RWA: Nguồn tiền được giao nhận như thế nào sau khi tài sản lên chuỗi?
Quy trình cơ bản của việc mã hóa RWA là sử dụng blockchain hoặc một sổ cái kỹ thuật số khác để đại diện cho tài sản trong thế giới thực và các quyền liên quan đến tài sản đó. Những tài sản này có thể bao gồm trái phiếu chính phủ, chứng chỉ quỹ thị trường tiền tệ, cổ phiếu hoặc các công cụ tài chính khác có quyền sở hữu được xác định rõ ràng. Mã hóa có thể cải thiện việc đăng ký tài sản, chuyển nhượng và quản lý vòng đời tài sản, đồng thời cung cấp nền tảng công nghệ cho các dịch vụ tự động và giao dịch xuyên nền tảng.
Tuy nhiên, mã hóa tài sản chỉ là một phần của chuỗi giao dịch. Giả sử một nhà đầu tư mua trái phiếu được mã hóa. Giao dịch này bao gồm ít nhất hai hành động: bên mua thanh toán số tiền đã thỏa thuận và bên bán hoặc hệ thống đăng ký liên quan giao token trái phiếu cho bên mua. Nếu việc thanh toán tiền và chuyển giao tài sản diễn ra trên các hệ thống riêng biệt, có thể xuất hiện khoảng thời gian mà tiền đã bị trừ nhưng tài sản chưa được giao, hoặc tài sản đã được chuyển nhưng tiền chưa đến.
Thị trường tài chính truyền thống quản lý những rủi ro này thông qua các tổ chức thanh toán bù trừ, đơn vị lưu ký, hệ thống thanh toán và các thỏa thuận quyết toán. Thị trường blockchain tìm cách sử dụng hợp đồng thông minh và sổ cái dùng chung để đưa điều kiện giao dịch, chuyển giao tài sản và thanh toán tiền vào một quy trình thực hiện gắn kết hơn. Mục tiêu không đơn thuần là đưa mọi bước "lên chuỗi", mà là cho phép cả hai bên xác nhận liệu các nghĩa vụ tương ứng đã được hoàn thành theo một bộ quy tắc thống nhất hay chưa.
Điều này khiến tiền mặt trên chuỗi trở thành một thành phần quan trọng của hạ tầng RWA. Token tài sản cần có một phương tiện thanh toán được xác định rõ ràng, và các nền tảng giao dịch cần có khả năng xác định liệu tiền có thực sự sẵn sàng hay không, điều kiện quyết toán đã được đáp ứng hay chưa, và tài sản có thể được giao đồng thời sau khi thanh toán hoàn tất hay không. Nếu thiếu thành phần này, thị trường RWA có thể đạt mức độ số hóa cao ở phía tài sản nhưng vẫn phân mảnh ở phía nguồn vốn.
DvP giảm rủi ro quyết toán trong giao dịch tài sản trên chuỗi như thế nào?
Giao tài sản đối ứng thanh toán (DvP) là một cơ chế quan trọng trong quyết toán chứng khoán. Nguyên tắc cốt lõi của cơ chế này là việc giao tài sản và thanh toán tiền được liên kết với nhau. Một giao dịch chỉ được hoàn tất theo quy tắc khi các điều kiện quyết toán đã thỏa thuận được đáp ứng. Điều này giúp giảm rủi ro gốc, tức là rủi ro một bên đã thực hiện nghĩa vụ trong khi bên còn lại không thực hiện.
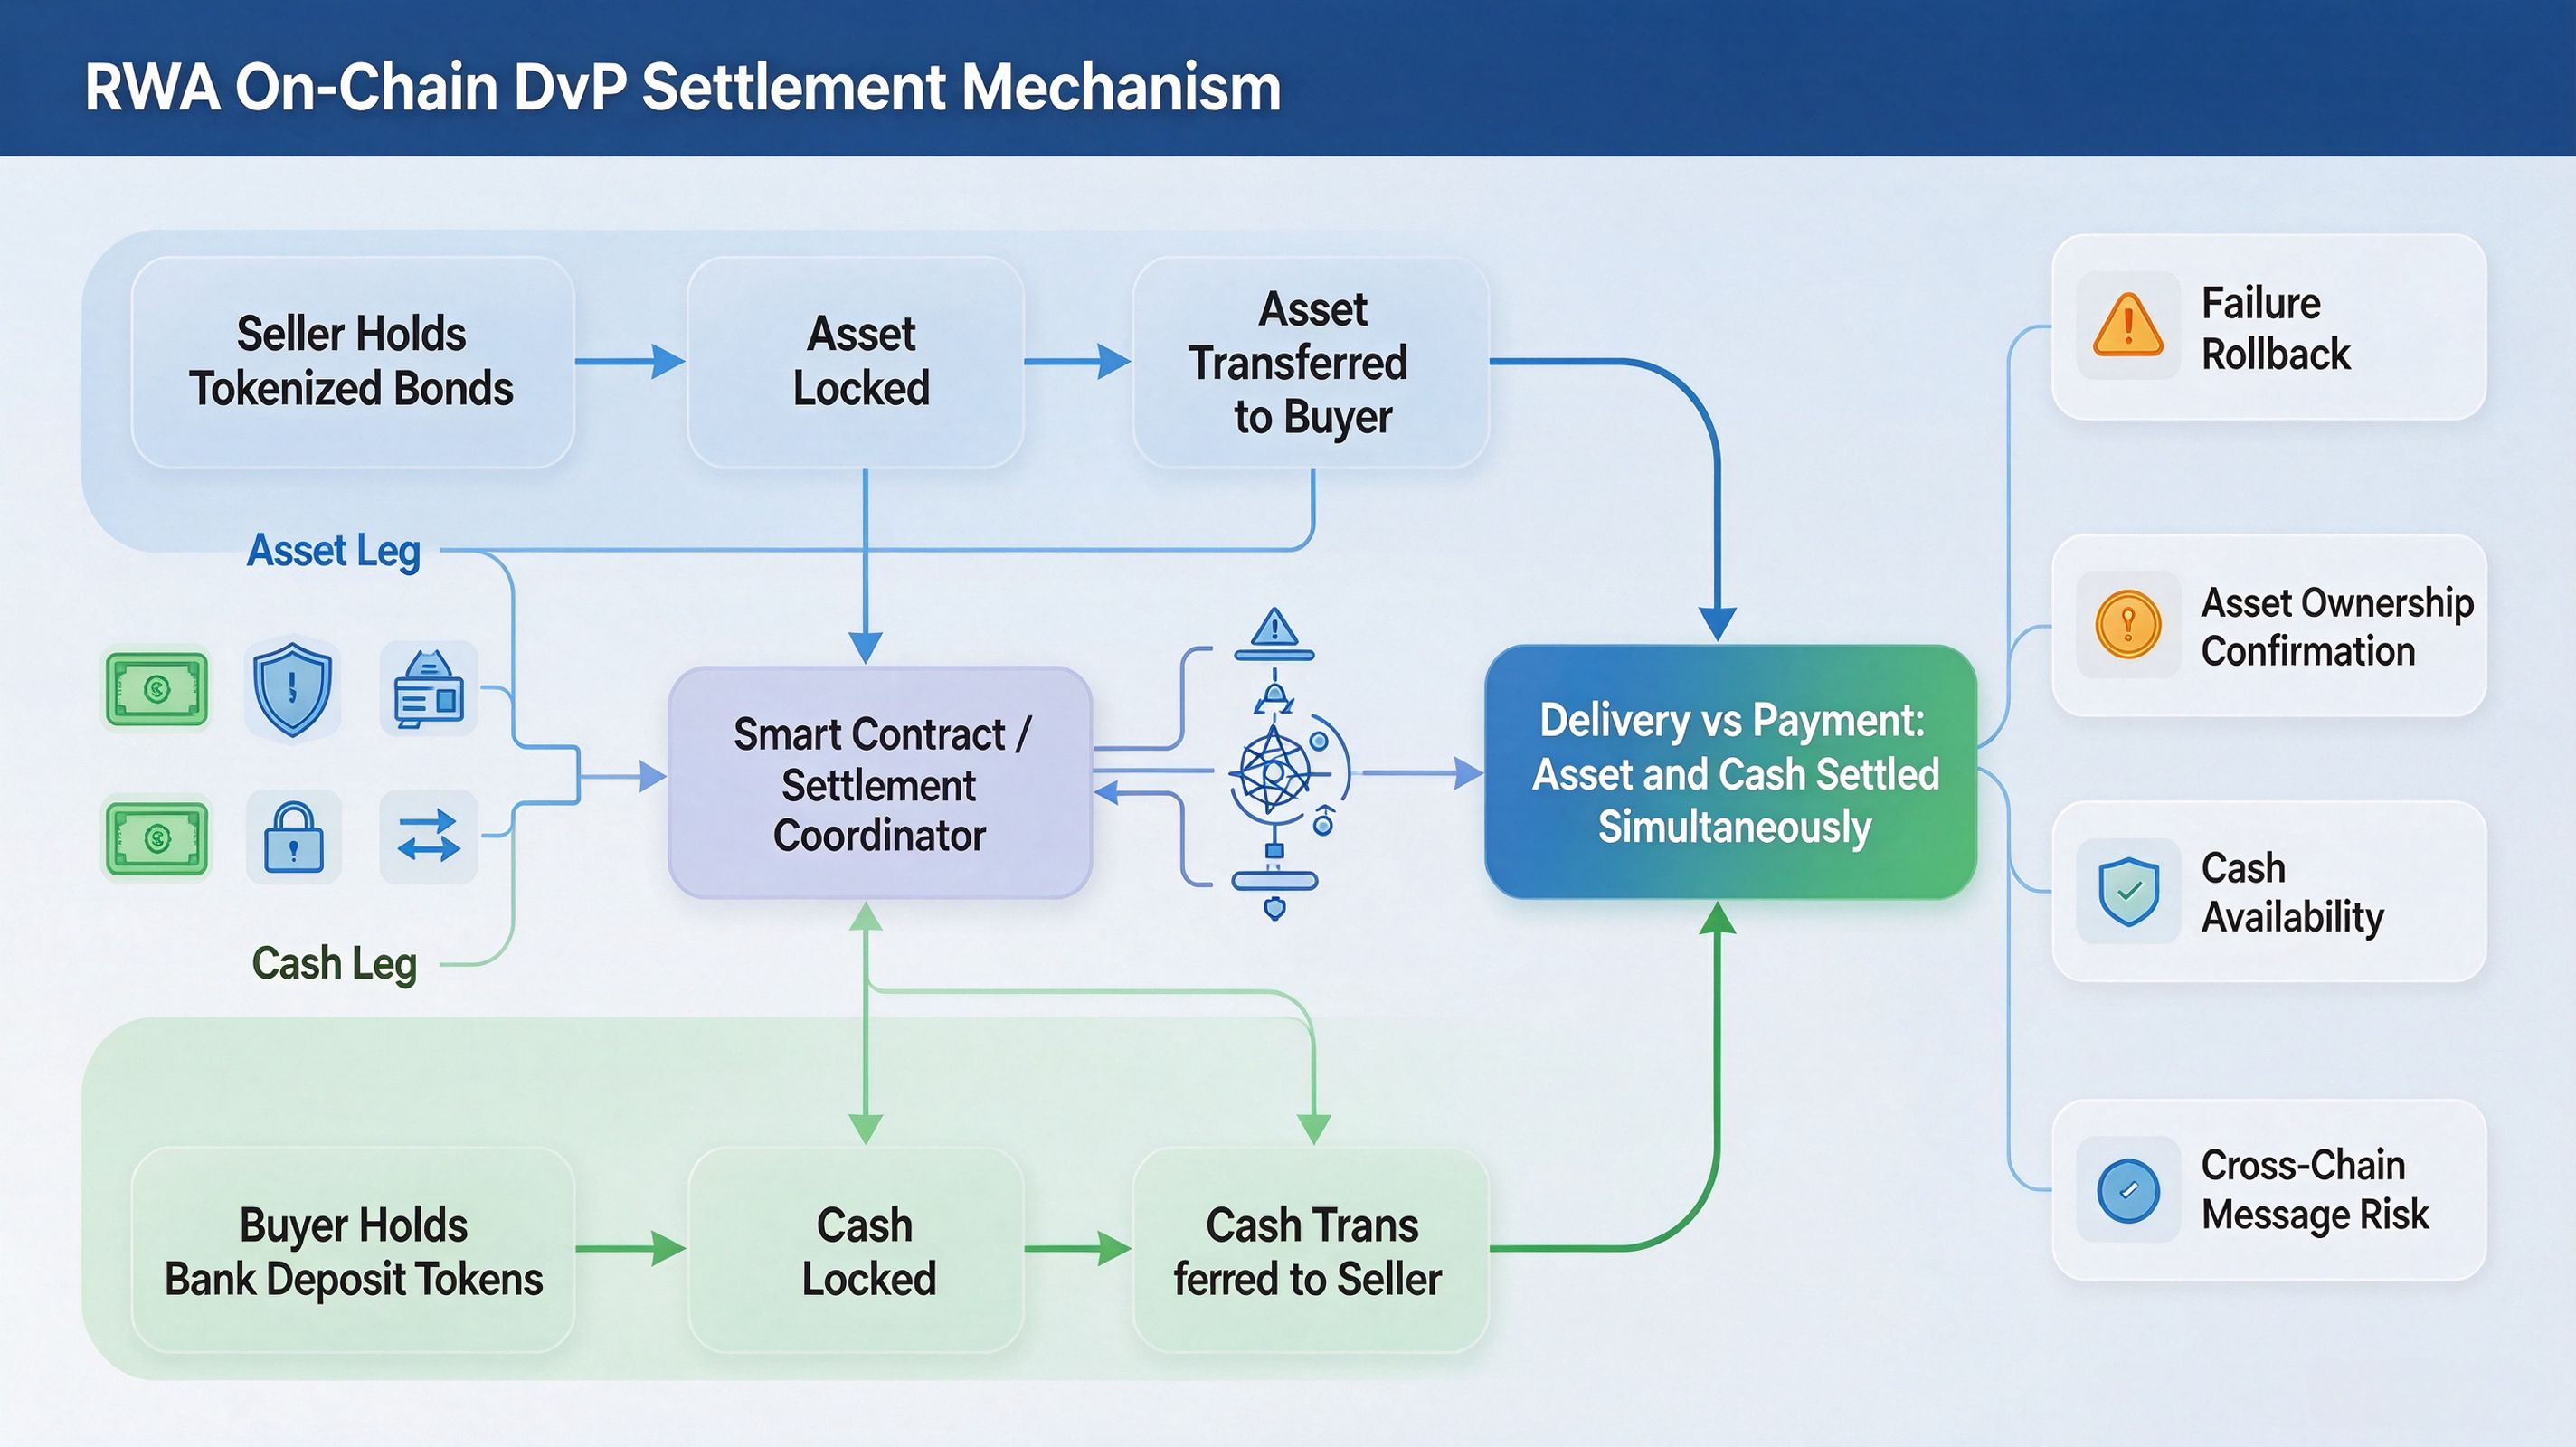
Trong môi trường trên chuỗi, DvP có thể được triển khai thông qua hợp đồng thông minh và các biện pháp kiểm soát trạng thái giao dịch. Giả sử một bên mua cần sử dụng đô la Mỹ để mua trái phiếu được mã hóa. Hệ thống giao dịch có thể trước tiên xác minh rằng bên mua có đủ tiền và bên bán nắm giữ đủ token tài sản, sau đó điều phối việc chuyển tiền và tài sản theo các quy tắc được xác định trước. Khi cả hai điều kiện được đáp ứng, hệ thống sẽ thực hiện quyết toán tương ứng. Nếu các điều kiện chưa được đáp ứng, giao dịch sẽ bị tạm dừng hoặc được xử lý theo thỏa thuận.
Giá trị của cơ chế này nằm ở việc giảm khoảng cách thời gian giữa thanh toán và giao tài sản, đồng thời cho phép trạng thái giao dịch được xác nhận trực tiếp hơn trên một sổ cái dùng chung. Tuy nhiên, DvP không có nghĩa giao dịch không có rủi ro. Lỗi hợp đồng thông minh, gián đoạn mạng lưới, việc không thể quy đổi công cụ tài trợ, hồ sơ quyền sở hữu không đầy đủ hoặc thông điệp xuyên chuỗi không thành công đều có thể ảnh hưởng đến kết quả quyết toán. Đặc biệt, trong môi trường đa chuỗi, hai bên cũng cần thiết lập các quy tắc rõ ràng về tính chung cuộc và cách xử lý lỗi trên các mạng lưới khác nhau.
Kinexys kết nối tiền gửi ngân hàng với giao dịch RWA như thế nào?
Ý nghĩa của Kinexys không nằm ở việc cung cấp một loại token trên chuỗi duy nhất, mà ở nỗ lực kết hợp tài khoản ngân hàng, thanh toán kỹ thuật số và năng lực quyết toán tài sản. JPM Coin đại diện cho token tiền gửi bằng đô la do ngân hàng phát hành, trong khi Blockchain Deposit Account kết nối tài khoản ngân hàng với các hoạt động nguồn tiền trên chuỗi. Đối với khách hàng tổ chức, kiến trúc này có thể hỗ trợ chuyển tiền, thanh toán và quyết toán giao dịch trên các mạng lưới đủ điều kiện và theo các quy tắc kinh doanh áp dụng.
Vào tháng 5 năm 2025, J.P. Morgan đã công bố một thử nghiệm DvP xuyên chuỗi được thực hiện cùng Chainlink và Ondo Finance. Thử nghiệm liên quan đến sản phẩm trái phiếu Kho bạc Hoa Kỳ được mã hóa của Ondo là OUSG và tiền gửi đô la của J.P. Morgan. Phần thanh toán được xử lý thông qua mạng blockchain được cấp quyền Kinexys Digital Payments, trong khi phần tài sản được xử lý thông qua mạng thử nghiệm Ondo Chain. Giao thức tương tác xuyên chuỗi của Chainlink, CCIP, đã điều phối luồng giao dịch giữa các mạng lưới khác nhau.
Giá trị cốt lõi của thử nghiệm này là minh họa cách hạ tầng thanh toán ngân hàng có thể tham gia vào các giao dịch liên quan đến tài sản được mã hóa trên các blockchain công khai. Phần tài sản và phần nguồn vốn không nhất thiết phải vận hành trên cùng một blockchain, nhưng cần có một cơ chế điều phối xuyên chuỗi đáng tin cậy để bảo đảm cả hai bên hoàn tất quyết toán theo thỏa thuận. Đối với thị trường RWA, kiến trúc này giúp tìm hiểu các phương thức kết nối nguồn tiền ngân hàng truyền thống với tài sản trên chuỗi.
Tuy nhiên, cần phân biệt giữa xác thực trong thử nghiệm và triển khai thương mại đầy đủ. Trường hợp này cho thấy các tổ chức liên quan đã hoàn tất thành công một thử nghiệm DvP xuyên chuỗi. Điều đó không có nghĩa tất cả tài sản của Ondo, tất cả khách hàng của Kinexys hoặc bất kỳ blockchain công khai nào đều đã có thể sử dụng cùng một giải pháp quyết toán. Việc một hoạt động kinh doanh cụ thể có thể được thực hiện hay không vẫn phụ thuộc vào tính sẵn có của sản phẩm, quyền truy cập của khách hàng, hỗ trợ mạng lưới, thỏa thuận pháp lý và tiến độ tích hợp tiếp theo.
Những lựa chọn nào dành cho tiền mặt trên chuỗi? Tiền gửi ngân hàng được mã hóa, stablecoin và tiền ngân hàng trung ương
Giao dịch RWA cần nguồn tiền để quyết toán, nhưng tiền mặt trên chuỗi không phải là một danh mục duy nhất. Những tài sản quyết toán phổ biến được thảo luận trên thị trường bao gồm stablecoin, token tiền gửi của ngân hàng thương mại và tiền ngân hàng trung ương được mã hóa đang được nghiên cứu cho các ứng dụng tài chính bán buôn. Các tài sản này đều có thể phục vụ chức năng thanh toán hoặc quyết toán, nhưng tổ chức phát hành, nền tảng tín dụng và giới hạn sử dụng của chúng khác nhau.
Stablecoin thường được thiết kế để duy trì mức neo giá với tiền pháp định thông qua tài sản dự trữ và cơ chế quy đổi của tổ chức phát hành. Một trong các lợi thế của stablecoin là chúng có thể cung cấp khả năng lưu thông tương đối rộng trong những hệ sinh thái blockchain được hỗ trợ. Tuy nhiên, rủi ro thực tế phụ thuộc vào chất lượng tài sản dự trữ, thỏa thuận lưu ký, kênh quy đổi, cơ chế quản trị của tổ chức phát hành và khuôn khổ pháp lý. Đối với các tổ chức, việc xác định liệu một stablecoin có phù hợp làm tài sản quyết toán cho một giao dịch chứng khoán cụ thể hay không cũng đòi hỏi đánh giá liệu đối tác có chấp nhận nó hay không, nguồn tiền có thể được quy đổi kịp thời hay không và các quan hệ pháp lý liên quan có rõ ràng hay không.
Tiền gửi ngân hàng được mã hóa kết nối tiền gửi tại ngân hàng thương mại với các mạng blockchain. Nền tảng tín dụng của chúng gắn với nghĩa vụ tiền gửi của ngân hàng phát hành, và việc sử dụng thường tuân theo quan hệ giữa ngân hàng với khách hàng cùng các yêu cầu tiếp nhận khách hàng về tuân thủ. Thiết kế của JPM Coin phản ánh những đặc điểm này: sản phẩm được J.P. Morgan phát hành, cung cấp cho các khách hàng tổ chức đủ điều kiện, đồng thời được chuyển đổi và quy đổi thông qua khuôn khổ tài khoản ngân hàng. So với stablecoin hướng đến lưu thông trên thị trường rộng hơn, tiền gửi ngân hàng được mã hóa có thể chú trọng hơn vào danh tính khách hàng tổ chức, quan hệ tài khoản ngân hàng và khả năng tích hợp với các hệ thống thanh toán hiện có.
Tiền ngân hàng trung ương được mã hóa là việc thể hiện tiền ngân hàng trung ương trên sổ cái kỹ thuật số và có thể được sử dụng cho quyết toán bán buôn giữa các tổ chức tài chính. Trong nghiên cứu năm 2025 về sổ cái thống nhất được mã hóa, Ngân hàng Thanh toán Quốc tế đã đề xuất đưa dự trữ ngân hàng trung ương được mã hóa, tiền ngân hàng thương mại và trái phiếu chính phủ vào một khuôn khổ hạ tầng tài chính được điều phối chặt chẽ hơn. Định hướng này phản ánh khả năng các thị trường tài chính trên chuỗi trong tương lai có thể cần nhiều hình thức tiền tệ và tài sản quyết toán cùng vận hành, thay vì để một loại token thay thế hoàn toàn các loại còn lại.
Chứng khoán cổ phiếu được mã hóa Gate: Phần tài sản và phần nguồn vốn phối hợp với nhau như thế nào?
gStocks của Gate đưa ra một ví dụ cụ thể để hiểu về phía tài sản của RWA. Theo các tài liệu công khai của Gate, gStocks thể hiện các cổ phiếu niêm yết dưới dạng chứng khoán được mã hóa có thể giao dịch trên nền tảng, đồng thời sử dụng cơ chế dự trữ tương ứng 1:1 với cổ phiếu cơ sở. Sản phẩm này chủ yếu giải quyết cách tài sản cổ phiếu có thể tham gia vào môi trường giao dịch tài sản số dưới dạng token và cách người dùng có thể giao dịch các token chứng khoán tương ứng trên nền tảng.
Xét từ góc độ cấu trúc thị trường, gStocks và tiền gửi ngân hàng được mã hóa của Kinexys không phải là cùng một loại công cụ. gStocks thuộc phía tài sản và đại diện cho một đơn vị chứng khoán được mã hóa gắn với một cổ phiếu cụ thể. JPM Coin thuộc phía nguồn vốn và đại diện cho token tiền gửi do ngân hàng phát hành, có thể được sử dụng trong các tình huống thanh toán và quyết toán đủ điều kiện. Chức năng, quan hệ pháp lý, tổ chức phát hành và nguồn rủi ro của chúng đều khác nhau. Việc cả hai đều sử dụng công nghệ blockchain không có nghĩa chúng có thể được trao đổi trực tiếp hoặc đã được kết nối ở cấp độ hệ thống.
Nếu cổ phiếu, trái phiếu, quỹ và các tài sản khác hình thành các thị trường trên chuỗi rộng lớn hơn trong tương lai, sự phối hợp giữa phần tài sản và phần nguồn vốn sẽ trở nên ngày càng quan trọng. Các nền tảng giao dịch sẽ cần xác định quy tắc phát hành và quy đổi token tài sản, cũng như xác định nguồn tiền thanh toán, thời điểm quyết toán, quyền truy cập của đối tác và cơ chế xử lý lỗi. Tiền gửi ngân hàng được mã hóa có thể là một lựa chọn tiền mặt trên chuỗi cấp tổ chức, nhưng việc chúng có thể được sử dụng cho các sản phẩm cụ thể trên Gate hoặc các nền tảng khác hay không cần được xác định dựa trên các mạng lưới, thông báo sản phẩm và thỏa thuận kinh doanh thực tế được các bên hỗ trợ.
Vì vậy, Gate gStocks và Kinexys nên được xem là các ví dụ hạ tầng ở những lớp khác nhau của hệ sinh thái RWA. Một bên minh họa con đường mã hóa các tài sản chứng khoán truyền thống, trong khi bên còn lại minh họa cách nguồn tiền ngân hàng có thể tham gia vào quy trình thanh toán và quyết toán trên chuỗi. Chỉ khi các kết nối đáng tin cậy được thiết lập giữa tài sản, nguồn tiền, hệ thống lưu ký và hệ thống quyết toán, RWA mới có thể vượt ra ngoài việc phát hành token đơn thuần để hướng đến một thị trường tài chính trên chuỗi hoàn chỉnh hơn.
Những hạn chế thực tế nào vẫn ảnh hưởng đến quyết toán RWA trên chuỗi?
Hạn chế đầu tiên là mối liên kết giữa quyền pháp lý và hồ sơ kỹ thuật. Sổ cái blockchain có thể ghi nhận việc nắm giữ và chuyển nhượng token, nhưng các quyền pháp lý được đại diện bởi những token đó vẫn cần được thiết lập thông qua tài liệu chào bán, thỏa thuận lưu ký, luật áp dụng và quy tắc của các tổ chức liên quan. Việc chuyển token tài sản trên chuỗi không nhất thiết có nghĩa thay đổi quyền tương ứng đã được hoàn tất trong hệ thống đăng ký truyền thống. Các khu vực pháp lý khác nhau cũng có thể có cách diễn giải khác nhau về chứng khoán, chứng chỉ quỹ và quyền yêu cầu đối với tiền gửi.
Hạn chế thứ hai là tính thanh khoản và các thỏa thuận quy đổi. Việc một tài sản được mã hóa có thể được chuyển nhượng suốt ngày đêm không có nghĩa tài sản cơ sở có thể được bán hoặc quy đổi vào bất kỳ thời điểm nào và với cùng một chi phí. Nếu thị trường cơ sở có giới hạn về giờ giao dịch, hoặc việc quy đổi tài sản cần nhiều bước liên quan đến đơn vị lưu ký, nhà quản lý quỹ, ngân hàng và các bên khác, tính liên tục của giao dịch trên chuỗi có thể không tương ứng với tính thanh khoản của tài sản cơ sở. Điều tương tự cũng áp dụng cho phía nguồn vốn: khả năng chuyển nhượng của một token trên chuỗi không thể thay thế cho tính sẵn có và khả năng quy đổi của nguồn tiền trong tài khoản ngân hàng.
Hạn chế thứ ba là khả năng tương tác xuyên chuỗi và tính chung cuộc của quyết toán. Các mạng lưới khác nhau có thể sử dụng những cơ chế đồng thuận, quy tắc xác nhận giao dịch và hệ thống quản lý quyền khác nhau. Các giao thức xuyên chuỗi có thể truyền thông điệp hoặc điều phối giao dịch, nhưng các bên vẫn cần làm rõ độ trễ thông điệp, sự cố mạng lưới, cơ chế xác minh và trách nhiệm xử lý ngoại lệ. Nếu phần tài sản và phần nguồn vốn hoạt động trên các mạng lưới khác nhau, sự cố ở bất kỳ điểm nào cũng có thể ảnh hưởng đến việc hoàn tất toàn bộ giao dịch.
Hạn chế cuối cùng là trách nhiệm về quy định và vận hành. Một thị trường RWA cấp tổ chức có sự tham gia của tổ chức phát hành, ngân hàng, đơn vị lưu ký, nền tảng giao dịch, nhà cung cấp công nghệ và nhà đầu tư. Trách nhiệm đối với việc tiếp nhận khách hàng, xác minh dự trữ tài sản, quy đổi nguồn tiền, giám sát giao dịch và giải quyết tranh chấp cần được xác định rõ trong thiết kế sản phẩm và tài liệu pháp lý. Blockchain có thể cải thiện việc chia sẻ dữ liệu và tự động hóa quy trình, nhưng không thể tự động giải quyết việc phân bổ trách nhiệm giữa các tổ chức tham gia.
Kết luận
Sự phát triển dài hạn của mã hóa RWA không chỉ phụ thuộc vào số lượng tài sản có thể được chuyển đổi thành token, mà còn phụ thuộc vào việc những tài sản đó có thể lưu thông trong một hệ thống thanh toán và quyết toán đáng tin cậy hay không. Cơ chế DvP, tiền mặt trên chuỗi và điều phối xuyên chuỗi đều là các thành phần quan trọng để đưa tài sản được mã hóa từ giai đoạn phát hành vào các thị trường giao dịch thực tế.
Thử nghiệm DvP xuyên chuỗi do Kinexys thực hiện cùng Chainlink và Ondo Finance đã minh họa một hướng đi khả thi để điều phối việc quyết toán tiền gửi ngân hàng và trái phiếu Kho bạc được mã hóa trên các môi trường blockchain khác nhau. Gate gStocks đưa ra một ví dụ khác từ phía tài sản bằng cách minh họa việc mã hóa cổ phiếu truyền thống. Hai sản phẩm này không cùng loại, nhưng cùng phản ánh một xu hướng rộng hơn: Hạ tầng RWA trong tương lai sẽ cần tạo điều kiện cho sự phối hợp chặt chẽ hơn giữa tài sản, nguồn tiền và cơ chế quyết toán.
Câu hỏi thường gặp
Vì sao mã hóa RWA cần tiền mặt trên chuỗi?
Bởi vì giao dịch token tài sản vẫn cần nguồn tiền thanh toán. Nếu tài sản đã ở trên chuỗi trong khi việc thanh toán vẫn phụ thuộc vào các quy trình truyền thống phân mảnh, cả hai bên có thể tiếp tục đối mặt với tình trạng chậm trễ thanh toán, đối soát thủ công và rủi ro quyết toán. Tiền mặt trên chuỗi có thể giúp tích hợp việc thanh toán và giao tài sản vào một quy trình gắn kết hơn.
DvP là gì?
DvP là viết tắt của Delivery versus Payment, thường được gọi là "giao chứng khoán đối ứng thanh toán". Cơ chế này yêu cầu việc giao tài sản và thanh toán tiền được hoàn tất đồng thời theo thỏa thuận, giúp giảm rủi ro một bên thực hiện nghĩa vụ trong khi bên còn lại không thực hiện.
JPM Coin có thể được dùng để mua mọi tài sản RWA không?
Không nên hiểu theo cách đó. JPM Coin được cung cấp cho các khách hàng tổ chức đủ điều kiện của J.P. Morgan, đồng thời các mạng lưới, đối tác và tình huống kinh doanh được hỗ trợ phải tuân theo các quy tắc áp dụng. Việc một tài sản RWA cụ thể có thể được quyết toán bằng JPM Coin hay không phụ thuộc vào việc tổ chức phát hành, nền tảng giao dịch và ngân hàng đã thiết lập một thỏa thuận quyết toán được hỗ trợ thực tế hay chưa.
Việc Kinexys hợp tác với Ondo và Chainlink có nghĩa quyết toán xuyên chuỗi đầy đủ đã được triển khai chưa?
Điều đó không có nghĩa giải pháp này đã được cung cấp rộng rãi. J.P. Morgan đã công bố một thử nghiệm DvP xuyên chuỗi liên quan đến trái phiếu Kho bạc Hoa Kỳ được mã hóa và tiền gửi đô la. Thử nghiệm này đã minh họa tính khả thi của việc điều phối về mặt kỹ thuật và kinh doanh, nhưng không đủ để kết luận rằng mọi tài sản, mạng lưới và khách hàng đều đã hỗ trợ giải pháp quyết toán này.
Gate gStocks và JPM Coin khác nhau như thế nào?
Gate gStocks là một chứng khoán cổ phiếu được mã hóa, đại diện cho một đơn vị token gắn với cổ phiếu cơ sở. JPM Coin là token tiền gửi do ngân hàng phát hành, chủ yếu được sử dụng cho các hoạt động thanh toán và quyết toán tổ chức đủ điều kiện. Sản phẩm đầu tiên thuộc phía tài sản, trong khi sản phẩm thứ hai thuộc phía nguồn vốn. Quan hệ pháp lý và chức năng của chúng khác nhau.