Báo cáo kết quả kinh doanh của cổ phiếu Mỹ là nguồn thông tin quan trọng mà các công ty niêm yết sử dụng để công bố định kỳ doanh thu, lợi nhuận, dòng tiền và hiệu quả hoạt động. Các báo cáo này thường bao gồm báo cáo quý và báo cáo năm. Đối với các công ty được theo dõi sát sao như NVIDIA (NVDA), Tesla (TSLA), Meta (META) và Netflix (NFLX), báo cáo kết quả kinh doanh không chỉ phản ánh hiệu quả hoạt động trong quý vừa qua mà còn ảnh hưởng đến đánh giá của nhà đầu tư về tăng trưởng, khả năng sinh lời và định giá doanh nghiệp trong tương lai.
Một hiện tượng có vẻ mâu thuẫn thường xảy ra trên thị trường chứng khoán Mỹ: thu nhập trên mỗi cổ phiếu (EPS) và doanh thu được công bố của một công ty vượt kỳ vọng của các nhà phân tích, nhưng giá cổ phiếu lại giảm đáng kể trong phiên giao dịch ngoài giờ hoặc vào ngày giao dịch tiếp theo. Điều này không có nghĩa là dữ liệu kết quả kinh doanh đã mất đi ý nghĩa. Thay vào đó, giá cổ phiếu thường đã phản ánh các dự báo của nhà đầu tư về hiệu quả hoạt động trong tương lai. Khi kết quả thực tế vượt ước tính đồng thuận được công bố nhưng không đáp ứng kỳ vọng ngầm cao hơn của thị trường, hoặc khi ban lãnh đạo đưa ra tín hiệu thận trọng về tăng trưởng trong tương lai, nhà đầu tư có thể đánh giá lại định giá của công ty.
Mùa báo cáo kết quả kinh doanh tại Mỹ vào tháng 10 năm 2026 một lần nữa cho thấy hiện tượng này. Meta công bố kết quả quý vượt kỳ vọng thị trường, nhưng các khoản đầu tư liên tục mở rộng vào cơ sở hạ tầng AI và những thay đổi trong dòng tiền tự do đã thu hút sự chú ý của nhà đầu tư. EPS điều chỉnh của Tesla cũng cao hơn đôi chút so với kỳ vọng thị trường, nhưng cơ cấu lợi nhuận, chi tiêu vốn và định hướng phát triển kinh doanh trong tương lai vẫn tiếp tục ảnh hưởng đến giá cổ phiếu. Để hiểu những thay đổi này, cần phân tích EPS, doanh thu, dự báo, dòng tiền tự do và định giá trong cùng một khuôn khổ, thay vì chỉ đánh giá tiềm năng tăng giá của cổ phiếu dựa trên cụm từ "vượt kỳ vọng".
Những điểm chính
-
Việc kết quả kinh doanh vượt kỳ vọng không đồng nghĩa giá cổ phiếu chắc chắn sẽ tăng. Giá cổ phiếu phản ánh kỳ vọng của nhà đầu tư về khả năng sinh lời trong tương lai. Ngay cả khi kết quả thực tế vượt ước tính đồng thuận của các nhà phân tích, kết quả đó vẫn có thể thấp hơn các kỳ vọng cao hơn đã được phản ánh vào giá cổ phiếu.
-
EPS là thước đo quan trọng về khả năng sinh lời, nhưng không thể tự xác định biến động giá cổ phiếu. Tăng trưởng doanh thu, biên lợi nhuận, dòng tiền và các khoản mục kế toán một lần cũng ảnh hưởng đến cách thị trường đánh giá chất lượng lợi nhuận.
-
Dự báo có thể quan trọng hơn kết quả kinh doanh của quý hiện tại. Ngay cả khi một công ty công bố lợi nhuận quý vượt kỳ vọng, giá cổ phiếu vẫn có thể giảm nếu dự báo doanh thu cho quý tiếp theo thấp hơn kỳ vọng thị trường.
-
Chi tiêu vốn cho AI đã trở thành chỉ số quan trọng để đánh giá kết quả kinh doanh của cổ phiếu công nghệ. Các khoản đầu tư vào trung tâm dữ liệu, chip và hạ tầng điện toán có thể hỗ trợ tăng trưởng dài hạn nhưng cũng có thể gây áp lực lên dòng tiền tự do trong ngắn hạn.
-
Định giá quyết định mức độ chấp nhận của thị trường đối với kết quả kinh doanh. Các công ty có định giá cao thường cần tiếp tục mang lại tăng trưởng vượt kỳ vọng, trong khi kết quả thấp hơn kỳ vọng ngầm có thể dẫn đến điều chỉnh định giá.
-
Phân tích kết quả kinh doanh nên kết hợp kết quả thực tế, dự báo tương lai và các kỳ vọng đã được phản ánh trong giá cổ phiếu. Chỉ xác định EPS có vượt kỳ vọng hay không không thể giải thích đầy đủ biến động giá sau khi công bố kết quả kinh doanh.
Kết quả kinh doanh cổ phiếu Mỹ vượt kỳ vọng có nghĩa là gì? EPS vượt kỳ vọng được tính như thế nào?
Kết quả kinh doanh cổ phiếu Mỹ vượt kỳ vọng thường có nghĩa là các chỉ số tài chính thực tế do một công ty niêm yết công bố cao hơn ước tính đồng thuận của thị trường mà các nhà phân tích đã đưa ra trước đó. Các chỉ số phổ biến nhất bao gồm thu nhập trên mỗi cổ phiếu (EPS) và doanh thu. Các nhà phân tích dự báo hiệu quả hoạt động của quý tiếp theo dựa trên kết quả hoạt động trong quá khứ của công ty, xu hướng ngành, dự báo của ban lãnh đạo và các thông tin công khai khác. Các nhà cung cấp dữ liệu thị trường sau đó tổng hợp dự báo của nhiều nhà phân tích để hình thành ước tính đồng thuận.
Ví dụ, giả sử EPS đồng thuận của thị trường đối với một công ty công nghệ là 1,50 USD và EPS thực tế được công bố là 1,65 USD. Khi đó, mức EPS vượt kỳ vọng là 10%. Nếu doanh thu quý dự kiến của công ty là 20 tỷ USD và doanh thu thực tế là 21 tỷ USD, mức doanh thu vượt kỳ vọng là 5%. Trong các tin tức về kết quả kinh doanh, tình huống này thường được gọi là Earnings Beat, nghĩa là kết quả trong kỳ của công ty đã vượt dự báo chung của thị trường.
Công thức tính là:
\[ \text{EPS Surprise}=\frac{\text{Actual EPS}-\text{Expected EPS}}{|\text{Expected EPS}|}\times100\% \]
Công thức này phù hợp khi EPS dự kiến không bằng 0. Tuy nhiên, khi EPS dự kiến gần bằng 0 hoặc âm, tỷ lệ phần trăm có thể gây hiểu nhầm. Trong những trường hợp này, việc so sánh trực tiếp chênh lệch tuyệt đối của EPS thường phù hợp hơn. Cũng cần lưu ý rằng EPS theo GAAP và EPS điều chỉnh được công bố trong báo cáo kết quả kinh doanh không giống nhau. EPS theo GAAP tuân theo các nguyên tắc kế toán được chấp nhận chung, trong khi EPS điều chỉnh có thể loại trừ một số chi phí cụ thể hoặc khoản mục một lần. Khi so sánh kết quả thực tế với ước tính của nhà phân tích, cần đảm bảo cả hai sử dụng cùng một cơ sở báo cáo.
Tuy nhiên, việc kết quả kinh doanh vượt kỳ vọng chỉ cho biết kết quả thực tế cao hơn một mốc dự báo cụ thể. Điều đó không có nghĩa là mọi chỉ số hoạt động của công ty đều đang cải thiện, cũng không có nghĩa là giá cổ phiếu chưa phản ánh kết quả này. Nếu giá cổ phiếu của một công ty đã tăng đáng kể trước khi công bố kết quả kinh doanh, nhà đầu tư có thể đã kỳ vọng công ty đạt kết quả tốt hơn dự báo của các nhà phân tích. Trong trường hợp đó, một Earnings Beat thông thường có thể không đủ để hỗ trợ đà tăng tiếp theo.
Tại sao giá cổ phiếu vẫn có thể giảm ngay cả khi EPS vượt kỳ vọng?
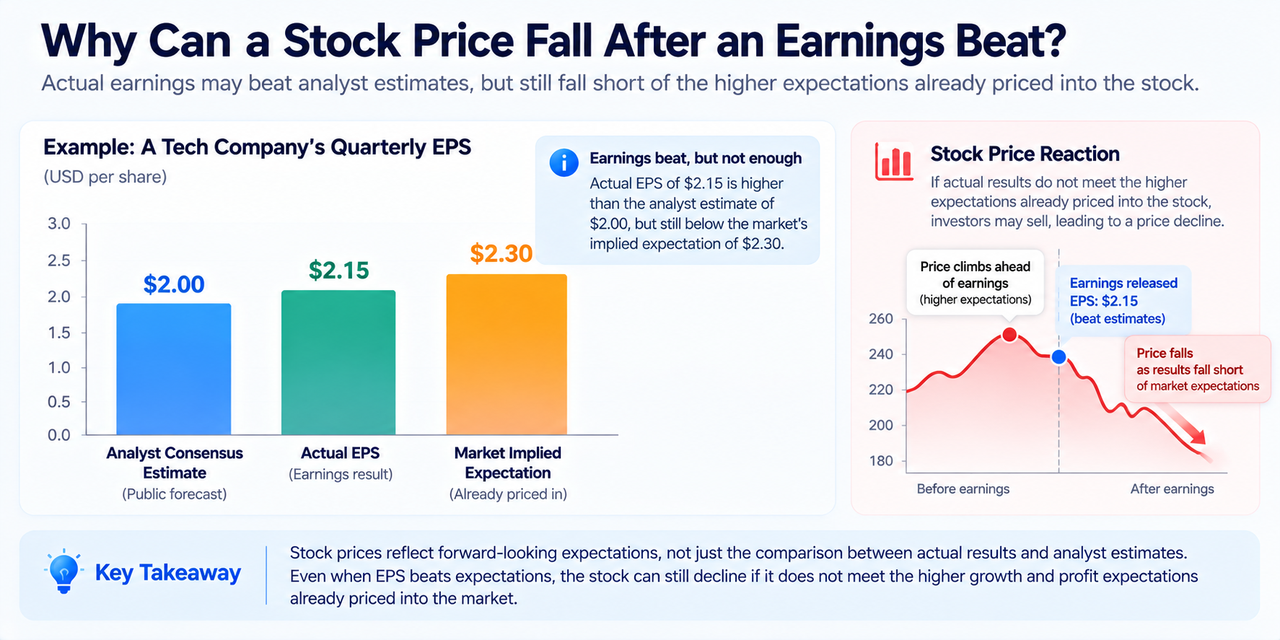
Lý do cốt lõi khiến giá cổ phiếu có thể giảm sau khi EPS vượt kỳ vọng là ước tính đồng thuận công khai và các kỳ vọng đã được phản ánh trong giá cổ phiếu không hoàn toàn giống nhau. Ước tính đồng thuận của nhà phân tích thường là các dự báo tài chính có thể quan sát được, trong khi giá cổ phiếu chịu ảnh hưởng tổng hợp từ nhà đầu tư tổ chức, nhà giao dịch và các thành phần khác trên thị trường. Khi số lượng lớn nhà đầu tư mua cổ phiếu từ trước, giá của cổ phiếu có thể đã phản ánh quan điểm lạc quan vượt trên ước tính đồng thuận.
Giả sử cổ phiếu của một công ty đang được giao dịch ở mức 200 USD, các nhà phân tích dự kiến EPS quý là 2,00 USD, nhưng những người tham gia thị trường nhìn chung tin rằng công ty có thể đạt EPS 2,30 USD và đẩy giá cổ phiếu tăng trước. Nếu cuối cùng công ty báo cáo EPS là 2,15 USD, kết quả này cao hơn 7,5% so với ước tính đồng thuận của nhà phân tích nhưng thấp hơn mức mà một số nhà đầu tư thực sự kỳ vọng. Do kết quả không đủ để xác nhận mức định giá lạc quan trước đó, một số nhà đầu tư có thể chọn bán ra, khiến giá cổ phiếu giảm.
Đây là lý do phân tích kết quả kinh doanh không thể chỉ tập trung vào Beat hay Miss. Nhà đầu tư cũng cần theo dõi diễn biến của cổ phiếu trước khi công bố kết quả kinh doanh. Nếu một cổ phiếu đã tăng 20% trong tháng trước khi công bố kết quả, trong khi định giá của toàn ngành không tăng ở mức tương tự, báo cáo kết quả kinh doanh của công ty có thể cần cung cấp bằng chứng tăng trưởng mạnh hơn để hỗ trợ mức giá cao hơn. Ngược lại, nếu cổ phiếu của một công ty chịu áp lực kéo dài, ngay cả một báo cáo kết quả kinh doanh thấp hơn đôi chút so với đồng thuận vẫn có thể được nhìn nhận tích cực nếu dự báo tương lai được cải thiện.
Biến động giá sau khi công bố kết quả kinh doanh cũng chịu ảnh hưởng từ vị thế của nhà đầu tư, định giá trên thị trường quyền chọn, tâm lý ngành và môi trường kinh tế vĩ mô nói chung. Giao dịch ngoài giờ thường có thanh khoản thấp hơn giờ giao dịch thông thường, điều này có thể khuếch đại biến động giá ngắn hạn. Do đó, EPS vượt kỳ vọng và giá cổ phiếu giảm không mâu thuẫn với nhau: yếu tố thứ nhất đo lường chênh lệch giữa kết quả thực tế và dự báo, còn yếu tố thứ hai phản ánh việc nhà đầu tư định giá lại giá trị tương lai của công ty.
EPS, doanh thu và biên lợi nhuận khác nhau như thế nào? Tại sao nhà đầu tư không thể chỉ nhìn vào EPS?
EPS là thước đo quan trọng về khả năng sinh lời của một công ty niêm yết, nhưng không phản ánh đầy đủ chất lượng hoạt động của công ty. EPS thường được tính bằng cách lấy thu nhập ròng thuộc về cổ đông phổ thông chia cho số lượng cổ phiếu lưu hành bình quân gia quyền. Do đó, thay đổi trong EPS không chỉ chịu ảnh hưởng từ lợi nhuận của hoạt động cốt lõi mà còn từ thuế suất, khoản lãi một lần, hoạt động mua lại cổ phiếu và các điều chỉnh kế toán.
Ví dụ, một công ty có thể vượt kỳ vọng EPS nhờ cắt giảm chi phí hoặc giảm số lượng cổ phiếu, trong khi tăng trưởng doanh thu chậm lại đáng kể trong cùng kỳ. Đối với các công ty công nghệ tăng trưởng cao, thị trường thường quan tâm nhiều hơn đến việc hoạt động kinh doanh cốt lõi vẫn còn khả năng mở rộng hay không. Nếu tăng trưởng doanh thu suy giảm và tăng trưởng EPS chủ yếu do kiểm soát chi phí, nhà đầu tư có thể lo ngại rằng tăng trưởng lợi nhuận trong tương lai thiếu động lực bền vững.
Doanh thu phản ánh thu nhập mà công ty tạo ra từ việc bán hàng hóa hoặc cung cấp dịch vụ và là chỉ báo quan trọng về quy mô kinh doanh cũng như nhu cầu thị trường. Biên lợi nhuận gộp phản ánh khả năng sinh lời sau khi chi phí trực tiếp được khấu trừ khỏi doanh thu. Biên lợi nhuận hoạt động mở rộng thêm bằng cách tính đến các chi phí hoạt động như nghiên cứu và phát triển, bán hàng và quản lý. Dòng tiền tự do (FCF) thường được tính bằng dòng tiền từ hoạt động kinh doanh trừ chi tiêu vốn. Chỉ số này đo lường lượng tiền mặt mà công ty có thể tạo ra sau khi duy trì hoặc mở rộng các khoản đầu tư kinh doanh.
| Chỉ số tài chính |
Nội dung đo lường chính |
Câu hỏi chính của nhà đầu tư |
| EPS |
Lợi nhuận thuộc về mỗi cổ phiếu |
Lợi nhuận có vượt kỳ vọng thị trường không? |
| Doanh thu |
Quy mô doanh thu hoạt động của công ty |
Nhu cầu kinh doanh có tiếp tục tăng không? |
| Biên lợi nhuận gộp |
Lợi nhuận gộp từ sản phẩm hoặc dịch vụ |
Việc kiểm soát chi phí và định giá có hiệu quả không? |
| Biên lợi nhuận hoạt động |
Hiệu quả của hoạt động kinh doanh cốt lõi |
Tăng trưởng doanh thu có thể chuyển thành lợi nhuận không? |
| Dòng tiền tự do |
Khả năng tạo tiền mặt sau chi tiêu vốn |
Công ty có khả năng tiếp tục tài trợ và đầu tư không? |
| Dự báo |
Dự báo của ban lãnh đạo về hiệu quả trong tương lai |
Tăng trưởng ở giai đoạn tiếp theo có phù hợp kỳ vọng không? |
Đối với các công ty bán dẫn như NVIDIA và AMD, nhà đầu tư có thể tập trung nhiều hơn vào doanh thu trung tâm dữ liệu, biên lợi nhuận gộp và nhu cầu đơn hàng trong tương lai. Đối với các công ty internet như Meta và Alphabet, tăng trưởng quảng cáo, chi tiêu vốn cho AI và dòng tiền tự do cũng rất quan trọng. Đối với Tesla, số lượng xe giao, biên lợi nhuận gộp ô tô, mảng năng lượng và các khoản đầu tư liên quan đến lái xe tự động cùng ảnh hưởng đến kỳ vọng của thị trường. Vì vậy, chất lượng lợi nhuận nên được đánh giá từ nhiều góc độ, bao gồm doanh thu, lợi nhuận, dòng tiền và cơ cấu kinh doanh, thay vì coi EPS vượt kỳ vọng là sự cải thiện toàn diện trong hoạt động.
Dự báo là gì? Tại sao dự báo doanh thu tương lai có thể quan trọng hơn lợi nhuận quý hiện tại?
Dự báo là ước tính của ban lãnh đạo về hiệu quả hoạt động của công ty trong quý tiếp theo hoặc cả năm tài chính. Dự báo thường bao gồm phạm vi doanh thu, biên lợi nhuận, chi tiêu vốn và mục tiêu tăng trưởng kinh doanh. Không giống kết quả quý đã được hiện thực hóa, dự báo phản ánh đánh giá của ban lãnh đạo về nhu cầu thị trường, chi phí hoạt động và sự phát triển kinh doanh trong tương lai. Vì vậy, dự báo thường ảnh hưởng trực tiếp đến ước tính của nhà đầu tư về khả năng sinh lời trong tương lai của công ty.
Giả sử doanh thu quý của một công ty đạt 10,5 tỷ USD, vượt kỳ vọng 10 tỷ USD của các nhà phân tích, nhưng ban lãnh đạo chỉ dự báo doanh thu quý tiếp theo ở mức 10,8 tỷ USD đến 11,2 tỷ USD, trong khi thị trường từng kỳ vọng 12 tỷ USD. Trong tình huống này, công ty đã đạt kết quả vượt kỳ vọng trong kỳ hiện tại nhưng đồng thời phát đi tín hiệu rằng tăng trưởng trong tương lai có thể thấp hơn kỳ vọng. Do đó, nhà đầu tư có thể hạ dự báo doanh thu và lợi nhuận cho một số quý tiếp theo, đồng thời tính toán lại định giá hợp lý của cổ phiếu.
Thị trường cũng so sánh dự báo hiện tại với dự báo trước đó. Nếu một công ty nâng dự báo doanh thu trong nhiều quý liên tiếp, điều đó thường cho thấy nhu cầu hoặc hiệu quả hoạt động mạnh hơn kỳ vọng trước đây. Nếu ban lãnh đạo đột ngột hạ dự báo, điều đó có thể cho thấy nhu cầu khách hàng giảm tốc, cạnh tranh ngành gia tăng hoặc chi phí hoạt động tăng lên. Tuy nhiên, dự báo thấp hơn kỳ vọng không nhất thiết có nghĩa hoạt động kinh doanh đang xấu đi. Sự khác biệt cũng có thể do biến động tiền tệ, thay đổi thời điểm đầu tư hoặc việc ban lãnh đạo áp dụng phương pháp dự báo thận trọng hơn.
Vì vậy, khi đọc báo cáo kết quả kinh doanh, nhà đầu tư nên tập trung vào ba cấp độ: kết quả trong kỳ hiện tại có vượt kỳ vọng hay không, dự báo quý tiếp theo có cao hơn dự báo thị trường hay không và mục tiêu hoạt động cả năm có thay đổi hay không. Đối với cổ phiếu công nghệ có định giá phụ thuộc nhiều vào tăng trưởng tương lai, quan điểm của ban lãnh đạo về giai đoạn tiếp theo của hoạt động kinh doanh có thể ảnh hưởng đến giá cổ phiếu nhiều hơn EPS quý đã được công bố.
Meta là ví dụ điển hình về một cổ phiếu giảm giá sau khi kết quả kinh doanh vượt kỳ vọng. Trong quý III năm 2026, hiệu quả hoạt động của Meta vượt kỳ vọng thị trường, nhưng các khoản đầu tư liên tục mở rộng vào cơ sở hạ tầng AI và áp lực dòng tiền phát sinh từ đó đã trở thành những yếu tố quan trọng khiến nhà đầu tư đánh giá lại giá trị của công ty.
Trong báo cáo kết quả kinh doanh mới nhất, Meta công bố chi tiêu vốn quý III, bao gồm các khoản thanh toán gốc của hợp đồng thuê tài chính, đạt 34,91 tỷ USD. Dòng tiền từ hoạt động kinh doanh là 32,79 tỷ USD và dòng tiền tự do âm 2,12 tỷ USD. Công ty cũng điều chỉnh dự báo chi tiêu vốn cả năm 2026 lên 135 tỷ USD – 145 tỷ USD, so với phạm vi dự báo trước đó là 130 tỷ USD – 145 tỷ USD. Điều này có nghĩa là mức thấp nhất trong dự báo chi tiêu vốn cả năm đã tăng thêm, phản ánh việc công ty tiếp tục đầu tư vào cơ sở hạ tầng AI.
Chi tiêu vốn (Capital Expenditure, CapEx) chủ yếu bao gồm việc mua máy chủ, GPU và thiết bị mạng, cũng như xây dựng trung tâm dữ liệu và các tài sản dài hạn khác. Đối với một công ty công nghệ như Meta, đầu tư vào AI có thể cải thiện đề xuất quảng cáo, phân phối nội dung và trải nghiệm người dùng. Hoạt động này cũng có thể hỗ trợ các sản phẩm và nguồn doanh thu mới trong tương lai. Tuy nhiên, những khoản đầu tư này thường đòi hỏi thanh toán tiền mặt lớn trong ngắn hạn, trong khi lợi ích liên quan có thể cần nhiều năm để dần hiện thực hóa.
Điều này tạo ra một sự cân bằng quan trọng trong định giá cổ phiếu công nghệ: nhà đầu tư nhìn nhận tiềm năng thương mại dài hạn của AI nhưng cũng phải đánh giá liệu quy mô đầu tư hiện tại có quá mức hay không và liệu tăng trưởng doanh thu trong tương lai có thể bù đắp chi phí đầu tư hay không. Nếu tăng trưởng chi tiêu vốn tiếp tục vượt tốc độ tăng trưởng của dòng tiền hoạt động, dòng tiền tự do có thể chịu áp lực, ảnh hưởng đến quan điểm của thị trường về hiệu quả sử dụng vốn và lợi ích cổ đông trong tương lai của công ty.
Vào ngày 22 tháng 10 năm 2026, giá cổ phiếu Meta giảm khoảng 7%, cho thấy nhà đầu tư không chỉ giao dịch dựa trên việc lợi nhuận quý có vượt kỳ vọng hay không. Họ cũng cân nhắc quy mô đầu tư vào AI, dòng tiền trong tương lai và rủi ro định giá.
Cần lưu ý rằng dòng tiền tự do âm trong một quý không tự nó chứng minh khoản đầu tư đã thất bại. Đối với một công ty đang xây dựng cơ sở hạ tầng quy mô lớn, câu hỏi quan trọng hơn là liệu chi tiêu vốn có thể dần chuyển thành tăng trưởng doanh thu, cải thiện biên lợi nhuận và năng lực tạo tiền mặt dài hạn hay không.
Tại sao thị trường vẫn tập trung vào tăng trưởng tương lai sau khi Tesla vượt kỳ vọng lợi nhuận?
Báo cáo kết quả kinh doanh của Tesla cũng cho thấy EPS vượt kỳ vọng không có nghĩa thị trường sẽ bỏ qua các chỉ số hoạt động khác. Trong quý III năm 2026, Tesla báo cáo EPS điều chỉnh là 0,48 USD, cao hơn đôi chút so với kỳ vọng thị trường, trong khi thu nhập ròng theo GAAP đạt khoảng 787 triệu USD, giảm khoảng 44% so với cùng kỳ năm trước. Doanh thu đạt khoảng 28 tỷ USD, gần như không thay đổi đáng kể về tổng thể. Điều này cho thấy kết quả kinh doanh vượt kỳ vọng và lợi nhuận giảm so với cùng kỳ có thể xảy ra đồng thời.
Về dòng tiền, Tesla tạo ra khoảng 1,5 tỷ USD dòng tiền tự do trong quý, tốt hơn một số kỳ vọng của thị trường. Tuy nhiên, kế hoạch chi tiêu vốn, khả năng sinh lời của mảng ô tô và các khoản đầu tư trong tương lai vào lái xe tự động và robot tiếp tục ảnh hưởng đến đánh giá của nhà đầu tư về tăng trưởng dài hạn. Đối với một công ty như Tesla, có định giá phản ánh kỳ vọng đáng kể về các mảng kinh doanh tương lai, doanh số bán xe truyền thống không phải là yếu tố định giá duy nhất. Robotaxi, Optimus, mảng năng lượng và các khoản đầu tư hạ tầng AI đều có thể thay đổi ước tính của thị trường về lợi nhuận trong tương lai.
Ví dụ, nếu biên lợi nhuận ô tô cải thiện nhưng việc thương mại hóa lái xe tự động mất nhiều thời gian hơn kỳ vọng của nhà đầu tư, thị trường có thể kết luận rằng tốc độ hiện thực hóa doanh thu tương lai không đủ để hỗ trợ định giá hiện tại. Ngược lại, ngay cả khi lợi nhuận quý thấp hơn kỳ vọng, nhà đầu tư có thể nâng dự báo tăng trưởng dài hạn nếu ban lãnh đạo đưa ra bằng chứng rõ ràng hơn về tiến độ thương mại hóa.
Cổ phiếu Tesla giảm trong giao dịch ngoài giờ sau khi công bố kết quả kinh doanh, điều này càng cho thấy thị trường tập trung vào sự phát triển kinh doanh trong tương lai.
Vì vậy, phân tích TSLA cần nhiều hơn việc so sánh EPS điều chỉnh với dự báo của nhà phân tích. Nhà đầu tư cũng nên xem xét biên lợi nhuận ô tô, dòng tiền tự do, chi tiêu vốn và tiến độ thương mại hóa của các mảng kinh doanh mới để xác định liệu chúng có phù hợp với kỳ vọng thị trường trước đó hay không.
Tại sao cổ phiếu công nghệ có định giá cao dễ biến động mạnh sau khi công bố kết quả kinh doanh?
Định giá cổ phiếu phản ánh mức giá mà nhà đầu tư sẵn sàng trả cho lợi nhuận hiện tại và tương lai của một công ty. Đối với các công ty trưởng thành, thị trường thường tập trung nhiều hơn vào lợi nhuận ổn định, dòng tiền và lợi ích cổ đông. Đối với các công ty công nghệ tăng trưởng cao, nhà đầu tư thường sẵn sàng chấp nhận định giá cao hơn để đổi lấy khả năng tăng trưởng nhanh về doanh thu và lợi nhuận trong tương lai. Do đó, giá của một cổ phiếu công nghệ có định giá cao không chỉ phụ thuộc vào lợi nhuận hiện tại mà còn phụ thuộc nhiều vào việc tăng trưởng tương lai có thể tiếp tục hiện thực hóa hay không.
Tỷ lệ giá trên lợi nhuận (Price-to-Earnings Ratio, P/E) là chỉ số định giá phổ biến, được tính bằng cách lấy giá cổ phiếu chia cho EPS. P/E dự phóng sử dụng EPS kỳ vọng trong tương lai và phù hợp hơn để đánh giá cách thị trường định giá giai đoạn lợi nhuận tiếp theo. Giả sử giá cổ phiếu của một công ty là 150 USD và thị trường kỳ vọng EPS là 5 USD trong 12 tháng tới. P/E dự phóng của công ty sẽ là 30x. Nếu thị trường hạ dự báo EPS tương lai xuống 4,50 USD sau khi công bố kết quả kinh doanh, mức giá được tính theo cùng P/E 30x sẽ giảm xuống 135 USD.
Quan trọng hơn, việc giảm dự báo lợi nhuận cũng có thể dẫn đến thu hẹp bội số định giá. Nếu nhà đầu tư cho rằng triển vọng tăng trưởng dài hạn của công ty yếu hơn dự kiến, P/E mà họ sẵn sàng trả có thể giảm từ 30x xuống 25x. Với EPS tương lai là 4,50 USD, định giá khi đó sẽ tiếp tục giảm xuống 112,50 USD.
| Kịch bản giả định |
EPS tương lai |
P/E dự phóng |
Định giá hàm ý |
| Kỳ vọng trước khi công bố kết quả kinh doanh |
$5.00 |
30x |
$150.00 |
| Dự báo lợi nhuận bị hạ |
$4.50 |
30x |
$135.00 |
| Cả lợi nhuận và định giá đều bị hạ |
$4.50 |
25x |
$112.50 |
Các ví dụ trên chỉ minh họa cơ chế định giá. Chúng không đại diện cho giá trị hợp lý hoặc hiệu quả hoạt động trong tương lai của bất kỳ cổ phiếu cụ thể nào. Thị trường thực tế cũng xem xét lãi suất, dòng tiền, cơ cấu vốn và cạnh tranh ngành.
Cơ chế này giải thích vì sao một số cổ phiếu công nghệ có định giá cao giảm mạnh sau khi công bố kết quả kinh doanh. Thị trường có thể hạ dự báo lợi nhuận tương lai và giảm bội số định giá mà họ sẵn sàng trả vì tăng trưởng trở nên kém chắc chắn hơn. Ngược lại, nếu tăng trưởng lợi nhuận cải thiện đáng kể, nhà đầu tư có thể nâng cả dự báo lợi nhuận lẫn bội số định giá, qua đó khuếch đại tiềm năng tăng giá của cổ phiếu.
Giá cổ phiếu tăng trước khi công bố kết quả kinh doanh ảnh hưởng đến diễn biến sau đó như thế nào?
Diễn biến của cổ phiếu trước khi công bố kết quả kinh doanh có thể giúp nhà đầu tư hiểu mức độ lạc quan mà thị trường đã phản ánh vào giá. Nếu cổ phiếu của một công ty tiếp tục tăng trước khi công bố kết quả, đặc biệt khi không có thông tin cơ bản mới đáng kể, một phần mức tăng có thể phản ánh sự lạc quan của nhà đầu tư về kết quả sắp tới. Trong trường hợp đó, ngay cả khi EPS và doanh thu thực tế vượt đồng thuận của nhà phân tích, thị trường vẫn có thể cho rằng kết quả không đủ để hỗ trợ mức tăng trước đó.
Ví dụ, giả sử một cổ phiếu tăng từ 100 USD lên 120 USD trước khi công bố kết quả kinh doanh, tương đương mức tăng 20%. Nếu mức tăng chủ yếu được thúc đẩy bởi kỳ vọng rằng công ty sẽ nâng đáng kể dự báo tương lai, một mức EPS vượt kỳ vọng nhỏ sau khi công bố kết quả có thể không đáp ứng những kỳ vọng đó. Một số nhà đầu tư đã mua từ trước có thể chọn chốt lời, làm tăng áp lực bán trong ngắn hạn.
Cụm từ phổ biến trên thị trường "Buy the Rumor, Sell the News" mô tả một hiện tượng tương tự, nhưng đây không phải mô hình cố định xuất hiện sau mọi báo cáo kết quả kinh doanh. Đà tăng trước khi công bố kết quả có thể phản ánh các yếu tố cơ bản cải thiện, dòng vốn vào, luân chuyển ngành hoặc giao dịch quyền chọn. Nhà đầu tư nên đánh giá mức tăng trước khi công bố kết quả cùng với thay đổi về định giá, các điều chỉnh dự báo của nhà phân tích và diễn biến của các công ty tương đương.
Biến động giá sau khi công bố kết quả kinh doanh cũng có thể chịu ảnh hưởng từ thị trường quyền chọn. Trước khi công bố kết quả, nhà đầu tư thường trả phí quyền chọn cao hơn cho khả năng biến động giá lớn. Sau khi công bố kết quả, mức độ bất định giảm xuống và biến động hàm ý có thể giảm nhanh. Tuy nhiên, chỉ riêng thay đổi trong biến động quyền chọn không thể trực tiếp giải thích liệu cổ phiếu sẽ tăng hay giảm. Hướng biến động thực tế vẫn phụ thuộc vào tác động tổng hợp của thông tin kết quả kinh doanh, vị thế thị trường và dòng giao dịch.
Nhà đầu tư có thể sử dụng năm chỉ số như thế nào để xác định liệu kết quả kinh doanh cổ phiếu Mỹ có thực sự vượt kỳ vọng?
Việc xác định một báo cáo kết quả kinh doanh có thực sự tích cực hay không đòi hỏi một khuôn khổ phân tích đầy đủ hơn so với chỉ so sánh EPS. Đối với phần lớn công ty niêm yết tại Mỹ, nhà đầu tư có thể đánh giá kết quả từ năm góc độ: lợi nhuận thực tế, tăng trưởng doanh thu, dự báo tương lai, dòng tiền và định giá.
Thứ nhất, so sánh EPS với ước tính đồng thuận của thị trường. Cần xác nhận EPS thực tế có vượt dự báo hay không, đồng thời phân biệt EPS theo GAAP và EPS điều chỉnh để tránh so sánh các cơ sở kế toán khác nhau. Nếu EPS vượt kỳ vọng chủ yếu do khoản lãi một lần, thuế suất thấp hơn hoặc mua lại cổ phiếu, nhà đầu tư nên tiếp tục xác định liệu các yếu tố đó có bền vững hay không.
Thứ hai, xem xét tăng trưởng doanh thu và cơ cấu kinh doanh. Tăng trưởng doanh thu có thể phản ánh nhu cầu sản phẩm và sự mở rộng kinh doanh, nhưng chất lượng tăng trưởng có thể khác nhau giữa các mảng kinh doanh. Đối với các công ty công nghệ, nhà đầu tư nên xem xét kỹ hơn các nguồn doanh thu cốt lõi như điện toán đám mây, quảng cáo, trung tâm dữ liệu hoặc đăng ký thuê bao, cũng như liệu tăng trưởng có phụ thuộc vào điều chỉnh giá hoặc các yếu tố một lần hay không.
Thứ ba, đánh giá dự báo cho quý tiếp theo và cả năm. Dự báo về doanh thu, biên lợi nhuận và chi tiêu vốn trong tương lai vượt kỳ vọng thị trường thường quyết định liệu nhà đầu tư có cần điều chỉnh mô hình lợi nhuận hay không. Cần đặc biệt chú ý liệu ban lãnh đạo có nâng hoặc hạ các mục tiêu hoạt động trước đó hay không.
Thứ tư, phân tích dòng tiền tự do và chi tiêu vốn. Tăng trưởng lợi nhuận không nhất thiết có nghĩa dòng tiền cũng cải thiện đồng thời. Đối với các công ty mở rộng đầu tư vào cơ sở hạ tầng AI, mối quan hệ giữa dòng tiền hoạt động, chi tiêu vốn và dòng tiền tự do có thể giúp nhà đầu tư đánh giá liệu tăng trưởng có đòi hỏi tiếp tục phụ thuộc vào tài trợ bên ngoài hay không.
Thứ năm, xem xét định giá và diễn biến cổ phiếu trước khi công bố kết quả kinh doanh. Ngay cả khi hoạt động của công ty đang diễn ra tốt, thị trường vẫn có thể áp dụng tiêu chuẩn cao hơn cho báo cáo kết quả kinh doanh nếu cổ phiếu đã tăng đáng kể và định giá cao hơn nhiều so với các mức lịch sử. Nhà đầu tư cần xác định liệu thông tin mới công bố có đủ để hỗ trợ kỳ vọng tăng trưởng tương lai đã được phản ánh trong giá cổ phiếu hiện tại hay không.
| Khía cạnh phân tích |
Câu hỏi cốt lõi |
Tín hiệu rủi ro có thể có |
| EPS |
Lợi nhuận có vượt kỳ vọng không và tăng trưởng có thể tiếp tục không? |
Tăng trưởng EPS phụ thuộc vào các khoản mục một lần |
| Doanh thu |
Nhu cầu đối với hoạt động kinh doanh cốt lõi có cải thiện không? |
Tăng trưởng doanh thu chậm lại hoặc hoạt động cốt lõi thấp hơn kỳ vọng |
| Dự báo |
Tăng trưởng tương lai có phù hợp kỳ vọng thị trường không? |
Mục tiêu doanh thu, lợi nhuận hoặc tăng trưởng bị hạ |
| Dòng tiền tự do |
Lợi nhuận có thể chuyển thành tiền mặt không? |
Tăng trưởng chi tiêu vốn nhanh hơn năng lực tạo tiền mặt |
| Định giá |
Giá cổ phiếu hiện tại đã phản ánh các kỳ vọng lạc quan chưa? |
Định giá cao kết hợp với tăng trưởng chậm lại |
Năm chỉ số này cần được phân tích cùng nhau. Nhà đầu tư không nên máy móc kết luận rằng cải thiện ở bất kỳ chỉ số đơn lẻ nào cũng có nghĩa giá cổ phiếu chắc chắn sẽ tăng. Ví dụ, chi tiêu vốn cao hơn có thể làm thu hẹp dòng tiền tự do trong ngắn hạn nhưng lại hỗ trợ tăng trưởng doanh thu trong tương lai. Biên lợi nhuận giảm có thể xuất phát từ hiệu quả hoạt động suy giảm, hoặc có thể phản ánh việc công ty chủ động tăng đầu tư vào nghiên cứu và phát triển. Hiểu được nguyên nhân đằng sau các thay đổi chỉ số quan trọng hơn việc chỉ so sánh các con số.
Nhà đầu tư nên theo dõi những tín hiệu tiếp theo nào sau khi công bố kết quả kinh doanh?
Phản ứng giá cổ phiếu sau khi công bố kết quả kinh doanh thường chỉ là khởi đầu của quá trình thị trường định giá lại. Đối với nhà đầu tư muốn hiểu giá trị dài hạn của một công ty, cuộc gọi báo cáo kết quả kinh doanh, các điều chỉnh dự báo của nhà phân tích và dữ liệu hoạt động tiếp theo thường cung cấp thông tin đầy đủ hơn so với biến động giá ngắn hạn.
Thứ nhất, cần chú ý đến các giải thích của ban lãnh đạo trong cuộc gọi báo cáo kết quả kinh doanh, đặc biệt là về nhu cầu trong tương lai, định giá sản phẩm, chi tiêu của khách hàng, chi tiêu vốn và thay đổi biên lợi nhuận. Nếu ban lãnh đạo giải thích rõ mối quan hệ giữa tăng trưởng đầu tư và doanh thu trong tương lai, thị trường có thể dần cảm thấy yên tâm hơn về khoản đầu tư. Nếu công ty không thể giải thích rõ thời điểm hiện thực hóa doanh thu, nhu cầu vốn hoặc khả năng sinh lời của mô hình kinh doanh, nhà đầu tư có thể tiếp tục yêu cầu mức bù đắp rủi ro cao hơn.
Thứ hai, quan sát hướng điều chỉnh của nhà phân tích đối với EPS, doanh thu và giá mục tiêu trong tương lai sau khi công bố kết quả kinh doanh. Nếu phần lớn nhà phân tích nâng dự báo lợi nhuận tương lai nhưng giá cổ phiếu vẫn giảm, định giá hoặc tâm lý thị trường có thể đang đóng vai trò đáng kể. Nếu cả dự báo lợi nhuận lẫn bội số định giá đều bị hạ, điều đó có thể cho thấy quan điểm của thị trường về tăng trưởng tương lai của công ty đã thay đổi sâu sắc hơn.
Cuối cùng, cần phân biệt biến động giao dịch ngắn hạn với những thay đổi cơ bản dài hạn. Giao dịch ngoài giờ thường có thanh khoản thấp hơn, và giá cổ phiếu có thể phản ứng mạnh với một chỉ số tài chính riêng lẻ. Tuy nhiên, khi cuộc gọi báo cáo kết quả kinh doanh, nghiên cứu của tổ chức và quá trình hình thành giá trong giờ giao dịch thông thường diễn ra, quan điểm thị trường vẫn có thể thay đổi. Vì vậy, phân tích kết quả kinh doanh phù hợp hơn với việc theo dõi liên tục dữ liệu hoạt động và các điều chỉnh kỳ vọng thay vì đánh giá giá trị công ty chỉ dựa trên diễn biến giá trong vài phút đầu sau khi công bố.
Nhà đầu tư có thể kết hợp thông tin kết quả kinh doanh với giao dịch cổ phiếu Mỹ trên Gate như thế nào?
Sau khi hiểu mối quan hệ giữa dữ liệu kết quả kinh doanh và kỳ vọng thị trường, nhà đầu tư cũng cần đưa phân tích cơ bản vào các quyết định giao dịch thực tế. Đối với người dùng theo dõi các công ty công nghệ Mỹ như NVIDIA (NVDA), Tesla (TSLA) và Meta (META), mùa báo cáo kết quả kinh doanh không chỉ là giai đoạn quan trọng để đánh giá khả năng sinh lời của doanh nghiệp mà còn là thời điểm then chốt để đánh giá lại rủi ro danh mục đầu tư, định giá và thời điểm giao dịch. Trong các sản phẩm giao dịch cổ phiếu của Gate, người dùng có thể theo dõi các mã cổ phiếu Mỹ được hỗ trợ và diễn biến thị trường của chúng, đồng thời phân tích kết quả kinh doanh, dự báo và tâm lý thị trường của công ty.
Trong giao dịch thực tế, việc kết quả kinh doanh vượt kỳ vọng không có nghĩa nhà đầu tư nên mua ngay, và giá cổ phiếu giảm cũng không nhất thiết có nghĩa định giá là hợp lý. Nhà đầu tư có thể trước tiên so sánh EPS và doanh thu thực tế với ước tính đồng thuận của thị trường, sau đó xem xét quan điểm của ban lãnh đạo về tăng trưởng và chi tiêu vốn trong tương lai. Họ cũng có thể đánh giá liệu thông tin liên quan đã được phản ánh đầy đủ trên thị trường hay chưa bằng cách xem xét biến động giá trước và sau khi công bố kết quả kinh doanh. Đối với cổ phiếu công nghệ có biến động cao, nhà đầu tư nên đặc biệt chú ý đến chi phí giao dịch, thanh khoản và quản lý vị thế, đồng thời tránh đưa ra quyết định chỉ dựa trên một chỉ số tài chính duy nhất.
Xin lưu ý rằng các sản phẩm giao dịch cổ phiếu khác nhau của Gate có thể khác nhau về cơ chế giao dịch, mã được hỗ trợ, giờ giao dịch và đặc điểm rủi ro. Vui lòng tham khảo trang sản phẩm và quy tắc áp dụng để biết chi tiết. Nhà đầu tư nên phân biệt giữa quyền sở hữu cổ phiếu thực tế và các sản phẩm khác cung cấp mức độ tiếp xúc với giá cổ phiếu, xác nhận liệu quyền cổ đông có được áp dụng hay không và chỉ giao dịch sau khi đã hiểu các rủi ro liên quan.
Kết luận
Lý do cơ bản khiến giá cổ phiếu có thể giảm sau khi kết quả kinh doanh cổ phiếu Mỹ vượt kỳ vọng là thị trường chứng khoán giao dịch dựa trên kỳ vọng tương lai thay vì chỉ đánh giá kết quả hoạt động của quý trước. Khi EPS và doanh thu vượt ước tính đồng thuận của các nhà phân tích, điều đó chỉ có nghĩa kết quả thực tế cao hơn một mốc dự báo công khai. Điều đó không có nghĩa kết quả đã đáp ứng mọi kỳ vọng mà nhà đầu tư đã phản ánh vào giá cổ phiếu.
EPS, tăng trưởng doanh thu, biên lợi nhuận, dòng tiền tự do và dự báo cùng quyết định chất lượng thực tế của một báo cáo kết quả kinh doanh. Đối với các công ty công nghệ như Meta và Tesla, chi tiêu vốn cho AI, tốc độ thương mại hóa các mảng kinh doanh tương lai và năng lực tạo tiền mặt dài hạn có thể ảnh hưởng đến định giá nhiều hơn quy mô EPS vượt kỳ vọng trong một quý. Khi một cổ phiếu đã được định giá ở mức cao, việc hạ dự báo lợi nhuận và thu hẹp bội số định giá có thể xảy ra đồng thời, qua đó khuếch đại biến động giá sau khi công bố kết quả kinh doanh.
Do đó, để hiểu kết quả kinh doanh cổ phiếu Mỹ cần có một khuôn khổ phân tích đầy đủ: trước tiên đánh giá chênh lệch giữa kết quả thực tế và ước tính đồng thuận, sau đó phân tích liệu dự báo tương lai có thay đổi hay không, và cuối cùng xem xét định giá, diễn biến cổ phiếu trước khi công bố kết quả kinh doanh cùng môi trường thị trường chung để xác định lý do nhà đầu tư định giá lại cổ phiếu. So với việc chỉ phân loại một báo cáo kết quả kinh doanh là tích cực hoặc tiêu cực, phương pháp này giúp hiểu rõ hơn cơ chế định giá của thị trường chứng khoán Mỹ.
Câu hỏi thường gặp
Tại sao giá cổ phiếu có thể giảm ngay cả khi kết quả kinh doanh cổ phiếu Mỹ vượt kỳ vọng?
Vì giá cổ phiếu thường đã phản ánh kỳ vọng của thị trường về hiệu quả hoạt động trong tương lai. Ngay cả khi EPS thực tế vượt đồng thuận của nhà phân tích, giá cổ phiếu vẫn có thể giảm nếu dự báo tương lai thấp hơn kỳ vọng, dòng tiền tự do suy yếu hoặc thị trường đã phản ánh mức tăng trưởng cao hơn vào giá.
EPS Beat có nghĩa là gì?
EPS Beat nghĩa là EPS được công bố của một công ty vượt ước tính đồng thuận của các nhà phân tích. Điều này cho thấy lợi nhuận trong kỳ hiện tại cao hơn mốc dự báo, nhưng tự nó không chứng minh triển vọng tăng trưởng trong tương lai của công ty đã cải thiện.
EPS vượt kỳ vọng hay doanh thu vượt kỳ vọng quan trọng hơn?
Cả hai đều quan trọng, nhưng tầm quan trọng tương đối phụ thuộc vào ngành và giai đoạn phát triển của công ty. Các công ty trưởng thành có thể đặt trọng tâm lớn hơn vào khả năng sinh lời và dòng tiền, trong khi các công ty công nghệ tăng trưởng cao thường tập trung nhiều hơn vào tăng trưởng doanh thu, mở rộng kinh doanh và tiềm năng lợi nhuận trong tương lai.
Tại sao dự báo ảnh hưởng đến giá cổ phiếu Mỹ?
Dự báo là ước tính của ban lãnh đạo về doanh thu, lợi nhuận hoặc chi tiêu vốn trong tương lai. Nếu ban lãnh đạo hạ dự báo tương lai, nhà đầu tư có thể giảm kỳ vọng về lợi nhuận và định giá, từ đó ảnh hưởng đến giá cổ phiếu.
Cổ phiếu giảm sau khi công bố kết quả kinh doanh có nghĩa là hoạt động của công ty đang xấu đi không?
Không nhất thiết. Giá cổ phiếu có thể giảm do định giá quá cao, kỳ vọng thị trường quá lạc quan, hoạt động chốt lời hoặc thay đổi trong môi trường kinh tế vĩ mô. Nhà đầu tư cần đánh giá dữ liệu tài chính thực tế và dự báo tương lai cùng nhau để xác định liệu hoạt động của công ty có thực sự xấu đi hay không.
Tại sao chi tiêu vốn cho AI ảnh hưởng đến định giá cổ phiếu công nghệ?
Việc xây dựng cơ sở hạ tầng AI đòi hỏi đầu tư lớn vào máy chủ, chip và trung tâm dữ liệu. Những khoản đầu tư này có thể làm tăng dòng tiền ra và gây áp lực lên dòng tiền tự do trong ngắn hạn. Nếu các khoản đầu tư tạo ra doanh thu và lợi nhuận đủ lớn trong tương lai, chúng có thể hỗ trợ định giá dài hạn; nếu không, chúng có thể làm gia tăng áp lực tài trợ.
P/E dự phóng là gì?
P/E dự phóng là tỷ lệ giữa giá cổ phiếu và EPS dự kiến trong tương lai. Chỉ số này thường được sử dụng để đánh giá số lần mà thị trường sẵn sàng định giá lợi nhuận tương lai của một công ty. Những thay đổi trong dự báo EPS tương lai hoặc trong bội số định giá mà nhà đầu tư sẵn sàng trả đều có thể ảnh hưởng đến giá cổ phiếu.
Nhà đầu tư có thể xác định báo cáo kết quả kinh doanh của cổ phiếu Mỹ có đáng chú ý hay không như thế nào?
Nhà đầu tư có thể tập trung vào EPS, tăng trưởng doanh thu, biên lợi nhuận, dòng tiền tự do và dự báo tương lai, đồng thời xem xét diễn biến cổ phiếu trước khi công bố kết quả kinh doanh, định giá hiện tại và môi trường ngành. Đối với các loại công ty khác nhau, nhà đầu tư cũng nên xem xét các chỉ số kinh doanh cốt lõi và động lực tăng trưởng dài hạn.