Các token cơ sở hạ tầng trên thị trường tài sản mã hóa thường mang cả câu chuyện về công nghệ lẫn kỳ vọng của thị trường. Nhà đầu tư có thể quan tâm đến một token vì dự án của token đó tham gia vào các lĩnh vực phổ biến như DePIN, AI hoặc dịch vụ đám mây phi tập trung. Tuy nhiên, lĩnh vực hoạt động của một dự án không nhất thiết có nghĩa token của dự án đó sở hữu cơ chế thu giữ giá trị rõ ràng. Một mạng lưới có thể có tiềm năng công nghệ nhưng chưa thiết lập được mô hình kinh doanh đủ hoàn thiện. Một token có thể có tiện ích giao thức rõ ràng, trong khi giá thị trường của token vẫn có thể chịu tác động từ thanh khoản, thay đổi nguồn cung và tâm lý thị trường.
Pipe Network là một trường hợp đáng xem xét dưới góc độ này. Dự án tập trung vào cơ sở hạ tầng phân tán, và tài liệu chính thức hiện tại chủ yếu giới thiệu Pipe Storage cùng các nút Firestarter. PIPE gắn liền với việc tham gia mạng lưới và các cơ chế của hệ sinh thái, nhưng các nhà nghiên cứu cần làm rõ thêm vai trò cụ thể của token trong hệ thống hiện tại, cũng như những cơ chế kinh tế nào đã được triển khai và những cơ chế nào vẫn chỉ là chính sách tùy chọn hoặc khả năng phát triển trong tương lai.
Bài viết này không lấy mức tăng giá ngắn hạn làm điểm khởi đầu. Thay vào đó, bài viết thiết lập một khung nghiên cứu để quan sát PIPE trong dài hạn dựa trên định vị của dự án, tiện ích token, cấu trúc cung cầu và quản trị rủi ro.
Những điểm chính
- PIPE là token của hệ sinh thái Pipe Network, với tài liệu chính thức hiện tại chủ yếu tập trung vào các dịch vụ lưu trữ đối tượng phân tán.
- Các nút Firestarter phải nắm giữ một vị thế LovePIPE đại diện cho ít nhất 10.000 PIPE, nhưng điều này không có nghĩa người stake để vận hành nút sẽ nhận được lợi nhuận cố định.
- Các quy tắc chính thức hiện tại nêu rõ rằng từng nút riêng lẻ không nhận được phần thưởng hoặc khoản thanh toán trực tiếp. Khoản khấu trừ từ số dư lưu trữ của khách hàng cũng không cấu thành doanh thu của nút.
- Nguồn cung token, tỷ lệ lưu hành, lịch mở khóa, độ sâu thị trường và nhu cầu thực tế đều có thể ảnh hưởng đến diễn biến giá của PIPE.
- Sự tăng trưởng của lĩnh vực DePIN không có nghĩa PIPE chắc chắn sẽ tăng giá. Giá trị của token cần được đánh giá độc lập dựa trên cơ chế thực tế và dữ liệu thị trường.
PIPE và Pipe Network: Token có mối quan hệ như thế nào với cơ sở hạ tầng?
Pipe Network hướng đến việc cung cấp dịch vụ lưu trữ thông qua các nút phân tán và cơ chế điều phối mạng lưới. Pipe Storage hiện sử dụng kiến trúc mà trong đó các gateway, mặt phẳng điều khiển và nút Firestarter phối hợp hoạt động. Khách hàng truy cập dịch vụ thông qua giao diện tương thích S3, các gateway xử lý yêu cầu, mặt phẳng điều khiển điều phối các nút và tác vụ, còn các nút Firestarter lưu trữ dữ liệu đối tượng và cung cấp thông tin liên quan đến việc xác minh tính toàn vẹn.
Trong hệ thống này, PIPE gắn với cơ chế tham gia của nút. Theo tài liệu chính thức hiện tại, việc vận hành một nút Firestarter yêu cầu nắm giữ vị thế LovePIPE đại diện cho ít nhất 10.000 PIPE và vượt qua các bước kiểm tra điều kiện liên quan. Điều quan trọng là cần phân biệt giữa quyền sở hữu token, điều kiện được chấp nhận làm nút và việc vận hành nút. Việc nắm giữ PIPE không tự động khiến một người trở thành nhà vận hành nút, và việc đáp ứng yêu cầu staking cũng không bảo đảm rằng một nút sẽ nhận được các tác vụ lưu trữ.
Ngoài ra, phương thức thanh toán mà khách hàng sử dụng cho Pipe Storage khác với các yêu cầu tham gia nút. Dịch vụ lưu trữ hiện tại sử dụng mô hình số dư trả trước. Khách hàng sử dụng USDC trên mạng chính Solana để mua tín dụng lưu trữ, sau đó mặt phẳng điều khiển sẽ giữ lại và khấu trừ tín dụng cho các hoạt động đã được ủy quyền. Vì vậy, khoản thanh toán USDC của khách hàng không nên được hiểu là nhu cầu trực tiếp đối với PIPE, và việc sử dụng tín dụng lưu trữ cũng không nên được đồng nhất trực tiếp với việc đốt PIPE hoặc doanh thu của nút.
Nên hiểu tiện ích token và cơ chế kinh tế của PIPE như thế nào?
Khi phân tích một token cơ sở hạ tầng, bước đầu tiên là xác nhận các chức năng mà token thực sự đảm nhiệm trong giao thức hiện tại. PIPE gắn với điều kiện tham gia nút Firestarter, và ví của nút phải nắm giữ một vị thế LovePIPE đủ điều kiện. LovePIPE là một dạng token staking thanh khoản gắn với một vị thế PIPE. Việc kiểm tra điều kiện của nút sẽ xác minh trạng thái nắm giữ đã được hoàn tất trên blockchain Solana.
Tuy nhiên, ngưỡng staking và cơ chế phần thưởng không phải là một. Tài liệu chính thức hiện tại nêu rõ rằng các nút Firestarter không nhận được phần thưởng hoặc khoản thanh toán riêng biệt. Nhà vận hành nút phải đáp ứng yêu cầu nắm giữ, vượt qua bước kiểm tra điều kiện và thỏa mãn các điều kiện vận hành, nhưng điều này không hỗ trợ kết luận rằng các nút sẽ liên tục nhận phần thưởng PIPE dựa trên dung lượng lưu trữ, băng thông hoặc thời gian hoạt động. Sự phân biệt này rất quan trọng khi nghiên cứu token vì nó tác động trực tiếp đến cách nhà đầu tư đánh giá nhu cầu token và chi phí nắm giữ token.
Tài liệu chính thức cũng mô tả riêng điều kiện của nút, hạch toán tín dụng khách hàng và các chính sách tùy chọn của kho bạc. Nếu các giao dịch liên quan thực sự được thực hiện và công bố, kho bạc có thể cân nhắc sử dụng doanh thu giao thức để hỗ trợ PIPE thông qua các biện pháp như mua lại, đốt token hoặc tăng cường hỗ trợ cho LovePIPE. Tuy nhiên, đây là các hành động tùy chọn. Không có tỷ lệ cố định nào được cam kết công khai cho việc phân phối doanh thu ròng hoặc công thức tự động thực hiện. Các nhà nghiên cứu nên dựa vào hồ sơ thực hiện thực tế thay vì coi các biện pháp tiềm năng là cơ chế đốt token đã được triển khai.
Cấu trúc cung cầu của PIPE: Lưu hành token và nhu cầu thị trường ảnh hưởng đến giá như thế nào?
Cấu trúc nguồn cung token là điểm khởi đầu quan trọng khi đánh giá một tài sản mã hóa. Nhà đầu tư nên xem xét đồng thời tổng nguồn cung, nguồn cung tối đa, nguồn cung lưu hành, token đã mở khóa và lịch mở khóa trong tương lai. Ngay cả khi nguồn cung lưu hành của một dự án tương đối hạn chế, việc mở khóa token quy mô lớn trong tương lai vẫn có thể ảnh hưởng đến thị trường do khả năng thay đổi nguồn cung.
Theo dữ liệu hiển thị trên CoinMarketCap, PIPE có nguồn cung tối đa là 1 tỷ token, trong khi nguồn cung lưu hành được hiển thị là 100 triệu token. Dữ liệu từ nền tảng bên thứ ba có thể thay đổi theo thời gian, và phương pháp tính nguồn cung lưu hành cũng có thể khác nhau. Đối với việc định giá hoặc phân tích nguồn cung chính thức, nhà đầu tư nên xác minh thêm thông tin token chính thức của dự án, dữ liệu trên chuỗi và lịch mở khóa mới nhất thay vì chỉ dựa vào một trang dữ liệu thị trường duy nhất.
Về phía nhu cầu, điều quan trọng là phải phân biệt giữa nhu cầu sử dụng giao thức và nhu cầu giao dịch trên thị trường. Nhu cầu sử dụng giao thức đến từ việc tham gia mạng lưới, điều kiện trở thành nút và các ứng dụng thực tế khác. Nhu cầu giao dịch trên thị trường có thể chịu ảnh hưởng từ mức độ hỗ trợ của các sàn giao dịch, kỳ vọng của nhà đầu tư, thanh khoản và tâm lý thị trường. Hai loại nhu cầu này có thể ảnh hưởng lẫn nhau, nhưng không nên bị đánh đồng. Đặc biệt, khi khách hàng dùng USDC để mua tín dụng lưu trữ trả trước, không nên giả định khi chưa xác minh rằng sự tăng trưởng của hoạt động lưu trữ sẽ chuyển thành nhu cầu mua PIPE theo một tỷ lệ cố định.
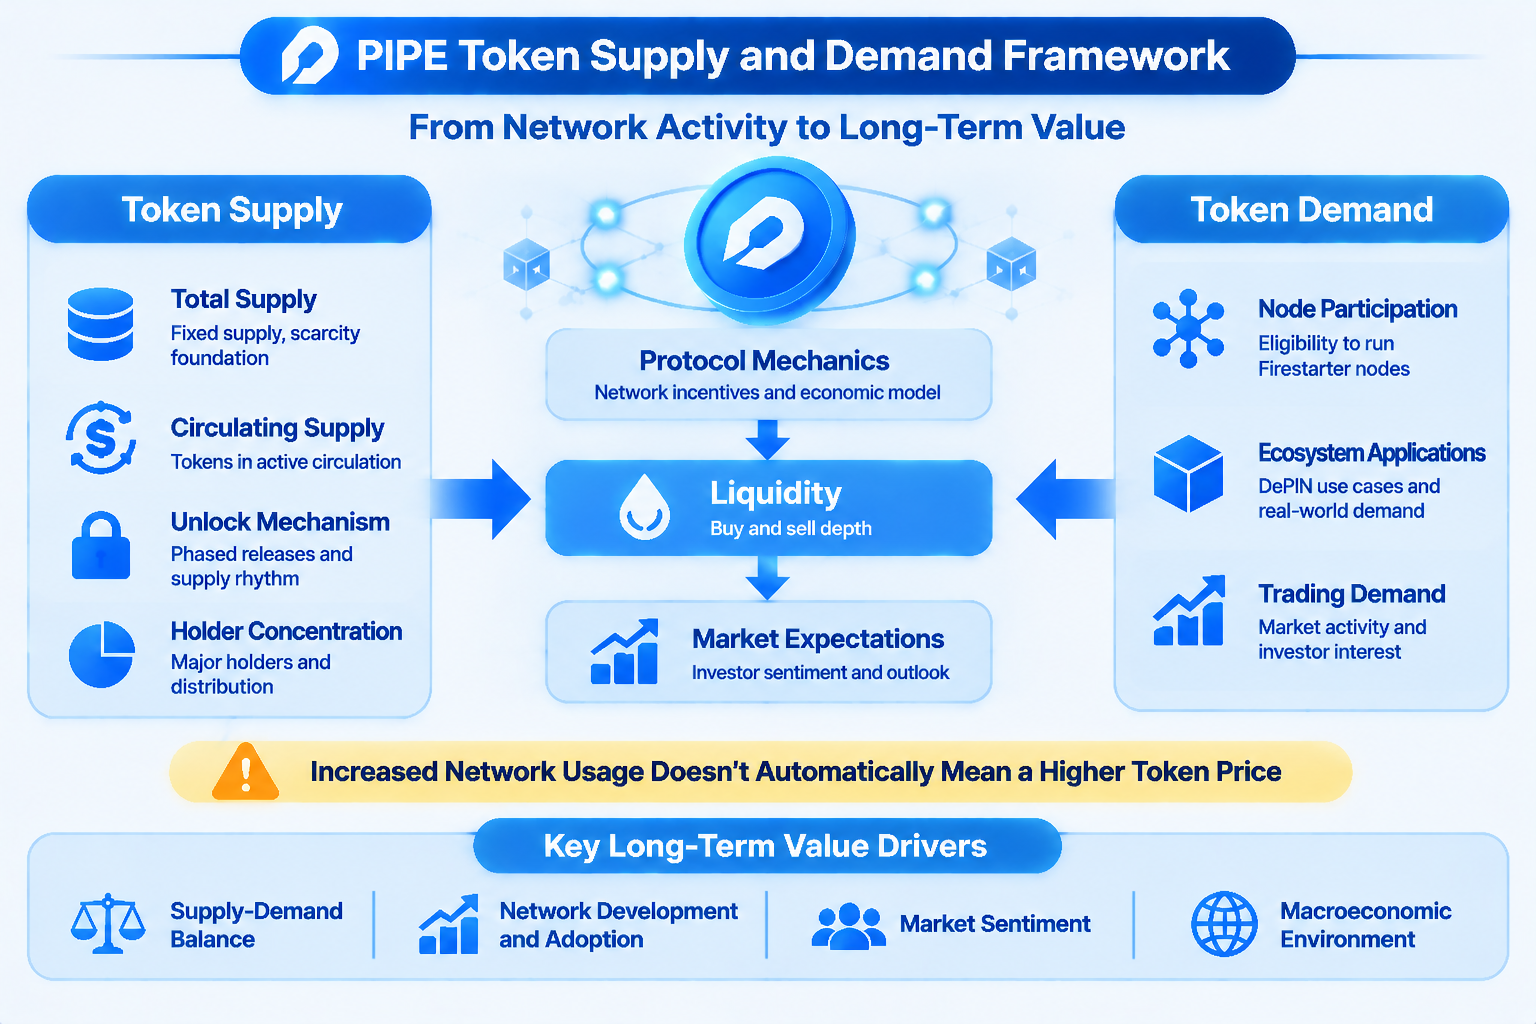
Làm thế nào để đánh giá liệu PIPE có tiềm năng thu giữ giá trị dài hạn?
Thu giữ giá trị là một trong những khía cạnh dễ bị bỏ qua nhất khi nghiên cứu token cơ sở hạ tầng. Một dự án có thể có người dùng, nút và sản phẩm công nghệ, nhưng điều đó không có nghĩa toàn bộ doanh thu kinh doanh sẽ chảy về cho người nắm giữ token. Các nhà nghiên cứu nên đặt câu hỏi: Người dùng có bắt buộc phải mua hoặc sử dụng token khi dùng dịch vụ không? Nhà vận hành nút có cần khóa token trong dài hạn không? Có cơ chế rõ ràng, đã được triển khai để đưa doanh thu giao thức quay trở lại token không? Những cơ chế này có được hỗ trợ bằng hồ sơ trên chuỗi có thể xác minh hoặc công bố chính thức không?
Đối với PIPE, các cơ chế hiện có thể xác nhận gồm yêu cầu nắm giữ LovePIPE đối với các nút Firestarter và quy trình xác minh điều kiện của nút được mô tả trong tài liệu chính thức. Đồng thời, tài liệu hiện tại nêu rõ rằng các nút không nhận được phần thưởng hoặc khoản thanh toán riêng biệt, và việc hạch toán tín dụng của khách hàng không cấu thành doanh thu của nút. Các biện pháp tiềm năng của kho bạc, chẳng hạn như mua lại, đốt token hoặc hỗ trợ LovePIPE, là chính sách tùy chọn và chưa có tỷ lệ phân phối doanh thu cố định nào được thiết lập.
Do đó, khả năng thu giữ giá trị dài hạn của PIPE vẫn cần được đánh giá dựa trên các thay đổi tiếp theo đối với cơ chế và quá trình thực hiện thực tế. Nếu các cơ chế mới về sử dụng token, phân phối doanh thu giao thức hoặc khuyến khích nút được đưa vào trong tương lai, các nhà nghiên cứu nên xác minh ngày triển khai, phạm vi và dữ liệu thực tế của những cơ chế đó. Trước thời điểm này, các chính sách tiềm năng hoặc mô hình kinh tế từ các phiên bản cũ không nên được coi là cơ sở xác định cho giá trị hiện tại của token.
Vì sao nên phân tích hiệu suất thị trường của PIPE cùng với thanh khoản và định giá?
Giá tài sản mã hóa không chỉ chịu ảnh hưởng từ các yếu tố cơ bản của dự án mà còn từ độ sâu thị trường và cấu trúc giao dịch. Đối với các token có nguồn cung lưu hành tương đối nhỏ, các lệnh mua và bán hạn chế có thể khuếch đại tác động của từng giao dịch riêng lẻ, khiến biến động giá ngắn hạn khác biệt đáng kể so với tốc độ thay đổi của các yếu tố cơ bản của dự án.
Khi phân tích PIPE, nhà đầu tư có thể theo dõi đồng thời khối lượng giao dịch, chênh lệch giá mua-bán, độ sâu sổ lệnh, mức độ hỗ trợ của sàn giao dịch và vốn hóa thị trường lưu hành. Khối lượng giao dịch tăng có thể cho thấy thị trường đang quan tâm nhiều hơn, nhưng các giao dịch lớn vẫn có thể gây trượt giá đáng kể nếu độ sâu thị trường hạn chế. Mặt khác, nguồn cung lưu hành thấp có thể khiến vốn hóa thị trường lưu hành trông nhỏ, trong khi định giá pha loãng hoàn toàn đòi hỏi phải xem xét phạm vi nguồn cung token tiềm năng rộng hơn.
Nhà đầu tư cũng nên phân biệt giữa diễn biến giá ngắn hạn và đánh giá giá trị dài hạn. Giá tăng nhanh có thể phản ánh việc thị trường định giá lại câu chuyện của dự án, hoặc có thể là kết quả của thay đổi thanh khoản ngắn hạn hay hoạt động giao dịch tập trung của nguồn vốn đầu cơ. Biến động giá chỉ phù hợp để đưa vào phân tích cơ bản dài hạn khi được xác nhận bởi việc sử dụng sản phẩm, nhu cầu khách hàng, cơ chế token và cấu trúc nguồn cung.
Những rủi ro chính cần cân nhắc khi đầu tư vào PIPE là gì?
Đầu tiên là rủi ro thực thi dự án. Một mạng lưới lưu trữ phân tán phải liên tục giải quyết các vấn đề về chất lượng nút, tính toàn vẹn dữ liệu, tính sẵn sàng của dịch vụ và khôi phục sau sự cố. Ngay cả khi kiến trúc được thiết kế hợp lý, hoạt động thực tế vẫn có thể bị hạn chế bởi số lượng nút, phân bố địa lý, kết nối mạng và năng lực vận hành.
Thứ hai là rủi ro kinh tế token. Việc tham gia nút yêu cầu nắm giữ một lượng LovePIPE nhất định, nhưng các quy tắc hiện tại không cung cấp phần thưởng cho từng nút. Điều này có nghĩa người tham gia cần đánh giá việc phân bổ vốn, biến động giá token và các thay đổi đối với yêu cầu điều kiện, thay vì chỉ giả định rằng thu nhập nút kỳ vọng sẽ bù đắp chi phí nắm giữ token. Các điều chỉnh giao thức trong tương lai đối với những thông số liên quan cũng có thể làm thay đổi nhu cầu tham gia bằng token.
Thứ ba là rủi ro thị trường. Giá PIPE có thể chịu ảnh hưởng từ xu hướng chung của thị trường tài sản mã hóa, thay đổi thanh khoản, mở khóa token, mức độ tập trung người nắm giữ và tâm lý thị trường. Đối với các tài sản có nguồn cung lưu hành tương đối hạn chế, biến động giá và trượt giá giao dịch có thể rõ rệt hơn. Nhà đầu tư không nên đánh giá giá trị của một tài sản chỉ dựa trên mức tăng giá trong một ngày hoặc khối lượng giao dịch ngắn hạn.
Rủi ro cuối cùng là rủi ro về thông tin và kỳ vọng. Các giới thiệu trước đây về Pipe Network nhấn mạnh dịch vụ CDN phi tập trung, các nút biên và tầm nhìn cơ sở hạ tầng rộng hơn, trong khi tài liệu mạng chính chính thức hiện tại tập trung vào Pipe Storage và các nút Firestarter. Nghiên cứu cần phân biệt giữa tầm nhìn trong quá khứ, các sản phẩm hiện đang vận hành và các lĩnh vực có thể được mở rộng trong tương lai. Điều này giúp tránh hiểu sai lộ trình hoặc mô hình kinh tế trước đây là một tính năng đã được triển khai.
Làm thế nào để thiết lập khung theo dõi dài hạn cho PIPE?
Người dùng muốn nghiên cứu PIPE trong dài hạn có thể thiết lập bốn khía cạnh quan sát. Thứ nhất là tiến độ sản phẩm, bao gồm việc khách hàng sử dụng Pipe Storage, dung lượng lưu trữ, trải nghiệm dịch vụ và các tích hợp ứng dụng. Thứ hai là hoạt động mạng lưới, bao gồm việc tiếp nhận nút, dung lượng hiệu dụng, tính sẵn sàng, xác minh tính toàn vẹn dữ liệu và hiệu suất khôi phục. Thứ ba là cơ chế token, bao gồm yêu cầu điều kiện LovePIPE, cấu trúc nguồn cung, lịch mở khóa và việc triển khai thực tế các chính sách kho bạc. Thứ tư là điều kiện thị trường, bao gồm thanh khoản, khối lượng giao dịch, độ sâu sổ lệnh và thay đổi về định giá.
Các chỉ số này nên được phân tích cùng nhau thay vì tách biệt. Ví dụ, số lượng nút tăng không nhất thiết cho thấy nhu cầu khách hàng tăng. Việc sử dụng của khách hàng tăng cũng không nhất thiết tạo ra mức tăng tương ứng về nhu cầu mua PIPE. Ngưỡng nắm giữ token có thể tạo ra nhu cầu tham gia, nhưng nếu các nút không nhận được phần thưởng trực tiếp, tác động kinh tế của nó vẫn cần được đánh giá cùng với chi phí tham gia và các chính sách giao thức tiếp theo.
Cốt lõi của nghiên cứu dài hạn là tiếp tục xác minh liệu năng lực công nghệ của dự án có thể chuyển hóa thành nhu cầu thực sự đối với dịch vụ hay không, và liệu cơ chế token có thể thiết lập mối liên hệ kinh tế rõ ràng, bền vững khi giao thức phát triển hay không. Đối với PIPE, cách tiếp cận này hữu ích hơn để hiểu các đặc điểm tài sản mã hóa của token so với việc theo dõi một biến động giá riêng lẻ.
Gate và PIPE: Điểm khởi đầu cho giao dịch thị trường và nghiên cứu dự án
Người dùng muốn nghiên cứu thêm về PIPE có thể xem xét đồng thời tài liệu dự án, dữ liệu thị trường token và thông tin giao dịch Gate PIPE/USDT. Một bài viết trên Gate Learn đã đăng giới thiệu về dự án Pipe Network, hữu ích cho việc tìm hiểu định vị cơ bản của dự án. Tài liệu chính thức của Pipe Network cũng có thể được sử dụng để xác minh kiến trúc lưu trữ hiện tại, yêu cầu tham gia nút và các quy tắc kinh tế token.
Xin lưu ý rằng giao dịch giao ngay PIPE thể hiện việc tham gia vào thị trường token. Đây không phải là việc mua trực tiếp dịch vụ lưu trữ của Pipe Network, vận hành một nút hoặc nhận doanh thu giao thức. Trước khi giao dịch, người dùng nên tự đánh giá nguồn cung token, thanh khoản thị trường, biến động giá và tiến độ thực tế của dự án dựa trên mức độ chấp nhận rủi ro của mình.
Câu hỏi thường gặp
PIPE là loại tài sản mã hóa nào?
PIPE là token của hệ sinh thái Pipe Network. Tài liệu chính thức hiện tại của Pipe Network chủ yếu tập trung vào các dịch vụ lưu trữ phân tán và cơ chế tham gia nút Firestarter. PIPE gắn với các yêu cầu về điều kiện của nút và cơ chế kinh tế của hệ sinh thái.
PIPE có phải là token DePIN không?
Pipe Network tổ chức tài nguyên lưu trữ thông qua các nút phân tán, mang các đặc điểm của một dự án cơ sở hạ tầng DePIN. PIPE là token gắn với hệ sinh thái này, nhưng giá trị dài hạn của token vẫn cần được đánh giá dựa trên tiện ích thực tế, cơ chế kinh tế và nhu cầu mạng lưới.
Việc nắm giữ PIPE có cho phép tôi vận hành một nút Pipe Network không?
Không. Các nút Firestarter hiện sử dụng quy trình tiếp nhận dựa trên thư mời. Ví của nút phải nắm giữ một vị thế LovePIPE đại diện cho ít nhất 10.000 PIPE, đồng thời phải vượt qua các bước kiểm tra điều kiện liên quan và đáp ứng điều kiện vận hành. Chỉ nắm giữ token không tự động mang lại điều kiện trở thành nút.
Tôi có thể nhận phần thưởng nút sau khi stake PIPE không?
Theo tài liệu chính thức hiện tại, từng nút Firestarter không nhận được phần thưởng hoặc khoản thanh toán trực tiếp. Yêu cầu nắm giữ của nút chủ yếu liên quan đến điều kiện tham gia và điều kiện tham gia mạng lưới, không nên được xem là một cơ chế mang lại lợi nhuận cố định.
Sự tăng trưởng trong hoạt động kinh doanh của Pipe Network có trực tiếp làm tăng nhu cầu đối với PIPE không?
Không nhất thiết. Cần xác nhận liệu có cơ chế mua, sử dụng hoặc hoàn trả giá trị rõ ràng giữa doanh thu dịch vụ và token hay không. Khách hàng sử dụng USDC để mua tín dụng lưu trữ trả trước, điều này không tự động có nghĩa một lượng nhu cầu tương đương để mua PIPE sẽ được tạo ra.
Tôi nên cân nhắc những rủi ro nào khi giao dịch PIPE?
Nhà đầu tư nên cân nhắc nguồn cung và lịch mở khóa token, thanh khoản và độ sâu thị trường, việc thực thi dự án, các thay đổi trong quy tắc tham gia nút, cơ chế thu giữ giá trị và biến động chung của thị trường tài sản mã hóa. Diễn biến giá ngắn hạn không thể thay thế cho hoạt động nghiên cứu độc lập về dự án và cơ chế token của dự án.