Đối với các nhà đầu tư theo dõi cổ phiếu OXY, việc bán OxyChem không chỉ đơn thuần là nhận một khoản thanh toán bằng tiền mặt. Trước đây, Occidental Petroleum sở hữu các nguồn tài nguyên dầu khí thượng nguồn, hoạt động sản xuất hóa chất và các mảng kinh doanh trung nguồn. Mảng hóa chất của công ty mang lại một nguồn lợi nhuận khác với hoạt động khai thác dầu. Sau giao dịch, công ty tập trung nhiều hơn vào tài sản dầu khí và đã giảm đòn bẩy tài chính, nhưng kết quả hoạt động cũng chịu tác động lớn hơn từ biến động giá dầu thô và khí tự nhiên.
Để hiểu thay đổi này, cần xem xét đồng thời cơ cấu tài sản, việc trả nợ, dòng tiền tự do và lợi nhuận cổ đông, thay vì chỉ đánh giá việc bán tài sản là tích cực hay tiêu cực.
OxyChem là gì và tại sao Occidental Petroleum bán mảng này?
OxyChem là mảng kinh doanh hóa chất của Occidental Petroleum. Mảng này chủ yếu sản xuất chlor-alkali và các sản phẩm hóa chất cơ bản khác, được sử dụng rộng rãi trong xử lý nước, chăm sóc sức khỏe, dược phẩm, xây dựng và sản xuất công nghiệp. Không giống hoạt động khai thác dầu, lợi nhuận của mảng hóa chất chủ yếu chịu ảnh hưởng bởi nhu cầu công nghiệp, giá sản phẩm, chi phí nguyên liệu thô, chi phí năng lượng và các yếu tố khác.
Trong danh mục kinh doanh ban đầu của Occidental, OxyChem mang lại một mức độ đa dạng hóa nhất định. Khi giá dầu thô giảm và lợi nhuận dầu khí thượng nguồn chịu áp lực, mảng hóa chất có thể tạo thêm dòng tiền vì chịu tác động từ các chu kỳ cung cầu khác nhau. Tuy nhiên, hiệu quả đa dạng hóa này không phải lúc nào cũng hiện hữu. Ngành hóa chất cũng có tính chu kỳ, và suy thoái kinh tế, dư thừa công suất cùng chi phí năng lượng tăng đều có thể làm giảm lợi nhuận.
Lý do chính khiến Occidental Petroleum bán OxyChem là để tái cân bằng giá trị tài sản và các nghĩa vụ tài chính. Công ty đã mở rộng nguồn tài nguyên dầu khí thông qua các thương vụ mua lại Anadarko và CrownRock, nhưng các thương vụ lớn này cũng làm gia tăng nợ và áp lực phân bổ vốn. So với việc tiếp tục nắm giữ tài sản hóa chất, việc bán mảng này với giá 9,7 tỷ USD tiền mặt giúp Occidental giải phóng giá trị tài sản nhanh hơn và sử dụng khoản thu để giảm đòn bẩy tài chính.
Giao dịch được công bố vào ngày 2 tháng 10 năm 2025 và hoàn tất vào ngày 2 tháng 1 năm 2026. Khi công bố giao dịch, công ty cho biết dự kiến sử dụng khoảng 6,5 tỷ USD tiền thu được để trả nợ và thúc đẩy mục tiêu giảm nợ sau thương vụ mua lại CrownRock.
Do đó, việc bán OxyChem giống một hoạt động điều chỉnh danh mục chiến lược hơn. Occidental Petroleum đã từ bỏ một phần doanh thu và dòng tiền do mảng hóa chất tạo ra để đổi lấy áp lực nợ thấp hơn và hoạt động dầu khí tập trung hơn.
Cơ cấu tài sản của OXY đã thay đổi như thế nào trước và sau khi bán OxyChem?
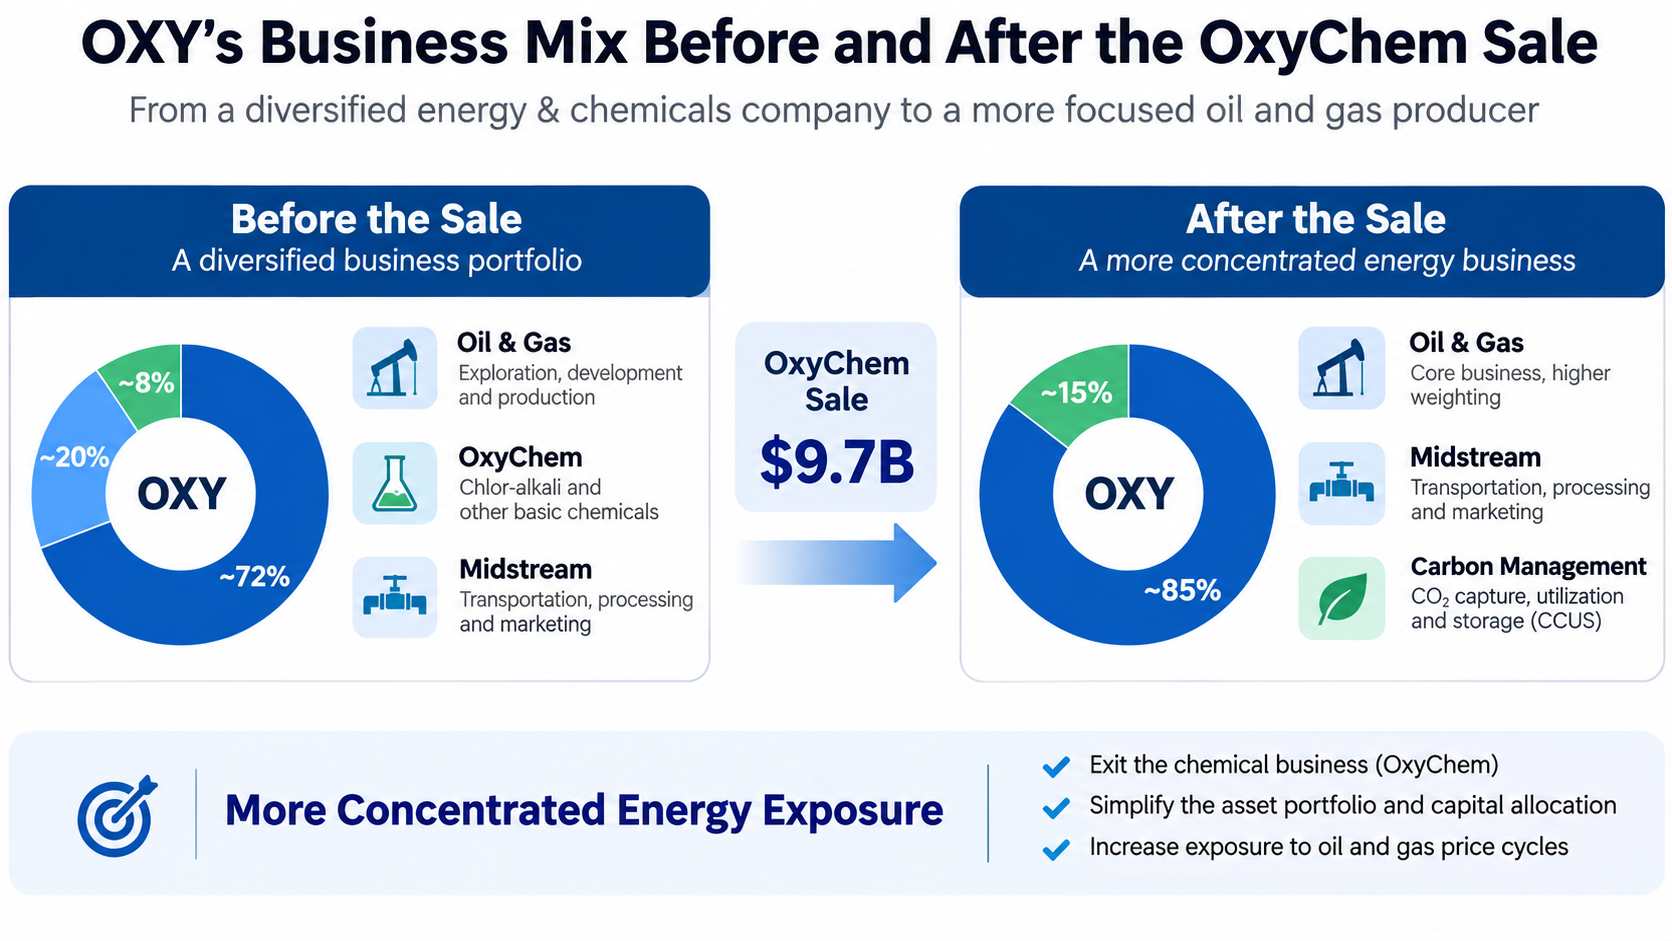
Trước khi bán OxyChem, hoạt động của Occidental Petroleum chủ yếu bao gồm dầu khí, hóa chất, cùng các mảng trung nguồn và tiếp thị. Mảng dầu khí phụ trách phát triển tài nguyên và sản xuất, mảng hóa chất tạo doanh thu từ hóa chất công nghiệp, còn mảng trung nguồn bao gồm vận chuyển, chế biến và tiếp thị năng lượng.
Sau khi giao dịch hoàn tất, OxyChem không còn là một phần trong hoạt động tiếp tục của Occidental Petroleum. Công ty chủ yếu dựa vào hoạt động sản xuất dầu khí, trung nguồn và tiếp thị để tạo dòng tiền hoạt động, đồng thời tiếp tục phát triển hoạt động quản lý carbon cùng các công nghệ và dự án liên quan.
| Tiêu chí so sánh |
Trước khi bán |
Sau khi bán |
| Tài sản cốt lõi |
Dầu khí, hóa chất và trung nguồn |
Dầu khí, trung nguồn và các công nghệ liên quan |
| Nguồn doanh thu |
Tương đối đa dạng giữa các mảng kinh doanh |
Tỷ trọng từ dầu khí cao hơn |
| Mức độ nhạy cảm với giá dầu |
Hoạt động hóa chất mang lại một phần đa dạng hóa |
Mức độ tập trung tổng thể vào rủi ro dầu khí cao hơn |
| Cơ cấu tài chính |
Áp lực nợ cao hơn |
Gánh nặng nợ thấp hơn |
| Nguồn dòng tiền |
Bao gồm đóng góp từ mảng hóa chất |
Không còn bao gồm đóng góp từ hoạt động tiếp tục của OxyChem |
| Phân bổ vốn |
Phân bổ giữa nhiều mảng kinh doanh |
Tập trung hơn vào dầu khí và các dự án liên quan |
So sánh này là phân tích định tính về cơ cấu kinh doanh và đặc điểm rủi ro. Đây không phải là phép đo chính xác về tỷ trọng doanh thu hoặc lợi nhuận trước và sau giao dịch. Thay đổi này có nghĩa là nhà đầu tư cần đánh giá lại cơ sở định giá OXY. Trước đây, công ty có một số đặc điểm của cả nhà sản xuất dầu khí lẫn nhà sản xuất hóa chất. Sau thương vụ bán tài sản, phân tích định giá cần tập trung nhiều hơn vào trữ lượng dầu khí, chi phí sản xuất trên mỗi đơn vị, khả năng duy trì sản lượng, chi tiêu vốn và giá hàng hóa.
Đồng thời, mức độ tập trung tài sản cao hơn có thể cải thiện hiệu quả hoạt động. Công ty có thể phân bổ nhiều nguồn lực quản lý và ngân sách vốn hơn cho các tài sản dầu khí hiện có, từ đó giảm cạnh tranh vốn giữa các mảng thuộc những ngành khác nhau. Tuy nhiên, sự tập trung không nhất thiết làm tăng lợi nhuận. Kết quả cuối cùng vẫn phụ thuộc vào tỷ suất sinh lời từ các dự án dầu khí và giá năng lượng trong tương lai.
Khoản thu 9,7 tỷ USD từ giao dịch sẽ ảnh hưởng như thế nào đến nợ của OXY?
Giảm nợ là thay đổi tài chính trực tiếp và dễ định lượng nhất từ việc bán OxyChem. Occidental Petroleum đã phát sinh nghĩa vụ trả nợ đáng kể sau khi mua lại CrownRock. Khi công bố việc bán OxyChem vào tháng 10 năm 2025, công ty dự kiến sử dụng khoảng 6,5 tỷ USD từ khoản thu giao dịch để trả nợ và giảm dư nợ gốc xuống dưới 15 tỷ USD.
Về tiến độ thực tế, Occidental Petroleum công bố trong báo cáo lợi nhuận tháng 2 năm 2026 rằng công ty đã giảm khoảng 5,8 tỷ USD nợ kể từ giữa tháng 12 năm 2025, đưa dư nợ gốc xuống còn khoảng 15 tỷ USD. Con số này phản ánh tổng mức giảm nợ của công ty trong giai đoạn liên quan và không thể hoàn toàn quy cho khoản thu từ việc bán OxyChem.
Việc giảm nợ ảnh hưởng đến tình hình tài chính của công ty thông qua ba kênh chính.
-
Chi phí lãi vay thấp hơn. Khi dư nợ gốc giảm, khoản lãi công ty cần thanh toán trong tương lai nhìn chung cũng sẽ giảm, giải phóng thêm tiền mặt cho đầu tư, cổ tức hoặc trả nợ thêm. Tuy nhiên, mức tiết kiệm thực tế phụ thuộc vào lãi suất coupon, kỳ hạn và điều khoản mua lại của khoản nợ đã được thanh toán.
-
Tính linh hoạt tài chính cao hơn. Các công ty dầu mỏ cần tiếp tục đầu tư vào khoan, bảo dưỡng mỏ và cơ sở hạ tầng. Ngay cả khi giá dầu thô giảm, họ cũng không thể dừng hoàn toàn chi tiêu vốn. Gánh nặng nợ thấp hơn làm giảm áp lực trả nợ cố định và cải thiện khả năng quản lý biến động giá năng lượng của công ty.
-
Nhiều dư địa hơn cho phân bổ vốn. Trước đây, một phần đáng kể dòng tiền tự do phải được ưu tiên cho việc trả nợ. Khi mức nợ tiến gần mục tiêu của ban lãnh đạo, công ty có thể linh hoạt hơn trong việc quyết định tăng lợi nhuận cho cổ đông, tiếp tục giảm nợ hoặc đầu tư vào các dự án dầu khí có lợi suất cao.
Tuy nhiên, việc giảm nợ không tự động làm tăng giá trị doanh nghiệp thêm 9,7 tỷ USD. Occidental Petroleum cũng đã mất tài sản của OxyChem và các đóng góp lợi nhuận trong tương lai từ mảng này. Vì vậy, để xác định liệu giao dịch có tạo ra giá trị cho cổ đông hay không, cần so sánh chi phí tài chính tiết kiệm được và tính linh hoạt tài chính đạt được với dòng tiền dài hạn mà mảng kinh doanh được thoái vốn có thể tạo ra.
Tại sao OXY phụ thuộc nhiều hơn vào giá dầu sau khi bán OxyChem?
Sau khi bán mảng hóa chất, nguồn doanh thu và lợi nhuận của Occidental Petroleum trở nên tập trung hơn vào dầu, khí tự nhiên và các hoạt động năng lượng liên quan. Điều này có nghĩa là biến động giá dầu thô có thể tác động rõ rệt hơn đến kết quả hoạt động chung.
Đối với các công ty dầu khí thượng nguồn, giá dầu thô ảnh hưởng trực tiếp đến doanh thu trên mỗi đơn vị sản lượng, trong khi chi phí khoan, bảo dưỡng thiết bị, vận chuyển và một phần chi phí lao động không giảm tương ứng với giá dầu. Do đó, khi sản lượng và chi phí tương đối ổn định, giá dầu cao hơn có thể dẫn đến mức cải thiện lợi nhuận đáng kể hơn. Ngược lại, giá dầu thấp hơn có thể nhanh chóng làm giảm lợi nhuận hoạt động.
Kết quả quý II năm 2026 là một ví dụ. Lợi nhuận trước thuế từ hoạt động dầu khí của Occidental Petroleum đạt 2,8 tỷ USD trong quý, tăng từ 1 tỷ USD trong quý I. Cùng kỳ, giá dầu thô bình quân thực hiện trên toàn cầu của công ty tăng 38% so với quý trước, lên 96,78 USD mỗi thùng. Mức tăng giá là một trong những động lực chính thúc đẩy cải thiện lợi nhuận, dù kết quả theo quý cũng chịu tác động từ giá khí tự nhiên, sản lượng, chi phí và các yếu tố khác. Điều này cho thấy khi phân tích OXY, nhà đầu tư cần theo dõi sát hơn mối quan hệ giữa giá dầu thô WTI, giá khí tự nhiên và giá thực hiện của công ty.
Tuy nhiên, mức độ tập trung kinh doanh cao hơn không nhất thiết có nghĩa là độ nhạy của cổ phiếu với giá dầu sẽ tăng tương ứng. Việc giảm nợ có thể làm giảm rủi ro tài chính, trong khi chi phí sản xuất thấp hơn có thể cải thiện lợi nhuận trong môi trường giá thấp. Vì vậy, cần phân biệt hai khái niệm: mức độ lợi nhuận hoạt động phụ thuộc vào giá dầu và mức độ biến động giá trị vốn chủ sở hữu của cổ đông khi giá dầu thay đổi. Sau khi bán OxyChem, mối quan hệ thứ nhất trở nên rõ rệt hơn, nhưng mối quan hệ thứ hai còn chịu ảnh hưởng bởi mức nợ, định giá, chi tiêu vốn và kỳ vọng thị trường.
Dòng tiền của OXY đã thay đổi như thế nào sau khi bán OxyChem?
Việc bán OxyChem tạo ra hai tác động đối với dòng tiền. Một mặt, công ty mất đi dòng tiền hoạt động trong tương lai mà mảng hóa chất có thể tạo ra. Mặt khác, giảm nợ có thể hạ chi phí tài chính, giúp giữ lại nhiều tiền mặt hơn trong công ty.
Do đó, đánh giá giao dịch cần nhìn xa hơn khoản tiền mặt nhận được khi hoàn tất và xem xét liệu hoạt động tiếp tục có thể tạo ra đủ dòng tiền tự do hay không.
Trong quý II năm 2026, các hoạt động tiếp tục của Occidental Petroleum tạo ra khoảng 5,1 tỷ USD dòng tiền từ hoạt động kinh doanh. Dòng tiền tự do trước thay đổi vốn lưu động đạt khoảng 3 tỷ USD, trong khi chi tiêu vốn đạt khoảng 1,6 tỷ USD. Những số liệu này cho thấy các mảng dầu khí và kinh doanh liên quan đã tạo ra dòng tiền mạnh trong quý sau khi giao dịch hoàn tất, dù kết quả cũng được hỗ trợ bởi giá năng lượng tương đối cao trong giai đoạn này.
Từ góc độ phân tích tài chính, tiền mặt thu được từ việc bán tài sản là khoản thu từ giao dịch một lần và không nên nhầm lẫn với dòng tiền hoạt động được tạo ra liên tục trong tương lai. Lợi nhuận kế toán từ giao dịch cũng không nên được xem trực tiếp là lợi nhuận từ hoạt động tiếp tục.
Ngoài ra, việc bán OxyChem không xóa bỏ hoàn toàn các nghĩa vụ lịch sử liên quan. Occidental Petroleum vẫn giữ một số nghĩa vụ môi trường và nghĩa vụ bồi thường lịch sử, có thể dẫn đến chi phí khắc phục môi trường trong tương lai. Điều này có nghĩa là mặc dù giao dịch đã giảm tài sản hoạt động, công ty không chuyển toàn bộ rủi ro lịch sử cho bên mua.
Đối với nhà đầu tư dài hạn, câu hỏi quan trọng hơn là công ty có thể phân phối bền vững bao nhiêu tiền mặt sau chi tiêu vốn cần thiết, lãi vay và các khoản chi tiền mặt khác trong các môi trường giá dầu khác nhau.
Việc Berkshire mua lại OxyChem có ý nghĩa gì đối với cổ đông OXY?
Đối với cổ đông phổ thông, các tác động chính của giao dịch liên quan đến rủi ro tài chính, lợi nhuận vốn và định giá.
Nợ thấp hơn đã cải thiện bảng cân đối kế toán. Theo báo cáo tài chính quý II năm 2026 của Occidental Petroleum, dư nợ gốc của công ty tiếp tục giảm xuống khoảng 11,8 tỷ USD. Trong nửa đầu năm 2026, công ty đã sử dụng khoản thu sau thuế từ giao dịch OxyChem và dòng tiền hoạt động để trả tổng cộng khoảng 8,6 tỷ USD nợ. Điều này cho thấy việc bán tài sản và dòng tiền hoạt động tiếp tục đã cùng thúc đẩy quá trình giảm đòn bẩy.
Áp lực tài chính thấp hơn tạo dư địa cho lợi nhuận cổ đông. Vào tháng 2 năm 2026, Occidental Petroleum đã tăng cổ tức hằng quý lên 0,26 USD mỗi cổ phiếu. Vào tháng 8 cùng năm, công ty công bố thêm một đợt tăng, nâng cổ tức hằng quý lên 0,28 USD mỗi cổ phiếu. Các điều chỉnh cổ tức phản ánh thay đổi về năng lực phân bổ vốn, nhưng cổ tức trong tương lai vẫn sẽ phụ thuộc vào dòng tiền hoạt động, mục tiêu nợ và quyết định của hội đồng quản trị.
Nhà đầu tư cần đánh giá lại định giá dài hạn của công ty. Sau khi bán OxyChem, luận điểm đầu tư của OXY giống một công ty năng lượng tập trung vào phát triển dầu khí, nhấn mạnh dòng tiền tự do và quản lý bảng cân đối kế toán hơn. Công ty không còn mang nhiều đặc điểm của một doanh nghiệp đa dạng hóa như khi có mức độ tiếp xúc lớn hơn với mảng hóa chất.
Thay đổi này tạo ra cả cơ hội lẫn rủi ro. Khi giá năng lượng duy trì ở mức cao và chi phí mỏ dầu được kiểm soát tốt, danh mục tài sản tập trung hơn có thể cải thiện hiệu quả tạo dòng tiền. Tuy nhiên, nếu giá dầu duy trì ở mức thấp, mảng hóa chất sẽ không còn cung cấp sự đa dạng hóa lợi nhuận như trước, và mảng dầu khí sẽ phải tự gánh áp lực dòng tiền lớn hơn. Đáng chú ý, việc Berkshire mua lại OxyChem là thương vụ mua tài sản của mảng hóa chất, không phải mua lại toàn bộ cổ phiếu OXY đang được giao dịch công khai. Bản thân giao dịch không có nghĩa là cổ đông OXY sẽ nhận được khoản phân phối trực tiếp 9,7 tỷ USD tiền mặt, cũng không đại diện cho cam kết của Berkshire nhằm hỗ trợ giá cổ phiếu OXY.
Nhà đầu tư nên đánh giá lại cổ phiếu OXY như thế nào?
Sau giao dịch, việc phân tích OXY cần chuyển từ tập trung vào danh mục kinh doanh đa dạng sang xem xét kỹ hơn chất lượng tài sản dầu khí, mức nợ và hiệu quả dòng tiền tự do.
Nhà đầu tư nên xem xét khả năng sinh lời của công ty ở các mức giá dầu khác nhau. Thay vì chỉ dự báo giá dầu cao hơn, sẽ hữu ích hơn khi phân tích liệu công ty có thể trang trải chi tiêu vốn, trả nợ và chi trả cổ tức trong môi trường giá dầu trung lập hoặc tương đối thấp hay không.
Nhà đầu tư cũng nên theo dõi sản lượng dầu khí và chi phí trên mỗi đơn vị. Ngay cả khi giá dầu thô không thay đổi, hiệu quả hoạt động được cải thiện, chi phí khoan thấp hơn hoặc tỷ lệ thu hồi cao hơn cũng có thể cải thiện lợi nhuận và dòng tiền. Ngược lại, nếu việc duy trì sản lượng đòi hỏi phải liên tục tăng đầu tư vốn, dòng tiền tự do có thể chịu áp lực.
Lợi nhuận cổ đông nên được xem xét cùng với định giá. Nợ thấp hơn và cổ tức cao hơn có thể cải thiện sức hấp dẫn đầu tư, nhưng việc cổ phiếu có mang lại giá trị đầu tư hợp lý hay không cũng phụ thuộc vào việc giá thị trường đã phản ánh các thay đổi này hay chưa.
| Chỉ số cần theo dõi |
Ý nghĩa đối với luận điểm đầu tư của OXY |
| Giá dầu thô WTI |
Đánh giá thay đổi về doanh thu và lợi nhuận dầu khí |
| Sản lượng dầu khí và chi phí trên mỗi đơn vị |
Đo lường hiệu quả vận hành tài sản |
| Nợ ròng và chi phí lãi vay |
Xác định liệu rủi ro tài chính có tiếp tục giảm hay không |
| Dòng tiền tự do từ hoạt động tiếp tục |
Đo lường khả năng tạo tiền mặt bền vững |
| Chi tiêu vốn |
Đánh giá sự cân bằng giữa tăng trưởng tương lai và phân phối tiền mặt |
| Cổ tức và mua lại cổ phiếu |
Cung cấp thông tin về chính sách hoàn vốn |
Nhà đầu tư cũng cần lưu ý rằng báo cáo tài chính năm 2026 của OXY bao gồm các khoản lãi một lần từ việc bán mảng kinh doanh và hoạt động đã ngừng. Việc sử dụng lợi nhuận ròng bao gồm lãi từ giao dịch để tính hệ số giá trên lợi nhuận có thể làm cao hơn khả năng tạo lợi nhuận bền vững của công ty. Đối với các so sánh lịch sử, nhà đầu tư nên ưu tiên các chỉ số có thể so sánh về lợi nhuận từ hoạt động tiếp tục, lợi nhuận điều chỉnh và dòng tiền tự do.
Kết luận
Việc Berkshire mua lại OxyChem với giá 9,7 tỷ USD đã thúc đẩy một thay đổi quan trọng trong cơ cấu tài sản của Occidental Petroleum. Bằng việc bán mảng hóa chất, công ty đã nhận được khoản tiền mặt đáng kể, đẩy nhanh việc giảm nợ và tập trung hơn nữa hoạt động vào nguồn tài nguyên dầu khí cùng các mảng năng lượng liên quan.
Đối với cổ đông OXY, tác động của giao dịch không hoàn toàn tích cực hoặc tiêu cực. Gánh nặng nợ thấp hơn có thể giảm rủi ro tài chính và tăng tính linh hoạt trong phân bổ vốn. Tuy nhiên, sau khi mất mảng hóa chất, kết quả hoạt động tổng thể của công ty phụ thuộc nhiều hơn vào giá năng lượng, hiệu quả sản xuất dầu khí và quản lý chi tiêu vốn.
Do đó, luận điểm đầu tư của OXY đang chuyển từ danh mục kinh doanh đa dạng và quá trình phục hồi nợ sang lợi suất tài sản dầu khí, dòng tiền tự do bền vững và lợi nhuận vốn cho cổ đông. Yếu tố then chốt để xác định quá trình chuyển đổi này có thành công hay không không phải là số tiền nhận được từ việc bán tài sản, mà là liệu công ty có thể sử dụng bảng cân đối kế toán được cải thiện để tiếp tục tạo giá trị cho cổ đông trong các môi trường giá dầu khác nhau hay không.