Những độc giả so sánh các quỹ tạo thu nhập cần phân biệt hai kết quả: khoản tiền mặt được phân phối và mức thay đổi của giá trị tài sản ròng. Trong cùng một giai đoạn, hai kết quả này có thể biến động theo hướng ngược nhau. Lợi suất cao hơn không bù đắp được mức giảm giá. Lợi suất chỉ là tỷ lệ giữa khoản phân phối và giá, vì vậy tỷ lệ này có thể trông rất tốt trong khi kết quả giá lại âm. Sự khác biệt giữa các bộ lọc là yếu tố mà các quy tắc của ETF cổ tức cao phân tách. Trang đó phân loại các quy tắc, không xếp hạng các quỹ.
Những điểm chính
- ETF cổ tức cao lựa chọn cổ phiếu theo một quy tắc cổ tức đã công bố. Lợi suất quá khứ, tăng trưởng cổ tức và phí quyền chọn mua được bảo chứng là ba quy tắc khác nhau.
- Bộ lọc lợi suất quá khứ cao thường làm tăng tỷ trọng các ngành tài chính, năng lượng và hàng tiêu dùng thiết yếu, vì vậy các cú sốc trong những ngành này sẽ tác động đến NAV trước tiên.
- Tần suất phân phối, phí và tính chất thuế lần lượt giải đáp những câu hỏi khác nhau.
- Lợi suất cao hơn không bù đắp được mức giảm NAV, và mức độ tiếp xúc với giá thông qua CFD không phải là khoản tiền mặt mà cổ đông nhận được.
ETF cổ tức cao sử dụng quy tắc nào để lựa chọn cổ phiếu và tính lợi suất cổ tức?
ETF cổ tức cao thêm và loại bỏ cổ phiếu theo một quy tắc cổ tức đã công bố, thường được thiết kế để tạo dòng tiền đều đặn. Sau đó, quỹ điều chỉnh danh mục theo quy tắc đó thay vì chỉ tập hợp những mã có lợi suất cao nhất trong một ngày cụ thể. Trên thực tế, ETF cổ tức cao là quỹ hoán đổi danh mục tuân theo một phương pháp lựa chọn thu nhập đã nêu rõ, chẳng hạn như lợi suất quá khứ cao, tăng trưởng cổ tức hoặc phí quyền chọn mua được bảo chứng, rồi phân phối thu nhập dựa trên phương pháp đó. Quy tắc này được nêu trong phương pháp luận của chỉ số hoặc tài liệu của quỹ, và việc tái cơ cấu danh mục được thực hiện theo nội dung đó.
ETF Vanguard High Dividend Yield (VYM) theo dõi Chỉ số FTSE High Dividend Yield và nắm giữ các mã cấu thành chỉ số thông qua phương pháp tái tạo toàn phần thụ động. Chỉ số này bao gồm các cổ phiếu phổ thông có mức cổ tức cao hơn mức trung bình trong 12 tháng trước đó và loại trừ các quỹ tín thác đầu tư bất động sản.
ETF Schwab US Dividend Equity (SCHD) theo dõi Chỉ số Dow Jones U.S. Dividend 100. Chỉ số này đánh giá chất lượng và tính bền vững của cổ tức, đồng thời lựa chọn các công ty dựa trên sức mạnh nền tảng so với các công ty cùng nhóm, sử dụng các tỷ số tài chính. Quy tắc của SCHD không chỉ đơn thuần sắp xếp cổ phiếu theo lợi suất quá khứ.
Lợi suất, tăng trưởng cổ tức và thu nhập từ quyền chọn mua được bảo chứng khác nhau như thế nào?
Ba quy tắc này khác nhau đồng thời ở hai điểm: bộ lọc giữ lại những cổ phiếu nào và khoản phân phối được cấu thành từ những gì. Không thể xem lợi suất quá khứ cao, tăng trưởng cổ tức và phí quyền chọn mua được bảo chứng là cùng một chỉ số lợi suất.
| Nhóm quy tắc |
Bộ lọc của chỉ số |
Thành phần của khoản phân phối |
Mã ví dụ |
| Lợi suất quá khứ cao |
Cổ tức quá khứ cao hơn mức trung bình hoặc lựa chọn theo tỷ trọng lợi suất |
Cổ tức từ các cổ phiếu cấu thành |
VYM, HDV, SPYD |
| Tăng trưởng cổ tức |
Cổ tức tăng liên tiếp hoặc có lịch sử tăng trưởng dài |
Cổ tức từ các cổ phiếu cấu thành |
VIG, DGRO, NOBL |
| Thu nhập từ quyền chọn mua được bảo chứng |
Danh mục cổ phiếu kết hợp với các quyền chọn mua đã bán |
Cổ tức cộng với phí quyền chọn |
JEPI, JEPQ |
Hàng đầu tiên giữ lại những cổ phiếu có mức cổ tức đã tăng cao, và khoản phân phối chủ yếu là cổ tức từ các cổ phiếu đó. VYM, HDV và SPYD là những ví dụ. Hàng thứ hai yêu cầu cổ phiếu phải có lịch sử tăng trưởng hoặc chuỗi lần tăng cổ tức liên tiếp. VIG, DGRO và NOBL thường có lợi suất công bố thấp hơn, còn khoản phân phối vẫn là cổ tức từ cổ phiếu. Hàng thứ ba bổ sung các quyền chọn mua đã bán lên trên danh mục cổ phiếu. Khoản phân phối kết hợp cổ tức với phí quyền chọn, còn các quyền chọn mua đã bán khiến quỹ từ bỏ một phần mức tăng giá. ETF JPMorgan Equity Premium Income (JEPI) hướng đến thu nhập có thể phân phối hằng tháng và triển khai lớp chiến lược này bằng các quyền chọn mua S&P 500 ngoài giá thực hiện. JEPQ cũng thuộc cùng nhóm thu nhập từ quyền chọn mua được bảo chứng.
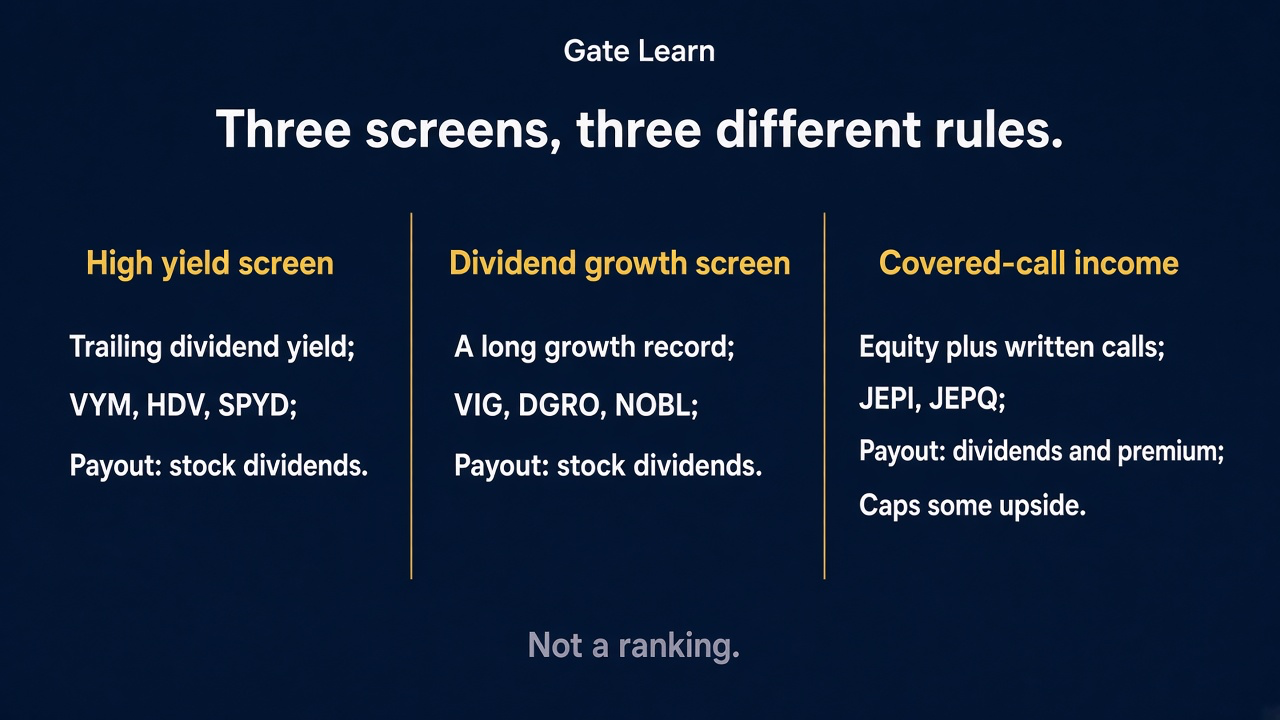
Hình 1. Lợi suất, tăng trưởng cổ tức và thu nhập từ quyền chọn mua được bảo chứng tuân theo ba bộ lọc khác nhau.
Tỷ trọng ngành làm thay đổi rủi ro như thế nào?
Tỷ trọng ngành quyết định những cú sốc nào sẽ tác động đến giá trị tài sản ròng trước tiên. Bộ lọc lợi suất quá khứ cao tập trung tỷ trọng vào các ngành có mức chi trả cao hơn, và mỗi lần tái cơ cấu lại đưa tỷ trọng trở về gần các ngành đó.
Các bộ lọc lợi suất quá khứ cao như VYM, HDV và SPYD thường làm tăng tỷ trọng các ngành tài chính, năng lượng và hàng tiêu dùng thiết yếu. Biến động của lãi suất, giá dầu và nhu cầu đối với các ngành phòng thủ sẽ sớm thể hiện trong NAV.
Các quy tắc về tăng trưởng cổ tức hoặc tăng cổ tức liên tiếp, bao gồm VIG, DGRO và NOBL, thường đi kèm với lợi suất thấp hơn và cơ cấu ngành khác với bộ lọc lợi suất cao. Chiến lược quyền chọn mua được bảo chứng được triển khai trên danh mục cổ phiếu, vì vậy rủi ro ngành vẫn nằm trong danh mục đó. Do cơ cấu ngành có xu hướng thiên về phòng thủ, ETF cổ tức cao thường có biến động giá thấp hơn trong các đợt suy giảm của thị trường, dù đây không phải là sự đảm bảo.
Vì sao cần tách riêng tần suất phân phối, phí và cách xử lý thuế?
Tần suất phân phối, phí và tính chất thuế cần được xem xét riêng. Tần suất cho biết thời điểm tiền mặt được chuyển đến, còn khoản chi trả cổ tức có thể được thực hiện bằng tiền mặt hoặc cổ phiếu bổ sung tùy theo thỏa thuận. Phí cho biết chi phí được khấu trừ từ tài sản của quỹ. Tính chất thuế cho biết khoản phân phối thuộc nhóm thu nhập nào tại nơi nhà đầu tư chịu thuế.
Việc chi trả hằng tháng và hằng quý làm thay đổi lịch nhận tiền. JEPI hướng đến thu nhập có thể phân phối hằng tháng, trong khi nhiều quỹ được chi trả hằng quý, vì vậy lịch chi trả cho biết thời điểm tiền mặt được chuyển đến, còn phí quyền chọn vẫn là thu nhập từ quyền chọn.
Phí được khấu trừ từ tài sản của quỹ và là một con số khác với lợi suất phân phối. Một khoản phân phối có thể được phân loại là cổ tức đủ điều kiện, thu nhập thông thường hoặc khoản hoàn vốn, còn phí quyền chọn bên trong sản phẩm quyền chọn mua được bảo chứng có thể được phân loại riêng. Nhãn phân loại cuối cùng phụ thuộc vào nguồn của khoản phân phối, loại tài khoản và quy định thuế tại nơi chủ sở hữu cư trú.
Lợi suất hoặc tỷ lệ chi trả cao hơn có bù đắp được mức giảm NAV không?
Không. Lợi suất cao hơn không bù đắp được mức giảm giá trị tài sản ròng. Lợi suất là khoản phân phối trong một giai đoạn chia cho giá, còn khoản tiền mặt được phân phối và biến động giá được ghi nhận riêng biệt.
Khi giá giảm nhưng cổ tức tiền mặt thay đổi không đáng kể, lợi suất quá khứ tăng lên vì mẫu số bị thu hẹp. Để tính lợi suất cổ tức, lấy cổ tức hằng năm chia cho giá thị trường: một cổ phiếu có giá 100 USD và cổ tức hằng năm 5 USD có lợi suất 5%. Con số này chỉ minh họa cho tỷ lệ, không phải báo giá theo thời gian thực. Lợi suất cao hơn có thể chỉ là dấu vết còn lại sau một đợt giảm giá.
Tổng lợi nhuận cộng biến động giá với các khoản phân phối. Khi khoản tiền mặt của một giai đoạn nhỏ hơn mức sụt giảm NAV, phần sụt giảm vẫn còn trên NAV. Phí nhận được trong chiến lược quyền chọn mua được bảo chứng cũng là tiền mặt, còn các quyền chọn mua đã bán khiến quỹ từ bỏ một phần mức tăng giá.
Vì sao quỹ trái phiếu tín dụng và quỹ ngành tiện ích không phải là ETF cổ phiếu cổ tức cao?
Quỹ trái phiếu tín dụng và quỹ ngành tiện ích nằm ngoài nhóm ETF cổ phiếu cổ tức cao. ETF cổ phiếu cổ tức cao nắm giữ các cổ phiếu được lựa chọn theo một quy tắc cổ tức. Quỹ trái phiếu tín dụng nắm giữ trái phiếu. Quỹ ngành tiện ích nắm giữ cổ phiếu thuộc một danh sách ngành, và việc đưa cổ phiếu vào danh sách dựa trên phân loại ngành.
Trái phiếu doanh nghiệp lợi suất cao, trái phiếu doanh nghiệp cấp độ đầu tư và cổ phiếu ngành tiện ích không phải là ETF cổ phiếu cổ tức cao: mức độ tiếp xúc với trái phiếu doanh nghiệp lợi suất cao là trái phiếu doanh nghiệp lợi suất cao iShares (HYG), mức độ tiếp xúc với trái phiếu doanh nghiệp cấp độ đầu tư là trái phiếu doanh nghiệp cấp độ đầu tư iShares (LQD), còn cổ phiếu ngành tiện ích là cổ phiếu ngành tiện ích (XLU). Lãi trái phiếu là khoản coupon từ tín dụng. XLU tiếp nhận các khoản nắm giữ dựa trên phân loại ngành. Một công ty trả cổ tức lớn không biến quỹ ngành đó thành ETF cổ phiếu cổ tức cao.
CFD khác với việc nhận khoản phân phối của ETF như thế nào?
CFD cung cấp mức độ tiếp xúc với giá thị trường của ETF. Mức độ tiếp xúc đó và khoản phân phối bằng tiền mặt mà cổ đông của quỹ nhận được là hai bản ghi riêng biệt. Biến động giá được ghi nhận trên hợp đồng. Khoản phân phối của quỹ được ghi nhận trong tài khoản chứng khoán.
Cổ đông nhận khoản phân phối theo quy tắc của quỹ và loại tài khoản nắm giữ cổ phiếu. Nhà đầu tư phải sở hữu cổ phiếu trước Ngày giao dịch không hưởng quyền để nhận cổ tức. Nhà đầu tư vẫn có thể bán sau ngày giao dịch không hưởng quyền và vẫn đủ điều kiện nhận khoản phân phối đó. Vị thế CFD theo dõi giá, và người nắm giữ vị thế không trở thành cổ đông của VYM, SCHD hoặc JEPI chỉ vì có vị thế đó. Một số hợp đồng có thể bổ sung khoản điều chỉnh bằng tiền mặt xung quanh thời điểm phân phối. Việc có khoản điều chỉnh hay không và cách tính khoản điều chỉnh được nêu trong thông số kỹ thuật của hợp đồng đó.
Tóm tắt
ETF cổ tức cao được phân biệt bởi bộ lọc của quỹ: lợi suất quá khứ cao, tăng trưởng cổ tức và phí quyền chọn mua được bảo chứng sẽ lựa chọn những cổ phiếu khác nhau, đồng thời khoản phân phối cũng được cấu thành theo những cách khác nhau. Lợi suất cao hơn là tỷ lệ giữa khoản phân phối và giá, và tỷ lệ đó không bù đắp được mức giảm NAV.
Tần suất phân phối, phí và tính chất thuế đều được ghi nhận riêng. Quỹ trái phiếu tín dụng và quỹ ngành tiện ích nằm ngoài bộ lọc cổ phiếu cổ tức. CFD tạo mức độ tiếp xúc với giá cho người nắm giữ. Khoản tiền mặt mà cổ đông nhận được là khoản phân phối của quỹ. Việc hợp đồng có bổ sung một khoản điều chỉnh bằng tiền mặt riêng hay không được nêu trong thông số kỹ thuật của hợp đồng.
Câu hỏi thường gặp
ETF cổ tức cao có đơn giản là nắm giữ những công ty có lợi suất cao nhất không?
Không. ETF cổ tức cao lựa chọn cổ phiếu theo một quy tắc đã công bố, và lợi suất quá khứ cao chỉ là một trong những quy tắc đó. Quy tắc tăng trưởng cổ tức xem xét lịch sử tăng trưởng, còn sản phẩm quyền chọn mua được bảo chứng tính phí từ các quyền chọn mua đã bán vào khoản phân phối. SCHD lọc theo chất lượng cổ tức, tính bền vững và các tỷ số tài chính, vì vậy đây cũng không phải là danh sách những cổ phiếu có lợi suất cao nhất tại một thời điểm.
ETF tăng trưởng cổ tức khác ETF lợi suất cao như thế nào?
ETF lợi suất cao giữ các cổ phiếu có mức cổ tức quá khứ đã cao hơn mức trung bình. Khoản phân phối chủ yếu là cổ tức từ các cổ phiếu đó, còn danh mục thường thiên về các ngành tài chính, năng lượng và hàng tiêu dùng thiết yếu. ETF tăng trưởng cổ tức yêu cầu lịch sử tăng trưởng tiếp tục kéo dài. Lợi suất công bố thường thấp hơn, và khoản phân phối vẫn đến từ cổ tức cổ phiếu. Hai quy tắc này giải đáp những câu hỏi sàng lọc khác nhau, vì vậy một con số lợi suất không thể đại diện cho con số còn lại.
Khoản phân phối từ một sản phẩm quyền chọn mua được bảo chứng như JEPI có phải là cổ tức không?
Không hoàn toàn. JEPI bán các quyền chọn mua S&P 500 ngoài giá thực hiện bên cạnh danh mục cổ phiếu và hướng đến thu nhập có thể phân phối hằng tháng, vì vậy khoản phân phối bao gồm cả cổ tức từ cổ phiếu và phí quyền chọn. Phí quyền chọn là khoản tiền mặt gắn với phần tăng giá mà các quyền chọn mua đã bán khiến quỹ từ bỏ. Khoản tiền mặt từ JEPI và JEPQ không phải là cùng loại khoản phân phối với khoản tiền mặt từ một ETF lợi suất cao chỉ chuyển tiếp cổ tức từ cổ phiếu.
Lợi suất cao hơn có ngăn giá trị tài sản ròng giảm không?
Không. Lợi suất bằng khoản phân phối chia cho giá. Khi giá giảm nhưng cổ tức tiền mặt gần như không đổi, lợi suất tăng vì mẫu số nhỏ hơn, nên con số cao hơn có thể là kết quả của đợt giảm giá. Khi khoản tiền mặt của một giai đoạn nhỏ hơn mức sụt giảm NAV, phần sụt giảm vẫn còn. Phí quyền chọn cũng không lấp đầy mức giảm giá.
CFD trên giá ETF có chuyển khoản phân phối của quỹ vào tài khoản không?
Không theo cơ chế dành cho cổ đông và cũng không tự động. CFD theo dõi giá ETF. Người nắm giữ vị thế không phải là cổ đông của quỹ, vì vậy khoản phân phối mà quỹ trả cho cổ đông không được chuyển vào tài khoản CFD dưới dạng cùng một khoản thanh toán dành cho cổ đông. Một hợp đồng cụ thể có thể bổ sung một khoản điều chỉnh bằng tiền mặt riêng. Việc hợp đồng có điều chỉnh hay không và điều chỉnh trên cơ sở nào phải được đọc trong thông số kỹ thuật của hợp đồng đó. Lịch phân phối của ETF không cung cấp câu trả lời cho vấn đề này.